
Visión General del Mercado
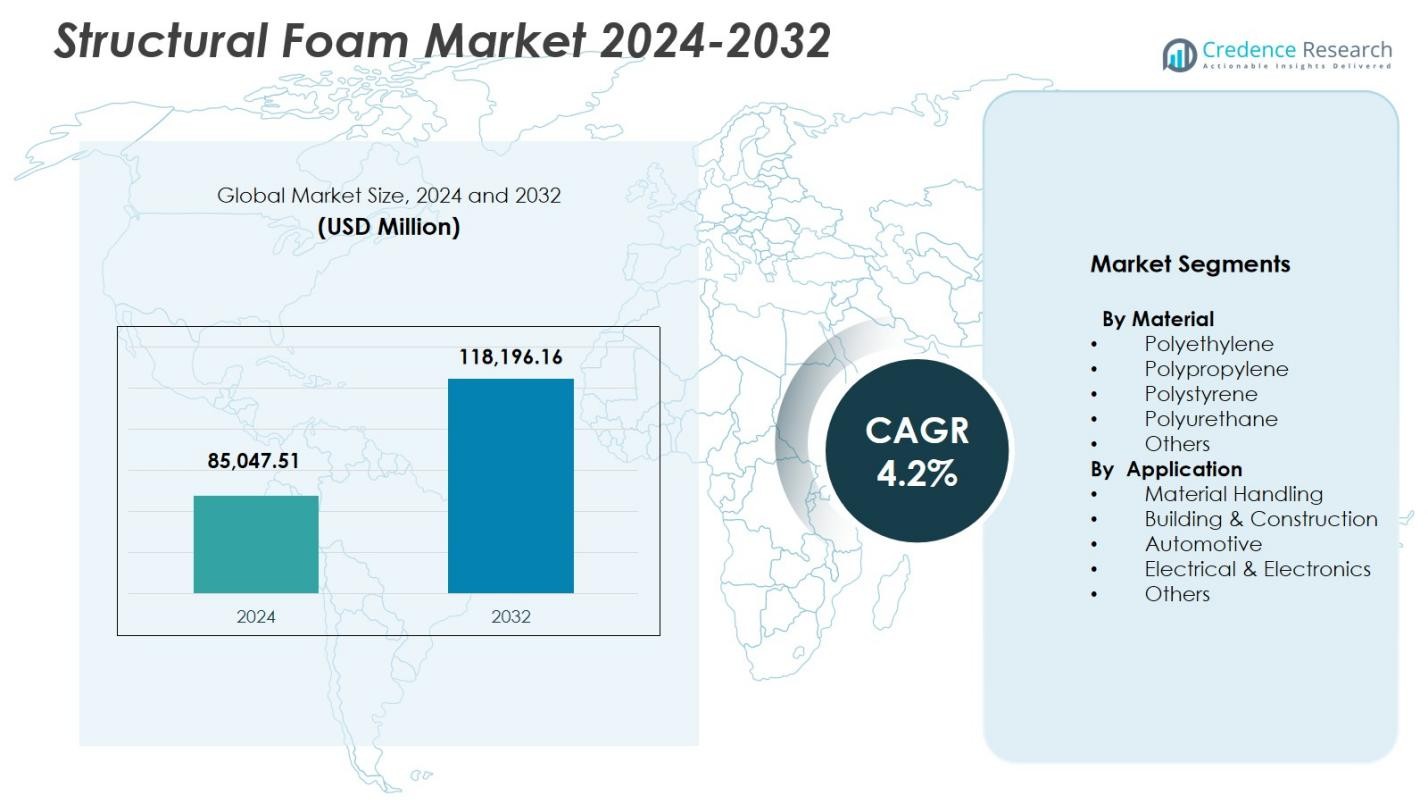
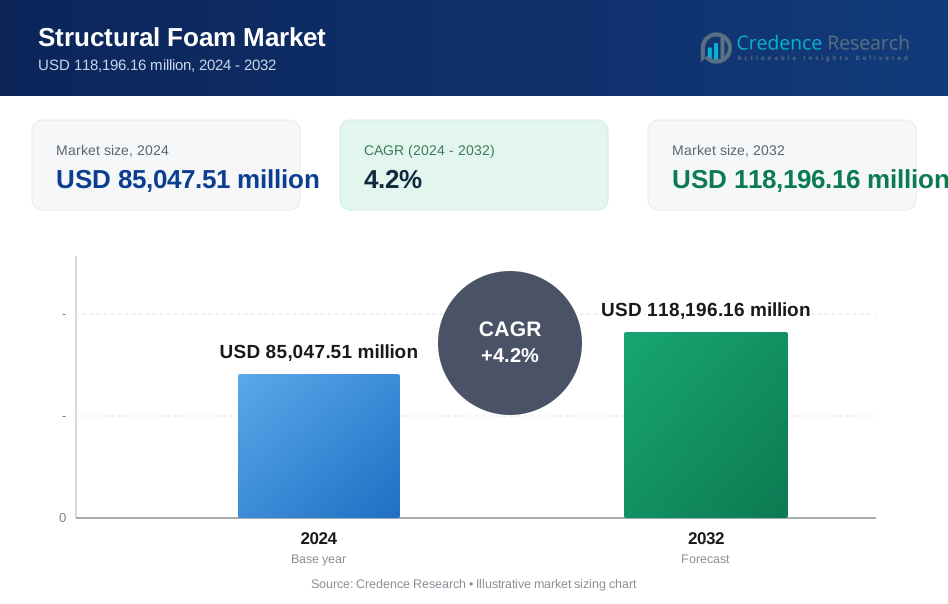
El tamaño del mercado de espuma estructural fue valorado en USD 85,047.51 millones en 2024 y se anticipa que alcanzará USD 118,196.16 millones para 2032, con un CAGR del 4.2% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Espuma Estructural 2024 | USD 85,047.51 Millones |
| Mercado de Espuma Estructural, CAGR | 4.2% |
| Tamaño del Mercado de Espuma Estructural 2032 | USD 118,196.16 Millones |
El mercado de espuma estructural cuenta con actores importantes como BASF SE, Covestro AG, The Dow Chemical Company, Huntsman Corporation, Evonik Industries AG, SABIC, Armacell International S.A., Recticel NV/SA, Rogers Corporation y Arkema, todos avanzando en innovación de productos, formulaciones sostenibles y soluciones de espuma de alto rendimiento para aplicaciones automotrices, de construcción, manejo de materiales y electrónica. Estas empresas fortalecen su presencia global a través de la expansión de capacidad, asociaciones y mejoras tecnológicas que apoyan los requisitos de aligeramiento y durabilidad en diversas industrias. Regionalmente, América del Norte lidera el mercado con una participación del 32.6% en 2024, impulsada por una fuerte infraestructura de manufactura, el aumento de la producción de vehículos eléctricos y la creciente demanda de soluciones avanzadas de manejo de materiales.
Perspectivas del Mercado
- El mercado de espuma estructural fue valorado en USD 85,047.51 millones en 2024 y crecerá a un CAGR del 4.2% hasta 2032.
- La creciente demanda de materiales ligeros y duraderos en automoción, manejo de materiales y construcción impulsa la adopción, con el manejo de materiales liderando las aplicaciones con una participación del 31.7%.
- Las tendencias clave incluyen el creciente uso de espumas reciclables de polietileno y polipropileno y la creciente integración de tecnologías de moldeo digital que mejoran la precisión y reducen el desperdicio.
- Actores importantes como BASF SE, Covestro AG, Dow, Huntsman, Evonik, SABIC y Armacell se centran en formulaciones sostenibles, expansión de capacidad y asociaciones para fortalecer la presencia en el mercado.
- Regionalmente, América del Norte tiene una participación del 32.6%, seguida de Europa con el 28.4% y Asia-Pacífico con el 30.1%, reflejando bases industriales fuertes y sectores de construcción y logística en expansión que apoyan la demanda de espuma estructural.
 Análisis de Segmentación del Mercado:
Por Material
El mercado de espuma estructural por material está liderado por el polietileno, que representó un 36.4% de participación en 2024, impulsado por su superior resistencia al impacto, estabilidad química y adecuación para aplicaciones industriales de alta carga. El polipropileno sigue como un fuerte competidor debido a sus características de ligereza y reciclabilidad, apoyando a las industrias enfocadas en la sostenibilidad. El poliestireno y el poliuretano continúan ganando terreno en aislamiento, embalaje y componentes automotrices, mientras que la categoría "Otros" crece con nuevos polímeros de ingeniería. El dominio del polietileno está respaldado por su eficiencia de costos, versatilidad en tecnologías de moldeo y creciente demanda en logística, carcasas automotrices y estructuras de protección.
- Por ejemplo, Marko Foam Products produce espumas de polietileno expandido utilizadas en embalajes médicos y componentes automotrices, ofreciendo resistencia al impacto para envíos sensibles y protección de dispositivos.
Por aplicación
Por aplicación, el mercado de espuma estructural está dominado por el manejo de materiales, que capturó un 31.7% de participación en 2024, impulsado por la creciente demanda de palés duraderos, cajas y contenedores industriales personalizados. El segmento se beneficia de la alta relación resistencia-peso del material y su larga vida útil, apoyando operaciones eficientes en almacenes. La construcción sigue siendo un importante contribuyente con el uso creciente en elementos de fachada y paneles estructurales, mientras que las aplicaciones automotrices avanzan debido a iniciativas de reducción de peso. Los sectores eléctricos y electrónicos aprovechan las espumas estructurales para carcasas y gestión térmica. La categoría "Otros" se expande con aplicaciones en muebles, embalaje y equipos recreativos.
- Por ejemplo, Robinson Industries produce palés de espuma estructural reutilizables, incluyendo su diseño Gen2 con una huella de 45x48 pulgadas que soporta cargas pesadas mientras prioriza la durabilidad en cadenas de suministro automotrices e industriales.
Principales impulsores de crecimiento
Expansión de aplicaciones estructurales ligeras
El mercado de espuma estructural crece significativamente a medida que las industrias priorizan materiales ligeros pero de alta resistencia para mejorar la durabilidad del producto y reducir el peso total del sistema. La espuma estructural ofrece una rigidez excepcional y estabilidad dimensional, lo que la hace ideal para componentes automotrices, carcasas industriales, sistemas de manejo de materiales y paneles de construcción. Su capacidad para soportar el estrés mecánico mientras permanece más ligera que los plásticos sólidos apoya los objetivos de eficiencia y ahorro de combustible en todos los sectores. La creciente adopción en vehículos eléctricos, sistemas de automatización de almacenes y soluciones de construcción modular acelera aún más la demanda de materiales estructurales avanzados y ligeros.
- Por ejemplo, Knauf Industries utiliza moldeo de espuma de polipropileno expandido (EPP) para producir partes de tableros, paneles de puertas y elementos de maletero que mejoran la absorción de impactos y la seguridad de los pasajeros en los vehículos.
Aumento de la Demanda en Manejo de Materiales y Logística
La expansión global en almacenamiento, comercio electrónico y sistemas logísticos automatizados impulsa una demanda sustancial de productos de espuma estructural, particularmente paletas, cajas, contenedores y embalajes protectores. La espuma estructural ofrece una vida útil prolongada, capacidad de carga superior y resistencia a la humedad y productos químicos, lo que la convierte en una opción preferida sobre materiales tradicionales como la madera y el metal. Las empresas adoptan cada vez más soluciones de espuma estructural reutilizables y personalizadas para optimizar las cadenas de suministro, reducir los costos de mantenimiento y mejorar la seguridad operativa. Este cambio se alinea con los requisitos logísticos modernos de durabilidad, higiene y sostenibilidad.
- Por ejemplo, Robinson Industries produce paletas de espuma estructural moldeadas por inyección diseñadas para cargas pesadas en entornos de almacén. Estas paletas presentan diseños personalizados que soportan demandas rigurosas mientras reducen los costos logísticos a través de la reutilización.
Creciente Adopción en Construcción y Edificación
El sector de la construcción incorpora cada vez más espuma estructural en sistemas de aislamiento, elementos de fachada, encofrados y paneles estructurales debido a su excelente eficiencia energética, resistencia a la humedad y rendimiento térmico. A medida que aumentan las actividades de construcción globales, particularmente en infraestructura urbana, edificios modulares y proyectos con certificación verde, la espuma estructural ofrece soluciones rentables y sostenibles. Su naturaleza liviana simplifica el manejo y la instalación en el sitio, reduciendo el tiempo de trabajo y los gastos de transporte. La demanda se fortalece aún más por los códigos de construcción que enfatizan la regulación térmica, la resistencia al fuego y la estabilidad estructural a largo plazo.
Tendencias y Oportunidades Clave
Avances en Materiales de Espuma Sostenibles y Reciclables
Una tendencia importante que está dando forma al Mercado de Espuma Estructural es el desarrollo de formulaciones ecológicas derivadas de polímeros reciclados y materiales de base biológica. Los fabricantes están invirtiendo en modelos de producción circular para reducir las huellas de carbono y cumplir con las expectativas regulatorias. Las espumas reciclables de polietileno y polipropileno ganan terreno a medida que las industrias avanzan hacia empaques más ecológicos, interiores automotrices y componentes de construcción. Este cambio presenta oportunidades para las empresas que ofrecen materiales sostenibles de alto rendimiento que cumplen con los estándares ambientales y funcionales, posicionándolas fuertemente dentro de las iniciativas de sostenibilidad global.
- Por ejemplo, BASF trabajó con Ford e IAC para integrar una espuma Thin-Light a base de aceite de ricino bajo el panel de instrumentos del Ford Fusion 2018, logrando hasta un 30% de reducción de peso en comparación con los paneles convencionales con respaldo de espuma, mientras se mantiene la seguridad y la durabilidad a largo plazo, apoyando directamente las estrategias de reducción de peso y CO₂ de los OEM.
Aumento de la Integración de la Automatización y la Industria 4.0
La adopción de la automatización, herramientas digitales y tecnologías de moldeo de precisión crea nuevas oportunidades en la fabricación de espuma estructural. Los sistemas de moldeo avanzados permiten una estructura celular consistente, mejores propiedades mecánicas y reducción de desperdicio de material. Las capacidades de la Industria 4.0, como el monitoreo de procesos en tiempo real, el mantenimiento predictivo y los gemelos digitales, mejoran la eficiencia y escalabilidad de la producción. Estas innovaciones abren caminos para componentes de espuma personalizados y de alta resistencia en los sectores automotriz, electrónico y de bienes industriales. Las empresas que aprovechan la automatización obtienen ventajas competitivas mediante la reducción del tiempo de ciclo, el control de calidad mejorado y el diseño de productos flexible.
- Por ejemplo, ENGEL introdujo unidades de suministro de gas central e-foam XL basadas en la tecnología Trexel MuCell, permitiendo que múltiples máquinas de moldeo por inyección compartan nitrógeno altamente comprimido.
Desafíos Clave
Fluctuaciones en los Precios de las Materias Primas
El mercado de la espuma estructural enfrenta presión por los precios volátiles de materias primas clave como polietileno, polipropileno y materias primas de poliuretano. Las fluctuaciones de precios impactan directamente en los costos de fabricación, especialmente para los productores que operan con líneas de productos de alto volumen y bajo margen. La dependencia de las cadenas de suministro petroquímicas expone a la industria a interrupciones causadas por tensiones geopolíticas, paradas de refinerías y cambios en los precios del crudo. Estas incertidumbres obligan a los fabricantes a optimizar las estrategias de abastecimiento, explorar alternativas recicladas o de base biológica y adoptar iniciativas de gestión de costos para proteger la rentabilidad.
Limitaciones Técnicas en Aplicaciones de Alto Rendimiento
A pesar de las ventajas de la espuma estructural, surgen desafíos en aplicaciones que requieren una capacidad de carga extremadamente alta, resistencia al calor o tolerancias de precisión. En algunos sectores, como estructuras automotrices avanzadas y componentes aeroespaciales, los ingenieros pueden preferir metales o compuestos diseñados para un rendimiento superior. La susceptibilidad de la espuma estructural a la deformación bajo temperaturas extremas y su idoneidad limitada para entornos de estrés ultraalto restringen una adopción más amplia. Los fabricantes deben innovar continuamente a través de formulaciones avanzadas, materiales híbridos y tecnologías de moldeo mejoradas para superar las limitaciones de rendimiento y expandir la penetración en el mercado.
Análisis Regional
América del Norte
América del Norte lidera el mercado de la espuma estructural con una participación del 32.6% en 2024, respaldada por una fuerte demanda en los sectores automotriz, de manejo de materiales y de construcción. La región se beneficia de capacidades avanzadas de fabricación, alta adopción de materiales livianos e innovación continua en tecnologías de moldeo de espuma. La creciente inversión en automatización de almacenes y soluciones de construcción sostenibles impulsa aún más la expansión del mercado. Estados Unidos sigue siendo el principal contribuyente debido a su gran base industrial y énfasis en materiales duraderos y energéticamente eficientes. El uso creciente de espuma estructural en componentes de vehículos eléctricos y equipos logísticos continúa reforzando la posición dominante de América del Norte.
Europa
Europa representó un 28.4% de participación en 2024, impulsada por estrictas regulaciones de sostenibilidad, la adopción generalizada de polímeros reciclables y una fuerte demanda en iniciativas de aligeramiento automotriz. Países como Alemania, Francia y el Reino Unido lideran el consumo debido a sus sectores automotriz, electrónico y de construcción establecidos. El uso de espuma estructural en aislamiento térmico, sistemas de fachadas y embalaje industrial continúa expandiéndose bajo las directivas de eficiencia energética de la UE. El enfoque de la región en prácticas de economía circular acelera la adopción de materiales reciclados de polietileno y polipropileno. Las crecientes inversiones en tecnologías de moldeo modernas fortalecen aún más la posición de Europa como un mercado clave para espumas estructurales de alto rendimiento.
Asia-Pacífico
Asia-Pacífico capturó un 30.1% de participación en 2024, emergiendo como la región de más rápido crecimiento debido a la rápida industrialización, la expansión de actividades de construcción y el aumento de la demanda de soluciones de manejo de materiales. China, India, Japón y Corea del Sur impulsan el consumo en piezas automotrices, carcasas electrónicas y contenedores logísticos. El creciente comercio electrónico y el almacenamiento a gran escala aumentan significativamente la demanda de palets y cajas duraderas hechas de espuma estructural. La región se beneficia de la fabricación rentable, la abundante disponibilidad de materias primas y las iniciativas gubernamentales que apoyan el desarrollo de infraestructura e industrial. La creciente producción automotriz en Asia-Pacífico y la creciente preferencia por materiales ligeros continúan acelerando el crecimiento del mercado.
América Latina
América Latina tuvo un 5.4% de participación en 2024, respaldada por la creciente adopción de espuma estructural en embalaje, componentes automotrices y aplicaciones de construcción. Brasil y México lideran el mercado regional debido a sus bases industriales en expansión y la creciente necesidad de productos de manejo de materiales duraderos y rentables. La resistencia de la espuma estructural a la humedad y los productos químicos la hace adecuada para la logística agrícola y materiales de construcción al aire libre. Las crecientes inversiones en modernización de manufactura e infraestructura de almacenes estimulan aún más la demanda. Aunque el crecimiento del mercado es constante, la dependencia de la región de materias primas importadas genera presiones de costos, lo que lleva a una exploración gradual de oportunidades locales de reciclaje y producción de polímeros.
Medio Oriente y África
Medio Oriente y África representaron un 3.5% de participación en 2024, impulsados por el crecimiento de actividades de construcción, desarrollo industrial y demanda de materiales ligeros y resistentes a la corrosión. Países como Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica adoptan cada vez más espuma estructural para tableros de aislamiento, carcasas industriales y equipos de manejo. La región se beneficia de proyectos de infraestructura en aumento e iniciativas de diversificación que promueven el crecimiento de la manufactura y la logística. La durabilidad de la espuma estructural en climas adversos respalda su uso en entornos exteriores e industriales. Sin embargo, la limitada producción local de polímeros y la adopción tecnológica más lenta moderan la expansión general del mercado, aunque las oportunidades a largo plazo siguen siendo fuertes.
Segmentaciones del Mercado:
Por Material
- Polietileno
- Polipropileno
- Poliestireno
- Poliuretano
- Otros
Por Aplicación
- Manejo de Materiales
- Edificación & Construcción
- Automotriz
- Eléctrico & Electrónica
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo en el Mercado de Espuma Estructural presenta a empresas líderes como BASF SE, Covestro AG, The Dow Chemical Company, Huntsman Corporation, Evonik Industries AG, SABIC, Armacell International S.A., Recticel NV/SA, Rogers Corporation y Arkema, cada una fortaleciendo su presencia global a través de la innovación de productos y la expansión de capacidades. Estos actores se centran en desarrollar espumas estructurales de polietileno, polipropileno y poliuretano de alto rendimiento, adaptadas para aplicaciones en automotriz, construcción, manejo de materiales y electrónica. Las inversiones estratégicas en tecnologías de moldeo avanzadas, formulaciones sostenibles e integración de polímeros reciclados continúan moldeando la evolución del mercado. Las empresas buscan cada vez más asociaciones con OEMs para ofrecer soluciones personalizadas y ligeras que mejoren la durabilidad y la eficiencia operativa. Además, un fuerte énfasis en la sostenibilidad impulsa iniciativas centradas en materiales de base biológica, reciclaje en circuito cerrado y programas de reducción de carbono. La expansión regional, adquisiciones dirigidas y mejoras en las capacidades de I+D permiten a los actores clave diversificar carteras de productos y satisfacer la creciente demanda en sectores industriales emergentes en todo el mundo.
Análisis de Jugadores Clave
- Rogers Corporation (EE.UU.)
- Evonik Industries AG (Alemania)
- Huntsman Corporation (EE.UU.)
- Arkema (Francia)
- BASF SE (Alemania)
- Recticel NV/SA (Bélgica)
- Armacell International S.A. (Luxemburgo)
- Covestro AG (Alemania)
- SABIC (Arabia Saudita)
- The Dow Chemical Company (EE.UU.)
Desarrollos Recientes
- En julio de 2025, BASF adquirió el 49% restante de participación en su empresa conjunta Alsachimie S.A.S., mejorando su control sobre la producción de precursores de poliamida relevantes para materiales de espuma y polímeros.
- En abril de 2025, Covestro lanzó Desmopan® FLY, una serie avanzada de poliuretano termoplástico (TPU) diseñada para la tecnología de espumado con fluido supercrítico (SCF) para apoyar aplicaciones de espuma ligeras y sostenibles.
- En marzo de 2025, BASF presentó grados de balance de biomasa de su espuma de poliuretano Elastoflex®, ampliando las ofertas para aplicaciones de muebles relevantes para usos de espuma estructural.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Material, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado de espuma estructural experimentará un crecimiento constante a medida que las industrias prioricen materiales ligeros y duraderos en los sectores automotriz, de construcción y logística.
- La adopción de materiales de espuma estructural reciclables y de base biológica aumentará a medida que se fortalezcan las regulaciones de sostenibilidad en todo el mundo.
- Las tecnologías avanzadas de moldeo mejorarán la precisión del producto, reducirán el desperdicio y apoyarán la fabricación personalizada a gran escala.
- La demanda de espuma estructural en componentes de vehículos eléctricos y alojamientos de baterías se expandirá debido a los requisitos de reducción de peso.
- Las aplicaciones de manejo de materiales seguirán dominando a medida que las operaciones de almacenamiento y comercio electrónico se expandan globalmente.
- La integración de la Industria 4.0 y la automatización aumentará la eficiencia de producción y mejorará la consistencia de la calidad.
- Los sectores de la construcción adoptarán más espuma estructural para sistemas de aislamiento y componentes de construcción modular.
- El crecimiento en la fabricación de productos electrónicos apoyará un mayor uso de espuma estructural para carcasas y gestión térmica.
- Los fabricantes invertirán en infraestructura de reciclaje para reducir la dependencia de polímeros vírgenes y estabilizar los costos de materiales.
- Los mercados emergentes en Asia-Pacífico, América Latina y Medio Oriente crearán nuevas oportunidades a través de la expansión de infraestructura y el desarrollo industrial.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de espuma estructural y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de espuma estructural entre 2024 y 2032?
¿Qué segmento del mercado de espuma estructural tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de espuma estructural?
¿Quiénes son las empresas líderes en el mercado de espuma estructural?
¿Qué región comandó la mayor parte del mercado de espuma estructural en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Espuma Estructural Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Espuma Estructural Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 85,047.51 million → 2032: USD 118,196.16 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Espuma Estructural Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Espuma Estructural Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Espuma Estructural Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Espuma Estructural Market Drivers
- 3.3 Mercado de Espuma Estructural Market Restraints & Challenges
- 3.4 Mercado de Espuma Estructural Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Espuma Estructural Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Espuma Estructural Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Espuma Estructural category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Espuma Estructural Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Espuma Estructural Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Espuma Estructural market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Espuma Estructural Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Espuma Estructural Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Espuma Estructural Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Espuma Estructural (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Espuma Estructural Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Espuma Estructural Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Espuma Estructural Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Espuma Estructural Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Espuma Estructural Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Espuma Estructural Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Espuma Estructural Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Espuma Estructural Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Espuma Estructural Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
