
Visión General del Mercado:
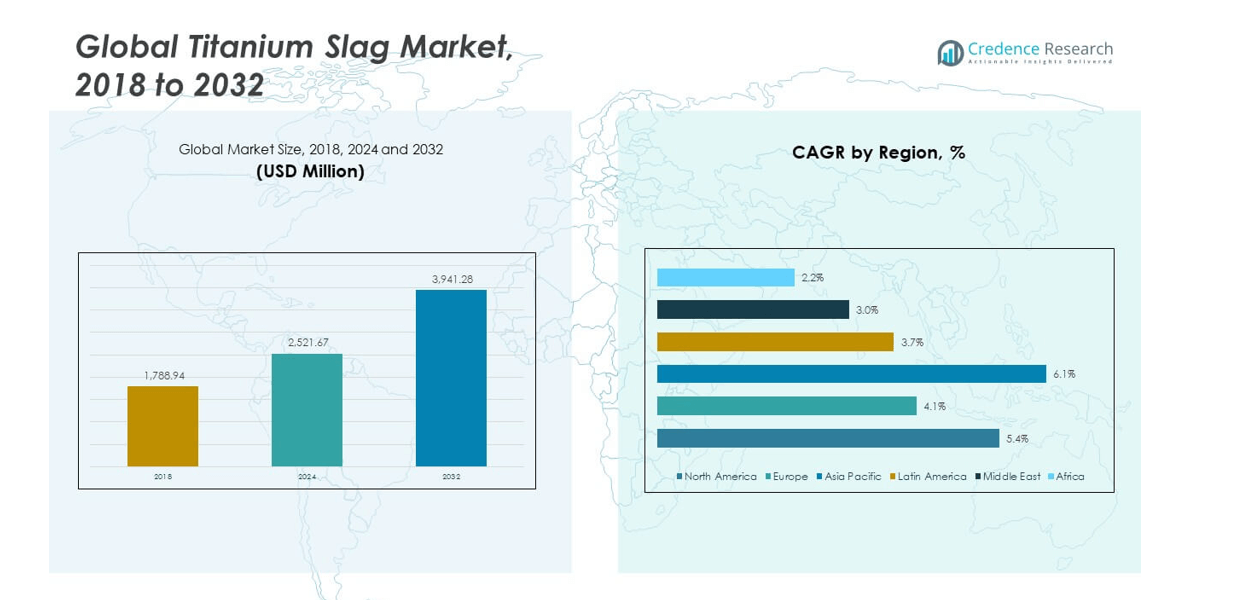
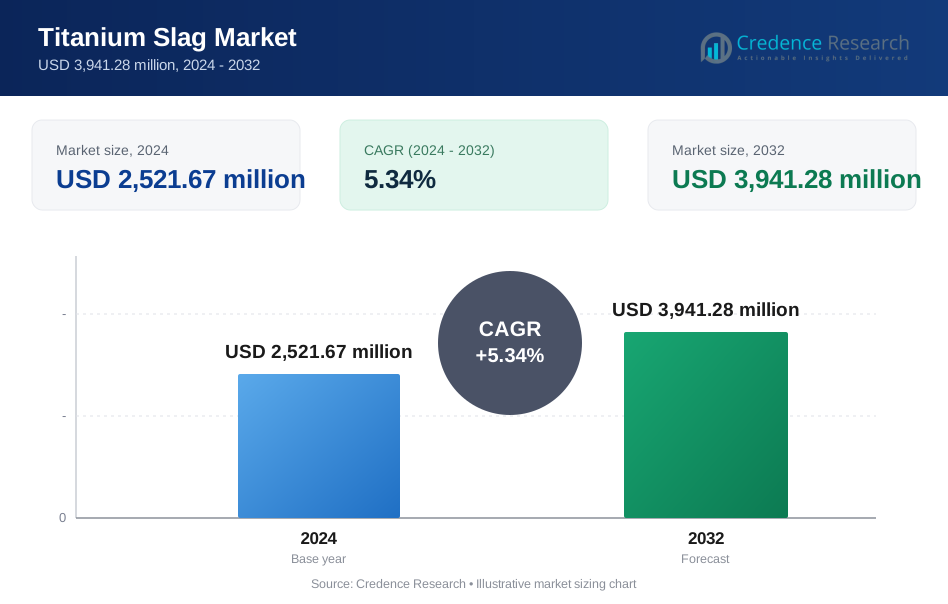
El tamaño del Mercado Global de Escoria de Titanio fue valorado en USD 1,788.94 millones en 2018 a USD 2,521.67 millones en 2024 y se anticipa que alcanzará USD 3,941.28 millones para 2032, con un CAGR de 5.34% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Escoria de Titanio 2024 | USD 2,521.67 millones |
| Mercado de Escoria de Titanio, CAGR | 5.34% |
| Tamaño del Mercado de Escoria de Titanio 2032 | USD 3,941.28 millones |
El Mercado Global de Escoria de Titanio crece debido a la creciente demanda de pigmento de dióxido de titanio. Las pinturas, recubrimientos, plásticos y papel impulsan un consumo constante. El crecimiento de la infraestructura eleva la demanda de recubrimientos de construcción a nivel mundial. La producción automotriz apoya el uso de materiales ligeros y resistentes a la corrosión. Los programas aeroespaciales aumentan los requisitos de aleaciones de titanio. Los productores prefieren la escoria por su alto contenido de TiO₂ y calidad estable. El control de costos favorece la escoria sobre las fuentes naturales de rutilo. La recuperación de escoria en la fabricación de acero también apoya la seguridad del suministro. Las normas ambientales fomentan rutas eficientes de procesamiento de minerales.
Asia Pacífico lidera el Mercado Global de Escoria de Titanio debido a la fuerte producción de pigmentos. China domina a través de cadenas de valor integradas de titanio y escala. Japón y Corea del Sur apoyan la demanda de las industrias electrónicas y automotrices. Europa sigue siendo fuerte con el consumo aeroespacial y de pigmentos especiales. América del Norte mantiene una demanda constante de los sectores de construcción y defensa. El crecimiento emergente aparece en India y el Sudeste Asiático. La expansión industrial y el gasto en infraestructura impulsan estas regiones. Las adiciones de capacidad local mejoran el equilibrio de suministro regional.
Perspectivas del mercado:
- El mercado global de escoria de titanio fue valorado en USD 1,788.94 millones en 2018, alcanzó USD 2,521.67 millones en 2024, y se proyecta que llegue a USD 3,941.28 millones para 2032, creciendo a una tasa compuesta anual (CAGR) de 5.34% debido a la demanda constante de pigmentos y aleaciones.
- Asia Pacífico lideró con aproximadamente el 44.3% de participación en 2024, seguido por América del Norte con un 29.3% y Europa con un 17.6%, impulsado por una gran capacidad de pigmentos, bases industriales fuertes y ecosistemas de manufactura avanzados.
- Asia Pacífico también sigue siendo la región de más rápido crecimiento con un 44.3% de participación, respaldada por la expansión de plantas de pigmentos, cadenas de suministro integradas y el aumento de la demanda de recubrimientos para infraestructuras.
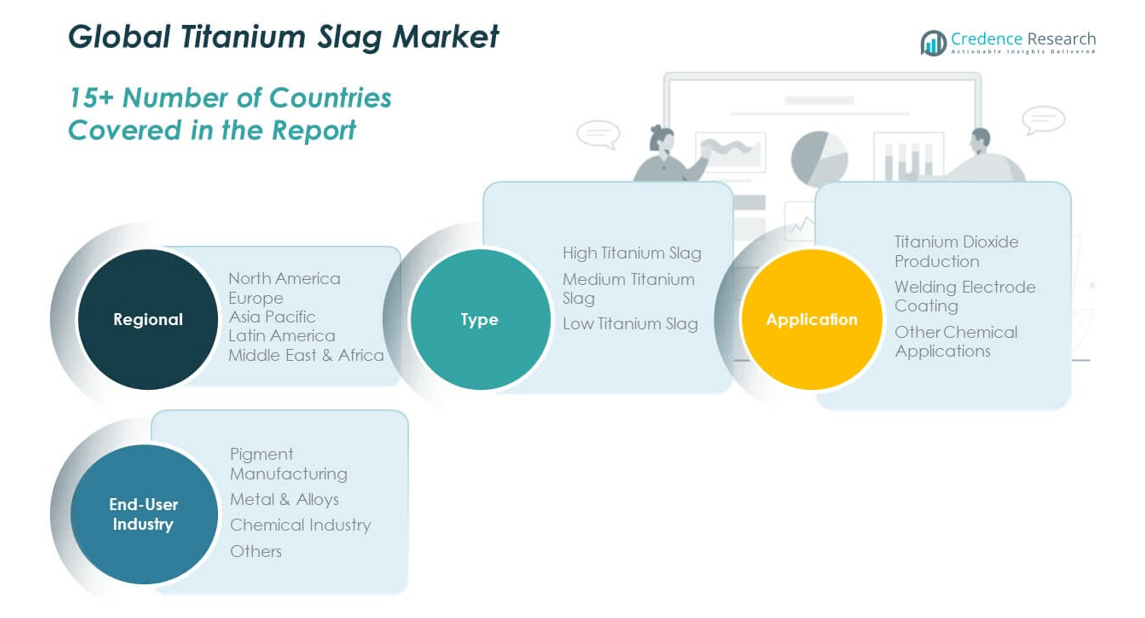
- Por tipo, la escoria de titanio alta representó casi el 45% de participación, impulsada por el rendimiento premium de TiO₂ y aplicaciones de aleaciones, mientras que la escoria de titanio media mantuvo alrededor del 35% debido al uso equilibrado de costo-rendimiento.
- La escoria de titanio baja representó aproximadamente el 20% de participación, respaldada por aplicaciones químicas sensibles al precio y un consumo industrial básico constante.
Impulsores del mercado:
Aumento de la demanda de pigmento de dióxido de titanio en industrias clave
El mercado global de escoria de titanio se beneficia de la fuerte demanda de pigmentos en recubrimientos y plásticos. Los fabricantes de pinturas dependen del dióxido de titanio para la opacidad y durabilidad. El crecimiento de la construcción apoya el consumo constante de recubrimientos arquitectónicos. El repintado automotriz aumenta el uso de pigmentos en recubrimientos OEM y de posventa. Las aplicaciones de embalaje requieren brillo y estabilidad de color. Los productores de papel valoran el dióxido de titanio por la calidad de impresión. La materia prima basada en escoria asegura un rendimiento consistente de TiO₂. Esta demanda sostiene la adquisición de materia prima a largo plazo.
- Por ejemplo, Tronox opera activos integrados de materia prima y pigmento, incluyendo su instalación en Hamilton, Mississippi con una capacidad de aproximadamente 240,000 toneladas por año, asegurando un suministro estable de pigmento por la ruta de cloruro para los productores de recubrimientos.
Expansión de la fabricación de acero y prácticas de valorización de escoria
Los productores de acero adoptan la recuperación de escoria para mejorar la eficiencia del material. La escoria rica en titanio gana valor como coproducto de la fundición. Las plantas de acero integradas reducen el desperdicio a través de rutas de mejora de escoria. La optimización de recursos apoya un suministro estable de escoria. El cumplimiento ambiental fomenta la utilización de subproductos. El mercado global de escoria de titanio se beneficia de modelos de producción circular. Se alinea con los objetivos de eficiencia industrial. Este impulsor mejora el control de costos a lo largo de las cadenas de valor.
- Por ejemplo, Tata Steel informa la utilización de más del 90% de los subproductos del proceso en sus operaciones de acero integradas, incluyendo la valorización de escoria para aplicaciones industriales aguas abajo.
Crecimiento en la fabricación aeroespacial y de aleaciones avanzadas
Los programas aeroespaciales aumentan la demanda de aleaciones de titanio. Las estructuras de aeronaves requieren materiales de alta relación resistencia-peso. Las plataformas de defensa también utilizan componentes intensivos en titanio. Los productores de aleaciones prefieren insumos de escoria de alta calidad. La química consistente apoya el control preciso de aleaciones. El mercado global de escoria de titanio se beneficia de esta demanda premium. Apoya contratos de suministro a largo plazo. Los sectores intensivos en tecnología refuerzan la estabilidad de la demanda.
Preferencia por la escoria sobre las fuentes naturales de rutilo
La disponibilidad de rutilo natural enfrenta restricciones geográficas. La escoria de titanio ofrece calidad y volumen predecibles. Los procesadores prefieren la escoria para una planificación de producción escalable. La volatilidad de costos se mantiene más baja en comparación con el rutilo. Las inversiones en fundiciones mejoran los niveles de pureza de la escoria. El mercado global de escoria de titanio se beneficia de esta tendencia de sustitución. Apoya estrategias de abastecimiento seguro. Los productores ganan flexibilidad en las carteras de materias primas.
Tendencias del mercado:
Cambio hacia productos de escoria de alta pureza y mejorados
Los productores invierten en tecnologías de mejora de escoria. Los clientes demandan un control más estricto de impurezas. La escoria de alta pureza apoya grados de pigmento premium. Las fundiciones mejoran los pasos de beneficio y refinación. El mercado global de escoria de titanio refleja este cambio de calidad. Aumenta las barreras de entrada para proveedores de baja calidad. La adopción de tecnología diferencia a los productores líderes. La consistencia del producto gana importancia estratégica.
- Por ejemplo, Iluka Resources opera instalaciones de rutilo sintético y mejora de escoria capaces de producir materias primas con un contenido de TiO₂ superior al 90%, apoyando la producción de pigmentos de alto rendimiento.
Expansión de capacidad regional cerca de los clústeres de uso final
Los fabricantes expanden la capacidad de escoria cerca de las plantas de pigmento. La proximidad reduce los costos logísticos y los tiempos de entrega. Asia Pacífico atrae la mayoría de las nuevas inversiones. Las zonas industriales integradas apoyan la eficiencia a escala. El mercado global de escoria de titanio alinea la capacidad con los centros de demanda. Fortalece las cadenas de suministro regionales. El abastecimiento local mejora la resiliencia. La exposición comercial disminuye a través de la regionalización.
- Por ejemplo, Anhui Conch Cement opera una capacidad de clínker y cemento que supera los 100 millones de toneladas anuales, mientras que productores vecinos como Anhui Annada Titanium Industry están estratégicamente ubicados en la misma provincia para optimizar la logística para el mercado doméstico de pigmentos.
Acuerdos de suministro a largo plazo entre fundiciones y productores de pigmentos
Los productores buscan seguridad de materias primas basada en contratos. Los acuerdos multianuales estabilizan las estructuras de precios. Las fundiciones se benefician de volúmenes de compra predecibles. El mercado global de escoria de titanio muestra una coordinación vertical más profunda. Reduce la dependencia del mercado al contado. Las asociaciones estratégicas ganan preferencia. La planificación del suministro mejora a lo largo de los ciclos. La disciplina contractual moldea el comportamiento de adquisición.
Enfoque tecnológico en rutas de fundición energéticamente eficientes
La eficiencia energética se convierte en una prioridad en la producción de escoria. Las fundiciones actualizan hornos y sistemas de recuperación de calor. La menor intensidad energética mejora los márgenes operativos. El escrutinio ambiental apoya procesos más limpios. El mercado global de escoria de titanio refleja este cambio operacional. Apoya el cumplimiento de las normas de emisión. La optimización de procesos gana valor estratégico. El liderazgo tecnológico moldea la competitividad.
Análisis de desafíos del mercado:
Alta intensidad energética y presiones de costos de producción
La producción de escoria de titanio requiere una fundición intensiva en energía. La volatilidad de los precios de la energía afecta la estabilidad operativa. Las fundiciones enfrentan presión de márgenes durante picos de energía. Los hornos intensivos en capital aumentan la exposición a costos fijos. El mercado global de escoria de titanio siente la sensibilidad al costo. Limita la rápida expansión de la capacidad. Los productores requieren contratos de energía a largo plazo. El control de costos sigue siendo un desafío persistente.
Variabilidad de la Calidad de Materias Primas y Restricciones de Suministro
La calidad de la materia prima varía entre las fuentes de ilmenita. Las impurezas afectan el rendimiento y la consistencia del escoria. Las fundiciones invierten en mezcla y pretratamiento. Las interrupciones en el suministro impactan los cronogramas de producción. El Mercado Global de Escoria de Titanio enfrenta complejidades en el abastecimiento. Aumenta el riesgo operativo. La garantía de calidad incrementa el costo de procesamiento. El acceso confiable a la materia prima sigue siendo crítico.
Oportunidades de Mercado:
Crecimiento en Economías Emergentes de Fabricación de Pigmentos
Las economías emergentes expanden la capacidad doméstica de pigmentos. La demanda local de pintura y plástico aumenta constantemente. Los gobiernos apoyan los objetivos de autosuficiencia industrial. El Mercado Global de Escoria de Titanio gana nuevos bolsillos de demanda. Apoya acuerdos de suministro regionales. Las fundiciones se benefician de la entrada temprana al mercado. La inversión en infraestructura sostiene el crecimiento a largo plazo. Las asociaciones locales mejoran el acceso al mercado.
Avances en Tecnologías de Mejora y Recuperación de Escoria
La tecnología mejora las tasas de recuperación de titanio de la escoria. La mejora aumentada incrementa el contenido utilizable de TiO₂. Los productores desbloquean valor de la capacidad existente. El Mercado Global de Escoria de Titanio se beneficia de las ganancias de eficiencia. Apoya la mejora de márgenes sin nuevas minas. La innovación reduce la generación de residuos. El control de procesos mejora la fiabilidad del producto. La adopción de tecnología crea ventaja competitiva.
Análisis de Segmentación de Mercado:
Por Tipo
La escoria de alto contenido de titanio lidera la demanda debido a su superior concentración de TiO₂ y química estable. Los productores prefieren este grado para rutas de pigmentos y aleaciones premium. La escoria de titanio medio satisface necesidades equilibradas de costo y rendimiento entre los usuarios industriales. Los productores vinculados al acero prefieren este tipo para un procesamiento flexible. La escoria de bajo contenido de titanio apoya aplicaciones sensibles al precio con necesidades de menor pureza. La demanda de volumen se mantiene estable en usos químicos básicos. El Mercado Global de Escoria de Titanio refleja un posicionamiento claro basado en grados. Permite a los proveedores dirigirse a variados requisitos de calidad.
- Por ejemplo, Richards Bay Minerals produce múltiples grados de escoria desde un solo complejo de fundición, permitiendo un suministro a medida para productores de pigmentos y usuarios de productos químicos industriales.
Por Aplicación
La producción de dióxido de titanio domina la demanda de aplicaciones debido a las necesidades de escala y consistencia. Las plantas de pigmentos requieren calidad de escoria confiable para rutas de cloruro y sulfato. El recubrimiento de electrodos de soldadura utiliza escoria para estabilidad del arco y rendimiento del flujo. Este segmento valora la composición mineral predecible. Otras aplicaciones químicas incluyen catalizadores y compuestos especiales. Estos usos permanecen nicho pero estables. El Mercado Global de Escoria de Titanio alinea la producción con estándares específicos de aplicación. Apoya la exposición diversificada de uso final.
- Por ejemplo, Kenmare Resources suministra escoria de titanio desde su mina Moma a productores de pigmentos globales, con envíos anuales de ilmenita y escoria que superan el millón de toneladas, apoyando operaciones continuas de plantas de TiO₂.
Por Industria de Usuario Final
La fabricación de pigmentos representa el grupo de usuarios finales más grande debido a la demanda sostenida de recubrimientos. Los productores dependen de contratos de suministro de escoria a largo plazo. Las industrias de metales y aleaciones consumen escoria para materia prima rica en titanio. Los programas aeroespaciales y de defensa apoyan este segmento. La demanda de la industria química se mantiene moderada pero consistente. Otras industrias incluyen cerámica y materiales especiales. El Mercado Global de Escoria de Titanio equilibra estas necesidades de usuarios finales. Reduce la dependencia de una única fuente de demanda.
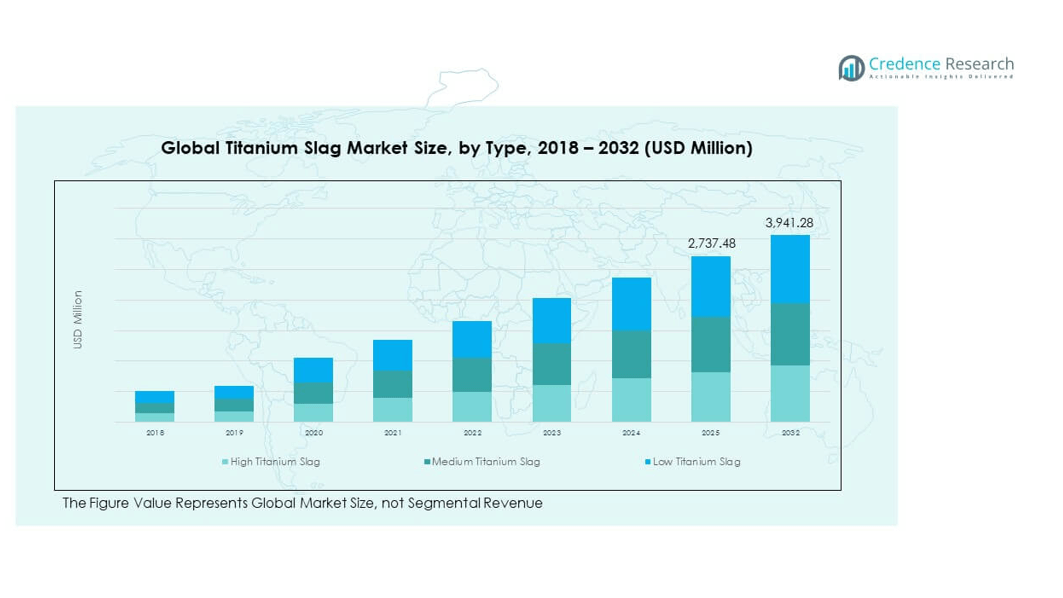
Segmentación:
Por Tipo- Escoria de Titanio Alta
- Escoria de Titanio Media
- Escoria de Titanio Baja
- Producción de Dióxido de Titanio
- Revestimiento de Electrodos de Soldadura
- Otras Aplicaciones Químicas
- Fabricación de Pigmentos
- Metales y Aleaciones
- Industria Química
- Otros
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del mercado de escoria de titanio en América del Norte se valoró en USD 531.93 millones en 2018 y se espera que alcance USD 738.37 millones en 2024, anticipándose a llegar a USD 1,158.78 millones para 2032, con un CAGR del 5.4% durante el período de pronóstico, representando casi el 29.3% de la cuota de mercado en 2024. El mercado global de escoria de titanio en América del Norte se beneficia de una fuerte capacidad de producción de pigmentos y manufactura avanzada. Estados Unidos impulsa la demanda a través de recubrimientos, plásticos y materiales de construcción. Las industrias aeroespacial y de defensa apoyan el consumo constante de escoria de grado aleación. Los productores enfatizan el control de calidad y la seguridad del suministro. Las regulaciones ambientales fomentan prácticas de fundición eficientes. Los contratos de adquisición a largo plazo estabilizan el suministro regional. Canadá contribuye a través de la disponibilidad de minerales y el procesamiento integrado. Mantiene un impulso de crecimiento constante.
Europa
El tamaño del mercado de escoria de titanio en Europa se valoró en USD 333.36 millones en 2018 y se espera que alcance USD 444.11 millones en 2024, anticipándose a llegar a USD 631.07 millones para 2032, con un CAGR del 4.1% durante el período de pronóstico, representando aproximadamente el 17.6% de la cuota de mercado en 2024. El mercado global de escoria de titanio en Europa depende de tecnología de pigmentos avanzada y estrictos estándares de calidad. Alemania y Francia lideran la demanda de las industrias de recubrimientos y química. La manufactura aeroespacial apoya aplicaciones de aleaciones especiales. Las políticas de sostenibilidad moldean las elecciones de abastecimiento y procesamiento. La dependencia de importaciones sigue siendo moderada en varios países. Los productores se centran en el cumplimiento y la trazabilidad. La modernización industrial apoya un consumo estable. Refleja características de un mercado maduro.
Asia Pacífico
El tamaño del mercado de escoria de titanio en Asia Pacífico se valoró en USD 764.49 millones en 2018 y se espera que alcance USD 1,118.31 millones en 2024, anticipándose a llegar a USD 1,856.81 millones para 2032, con un CAGR del 6.1% durante el período de pronóstico, manteniendo casi el 44.3% de la cuota de mercado en 2024. El mercado global de escoria de titanio muestra su expansión más fuerte en esta región. China domina debido a su gran capacidad de fabricación de pigmentos. Japón y Corea del Sur apoyan la demanda de los sectores automotriz y electrónico. India registra un aumento en el consumo de recubrimientos para infraestructura. Las cadenas de suministro integradas mejoran la eficiencia de costos. La actividad de exportación fortalece la influencia regional. La expansión de la capacidad sigue activa. Actúa como el motor principal de crecimiento.
América Latina
El tamaño del mercado de escoria de titanio en América Latina se valoró en USD 84.30 millones en 2018, alcanzando USD 117.35 millones en 2024 y se anticipa que llegará a USD 162.29 millones para 2032, con un CAGR del 3.7% durante el período de pronóstico, representando casi el 4.7% de la cuota de mercado en 2024. El mercado global de escoria de titanio en América Latina crece a un ritmo moderado. Brasil ancla la demanda regional a través de las industrias de pigmentos y productos químicos. Los recursos mineros apoyan la disponibilidad de materia prima. La diversificación industrial mejora el alcance de las aplicaciones. La dependencia de importaciones sigue siendo manejable. Los proyectos de infraestructura sostienen la demanda de recubrimientos. La actividad de inversión se mantiene selectiva. Ofrece un potencial estable a largo plazo.
Oriente Medio
El tamaño del mercado de escoria de titanio en Oriente Medio se valoró en USD 48.72 millones en 2018, alcanzando USD 62.61 millones en 2024 y se anticipa que llegará a USD 82.09 millones para 2032, con un CAGR del 3.0% durante el período de pronóstico, representando aproximadamente el 2.5% de la cuota de mercado en 2024. El mercado global de escoria de titanio en Oriente Medio se beneficia de la demanda de recubrimientos impulsada por la construcción. Los países del CCG lideran el consumo regional. La diversificación industrial apoya las aplicaciones químicas. La dependencia de importaciones sigue siendo alta en la mayoría de los mercados. La disponibilidad de energía apoya la viabilidad del procesamiento. La inversión en infraestructura sostiene la demanda. La penetración del mercado progresa gradualmente. Refleja dinámicas de crecimiento de nicho.
África
El tamaño del mercado de escoria de titanio en África se valoró en USD 26.13 millones en 2018, alcanzando USD 40.92 millones en 2024 y se anticipa que llegará a USD 50.24 millones para 2032, con un CAGR del 2.2% durante el período de pronóstico, manteniendo casi el 1.6% de la cuota de mercado en 2024. El mercado global de escoria de titanio en África depende de la fortaleza de los recursos minerales. Sudáfrica lidera la producción y el consumo regional. Las operaciones orientadas a la exportación moldean los patrones de demanda. La fabricación local de pigmentos sigue siendo limitada. Las brechas de infraestructura afectan la escala de procesamiento. La inversión se centra en activos mineros aguas arriba. El crecimiento industrial progresa lentamente. Tiene una importancia estratégica a largo plazo.
Análisis de Jugadores Clave:
- Tronox Limited
- Iluka Resources Limited
- Timet Group (Titanium Metals Corporation)
- Kenmare Resources Plc
- Cristal Global
- LC Minerals
- Richards Bay Minerals
- Base Titanium Ltd
- Anhui Conch Titanium Slag Co., Ltd.
Análisis Competitivo:
El mercado global de escoria de titanio presenta una estructura competitiva moderadamente consolidada. Grandes productores operan activos integrados de minería y fundición. Esta integración apoya el control de costos y la seguridad de materia prima. Los líderes se enfocan en acuerdos de suministro a largo plazo con productores de pigmentos. La consistencia en la calidad del producto sigue siendo un factor competitivo clave. Las empresas invierten en la mejora de escoria y optimización de procesos. La proximidad regional a los usuarios finales fortalece el posicionamiento en el mercado. La capacidad de exportación influye en el alcance global. Refleja la competencia basada en escala, fiabilidad y experiencia técnica.
Desarrollos Recientes:
- Tronox Limited recibió un apoyo significativo el 9 de diciembre de 2025, cuando el Banco de Exportación e Importación de los Estados Unidos (EXIM) y Export Finance Australia (EFA) anunciaron Cartas de Apoyo/Interés condicionales y no vinculantes por hasta US$600 millones en financiamiento para avanzar en la estrategia de cadena de suministro de elementos de tierras raras de Tronox. La financiación está destinada a apoyar extensiones de minas, desarrollo de infraestructura y capacidad de craqueo y lixiviación para la producción de tierras raras en Australia Occidental. Tronox ha completado un estudio de prefactibilidad y está avanzando hacia un estudio de factibilidad definitivo para una propuesta de instalación de craqueo y lixiviación para producir carbonato de tierras raras mixtas, incluyendo tanto tierras raras ligeras como pesadas. Sin embargo, el 17 de marzo de 2025, Tronox anunció una reestructuración significativa con el cierre permanente de su planta de dióxido de titanio en Botlek, Países Bajos, que tenía una capacidad anual de 90,000 toneladas métricas y empleaba aproximadamente a 240 personas. La decisión siguió a una revisión estratégica de su huella de activos impulsada por presiones competitivas de empresas chinas y desequilibrios en el suministro global.
- Kenmare Resources Plc terminó las discusiones de adquisición con un consorcio liderado por Oryx Global Partners el 19 de junio de 2025, después de que el consorcio indicara que solo procedería a precios sustancialmente por debajo de su propuesta inicial. El consorcio cesó el compromiso después de un proceso de debida diligencia exhaustivo y teniendo en cuenta sus hallazgos. Kenmare sigue centrado en sus proyectos de desarrollo, con el proyecto de mejora de la Planta de Concentración Húmeda A (WCP A) avanzando según lo planeado, aunque la puesta en marcha ha experimentado retrasos en el cuarto trimestre de 2025, particularmente en relación con problemas de gestión de lodos. Se espera que el proyecto de mejora, programado para trasladar la minería a la zona de mineral Nataka (que comprende aproximadamente el 70% de la base de recursos de Moma), asegure la producción a largo plazo por más de 20 años con una estimación de gasto de capital de $341 millones. En noviembre de 2025, Kenmare redujo su guía de producción para 2025 debido a los retrasos en la puesta en marcha de la WCP A y la instalación de una nueva draga.
Cobertura del Informe:
El informe de investigación ofrece un análisis profundo basado en tipo, aplicación, industria de usuario final y segmentos regionales. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La demanda sigue vinculada al crecimiento de la producción de pigmento de dióxido de titanio.
- La escoria de alta calidad continúa ganando preferencia en aplicaciones premium.
- Asia Pacífico mantiene su posición como el principal centro de crecimiento.
- Las cadenas de suministro integradas mejoran la resiliencia operativa.
- Las actualizaciones tecnológicas mejoran la pureza de la escoria y la eficiencia de recuperación.
- El cumplimiento ambiental da forma a las opciones de procesamiento.
- Los contratos a largo plazo estabilizan las estrategias de adquisición.
- La demanda de aleaciones aeroespaciales apoya grados especiales.
- La expansión de capacidad regional reduce la dependencia logística.
- Las asociaciones estratégicas fortalecen la presencia en el mercado global.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de escoria de titanio?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de escoria de titanio entre 2025 y 2032?
¿Qué factores están impulsando el crecimiento del mercado de escoria de titanio?
¿Qué regiones dominan el mercado de escoria de titanio?
¿Cómo está respondiendo el mercado de escoria de titanio a las regulaciones ambientales?
¿Qué industrias contribuyen más al consumo de escoria de titanio?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Escoria de Titanio Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Escoria de Titanio Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,521.67 million → 2032: USD 3,941.28 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Escoria de Titanio Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Escoria de Titanio Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Escoria de Titanio Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Escoria de Titanio Market Drivers
- 3.3 Mercado de Escoria de Titanio Market Restraints & Challenges
- 3.4 Mercado de Escoria de Titanio Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Escoria de Titanio Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Escoria de Titanio Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Escoria de Titanio category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Escoria de Titanio Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Escoria de Titanio Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Escoria de Titanio market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Escoria de Titanio Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Escoria de Titanio Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Escoria de Titanio Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Escoria de Titanio (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Escoria de Titanio Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Escoria de Titanio Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Escoria de Titanio Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Escoria de Titanio Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Escoria de Titanio Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Escoria de Titanio Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Escoria de Titanio Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Escoria de Titanio Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Escoria de Titanio Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
