
Visión General del Mercado:
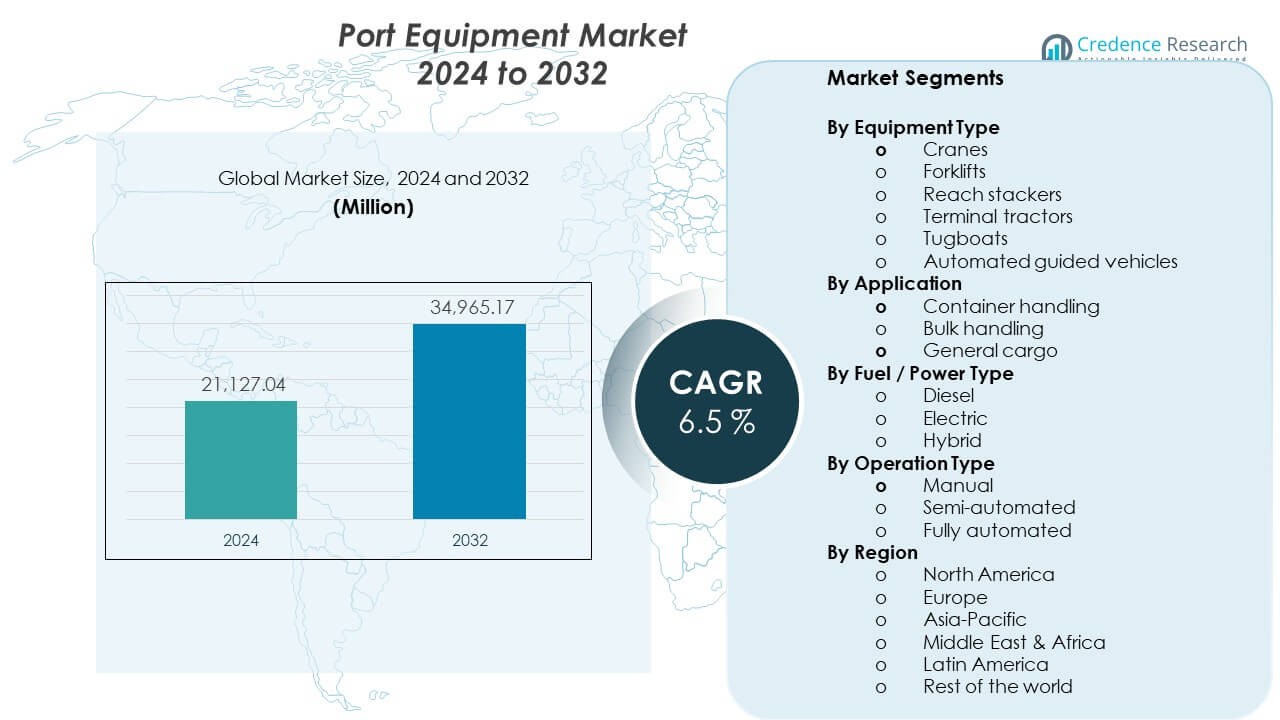
El mercado de equipos portuarios se proyecta que crecerá de USD 21,127.04 millones en 2024 a USD 34,965.17 millones para 2032. Se espera que el mercado registre un CAGR del 6.5% de 2024 a 2032.| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Equipos Portuarios 2024 | USD 21,127.04 Millones |
| Mercado de Equipos Portuarios, CAGR | 6.5% |
| Tamaño del Mercado de Equipos Portuarios 2032 | USD 34,965.17 Millones |
Perspectivas del Mercado:
- El mercado se situó en USD 21,127.04 millones en 2024 y alcanzará USD 34,965.17 millones para 2032, registrando un CAGR del 6.5%.
- Asia-Pacífico lidera con aproximadamente el 45% de participación debido a los grandes puertos y volumen de comercio, seguido por Europa con un 25% por el enfoque en la modernización y América del Norte con un 18% por las actualizaciones de terminales.
- Medio Oriente y África es la región de más rápido crecimiento con casi un 8% de participación, impulsada por nuevos centros portuarios, corredores logísticos e inversión público-privada.
- Por aplicación, el manejo de contenedores tiene casi un 60% de participación debido a las altas necesidades de rendimiento, mientras que el manejo a granel representa alrededor del 25% con el apoyo al comercio de commodities.
- Por tipo de equipo, las grúas representan aproximadamente el 40% de participación por la demanda de levantamiento pesado, mientras que el equipo de patio y los vehículos contribuyen juntos casi un 45% de las operaciones diarias de terminales.
Impulsores del Mercado:
Expansión del Comercio Global y Capacidad de Rendimiento de Contenedores El aumento de los volúmenes de comercio marítimo impulsa a los puertos a expandir su capacidad de manejo. El mercado de equipos portuarios se beneficia de mayores flujos de carga en contenedores. Las autoridades portuarias invierten en grúas y equipos de patio para reducir la congestión. Las embarcaciones más grandes demandan mayor capacidad de elevación y mayor alcance. Los operadores de terminales buscan una rotación de barcos más rápida y productividad en el atraque. Las actualizaciones de equipos apoyan las operaciones portuarias las 24 horas. Los planes logísticos nacionales apoyan grandes proyectos de infraestructura portuaria. Estos factores fortalecen la demanda constante de equipos en los principales puertos.- Por ejemplo, ZPMC ha entregado grúas de muelle con un alcance de más de 24 filas y capacidades de elevación superiores a 65 toneladas, apoyando a los buques portacontenedores ultra grandes en los principales puertos asiáticos.
- Por ejemplo, Konecranes informa que sus modernas grúas pórtico sobre neumáticos logran tasas de disponibilidad superiores al 98%, ayudando a los puertos a mejorar el tiempo de actividad durante los programas de renovación de flotas.
Tendencias del Mercado:
Transición Hacia Operaciones de Terminales Automatizadas y Semi-Automatizadas La adopción de la automatización aumenta en puertos grandes y medianos. El mercado de equipos portuarios refleja este cambio estructural operativo. Las grúas automatizadas mejoran la precisión y la consistencia de los ciclos. La operación remota mejora la seguridad y el control de los trabajadores. La coordinación impulsada por software mejora el flujo de tráfico en el patio. Los operadores de terminales valoran los niveles de rendimiento predecibles. La adopción de la automatización se extiende más allá de los mega puertos. Esta tendencia remodela las especificaciones de los equipos y las prioridades de diseño.- Por ejemplo, el sistema de tractores terminales AutoStrad™ de Kalmar ha demostrado una operación continua sin tripulación que supera las 20 horas por día en terminales de contenedores automatizadas, mejorando la consistencia de la productividad en el patio.
- Por ejemplo, las grúas móviles portuarias eléctricas de Liebherr operan con cero emisiones locales y ofrecen velocidades de elevación superiores a 120 m/min, apoyando tanto la sostenibilidad como las necesidades de alto rendimiento.
Análisis de Desafíos del Mercado:
Alta Inversión de Capital y Largos Ciclos de Recuperación de Equipos El equipo portuario requiere un importante desembolso de capital inicial. El mercado de equipos portuarios enfrenta presión presupuestaria por parte de los compradores. Los largos períodos de recuperación retrasan las decisiones de compra. Los puertos públicos dependen de aprobaciones de financiamiento gubernamental. Los operadores privados equilibran los retornos con los costos de financiamiento. Las desaceleraciones económicas afectan los planes de asignación de capital. El riesgo cambiario impacta los precios de equipos importados. Las barreras de costo limitan la adopción en puertos más pequeños. Requisitos de Mantenimiento Complejos y Brechas en la Fuerza Laboral Calificada El equipo avanzado requiere soporte técnico especializado. El mercado de equipos portuarios encuentra brechas en la capacidad de servicio. Los puertos luchan por reclutar técnicos capacitados. Los retrasos en el mantenimiento aumentan el riesgo operativo. La disponibilidad de repuestos afecta el rendimiento del tiempo de actividad. Los programas de capacitación requieren tiempo e inversión. La complejidad del equipo aumenta la dependencia del servicio. Estos factores desafían el funcionamiento fluido del equipo.Oportunidades del Mercado:
Expansión de Puertos en Corredores Comerciales Emergentes y Nuevas Terminales Las economías emergentes invierten fuertemente en capacidad portuaria. El mercado de equipos portuarios se beneficia de proyectos de nueva construcción. Las nuevas terminales requieren una instalación completa de equipos. El desarrollo de corredores comerciales apoya la demanda sostenida. Las asociaciones público-privadas financian grandes proyectos portuarios. Las ubicaciones estratégicas atraen inversión logística. Los puertos en etapas tempranas adoptan estándares modernos de equipos. Los proyectos de expansión abren oportunidades de suministro a largo plazo. Actualizaciones Tecnológicas Enfocadas en Seguridad y Resiliencia Operativa Los puertos priorizan mejoras en seguridad y resiliencia. El mercado de equipos portuarios se beneficia de este enfoque. Los sistemas de control avanzados reducen el riesgo de accidentes. Los sistemas redundantes mejoran la fiabilidad del equipo. Los diseños resistentes al clima apoyan entornos hostiles. Los estándares de seguridad influyen en las políticas de adquisición. El equipo resistente apoya operaciones ininterrumpidas. Esta oportunidad impulsa la demanda de equipos premium.Análisis de Segmentación del Mercado:
Por Tipo de Equipo Las grúas tienen un papel central debido a las necesidades de elevación pesada y alcance de embarcaciones. Las carretillas elevadoras apoyan el movimiento flexible de carga dentro de las terminales. Los apiladores de alcance permiten un rápido apilamiento de contenedores en espacios limitados. Los tractores terminales mejoran la eficiencia del transporte en el patio. Los remolcadores asisten en la maniobra de embarcaciones y seguridad portuaria. Los vehículos guiados automatizados apoyan el flujo preciso y controlado en el patio.- Por ejemplo, los apiladores de alcance de SANY están clasificados para levantar contenedores de 45 toneladas a un apilamiento de cinco alturas, apoyando patios de contenedores de alta densidad que manejan volúmenes de carga mixta.
Segmentación:
Por Tipo de Equipo- Grúas
- Carretillas elevadoras
- Apiladores de alcance
- Tractores terminales
- Remolcadores
- Vehículos guiados automatizados
- Manejo de contenedores
- Manejo a granel
- Carga general
- Diésel
- Eléctrico
- Híbrido
- Manual
- Semi-automatizado
- Totalmente automatizado
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente & África
- Países del CCG
- Sudáfrica
- Resto de Medio Oriente y África
Análisis Regional:
Desempeño del Mercado en Asia-Pacífico y Europa Asia-Pacífico posee la mayor participación del mercado global con casi el 45%. El mercado de equipos portuarios se beneficia de grandes volúmenes de contenedores en China. Japón y Corea del Sur apoyan la demanda a través de sistemas de terminales avanzados. El sudeste asiático expande la capacidad portuaria para apoyar el crecimiento de las exportaciones. Europa representa alrededor del 25% de la participación total del mercado. Alemania, los Países Bajos y España lideran debido a la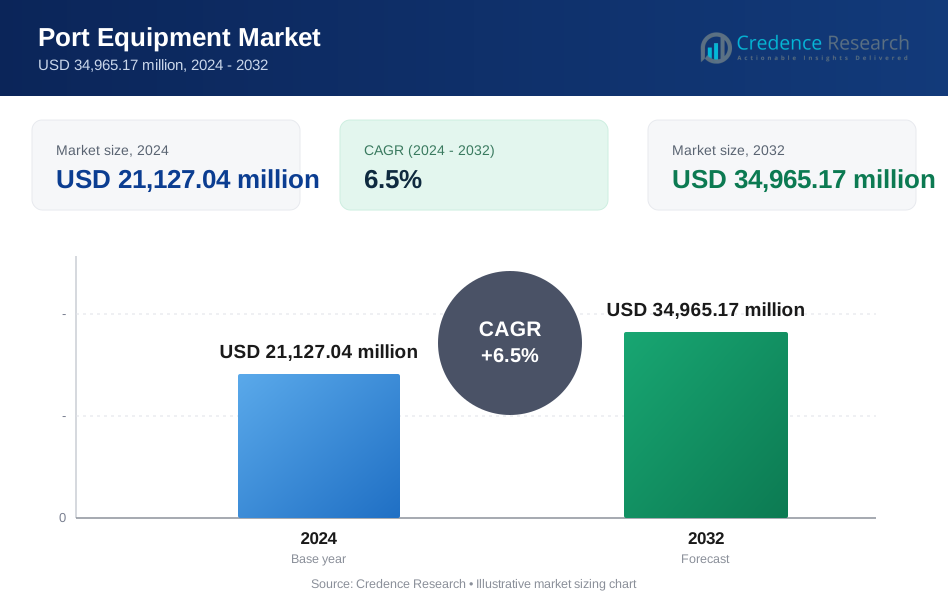
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de equipos portuarios y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de equipos portuarios entre 2025 y 2032?
¿Qué segmento del mercado de equipos portuarios tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de equipos portuarios?
¿Quiénes son las empresas líderes en el mercado de equipos portuarios?
¿Qué región comandó la mayor parte del mercado de equipos portuarios en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Equipos Portuarios Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Equipos Portuarios Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 21,127.04 million → 2032: USD 34,965.17 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Equipos Portuarios Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Equipos Portuarios Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Equipos Portuarios Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Equipos Portuarios Market Drivers
- 3.3 Mercado de Equipos Portuarios Market Restraints & Challenges
- 3.4 Mercado de Equipos Portuarios Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Equipos Portuarios Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Equipos Portuarios Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Equipos Portuarios category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Equipos Portuarios Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Equipos Portuarios Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Equipos Portuarios market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Equipos Portuarios Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Equipos Portuarios Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Equipos Portuarios Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Equipos Portuarios (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Equipos Portuarios Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Equipos Portuarios Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Equipos Portuarios Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Equipos Portuarios Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Equipos Portuarios Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Equipos Portuarios Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Equipos Portuarios Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Equipos Portuarios Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Equipos Portuarios Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
