
Descripción General del Mercado de Equipos para Granjas Ganaderas:
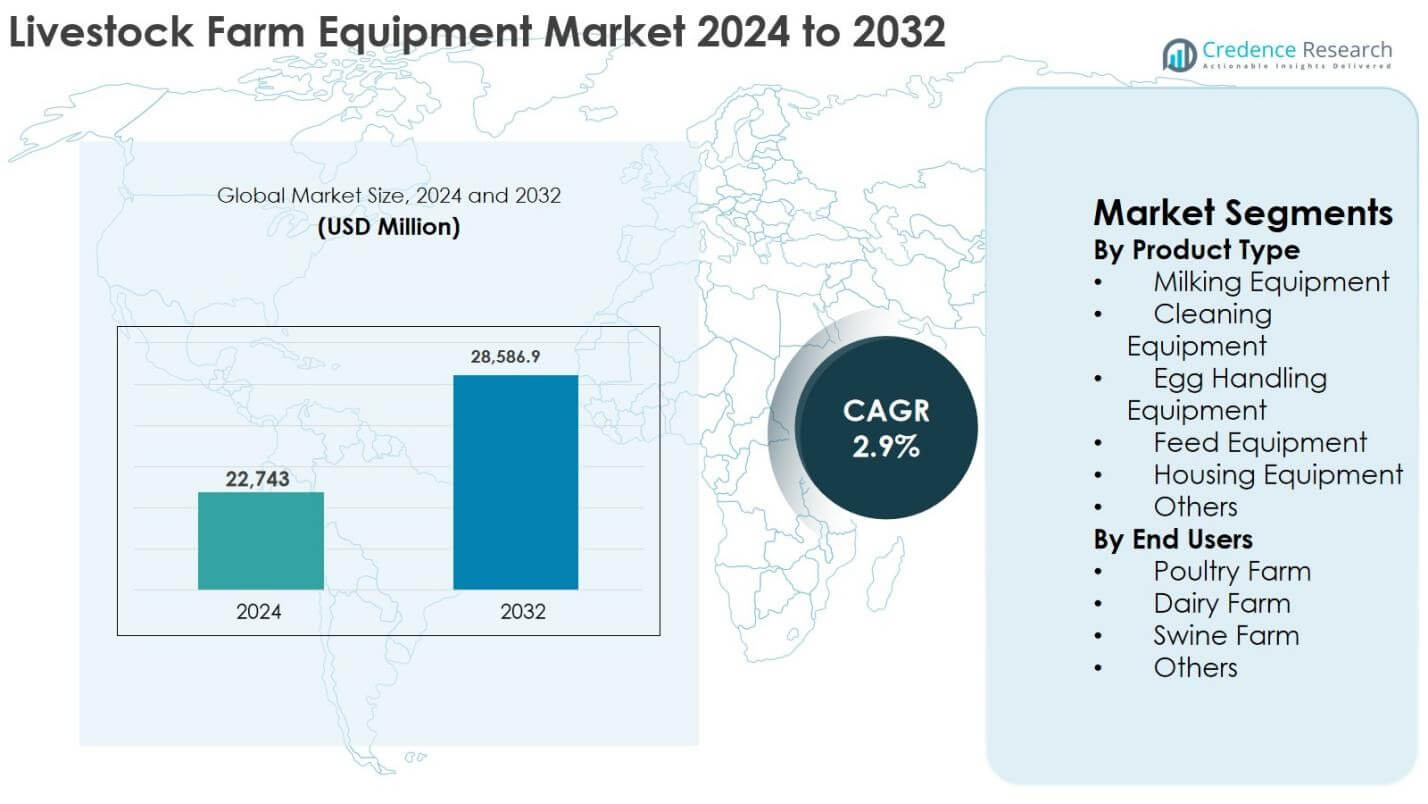
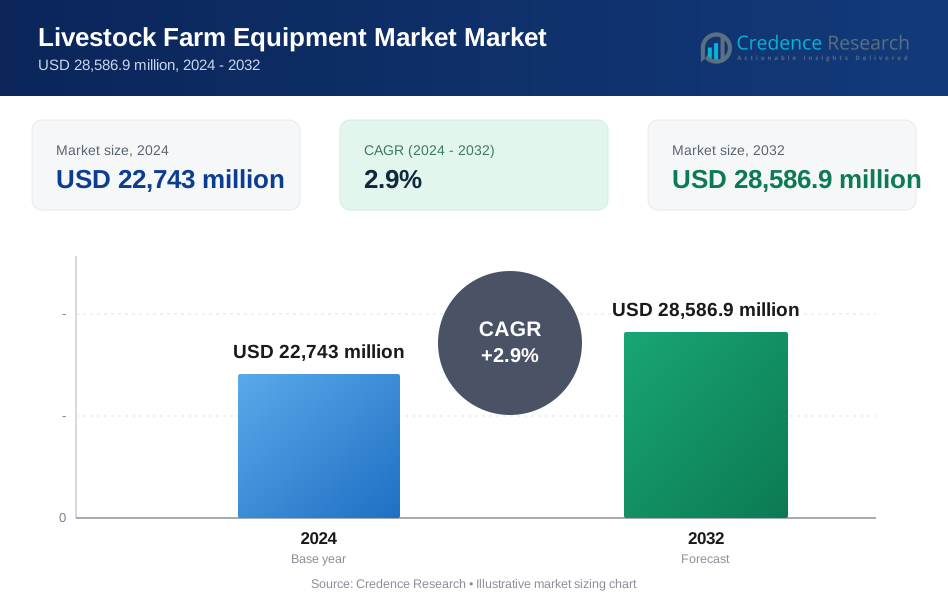
El tamaño del mercado de equipos para granjas ganaderas se valoró en USD 22,743 millones en 2024 y se anticipa que alcance los USD 28,586.9 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 2.9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Equipos para Granjas Ganaderas 2024 | USD 22,743 millones |
| Mercado de Equipos para Granjas Ganaderas, CAGR | 2.9% |
| Tamaño del Mercado de Equipos para Granjas Ganaderas 2032 | USD 28,586.9 millones |
Perspectivas del Mercado de Equipos para Granjas Ganaderas
- El crecimiento del mercado está impulsado por la creciente demanda de leche, carne y huevos, la expansión de las granjas comerciales de lácteos y aves de corral, y la creciente adopción de sistemas automatizados de ordeño, alimentación y alojamiento para mejorar la productividad y reducir la dependencia laboral.
- La automatización, la alimentación de precisión y los sistemas inteligentes de monitoreo de ganado son tendencias clave, con el equipo de ordeño dominando el segmento de productos con una participación del 34.6%, respaldado por la creciente inversión en soluciones agrícolas robóticas y basadas en datos.
- La competencia sigue siendo fuerte con jugadores como DeLaval, GEA Group AG, Lely Holding S.A.R.L., AGCO Corporation y Marel HF enfocándose en la innovación, la automatización y soluciones integradas de gestión ganadera.
- América del Norte lideró el mercado con una participación del 32.8% en 2024, seguida por Europa con un 28.4% impulsada por regulaciones de bienestar animal, mientras que Asia Pacífico tuvo una participación del 24.6% respaldada por la rápida comercialización de granjas e iniciativas gubernamentales de mecanización.
Análisis de Segmentación del Mercado de Equipos para Granjas Ganaderas:
Por Tipo de Producto
En el mercado de equipos para granjas ganaderas, el equipo de ordeño emergió como el tipo de producto dominante, representando el 34.6% de la cuota de mercado en 2024, impulsado por el aumento del consumo de lácteos, la expansión del tamaño del rebaño y la creciente adopción de sistemas de ordeño automatizados para mejorar la productividad y la salud animal. Los robots de ordeño avanzados, la limpieza automatizada de pezones y las soluciones de monitoreo de leche apoyan la eficiencia laboral y la optimización del rendimiento. El equipo de alimentación siguió con una participación del 26.8%, respaldado por la demanda de alimentación de precisión, mientras que los equipos de alojamiento y limpieza ganaron tracción debido a estándares de higiene más estrictos y regulaciones de bienestar animal en granjas comerciales a gran escala.
- Por ejemplo, el sistema de ordeño voluntario VMS V300 de DeLaval está documentado para lograr hasta alrededor de 3,000–3,500 kg de leche por día por robot en instalaciones típicas, ayudando a las grandes lecherías a reducir la mano de obra manual de ordeño.
Por Usuarios Finales
Las granjas lecheras representaron el segmento dominante de usuarios finales en el mercado de Equipos para Granjas Ganaderas, capturando un 41.9% de la cuota de mercado en 2024, impulsadas por inversiones continuas en automatización, gestión de rebaños y mejora de la calidad de la leche. La creciente demanda de soluciones eficientes para ordeño, alimentación y alojamiento respalda una fuerte adopción de equipos en este segmento. Las granjas avícolas representaron un 29.4% de la cuota, respaldadas por el aumento de la producción mundial de carne de ave y huevos, mientras que las granjas porcinas experimentaron un crecimiento constante debido al aumento de la mecanización destinada a mejorar la eficiencia de conversión de alimento, la bioseguridad y las prácticas de gestión de residuos.
- Por ejemplo, el sistema de ordeño robótico Astronaut A5 de Lely se despliega ampliamente en grandes lecherías y está diseñado para permitir el ordeño impulsado por las vacas con datos detallados de rendimiento, conductividad y actividad por vaca.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Productos Ganaderos y Expansión de Granjas
El mercado de Equipos para Granjas Ganaderas está impulsado principalmente por el aumento de la demanda global de leche, carne y huevos, respaldada por el crecimiento poblacional, la urbanización y los cambios en las preferencias dietéticas hacia alimentos ricos en proteínas. Las granjas ganaderas comerciales están expandiendo el tamaño de sus rebaños y capacidades de producción para satisfacer esta demanda, lo que incrementa la necesidad de equipos eficientes para ordeño, alimentación, alojamiento y limpieza. Las granjas lecheras, en particular, están invirtiendo en sistemas avanzados de ordeño y gestión de rebaños para mejorar la consistencia del rendimiento y la salud animal. Las granjas avícolas y porcinas también están ampliando sus operaciones, impulsando la adopción de soluciones automatizadas de alimentación y alojamiento. La expansión de las granjas fomenta el reemplazo de prácticas manuales por equipos mecanizados, mejorando la productividad, reduciendo pérdidas y permitiendo operaciones ganaderas sostenibles a gran escala en todas las regiones.
- Por ejemplo, las plataformas DairyNet de GEA y DelPro de DeLaval integran datos de sensores de ordeño, alimentación y actividad para apoyar decisiones basadas en datos sobre salud, reproducción y rendimiento.
Creciente Adopción de la Automatización y Agricultura de Precisión
La automatización y la agricultura de precisión son los principales impulsores del crecimiento en el mercado de Equipos para Granjas Ganaderas, ya que los agricultores buscan reducir la dependencia de la mano de obra y mejorar la eficiencia operativa. La creciente escasez de mano de obra y los costos salariales impulsan a las granjas hacia sistemas de ordeño automatizados, equipos de alimentación de precisión y herramientas de monitoreo basadas en sensores. Estas tecnologías permiten el seguimiento en tiempo real de la salud animal, la ingesta de alimento y el rendimiento de producción, permitiendo decisiones basadas en datos y la detección temprana de enfermedades. Los sistemas de precisión optimizan la utilización del alimento, reducen el desperdicio y mejoran la calidad del rendimiento, mejorando la rentabilidad general de la granja. La automatización también asegura operaciones consistentes y minimiza el error humano, haciéndola cada vez más esencial para las granjas lecheras, avícolas y porcinas que buscan mayor eficiencia, mejor bienestar animal y sostenibilidad operativa a largo plazo.
- Por ejemplo, los sistemas automatizados de alimentación y control climático de Big Dutchman para aves de corral y cerdos monitorean la ingesta de alimento y las condiciones del establo para optimizar la utilización del alimento, reducir el desperdicio y mejorar el rendimiento del crecimiento.
Políticas gubernamentales de apoyo e iniciativas de modernización agrícola
Las iniciativas gubernamentales apoyan significativamente el crecimiento del mercado de equipos para granjas ganaderas a través de subsidios, subvenciones y programas de financiamiento a bajo interés destinados a modernizar la agricultura. Muchos países promueven la mecanización para mejorar la seguridad alimentaria, aumentar la productividad ganadera e incrementar los ingresos rurales. Las regulaciones que enfatizan el bienestar animal, los estándares de higiene y la bioseguridad fomentan aún más que las granjas actualicen su equipo. Las políticas que apoyan la gestión eficiente de residuos, la vivienda energéticamente eficiente y las prácticas agrícolas sostenibles también aumentan la demanda de equipos ganaderos modernos. Estas iniciativas reducen las barreras financieras para los agricultores, particularmente los pequeños y medianos operadores, y aceleran la adopción de tecnologías avanzadas. Los programas de modernización respaldados por el gobierno juegan un papel crucial en impulsar la penetración de equipos en regiones en desarrollo y desarrolladas.
Tendencias y oportunidades clave
Integración de equipos agrícolas inteligentes y conectados
El mercado de equipos para granjas ganaderas está presenciando una fuerte tendencia hacia equipos inteligentes y conectados integrados con sensores IoT, software de automatización y plataformas de análisis de datos. Estos sistemas permiten la monitorización continua de la salud del ganado, la producción de leche, el consumo de alimento y las condiciones ambientales. Los equipos inteligentes mejoran la visibilidad de la granja, apoyan el mantenimiento predictivo y reducen el tiempo de inactividad operativo. Los conocimientos de datos en tiempo real ayudan a los agricultores a optimizar la utilización de recursos, mejorar la productividad y mejorar el bienestar animal. Esta tendencia crea oportunidades para que los fabricantes ofrezcan soluciones digitales de valor añadido y para asociaciones entre proveedores de equipos y empresas de tecnología. Se espera que la adopción de sistemas conectados crezca a medida que las granjas prioricen cada vez más la eficiencia, la trazabilidad y la gestión basada en datos.
- Por ejemplo, Lely Horizon conecta robots de ordeño Astronaut, sistemas de alimentación y sensores en una plataforma basada en la nube que ofrece asesoramiento basado en datos sobre alimentación, reproducción y gestión del rebaño.
Aumento de la demanda en economías emergentes
Las economías emergentes presentan oportunidades de crecimiento significativas para el mercado de equipos para granjas ganaderas debido a la rápida comercialización de la agricultura y al aumento del consumo de productos de origen animal. El aumento de los ingresos disponibles, la expansión de las poblaciones de clase media y el apoyo gubernamental a la mecanización agrícola impulsan la demanda de equipos ganaderos modernos. Los agricultores en estas regiones buscan cada vez más soluciones rentables, modulares y escalables adecuadas para operaciones pequeñas y medianas. Las inversiones en la agricultura organizada de productos lácteos, aves de corral y cerdos apoyan aún más la adopción de equipos. Los fabricantes pueden capitalizar estas oportunidades a través de la fabricación localizada, ofertas de productos asequibles y sólidas redes de distribución regionales, lo que permite una mayor penetración en el mercado en Asia Pacífico, América Latina y África.
- Por ejemplo, los grandes sectores comerciales de lácteos y avicultura de Brasil, respaldados por líneas de crédito nacionales para maquinaria agrícola, han estado mejorando constantemente hacia sistemas más automatizados de ordeño, alimentación y control climático.
Desafíos Clave
Altos Costos de Inversión Inicial y Mantenimiento
La alta inversión inicial y los costos de mantenimiento continuo siguen siendo un desafío importante en el mercado de Equipos para Granjas Ganaderas. Los sistemas avanzados como el ordeño automatizado, la alimentación de precisión y el equipo de monitoreo inteligente requieren un gasto de capital significativo, lo que limita la adopción entre las granjas pequeñas y medianas. Los largos períodos de recuperación y los retornos inciertos desalientan aún más la inversión en regiones sensibles a los costos. El mantenimiento, reparación y reemplazo de componentes aumentan los gastos operativos, incrementando los costos totales de propiedad. En algunos mercados, la dependencia de equipos importados eleva los precios debido a aranceles y costos logísticos. Estas restricciones financieras crean brechas de adopción entre las grandes granjas comerciales y los operadores más pequeños, ralentizando el crecimiento general del mercado.
Limitada Experiencia Técnica y Restricciones de Infraestructura
La disponibilidad limitada de mano de obra calificada y la infraestructura rural inadecuada plantean desafíos al mercado de Equipos para Granjas Ganaderas. Los equipos avanzados requieren operadores capacitados, servicio regular, electricidad confiable y conectividad, que a menudo faltan en áreas agrícolas remotas. Los agricultores pueden tener dificultades para utilizar completamente los sistemas automatizados debido al conocimiento técnico insuficiente, lo que lleva a un rendimiento inferior del equipo. El acceso limitado al servicio postventa y a las piezas de repuesto afecta aún más la confiabilidad del equipo. La mala conectividad digital también restringe la adopción de soluciones inteligentes y conectadas. Superar estos desafíos requiere inversión en capacitación de agricultores, redes de servicio e infraestructura rural para asegurar el uso efectivo y sostenible de equipos ganaderos modernos.
Análisis Regional
América del Norte
América del Norte representó el 32.8% de la cuota de mercado de Equipos para Granjas Ganaderas en 2024, impulsada por altos niveles de mecanización, granjas comerciales a gran escala y fuerte adopción de sistemas automatizados de ordeño y alimentación. Estados Unidos domina la demanda regional debido a las prácticas avanzadas de ganadería lechera y avícola, el aumento de los costos laborales y el uso generalizado de tecnologías de precisión para el ganado. Los agricultores invierten cada vez más en equipos inteligentes para mejorar la productividad, el bienestar animal y la eficiencia operativa. Los programas gubernamentales de apoyo, la fuerte disponibilidad de financiamiento y la presencia de fabricantes líderes de equipos respaldan aún más el reemplazo constante de equipos y las actualizaciones tecnológicas en toda la región.
Europa Europa mantuvo el 28.4% de la cuota de mercado en el mercado de Equipos para Granjas Ganaderas en 2024, respaldada por estrictas regulaciones de bienestar animal, fuerte producción lechera y énfasis en prácticas agrícolas sostenibles. Países como Alemania, Francia y los Países Bajos lideran la adopción de sistemas automatizados de ordeño, alojamiento y gestión de residuos. El creciente enfoque en el cumplimiento ambiental y la infraestructura agrícola eficiente en energía impulsa la modernización de equipos. Los incentivos gubernamentales para la agricultura sostenible y la agricultura de precisión aumentan aún más la demanda. La alta penetración tecnológica y el reemplazo de equipos envejecidos sostienen un crecimiento constante del mercado en toda Europa Occidental y del Norte.
Asia Pacífico Asia Pacífico representó el 24.6% de la cuota de mercado en 2024 y es la región de más rápido crecimiento en el mercado de equipos para granjas de ganado. El rápido crecimiento de la población, el aumento del consumo de proteínas y la creciente comercialización de la ganadería impulsan la demanda de equipos. China, India y los países del sudeste asiático están invirtiendo en infraestructura lechera y avícola para mejorar la productividad y la seguridad alimentaria. Las iniciativas gubernamentales que promueven la mecanización y modernización de las granjas apoyan la adopción. La demanda de soluciones de equipos rentables y escalables es fuerte entre las granjas pequeñas y medianas, acelerando la expansión del mercado regional.
América Latina América Latina capturó el 8.1% de la cuota de mercado del mercado de equipos para granjas de ganado en 2024, impulsada por la expansión de las industrias lechera y avícola en países como Brasil y Argentina. El crecimiento en las exportaciones de carne y leche fomenta la inversión en equipos modernos de alimentación, alojamiento y ordeño. El tamaño grande de las granjas apoya la mecanización gradual, mientras que la mejora en el acceso a financiamiento facilita la adopción de equipos. Sin embargo, la sensibilidad al precio y la penetración desigual de la tecnología limitan el crecimiento rápido. Se espera que el creciente enfoque en la mejora de la productividad y la bioseguridad apoye una demanda constante de equipos en toda la región.
Medio Oriente y África La región de Medio Oriente y África representó el 6.1% de la cuota de mercado en 2024, respaldada por el aumento de inversiones en seguridad alimentaria y modernización de la ganadería. Los países del Golfo se centran en la ganadería lechera y avícola avanzada utilizando sistemas automatizados de alimentación y alojamiento con control climático. En África, la mecanización gradual impulsada por programas de desarrollo agrícola respaldados por el gobierno apoya la adopción de equipos. La demanda sigue concentrada en granjas organizadas y comerciales, mientras que las operaciones a pequeña escala muestran una adopción más lenta debido a las restricciones de costos. Se espera que la mejora de la infraestructura y el apoyo político impulsen un crecimiento moderado a largo plazo.
Segmentaciones del Mercado de Equipos para Granjas de Ganado:
Por Tipo de Producto
- Equipo de Ordeño
- Equipo de Limpieza
- Equipo de Manejo de Huevos
- Equipo de Alimentación
- Equipo de Alojamiento
- Otros
Por Usuarios Finales
- Granja Avícola
- Granja Lechera
- Granja Porcina
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de Equipos para Granjas de Ganado se caracteriza por la presencia de fabricantes globales bien establecidos junto con actores regionales especializados, centrados en la automatización, la agricultura de precisión y soluciones integradas de gestión ganadera. Empresas líderes como DeLaval, GEA Group AG y Lely Holding S.A.R.L. dominan el mercado a través de sistemas avanzados de ordeño, alimentación y alojamiento que mejoran la productividad y el bienestar animal. AGCO Corporation y Marel HF fortalecen la competencia integrando tecnologías digitales y soluciones basadas en datos. Otros actores notables, incluidos Afimilk Ltd, Trioliet B.V., Fancom B.V., FarmTek y Pearson International LLC, se centran en equipos de nicho, monitoreo inteligente y soluciones rentables. La innovación continua de productos, las asociaciones estratégicas y la expansión geográfica siguen siendo estrategias clave que moldean la competencia.
Análisis de Jugadores Clave
- Marel HF
- DeLaval
- Fancom B.V.
- Pearson International LLC
- Afimilk Ltd
- Agco Corporation
- FarmTek
- Trioliet B.V.
- GEA Group AG
- Lely Holding S.A.R.L.
Desarrollos Recientes
- En noviembre de 2025, Animal Health International adquirió Redbook Software, una plataforma operativa financiera basada en la nube para corrales de engorde, para mejorar sus ofertas de software y gestión de ganado.
- En junio de 2025, Halter recaudó $100 millones en financiamiento de Serie D liderado por BOND para expandir su sistema de gestión de ganado digital y cercado virtual para ranchos de ganado, valorando la empresa en alrededor de $1 mil millones.
- En 2025, Farmers Business Network amplió su línea de productos para ganado, incluyendo alimentos Ridley, suministros para cercas y productos equinos, mientras aseguraba nuevos fondos para extender su plataforma agrícola impulsada por IA.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Aplicación, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La adopción de automatización y robótica continuará aumentando en granjas de lácteos, aves de corral y cerdos para abordar la escasez de mano de obra y mejorar la productividad.
- Los sistemas de alimentación de precisión y gestión de rebaños ganarán mayor aceptación para optimizar la eficiencia alimentaria y mejorar los resultados de salud animal.
- La integración de equipos inteligentes y conectados se expandirá, permitiendo el monitoreo en tiempo real y decisiones de gestión agrícola basadas en datos.
- La demanda de equipos agrícolas energéticamente eficientes y ambientalmente sostenibles aumentará en respuesta a regulaciones más estrictas.
- La expansión de granjas comerciales de ganado apoyará el reemplazo y la actualización constante de los equipos existentes.
- Las economías emergentes presenciarán una mayor adopción de equipos debido a iniciativas de modernización agrícola y al aumento del consumo de proteínas.
- Los fabricantes se centrarán en diseños de equipos modulares y escalables para abordar diversos tamaños de granjas.
- Las asociaciones estratégicas y colaboraciones tecnológicas fortalecerán la innovación de productos y el alcance del mercado.
- El servicio postventa, la capacitación y el soporte digital se convertirán en diferenciadores clave entre los proveedores de equipos.
- La inversión en equipos enfocados en el bienestar animal aumentará para satisfacer las expectativas regulatorias y del consumidor en evolución.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de equipos para granjas de ganado y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de equipos para granjas ganaderas entre 2024 y 2032?
¿Qué segmento del mercado de equipos para granjas de ganado tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de equipos para granjas de ganado?
¿Quiénes son las empresas líderes en el mercado de equipos para granjas ganaderas?
¿Qué región tuvo la mayor participación en el mercado de Equipos para Granjas Ganaderas en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Equipos para Granjas de Ganado Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Equipos para Granjas de Ganado Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 22,743 million → 2032: USD 28,586.9 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Equipos para Granjas de Ganado Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Equipos para Granjas de Ganado Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Equipos para Granjas de Ganado Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Equipos para Granjas de Ganado Market Drivers
- 3.3 Mercado de Equipos para Granjas de Ganado Market Restraints & Challenges
- 3.4 Mercado de Equipos para Granjas de Ganado Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Equipos para Granjas de Ganado Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Equipos para Granjas de Ganado Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Equipos para Granjas de Ganado category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Equipos para Granjas de Ganado Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Equipos para Granjas de Ganado Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Equipos para Granjas de Ganado market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Equipos para Granjas de Ganado Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Equipos para Granjas de Ganado Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Equipos para Granjas de Ganado Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Equipos para Granjas de Ganado (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Equipos para Granjas de Ganado Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Equipos para Granjas de Ganado Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Equipos para Granjas de Ganado Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Equipos para Granjas de Ganado Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Equipos para Granjas de Ganado Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Equipos para Granjas de Ganado Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Equipos para Granjas de Ganado Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Equipos para Granjas de Ganado Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Equipos para Granjas de Ganado Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
