
Visión General del Mercado
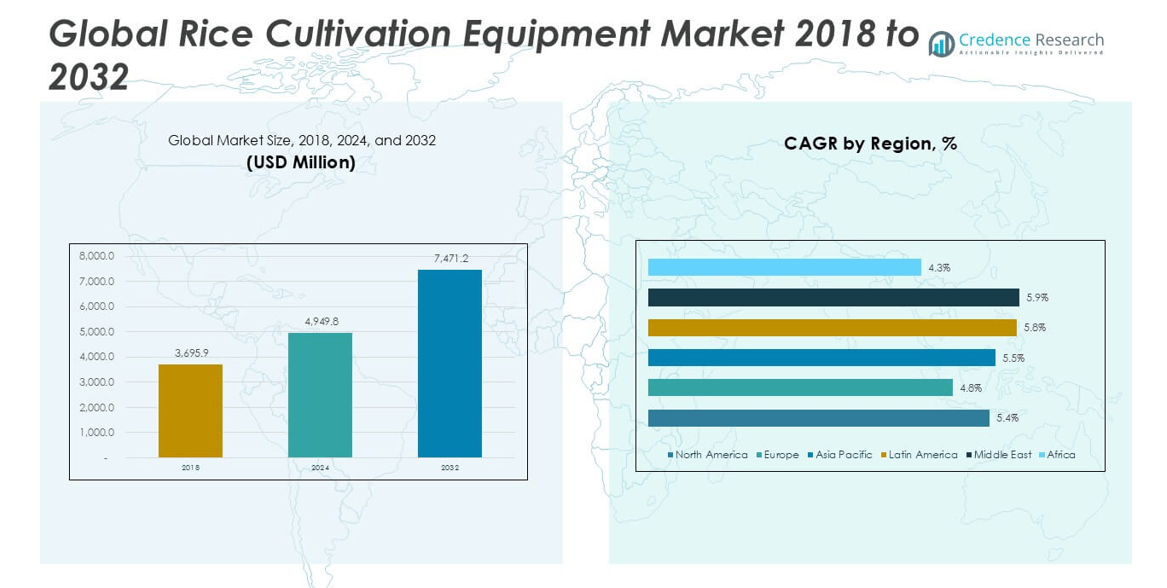
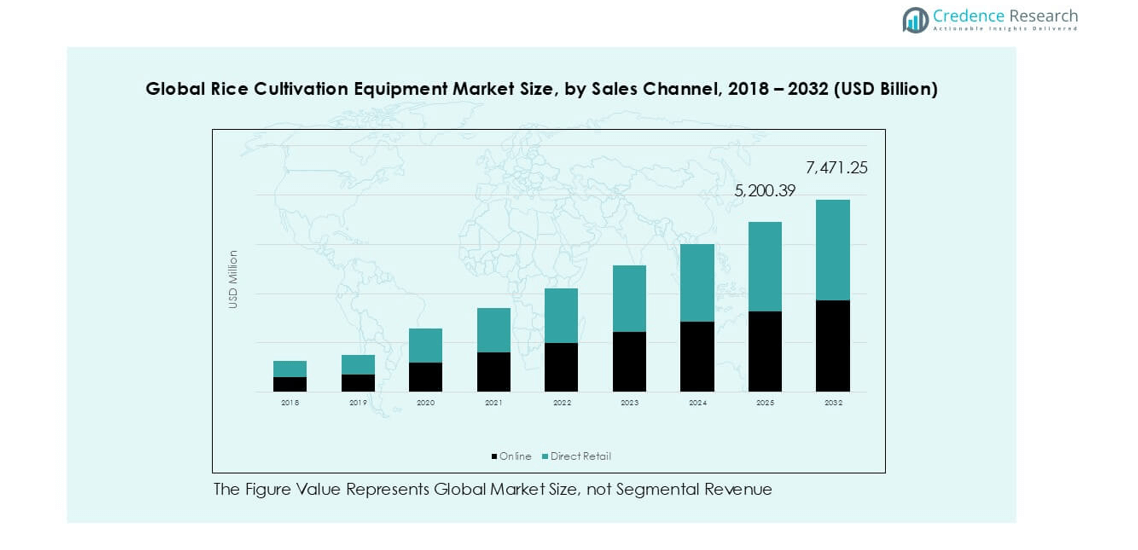
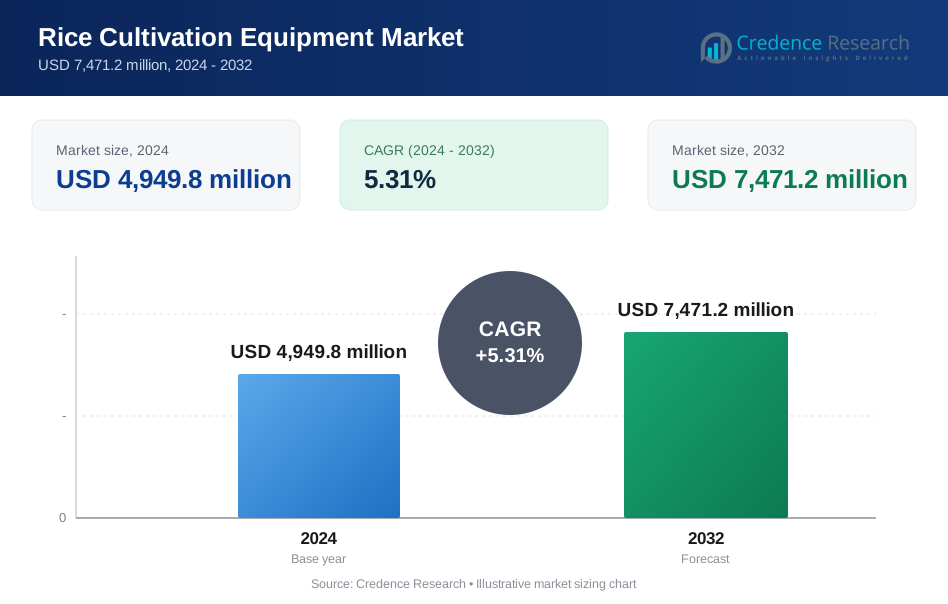
El tamaño del mercado global de equipos de cultivo de arroz se valoró en USD 3,695.9 millones en 2018, alcanzando USD 4,949.8 millones en 2024 y se anticipa que llegará a USD 7,471.2 millones para 2032, con un CAGR del 5.31% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Equipos de Cultivo de Arroz 2024 | USD 4,949.8 millones |
| Mercado de Equipos de Cultivo de Arroz, CAGR | 5.31% |
| Tamaño del Mercado de Equipos de Cultivo de Arroz 2032 | USD 7,471.2 millones |
El mercado global de equipos de cultivo de arroz incluye una fuerte participación de Kubota Corporation, ISEKI & CO. Ltd, CLAAS KGaA mbH, Yanmar Agricultural Equipment, y varios fabricantes regionales. Estos actores compiten a través de amplios portafolios de productos, fuertes redes de distribuidores y soporte postventa. Asia Pacífico lidera el mercado con una participación exacta del 34.2%, impulsada por la alta producción de arroz y los programas de mecanización. Europa sigue con una participación del 26.7%, respaldada por la agricultura estructurada y la demanda de reemplazo. América del Norte tiene una participación del 22.9%, liderada por granjas mecanizadas a gran escala. Las empresas líderes se enfocan en actualizaciones tecnológicas y expansión regional para fortalecer su posicionamiento competitivo.
Perspectivas del Mercado
- La visión general del mercado muestra un crecimiento de USD 4,949.8 millones en 2024 a USD 7,471.2 millones para 2032, con un CAGR del 5.31%, con Asia Pacífico manteniendo una participación del 34.2% y los equipos de cosecha liderando el segmento de productos.
- Los impulsores del mercado incluyen la creciente escasez de mano de obra agrícola, una mayor demanda de mecanización y subsidios gubernamentales que apoyan la adopción de equipos de trasplante y cosecha en las principales regiones productoras de arroz.
- Las tendencias del mercado destacan el uso creciente de equipos de agricultura de precisión, la expansión de modelos de alquiler personalizados y la demanda constante de soluciones integradas de molienda para mejorar la calidad del grano y reducir pérdidas.
- El análisis competitivo refleja una fuerte presencia de actores globales como Kubota y Yanmar, mientras que los fabricantes regionales compiten en precios, redes de servicio local y diseños específicos para aplicaciones.
- Las restricciones del mercado y el análisis regional muestran altos costos de equipos y financiamiento limitado como desafíos, mientras que Asia Pacífico lidera la demanda, Europa y América del Norte muestran ciclos de reemplazo estables, y América Latina, Medio Oriente y África registran un crecimiento gradual en mecanización.
Análisis de Segmentación del Mercado:
Por Producto
El segmento de Productos muestra una fuerte adopción a lo largo de todo el ciclo de producción de arroz. El equipo de cosecha de arroz tiene la cuota de mercado dominante debido a la escasez de mano de obra y la agricultura mecanizada a gran escala. Los agricultores prefieren las cosechadoras por el despeje rápido de los campos y la reducción de pérdidas de cultivos. El equipo de trasplante de arroz sigue, impulsado por la demanda de plantación uniforme y mejora del rendimiento. El equipo de molienda de arroz mantiene una demanda constante de los molineros integrados que buscan control de calidad. El equipo de trilla de arroz apoya a las granjas pequeñas y medianas, donde la eficiencia de costos y la operación simple siguen siendo factores clave de compra en las regiones emergentes productoras de arroz.
- Por ejemplo, la cosechadora combinada DC-70G Plus de Kubota despeja hasta 0.7 hectáreas por hora bajo condiciones de campo estándar.
Por Canal de Ventas
El segmento de Canal de Ventas sigue liderado por el comercio minorista directo, que representa la cuota de mercado dominante. Los agricultores valoran el comercio minorista directo por las demostraciones de productos, el servicio postventa y la disponibilidad de repuestos. Las redes de distribuidores también apoyan la financiación y el mantenimiento, lo que fortalece la confianza del comprador. Los canales en línea muestran un crecimiento más rápido entre los compradores de equipos pequeños y la demanda de reemplazo. Las plataformas digitales mejoran la comparación de precios y el acceso en áreas remotas. Sin embargo, el alto valor del equipo y las necesidades de servicio mantienen al comercio minorista directo como el canal preferido para las compras de equipos primarios.
- Por ejemplo, Mahindra & Mahindra opera más de 1,200 concesionarios de equipos agrícolas (puntos de contacto) en toda la India, que forman parte de una red total más grande de 3,500 concesionarios para sus negocios de Automotriz y Equipos Agrícolas, apoyando el acceso a ventas y servicio.
Impulsores Clave de Crecimiento
Aumento de la Mecanización para Abordar la Escasez de Mano de Obra Agrícola
Las regiones productoras de arroz enfrentan una escasez persistente de mano de obra agrícola y una presión salarial creciente. Los agricultores adoptan equipos mecanizados para mantener los horarios de plantación y cosecha. Las máquinas de trasplante reducen la mano de obra manual durante las temporadas pico. Las cosechadoras acortan los ciclos de cultivo y limitan las pérdidas de rendimiento. La mecanización mejora la velocidad operativa en granjas grandes y fragmentadas. Los gobiernos apoyan la adopción de equipos a través de subsidios y programas de crédito. Estas iniciativas reducen las barreras de propiedad para los pequeños agricultores. Los centros de contratación personalizada también amplían el acceso a maquinaria moderna. El uso de equipos mejora la productividad por hectárea. La producción constante apoya los objetivos de seguridad alimentaria. Este impulsor sigue siendo fuerte en Asia-Pacífico y partes de África. Las ganancias en eficiencia laboral continúan justificando la inversión de capital en equipos de cultivo de arroz.
- Por ejemplo, India ha establecido más de 74,000 centros de contratación personalizada (CHCs) que proporcionan una amplia gama de equipos agrícolas a los pequeños agricultores.
Apoyo Gubernamental para la Modernización Agrícola
La política pública influye fuertemente en la demanda de equipos en las economías productoras de arroz. Los gobiernos promueven la mecanización para mejorar la estabilidad de los ingresos agrícolas. Los programas de subsidios reducen los costos iniciales de los equipos. Muchas regiones ofrecen beneficios fiscales para la compra de maquinaria agrícola. Los esquemas de crédito rural mejoran el acceso a la financiación para los pequeños agricultores. La mecanización se alinea con las estrategias nacionales de seguridad alimentaria. Los servicios de extensión pública también capacitan a los agricultores en el uso de equipos. Estos esfuerzos reducen el riesgo de adopción. Los programas de adquisición liderados por el estado apoyan el despliegue masivo de equipos. La inversión en infraestructura mejora la penetración de maquinaria en áreas remotas. La modernización respaldada por políticas sigue siendo un importante impulsor de crecimiento. Asegura una demanda constante de equipos en múltiples etapas de cultivo de arroz.
- Por ejemplo, la Sub-Misión de Mecanización Agrícola de India apoyó más de 1.5 millones de unidades de maquinaria a través de asistencia financiera.
Aumento de la Demanda de Mayor Rendimiento y Calidad de los Cultivos
Los agricultores buscan rendimientos consistentes para compensar los riesgos climáticos y de costos de insumos. El equipo permite una siembra precisa y un espaciamiento uniforme de los cultivos. Las máquinas de trasplante mejoran el establecimiento de raíces y la supervivencia de las plantas. El equipo de cosecha reduce el daño a los granos durante la recolección. El equipo de molienda mejora la calidad del grano y su valor de mercado. La producción enfocada en la calidad apoya los estándares de exportación. Los procesos mecanizados reducen las pérdidas post-cosecha. La optimización del rendimiento mejora la rentabilidad de la finca. Los cultivadores comerciales priorizan el equipo con fiabilidad en el rendimiento. Esta demanda fortalece los ciclos de reemplazo y actualización. Las prácticas agrícolas enfocadas en la productividad continúan impulsando las decisiones de inversión en equipos.
Tendencias y Oportunidades Clave
Crecimiento de Soluciones de Agricultura de Precisión e Inteligente para el Arroz
La agricultura de precisión gana terreno en los sistemas de cultivo de arroz. El equipo integra sensores y controles digitales. Las máquinas de trasplante inteligentes mejoran la precisión del espaciamiento. Las cosechadoras habilitadas con GPS apoyan una cobertura eficiente del campo. Las operaciones basadas en datos reducen el desperdicio de combustible e insumos. Los fabricantes de equipos invierten en características de automatización. Estas soluciones apoyan primero a las grandes fincas comerciales. La adopción gradual sigue entre los cultivadores de tamaño medio. El monitoreo digital mejora la planificación del mantenimiento. El equipo inteligente mejora la eficiencia de costos a largo plazo. Esta tendencia crea oportunidades para ofertas de equipos premium. La integración tecnológica fortalece la diferenciación de productos en mercados competitivos.
- Por ejemplo, el sistema Smart Assist Remote de Yanmar permite el trasplante en línea recta con precisión posicional dentro de 2.5 centímetros usando guía GNSS.
Expansión de Modelos de Contratación Personalizada y Arrendamiento de Equipos
Los centros de contratación personalizada amplían el acceso a equipos para pequeños agricultores. Los agricultores evitan la alta inversión de capital a través de modelos de alquiler. Los gobiernos y cooperativas apoyan programas de equipos compartidos. El arrendamiento mejora las tasas de utilización para maquinaria de alto costo. Los proveedores de servicios invierten en flotas de equipos modernos. Este modelo acelera la penetración de la mecanización. La demanda estacional apoya la flexibilidad en los precios de alquiler. Los fabricantes de equipos se asocian con operadores de servicios. El arrendamiento expande la demanda de servicios postventa. Esta tendencia abre nuevos canales de ingresos. Apoya un mayor alcance de mercado más allá de los modelos de propiedad directa.
Desafíos Clave
Alto Costo Inicial de Equipos y Barreras de Financiamiento
Los altos precios de los equipos limitan la adopción entre los pequeños agricultores. Muchos cultivadores carecen de acceso a crédito formal. Las tasas de interés siguen siendo altas en algunos mercados rurales. La garantía limitada restringe la aprobación de préstamos. La volatilidad de la moneda aumenta los costos de importación de equipos. Las demoras en el financiamiento afectan el momento de la compra. Los subsidios no siempre cubren maquinaria avanzada. Los pequeños agricultores dependen de ciclos de ingresos estacionales. Los costos de mantenimiento también aumentan las preocupaciones de propiedad. Estos factores ralentizan la penetración en regiones de bajos ingresos. La sensibilidad al costo sigue siendo un desafío clave del mercado. Los fabricantes deben equilibrar los precios con la expansión de características.
Habilidades Técnicas Limitadas e Infraestructura de Postventa
El funcionamiento del equipo requiere operadores y técnicos capacitados. Las brechas de habilidades afectan la eficiencia y la vida útil de la máquina. Las áreas rurales enfrentan una cobertura limitada de la red de servicios. La disponibilidad de repuestos sigue siendo inconsistente. Los riesgos de tiempo de inactividad desaniman a los compradores primerizos. Los programas de capacitación siguen siendo desiguales en las regiones. El uso inadecuado aumenta los costos de mantenimiento. Los agricultores prefieren herramientas familiares sobre máquinas avanzadas. El débil soporte postventa reduce la confianza en la marca. Las brechas en la infraestructura ralentizan la adopción de tecnología. Abordar las necesidades de servicio y capacitación sigue siendo crítico. Este desafío impacta las tasas de utilización a largo plazo del equipo.
Análisis Regional
Norteamérica
Norteamérica representó aproximadamente el 22.9% del mercado en 2018, con un valor de USD 846.00 millones. La región muestra una adopción constante de la agricultura mecanizada del arroz. El tamaño grande de las granjas apoya la penetración de equipos. Los agricultores invierten en cosechadoras y sistemas de molienda para mejorar la eficiencia. Las fuertes redes de distribuidores apoyan el mantenimiento de los equipos. Los programas gubernamentales promueven mejoras en la productividad agrícola. El mercado alcanzó USD 1,137.47 millones en 2024. Se proyecta que alcance USD 1,725.86 millones para 2032, creciendo a una CAGR del 5.4%. La demanda de reemplazo y las actualizaciones tecnológicas continúan apoyando el crecimiento regional.
Europa
Europa mantuvo casi el 26.7% del mercado en 2018, valorado en USD 987.92 millones. La región se beneficia de prácticas agrícolas estructuradas y mecanización respaldada por políticas. Los países del sur de Europa impulsan la demanda de equipos para arroz. Los agricultores se centran en la eficiencia y la consistencia del rendimiento. El cumplimiento ambiental apoya la adopción de equipos modernos. El mercado alcanzó USD 1,286.38 millones en 2024. Se espera que llegue a USD 1,867.81 millones para 2032, registrando una CAGR del 4.8%. El crecimiento moderado refleja mercados maduros y ciclos de reemplazo constantes en las principales zonas productoras de arroz.
Asia Pacífico
Asia Pacífico dominó el mercado con aproximadamente el 34.2% de participación en 2018, valorado en USD 1,265.11 millones. La región lidera la producción y el consumo global de arroz. La alta dependencia laboral impulsa la demanda de mecanización. Los subsidios gubernamentales aceleran la adopción de equipos. Las granjas pequeñas y medianas utilizan cada vez más máquinas de trasplante y cosecha. El mercado se expandió a USD 1,710.86 millones en 2024. Se proyecta que alcance USD 2,615.68 millones para 2032, a una CAGR del 5.5%. La creciente demanda de alimentos y los objetivos de productividad sostienen un fuerte impulso regional.
América Latina
América Latina capturó alrededor del 9.7% del mercado en 2018, con un valor de USD 357.40 millones. La agricultura comercial de arroz apoya el uso de equipos en países clave. La mecanización mejora la eficiencia en grandes campos. Los agricultores adoptan cosechadoras para reducir las pérdidas de cultivos. El mercado alcanzó USD 492.86 millones en 2024. Se espera que llegue a USD 772.53 millones para 2032, creciendo a una CAGR del 5.8%. La producción orientada a la exportación y la mejora de la infraestructura agrícola continúan apoyando la demanda de equipos en toda la región.
Oriente Medio
Oriente Medio representó aproximadamente el 4.3% del mercado en 2018, valorado en USD 160.40 millones. El cultivo de arroz sigue siendo limitado pero estratégico. La adopción de equipos se centra en la eficiencia del agua y el control del rendimiento. Los programas gubernamentales de seguridad alimentaria respaldan la agricultura mecanizada. El mercado alcanzó USD 221.82 millones en 2024. Se proyecta que llegue a USD 348.91 millones para 2032, a una CAGR del 5.9%. Las prácticas agrícolas controladas y los sistemas de riego impulsados por tecnología impulsan un crecimiento constante a pesar de las limitaciones climáticas.
África
África representó casi el 2.1% de la cuota de mercado en 2018, con un valor de USD 79.09 millones. La región muestra un progreso gradual en la mecanización. Las pequeñas explotaciones agrícolas dominan el cultivo de arroz. Los gobiernos promueven el uso de equipos para reducir las importaciones. Los programas financiados por donantes apoyan el acceso a la maquinaria. El mercado alcanzó los USD 100.41 millones en 2024. Se espera que llegue a USD 140.46 millones para 2032, creciendo a una CAGR del 4.3%. El desarrollo de infraestructuras y las iniciativas de seguridad alimentaria apoyan la adopción a largo plazo de equipos.
Segmentaciones del Mercado:
Por Producto
- Equipo para Transplante de Arroz
- Equipo para Cosecha de Arroz
- Equipo para Trilla de Arroz
- Equipo para Molienda de Arroz
Por Canal de Ventas
- En línea
- Venta Directa
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado global de equipos para el cultivo de arroz presenta una combinación de fabricantes multinacionales y fuertes actores regionales. Las empresas líderes se centran en amplios portafolios de productos que cubren equipos de trasplante, cosecha y molienda. Las marcas globales aprovechan la ingeniería avanzada, fuertes redes de distribuidores y un soporte postventa confiable para mantener la lealtad del cliente. Los fabricantes regionales compiten a través de soluciones rentables y diseños localizados. Las empresas invierten en mejoras de productos para mejorar la eficiencia del combustible y la precisión operativa. Las asociaciones estratégicas fortalecen el alcance de distribución en mercados emergentes. Las empresas también expanden los centros de servicio para reducir el tiempo de inactividad de los equipos. La competencia se centra en la durabilidad, la disponibilidad de servicios y el equilibrio de precios. La innovación continua y la expansión regional moldean el posicionamiento a largo plazo.
Análisis de Jugadores Clave
- Kubota Corporation
- ISEKI & CO. Ltd
- Class KGaA mbH
- Yanmar Agricultural Equipment (China) Co., Ltd
- Shandong Fuerwo Agricultural Equipment Co., Ltd.
- Annapurna Agronics
- Suri Engineers
- Sona Machinery Ltd
- ZaccariaUSA
- DawnAgro
Desarrollos Recientes
- En 2024, Mahindra & Mahindra lanzó el "Mahindra 6RO Paddy Walker", un trasplantador de arroz de 6 filas en India, diseñado para mayor eficiencia y menor consumo de combustible.
- En 2024, Bühler abrió un nuevo Centro de Innovación de Granos en Suiza.
- En 2023, Fowler Westrup adquirió la empresa holandesa Seed Processing Holland (SPH), fortaleciendo su portafolio y presencia global en tecnología de procesamiento de semillas y granos, enfatizando la automatización y sostenibilidad en soluciones post-cosecha.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Canal de Ventas y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La adopción de la mecanización aumentará para abordar la escasez de mano de obra en el cultivo de arroz.
- Los gobiernos continuarán apoyando la compra de equipos a través de programas de subsidios.
- El equipo de cosecha mantendrá una posición dominante en las principales regiones arroceras.
- La demanda de máquinas trasplantadoras aumentará para mejorar la uniformidad de la siembra.
- Las características de precisión y automatización ganarán mayor aceptación entre las granjas comerciales.
- Los modelos de alquiler y leasing personalizados ampliarán la accesibilidad a los equipos.
- Los fabricantes se centrarán en la eficiencia del combustible y menores costos operativos.
- Las redes de servicio postventa se convertirán en un factor competitivo clave.
- Las regiones emergentes mostrarán un crecimiento gradual a través del desarrollo de infraestructura.
- La demanda de reemplazo apoyará una expansión estable del mercado a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de equipos para el cultivo de arroz y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de equipos de cultivo de arroz entre 2025 y 2032?
¿Quiénes son los principales actores en este mercado?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de equipos de cultivo de arroz?
¿Quiénes son las empresas líderes en el mercado de equipos de cultivo de arroz?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Equipos para el Cultivo de Arroz Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Equipos para el Cultivo de Arroz Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,949.8 million → 2032: USD 7,471.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Equipos para el Cultivo de Arroz Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Equipos para el Cultivo de Arroz Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Equipos para el Cultivo de Arroz Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Equipos para el Cultivo de Arroz Market Drivers
- 3.3 Mercado de Equipos para el Cultivo de Arroz Market Restraints & Challenges
- 3.4 Mercado de Equipos para el Cultivo de Arroz Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Equipos para el Cultivo de Arroz Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Equipos para el Cultivo de Arroz Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Equipos para el Cultivo de Arroz category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Equipos para el Cultivo de Arroz Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Equipos para el Cultivo de Arroz Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Equipos para el Cultivo de Arroz market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Equipos para el Cultivo de Arroz Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Equipos para el Cultivo de Arroz Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Equipos para el Cultivo de Arroz Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Equipos para el Cultivo de Arroz (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Equipos para el Cultivo de Arroz Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Equipos para el Cultivo de Arroz Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Equipos para el Cultivo de Arroz Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Equipos para el Cultivo de Arroz Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Equipos para el Cultivo de Arroz Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Equipos para el Cultivo de Arroz Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Equipos para el Cultivo de Arroz Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Equipos para el Cultivo de Arroz Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Equipos para el Cultivo de Arroz Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
