
Visión General del Mercado:
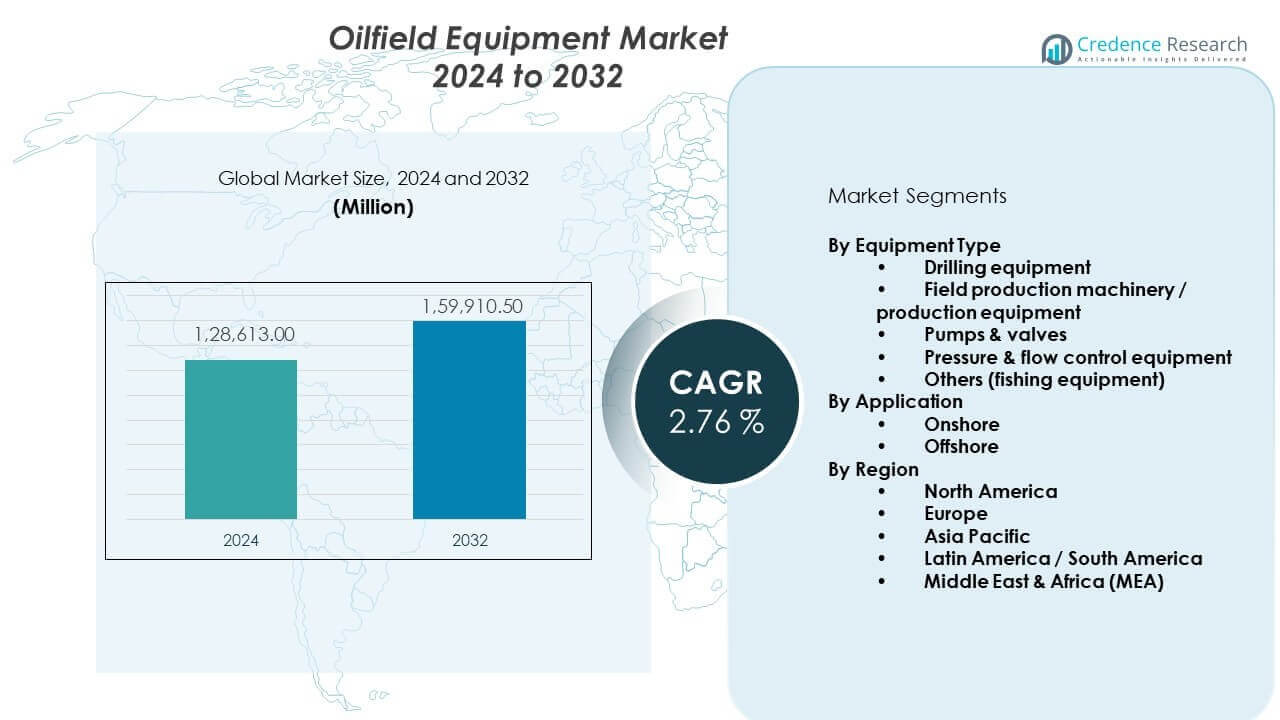
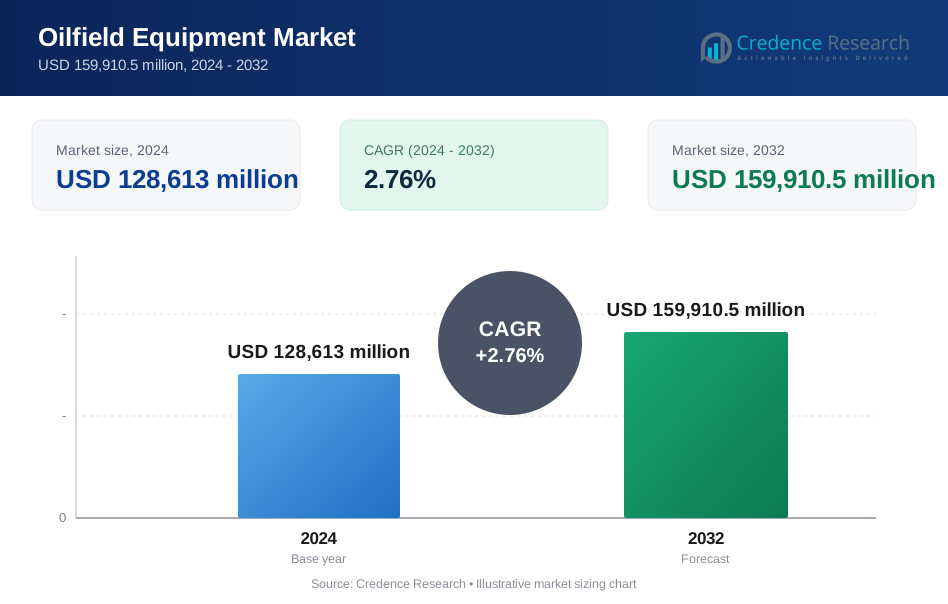
Se proyecta que el mercado de equipos para yacimientos petrolíferos crecerá de USD 128,613 millones en 2024 a un estimado de USD 159,910.5 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) de 2.76% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Equipos para Yacimientos Petrolíferos 2024 | USD 128,613 millones |
| Mercado de Equipos para Yacimientos Petrolíferos, CAGR | 2.76% |
| Tamaño del Mercado de Equipos para Yacimientos Petrolíferos 2032 | USD 159,910.5 millones |
El crecimiento del mercado está impulsado por el aumento de la actividad de perforación y producción en campos terrestres y marinos. Los operadores invierten en equipos avanzados para mejorar las tasas de recuperación y reducir el tiempo de inactividad. Los yacimientos petrolíferos envejecidos aumentan la demanda de herramientas de reemplazo y sistemas de servicio de pozos. Un mayor enfoque en la seguridad operativa apoya la adopción de equipos confiables y automatizados. La monitorización digital mejora el rendimiento de los activos y reduce las fallas. Las compañías petroleras nacionales continúan con planes de expansión de capacidad. Los contratos de suministro a largo plazo proporcionan estabilidad en la demanda. La estandarización de equipos mejora la velocidad de ejecución de proyectos.
América del Norte lidera el mercado debido a la fuerte producción de esquisto y programas de perforación activos. Estados Unidos impulsa la demanda a través de actividad continua de plataformas y uso de tecnología. Oriente Medio sigue siendo un contribuyente importante debido a proyectos de desarrollo de campos a gran escala. Asia Pacífico está emergiendo con nuevas inversiones en China e India. El crecimiento en alta mar apoya la demanda de equipos en el sudeste asiático. América Latina muestra un progreso constante, liderada por Brasil. África gana tracción a través del desarrollo upstream en regiones seleccionadas.
Perspectivas del Mercado:
- El mercado de equipos para yacimientos petrolíferos fue valorado en USD 128,613 millones en 2024 y se proyecta que alcance los USD 159,910.5 millones para 2032, creciendo a una CAGR de 2.76%.
- América del Norte lidera con aproximadamente un 35% de participación debido a la actividad de esquisto, seguida por Asia Pacífico con un 22% de expansión upstream, y Oriente Medio y África con un 20% apoyados por grandes desarrollos de campos.
- Asia Pacífico es la región de más rápido crecimiento con casi un 22% de participación, impulsada por inversiones en China, India y el sudeste asiático en alta mar.
- Por tipo de equipo, los equipos de perforación tienen la mayor participación con alrededor del 40%, apoyados por el desarrollo continuo de pozos y la demanda de reemplazo.
- Por aplicación, las operaciones en tierra dominan con casi un 65% de participación debido a menores costos, ciclos de proyecto más rápidos y una amplia presencia en campos.
Impulsores del Mercado:
Aumento de Inversiones Globales en Exploración y Producción Upstream
Los operadores de petróleo y gas continúan expandiendo los programas de exploración en cuencas maduras y fronterizas. El mercado de equipos para yacimientos petrolíferos se beneficia de un mayor número de plataformas y de la actividad de desarrollo de campos. Las compañías petroleras nacionales apoyan proyectos de expansión de capacidad a largo plazo. Los operadores privados se centran en mejorar la productividad de los pozos y la estabilidad de la producción. La demanda de equipos aumenta en las etapas de perforación, terminación y producción. Los desarrollos en alta mar requieren sistemas especializados y de alta especificación. Los ciclos de proyectos largos aseguran la adquisición recurrente de equipos. Los objetivos de seguridad energética sostienen la asignación de capital en el sector upstream.
- Por ejemplo, SLB informó el despliegue de su tecnología PowerDrive Orbit RSS en más de 5,000 pozos a nivel mundial, ayudando a los operadores a lograr mejoras medibles en el rendimiento de perforación.
Creciente Enfoque En Mejorar La Eficiencia Operativa Y Las Tasas De Recuperación
Los operadores buscan una mayor recuperación de los reservorios existentes mediante la adopción de equipos avanzados. Los proyectos de recuperación mejorada de petróleo apoyan la demanda de equipos de bombeo y de superficie. La automatización ayuda a reducir la intervención manual y el riesgo operativo. Las actualizaciones de equipos mejoran el tiempo de actividad de los pozos y la utilización de activos. Las herramientas basadas en datos apoyan las estrategias de mantenimiento predictivo. Las iniciativas de control de costos impulsan la demanda de sistemas duraderos y confiables. La estandarización de equipos apoya un despliegue más rápido. Estos factores apoyan una demanda de reemplazo constante.
- Por ejemplo, Halliburton declaró que sus sistemas de fracturación SmartFleet han ejecutado miles de etapas (o corridas) en múltiples cuencas, ofreciendo un control de presión consistente y mejoras en la eficiencia operativa.
Expansión De Proyectos De Desarrollo De Campos Offshore Y De Aguas Profundas
Las inversiones en aguas profundas continúan en las principales regiones offshore del mundo. Los reservorios complejos requieren equipos avanzados de control de presión y submarinos. Los proyectos offshore demandan herramientas de perforación y terminación de alta capacidad. Las regulaciones de seguridad impulsan la adopción de sistemas certificados y robustos. La escala del proyecto apoya pedidos masivos de equipos. La larga vida útil de los campos asegura una demanda estable de posventa. La intensidad del servicio sigue siendo alta durante las fases de producción. El crecimiento offshore sostiene la demanda de equipos premium.
Infraestructura De Yacimientos Petrolíferos Envejecida Que Requiere Modernización Y Reemplazo
Muchos campos en producción operan con equipos y sistemas envejecidos. Las preocupaciones sobre la integridad de los activos impulsan el reemplazo de componentes críticos. El cumplimiento normativo requiere equipos de seguridad y control actualizados. Los ciclos de mantenimiento se acortan debido a las duras condiciones operativas. Las fallas de equipos aumentan los riesgos y pérdidas de producción. Los operadores priorizan decisiones de adquisición centradas en la confiabilidad. Los equipos modernos apoyan un mejor desempeño ambiental. La renovación de la infraestructura sostiene la demanda del mercado a largo plazo.
Tendencias Del Mercado:
Aumento De La Adopción De Sistemas Digitalizados Y Inteligentes De Equipos Para Yacimientos Petrolíferos
La integración digital gana impulso en las operaciones de yacimientos petrolíferos. Los sensores y unidades de control permiten el seguimiento del rendimiento en tiempo real. Los equipos inteligentes mejoran la precisión en la detección de fallos. El análisis de datos apoya decisiones operativas más rápidas. La monitorización remota reduce las visitas al sitio y las necesidades de mano de obra. Las herramientas digitales apoyan la optimización del ciclo de vida de los activos. Los sistemas ciberseguros ganan prioridad en la adquisición. La adopción de tecnología transforma las estrategias de diseño de equipos.
- Por ejemplo, Baker Hughes confirmó que sus sistemas digitales de monitoreo de condiciones supervisan más de 100,000 activos rotativos a nivel mundial, mejorando los resultados del mantenimiento predictivo.
Creciente Preferencia Por Configuraciones De Equipos Modulares Y Portátiles
Los operadores prefieren equipos modulares para un despliegue flexible. Los sistemas portátiles apoyan la rápida movilización en el campo. El diseño modular reduce el tiempo de instalación y la interrupción en el sitio. La reutilización de equipos en diferentes proyectos mejora la eficiencia del capital. Los diseños compactos son adecuados para ubicaciones remotas y limitadas. Los módulos estándar simplifican los procedimientos de mantenimiento. La eficiencia logística mejora al reducir la complejidad del transporte. Esta tendencia influye en los enfoques de fabricación de equipos.
- Por ejemplo, NOV Inc. suministra paquetes de plataformas modulares que apoyan ciclos rápidos de montaje y mantenimiento estandarizado en proyectos terrestres globales.
Cambio Hacia Equipos De Alta Especificación Para Entornos Operativos Adversos
Las operaciones se trasladan a reservorios más profundos, más calientes y de alta presión. El equipo debe soportar un estrés mecánico extremo. Los materiales de alta calidad ganan tasas de adopción más altas. Los estándares de certificación influyen en las decisiones de adquisición. Los requisitos de prueba de equipos se vuelven más estrictos. La fiabilidad se convierte en un criterio clave de compra. Equipos especializados apoyan diseños de pozos complejos. La capacidad para entornos adversos impulsa la diferenciación de productos.
Mayor Énfasis En El Costo Del Ciclo De Vida Y El Soporte De Servicio Postventa
Los compradores evalúan el equipo en función del costo total de propiedad. Los contratos de servicio a largo plazo ganan preferencia. La disponibilidad de repuestos influye en la selección de proveedores. El mantenimiento predictivo reduce el tiempo de inactividad no planificado. La velocidad de respuesta del servicio afecta la continuidad operativa. Los proveedores de equipos amplían sus capacidades postventa. Los servicios de capacitación añaden valor al cliente. El enfoque en el ciclo de vida remodela la competencia entre proveedores.
Análisis De Desafíos Del Mercado:
Presión De Altos Costos De Capital Y Ciclos De Inversión Volátiles
Las inversiones en petróleo y gas enfrentan restricciones presupuestarias cíclicas. El equipo de capital intensivo limita la participación de operadores más pequeños. La volatilidad de precios impacta los plazos de aprobación de proyectos. Las demoras en la adquisición afectan a los proveedores de equipos. Los largos períodos de recuperación aumentan el riesgo financiero. La sensibilidad al costo influye en las especificaciones del equipo. Las opciones de arrendamiento ganan interés pero limitan los márgenes. El mercado de equipos petroleros enfrenta ciclos de demanda desiguales.
Complejidad En El Cumplimiento Normativo Y Restricciones En La Cadena De Suministro
Los estándares regulatorios difieren entre regiones y proyectos. Los procesos de certificación extienden los plazos de entrega de equipos. Los costos de cumplimiento aumentan los gastos de fabricación. Las interrupciones en la cadena de suministro afectan la disponibilidad de materias primas. Las demoras logísticas impactan los cronogramas de proyectos offshore. La escasez de mano de obra calificada desafía los plazos de instalación. Las reglas de contenido local complican las estrategias de abastecimiento. Estos problemas afectan la eficiencia de ejecución del mercado.
Oportunidades De Mercado:
Expansión De Regiones Emergentes Productoras De Petróleo Y Nuevos Descubrimientos De Cuencas
Las regiones emergentes invierten en programas de desarrollo upstream. Los nuevos descubrimientos de cuencas crean una demanda fresca de equipos. Los gobiernos apoyan el crecimiento de la producción nacional. La construcción de infraestructuras impulsa la adquisición inicial de equipos. Los proyectos en etapas tempranas requieren conjuntos completos de equipos. Las asociaciones internacionales brindan oportunidades de transferencia de tecnología. Los proveedores de equipos obtienen ventajas de ser los primeros en el mercado. La diversificación regional reduce los riesgos de concentración de ingresos.
Aumento de la Demanda de Equipos que Apoyan Operaciones Eficientes y de Bajas Emisiones
Los operadores se centran en reducir las emisiones en las operaciones de yacimientos petrolíferos. Los equipos energéticamente eficientes ganan una mayor adopción. Los sistemas electrificados reducen el consumo de combustible. Las herramientas de monitoreo de emisiones apoyan los objetivos de cumplimiento. Las operaciones más limpias mejoran las aprobaciones de proyectos. La innovación en equipos se alinea con los objetivos de sostenibilidad. Los proveedores invierten en diseños de bajo impacto. Este cambio abre oportunidades para productos premium.
Análisis de Segmentación del Mercado:
Por Tipo de Equipo
El equipo de perforación forma un segmento central debido a la actividad sostenida de desarrollo de pozos. Los operadores dependen de plataformas y herramientas avanzadas para mejorar la precisión de la perforación. La maquinaria de producción en campo apoya una producción estable en campos maduros y nuevos. Este equipo asegura una separación, elevación y procesamiento de superficie eficientes. Las bombas y válvulas juegan un papel crítico en el movimiento de fluidos y la regulación de presión. Estos componentes apoyan la seguridad y la confiabilidad del flujo en las operaciones. El equipo de control de presión y flujo gana demanda de reservorios de alta presión. El equipo de pesca apoya las tareas de intervención y recuperación de pozos. El mercado de equipos para yacimientos petrolíferos depende de una demanda equilibrada en estas categorías de equipos.
- Por ejemplo, Weatherford informó el despliegue de miles de sistemas de control de presión y levantamiento artificial en campos globales.
Por Aplicación
Las aplicaciones en tierra dominan debido a la amplia presencia de campos de esquisto y convencionales. Los operadores prefieren proyectos en tierra por su menor costo y ejecución más rápida. La demanda de equipos se mantiene constante en las etapas de perforación y producción. Los ciclos de mantenimiento crean necesidades de adquisición repetida. Las aplicaciones en alta mar se centran en proyectos de aguas profundas y ultra profundas. Estos proyectos requieren equipos de alta especificación y certificados. Las operaciones en alta mar priorizan el rendimiento en confiabilidad y seguridad. La larga vida de los proyectos apoya una fuerte demanda de posventa. Ambas aplicaciones impulsan la innovación en equipos y la competencia entre proveedores.
- Por ejemplo, SLB ha suministrado sistemas de perforación submarina y en alta mar en importantes desarrollos de aguas profundas en el Golfo de México y Brasil, apoyando operaciones de producción a largo plazo.
Segmentación:
Por Tipo de Equipo
- Equipo de perforación
- Maquinaria de producción en campo / equipo de producción
- Bombas y válvulas
- Equipo de control de presión y flujo
- Otros (equipo de pesca)
Por Aplicación
- En tierra
- En alta mar
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
América del Norte posee la mayor participación del mercado de equipos para yacimientos petrolíferos con alrededor del 35%. Estados Unidos impulsa la demanda a través de la perforación activa de esquisto y la reurbanización de campos. Los operadores invierten en equipos de perforación y producción de alto rendimiento. Una infraestructura de servicios sólida respalda el rápido despliegue de equipos. Canadá contribuye a través de proyectos de arenas bituminosas y convencionales. La adopción de tecnología sigue siendo alta en las operaciones terrestres. El gasto de capital estable apoya ciclos consistentes de reemplazo de equipos.
Europa
Europa representa casi el 18% de la cuota de mercado de equipos para yacimientos petrolíferos. La actividad offshore en el Mar del Norte sostiene la demanda de equipos. Los campos maduros requieren actualizaciones frecuentes y herramientas de intervención. Las estrictas normas de seguridad y medioambientales influyen en las decisiones de adquisición. Noruega y el Reino Unido lideran el gasto regional. La fiabilidad del equipo sigue siendo un factor clave de compra. La actividad de desmantelamiento también respalda la demanda de equipos especializados.
Asia Pacífico, América Latina y Oriente Medio y África
Asia Pacífico representa aproximadamente el 22% de la cuota de mercado de equipos para yacimientos petrolíferos, liderada por China e India. Las compañías petroleras nacionales invierten en la expansión de la capacidad upstream. Los proyectos offshore en el Sudeste Asiático apoyan la demanda de equipos avanzados. Oriente Medio y África poseen cerca del 20% de la cuota debido a desarrollos de campos a gran escala. Los países del Golfo se centran en la estabilidad de producción a largo plazo. América Latina representa casi el 5%, impulsada por proyectos offshore en Brasil y proyectos selectivos onshore. Las regiones emergentes fortalecen la perspectiva de demanda futura.
Análisis de Jugadores Clave:
- SLB
- Baker Hughes
- Halliburton
- Weatherford
- NOV Inc.
Análisis Competitivo:
El mercado de equipos para yacimientos petrolíferos presenta una fuerte competencia entre proveedores de servicios y equipos a nivel global. Los grandes actores se centran en carteras integradas a través de perforación, producción y control de flujo. La escala respalda contratos a largo plazo con operadores nacionales e internacionales. La fortaleza tecnológica sigue siendo un factor competitivo clave. Las herramientas digitales mejoran la fiabilidad del equipo y la eficiencia en el campo. Las redes de servicios globales apoyan tiempos de respuesta más rápidos. Los jugadores de tamaño medio compiten a través de la especialización en nichos y el enfoque regional. La presión sobre los precios influye en las decisiones de adquisición en los proyectos. Las asociaciones ayudan a expandir el alcance geográfico. El mercado favorece a los proveedores con un rendimiento probado en el campo. La fortaleza de capital apoya la inversión sostenida en investigación. La retención de clientes depende de la calidad del servicio postventa.
Desarrollos Recientes:
- El 21 de noviembre de 2025, Sterling Specialty Chemicals anunció un acuerdo definitivo para adquirir una parte del negocio Multi-Chem de Halliburton, remodelando aún más la cartera de servicios de Halliburton y permitiendo a la empresa centrarse en la transición energética y oportunidades aguas arriba.
- Sólido Desempeño en el Q3 2025 – 27 de octubre de 2025: En el Q3 2025, NOV alcanzó ingresos de $2.18 mil millones (una disminución del 1% interanual) con un ingreso neto de $42 millones ($0.11 por acción) y un EBITDA ajustado de $258 millones (11.9% de las ventas). El segmento de Equipos Energéticos demostró un fuerte desempeño con ingresos que aumentaron a $1.25 mil millones (un aumento del 2% interanual), logrando un EBITDA récord de $180 millones con márgenes mejorando al 14.4% de las ventas. Esto marcó el decimotercer trimestre consecutivo de crecimiento interanual del EBITDA ajustado para el segmento, impulsado por una fuerte ejecución en proyectos de producción offshore y relacionados con GNL. El segmento de Productos y Servicios Energéticos reportó ingresos de $971 millones (una disminución del 3% interanual) con un beneficio operativo de $38 millones y un EBITDA ajustado de $135 millones (13.9% de las ventas), afectado por una menor actividad de perforación global y retrasos en el tiempo de pedidos de equipos de capital.
- NOV Inc. (National Oilwell Varco): Resultados Financieros del Q2 2025 – 29 de julio de 2025: NOV Inc. reportó ingresos del Q2 2025 de $2.19 mil millones, representando un aumento secuencial del 4% pero una disminución del 1% interanual. La empresa logró un ingreso neto de $108 millones ($0.29 por acción) con un EBITDA ajustado de $252 millones (11.5% de las ventas). El segmento de Equipos Energéticos reportó ingresos estables de $1.21 mil millones, mientras que el segmento de Productos y Servicios Energéticos vio una disminución del 2% a $1.03 mil millones. La disminución de ingresos se atribuyó principalmente a la comparación con la ganancia de $130 millones del Q2 2024 por la venta de un negocio. NOV devolvió $176 millones a los accionistas a través de la recompra de acciones y dividendos, reflejando una fuerte disciplina en la asignación de capital. La empresa proporcionó orientación para que los ingresos del Q3 2025 disminuyan entre un 1-3% interanual con un EBITDA ajustado entre $230-250 millones.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en tipos de equipos y segmentos de aplicación. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- La recuperación de la inversión en upstream continuará apoyando una demanda constante de equipos en las principales regiones productoras.
- La adopción de equipos digitales y automatizados se expandirá para mejorar la fiabilidad y la velocidad de decisión a nivel de campo.
- Los proyectos offshore y de aguas profundas impulsarán la demanda de equipos de alta especificación y certificados.
- La actividad en yacimientos de esquisto en tierra mantendrá la demanda básica de sistemas de perforación y producción.
- Los servicios postventa ganarán importancia a medida que los operadores se centren en el control de costos del ciclo de vida.
- Los diseños de equipos modulares y portátiles verán una mayor aceptación en nuevos proyectos.
- Las regiones emergentes productoras de petróleo atraerán mayor atención de los proveedores y asociaciones.
- La adquisición de equipos centrada en la seguridad seguirá siendo una prioridad para los operadores.
- Los proveedores de equipos invertirán más en mejoras tecnológicas y capacidades de servicio.
- Las alianzas estratégicas darán forma al posicionamiento competitivo durante el período de pronóstico.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de equipos de campo petrolero y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de equipos de campo petrolero entre 2025 y 2032?
¿Qué segmento del mercado de equipos de campo petrolero tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de equipos de campo petrolero?
¿Quiénes son las empresas líderes en el mercado de equipos de campo petrolero?
¿Qué región comandó la mayor parte del mercado de equipos de campo petrolero en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Equipos para Campos Petrolíferos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Equipos para Campos Petrolíferos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 128,613 million → 2032: USD 159,910.5 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Equipos para Campos Petrolíferos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Equipos para Campos Petrolíferos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Equipos para Campos Petrolíferos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Equipos para Campos Petrolíferos Market Drivers
- 3.3 Mercado de Equipos para Campos Petrolíferos Market Restraints & Challenges
- 3.4 Mercado de Equipos para Campos Petrolíferos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Equipos para Campos Petrolíferos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Equipos para Campos Petrolíferos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Equipos para Campos Petrolíferos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Equipos para Campos Petrolíferos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Equipos para Campos Petrolíferos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Equipos para Campos Petrolíferos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Equipos para Campos Petrolíferos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Equipos para Campos Petrolíferos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Equipos para Campos Petrolíferos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Equipos para Campos Petrolíferos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Equipos para Campos Petrolíferos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Equipos para Campos Petrolíferos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Equipos para Campos Petrolíferos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Equipos para Campos Petrolíferos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Equipos para Campos Petrolíferos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Equipos para Campos Petrolíferos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Equipos para Campos Petrolíferos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Equipos para Campos Petrolíferos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Equipos para Campos Petrolíferos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
