
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
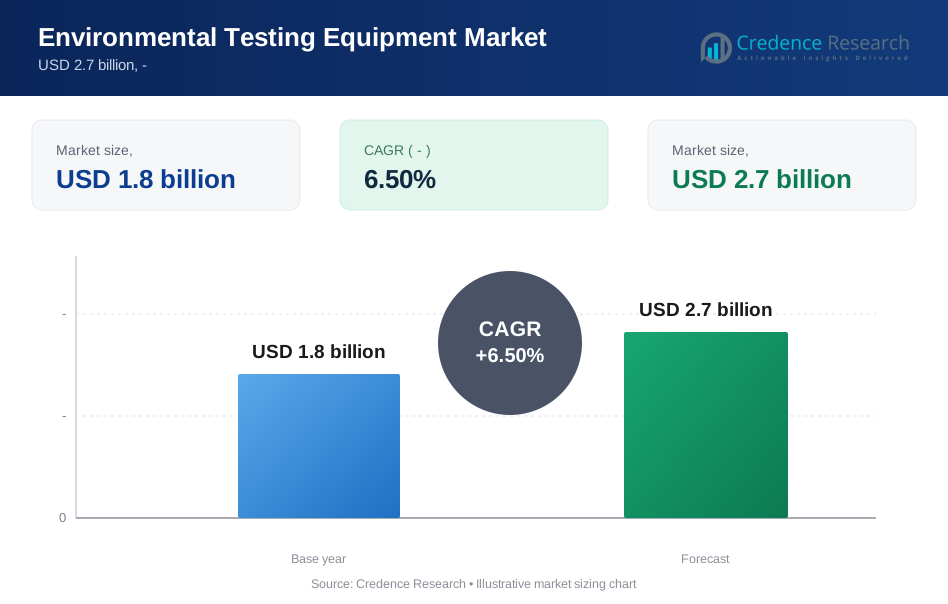
| Tamaño del Mercado de Equipos de Pruebas Ambientales 2025 | USD 1.8 Mil Millones |
| Mercado de Equipos de Pruebas Ambientales, CAGR | 6.5% |
| Tamaño del Mercado de Equipos de Pruebas Ambientales 2032 | USD 2.7 Mil Millones |
Visión General del Mercado
El mercado de equipos de pruebas ambientales fue valorado en USD 1.8 mil millones en 2025 y se proyecta que alcance USD 2.7 mil millones para 2032, registrando un CAGR del 6.5% durante el período de pronóstico de 2025 a 2032. Esta trayectoria de crecimiento refleja el aumento de la inversión en tecnologías de monitoreo ambiental, el incremento en la aplicación de regulaciones y la adopción más amplia de soluciones avanzadas de pruebas en múltiples sectores de uso final.
La expansión del mercado está siendo impulsada por el creciente énfasis global en la sostenibilidad ambiental y el cumplimiento de las normas ambientales. Gobiernos, agencias reguladoras y partes interesadas industriales están invirtiendo en tecnologías que apoyan el monitoreo preciso de parámetros ambientales críticos, incluyendo la calidad del aire, la calidad del agua y la contaminación del suelo. Como resultado, los equipos de pruebas ambientales se han vuelto cada vez más importantes para apoyar el control de la contaminación, la evaluación de riesgos ambientales y las estrategias de gestión de recursos a largo plazo.
Un impulsor clave del crecimiento es la implementación de marcos regulatorios estrictos en las principales industrias. Las políticas de protección ambiental destinadas a reducir las emisiones, mejorar la gestión de residuos y preservar los recursos naturales han aumentado la demanda de instrumentos de prueba sofisticados capaces de ofrecer resultados analíticos precisos y confiables. Sectores como la manufactura, la energía, la agricultura y los productos químicos están dando mayor importancia al cumplimiento regulatorio, lo que continúa acelerando la adopción de monitores de calidad del aire, sistemas de pruebas de agua y analizadores de suelo.
La innovación tecnológica también está transformando el panorama del mercado. La integración del IoT, la inteligencia artificial y las tecnologías de teledetección ha mejorado la velocidad, precisión y eficiencia de los procesos de pruebas ambientales. Los sistemas de monitoreo automatizados y en tiempo real están ganando mayor aceptación ya que permiten la recolección continua de datos y una toma de decisiones más rápida. Paralelamente, la demanda está aumentando por equipos de prueba portátiles y fáciles de usar que apoyan el análisis en el sitio y la verificación rápida del cumplimiento, particularmente en aplicaciones que requieren una respuesta operativa inmediata.
.
Impulsores del Mercado
Aumento de los Requisitos de Cumplimiento Regulatorio
El creciente rigor de las regulaciones ambientales en todo el mundo es una fuerza importante detrás de la demanda de equipos de prueba ambiental, ya que los gobiernos exigen un monitoreo más estricto de las emisiones, contaminantes y el desempeño en el cumplimiento en sitios industriales y sistemas públicos. En Europa, la Directiva de Emisiones Industriales revisada hace que los límites de emisión sean más estrictos, exige permisos electrónicos y permite sanciones de al menos el 3 por ciento de la facturación anual de la UE de una empresa por las infracciones más graves, mientras que en los Estados Unidos, el primer estándar de agua potable PFAS legalmente exigible de la EPA requiere que los sistemas de agua públicos completen el monitoreo inicial para 2027 e implementen soluciones correctivas para 2029 donde se superen los límites.
Estas reglas más estrictas están impulsando a las empresas en sectores como la industria, servicios públicos, energía y manufactura regulada a invertir en instrumentos más avanzados para medir contaminantes, compuestos peligrosos y datos de desempeño ambiental con mayor rapidez y precisión. Por ejemplo, Thermo Fisher Scientific reportó ingresos de $44.56 mil millones en 2025 y específicamente enumera instrumentos ambientales y de proceso dentro de su cartera analítica, mostrando cómo los grandes fabricantes de equipos globales están directamente posicionados para beneficiarse a medida que los clientes mejoran las capacidades de prueba para cumplir con las crecientes expectativas de cumplimiento.
A medida que los países intensifican la aplicación y amplían las obligaciones de monitoreo, las empresas están tratando cada vez más los equipos de prueba ambiental no como una compra opcional, sino como una parte fundamental de la gestión de riesgos, la preparación regulatoria y la continuidad operativa.
Creciente conciencia sobre los problemas ambientales
La creciente conciencia sobre los problemas ambientales se está convirtiendo en un motor poderoso de la demanda de equipos de prueba ambiental en todo el mundo, ya que los gobiernos, empresas y comunidades ponen mayor énfasis en medir la contaminación, rastrear riesgos ecológicos y apoyar prácticas de sostenibilidad más responsables. Este cambio ya no se limita a los círculos políticos, con el PNUD y la Universidad de Oxford encontrando en la Encuesta Climática de los Pueblos 2024 que el 80 por ciento de las personas a nivel mundial quieren una acción gubernamental más fuerte sobre el cambio climático y el 86 por ciento quiere que los países trabajen juntos en el tema, mostrando cómo la preocupación pública se traduce en expectativas más fuertes para el monitoreo ambiental y la toma de decisiones basada en datos.
Las empresas están respondiendo a este cambio ampliando soluciones que ayudan a laboratorios e industrias a probar aire, agua, suelo y contaminantes de manera más precisa y eficiente, y Thermo Fisher Scientific reportó ingresos de $44.56 mil millones en 2025 mientras identificaba instrumentos ambientales y de proceso como parte de su cartera analítica para los mercados gubernamentales, industriales y de investigación. Por ejemplo, Agilent dijo que los productos con etiquetas My Green Lab ACT ya representaban el 40 por ciento de sus ingresos por instrumentos y que renovó 5,400 instrumentos en un año, un aumento del 25 por ciento, reflejando cómo la demanda de los clientes favorece cada vez más soluciones de prueba que apoyan tanto el cumplimiento ambiental como los objetivos de sostenibilidad más amplios.
Avances tecnológicos e innovación
El uso de equipos de prueba ambiental está impulsado principalmente por la creciente preocupación y el aumento del conocimiento sobre el deterioro y la contaminación ambiental. A medida que la responsabilidad corporativa y la sostenibilidad ganan impulso, las empresas y las comunidades están comenzando a prestar mayor atención a cómo sus acciones afectan al medio ambiente. Debido a la mayor conciencia, hay una creciente necesidad de instrumentos y tecnología que permitan una precisión exacta a través de un examen minucioso de las circunstancias circundantes. La monitorización y mitigación de riesgos ambientales están recibiendo mayor atención a medida que las personas, organizaciones y gobiernos se vuelven más conscientes de los efectos a largo plazo de la contaminación y el cambio climático. Este cambio de mentalidad está impulsando el uso de aparatos de prueba ambiental de última generación, que pueden proporcionar datos y conocimientos en tiempo real, permitiendo a las partes interesadas tomar decisiones bien informadas con el objetivo de reducir su huella ecológica. A medida que más empresas se dan cuenta de la importancia de invertir en soluciones de prueba confiables para resolver problemas ambientales y promover prácticas sostenibles, el mercado está creciendo.
Expansión de Actividades Industriales y Desarrollo de Infraestructura
El auge de la infraestructura mundial y el aumento de la actividad industrial son dos factores principales que impulsan el mercado de equipos de prueba ambiental. Hay una creciente necesidad de rastrear y controlar los efectos ambientales de nuevos proyectos de infraestructura y la expansión industrial. El uso de evaluaciones de impacto ambiental en los procesos de toma de decisiones por parte de gobiernos y partes interesadas en proyectos está creciendo, lo que requiere el despliegue de aparatos de prueba sofisticados.
Para garantizar el cumplimiento de las normas ambientales y resolver problemas de contaminación del suelo, contaminación acústica, calidad del aire y del agua, y en particular en las industrias de la construcción, manufactura y energía, hay una creciente demanda de soluciones de prueba ambiental. Como resultado, el mercado está experimentando un aumento en la adopción de equipos avanzados de prueba ambiental por parte de una variedad de empresas que buscan equilibrar la sostenibilidad ambiental y el crecimiento económico.
Segmentación del mercado
Por Producto
- Instrumentos GC-MS
- Espectrómetros de Masa
- Cromatografía Líquida
- Instrumentos ICP-MS
- Instrumentos LC-MS
- Cromatografía de Gases
- Productos de Cromatografía: Autógrafo
Por Plataforma:
- Plataformas Convencionales/De Mesa
- Plataformas Portátiles
- Plataformas Portátiles/Móviles
Por Aplicación
- Pruebas de calidad del agua
- Contaminantes Orgánicos
- PFAS (sustancias per- y polifluoroalquiladas)
- Metales Pesados
- Contaminantes Sólidos
- Contaminantes Microbianos y Otros del Agua
Por Región
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- El Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Tendencias del Mercado
El mercado de equipos de prueba ambiental está experimentando cambios dinámicos a medida que se adapta a los estándares regulatorios en evolución, los avances tecnológicos y la creciente conciencia ambiental. Aquí hay algunas tendencias clave que están dando forma al panorama actual:
Aumento de la Demanda de Soluciones para el Monitoreo de la Calidad del Aire:
La tecnología más sofisticada para el monitoreo de la calidad del aire está en demanda a medida que aumentan las preocupaciones sobre la contaminación del aire y sus efectos en la salud pública. Los gobiernos, empresas y organizaciones ambientales están adquiriendo equipos modernos para detectar y analizar contaminantes del aire como el dióxido de nitrógeno, las partículas en suspensión y los compuestos orgánicos volátiles (COV). La capacidad de los sistemas de monitoreo en tiempo real con sensores de vanguardia para proporcionar datos precisos y oportunos los está haciendo cada vez más populares.
Integración de Tecnologías IoT y Sensores:
La integración de tecnologías de sensores y el Internet de las Cosas (IoT) está revolucionando los equipos de prueba ambiental. Los sistemas de monitoreo están siendo equipados cada vez más con sensores inteligentes, lo que permite informes automáticos, análisis en tiempo real y recolección de datos remota. Esto mejora la eficacia de las pruebas ambientales y también permite la toma de decisiones proactivas basadas en información útil.
Enfoque en el Monitoreo de la Calidad del Agua:
La necesidad de combatir la contaminación del agua y la creciente escasez de recursos de agua dulce han llevado a un mayor énfasis en la calidad del agua a escala mundial. El uso de equipos avanzados para evaluar la calidad del agua ha aumentado como resultado. El monitoreo de descargas de aguas residuales, la evaluación de la salud general de los ecosistemas acuáticos y la garantía de la seguridad del agua potable son posibles gracias al uso de tecnologías como la espectroscopía, la cromatografía y las pruebas microbiológicas.
Emergencia de Dispositivos Portátiles y de Mano:
La demanda de evaluaciones in situ y monitoreo de campo ha llevado a un aumento en el uso de equipos de prueba ambiental portátiles y de mano. Los especialistas ambientales pueden realizar pruebas en una variedad de lugares gracias a la portabilidad y facilidad de uso de estos pequeños instrumentos. En sectores donde los datos ambientales precisos y oportunos son esenciales, como la construcción, la agricultura y la respuesta a emergencias, la tendencia hacia la portabilidad es especialmente notable.
Adopción de Técnicas Analíticas Avanzadas:
El mercado de equipos de prueba ambiental está cambiando como resultado de métodos analíticos sofisticados utilizados para pruebas que son más exhaustivos y precisos. Métodos como la secuenciación de nueva generación, la espectrometría de masas y la cromatografía-espectrometría de masas son cada vez más esenciales para identificar y medir contaminantes con precisión. La necesidad de resultados confiables de acuerdo con estrictas normas ambientales es lo que impulsa esta tendencia.
Creciente énfasis en las tecnologías verdes:
El desarrollo y la promoción de tecnologías verdes se están convirtiendo en una prioridad creciente para los productores de equipos de prueba ambiental. Esto incluye el uso de empaques sostenibles, diseños energéticamente eficientes y materiales ecológicos en el proceso de producción. Los clientes están eligiendo productos ecológicos, y el negocio se está moviendo hacia objetivos de sostenibilidad más amplios.
Principales restricciones y desafíos del mercado
Complejidad regulatoria y carga de cumplimiento
El mercado de equipos de prueba ambiental enfrenta un desafío significativo en forma de marcos regulatorios cada vez más complejos y estrictos. Los estándares ambientales en las principales economías están sujetos a revisiones frecuentes, lo que requiere que los fabricantes actualicen continuamente las especificaciones de los productos para seguir cumpliendo. Este entorno aumenta la necesidad de inversión continua en investigación y desarrollo, certificación de productos y validación regulatoria. Como resultado, los costos relacionados con el cumplimiento continúan aumentando, creando una barrera notable para los nuevos participantes y ejerciendo presión adicional sobre los fabricantes pequeños y medianos.
Alta necesidad de capital inicial
El alto costo inicial de los equipos avanzados de prueba ambiental sigue siendo una restricción importante para una adopción más amplia del mercado. Los instrumentos sofisticados diseñados para análisis de alta precisión a menudo requieren una inversión de capital sustancial, especialmente cuando están equipados con automatización, monitoreo digital y capacidades analíticas avanzadas. Además de los costos de compra, los usuarios finales también deben considerar la instalación, calibración, mantenimiento y actualizaciones de software. Este alto costo total de propiedad puede restringir la adopción entre organizaciones sensibles al presupuesto, especialmente empresas e instituciones más pequeñas en mercados sensibles al precio.
Obsolescencia tecnológica
El rápido avance tecnológico presenta un desafío continuo para los participantes del mercado. La innovación continua en tecnología de sensores, inteligencia artificial, monitoreo remoto y análisis de datos está acortando los ciclos de vida de los productos y aumentando el riesgo de obsolescencia tecnológica. El equipo que actualmente es efectivo puede perder competitividad a medida que ingresan al mercado sistemas más nuevos y eficientes. Esto requiere que los fabricantes mantengan un ritmo constante de innovación y obliga a los usuarios finales a tomar decisiones periódicas de actualización, lo que puede afectar la confianza en las compras a largo plazo.
Volatilidad de Precios de Materias Primas e Incertidumbre Económica
El mercado también está expuesto a la inestabilidad macroeconómica y a las fluctuaciones en los precios de las materias primas. La fabricación de equipos de prueba ambiental depende de componentes como metales, polímeros, semiconductores y sistemas electrónicos. La variabilidad en el costo de estos materiales puede aumentar los gastos de producción, reducir la estabilidad de los márgenes y complicar las estrategias de precios. Además, una incertidumbre económica más amplia puede retrasar el gasto de capital por parte de los usuarios industriales finales, resultando en ciclos de adquisición más lentos y una visibilidad reducida de la demanda a corto plazo.
Competencia de Tecnologías Alternativas
La industria enfrenta cada vez más competencia de métodos alternativos de evaluación ambiental, incluyendo tecnologías de teledetección, herramientas de modelado predictivo y plataformas de simulación digital. Estos enfoques están ganando atención debido a su escalabilidad, eficiencia de costos y capacidad para apoyar un análisis ambiental más amplio. Aunque los equipos convencionales de prueba ambiental siguen siendo esenciales para la medición precisa y el cumplimiento normativo, las tecnologías sustitutivas pueden limitar la demanda en aplicaciones seleccionadas. Por lo tanto, los fabricantes deben fortalecer la diferenciación de productos a través de la innovación, la precisión y la eficiencia operativa para mantener la relevancia en el mercado.
Implicaciones Estratégicas
En general, el mercado de equipos de prueba ambiental sigue respaldado por sólidos fundamentos de demanda a largo plazo; sin embargo, el crecimiento está moderado por la presión regulatoria, los altos requisitos de capital, el rápido cambio tecnológico, la volatilidad de costos del lado de la oferta y las alternativas competitivas que se intensifican. Se espera que estos desafíos influyan en las estrategias de desarrollo de productos, las prioridades de inversión y las decisiones de entrada al mercado en toda la industria.
Análisis Regional del Mercado
El mercado de equipos de prueba ambiental está experimentando variaciones regionales significativas, con Estados Unidos emergiendo como una fuerza dominante en América del Norte. Con una participación de mercado sustancial del 24.6%, el mercado estadounidense está impulsado por estrictas regulaciones ambientales y un paisaje industrial maduro. Simultáneamente, se espera que Canadá contribuya proporcionalmente al crecimiento de la región, beneficiándose de las tendencias positivas observadas en América del Norte.
Pasando a Europa, Alemania destaca con una participación de mercado notable del 6.1%. La avanzada infraestructura tecnológica del país y su fuerte compromiso con los estándares ambientales lo posicionan como un actor clave en el mercado europeo de equipos de prueba ambiental. La participación de mercado combinada de Francia, el Reino Unido, Italia y España subraya la fortaleza e influencia general del mercado europeo, reflejando un enfoque colaborativo hacia la sostenibilidad ambiental.
En Asia Pacífico, Japón posee una cuota de mercado significativa del 5.2%, impulsada por su compromiso con los avances tecnológicos y la conservación ambiental. Mientras tanto, se espera que China, como un importante centro industrial, lidere la cuota de mercado en Asia Pacífico, aunque no se proporcionan cifras específicas. Las contribuciones de India, Australia, Corea del Sur y el resto de la región colectivamente dan forma a la dinámica diversa del mercado de equipos de prueba ambiental en Asia Pacífico.
Australia, con una modesta cuota de mercado del 0.4%, desempeña un papel distintivo dentro del mercado de Asia-Pacífico, enfatizando su enfoque en la conservación ambiental y prácticas sostenibles. En América Latina, no se dan cifras específicas de cuota de mercado para Brasil y México, pero se les reconoce como jugadores clave. Se anticipa que Brasil, con sus abundantes recursos naturales, tendrá una cuota de mercado sustancial, mientras que el resto de América Latina contribuye colectivamente al mercado de equipos de prueba ambiental de la región.
La región de Medio Oriente y África está experimentando un crecimiento gradual pero constante, sin que se proporcionen datos específicos de cuota de mercado. El potencial de contribuciones diversas de los países de esta región indica oportunidades emergentes. Se espera que las colaboraciones y asociaciones desempeñen un papel crucial en la configuración de la dinámica del mercado a medida que la conciencia ambiental continúa aumentando en Medio Oriente y África.
Desarrollos Recientes:
- En enero de 2026, el analizador portátil de calidad de agua C012 de CLUIX recibió el Premio Aarohan, dando a la empresa india un reciente impulso de visibilidad para su plataforma de pruebas de agua habilitada con IA e IoT.
- En octubre de 2025, Lovibond India presentó sus soluciones de análisis de agua en IFAT India 2025 en Mumbai, reflejando una actividad continua orientada al mercado en el segmento de pruebas ambientales y de agua de India.
- En noviembre de 2025, A Kumar & Company destacó las innovaciones de Lovibond en Asia LabEx 2025, marcando una actualización notable de la empresa relacionada con soluciones de análisis de agua y medioambientales en el mercado indio.
- En noviembre de 2025, Lovibond India presentó AquaRover, descrito por la empresa como el primer laboratorio de análisis de agua solar sobre ruedas de India, expandiendo su oferta de pruebas y monitoreo de agua en el campo.
Principales actores en el mercado de equipos de prueba ambiental
- Eurofins
- Intertek
- Alex Stewart
- Bureau Veritas SA
- ALS Limited
- SGS SA
- Agilent Technologies, Inc.
- Thermo Fisher Scientific, Inc.
- Asurequality Limited
- Mérieux Nutrisciences Corporation
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Qué factores están impulsando el crecimiento del mercado de equipos de pruebas ambientales?
¿Qué áreas específicas dentro de las pruebas ambientales se espera que experimenten un crecimiento significativo?
¿Cómo se abordará la sostenibilidad en el futuro de las soluciones de pruebas ambientales?
¿Se esperan esfuerzos colaborativos en el mercado para la investigación y el desarrollo?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Equipos de Pruebas Ambientales Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Equipos de Pruebas Ambientales Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (the forecast period) (base year: USD 1.8 billion → forecast year: USD 2.7 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Equipos de Pruebas Ambientales Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Equipos de Pruebas Ambientales Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Equipos de Pruebas Ambientales Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Equipos de Pruebas Ambientales Market Drivers
- 3.3 Mercado de Equipos de Pruebas Ambientales Market Restraints & Challenges
- 3.4 Mercado de Equipos de Pruebas Ambientales Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Equipos de Pruebas Ambientales Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Equipos de Pruebas Ambientales Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Equipos de Pruebas Ambientales category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Equipos de Pruebas Ambientales Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Equipos de Pruebas Ambientales Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Equipos de Pruebas Ambientales market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Equipos de Pruebas Ambientales Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Equipos de Pruebas Ambientales Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Equipos de Pruebas Ambientales Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Equipos de Pruebas Ambientales (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Equipos de Pruebas Ambientales Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Equipos de Pruebas Ambientales Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Equipos de Pruebas Ambientales Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Equipos de Pruebas Ambientales Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Equipos de Pruebas Ambientales Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Equipos de Pruebas Ambientales Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Equipos de Pruebas Ambientales Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Equipos de Pruebas Ambientales Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Equipos de Pruebas Ambientales Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
