
Visión General del Mercado
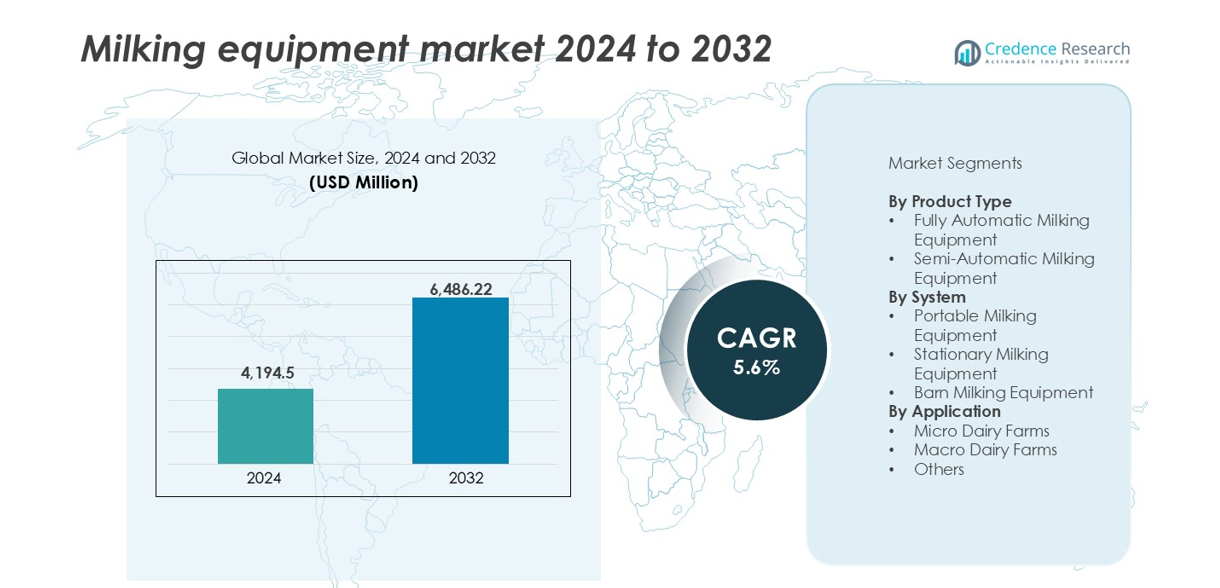
El tamaño del mercado de equipos de ordeño se valoró en USD 4,194.5 millones en 2024 y se anticipa que alcanzará USD 6,486.22 millones para 2032, con un CAGR del 5.6% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Equipos de Ordeño 2024 | USD 4,194.5 millones |
| Mercado de Equipos de Ordeño, CAGR | 5.6% |
| Tamaño del Mercado de Equipos de Ordeño 2032 | USD 6,486.22 millones |
El mercado de equipos de ordeño está liderado por jugadores establecidos como Lely, GEA Group Aktiengesellschaft, BouMatic Robotics B.V., y Fullwood Packo, conocidos por sus sistemas robóticos y automatizados avanzados. Estas empresas dominan en regiones con infraestructura lechera madura, ofreciendo soluciones de alto rendimiento y gestión precisa del rebaño. Europa posee la mayor participación de mercado regional con un 32%, impulsada por estrictas regulaciones de bienestar animal y la adopción generalizada de la automatización. Otras empresas notables incluyen Agrifac Machinery BV, AMS-Galaxy, y proveedores regionales como Vansun Technologies Pvt Ltd y Prompt Dairy Tech, que se centran en sistemas rentables para mercados emergentes. El enfoque competitivo se centra en la innovación, la fiabilidad del producto y la integración digital.
Perspectivas del Mercado
- El mercado de equipos de ordeño se valoró en USD 4,194.5 millones en 2024 y se proyecta que alcanzará USD 6,486.22 millones para 2032, creciendo a un CAGR del 5.6%.
- El aumento de la automatización en las granjas lecheras y el incremento de los costos laborales están impulsando la demanda de sistemas de ordeño completamente automáticos.
- Las tendencias lecheras inteligentes como la integración de IoT, el análisis del rebaño y las unidades de ordeño robótico están ganando fuerte tracción a nivel mundial.
- Lely, GEA Group, BouMatic Robotics y Fullwood Packo lideran el mercado, mientras que los jugadores regionales ofrecen sistemas asequibles para granjas más pequeñas.
- Europa tiene la mayor participación con un 32%, seguida por América del Norte con un 28% y Asia-Pacífico con un 21%; por tipo de producto, los sistemas de ordeño completamente automáticos dominan debido a sus beneficios de eficiencia e higiene.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
Los equipos de ordeño completamente automáticos tienen la mayor participación en el mercado de equipos de ordeño. Este segmento domina debido a la creciente escasez de mano de obra, la necesidad de rutinas de ordeño consistentes y la eficiencia en grandes operaciones lecheras. Los agricultores prefieren sistemas automáticos para aumentar la productividad, asegurar la higiene y rastrear el rendimiento de la leche digitalmente. Estas máquinas reducen la mano de obra manual, disminuyen los costos operativos y aumentan el rendimiento. Los sistemas semiautomáticos continúan sirviendo a granjas pequeñas y medianas, pero carecen de la profundidad de automatización de las unidades de alta gama. La automatización completa mejora la salud de la ubre a través de procesos controlados con precisión y óptimos intervalos de ordeño. La demanda de bienestar animal y gestión lechera basada en datos apoya una mayor adopción.
- Por ejemplo, el sistema de ordeño robótico VMS™ V300 de DeLaval entrega más de 3,000 litros de leche por robot al día, apoyando el seguimiento de datos en tiempo real y la limpieza automática de las ubres.
Por Sistema
El equipo de ordeño estacionario lidera el segmento del sistema con la mayor participación de ingresos. Esta preferencia se debe a su integración en grandes establos lecheros e infraestructura fija, ofreciendo un alto rendimiento y un desempeño consistente. Las configuraciones estacionarias son adecuadas para operaciones de alto volumen donde las vacas siguen rutinas fijas. El equipo de ordeño portátil es más popular entre las pequeñas granjas que necesitan flexibilidad. El equipo de ordeño de establo, típicamente integrado en los diseños de las granjas, apoya sistemas semiautomáticos y automáticos. Las unidades estacionarias ofrecen menos tiempo de inactividad por mantenimiento y mejor control de higiene, lo que atrae a los productores lecheros comerciales. La selección del sistema depende del tamaño de la granja, el volumen del rebaño y la capacidad de inversión, con grandes granjas optando por durabilidad y velocidad.
- Por ejemplo, el sistema de ordeño rotativo Xcalibur™ 360EX de BouMatic está diseñado para operaciones lecheras comerciales a gran escala, acomodando entre 40 y 150 puestos. En su configuración máxima, el sistema puede procesar hasta 1,200 vacas por hora, apoyando el ordeño continuo 24/7 para rebaños que superan las 4,000 vacas.
Por Aplicación
Las macro granjas lecheras representan el segmento de aplicación dominante con la mayor cuota de mercado. Estas operaciones se benefician de economías de escala e invierten en sistemas de ordeño avanzados para optimizar el rendimiento y reducir la mano de obra. Las macro granjas demandan unidades estacionarias totalmente automatizadas para manejar eficientemente grandes cantidades de ganado. Las micro granjas lecheras adoptan unidades semiautomáticas o portátiles debido a tamaños de rebaño limitados y restricciones presupuestarias. La categoría "Otros" incluye granjas educativas, de investigación y de nicho con necesidades específicas. El crecimiento en la agricultura lechera comercial y la expansión de rebaños en mercados emergentes impulsa el segmento macro. La alta demanda de leche y las oportunidades de exportación apoyan aún más la adopción de equipos avanzados.
Principales Impulsores de Crecimiento
Aumento de la Demanda de Automatización en la Agricultura Lechera
El cambio hacia la automatización es un impulsor principal del mercado de equipos de ordeño. Las granjas lecheras enfrentan crecientes escaseces de mano de obra y presión para mantener la productividad. Los sistemas de ordeño totalmente automáticos reducen la dependencia de la mano de obra manual mientras aseguran ciclos de ordeño consistentes y estándares de higiene más altos. La automatización también permite el monitoreo en tiempo real de la producción de leche, la salud animal y el rendimiento del equipo. Las grandes granjas se benefician de una mayor eficiencia, mejor salud de las ubres y operaciones optimizadas a través de la integración de software. En economías emergentes, el aumento de los tamaños de rebaños y la demanda de productos lácteos están impulsando a los agricultores a invertir en sistemas automatizados. Los gobiernos y organismos de la industria también están fomentando la mecanización para impulsar la productividad rural. La capacidad de escalar operaciones mientras se reducen los costos refuerza aún más el movimiento hacia sistemas automáticos. Este cambio apoya directamente el crecimiento del mercado, especialmente en América del Norte, Europa y partes de Asia.
- Por ejemplo, el sistema de ordeño robótico Astronaut A5 de Lely registra más de 120 puntos de datos por vaca al día, ayudando a los agricultores a optimizar el rendimiento y detectar problemas de salud temprano.
Expansión de Granjas Lecheras Comerciales a Gran Escala
Las operaciones lecheras comerciales continúan expandiéndose globalmente, impulsando la demanda de sistemas de ordeño avanzados. Las macro granjas lecheras requieren equipos de alto rendimiento capaces de procesar cientos de vacas por día. Estas operaciones a menudo despliegan sistemas estacionarios y completamente automatizados que optimizan la mano de obra y mejoran la calidad del rendimiento. El aumento de la demanda de productos lácteos por parte de los consumidores, incluidos leche, queso y yogur, está impulsando a las granjas comerciales a escalar la producción de manera eficiente. Países como India, China y Brasil están experimentando un rápido aumento en las operaciones lecheras organizadas, respaldadas por incentivos gubernamentales e inversiones privadas. La necesidad de gestionar grandes rebaños, mantener la higiene de la leche y cumplir con los estándares regulatorios impulsa la adopción de tecnología de ordeño de precisión. Las granjas comerciales ven estas inversiones como críticas para lograr rentabilidad a largo plazo y preparación para la exportación. El crecimiento de este segmento tiene un impacto directo en las ventas de equipos de ordeño duraderos y de alta capacidad.
- Por ejemplo, Fonterra opera salas rotativas en Nueva Zelanda capaces de ordeñar 54 vacas cada 8 minutos, con limpieza automatizada y seguimiento en tiempo real.
Énfasis en el Bienestar Animal y la Calidad de la Leche
La creciente conciencia sobre la salud animal y los estándares de higiene de la leche impulsa la inversión en equipos de ordeño avanzados. Los sistemas modernos están diseñados para minimizar el estrés en las vacas mediante el uso de técnicas de ordeño suaves y asegurando intervalos de ordeño oportunos. El equipo con sensores y funciones analíticas permite la detección temprana de infecciones, irregularidades o caídas en el rendimiento. Esto mejora el bienestar animal y asegura una calidad de leche consistente. La presión regulatoria en la UE y EE.UU. para prácticas de producción lechera más seguras acelera el uso de soluciones de ordeño automatizadas e higiénicas. Los consumidores también son cada vez más conscientes de la trazabilidad, exigiendo productos lácteos de etiqueta limpia provenientes de granjas bien gestionadas. A medida que las granjas se enfocan en mejorar el confort de las vacas, la prevención de enfermedades y la gestión del rebaño, la demanda de equipos más inteligentes y limpios crece. Estas prioridades se alinean con las ofertas del mercado, como brazos robóticos, sistemas automáticos de limpieza de pezones y tecnologías de muestreo de leche.
Tendencias Clave y Oportunidades
Integración de IoT y Gestión Láctea Basada en Datos
La integración de IoT está transformando las operaciones de ordeño a través de análisis de datos, plataformas en la nube y herramientas de monitoreo remoto. Los sistemas de ordeño modernos ahora incluyen sensores inteligentes que rastrean el rendimiento de la leche, la temperatura, la actividad de las vacas y el rendimiento del equipo en tiempo real. Este cambio permite a las granjas tomar decisiones basadas en datos que mejoran la productividad y la salud animal. Las alertas de mantenimiento predictivo reducen el tiempo de inactividad, mientras que los registros de rebaños vinculados a la nube agilizan los procesos veterinarios y de reproducción. Las startups y los proveedores de equipos establecidos están invirtiendo en herramientas digitales para ofrecer soluciones completas de gestión de rebaños. A medida que la agricultura inteligente gana impulso, la demanda de sistemas de ordeño conectados se acelerará, especialmente en regiones lecheras preparadas tecnológicamente. La oportunidad radica en ofrecer plataformas escalables adaptadas tanto a granjas medianas como grandes que buscan visibilidad del rendimiento y control de costos.
- Por ejemplo, la plataforma de gestión de granjas DelPro™ de DeLaval y su ecosistema integrado DeLaval Plus procesan miles de millones de puntos de datos diariamente en instalaciones que respaldan a más de 5 millones de vacas en todo el mundo. Este análisis en tiempo real permite a los agricultores optimizar los intervalos de ordeño, maximizar la eficiencia del alimento y gestionar proactivamente la salud de las vacas a través de avanzadas ideas impulsadas por IA.
Desafíos Clave
Altos Costos de Capital y Preocupaciones sobre el Retorno de la Inversión
El alto costo inicial del equipo de ordeño sigue siendo una barrera significativa, especialmente para granjas pequeñas y medianas. Los sistemas totalmente automatizados, aunque eficientes, requieren una inversión sustancial en hardware, instalación y capacitación. Muchos agricultores lecheros luchan por justificar el costo debido a los precios inciertos de la leche, los costos volátiles de insumos y los lentos períodos de recuperación. Las opciones de financiamiento y los subsidios gubernamentales no siempre son accesibles o suficientes en los mercados en desarrollo. Además, algunos agricultores permanecen cautelosos respecto a la adopción de tecnología debido a los riesgos de mantenimiento y la falta de experiencia técnica. Estos factores limitan la penetración de equipos premium en mercados rurales y fragmentados. Sin modelos escalables y rentables o opciones de alquiler, la adopción de equipos puede seguir concentrada en regiones más ricas.
Complejidad Técnica y Carga de Mantenimiento
Los sistemas de ordeño avanzados a menudo involucran componentes mecánicos y electrónicos complejos que requieren mantenimiento regular. Para los agricultores no familiarizados con sistemas digitales, esto crea dependencia del soporte del proveedor. El tiempo de inactividad debido a problemas técnicos puede interrumpir las operaciones diarias y reducir el rendimiento de la leche. En áreas remotas o subdesarrolladas, la falta de acceso a técnicos capacitados y repuestos agrava aún más el problema. Fallos de software, desalineación de sensores o fallos mecánicos pueden erosionar la confianza en la automatización. Los fabricantes deben abordar estas preocupaciones mejorando la fiabilidad del equipo, ofreciendo capacitación robusta y asegurando redes de servicio receptivas. Simplificar las interfaces de usuario e integrar auto-diagnósticos puede ayudar a mitigar los desafíos relacionados con el mantenimiento a lo largo del tiempo.
Análisis Regional
América del Norte
América del Norte representa alrededor del 28% de la cuota de mercado global de equipos de ordeño en 2024. EE.UU. lidera esta región con una fuerte adopción de sistemas de ordeño totalmente automatizados en grandes granjas lecheras comerciales. Los altos costos laborales, la infraestructura lechera avanzada y el apoyo gubernamental a la agricultura de precisión impulsan la automatización. Canadá también contribuye con prácticas lecheras modernas y una creciente productividad del rebaño. La integración del IoT en la gestión del rebaño respalda la demanda de unidades de ordeño inteligentes. Los actores regionales invierten fuertemente en I+D y redes de servicio. La demanda constante de productos lácteos premium y una fuerte orientación a la exportación sostienen el crecimiento en sistemas tanto estacionarios como robóticos.
Europa
Europa posee la mayor cuota del mercado global con aproximadamente el 32% en 2024. Países como Alemania, los Países Bajos y Francia lideran en la adopción de sistemas de ordeño robóticos y totalmente automáticos. Las estrictas regulaciones sobre el bienestar animal, la higiene de la leche y la sostenibilidad impulsan la inversión en tecnologías avanzadas. Las granjas lecheras europeas se centran en la eficiencia, el cumplimiento ambiental y el monitoreo de la salud del rebaño. Los subsidios gubernamentales y las fuertes estructuras cooperativas apoyan a las granjas más pequeñas en la adopción de sistemas semi-automatizados. El sector lechero maduro de la región continúa liderando la innovación en automatización, reducción de residuos y gestión lechera inteligente. La demanda sigue siendo fuerte para equipos energéticamente eficientes y de alto rendimiento en los mercados de la UE.
Asia-Pacífico
Asia-Pacífico captura alrededor del 21% del mercado global de equipos de ordeño en 2024 y es la región de más rápido crecimiento. La rápida urbanización, el aumento de la demanda de productos lácteos y los programas de modernización respaldados por el gobierno impulsan el crecimiento. China e India lideran la adopción regional, apoyados por expansiones a gran escala de productos lácteos e iniciativas de agricultura cooperativa. Los países del sudeste asiático están presenciando un aumento de inversiones en sistemas portátiles y semiautomáticos debido a estructuras lecheras fragmentadas. El cambio del ordeño manual al mecanizado mejora la productividad y la seguridad de la leche. Los actores internacionales están localizando centros de producción y servicio para apoyar el crecimiento a largo plazo. El aumento de la demanda del consumidor por productos lácteos de calidad y la trazabilidad del ganado fortalecen las perspectivas del mercado.
América Latina
América Latina posee alrededor del 10% de la cuota de mercado en 2024, con Brasil, Argentina y México liderando la demanda regional. La expansión de granjas lecheras comerciales y los objetivos de mayor rendimiento de leche impulsan la adopción de equipos. Los procesadores de lácteos brasileños invierten en automatización para satisfacer la demanda doméstica y de exportación. Los gobiernos regionales apoyan la modernización lechera a través de esquemas de desarrollo rural. La mayoría de las granjas aún utilizan sistemas semiautomáticos y estacionarios, pero el interés en la automatización completa está en aumento. El soporte técnico, la capacitación y los equipos rentables son críticos para un mayor crecimiento del mercado. Las fluctuaciones económicas y la dependencia de importaciones para equipos de alta gama siguen siendo barreras clave en los mercados más pequeños de la región.
Oriente Medio y África (MEA)
MEA contribuye aproximadamente con el 9% al mercado global de equipos de ordeño en 2024. Los proyectos de desarrollo lechero en Sudáfrica, Egipto y partes del CCG impulsan las ventas de equipos. La demanda regional se satisface principalmente con sistemas semiautomáticos y portátiles, dada la estructura fragmentada de las granjas y las limitaciones climáticas. Los objetivos gubernamentales de autosuficiencia lechera, especialmente en Arabia Saudita y los EAU, apoyan la inversión en sistemas estacionarios. África ve un crecimiento gradual a través de programas de modernización liderados por ONG y cooperativas. Los desafíos de infraestructura, las brechas de financiamiento y la falta de mano de obra calificada dificultan una adopción más rápida. Sin embargo, el aumento del consumo urbano de leche y las preocupaciones de seguridad alimentaria apuntan a un potencial de mercado a largo plazo.
Segmentaciones del Mercado:
Por Tipo de Producto
- Equipo de Ordeño Totalmente Automático
- Equipo de Ordeño Semiautomático
Por Sistema
- Equipo de Ordeño Portátil
- Equipo de Ordeño Estacionario
- Equipo de Ordeño en Granero
Por Aplicación
- Granjas Lecheras Micro
- Granjas Lecheras Macro
- Otros
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de equipos de ordeño presenta una mezcla de líderes globales y fabricantes regionales que se enfocan en la automatización, precisión y tecnologías de gestión de rebaños. Lely sigue siendo un actor principal con sus sistemas de ordeño robótico ampliamente adoptados en regiones lecheras avanzadas. GEA Group Aktiengesellschaft aprovecha su experiencia en ingeniería para ofrecer soluciones de ordeño integradas y plataformas de automatización inteligente. BouMatic Robotics B.V. enfatiza la innovación en unidades de ordeño rotativas y robóticas adaptadas para granjas de alto rendimiento. Fullwood Packo proporciona sistemas híbridos que combinan automatización y confort del rebaño. Agrifac Machinery BV y AMS-Galaxy atienden a granjas comerciales con soluciones de ordeño escalables. Actores regionales como Kanters Holland BV, S.A. Christensen & Co., Vansun Technologies Pvt Ltd, Prompt Dairy Tech y Bisstarr Milking Systems se centran en sistemas rentables, semiautomáticos y portátiles para pequeñas y medianas granjas en Asia y África. La fiabilidad del producto, el soporte postventa y la personalización son áreas clave de competencia. Las empresas líderes están invirtiendo en integración IoT, interfaces móviles e innovaciones impulsadas por la sostenibilidad para fortalecer su cuota de mercado.
Análisis de Actores Clave
- Lely
- GEA Group Aktiengesellschaft
- BouMatic Robotics B.V.
- Fullwood Packo
- Agrifac Machinery BV
- AMS-Galaxy
- Kanters Holland BV
- A. Christensen & Co.
- Vansun Technologies Pvt Ltd
- Prompt Dairy Tech
- Bisstarr Milking Systems
Desarrollos Recientes
- En abril de 2024, Agrifac Machinery BV expandió el sector corporativo de la empresa en Seward, Nebraska. Este desarrollo ha proporcionado un espacio más amplio para la empresa en el panorama competitivo.
- En octubre de 2023, Lely se asoció con Konrad Pumpe GmbH. Este movimiento ayudó a los agricultores a ganar más flexibilidad en términos de alimentación automática.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Sistema, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de sistemas de ordeño robótico aumentará con la escasez de mano de obra y las necesidades de gestión de grandes rebaños.
- La integración del IoT y el análisis de datos mejorará la precisión en el seguimiento del rendimiento lechero y la salud del rebaño.
- Los sistemas portátiles y semiautomáticos ganarán terreno en granjas lecheras pequeñas y medianas.
- Los diseños enfocados en la sostenibilidad impulsarán el desarrollo de unidades de ordeño eficientes en energía y ahorro de agua.
- El crecimiento en las exportaciones de productos lácteos llevará a las granjas comerciales a invertir en tecnologías de ordeño de alta capacidad.
- Los mercados emergentes adoptarán equipos modernos a través del apoyo gubernamental y mejoras en la infraestructura lechera.
- Las características de mantenimiento predictivo reducirán el tiempo de inactividad y mejorarán la fiabilidad operativa en grandes granjas.
- Las plataformas de gestión de rebaños basadas en la nube apoyarán el monitoreo remoto y el seguimiento de cumplimiento.
- Los fabricantes se centrarán en diseños modulares para atender tanto a segmentos de alta gama como a aquellos sensibles al costo.
- El aumento de la demanda de los consumidores por productos lácteos con etiquetas limpias incrementará las inversiones en sistemas de ordeño higiénicos y automatizados.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de equipos de ordeño y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de equipos de ordeño entre 2024 y 2032?
¿Qué factores están impulsando el crecimiento del mercado de equipos de ordeño?
¿Cuáles son los segmentos clave dentro del mercado de equipos de ordeño?
¿Cuáles son algunos de los desafíos que enfrenta el mercado de equipos de ordeño?
¿Quiénes son los principales actores en el mercado de equipos de ordeño?
¿Qué segmento está liderando la cuota de mercado?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Equipos de Ordeño Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Equipos de Ordeño Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,194.5 million → 2032: USD 6,486.22 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Equipos de Ordeño Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Equipos de Ordeño Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Equipos de Ordeño Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Equipos de Ordeño Market Drivers
- 3.3 Mercado de Equipos de Ordeño Market Restraints & Challenges
- 3.4 Mercado de Equipos de Ordeño Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Equipos de Ordeño Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Equipos de Ordeño Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Equipos de Ordeño category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Equipos de Ordeño Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Equipos de Ordeño Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Equipos de Ordeño market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Equipos de Ordeño Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Equipos de Ordeño Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Equipos de Ordeño Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Equipos de Ordeño (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Equipos de Ordeño Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Equipos de Ordeño Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Equipos de Ordeño Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Equipos de Ordeño Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Equipos de Ordeño Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Equipos de Ordeño Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Equipos de Ordeño Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Equipos de Ordeño Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Equipos de Ordeño Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
