
Visión General del Mercado de EPC de Energía en Angola:
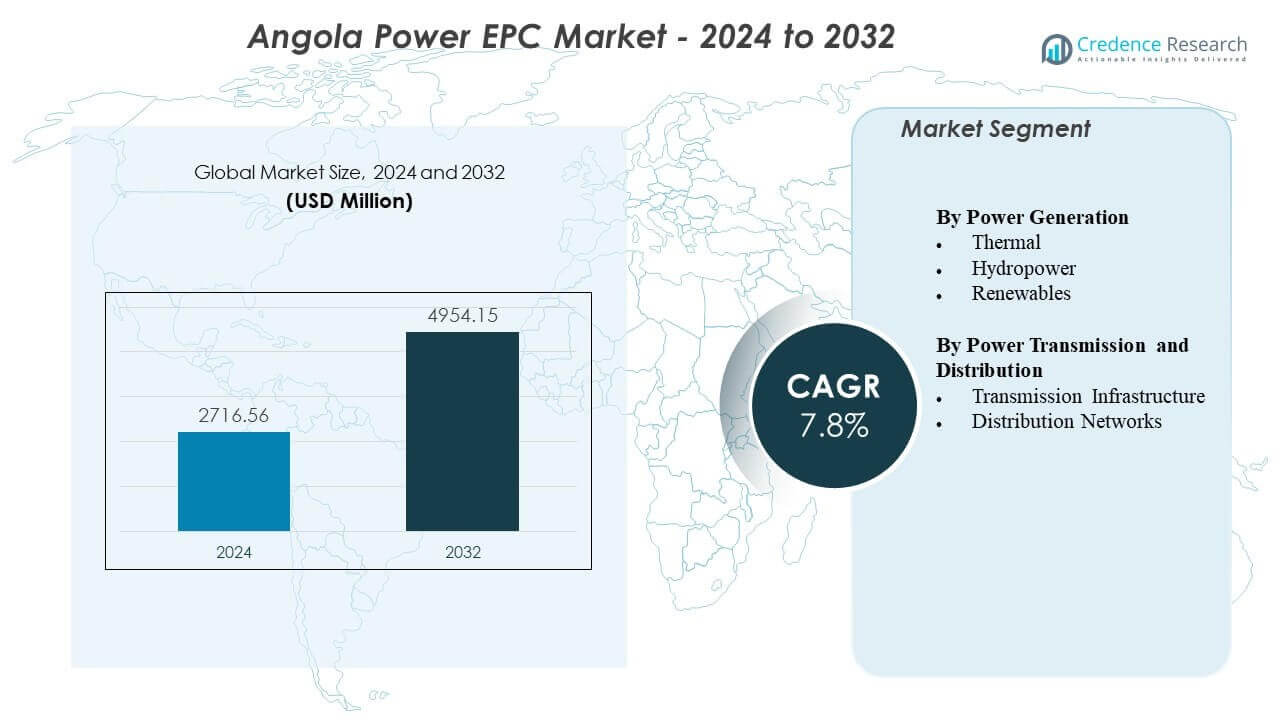
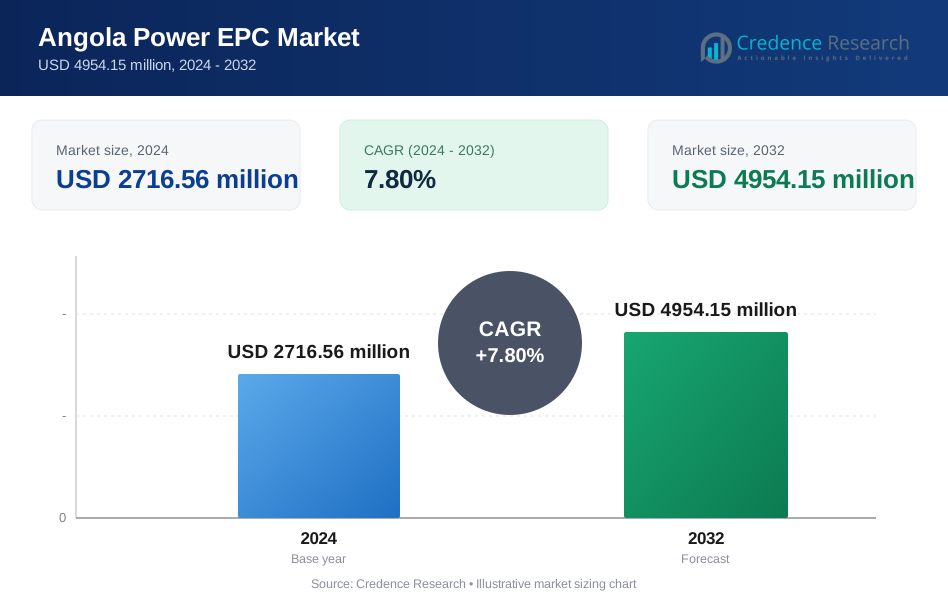
Se proyecta que el mercado de EPC de energía en Angola crecerá de USD 2716.56 millones en 2024 a un estimado de USD 4954.15 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 7.8% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de EPC de Energía en Angola 2024 | USD 2716.56 millones |
| Mercado de EPC de Energía en Angola, CAGR | 7.8% |
| Tamaño del Mercado de EPC de Energía en Angola 2032 | USD 4954.15 millones |
Los fuertes impulsores del mercado incluyen el aumento de la demanda de nueva capacidad hidroeléctrica, la creciente adopción de plantas solares y los esfuerzos de modernización dirigidos a activos de transmisión obsoletos. Los desarrolladores avanzan en el refuerzo de la red para reducir las pérdidas del sistema y mejorar la estabilidad para las regiones industriales y urbanas. La actividad de EPC aumenta con planes de inversión respaldados por el gobierno que fomentan la participación privada y asociaciones extranjeras. Los contratistas amplían su alcance a medida que los sistemas de energía híbridos y los proyectos de almacenamiento ganan importancia. El mercado se beneficia del apoyo financiero estructurado que ayuda a acelerar proyectos a gran escala. Continúa atrayendo a firmas de ingeniería globales debido a una clara dirección de inversión a largo plazo.
La actividad regional se concentra principalmente en el norte de Angola, donde los principales activos hidroeléctricos y los densos conglomerados urbanos crean una demanda sostenida de EPC. Las provincias centrales emergen como zonas de desarrollo importantes debido a nuevas instalaciones renovables y crecientes requisitos industriales. Las regiones del sur ganan impulso a través de la planificación de transmisión transfronteriza y la electrificación de comunidades remotas. Se expanden las oportunidades de EPC vinculadas al fortalecimiento de redes y proyectos de generación modular. Las áreas del interior adoptan nuevas mejoras de distribución para mejorar la fiabilidad del servicio. Esta diversificación regional apoya una cartera de proyectos equilibrada en todo el país.
Perspectivas del Mercado EPC de Energía en Angola:
- Se proyecta que el mercado EPC de energía en Angola crezca de USD 2716.56 millones en 2024 a USD 4954.15 millones para 2032, respaldado por un CAGR del 7.8% impulsado por la inversión sostenida en la infraestructura eléctrica nacional.
- La demanda se fortalece debido a la expansión del desarrollo hidroeléctrico, el aumento de la adopción solar y los esfuerzos de modernización de la red destinados a mejorar la fiabilidad para las zonas industriales y urbanas.
- Las restricciones del mercado incluyen componentes de red envejecidos, requisitos complejos de financiación de proyectos y desafíos logísticos en el transporte de equipos pesados a sitios de construcción remotos.
- La actividad regional es liderada por el norte de Angola debido a los densos centros de demanda y los principales activos hidroeléctricos, mientras que las provincias centrales muestran un creciente impulso EPC a través de nuevos proyectos renovables y de red.
- Las regiones del sur y este continúan emergiendo a medida que las oportunidades EPC crecen a través de programas de electrificación rural, planificación de transmisión transfronteriza y mejoras en el sistema de distribución.
Impulsores del Mercado EPC de Energía en Angola
Fuerte Expansión de la Capacidad de Generación en Proyectos Clave de Hidroeléctrica y Solar
El mercado EPC de energía en Angola gana un fuerte impulso gracias al rápido crecimiento en proyectos de generación de energía. Los desarrolladores se centran en la expansión hidroeléctrica para satisfacer la demanda a largo plazo y fortalecer el suministro de carga base. Los contratistas EPC reciben trabajo constante de actualizaciones de turbinas, refuerzo de presas y estructuras de evacuación de energía. Los nuevos proyectos solares apoyan la diversificación de la red y reducen la dependencia de la energía hidroeléctrica en temporadas secas. El gobierno impulsa objetivos de electrificación más altos, lo que fomenta nueva capacidad en varias provincias. Los inversores extranjeros apoyan la financiación de proyectos, lo que ayuda a las empresas EPC a asegurar proyectos de larga duración. Esto conforma un flujo constante de trabajo a través de las fases de ingeniería y construcción. Los plazos EPC se mantienen fuertes debido a claras prioridades de inversión.
- Por ejemplo, Andritz Hydro GmbH entregó turbinas Francis en proyectos hidroeléctricos africanos que operan con una eficiencia hidráulica del 94–96%, respaldadas por compuertas digitalmente controladas que mejoran el rendimiento a carga parcial hasta en un 4%.
Programas de Modernización de la Red que Mejoran la Estabilidad de la Red y la Fiabilidad del Sistema
Los esfuerzos de modernización de la red impulsan una actividad de inversión consistente en el mercado EPC de energía en Angola. Las actualizaciones de transmisión aumentan la resiliencia del sistema y reducen las pérdidas de energía en zonas urbanas densas. Las empresas EPC obtienen contratos para nuevas subestaciones, controles digitales y reemplazo de componentes obsoletos. El gobierno aumenta el enfoque en un suministro estable a nodos industriales en Luanda y regiones del interior. Ayuda a los desarrolladores a planificar una expansión por fases alineada con los patrones de consumo crecientes. Varios programas de modernización apuntan a mejorar la gestión de carga y reducir la frecuencia de interrupciones. Los contratistas apoyan sistemas de protección avanzados que mejoran la respuesta a fallos. La inversión continúa porque el crecimiento de la demanda tensiona las redes heredadas.
- Por ejemplo, la tecnología GIS 8DN8 de Siemens AG reduce la huella de las subestaciones hasta en un 60% y extiende los intervalos de mantenimiento a más de 10 años, permitiendo un despliegue de alta densidad en sitios urbanos restringidos. Los relés SIPROTEC de Siemens registran respuestas de despeje de fallas en 14-18 milisegundos, mejorando la precisión en el aislamiento de fallas de la red.
Compromisos de Electrificación a Gran Escala que Expanden el Acceso a la Energía a Través de las Provincias
Los planes nacionales de electrificación generan una fuerte demanda de EPC en todo el Mercado de EPC de Energía de Angola. El gobierno apunta a un acceso más amplio en regiones rurales y semiurbanas que enfrentan brechas de suministro. Los desarrolladores de EPC reciben prioridad para los corredores de transmisión y las extensiones de redes comunitarias. Esto aumenta el volumen de proyectos para trabajos de distribución que apoyan a los grupos remotos. Los objetivos de electrificación se alinean con el crecimiento en la vivienda, la industria y la actividad comercial. Los contratistas apoyan el despliegue de medidores y las actualizaciones de baja tensión en asentamientos en expansión. La participación de la fuerza laboral local crece bajo las políticas de desarrollo nacional. Los objetivos de acceso a la energía aseguran la continuidad a largo plazo en los proyectos de EPC.
Asociaciones Extranjeras y Programas de Transferencia de Tecnología que Apoyan la Entrega de Proyectos Complejos
La creciente colaboración con socios de ingeniería globales fortalece la ejecución de proyectos en todo el Mercado de EPC de Energía de Angola. Las empresas internacionales apoyan el diseño avanzado de energía hidroeléctrica, herramientas de monitoreo digital y equipos de red modernos. Las empresas conjuntas ayudan a las firmas locales a mejorar la calidad de ejecución y cumplir con los estándares de rendimiento globales. Esto crea un entorno competitivo de EPC que apoya cronogramas de proyectos eficientes. Los programas de transferencia de tecnología fomentan la adopción de subestaciones modulares y sistemas de control automatizados. Los contratistas obtienen capacitación estructurada para proyectos complejos de transmisión y renovables. Los prestamistas extranjeros apoyan inversiones de ciclo largo que mejoran la estabilidad del sector. La confianza del mercado aumenta con una mejor gobernanza y contratación transparente.
Tendencias del Mercado de EPC de Energía de Angola
Cambio Hacia la Integración de Energía Híbrida y Soluciones de Red Flexibles a Través de las Provincias
Un claro cambio hacia la integración híbrida da forma a la nueva actividad en el Mercado de EPC de Energía de Angola. Los desarrolladores planifican sistemas híbridos que combinan energía hidroeléctrica con campos solares para mejorar la producción durante todo el año. Las empresas de EPC diseñan soluciones de red flexibles que gestionan entradas variables de nuevos sitios renovables. Esto ayuda a los operadores a reducir la tensión en los activos hidroeléctricos heredados durante los períodos pico. Los desarrolladores exploran el almacenamiento de baterías para estabilizar los flujos de la red en regiones vulnerables. Los conceptos híbridos apoyan un equilibrio de carga más suave en las zonas urbanas en expansión. Los contratistas adaptan las prácticas de ingeniería para satisfacer diversas combinaciones de recursos. La tendencia gana impulso con un fuerte apoyo político.
- Por ejemplo, los sistemas híbridos de servicios públicos que utilizan bloques de baterías diseñados por Siemens AG Fluence muestran tiempos de respuesta de 150-300 milisegundos para la regulación de frecuencia, manteniendo la desviación de la red por debajo de 0.1 Hz en pruebas de campo.
Creciente Uso de Herramientas de Ingeniería Digital y Tecnologías de Monitoreo Remoto
Las capacidades digitales influyen en la ejecución de proyectos en el mercado EPC de energía de Angola. Las empresas EPC emplean plataformas de modelado avanzadas para agilizar las fases de diseño de grandes activos. La monitorización remota ayuda a los operadores a gestionar el comportamiento de la red y la salud del sistema. Reduce los cuellos de botella operativos vinculados a equipos envejecidos. Los gemelos digitales apoyan estrategias de mantenimiento predictivo para hidroeléctricas y subestaciones. Los contratistas dependen de herramientas de automatización para mejorar la seguridad en todas las fases de construcción. El acceso mejorado a los datos guía la planificación de nuevas rutas de transmisión. La tendencia fomenta una mayor transparencia de los proyectos para los inversores.
El Auge de las Ambiciones de Comercio Regional de Energía Impulsa el Desarrollo de Corredores de Transmisión
Las ambiciones de comercio regional guían la expansión de la transmisión dentro del mercado EPC de energía de Angola. Nuevos corredores apoyan la futura integración con redes eléctricas del sur de África. Las empresas EPC obtienen oportunidades constantes para la construcción de líneas de alta tensión y mejoras de enlaces transfronterizos. Permite a los operadores de red prepararse para el movimiento de carga a larga distancia. Los ingenieros introducen conductores reforzados para soportar una mayor capacidad de transmisión. Varios corredores abren nuevas rutas de acceso para agrupaciones de energías renovables en áreas remotas. Los contratistas planifican una construcción por fases adaptada a los marcos de comercio de energía regional. La tendencia construye estabilidad para la contratación EPC a largo plazo.
Aumento de la Participación de Grupos de Ingeniería Privados en la Entrega de Proyectos a Gran Escala
Las empresas de ingeniería privadas tienen una presencia creciente en el mercado EPC de energía de Angola. Los desarrolladores independientes aseguran proyectos de generación respaldados por modelos de financiación diversificados. Los contratistas EPC apoyan programas solares, de respaldo de gas y de subestaciones liderados por privados. Amplía la competencia y mejora los plazos de entrega de proyectos. Los grupos privados adoptan estándares globales que mejoran la calidad de la instalación. Varias empresas expanden equipos locales para apoyar operaciones en múltiples sitios. Las asociaciones con proveedores fortalecen los procesos de adquisición en diferentes etapas del proyecto. La tendencia del mercado continúa debido al fuerte interés de los inversores en infraestructura regional.
- Por ejemplo, los operadores privados que instalan sistemas solares de 1500V con inversores utilitarios de Huawei o Sungrow reportan ahorros de costos BOS del 8–12% y mejoras de rendimiento del 1–2% debido a longitudes de cadena extendidas y pérdidas de CC reducidas.
Análisis de Desafíos del Mercado EPC de Energía de Angola
Limitaciones de Infraestructura y Barreras Operativas que Retrasan los Tiempos de Ejecución de Proyectos
Las brechas de infraestructura crean desafíos estructurales dentro del mercado EPC de energía de Angola. Muchas regiones carecen de redes de transporte adecuadas que apoyen el movimiento de materiales de construcción pesados. Los contratistas EPC enfrentan retrasos vinculados a la capacidad limitada de manejo portuario para grandes turbinas y transformadores. Aumenta la complejidad de la planificación logística para sitios de proyectos remotos. Las interrupciones climáticas aumentan los riesgos para la programación de la construcción en zonas hidroeléctricas. Los cuellos de botella de la red dificultan la integración de nueva capacidad en la red nacional. La escasez de mano de obra calificada limita el despliegue de sistemas avanzados. Los desarrolladores enfrentan largos ciclos de aprobación que extienden las fases de preparación del proyecto.
Restricciones Financieras y Obstáculos Regulatorios que Afectan la Confianza en la Inversión EPC
Las limitaciones financieras siguen siendo centrales en los desafíos del mercado EPC de energía en Angola. Varios proyectos grandes requieren capital a largo plazo que depende de financiamiento externo. Las empresas EPC enfrentan incertidumbre cuando los ajustes tarifarios avanzan lentamente. Esto reduce el interés privado en proyectos de ciclo largo. La claridad regulatoria varía entre provincias, lo que crea inconsistencias en la planificación de proyectos. La estructuración de contratos a menudo requiere largas negociaciones debido a preocupaciones sobre la asignación de riesgos. Los inversores extranjeros esperan garantías de pago más sólidas para proyectos a escala de servicios públicos. Las fluctuaciones de divisas aumentan la presión de costos para equipos importados.
Oportunidades de Mercado
Expansión de Corredores Renovables y Soluciones de Energía Distribuida en Regiones Emergentes
La creciente demanda de corredores renovables fortalece la oportunidad en el mercado EPC de energía en Angola. Nuevos campos solares crean alcance EPC para extensiones de transmisión y paquetes de subestaciones. Esto apoya la diversificación del suministro de energía en provincias desatendidas. Las soluciones distribuidas ganan terreno en zonas con cobertura de red débil. Los contratistas EPC entregan sistemas modulares que llegan a comunidades remotas más rápido. Muchas regiones muestran un fuerte potencial solar que respalda futuros programas híbridos. Los desarrolladores utilizan clústeres renovables para estabilizar el suministro en ciudades en crecimiento. El interés de inversión crece debido al menor riesgo de proyectos a escalas más pequeñas.
Modernización de Activos Hidroeléctricos Antiguos y Despliegue de Tecnologías Avanzadas de Red
La modernización hidroeléctrica crea oportunidades EPC de ciclo largo dentro del mercado EPC de energía en Angola. Los contratistas participan en actualizaciones de turbinas, refuerzo de aliviaderos y despliegue de sistemas de monitoreo. Esto ayuda a mejorar la eficiencia y aumentar la producción confiable durante los períodos pico. Los operadores de red adoptan sistemas de control avanzados que apoyan un mejor equilibrio de carga. Las empresas EPC entregan subestaciones automatizadas con características de protección mejoradas. La modernización reduce las pérdidas del sistema y fortalece la seguridad energética nacional. Varios proyectos abren nuevos roles para equipos de ingeniería locales. Esta actividad expande la capacitación futura y la adopción de tecnología en todo el sector.
Análisis de Segmentación del Mercado EPC de Energía en Angola:
Por Segmentos de Generación de Energía
Los proyectos térmicos, hidroeléctricos y renovables forman la base de generación central del mercado EPC de energía en Angola, cada uno impulsando necesidades de ingeniería distintas. Las plantas térmicas apoyan la estabilidad de la red durante las temporadas de baja disponibilidad de agua y ayudan a mantener una producción confiable para las zonas industriales. Los contratistas EPC gestionan el trabajo de turbinas, sistemas de calderas y estructuras de manejo de combustible mientras los desarrolladores planifican mejoras de eficiencia que extienden la vida útil de la planta. La energía hidroeléctrica sigue siendo el segmento dominante debido a las grandes represas que suministran la mayor parte de la electricidad nacional. Las empresas EPC manejan obras civiles, ingeniería de casas de máquinas y líneas de evacuación que conectan sitios hidroeléctricos remotos con los principales centros de carga. La energía renovable gana terreno a medida que los campos solares se expanden en regiones de alta irradiación, respaldados por sistemas inversores, conexiones a la red y conceptos de almacenamiento híbrido que reducen la presión sobre los activos hidroeléctricos. Esto crea nuevas oportunidades para los actores EPC enfocados en soluciones de generación modulares y escalables.
- Por ejemplo, la turbina aeroderivada GE LM6000 ha demostrado una fiabilidad de flota superior al 99% en tareas industriales pesadas, con más de 1,300 unidades desplegadas a nivel mundial. La turbina ofrece hasta 56 MW con capacidad de arranque rápido en menos de 10 minutos, lo que apoya la estabilidad de la red durante la carga máxima. GE informa mejoras de eficiencia del 38–41% en modo de ciclo simple, dependiendo de la elevación del sitio y la temperatura ambiente.
Por Segmentos de Transmisión y Distribución
La infraestructura de transmisión sigue siendo esencial para fortalecer el flujo de energía a través de las provincias y apoya la evacuación a larga distancia desde las principales plantas hidroeléctricas. Las empresas EPC diseñan y construyen corredores de alta tensión, nuevas subestaciones y sistemas de control avanzados que mejoran la estabilidad de la red. Este segmento crece con planes nacionales para extender la conectividad transfronteriza y apoyar el futuro comercio regional de energía. Las redes de distribución forman la última capa crítica, impulsando la actividad EPC en zonas urbanas y rurales que buscan mayores tasas de electrificación. Los contratistas realizan mejoras de baja tensión, extensiones de alimentadores y rehabilitación de redes para reducir pérdidas y mejorar la fiabilidad del suministro. Apoya el crecimiento comercial en ciudades densas y permite que las comunidades rurales accedan a electricidad estable. Ambos segmentos de transmisión y distribución continúan expandiéndose con programas de modernización en curso y el aumento del consumo en Angola.
- Por ejemplo, las unidades de transformadores preensambladas montadas en postes reducen los requisitos de mano de obra en el sitio en un 30–40%, acelerando los plazos de electrificación rural. En los despliegues de campo, las ventanas de instalación se redujeron de varios días a menos de 12 horas en terrenos estables. Los paneles modulares también reducen los errores de cableado debido al ensamblaje estandarizado en fábrica.
Segmentación:
Por Generación de Energía
- Térmica
- Hidroeléctrica
- Energías Renovables
Por Transmisión y Distribución de Energía
- Infraestructura de Transmisión
- Redes de Distribución
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
El norte de Angola posee la mayor participación del Mercado de EPC de Energía de Angola, representando casi el 38–40% debido a la concentración de importantes activos hidroeléctricos y programas de expansión de transmisión. Luanda y las provincias circundantes impulsan la demanda de EPC a través del crecimiento de la carga urbana y la expansión industrial. Apoya la modernización continua de la red y nuevas subestaciones en áreas de consumo denso. Los desarrolladores se centran en mejorar las rutas de evacuación hidroeléctrica para fortalecer la estabilidad del suministro. La región atrae a grupos EPC extranjeros debido a la escala de su infraestructura y la visibilidad de la inversión. Los objetivos de electrificación a largo plazo refuerzan la actividad sostenida de EPC aquí.
El centro de Angola representa aproximadamente el 30-32% de la cuota de mercado y apoya una importante actividad EPC vinculada a grandes proyectos de energías renovables e hidroeléctricas. La región se beneficia de una fuerte disponibilidad de recursos y nuevos corredores que conectan las zonas de generación con los centros de demanda en el interior. Impulsa trabajos EPC en varias fases que involucran el refuerzo de la transmisión y la planificación de generación híbrida. Los desarrolladores invierten en programas de confiabilidad de la red para reducir la frecuencia de cortes. Apoya un flujo constante de proyectos para empresas de ingeniería involucradas tanto en la generación como en las actualizaciones de la red. La creciente actividad comercial fortalece la demanda regional de electricidad.
El sur y el este de Angola juntos representan alrededor del 28-30% del mercado, impulsados por las necesidades emergentes de EPC en la electrificación rural y la planificación de transmisión transfronteriza. Estas áreas apoyan nuevos grupos solares y la construcción de líneas de larga distancia que conectan redes remotas con nodos nacionales. Permite a los contratistas EPC expandir soluciones modulares para comunidades con acceso limitado. Los proyectos mineros y comerciales en provincias seleccionadas aumentan el consumo de energía y requieren la expansión de la red. Las empresas EPC obtienen oportunidades a través de programas de electrificación liderados por el gobierno en curso. Los proyectos futuros en estas regiones fortalecerán la cobertura de la red nacional y reducirán las brechas de suministro.
Análisis de Jugadores Clave:
- Isolux Corsan SA
- Gesto-Energia SA
- Anglo Belgian Corporation
- AEE Power Corporation
- AE Energia
- General Electric Co
- Siemens AG
- Andritz Hydro GmbH
Análisis Competitivo:
La competencia en el mercado EPC de energía de Angola está conformada por una mezcla de empresas EPC internacionales, contratistas regionales y OEM globales que suministran tecnologías avanzadas. Jugadores importantes como Isolux Corsan, AEE Power y Gesto-Energia apoyan proyectos complejos de energía hidroeléctrica y transmisión. Fortalece las capacidades de ejecución de proyectos en toda la infraestructura de generación y red. OEMs como Siemens AG, General Electric y Andritz Hydro suministran turbinas, sistemas de automatización de redes y tecnologías de control que mejoran el rendimiento de los proyectos. Jugadores locales como AE Energia continúan expandiendo su participación en actualizaciones de distribución y proyectos de electrificación. La intensidad competitiva aumenta a medida que empresas extranjeras se asocian con compañías locales para cumplir con las expectativas técnicas y regulatorias. El mercado mantiene un fuerte impulso debido a la inversión constante en programas de modernización y expansión en todas las provincias.
Desarrollos Recientes:
- En junio de 2024, Aker Solutions aseguró un acuerdo marco a largo plazo con Azule Energy para servicios de ingeniería, adquisición y construcción. El acuerdo se basa en su historial en Angola desde 1998, con ejecución principalmente en Luanda y Aberdeen.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Generación de Energía y Transmisión y Distribución de Energía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La expansión de la energía hidroeléctrica continuará anclando la actividad EPC a largo plazo, apoyada por mejoras en grandes represas y rutas de evacuación de energía ampliadas.
- Las zonas de energía renovable recibirán un mayor respaldo político, fomentando la inversión EPC en agrupaciones solares y conexiones a la red en provincias emergentes.
- La modernización de la transmisión fortalecerá la confiabilidad del sistema e incrementará la demanda de EPC para subestaciones avanzadas y sistemas de protección.
- Las mejoras en la distribución se acelerarán en regiones rurales para apoyar objetivos más amplios de electrificación y mejorar la calidad del servicio.
- La participación del sector privado crecerá a través de empresas conjuntas que mejoren la capacidad técnica y la eficiencia en la ejecución de proyectos.
- Las herramientas digitales avanzadas guiarán la optimización del diseño y respaldarán estrategias de mantenimiento predictivo en grandes activos.
- La planificación del comercio regional de energía aumentará la demanda de corredores de alta tensión y trabajos de integración transfronteriza.
- Los programas de desarrollo de la fuerza laboral expandirán la capacidad de ingeniería local, reduciendo la dependencia de mano de obra extranjera para tareas básicas de EPC.
- Los componentes de redes inteligentes ganarán adopción a medida que las empresas de servicios públicos busquen mejorar el monitoreo, control y gestión del flujo de energía.
- Los compromisos de infraestructura de ciclo largo mantendrán tuberías de proyectos EPC constantes y apoyarán la competitividad sostenida del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de EPC de energía en Angola y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de EPC de energía en Angola entre 2024 y 2032?
¿Qué segmento del mercado de EPC de energía en Angola tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de EPC de energía en Angola?
¿Quiénes son las empresas líderes en el mercado de EPC de energía en Angola?
¿Qué región tuvo la mayor participación en el mercado de EPC de energía de Angola en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de EPC de Energía de Angola Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de EPC de Energía de Angola Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2716.56 million → 2032: USD 4954.15 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de EPC de Energía de Angola Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de EPC de Energía de Angola Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de EPC de Energía de Angola Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de EPC de Energía de Angola Market Drivers
- 3.3 Mercado de EPC de Energía de Angola Market Restraints & Challenges
- 3.4 Mercado de EPC de Energía de Angola Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de EPC de Energía de Angola Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de EPC de Energía de Angola Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de EPC de Energía de Angola category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de EPC de Energía de Angola Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de EPC de Energía de Angola Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de EPC de Energía de Angola market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de EPC de Energía de Angola Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de EPC de Energía de Angola Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de EPC de Energía de Angola Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de EPC de Energía de Angola (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de EPC de Energía de Angola Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de EPC de Energía de Angola Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de EPC de Energía de Angola Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de EPC de Energía de Angola Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de EPC de Energía de Angola Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de EPC de Energía de Angola Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de EPC de Energía de Angola Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de EPC de Energía de Angola Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de EPC de Energía de Angola Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
