
Descripción General del Mercado de Envolturas Recubiertas:
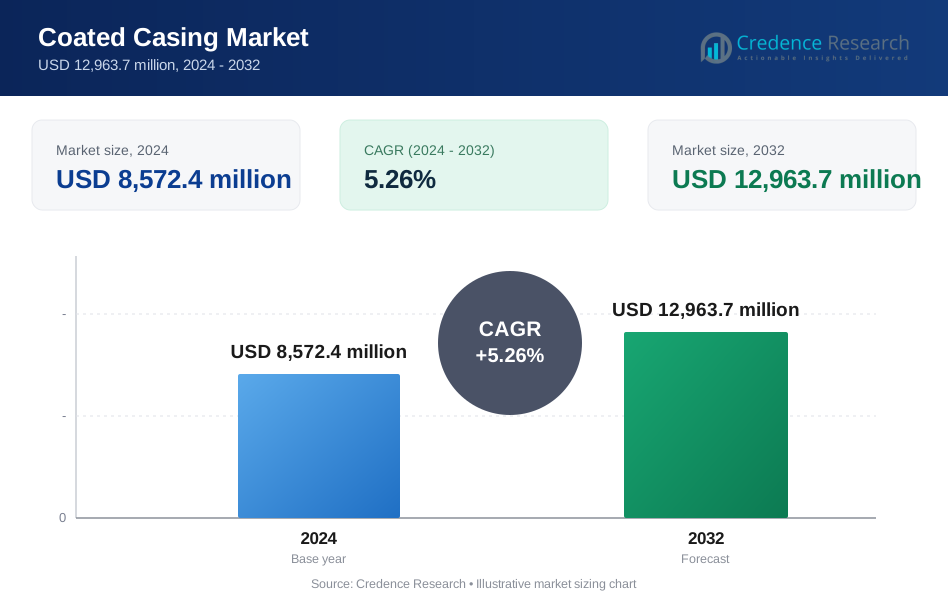
El tamaño del mercado global de envolturas recubiertas se valoró en USD 5,936.2 millones en 2018, alcanzó USD 8,572.4 millones en 2024, y se anticipa que llegará a USD 12,963.7 millones para 2032, con un CAGR del 5.26% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Envolturas Recubiertas 2024 | USD 8,572.4 millones |
| Mercado de Envolturas Recubiertas, CAGR | 5.26% |
| Tamaño del Mercado de Envolturas Recubiertas 2032 | USD 12,963.7 millones |
Los principales actores en el mercado global de envolturas recubiertas incluyen Viscofan Group, Devro PLC, Kalle GmbH y Nitta Casings Inc., que colectivamente poseen una participación significativa debido a su amplia gama de productos, presencia global e inversión constante en innovación. Estas empresas se centran en tecnologías de recubrimiento avanzadas, soluciones comestibles y alternativas sostenibles para cumplir con los estándares industriales en evolución. Europa lidera el mercado global con una participación del 27.8% en 2024, impulsada por el alto consumo de salchichas y normas estrictas de seguridad alimentaria. Asia Pacífico sigue de cerca con una participación del 34.9%, impulsada por el crecimiento poblacional, cambios en las dietas y la rápida expansión del sector de procesamiento de alimentos.

Perspectivas del Mercado de Envolturas Recubiertas
- El mercado global de envolturas recubiertas se valoró en USD 8,572.4 millones en 2024 y se proyecta que alcance USD 12,963.7 millones para 2032, creciendo a un CAGR del 5.26% durante el período de pronóstico.
- La creciente demanda de productos cárnicos procesados y listos para comer es un impulsor clave del crecimiento, particularmente de las poblaciones urbanas y los sectores de servicios de alimentos en expansión.
- Las tendencias de sostenibilidad están dando forma al mercado, con una creciente adopción de soluciones de recubrimiento comestibles y basadas en bio en aplicaciones principales de procesamiento de alimentos.
- Actores clave como Viscofan Group, Devro PLC y Kalle GmbH lideran el panorama competitivo a través de la innovación y estrategias de expansión regional.
- Europa tiene una participación del 27.8%, seguida de Asia Pacífico con el 34.9% y América del Norte con el 23.6%; las envolturas artificiales dominan por tipo de producto, mientras que los supermercados/hipermercados lideran la distribución debido a la mayor disponibilidad de productos y acceso del consumidor.
Análisis de Segmentación del Mercado de Envolturas Recubiertas:
Por Tipo de Producto
El segmento de envolturas artificiales posee la cuota de mercado dominante en el mercado global de envolturas recubiertas. Este dominio se debe a su rentabilidad, uniformidad y propiedades personalizables, ideales para las industrias de procesamiento de carne a gran escala. Las envolturas artificiales ofrecen un diámetro consistente, mejor estabilidad en el estante y menor riesgo de contaminación en comparación con las envolturas naturales. La demanda de productos vegetarianos y veganos también ha impulsado el uso de envolturas artificiales no basadas en animales. Aunque las envolturas naturales mantienen relevancia en la fabricación tradicional y artesanal de salchichas, su variabilidad y vida útil más corta limitan su adopción a gran escala.
- Por ejemplo, Viscofan opera más de 20 plantas de producción en todo el mundo produciendo envolturas de celulosa, colágeno y fibrosas. La empresa suministra envolturas en diámetros calibrados que van desde 13 milímetros hasta más de 200 milímetros.
Por Tipo de Recubrimiento
Los recubrimientos comestibles lideran el mercado en tipo de recubrimiento debido a su aplicación directa en envolturas de grado alimenticio, especialmente en salchichas. Estos recubrimientos mejoran la seguridad del producto, mejoran la retención de humedad y extienden la vida útil, alineándose con las preferencias de los consumidores por la conveniencia y la higiene. Los recubrimientos comestibles también apoyan la mejora del sabor, permitiendo a los procesadores de carne ofrecer productos diferenciados. Los recubrimientos no comestibles, utilizados principalmente para aplicaciones industriales o no comestibles, ocupan una parte menor debido a las restricciones regulatorias y la compatibilidad limitada con el procesamiento de grado alimenticio.
- Por ejemplo, Devro aplica recubrimientos de colágeno comestibles diseñados para una permeabilidad controlada a la humedad. Las envolturas de colágeno recubiertas de Devro mantienen una resistencia a la tracción adecuada para el embutido a alta velocidad por encima de 150 metros por minuto.
Por Canal de Distribución
Los supermercados e hipermercados representan el canal de distribución líder, representando la mayor cuota de mercado. Su dominio se debe a la amplia variedad de productos, redes de proveedores más fuertes y acceso directo tanto a consumidores como a compradores comerciales. Estos puntos de venta permiten a los consumidores inspeccionar y seleccionar productos basados en calidad, marca y aplicación. Las tiendas especializadas atienden requisitos de nicho pero tienen una cuota menor. Las tiendas en línea están emergiendo rápidamente, impulsadas por la digitalización y la facilidad de pedidos al por mayor para pequeños fabricantes. Otros, incluidos los distribuidores B2B, atienden a clientes institucionales e industriales.
Mercado de Envolturas Recubiertas Principales Impulsores de Crecimiento
Aumento de la Demanda de Productos Cárnicos Procesados y Listos para Comer
El aumento global en el consumo de productos cárnicos procesados y listos para comer es un impulsor principal para el mercado de envolturas recubiertas. La urbanización, los estilos de vida en evolución y los consumidores con limitaciones de tiempo han llevado a una mayor demanda de fuentes de proteína convenientes. Las envolturas recubiertas se utilizan ampliamente en salchichas, perros calientes y carnes frías debido a su facilidad de manejo, mejor vida útil y atractivo visual. Los fabricantes dependen de las envolturas recubiertas para garantizar la uniformidad y reducir la contaminación microbiana. Además, el crecimiento del sector de servicios de alimentos, las cadenas de comida rápida y los servicios de catering institucional continúan impulsando la demanda. Las economías emergentes en Asia-Pacífico y América Latina están experimentando cambios notables en los hábitos alimenticios, impulsando las ventas de carne empaquetada. Estas tendencias crean un flujo estable para el uso de envolturas recubiertas, particularmente en la fabricación de alimentos a escala comercial.
- Por ejemplo, Viscofan suministra envolturas de celulosa recubierta y fibrosas utilizadas en líneas industriales de salchichas. Las envolturas de Viscofan soportan velocidades de embutido superiores a 200 metros por minuto en equipos automatizados.
Avances Tecnológicos en Materiales de Recubrimiento
Los avances en la tecnología de recubrimiento han mejorado significativamente el rendimiento de las envolturas, impulsando la expansión del mercado. Innovaciones como recubrimientos comestibles que retienen la humedad, envolturas con sabor infundido y capas antimicrobianas han elevado el valor del producto. Los recubrimientos comestibles ahora apoyan perfiles de sabor específicos y retención de color, lo que atrae tanto a consumidores como a procesadores de carne. Los materiales de recubrimiento derivados de fuentes naturales y sostenibles también están ganando popularidad, especialmente en medio de la creciente presión regulatoria sobre los aditivos alimentarios sintéticos. La investigación en polímeros de base biológica y nanorecubrimientos amplía aún más las aplicaciones potenciales. Estos desarrollos ayudan a los fabricantes a ofrecer una vida útil mejorada, consistencia y funcionalidad personalizada. La adopción de la automatización en los procesos de aplicación de envolturas también ha mejorado el rendimiento y reducido la dependencia laboral. A medida que los fabricantes integran estas tecnologías en sus líneas de producción, las envolturas recubiertas ganan una ventaja competitiva en los sectores alimentarios y no alimentarios.
- Por ejemplo, Devro ha desarrollado envolturas de colágeno, como las líneas Frixo y Select, con permeabilidad a la humedad controlada y mejorado engrasado para optimizar la absorción de humo y el secado. Estas envolturas proporcionan la alta resistencia a la tracción requerida para mantener la integridad durante el embutido automatizado a alta velocidad, alcanzando velocidades de más de 150 enlaces por minuto.
Expansión de Aplicaciones Más Allá del Sector Alimentario
Aunque la alimentación sigue siendo la aplicación dominante, las envolturas recubiertas están ganando terreno en sectores no alimentarios, particularmente en petróleo y gas y cosméticos. En las industrias de petróleo y gas, las envolturas recubiertas se utilizan para el revestimiento protector en sistemas de tuberías, asegurando resistencia a la corrosión y durabilidad del material en condiciones extremas. Los recubrimientos no comestibles como las capas a base de epoxi o poliuretano extienden la vida útil del equipo, reduciendo el tiempo de inactividad y los costos de mantenimiento. En la industria cosmética, las envolturas recubiertas se utilizan en soluciones de embalaje para productos de alta viscosidad, ofreciendo estabilidad prolongada en el estante y compatibilidad química. El crecimiento de los sectores de infraestructura, energía y embalaje industrial en regiones en desarrollo contribuye aún más a la demanda. Estas aplicaciones alternativas no solo diversifican la base de clientes, sino que también reducen la dependencia de los ciclos de procesamiento de carne. Este atractivo intersectorial posiciona las soluciones de envolturas recubiertas como ofertas versátiles y de alto margen, apoyando el crecimiento a largo plazo del mercado.
Mercado de Envolturas Recubiertas Tendencias Clave y Oportunidades
Cambio Hacia Envolturas Sostenibles y de Base Biológica
Las preocupaciones sobre sostenibilidad están remodelando el mercado de envolturas recubiertas, con fabricantes centrados en materiales ecológicos y biodegradables. La preferencia del consumidor por productos con etiquetas limpias está impulsando a las empresas a adoptar recubrimientos naturales como polímeros derivados de plantas y películas a base de almidón. Los marcos regulatorios en Europa y América del Norte favorecen cada vez más las envolturas de base biológica, estimulando la I+D y las asociaciones en química verde. Las empresas que invierten en materiales circulares y técnicas de producción de bajas emisiones ganan tracción tanto con los reguladores como con los consumidores éticos. En el procesamiento de carne, los recubrimientos que reducen el desperdicio de envases y apoyan productos finales compostables ofrecen diferenciación en el mercado. Este cambio abre oportunidades para la innovación y el reposicionamiento de marca, especialmente entre los productores de alimentos premium. La tendencia también se beneficia de la expansión de las categorías de carne orgánica, donde los procesadores buscan soluciones de envasado alineadas con las afirmaciones de sostenibilidad.
- Por ejemplo, Viscofan amplió su cartera de envolturas de celulosa de origen vegetal derivadas de pulpa de madera renovable. La empresa informa que las envolturas de celulosa se producen a partir de fibras de celulosa regenerada con biodegradabilidad en condiciones de compostaje industrial.
Crecimiento del Comercio Electrónico y Canales Directos al Consumidor
La transformación digital en la cadena de suministro de carne y servicios de alimentos está expandiendo las ventas de envolturas recubiertas a través de plataformas de comercio electrónico y canales directos al consumidor (D2C). Los procesadores pequeños y medianos ahora acceden a productos de envoltura especializados sin redes de distribuidores tradicionales. Los canales de ventas en línea permiten pedidos al por mayor, especificaciones personalizadas y tiempos de entrega reducidos. Esto es particularmente beneficioso para productores de carne especializados y nuevas empresas que buscan abastecimiento flexible. El comercio electrónico también fomenta el comercio internacional al simplificar la logística y la documentación de cumplimiento. Los fabricantes de envolturas recubiertas están aprovechando las plataformas digitales para demostraciones de productos, interacción con clientes y soluciones personalizadas. A medida que el comportamiento de compra del consumidor continúa cambiando hacia lo digital, se espera que los proveedores inviertan en infraestructura digital, servicio al cliente receptivo y centros de cumplimiento estratégicos, impulsando aún más la penetración en el mercado.

Mercado de Envolturas Recubiertas Principales Desafíos
Volatilidad en los Precios de Materias Primas y Disrupciones en la Cadena de Suministro
Los precios fluctuantes de materias primas clave como celulosa, colágeno y polímeros sintéticos afectan los márgenes de ganancia en el mercado de envolturas recubiertas. Los aumentos de precios en el petróleo crudo impactan directamente en los recubrimientos a base de petroquímicos, mientras que los insumos relacionados con el ganado enfrentan volatilidad por brotes de enfermedades y costos de alimentación. Las cadenas de suministro globales están bajo presión debido a tensiones geopolíticas, restricciones comerciales y cuellos de botella en el transporte, afectando particularmente los envíos transfronterizos. Estas disrupciones resultan en entregas retrasadas y mayores costos logísticos, lo cual es un desafío para los fabricantes medianos con limitados márgenes de inventario. Las empresas enfrentan una presión adicional para mantener una calidad consistente y cumplir con los estándares de seguridad alimentaria, incluso en medio de escasez de suministros. Construir redes de suministro regionales e invertir en fuentes alternativas de materias primas puede ayudar a reducir la exposición a riesgos globales.
Cumplimiento Regulatorio y Estándares de Seguridad Alimentaria
Las estrictas regulaciones globales sobre envolturas y recubrimientos de grado alimenticio presentan desafíos continuos para los fabricantes de envolturas recubiertas. Cumplir con la FDA, EFSA y otras autoridades de seguridad alimentaria implica pruebas rigurosas, documentación y ciclos de aprobación. Los recubrimientos comestibles deben cumplir con estándares de migración, control de alérgenos y biodegradabilidad, que varían según la región. La introducción de nuevos materiales de recubrimiento a menudo requiere validación y registro costosos. Los riesgos de incumplimiento incluyen retiros de productos, sanciones y daño a la marca. Los fabricantes a pequeña escala enfrentan dificultades para adaptarse a estos estándares debido a limitaciones de recursos. A medida que las leyes de seguridad alimentaria continúan endureciéndose en todo el mundo, especialmente en torno a aditivos y componentes sintéticos, la carga regulatoria puede ralentizar la innovación de productos y la entrada al mercado para nuevos actores.
Análisis Regional del Mercado de Envolturas Recubiertas
América del Norte
América del Norte representó aproximadamente el 23.6% del mercado global de envolturas recubiertas en 2024, alcanzando un tamaño de mercado de USD 2,026.02 millones, frente a USD 1,431.22 millones en 2018. Se proyecta que crecerá a USD 2,981.64 millones para 2032, con un CAGR de 4.90%. El crecimiento en esta región está impulsado por la fuerte presencia de fabricantes de carne procesada y la alta demanda de los consumidores de productos alimenticios listos para comer. La innovación tecnológica en recubrimientos de grado alimenticio y una sólida infraestructura minorista también apoyan el crecimiento. Los EE.UU. dominan el consumo regional, respaldados por el procesamiento industrial de carne y la demanda de productos de envoltura premium.
Europa
Europa tiene una participación del 27.8% del mercado global de envolturas recubiertas en 2024, con ingresos que crecen de USD 1,602.77 millones en 2018 a USD 2,384.35 millones en 2024. Se proyecta que el mercado alcance los USD 3,746.50 millones para 2032, creciendo a un CAGR de 5.77%. La región se beneficia de una fuerte tradición de consumo de salchichas, un aumento en la inversión en recubrimientos naturales y comestibles, y estrictas regulaciones de seguridad alimentaria que impulsan la innovación. Alemania, España y Polonia son mercados clave debido a las industrias de procesamiento de carne establecidas y la adopción de tecnología avanzada de recubrimiento en empaques y conservación.
Asia Pacífico
Asia Pacífico representa la mayor participación regional con un 34.9% del mercado global de envolturas recubiertas en 2024, con ingresos que aumentan de USD 2,064.61 millones en 2018 a USD 2,989.55 millones en 2024. Para 2032, se pronostica que alcanzará los USD 4,537.29 millones, expandiéndose a un CAGR de 5.31%. La creciente urbanización, los cambios en los hábitos alimenticios y la creciente demanda de carnes procesadas en China, Japón e India impulsan el crecimiento regional. La expansión del comercio minorista moderno, el aumento de los ingresos disponibles y la aparición de instalaciones locales de procesamiento de carne también apoyan la adopción de envolturas recubiertas en los segmentos alimentario e industrial.
América Latina
América Latina tiene una participación de mercado del 7.5% en 2024, con ingresos que crecen de USD 442.25 millones en 2018 a USD 646.72 millones en 2024. Se espera que alcance los USD 994.31 millones para 2032 a un CAGR de 5.48%. Brasil y México lideran debido a sus grandes sectores de procesamiento de carne y la creciente demanda de la clase media de alimentos envasados. El crecimiento de marcas locales de salchichas y el aumento de las actividades de exportación apoyan la expansión del mercado. Las inversiones en innovaciones de recubrimientos de grado alimenticio y una mayor conciencia sobre los beneficios de la extensión de la vida útil también juegan un papel en mejorar la adopción del mercado.
Oriente Medio
El Medio Oriente contribuye con un 4.5% al mercado global de envolturas recubiertas en 2024, con ingresos que crecen de USD 283.75 millones en 2018 a USD 384.78 millones en 2024. Se espera que alcance USD 531.51 millones para 2032, registrando un CAGR de 4.07%. La región ve una creciente demanda de restaurantes de servicio rápido y procesadores de carne con certificación halal. Los países del Golfo están invirtiendo en autosuficiencia alimentaria y producción local, lo que fomenta el uso de tecnologías eficientes de embalaje y envoltura. Sin embargo, se observa un crecimiento moderado debido a desafíos climáticos y una infraestructura de fabricación regional limitada.
África
África representa la porción más pequeña con un 1.6% en 2024, con ingresos que aumentan de USD 111.60 millones en 2018 a USD 140.95 millones en 2024. Se pronostica que el mercado alcanzará USD 172.42 millones para 2032, creciendo a un CAGR de 2.47%. El crecimiento sigue siendo lento debido al procesamiento industrial limitado de carne y a débiles logísticas de cadena de frío. Sin embargo, se espera que el crecimiento de la población urbana y el creciente interés en alimentos envasados y procesados generen una demanda gradual. Sudáfrica y Egipto representan los mercados más activos debido a redes minoristas más fuertes y segmentos de servicio de alimentos en crecimiento.

Segmentaciones del Mercado de Envolturas Recubiertas:
Por Tipo de Producto
- Envolturas Naturales
- Envolturas Artificiales
Por Tipo de Recubrimiento
- Recubrimientos Comestibles
- Recubrimientos No Comestibles
Por Canal de Distribución
- Tiendas en Línea
- Supermercados/Hipermercados
- Tiendas Especializadas
- Otros
Por Aplicación
- Alimentos y Bebidas
- Industrias de Petróleo y Gas
- Industrias Cosméticas
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El mercado global de envolturas recubiertas presenta un paisaje competitivo moderadamente consolidado, con actores clave centrados en la innovación de productos, la expansión regional y las asociaciones estratégicas. Empresas líderes como Viscofan Group, Devro PLC y Kalle GmbH dominan a través de amplios portafolios de productos, fuertes redes de distribución y tecnologías de recubrimiento patentadas. Estos actores invierten fuertemente en I+D para desarrollar recubrimientos comestibles, biodegradables y funcionales que mejoran la vida útil, la retención de sabor y el atractivo visual. Empresas medianas como Nitta Casings Inc. y FABIOS S.A. compiten en precios y personalizaciones de nicho, particularmente en segmentos de carne especializada y no alimentarios. Las empresas también se están expandiendo geográficamente para aprovechar los mercados emergentes en Asia Pacífico y América Latina. Las fusiones, adquisiciones y acuerdos de suministro a largo plazo ayudan a las empresas a asegurar presencia en el mercado y garantizar la estabilidad de las materias primas. La intensidad competitiva está aumentando a medida que los actores locales mejoran sus capacidades técnicas y la demanda de productos naturales, sostenibles y certificados halal aumenta en las cadenas de suministro globales.
Análisis de Jugadores Clave
- Grupo Viscofan
- Kalle GmbH
- Devro PLC
- Nitta Casings Inc.
- Grupo Columbit
- FABIOS S.A.
- Oversea Casing Company LLC
- Almol (Australia) Casing Pty Ltd
- Syracuse Casing Co., Inc.
- Otros Jugadores Clave
Desarrollos Recientes
- En julio de 2025, Viscofan reportó un sólido desempeño trimestral con crecimiento de EBITDA y mejora de márgenes, reflejando fortaleza operativa y demanda del mercado.
- En abril de 2025, Devro marcó dos años bajo la propiedad del Grupo SARIA con una expansión continua de capacidad en su planta de Nantong, China, y la introducción de nuevos productos. La empresa también invirtió en mejoras de sostenibilidad y productividad en su planta escocesa a mediados de 2025.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Tipo de Recubrimiento, Canal de Distribución, Aplicación y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de envolturas comestibles y biodegradables aumentará debido a los objetivos de sostenibilidad en el procesamiento de alimentos.
- Las envolturas artificiales continuarán dominando debido a su rentabilidad y uniformidad en aplicaciones industriales.
- Asia Pacífico seguirá siendo la región de más rápido crecimiento, apoyada por la urbanización y el aumento del consumo de carne.
- Los canales de distribución en línea crecerán a medida que los pequeños fabricantes y productores especializados se trasladen a la obtención digital.
- Los avances tecnológicos mejorarán la eficiencia del recubrimiento, la vida útil y el rendimiento funcional.
- Las aplicaciones no alimentarias en petróleo y gas y cosméticos expandirán el uso de envolturas recubiertas más allá de los mercados tradicionales.
- Los actores globales invertirán en automatización y producción localizada para reducir la dependencia de cadenas de suministro volátiles.
- Las regulaciones de seguridad alimentaria impulsarán la innovación en materiales de recubrimiento y estándares de producción.
- Las fusiones y adquisiciones darán forma a la consolidación del mercado y ayudarán a las empresas a acceder a nuevos mercados geográficos.
- El aumento de los costos de materias primas y las interrupciones logísticas pueden presionar los precios y afectar a los productores a pequeña escala.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el mercado global de revestimientos recubiertos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de revestimientos recubiertos entre 2024 y 2032?
¿Cuál segmento del mercado global de revestimientos recubiertos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de revestimientos recubiertos?
¿Quiénes son las empresas líderes en el mercado global de revestimientos recubiertos?
¿Qué región comandó la mayor parte del mercado global de revestimientos recubiertos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Envolturas Recubiertas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Envolturas Recubiertas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8,572.4 million → 2032: USD 12,963.7 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Envolturas Recubiertas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Envolturas Recubiertas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Envolturas Recubiertas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Envolturas Recubiertas Market Drivers
- 3.3 Mercado de Envolturas Recubiertas Market Restraints & Challenges
- 3.4 Mercado de Envolturas Recubiertas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Envolturas Recubiertas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Envolturas Recubiertas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Envolturas Recubiertas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Envolturas Recubiertas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Envolturas Recubiertas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Envolturas Recubiertas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Envolturas Recubiertas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Envolturas Recubiertas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Envolturas Recubiertas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Envolturas Recubiertas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Envolturas Recubiertas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Envolturas Recubiertas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Envolturas Recubiertas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Envolturas Recubiertas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Envolturas Recubiertas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Envolturas Recubiertas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Envolturas Recubiertas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Envolturas Recubiertas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Envolturas Recubiertas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
