
Visión General del Mercado de Envolturas de Papel:
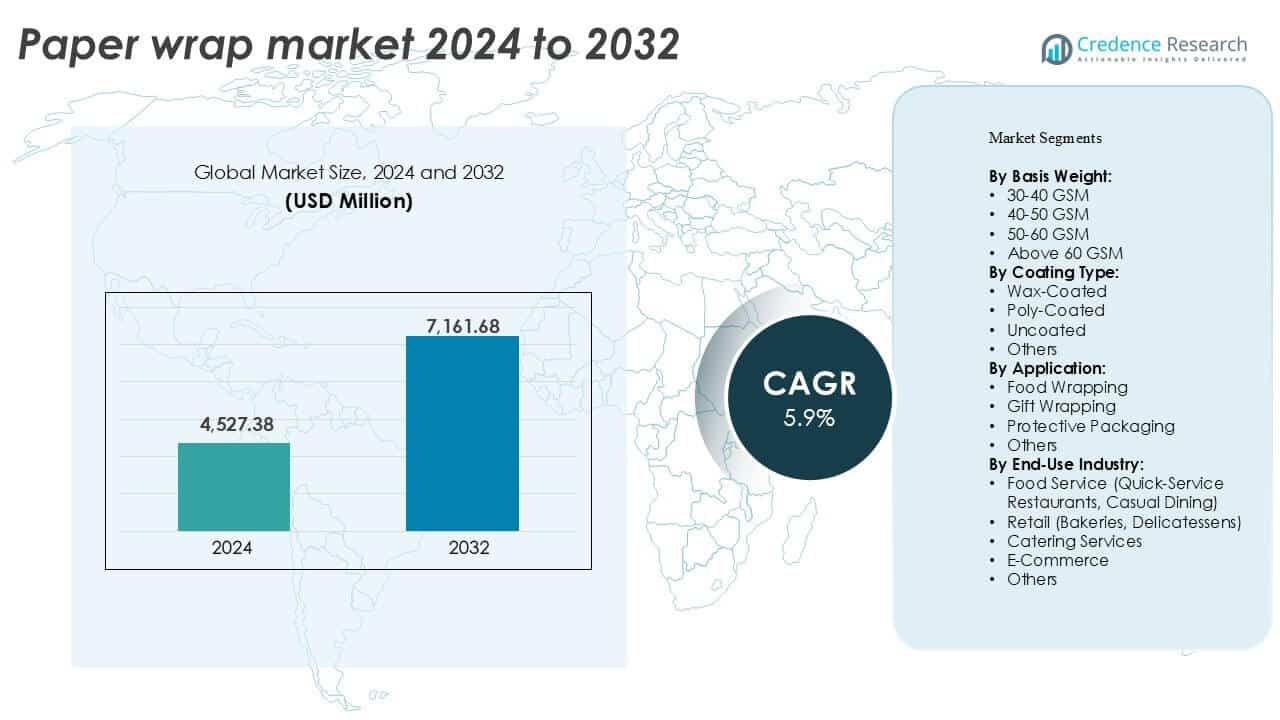
El tamaño del mercado de envolturas de papel fue valorado en USD 4,527.38 millones en 2024 y se anticipa que alcanzará USD 7,161.68 millones para 2032, con un CAGR del 5.9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Envolturas de Papel 2024 | USD 4,527.38 millones |
| Mercado de Envolturas de Papel, CAGR | 5.9% |
| Tamaño del Mercado de Envolturas de Papel 2032 | USD 7,161.68 millones |
Los principales actores en el mercado de envolturas de papel incluyen International Paper Company, WestRock Company, Mondi Group, Smurfit Kappa Group y Georgia-Pacific LLC. Estas empresas lideran a través de amplias capacidades de producción, distribución global e inversiones en tecnologías de embalaje sostenible. Mondi y Smurfit Kappa se centran fuertemente en recubrimientos reciclables e impresión de valor añadido, mientras que International Paper y WestRock mantienen una fuerte integración de la cadena de suministro en toda América del Norte. Europa y América del Norte dominan el mercado, representando juntas más del 58% de los ingresos globales en 2024. Europa lidera con una cuota de mercado del 28%, impulsada por estrictas regulaciones ambientales y alta adopción de embalajes ecológicos.
Perspectivas del Mercado de Envolturas de Papel
- El mercado de envolturas de papel fue valorado en USD 4,527.38 millones en 2024 y se proyecta que alcance USD 7,161.68 millones para 2032, creciendo a un CAGR del 5.9% durante el período de pronóstico.
- La fuerte demanda de embalajes sostenibles y compostables impulsa el crecimiento del mercado, especialmente en los sectores de servicios de alimentos y minoristas.
- Las tendencias clave incluyen la adopción de envolturas recubiertas de cera para la seguridad alimentaria y el uso creciente de envolturas impresas y especiales en embalajes premium.
- Los principales actores como Mondi Group, International Paper y Smurfit Kappa se centran en la eco-innovación, mientras que los proveedores regionales abordan segmentos sensibles al costo y de nicho.
- Europa lidera el mercado con una cuota del 28%, seguida por América del Norte con el 30%, mientras que el segmento de 40-50 GSM tiene la mayor cuota por peso base debido a su equilibrio de resistencia y flexibilidad.
Análisis de Segmentación del Mercado de Envolturas de Papel:
Por Peso Base
El segmento de 40-50 GSM domina el mercado de envolturas de papel, representando la mayor cuota de mercado en 2024. Este rango ofrece un equilibrio ideal de resistencia y flexibilidad, lo que lo hace adecuado para aplicaciones de embalaje de alimentos y minoristas. Soporta el estrés de manipulación durante el envoltorio sin comprometer la protección o presentación del producto. La creciente adopción en restaurantes de servicio rápido y mostradores minoristas impulsa aún más la demanda de esta clase de peso. Su compatibilidad con sistemas de envoltura manuales y automatizados también aumenta su preferencia en industrias que buscan materiales de embalaje rentables y sostenibles.
- Por ejemplo, Mondi produce envolturas de papel kraft de 40 GSM con alta resistencia a la tracción que generalmente oscila entre 4.2 kN/m y 5.1 kN/m en la dirección de la máquina (MD) para grados específicos, permitiendo un envoltorio seguro de alimentos en mostradores de alta velocidad.
Por Tipo de Recubrimiento
La envoltura de papel recubierta de cera mantiene la mayor cuota de mercado dentro de este segmento. Su superior resistencia a la humedad la hace ideal para productos alimenticios perecederos y grasosos. La prevención rápida de absorción y la facilidad de plegado impulsan su adopción en el embalaje de panadería, charcutería y confitería. El tipo recubierto de cera también ofrece mejor capacidad de impresión, apoyando la identificación de marca y producto. El crecimiento en servicios de entrega de alimentos y comida para llevar sigue impulsando la demanda de envolturas de alto rendimiento y resistentes a la grasa, posicionando a este subsegmento por delante de las opciones recubiertas de polietileno y sin recubrimiento en términos de volumen y frecuencia de uso.
- Por ejemplo, el papel de charcutería con acabado de cera Dixie Rite de Georgia‑Pacific está diseñado con mayor resistencia al agua y absorción de grasa para mantener la integridad del producto en aplicaciones de servicio de alimentos de alto uso.
Por Aplicación
El envoltorio de alimentos emerge como la aplicación dominante, manteniendo la mayor cuota del mercado global de envolturas de papel. La presión regulatoria para reducir el embalaje de alimentos de plástico acelera la transición hacia alternativas basadas en papel. Restaurantes, cafeterías y puestos de comida utilizan ampliamente envolturas de papel para sándwiches, productos horneados y bocadillos. El segmento se beneficia de altas tasas de consumo en el servicio de alimentos diario y cadenas minoristas. La creciente demanda de materiales de envoltura compostables y biodegradables apoya aún más la expansión de esta aplicación, especialmente en regiones que imponen leyes de embalaje sostenible en la industria alimentaria.
Principales Impulsores de Crecimiento del Mercado de Envolturas de Papel
Creciente Demanda de Soluciones de Embalaje Sostenible
Las regulaciones ambientales y la conciencia del consumidor continúan acelerando la transición hacia embalajes ecológicos. La envoltura de papel, siendo biodegradable y reciclable, aborda las crecientes preocupaciones sobre los desechos plásticos y la contaminación. Gobiernos de todo el mundo están prohibiendo o gravando los plásticos de un solo uso, empujando a las empresas a adoptar alternativas basadas en papel. Las principales cadenas de servicios de alimentos y minoristas están cambiando a envolturas de papel para cumplir con los objetivos de sostenibilidad y posicionamiento de marca. Por ejemplo, las marcas de comida rápida están reemplazando los envoltorios de polietileno con envolturas de papel compostables para reducir el impacto ambiental. Estos cambios apoyan la demanda a gran escala tanto de economías desarrolladas como emergentes. Además, los fabricantes de embalajes están invirtiendo en tecnologías verdes y recubrimientos para mejorar la durabilidad de las envolturas de papel sin comprometer la sostenibilidad. Este cambio se alinea con los objetivos de la economía circular y fortalece la viabilidad a largo plazo de la envoltura de papel como una solución de embalaje convencional.
- Por ejemplo, la innovación de barrera a base de papel de Tetra Pak reemplazó una capa de papel de aluminio con papel en sus cartones asépticos de 200 ml, facilitando el reciclaje y aumentando el rendimiento de fibra en las fábricas.
Expansión de la Industria Global de Servicios de Alimentos y Entrega
Los sectores en crecimiento de servicios de alimentos y entrega de alimentos aumentan significativamente la demanda de productos de envoltura de papel. A medida que crece el consumo de alimentos listos para comer, comida rápida y bocadillos empaquetados, los restaurantes, cocinas en la nube y plataformas de entrega requieren materiales de envoltura seguros y ecológicos. La envoltura de papel ofrece una combinación ideal de funcionalidad, higiene y visibilidad de marca. Sus propiedades resistentes a la grasa y personalizables la hacen adecuada para envolver hamburguesas, sándwiches y productos de panadería. Con el crecimiento anual de dos dígitos en la entrega de alimentos en línea en mercados clave como India, China y EE. UU., la demanda de volumen de envoltura de papel sigue aumentando. Además, la creciente preferencia del consumidor por empaques de alimentos estéticamente agradables y sostenibles apoya el uso de envolturas de papel en establecimientos premium. Se espera que esta tendencia se acelere a medida que la urbanización, los estilos de vida basados en la conveniencia y los niveles de ingresos disponibles aumenten a nivel mundial.
- Por ejemplo, el Papel de Envoltura de Alimentos Personalizado de noissue está certificado por el FSC y diseñado para ser compostable mientras mantiene la resistencia para aplicaciones de comida rápida.
Avances Tecnológicos en Recubrimiento e Impresión
La innovación en tecnologías de recubrimiento e impresión de papel impulsa mejoras en el rendimiento de la envoltura de papel. Los recubrimientos modernos de cera y biodegradables ahora ofrecen mayor resistencia a la grasa y la humedad mientras mantienen la compostabilidad. Los recubrimientos de barrera sin polímeros también están ganando popularidad por su reciclabilidad y menor huella de carbono. Además, los avances en impresión digital permiten a las marcas crear envolturas personalizadas de alta calidad para la diferenciación de productos. Estas innovaciones apoyan el branding, la trazabilidad y las medidas anti-falsificación en el empaque de alimentos y minoristas. Las empresas también están desarrollando recubrimientos que cumplen con las regulaciones de contacto con alimentos sin requerir laminación o capas de película plástica. A medida que mejoran las capacidades técnicas, las envolturas de papel se vuelven más competitivas con las envolturas de plástico tanto en funcionalidad como en rentabilidad. La capacidad de ofrecer envolturas sostenibles y de alto rendimiento amplía el mercado accesible en industrias que buscan empaques conformes y que realzan la marca.
Tendencias y Oportunidades Clave del Mercado de Envolturas de Papel
Cambio hacia Envolturas de Papel Premium y Especializadas
La premiumización está emergiendo como una fuerte tendencia, especialmente en los segmentos de servicios de alimentos y empaques de regalos. Las empresas están utilizando envolturas de tacto suave, texturizadas y personalizadas para mejorar el valor de la marca y la experiencia del cliente. Las envolturas especiales con impresiones decorativas, fibras naturales o acabados artesanales están ganando popularidad en panaderías boutique y cafés premium. La tendencia se extiende al envoltorio de regalos donde los consumidores buscan alternativas eco-lujosas a las películas plásticas y los papeles de aluminio. Esto abre oportunidades para productos de alto margen que combinan estética, sostenibilidad y rendimiento. Los productores de envolturas de papel pueden beneficiarse ofreciendo diseños personalizados, temas estacionales u opciones de co-branding. A medida que las empresas se enfocan más en el empaque experiencial, se espera que aumente la demanda de envolturas con valor agregado. Este nicho, aunque menor en volumen, presenta una oportunidad de alto crecimiento para proveedores impulsados por la innovación que apuntan al branding minorista y canales directos al consumidor.
- Por ejemplo, las empresas que imprimen papel de regalo con marca logran impresiones personalizadas en papeles que van desde 80 GSM hasta más de 300 GSM, haciendo que el papel se sienta más grueso y más premium en comparación con los envoltorios estándar.
Potencial de Crecimiento en Mercados Emergentes
Las economías emergentes presentan una fuerte oportunidad para los fabricantes de papel de envoltura debido a la rápida urbanización, el aumento de los ingresos disponibles y la expansión de las redes de venta minorista moderna. A medida que crecen las plataformas de servicios de alimentos organizados y comercio rápido en Asia-Pacífico, América Latina y África, la demanda de soluciones de envoltura limpias y seguras se acelera. Las regulaciones locales que prohíben las bolsas de plástico y los envases de un solo uso apoyan aún más la adopción. Los pequeños vendedores de alimentos, supermercados y panaderías optan cada vez más por envolturas de papel para un embalaje rentable y ecológico. Además, las iniciativas de sostenibilidad respaldadas por el gobierno y los objetivos de reducción de residuos en estas regiones crean condiciones de mercado favorables. Los centros de fabricación locales y los esfuerzos de expansión de la cadena de suministro también ayudan a reducir los tiempos de entrega y mejorar el acceso. Estos mercados siguen siendo sensibles al precio, pero ofrecen escalabilidad a largo plazo para productos de envoltura de papel de bajo GSM o sin recubrimiento adaptados a las preferencias regionales y la asequibilidad.
Principales Desafíos del Mercado de Envolturas de Papel
Volatilidad de Precios e Incertidumbre en el Suministro de Materias Primas
La producción de envolturas de papel depende en gran medida de la pulpa y el cartón, que son propensos a interrupciones en el suministro y fluctuaciones de precios. Factores como la escasez de pulpa de madera, los altos costos de energía y los retrasos logísticos afectan los márgenes de producción y los plazos de entrega. Las interrupciones en la cadena de suministro global y la competencia creciente por fuentes de fibra sostenible también afectan la estabilidad de precios. Los convertidores más pequeños a menudo enfrentan desafíos de adquisición debido al acceso limitado a pulpa de alta calidad o sustratos recubiertos. Estas fluctuaciones reducen la previsibilidad para los fabricantes y compradores, afectando la rentabilidad. Además, los cambios repentinos en los precios de las materias primas dificultan el mantenimiento de precios consistentes en los acuerdos de suministro basados en contratos. A medida que aumenta la demanda de sostenibilidad, la presión sobre las fuentes de fibra certificada aumenta aún más, agravando este desafío de suministro.
Limitaciones de Rendimiento en Comparación con Envolturas de Plástico
A pesar de las ventajas de sostenibilidad, las envolturas de papel aún enfrentan limitaciones relacionadas con el rendimiento, especialmente en la barrera contra la humedad y la resistencia al desgarro. Para alimentos con alto contenido de grasa o humedad, las envolturas de papel tradicionales pueden no ofrecer suficiente protección en comparación con las alternativas de polietileno o aluminio. Esto limita su aplicación en ciertos segmentos de alimentos a menos que se mejoren con recubrimientos o laminados costosos. Aunque las innovaciones están mejorando las propiedades de barrera, las envolturas de papel recubiertas a menudo implican un costo adicional y pueden afectar la reciclabilidad. Estos compromisos técnicos representan un desafío en mercados donde el costo, la durabilidad y la vida útil de almacenamiento son factores clave de decisión. Los fabricantes deben equilibrar la funcionalidad y la sostenibilidad sin aumentar significativamente los costos de producción ni comprometer los estándares de seguridad alimentaria.
Análisis Regional del Mercado de Envolturas de Papel
América del Norte
Norteamérica tiene una participación significativa en el mercado global de envolturas de papel, representando más del 30% en 2024. La región se beneficia de un fuerte apoyo regulatorio para el embalaje sostenible y una alta conciencia del consumidor. Las principales cadenas de alimentos y marcas minoristas en EE. UU. y Canadá están transitando rápidamente hacia alternativas ecológicas, impulsando la demanda de envolturas de papel. EE. UU. lidera la región tanto en consumo como en innovación, con actores locales invirtiendo en tecnologías de envolturas recubiertas e imprimibles. El embalaje de comercio electrónico y las aplicaciones de entrega de alimentos apoyan aún más el crecimiento del volumen. Las prohibiciones en curso sobre plásticos de un solo uso refuerzan la expansión del mercado a largo plazo en los estados clave.
Europa
Europa captura aproximadamente el 28% del mercado global de envolturas de papel, respaldada por estrictas regulaciones ambientales y prohibiciones generalizadas de plásticos. Países como Alemania, Francia y el Reino Unido lideran en la adopción de materiales de embalaje reciclables y compostables. La fuerte presencia de actores establecidos como Mondi Group y Smurfit Kappa acelera la penetración del mercado. Las iniciativas ecológicas respaldadas por el gobierno y los objetivos de sostenibilidad a nivel de la UE impulsan aún más la adopción de envolturas de papel en los sectores minorista y de servicios de alimentos. La demanda de envolturas de papel premium también aumenta en los segmentos de embalaje de regalos y especialidades. La región continúa innovando en técnicas de recubrimiento e impresión, posicionando a Europa como líder en embalajes sostenibles de alto rendimiento.
Asia-Pacífico
Asia-Pacífico representa alrededor del 24% del mercado global, impulsado por la rápida urbanización, el aumento de los ingresos disponibles y la expansión de las industrias de servicios de alimentos. China, India y Japón son contribuyentes clave al crecimiento del volumen, especialmente en aplicaciones de envoltura de alimentos. Los gobiernos regionales están implementando políticas para reducir el uso de plásticos, creando oportunidades para alternativas basadas en papel. Los fabricantes locales se centran en envolturas de papel asequibles y de bajo GSM para satisfacer las demandas sensibles al precio de la región. El crecimiento de los restaurantes de servicio rápido, las cadenas de panaderías y las plataformas de entrega de alimentos en línea apoyan la demanda sostenida. Aunque el mercado está fragmentado, se espera que el aumento de la inversión en producción local e innovación mejore la competitividad y la resiliencia del suministro regional.
América Latina
América Latina posee casi el 10% del mercado de envolturas de papel, con Brasil y México liderando el consumo regional. El sector de alimentos y bebidas impulsa la mayor parte de la demanda, respaldado por el crecimiento de las poblaciones de clase media y el aumento de las necesidades de embalaje. A medida que los países comienzan a aplicar restricciones al plástico, la adopción de envolturas de papel gana impulso en supermercados, restaurantes y vendedores locales. La dependencia de importaciones y la limitada capacidad de procesamiento de papel doméstico siguen siendo desafíos. Sin embargo, las asociaciones entre convertidores locales y proveedores globales mejoran el acceso al mercado. Las estrategias de marca ecológicas entre las cadenas alimenticias latinoamericanas impulsan aún más el uso de envolturas de papel en aplicaciones de envoltura de alimentos y embalaje protector.
Oriente Medio y África (MEA)
MEA representa una parte más pequeña pero en crecimiento, contribuyendo aproximadamente con el 8% al mercado global de envolturas de papel. La expansión urbana, el aumento de la actividad minorista y el crecimiento en los servicios de entrega de alimentos apoyan la demanda en los EAU, Arabia Saudita y Sudáfrica. Los gobiernos están introduciendo lentamente políticas para reducir el uso de plástico, abriendo puertas a alternativas sostenibles como las envolturas de papel. Las altas temperaturas y niveles de humedad en algunas áreas limitan la idoneidad de las envolturas de papel, especialmente sin recubrimientos avanzados. No obstante, la demanda de envolturas sin recubrimiento y rentables crece en los segmentos de panadería y comida para llevar. Los actores del mercado están comenzando a explorar asociaciones de producción y distribución locales para mejorar la asequibilidad y el alcance del suministro.
Segmentaciones del Mercado de Envolturas de Papel:
Por Peso Base:
- 30-40 GSM
- 40-50 GSM
- 50-60 GSM
- Más de 60 GSM
Por Recubrimiento:
- Con Cera
- Con Polímero
- Sin Recubrimiento
- Otros
Por Aplicación:
- Envoltura de Alimentos
- Envoltura de Regalos
- Embalaje Protector
- Otros
Por Industria de Uso Final:
- Servicio de Alimentos (Restaurantes de Comida Rápida, Comida Casual)
- Minorista (Panaderías, Delicatessen)
- Servicios de Catering
- Comercio Electrónico
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de envolturas de papel presenta un panorama competitivo moderadamente consolidado, con actores clave centrados en la sostenibilidad, la innovación y la expansión regional. Empresas como International Paper Company, Mondi Group y Smurfit Kappa Group mantienen una fuerte presencia global a través de la fabricación integrada, carteras de productos diversificadas y redes de distribución robustas. Estos actores invierten en recubrimientos reciclables, tecnologías de papel apto para alimentos y capacidades de impresión digital para satisfacer las crecientes demandas regulatorias y de los clientes. Las fusiones estratégicas, adquisiciones y expansiones de capacidad son comunes, dirigidas a mejorar el acceso al mercado y la eficiencia de producción. Mientras tanto, actores regionales como Nordic Paper AB y Mitsubishi HiTec Paper Europe GmbH se centran en aplicaciones de nicho y soluciones personalizadas. La creciente demanda de envolturas especiales y eco-premium también ha alentado a nuevos participantes y startups a explorar innovaciones en materiales sostenibles. Las colaboraciones con marcas de servicios de alimentos y plataformas de comercio electrónico mejoran aún más el posicionamiento de la marca y el crecimiento del volumen. En general, la diferenciación de productos, la resiliencia de la cadena de suministro y el abastecimiento sostenible siguen siendo factores clave que configuran la competencia en este mercado.
Análisis de Jugadores Clave
- Nordic Paper AB
- Georgia-Pacific LLC
- Delfortgroup AG
- Smurfit Kappa Group
- Sealed Air Corporation
- Ahlstrom-Munksjö
- WestRock Company
- Mondi Group
- Mitsubishi HiTec Paper Europe GmbH
- International Paper Company
Desarrollos Recientes
- En enero de 2025, International Paper completó su adquisición de DS Smith, formando un líder global en embalaje sostenible. Según el CEO Andrew K. Silvernail, la empresa combinada mejorará el crecimiento, la rentabilidad y el servicio al cliente con su amplia cobertura geográfica e innovador embalaje ecológico. International Paper es un productor líder de embalajes, pulpa y productos de papel basados en fibra renovable. La empresa se especializa en soluciones de embalaje corrugado, cartón para contenedores y fibras de celulosa, sirviendo a clientes en América del Norte, América Latina, Europa y Asia. DS Smith es un proveedor líder de soluciones de embalaje corrugado sostenible, productos de papel y servicios de reciclaje. La empresa opera en más de 30 países, enfocándose en embalajes innovadores basados en fibra que apoyan la economía circular.
- En enero de 2025, Smurfit Westrock introdujo un innovador envoltorio para palés 100% de papel diseñado para mejorar la sostenibilidad de la cadena de suministro al reemplazar el envoltorio elástico de polietileno tradicional. Esta solución ecológica ayuda a las empresas a reducir significativamente las emisiones asociadas con la estabilización de cargas de palés durante el transporte.
- En 2024, Mondi, un líder global en embalaje y papel sostenible, desarrolló una nueva solución de embalaje secundario de papel para agrupar productos alimenticios y bebidas, ofreciendo una alternativa al film retráctil de plástico que ha sido el estándar de la industria durante mucho tiempo. Esta solución innovadora, llamada TrayWrap, se fabrica utilizando Advantage StretchWrap de Mondi y actualmente está siendo utilizada por una marca de café para asegurar conjuntos de 12 paquetes de café para su transporte a través de Suecia. El envoltorio de papel mantiene los paquetes de café firmemente en su lugar con la ayuda de cuatro a seis puntos adhesivos aplicados en la parte inferior de la bandeja corrugada existente. Puntos de plegado preperforados en cada lado abierto proporcionan estabilidad adicional, permitiendo que los productos permanezcan visibles, apilables, fáciles de transportar y convenientes de desempacar para la exhibición en tiendas.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Peso Base, Peso Base, Aplicación, Industria de Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de envolturas reciclables y compostables crecerá debido a las prohibiciones de plásticos de un solo uso.
- Los sectores de servicios de alimentos y entrega continuarán impulsando el crecimiento del volumen en áreas urbanas y semiurbanas.
- Las innovaciones en recubrimientos mejorarán la resistencia a la grasa y la humedad sin comprometer la reciclabilidad.
- Las envolturas premium con impresiones decorativas y texturas ganarán terreno en la panadería y el embalaje de regalos.
- Las empresas ampliarán la producción regional para reducir los tiempos de entrega y cumplir con las necesidades de cumplimiento local.
- América del Norte y Europa mantendrán más del 55% de la cuota de mercado debido a las fuertes regulaciones de sostenibilidad.
- Asia-Pacífico mostrará el crecimiento más rápido impulsado por el aumento de la entrega de alimentos y las restricciones de plástico.
- Las brechas de rendimiento con las envolturas de plástico impulsarán la I+D en tecnología de barreras y materiales híbridos.
- Las fluctuaciones en los precios de las materias primas pueden desafiar a los jugadores más pequeños y afectar la competitividad de costos en general.
- Las asociaciones estratégicas con cadenas de alimentos y plataformas de comercio electrónico ayudarán a las marcas a escalar rápidamente.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de envoltura de papel y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de envoltura de papel entre 2024 y 2032?
¿Qué segmento del mercado de papel envolvente tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de envolturas de papel?
¿Quiénes son las empresas líderes en el mercado de envoltura de papel?
¿Qué región tuvo la mayor participación en el mercado de envolturas de papel en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Envolturas de Papel Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Envolturas de Papel Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,527.38 million → 2032: USD 7,161.68 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Envolturas de Papel Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Envolturas de Papel Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Envolturas de Papel Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Envolturas de Papel Market Drivers
- 3.3 Mercado de Envolturas de Papel Market Restraints & Challenges
- 3.4 Mercado de Envolturas de Papel Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Envolturas de Papel Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Envolturas de Papel Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Envolturas de Papel category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Envolturas de Papel Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Envolturas de Papel Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Envolturas de Papel market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Envolturas de Papel Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Envolturas de Papel Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Envolturas de Papel Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Envolturas de Papel (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Envolturas de Papel Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Envolturas de Papel Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Envolturas de Papel Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Envolturas de Papel Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Envolturas de Papel Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Envolturas de Papel Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Envolturas de Papel Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Envolturas de Papel Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Envolturas de Papel Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
