
Visión General del Mercado de Envolturas de Coco:
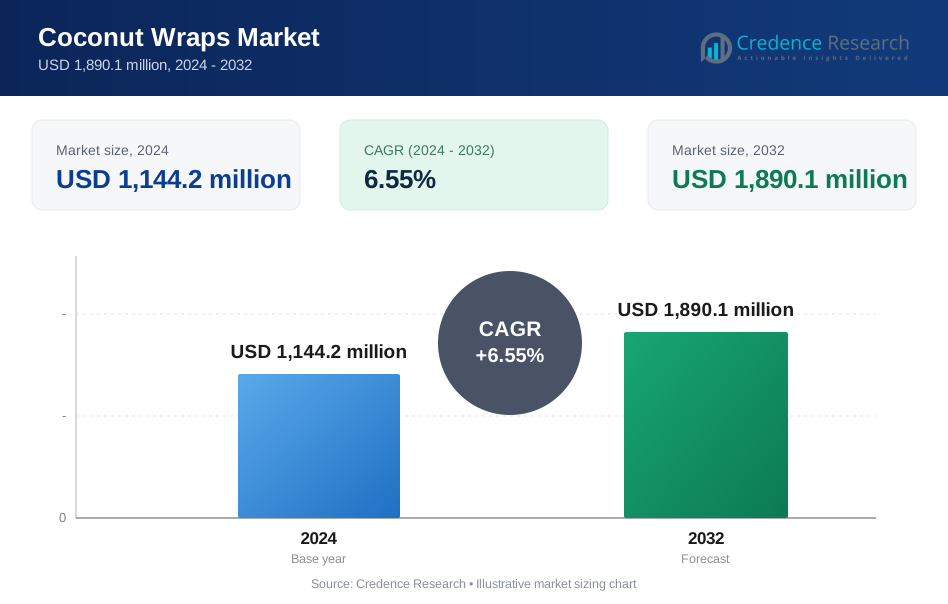
El tamaño del mercado global de envolturas de coco se valoró en USD 828.1 millones en 2018, alcanzando USD 1,144.2 millones en 2024 y se anticipa que llegará a USD 1,890.1 millones para 2032, con un CAGR del 6.55% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Envolturas de Coco 2024 | USD 1,144.2 millones |
| Mercado de Envolturas de Coco, CAGR | 6.55% |
| Tamaño del Mercado de Envolturas de Coco 2032 | USD 1,890.1 millones |
Los principales actores en el mercado global de envolturas de coco incluyen Nuco, The Pure Wraps, Nature’s Patch Foods, Coconut Bowls y Dang Foods. Nuco lidera el mercado con su amplia red de distribución y ofertas orgánicas certificadas, seguido de cerca por The Pure Wraps, que se enfoca en productos a base de plantas y libres de alérgenos. Nature’s Patch Foods y Coconut Bowls impulsan el compromiso del consumidor a través de una marca orientada a la sostenibilidad, mientras que Dang Foods aprovecha la visibilidad de productos de coco en múltiples categorías. Asia Pacífico tiene la mayor participación regional con un 32.7%, impulsada por una fuerte producción de coco y consumidores urbanos conscientes de la salud. Europa sigue con un 29.4%, respaldada por tendencias de etiquetas limpias y demanda de productos premium. América del Norte captura el 23.6% del mercado, beneficiándose de una alta penetración minorista y dietas veganas en aumento.

Perspectivas del Mercado de Envolturas de Coco
- El mercado global de envolturas de coco se valoró en USD 828.1 millones en 2018, alcanzó USD 1,144.2 millones en 2024 y se proyecta que llegará a USD 1,890.1 millones para 2032, creciendo a un CAGR del 6.55%.
- La creciente demanda de opciones de alimentos con etiquetas limpias, veganos y sin gluten es un motor principal, con el sector de servicios de alimentos y consumidores conscientes de la salud adoptando envolturas de coco como alternativas más saludables al pan tradicional.
- La innovación en sabores, como variantes de cúrcuma y canela, y la expansión de los canales de ventas en línea son tendencias clave que mejoran el atractivo del consumidor y fomentan la premiumización.
- Los principales actores como Nuco, The Pure Wraps y Dang Foods se enfocan en ofertas orgánicas y diferenciación de productos, aunque los altos costos de producción y la limitada conciencia del consumidor siguen siendo restricciones del mercado.
- Asia Pacífico lidera con una participación del 32.7%, seguida de Europa con un 29.4% y América del Norte con un 23.6%, mientras que el segmento orgánico domina el mercado por naturaleza, representando más del 60% de los ingresos del segmento.
Análisis de Segmentación del Mercado de Envolturas de Coco:
Por Naturaleza
El segmento orgánico domina el mercado global de envolturas de coco, representando más del 60% de la cuota de mercado en 2024. Los consumidores favorecen cada vez más las envolturas orgánicas debido a la creciente conciencia sobre la salud y la demanda de productos alimenticios con etiquetas limpias. Las envolturas de coco orgánico están libres de aditivos sintéticos y OGM, lo que las hace populares entre las comunidades veganas, paleo y sin gluten. Los minoristas y proveedores de servicios de alimentos también promueven etiquetas orgánicas para satisfacer las tendencias dietéticas en evolución. El segmento convencional sigue siendo relevante debido a su asequibilidad y distribución más amplia, especialmente en mercados emergentes con consumidores sensibles al precio.
- Por ejemplo, Nuco produce envolturas de coco orgánico utilizando carne de coco procesada en frío con menos de seis ingredientes por SKU.
Por Sabores
Las envolturas de coco con sabor a cúrcuma lideran el segmento de sabores, con casi el 45% de la cuota de mercado en 2024. Su popularidad se debe a las reconocidas propiedades antiinflamatorias y de refuerzo inmunológico de la cúrcuma. Los compradores conscientes de la salud y las tendencias de alimentos funcionales impulsan la demanda de productos infundidos con superalimentos. Las envolturas de canela también atraen a los consumidores que buscan perfiles de sabor únicos y beneficios digestivos. La categoría "Otros" incluye variantes sin sabor y con infusión de frutas que atienden a segmentos gourmet y experimentales, ganando terreno en aplicaciones de venta minorista premium y servicios de alimentos orientados al bienestar.
- Por ejemplo, Dang Foods distribuye productos de coco con sabor en más de 8,000 puntos de venta en América del Norte. La empresa también realiza pruebas de validación de vida útil que superan los 180 días sin conservantes artificiales.
Por Usuario Final
La industria de alimentos y bebidas emergió como el usuario final dominante, capturando más del 50% de la cuota de mercado en 2024. Las envolturas de coco son cada vez más utilizadas por restaurantes, cafés y proveedores de kits de comidas como alternativas saludables al pan y tortillas tradicionales. La creciente inclusión en menús bajos en carbohidratos y sin gluten impulsa su adopción. Los clientes minoristas representan un segmento de rápido crecimiento, impulsado por la expansión de los pasillos de alimentos naturales y la disponibilidad en comercio electrónico. Mientras tanto, la industria cosmética aprovecha el embalaje y envoltura de productos a base de coco en mercados de cuidado de la piel de nicho, contribuyendo al crecimiento de la categoría "Otros".
Principales Impulsores de Crecimiento del Mercado de Envolturas de Coco
Creciente Demanda de Alimentos con Etiqueta Limpia y de Origen Vegetal
El mercado global de envolturas de coco crece con una fuerte demanda de alimentos con etiqueta limpia. Los consumidores leen las etiquetas con más cuidado hoy en día. Los compradores prefieren listas de ingredientes cortas con fuentes naturales. Las envolturas de coco satisfacen las necesidades veganas, sin gluten y sin granos. Las dietas enfocadas en la salud apoyan su uso diario en las comidas. Los fabricantes de alimentos reemplazan las envolturas de trigo para evitar alérgenos. Las marcas enfocadas en la nutrición promueven las envolturas de coco como mejores opciones de carbohidratos. Los grupos de fitness y bienestar apoyan los hábitos de alimentación bajos en carbohidratos. Los consumidores urbanos adoptan envolturas para objetivos de control de peso. Este cambio apoya compras repetidas constantes. La expansión del comercio minorista de alimentos orgánicos también apoya el crecimiento de la categoría. Las marcas privadas añaden envolturas de coco a sus gamas de bocadillos saludables. La confianza en el producto mejora la lealtad a la marca con el tiempo. El enfoque en etiquetas limpias sigue siendo un impulsor de crecimiento a largo plazo.
- Por ejemplo, Nuco fabrica envolturas de coco utilizando solo carne de coco, agua de coco y sal marina. La empresa opera procesos de deshidratación por debajo de 46°C para preservar la estructura natural de la fibra.
Expansión de Menús de Servicios de Alimentos y QSR Orientados a la Salud
La adopción en el servicio de alimentos apoya una fuerte expansión del mercado. Los restaurantes añaden envolturas de coco a los menús saludables. Los cafés utilizan envolturas para el desayuno y bocadillos. Las empresas de preparación de comidas incluyen envolturas en los planes dietéticos. Las cocinas en la nube se centran en opciones de comidas bajas en carbohidratos. Las envolturas de coco se adaptan a las ofertas keto y paleo. El servicio de alimentos prefiere las envolturas por su flexibilidad y control de porciones. Los formatos estables en estantería reducen la complejidad del almacenamiento. Los chefs valoran las envolturas por su sabor y textura neutros. El crecimiento de las cadenas de comida rápida saludable aumenta la demanda. La restauración corporativa también adopta menús más saludables. Los pedidos en volumen del servicio de alimentos mejoran la escala para los productores. La innovación en los menús mantiene las envolturas visibles para nuevos consumidores. Este impulsor apoya una demanda comercial constante.
- Por ejemplo, Julian Bakery PaleoThin Coconut Wraps proporciona envolturas amigables con el paleo utilizadas por servicios de comidas orientados a la salud.
Creciente Conciencia de los Beneficios Nutricionales del Coco
Los productos a base de coco ganan una fuerte percepción de salud. Los consumidores asocian el coco con energía natural y fibra. Las grasas de cadena media mejoran la conciencia sobre la digestión. Las redes sociales difunden rápidamente los beneficios para la salud. Los influencers promueven las envolturas de coco como elementos básicos diarios. Los blogs de bienestar destacan el bajo impacto glucémico. Los padres eligen envolturas de coco para comidas limpias. Los usuarios de nutrición deportiva prefieren envolturas ligeras. Las narrativas de la medicina tradicional apoyan el uso del coco. Esta conciencia aumenta las tasas de prueba a nivel mundial. La educación del producto mejora la conversión a un uso repetido. Las marcas invierten en mensajes centrados en la nutrición. El posicionamiento de alimentos funcionales impulsa el poder de precios premium. La conciencia de los beneficios para la salud sigue siendo un motor clave de crecimiento.
Tendencias y Oportunidades Clave del Mercado de Envolturas de Coco
Innovación de Sabores y Mezclas de Ingredientes Funcionales
La innovación de sabores redefine el posicionamiento del producto. Las marcas añaden mezclas de cúrcuma, canela y hierbas. Los sabores funcionales respaldan afirmaciones de inmunidad y digestión. Los consumidores buscan sabor sin comprometer la salud. Las envolturas con sabor aumentan la variedad de comidas. El servicio de alimentos prefiere envolturas con perfiles de sabor incorporados. Los sabores premium apoyan márgenes más altos. Las variantes de edición limitada atraen a nuevos compradores. Los sabores regionales apoyan la entrada al mercado local. Las mezclas funcionales se alinean con las tendencias de bienestar. La diferenciación del producto mejora la visibilidad en estantería. Esta tendencia abre espacio para la expansión de la marca. La innovación liderada por el sabor impulsa oportunidades de premiumización. También apoya casos de uso cruzado de categorías.
- Por ejemplo, NUCO ofrece envolturas de coco con cúrcuma hechas con carne de coco orgánica, agua de coco y polvo de cúrcuma. Cada envoltura mide 7 pulgadas por 7 pulgadas, apoyando comidas con control de porciones.
Crecimiento de Canales en Línea y Directos al Consumidor
Las ventas en línea crecen rápidamente en los alimentos saludables. Las envolturas de coco se benefician del descubrimiento digital. Los modelos de suscripción apoyan las compras repetidas. Los canales DTC mejoran la educación del cliente. Las marcas comparten recetas e ideas de uso en línea. El comercio electrónico permite el acceso a mercados de nicho. Las marcas más pequeñas escalan sin límites minoristas. Las reseñas en línea mejoran la confianza del comprador. Las ventas transfronterizas crecen a través de plataformas digitales. Los conocimientos de datos guían la innovación de productos. El empaque mejora para las necesidades de entrega a domicilio. El marketing digital reduce las barreras de entrada. Este canal crea fuertes oportunidades de crecimiento a nivel mundial. La presencia en línea se vuelve crítica para la visibilidad.
Empaque Sostenible y Abastecimiento Ético
Las tendencias de sostenibilidad influyen en las decisiones de compra. Los consumidores prefieren envases de alimentos ecológicos. Las envolturas de coco se alinean con los valores de abastecimiento natural. Las prácticas agrícolas éticas atraen a compradores conscientes. Las marcas destacan historias de abastecimiento de comercio justo. La producción de bajo desperdicio apoya la confianza en la marca. Los minoristas prefieren carteras de productos sostenibles. Los envases compostables añaden atractivo de valor. La sostenibilidad mejora la diferenciación de la marca. Los compradores corporativos apoyan a proveedores ecológicos. Esta tendencia apoya el valor de marca a largo plazo. También abre oportunidades de colocación en minoristas premium. El posicionamiento ético impulsa el crecimiento de la lealtad.

Principales Desafíos del Mercado de Envolturas de Coco
Mayor Costo del Producto en Comparación con Envolturas Tradicionales
Las envolturas de coco enfrentan presión de precios. Los costos de producción siguen siendo más altos que las envolturas de trigo. El abastecimiento de coco crudo añade volatilidad. La certificación orgánica incrementa los costos de insumos. Los consumidores sensibles al precio dudan en cambiar. Las envolturas convencionales siguen siendo opciones más económicas. Los márgenes minoristas limitan la flexibilidad de precios. Los compradores al por mayor buscan eficiencia de costos. La inflación impacta los costos de ingredientes y logística. Los mercados emergentes enfrentan barreras de adopción. Las marcas deben justificar claramente el precio premium. El control de costos sigue siendo un desafío clave. Escalar la producción puede aliviar la presión. El precio sigue siendo una restricción crítica.
Conciencia Limitada del Consumidor en Mercados Masivos
La conciencia sigue siendo desigual en las regiones. Muchos consumidores carecen de conocimiento de uso. Las envolturas de coco se sienten desconocidas para los compradores principales. La presencia limitada en estanterías restringe el descubrimiento. Los esfuerzos educativos requieren inversión en marketing. Las preocupaciones sobre el sabor afectan las pruebas iniciales. La flexibilidad de cocción sigue siendo mal entendida. El personal minorista carece de conocimiento del producto. Los alimentos saludables competidores llenan las estanterías. La penetración en el mercado sigue siendo baja fuera de los centros urbanos. Las marcas deben invertir en muestras. Las campañas de concienciación aumentan los costos. La educación del consumidor sigue siendo esencial. Este desafío ralentiza la adopción más amplia.
Análisis Regional del Mercado de Envolturas de Coco
América del Norte
América del Norte representó un tamaño de mercado de USD 199.65 millones en 2018 y alcanzó USD 270.43 millones en 2024. Se proyecta que la región crezca a una CAGR del 6.19% para alcanzar USD 434.71 millones en 2032. Actualmente, posee alrededor del 23.6% de la cuota de mercado global. EE.UU. impulsa la demanda a través de la creciente adopción de dietas de etiqueta limpia y alternativas sin gluten. La visibilidad del producto en tiendas de salud, cadenas de alimentos orgánicos y plataformas en línea mejora la accesibilidad del consumidor. Las colaboraciones de marcas con QSRs e influencers de bienestar impulsan aún más el crecimiento del mercado en esta región.
Europa
Europa generó USD 223.58 millones en ingresos en 2018 y alcanzó USD 318.26 millones en 2024. Se proyecta que crezca a una CAGR del 7.06% y alcance USD 546.23 millones en 2032, representando aproximadamente el 29.4% de la cuota global. El crecimiento de la región se ve impulsado por una fuerte conciencia del consumidor sobre los alimentos orgánicos y marcos regulatorios favorables. Países como Alemania, el Reino Unido y los Países Bajos lideran en la adopción del producto. Los supermercados y cadenas especializadas en productos orgánicos promueven la presencia en estanterías, mientras que los consumidores ecológicamente conscientes prefieren productos sostenibles a base de coco.
Asia Pacífico
Asia Pacífico lideró el mercado global con USD 275.16 millones en 2018 y aumentó a USD 377.48 millones en 2024. Con un CAGR proyectado de 6.42%, se espera que alcance USD 617.48 millones para 2032. La región captura la mayor cuota de mercado con aproximadamente 32.7%. El aumento del ingreso disponible, la urbanización y una fuerte tradición de uso de coco en las dietas contribuyen a este dominio. La demanda es alta en países como Japón, Australia, India y Corea del Sur. La expansión minorista y la producción local también apoyan el crecimiento del volumen en toda la región.
América Latina
América Latina alcanzó un valor de mercado de USD 87.45 millones en 2024 desde USD 61.69 millones en 2018 y se prevé que llegue a USD 149.31 millones para 2032 con un CAGR de 6.99%. La región posee alrededor del 7.9% de la cuota de mercado global. Brasil y México lideran el crecimiento regional, apoyados por el aumento de la conciencia sobre alimentos saludables y las tendencias emergentes de bienestar. Los minoristas están expandiendo su oferta de productos naturales, mientras que las redes sociales y el marketing de influencers mejoran la educación del consumidor y las tasas de prueba. El potencial de exportación de productos a base de coco de productores regionales también contribuye a la atracción del mercado.
Oriente Medio
El mercado de Oriente Medio fue valorado en USD 39.58 millones en 2018 y creció a USD 51.36 millones en 2024. Se espera que alcance USD 77.49 millones para 2032, creciendo a un CAGR de 5.34%. La región posee un 4.1% de la cuota del mercado global de envolturas de coco. El crecimiento es impulsado principalmente por la creciente demanda en centros urbanos como EAU y Arabia Saudita, donde son notables los cambios dietéticos hacia productos orgánicos y a base de plantas. Los formatos de venta al por menor modernos y la expansión del comercio electrónico mejoran el acceso a los productos. Sin embargo, los precios relativamente altos limitan una adopción más amplia por parte de los consumidores.
África
El mercado de África se situó en USD 28.40 millones en 2018 y aumentó a USD 39.25 millones en 2024. Se proyecta que alcance USD 64.83 millones para 2032, registrando un CAGR de 6.55%. El continente posee alrededor del 3.5% de la cuota de mercado global. La creciente urbanización y los consumidores de clase media conscientes de la salud están aumentando gradualmente la demanda. Sudáfrica sigue siendo el mayor contribuyente, mientras que países como Kenia y Nigeria muestran un potencial emergente. La producción local de coco en las regiones costeras puede apoyar cadenas de suministro rentables. La concienciación y la asequibilidad siguen siendo factores clave que dan forma al crecimiento futuro.

Segmentaciones del Mercado de Envolturas de Coco:
Por Naturaleza
- Orgánico
- Convencional
Por Sabores
- Cúrcuma
- Canela
- Otros
Por Usuario Final
- Industria de Alimentos y Bebidas
- Clientes Minoristas
- Industria Cosmética
- Otros
Por Canal de Ventas
- B2B
- Hipermercados/Supermercados
- Tiendas de Conveniencia
- En línea
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado global de envolturas de coco presenta un panorama moderadamente competitivo liderado por marcas especializadas en salud y fabricantes emergentes de alimentos naturales. Nuco mantiene una posición fuerte con un amplio portafolio de productos y una sólida presencia minorista en América del Norte y Asia Pacífico. The Pure Wraps y Nature’s Patch Foods se enfocan en ofrecer productos orgánicos y libres de alérgenos, atrayendo a consumidores sin gluten y veganos. Coconut Bowls y Coconut Cartel expanden la categoría a través de la marca de estilo de vida y el abastecimiento sostenible. Dang Foods diversifica con snacks a base de coco, reforzando su reconocimiento de marca. Los jugadores se centran en la innovación de sabores, la certificación de etiquetas limpias y el embalaje sostenible para diferenciarse en los abarrotados pasillos de alimentos saludables. El crecimiento estratégico incluye asociaciones con minoristas en línea y la entrada en canales de servicio de alimentos funcionales. Las marcas privadas y los nuevos participantes intensifican la competencia, especialmente en mercados desarrollados. Las empresas también invierten en marketing liderado por influencers y modelos de suscripción para construir bases de clientes leales. El panorama general apoya la rápida innovación, manteniendo un fuerte énfasis en la calidad, los beneficios para la salud y la transparencia de la marca.
Análisis de Jugadores Clave
- Nuco
- The Pure Wraps
- Nature’s Patch Foods
- Coconut Bowls
- Coconut Cartel
- Dang Foods
- WestRock Co.
- Otros Jugadores Clave
Desarrollos Recientes
- En 2025, Pure Traditions recertificó sus envolturas de coco como Orgánicas, Keto y Paleo para dirigirse a consumidores conscientes de la salud y expandir sus ofertas certificadas.
- En mayo de 2024, Coconut Cartel lanzó su primera mezcla de ron blanco, Coconut Cartel Blanco, elaborada con agua de coco fresca, ampliando su portafolio más allá de los licores tradicionales.
- En enero de 2024, WestRock Co. anunció planes para construir una nueva planta de cajas corrugadas en Wisconsin para expandir la capacidad de empaque.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Naturaleza, Sabores, Usuario Final, Canal de Ventas y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de envolturas de coco orgánicas y con etiqueta limpia seguirá aumentando en los principales mercados.
- Los consumidores conscientes de la salud impulsarán un crecimiento constante a través de tendencias de dietas basadas en plantas y sin gluten.
- Los proveedores de servicios de alimentos y kits de comidas adoptarán cada vez más envolturas de coco para menús bajos en carbohidratos.
- Los canales de ventas en línea y directos al consumidor jugarán un papel más importante en la distribución de productos.
- La innovación en sabores con ingredientes funcionales como hierbas y superalimentos mejorará el atractivo del producto.
- El empaque sostenible y el abastecimiento ético se volverán esenciales para la competitividad de la marca.
- Los mercados emergentes en Asia Pacífico y América Latina mostrarán un fuerte crecimiento en la adopción.
- Las asociaciones estratégicas con cadenas minoristas y de QSR apoyarán una mayor penetración en el mercado.
- La creciente competencia de las marcas privadas puede presionar los precios y requerir diferenciación de productos.
- Las campañas educativas y el marketing de influencers mejorarán la conciencia del consumidor e impulsarán las compras repetidas.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado global de envolturas de coco y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de envolturas de coco entre 2024 y 2032?
¿Qué segmento del mercado de envolturas de coco global tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de envolturas de coco?
¿Quiénes son las empresas líderes en el mercado global de envolturas de coco?
¿Qué región tuvo la mayor participación en el mercado global de envolturas de coco en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Envolturas de Coco Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Envolturas de Coco Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,144.2 million → 2032: USD 1,890.1 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Envolturas de Coco Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Envolturas de Coco Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Envolturas de Coco Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Envolturas de Coco Market Drivers
- 3.3 Mercado de Envolturas de Coco Market Restraints & Challenges
- 3.4 Mercado de Envolturas de Coco Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Envolturas de Coco Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Envolturas de Coco Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Envolturas de Coco category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Envolturas de Coco Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Envolturas de Coco Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Envolturas de Coco market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Envolturas de Coco Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Envolturas de Coco Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Envolturas de Coco Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Envolturas de Coco (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Envolturas de Coco Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Envolturas de Coco Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Envolturas de Coco Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Envolturas de Coco Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Envolturas de Coco Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Envolturas de Coco Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Envolturas de Coco Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Envolturas de Coco Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Envolturas de Coco Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
