
Visión General del Mercado
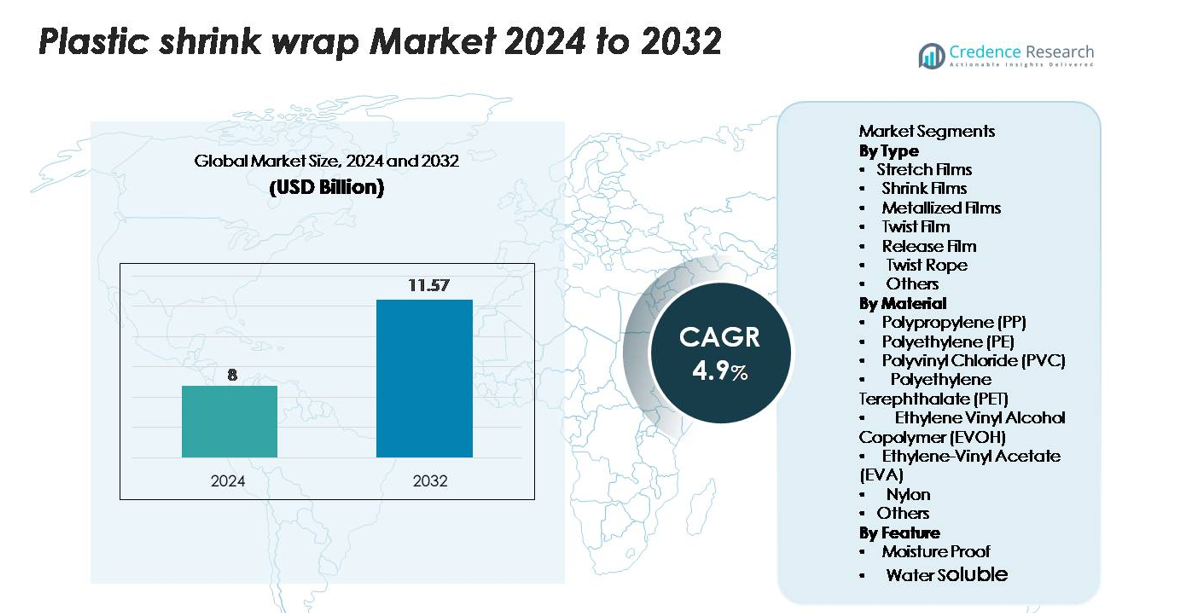
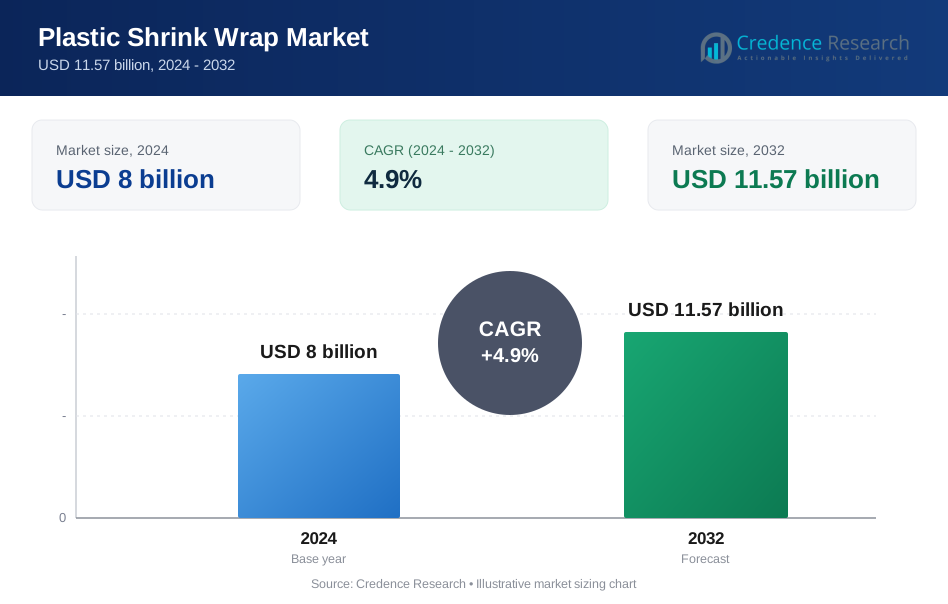
El mercado de envoltura retráctil de plástico se valoró en USD 8 mil millones en 2024 y se proyecta que alcance los USD 11.57 mil millones para 2032, exhibiendo un CAGR del 4.9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Envoltura Retráctil de Plástico 2024 | USD 8 mil millones |
| Mercado de Envoltura Retráctil de Plástico, CAGR | 4.9% |
| Tamaño del Mercado de Envoltura Retráctil de Plástico 2032 | USD 11.57 mil millones |
El mercado de envoltura retráctil de plástico se caracteriza por una fuerte competencia entre los fabricantes de envases globales y los convertidores de películas regionales. Los principales actores, incluidos Berry Global, Sealed Air Corporation, Winpak, Intertape Polymer Group (IPG), Coveris, Polyplex Corporation y Clondalkin Group, se centran en películas retráctiles de polietileno de alto rendimiento, soluciones de menor calibre y estructuras de mono-material reciclables para satisfacer las demandas de sostenibilidad y logística en evolución. Estas empresas aprovechan la tecnología avanzada de extrusión, la capacidad de producción ampliada y las asociaciones con marcas de FMCG y comercio electrónico para mantener el liderazgo en el mercado. Asia-Pacífico lidera el mercado con aproximadamente el 34% de participación, impulsado por la expansión de la fabricación y el comercio minorista a gran escala, seguido por América del Norte con alrededor del 32% y Europa con aproximadamente el 27%, respaldados por la automatización, cadenas de suministro sólidas y estándares de empaque estrictos.
Perspectivas del Mercado
- El mercado de envoltura retráctil de plástico se valoró en USD 8 mil millones en 2024 y se proyecta que alcance los USD 11.57 mil millones para 2032, registrando un CAGR del 4.9% durante el período de pronóstico.
- La creciente demanda de los sectores de alimentos, bebidas y comercio electrónico actúa como un motor principal, con las películas estirables ocupando la mayor participación del segmento debido a su alto uso en la unificación de palets y logística.
- Las principales tendencias del mercado incluyen el cambio hacia películas de PE de mono-material reciclables, estructuras de alta resistencia de menor calibre y una mayor adopción de líneas de empaque automatizadas en diversas industrias.
- La dinámica competitiva está moldeada por innovaciones en películas de alto rendimiento, expansión estratégica de capacidad y carteras de productos enfocadas en la sostenibilidad por parte de actores importantes como Berry Global, Sealed Air, Winpak e IPG, aunque la volatilidad de los precios de las materias primas sigue siendo una restricción clave.
- Asia-Pacífico lidera el mercado con un 34% de participación, seguido por América del Norte con un 32% y Europa con un 27%, impulsados por una fuerte actividad manufacturera, expansión minorista e infraestructura avanzada de cadenas de suministro.
Análisis de Segmentación del Mercado:
Por Tipo:
Las películas estirables dominan el mercado, capturando la mayor cuota debido a su uso extensivo en la unificación de palets, logística y embalaje a granel en la fabricación, el comercio minorista y el comercio electrónico. Su alta elasticidad, estabilidad de carga y eficiencia de costos impulsan una adopción generalizada, especialmente en sistemas de envoltura automatizados. Las películas retráctiles también tienen una tracción significativa en aplicaciones de multipack de alimentos y bebidas, mientras que las películas metalizadas crecen constantemente en el embalaje premium para mejorar el rendimiento de barrera. Las películas de torsión, las películas de liberación y la cuerda de torsión siguen siendo segmentos de nicho, sirviendo principalmente a aplicaciones de confitería, agrupamiento industrial y envoltura especializada.
- Por ejemplo, Berry Global ha expandido sus operaciones de películas estirables de alto rendimiento en los EE. UU. Como parte de estas expansiones, las inversiones han incluido la instalación de nuevas líneas, con una instalación que agrega capacidad que se espera proporcione alrededor de 9,000 toneladas métricas (20 millones de libras) de producción anual adicional para películas de ultra alto rendimiento, apoyando compromisos de suministro a gran escala.
Por Material:
El polietileno (PE) lidera el segmento con la mayor cuota de mercado, respaldado por su versatilidad, durabilidad y amplio uso en la producción de películas retráctiles y estirables. Su excelente resistencia al desgarro, bajo costo y compatibilidad con estructuras mono y multicapa lo convierten en el material preferido para el embalaje industrial y de consumo. El polipropileno (PP) y el PVC le siguen, beneficiándose de ventajas de claridad y rigidez en el embalaje minorista. Mientras tanto, el PET, EVOH y EVA ganan adopción para aplicaciones de alta barrera que demandan una resistencia superior al oxígeno, sellabilidad y protección del producto en los sectores alimentario, farmacéutico y electrónico.
- Por ejemplo, la planta de producción de Dow en Freeport, Texas, incluye una línea de fabricación de PE dedicada conocida como Poly 7, capaz de producir 600,000 toneladas métricas por año de grados avanzados de polietileno utilizados en películas retráctiles y estirables de alto rendimiento.
Por Característica:
Las películas a prueba de humedad representan la mayor cuota, impulsadas por la fuerte demanda de las industrias de alimentos, bebidas y cuidado personal que requieren una vida útil prolongada y protección contra la humedad. Estas películas apoyan un alto rendimiento de barrera, integridad del producto y durabilidad en envíos de larga distancia, haciéndolas esenciales en paquetes termoformados, paquetes retráctiles y envolturas protectoras. Las películas solubles en agua representan una categoría más pequeña pero en expansión, cada vez más utilizadas en detergentes de dosis única, agroquímicos y desechables médicos. Su crecimiento se acelera por las prioridades de sostenibilidad, la reducción de generación de residuos plásticos y la creciente adopción de formatos de embalaje disolubles en aplicaciones de consumo e industriales.
Principales Impulsores de Crecimiento
Aumento de la Demanda de Embalaje en Alimentos y Bebidas y Comercio Electrónico
El mercado de envoltura retráctil de plástico crece principalmente debido al aumento del consumo en los sectores de alimentos, bebidas y comercio electrónico, donde el embalaje protector, ligero y rentable es esencial. Los fabricantes de alimentos procesados, bebidas embotelladas y productos de panadería dependen de las películas retráctiles para asegurar el agrupamiento seguro, la resistencia a la manipulación y la vida útil prolongada. La rápida expansión del comercio minorista en línea acelera la demanda de películas estirables y retráctiles utilizadas para la unificación de palets, embalaje secundario y protección en tránsito. La envoltura retráctil asegura la estabilidad del producto durante el envío de larga distancia mientras reduce el uso de material en comparación con los formatos rígidos. Además, la creciente adopción de sistemas de envoltura automatizados en almacenes y centros de distribución impulsa un mayor consumo de películas de alto rendimiento optimizadas para la contención de carga y durabilidad. El cambio hacia operaciones de cadena de suministro eficientes, combinado con el aumento de los volúmenes de comercio global, continúa posicionando la envoltura retráctil como una solución de embalaje preferida en numerosas industrias.
- Por ejemplo, los sistemas de empaques retráctiles Cryovac de Sealed Air están diseñados para funcionar a hasta 120 paquetes por minuto, aumentando significativamente el rendimiento para los procesadores de alimentos y bebidas a gran escala.
Crecimiento de Soluciones de Empaque Ligeras y Rentables
El mercado se beneficia del creciente cambio hacia soluciones de empaque ligeras que reducen los costos logísticos y el consumo de materiales. El plástico retráctil ofrece una eficiencia de costos superior en comparación con alternativas como cartones o plásticos rígidos, permitiendo a las marcas optimizar el gasto en empaque sin comprometer la protección del producto. Las industrias adoptan cada vez más películas de polietileno de alta resistencia y menor calibre que mantienen el rendimiento mientras usan menos material, apoyando tanto la reducción de costos como las iniciativas de sostenibilidad. Las películas retráctiles también respaldan formatos multipack ampliamente utilizados por empresas de bebidas y marcas de productos de consumo masivo para mejorar la portabilidad y el atractivo de exhibición en tiendas. La creciente presión sobre los fabricantes para mejorar la eficiencia operativa fomenta la inversión en películas de alto rendimiento compatibles con líneas de empaque de alta velocidad. Además, las innovaciones en la formulación de resinas y la extrusión multicapa proporcionan mayor resistencia, integridad de sellado y claridad, reforzando la adopción de materiales de empaque retráctil delgados y eficientes. Este cambio hacia empaques minimalistas y económicos sigue siendo un contribuyente importante a la expansión del mercado.
- Por ejemplo, Amcor está comprometido con la producción de películas retráctiles ultraligeras para reducir el uso de plástico y el impacto ambiental, como su nueva bolsa retráctil Clear-Tite 40, que tiene un grosor uniforme de 40 micrones y es su bolsa retráctil más delgada en esa línea de productos.
Expansión de Aplicaciones Industriales y Adopción de Automatización
Los sectores industriales adoptan cada vez más películas retráctiles y estirables para la protección de equipos, el embalaje de palets y la estabilización de cargas a granel, impulsando significativamente el crecimiento del mercado. A medida que la producción manufacturera se expande globalmente, las empresas buscan materiales confiables que garanticen la seguridad durante el almacenamiento y el transporte. La capacidad del empaque retráctil para proporcionar un sello ajustado y a prueba de manipulaciones lo hace ideal para electrónicos, productos químicos, componentes automotrices y materiales de construcción. Además, la rápida automatización de las operaciones de empaque aumenta la demanda de películas retráctiles de grado industrial diseñadas para un rendimiento constante en líneas de alta velocidad. Los sistemas automatizados de paletización y embalaje mejoran la productividad, reducen la dependencia laboral y mejoran la calidad del empaque, motivando así a las empresas a adoptar películas retráctiles avanzadas. Con la logística industrial volviéndose más compleja y global, las empresas requieren películas con superior resistencia a la perforación, elongación y retención de carga. Estas eficiencias operativas respaldan la adopción a largo plazo en industrias de almacenamiento, distribución y exportación.
Tendencias y Oportunidades Clave
Creciente Adopción de Películas Retráctiles Reciclables y Sostenibles
La sostenibilidad está emergiendo como una tendencia central, con las empresas cada vez más en transición hacia películas retráctiles de polietileno reciclables y mono-materiales. La presión regulatoria para reducir los desechos plásticos y la huella de carbono fomenta la adopción de alternativas ecológicas, incluidas las películas retráctiles con contenido reciclado y materiales de menor calibre. Los avances en tecnología de resinas permiten la producción de películas reciclables de alta claridad y alta resistencia que igualan el rendimiento de las estructuras convencionales multicapa. Las principales marcas buscan empaques que apoyen los objetivos de economía circular sin comprometer el atractivo en el estante o la protección, creando fuertes oportunidades de crecimiento para los fabricantes especializados en soluciones de películas retráctiles reciclables. El impulso por el cumplimiento ambiental en los mercados globales acelera aún más la demanda de innovaciones en películas sostenibles.
- Por ejemplo, las soluciones de película retráctil de circuito cerrado de Berry Global incorporan hasta un 50% de PE reciclado postconsumo, validado a través de sus pruebas de fabricación de 2023 en cuatro instalaciones.
Avance en Películas Retráctiles de Alto Rendimiento y Barrera
Las innovaciones tecnológicas en extrusión multicapa, mezcla de resinas y mejora de barreras crean oportunidades significativas para la expansión del mercado. Las películas retráctiles de alta barrera que incorporan capas de EVOH, nylon o PET proporcionan una mejor resistencia al oxígeno y la humedad, apoyando aplicaciones en carne, lácteos, productos farmacéuticos y electrónica sensible. Estas películas extienden la vida útil del producto y aseguran la integridad del producto en cadenas de suministro exigentes. La creciente preferencia por envases premium con protección mejorada, atractivo visual y flexibilidad de marca impulsa la adopción de películas retráctiles avanzadas. Además, las tecnologías modernas de retracción apoyan un ajuste preciso, menos arrugas y una superior capacidad de impresión, permitiendo a las marcas combinar rendimiento con una presentación de alto impacto en el estante.
- Por ejemplo, las películas de barrera basadas en EVOH de Mitsubishi Chemical ofrecen tasas de transmisión de oxígeno tan bajas como 0.6 cc/m²·día bajo condiciones de 23°C/0% HR, medidas a través de los estándares JIS Z1707.
Expansión del Empaque Automatizado y la Manufactura Inteligente
La integración de soluciones de automatización y manufactura inteligente presenta oportunidades adicionales para los productores de películas retráctiles. Las modernas máquinas de envoltura retráctil de alta velocidad requieren películas con grosor consistente, relaciones de retracción controladas y mayor resistencia mecánica. Los fabricantes invierten cada vez más en películas optimizadas para líneas totalmente automatizadas para mejorar la consistencia, reducir el tiempo de inactividad y apoyar el mantenimiento predictivo. A medida que las industrias adoptan sistemas de empaque habilitados para la Industria 4.0, la demanda de películas retráctiles avanzadas diseñadas para precisión, reducción de residuos y superior compatibilidad con máquinas sigue en aumento. Este cambio apoya la innovación en formulaciones de resinas e ingeniería de películas, abriendo nuevas posibilidades para películas retráctiles de grado premium para máquinas.
Desafíos Clave
Preocupaciones Ambientales y Aumento del Cumplimiento Regulatorio
El mercado enfrenta desafíos debido al creciente escrutinio en torno a los desechos plásticos y el endurecimiento de los marcos regulatorios. Varios países imponen restricciones sobre plásticos de un solo uso, mandatos de responsabilidad extendida del productor (EPR) y objetivos de reciclaje que afectan directamente el consumo de envoltura retráctil. Las películas retráctiles multicapa, particularmente aquellas hechas con polímeros mixtos, presentan dificultades de reciclaje, haciéndolas menos favorables bajo políticas ambientales en evolución. Los fabricantes deben invertir en materiales sostenibles, diseños amigables con el reciclaje y procesos de producción mejorados para cumplir con los requisitos de cumplimiento, lo que aumenta el costo operativo. Además, la creciente conciencia del consumidor sobre el impacto ambiental presiona a las marcas a adoptar alternativas, creando una barrera para las películas retráctiles tradicionales.
Volatilidad en los Precios de Materias Primas y Disrupciones en la Cadena de Suministro
Los precios fluctuantes de materias primas clave como polietileno, polipropileno y PVC crean desafíos significativos para los productores de películas retráctiles. Estos polímeros dependen en gran medida de los precios del crudo, que permanecen inestables debido a tensiones geopolíticas y dinámicas de suministro. La volatilidad de costos afecta los márgenes de ganancia y obliga a los fabricantes a ajustar frecuentemente las estrategias de precios, impactando las relaciones con los clientes y los contratos a largo plazo. Las disrupciones en la cadena de suministro, incluidos los retrasos en la disponibilidad de resinas, ineficiencias en el transporte e incertidumbres en el comercio global, complican aún más la planificación de la producción. Las empresas deben adoptar estrategias de adquisición robustas, diversificar proveedores e invertir en formulaciones eficientes en materiales para mitigar estos riesgos.
Análisis Regional
Norteamérica
Norteamérica posee alrededor del 32% del mercado global de envoltura retráctil de plástico, impulsado por la fuerte demanda de envases de alimentos, productos farmacéuticos y redes de distribución minorista a gran escala. La región se beneficia de operaciones logísticas avanzadas, alta adopción de sistemas automatizados de envoltura de palets y un ecosistema de comercio electrónico bien establecido. Los fabricantes invierten fuertemente en películas retráctiles de polietileno reciclables y de menor calibre para cumplir con las expectativas de sostenibilidad. Estados Unidos lidera el consumo, respaldado por una extensa infraestructura de almacenamiento y cadena de frío. El crecimiento constante en aplicaciones de embalaje a granel en bebidas, bienes industriales y productos de consumo continúa fortaleciendo la posición de la región en el mercado global.
Europa
Europa representa aproximadamente el 27% del mercado, respaldada por estrictas regulaciones de embalaje, crecientes compromisos de sostenibilidad y un fuerte énfasis en películas retráctiles monomateriales reciclables. Países como Alemania, el Reino Unido y Francia lideran la demanda en los sectores de procesamiento de alimentos, FMCG e industrial. El avanzado panorama manufacturero de la región, combinado con la fuerte adopción de películas retráctiles de PE ecológicas, impulsa la innovación continua. El creciente reemplazo del PVC por polímeros reciclables impulsa aún más el desarrollo del mercado. El crecimiento también se ve respaldado por la expansión de cadenas minoristas, la mejora de la eficiencia de la cadena de suministro y la rápida automatización en centros de distribución, particularmente en Europa Occidental y Central.
Asia-Pacífico
Asia-Pacífico domina el mercado global con aproximadamente un 34% de participación, impulsado por la actividad manufacturera a gran escala, el creciente consumo urbano y la rápida expansión de los sectores minorista y de comercio electrónico. China, India, Japón y el Sudeste Asiático aumentan significativamente la demanda de películas retráctiles rentables y ligeras utilizadas en envases de alimentos, bienes de consumo y protección de tránsito industrial. El creciente desarrollo de infraestructura y el aumento de exportaciones fortalecen las aplicaciones de paletización y envoltura a granel. La región también se beneficia de la abundante disponibilidad de materias primas y la expansión de capacidades de producción para películas retráctiles de PE y PP. La inversión continua en automatización de embalaje y la creciente preferencia por películas duraderas y de alto rendimiento aceleran aún más el crecimiento regional.
América Latina
América Latina representa alrededor del 4% del mercado de envoltura retráctil de plástico, impulsada por el creciente consumo de alimentos envasados, bebidas y productos farmacéuticos. Brasil y México representan la mayoría de la demanda, respaldados por la expansión de cadenas minoristas y la mejora de la logística industrial. La envoltura retráctil se adopta ampliamente para la estabilización de palets, el empaquetado múltiple de bebidas y el envoltorio protector en industrias orientadas a la exportación. A pesar del crecimiento moderado, las fluctuaciones económicas y la limitada automatización en los procesos de embalaje restringen una expansión más rápida. Sin embargo, la creciente adopción de películas reciclables a base de polietileno y las mejoras graduales en la infraestructura de la cadena de suministro continúan creando oportunidades constantes en la región.
Oriente Medio y África
La región de Oriente Medio y África posee casi el 3% del mercado global, con la demanda concentrada principalmente en los países del Golfo, Sudáfrica y centros industriales emergentes en África Oriental. La envoltura retráctil se utiliza ampliamente en el embotellado de bebidas, materiales de construcción y distribución de bienes de consumo. La región se beneficia de la expansión de actividades manufactureras y la mejora de redes logísticas, particularmente puertos y zonas de libre comercio. Aunque el crecimiento se mantiene estable, la dependencia de materias primas importadas y la limitada infraestructura de reciclaje plantean restricciones. Sin embargo, se espera que las crecientes inversiones en embalaje industrial y la modernización creciente del comercio minorista apoyen una expansión gradual del mercado.
Segmentaciones del Mercado:
Por Tipo
- Películas Estirables
- Películas Retráctiles
- Películas Metalizadas
- Película Twist
- Película de Liberación
- Cuerda Twist
- Otros
Por Material
- Polipropileno (PP)
- Polietileno (PE)
- Cloruro de Polivinilo (PVC)
- Tereftalato de Polietileno (PET)
- Copoliéster de Etileno y Alcohol Vinílico (EVOH)
- Acetato de Etileno-Vinilo (EVA)
- Nylon
- Otros
Por Característica
- Resistente a la Humedad
- Soluble en Agua
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de envoltura retráctil de plástico presenta un panorama competitivo moderadamente consolidado, con fabricantes globales y convertidores regionales compitiendo en innovación de materiales, eficiencia de costos y ofertas de productos sostenibles. Las empresas líderes se centran en expandir películas retráctiles reciclables a base de polietileno, películas de alta resistencia reducidas en calibre y estructuras multicapa diseñadas para mejorar la claridad, la sellabilidad y la estabilidad de la carga. Los actores clave fortalecen su posición mediante adquisiciones estratégicas, expansiones de capacidad e inversiones tecnológicas en sistemas avanzados de extrusión e impresión. Muchos fabricantes colaboran con marcas de FMCG, empresas de bebidas y proveedores logísticos para adaptar soluciones de películas específicas para aplicaciones que mejoran el rendimiento en líneas de envoltura automatizadas. La sostenibilidad sigue siendo un factor competitivo definitorio, lo que lleva a las empresas a aumentar el uso de contenido reciclado, desarrollar películas retráctiles monomateriales compatibles con las corrientes de reciclaje existentes y adoptar procesos de producción energéticamente eficientes. Los convertidores regionales compiten ofreciendo películas personalizadas y rentables con capacidades de entrega más rápidas, lo que les permite atender eficazmente las necesidades de embalaje y distribución localizadas.
Análisis de Jugadores Clave
- Four Star Plastics (EE.UU.)
- Polyvinyl Films, Inc. (EE.UU.)
- AVPack Plastic Manufacturers (Sudáfrica)
- ChicWrap (EE.UU.)
- Polywrap India (India)
- The Clorox Company (EE.UU.)
- Shenzhen Chengxing Packing & Material Co. Ltd (China)
- AMERICAN Mfg COMPANY (EE.UU.)
- Coveris (Reino Unido)
Desarrollos Recientes
- En septiembre de 2025 (4 de septiembre), la empresa Coveris (Reino Unido) presentó su gama reciclable MonoFlex en PATS UK 2025 para envases de alimentos para mascotas
- En abril de 2024 (2 de abril), la empresa The Clorox Company (EE.UU.) destacó un conjunto de innovaciones en envases sostenibles durante el Mes de la Tierra 2024, incluyendo envases más livianos y un mayor contenido reciclable.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Material, Característica y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado se desplazará cada vez más hacia películas retráctiles reciclables y de un solo material para cumplir con los objetivos de sostenibilidad global.
- La demanda de películas de alta resistencia y menor calibre aumentará a medida que las industrias se centren en reducir el consumo de materiales.
- La automatización en el embalaje y líneas de envoltura de palets acelerará la adopción de películas retráctiles de grado máquina.
- El crecimiento del comercio electrónico continuará impulsando el uso de películas estirables y retráctiles para embalajes de tránsito seguro.
- Los fabricantes de alimentos y bebidas ampliarán su dependencia de las películas retráctiles para el empaquetado múltiple y la protección de vida útil extendida.
- Las innovaciones en formulaciones de resina mejorarán la resistencia a la perforación, la claridad y la estabilidad de carga.
- Los fabricantes adoptarán tecnologías de extrusión más eficientes energéticamente para optimizar los costos de producción.
- Los convertidores regionales ampliarán su capacidad para satisfacer la creciente demanda local y acortar los ciclos de entrega.
- La presión regulatoria sobre los plásticos de un solo uso impulsará a las empresas a adoptar alternativas reciclables y con menos plástico.
- La creciente industrialización en Asia-Pacífico y África creará nuevas oportunidades para aplicaciones de embalaje a granel y de palets.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de envoltura de plástico retráctil y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de envoltura de plástico retráctil entre 2025 y 2032?
¿Quiénes son los principales actores en el mercado global de film retráctil de plástico?
¿Cuáles son los principales impulsores del mercado de la industria de envoltura de plástico retráctil?
¿Cuáles son las principales restricciones del mercado en la industria de envolturas de plástico retráctil?
¿Cuáles son las principales oportunidades de mercado en la industria de envoltura de plástico retráctil?
¿Quiénes son las empresas líderes en el mercado de envoltura de plástico retráctil?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Envoltura de Plástico Retráctil Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Envoltura de Plástico Retráctil Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8 billion → 2032: USD 11.57 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Envoltura de Plástico Retráctil Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Envoltura de Plástico Retráctil Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Envoltura de Plástico Retráctil Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Envoltura de Plástico Retráctil Market Drivers
- 3.3 Mercado de Envoltura de Plástico Retráctil Market Restraints & Challenges
- 3.4 Mercado de Envoltura de Plástico Retráctil Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Envoltura de Plástico Retráctil Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Envoltura de Plástico Retráctil Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Envoltura de Plástico Retráctil category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Envoltura de Plástico Retráctil Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Envoltura de Plástico Retráctil Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Envoltura de Plástico Retráctil market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Envoltura de Plástico Retráctil Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Envoltura de Plástico Retráctil Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Envoltura de Plástico Retráctil Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Envoltura de Plástico Retráctil (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Envoltura de Plástico Retráctil Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Envoltura de Plástico Retráctil Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Envoltura de Plástico Retráctil Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Envoltura de Plástico Retráctil Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Envoltura de Plástico Retráctil Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Envoltura de Plástico Retráctil Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Envoltura de Plástico Retráctil Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Envoltura de Plástico Retráctil Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Envoltura de Plástico Retráctil Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
