
Visión General del Mercado:
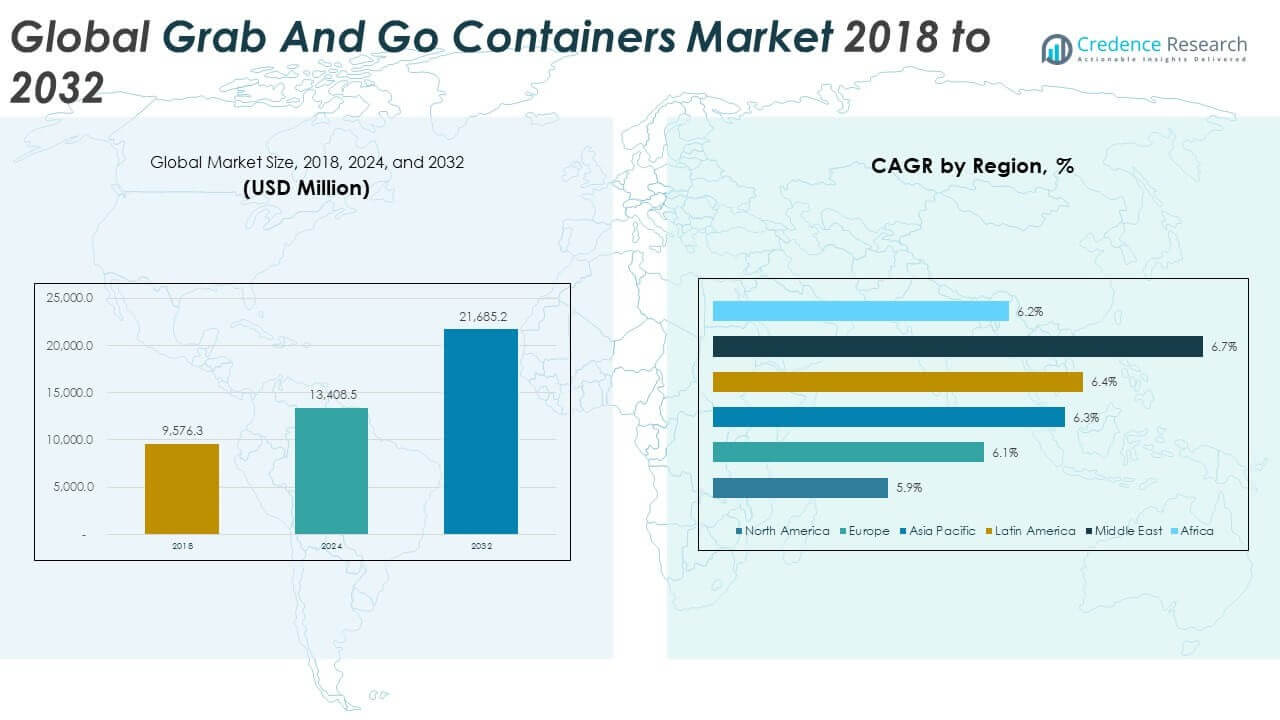
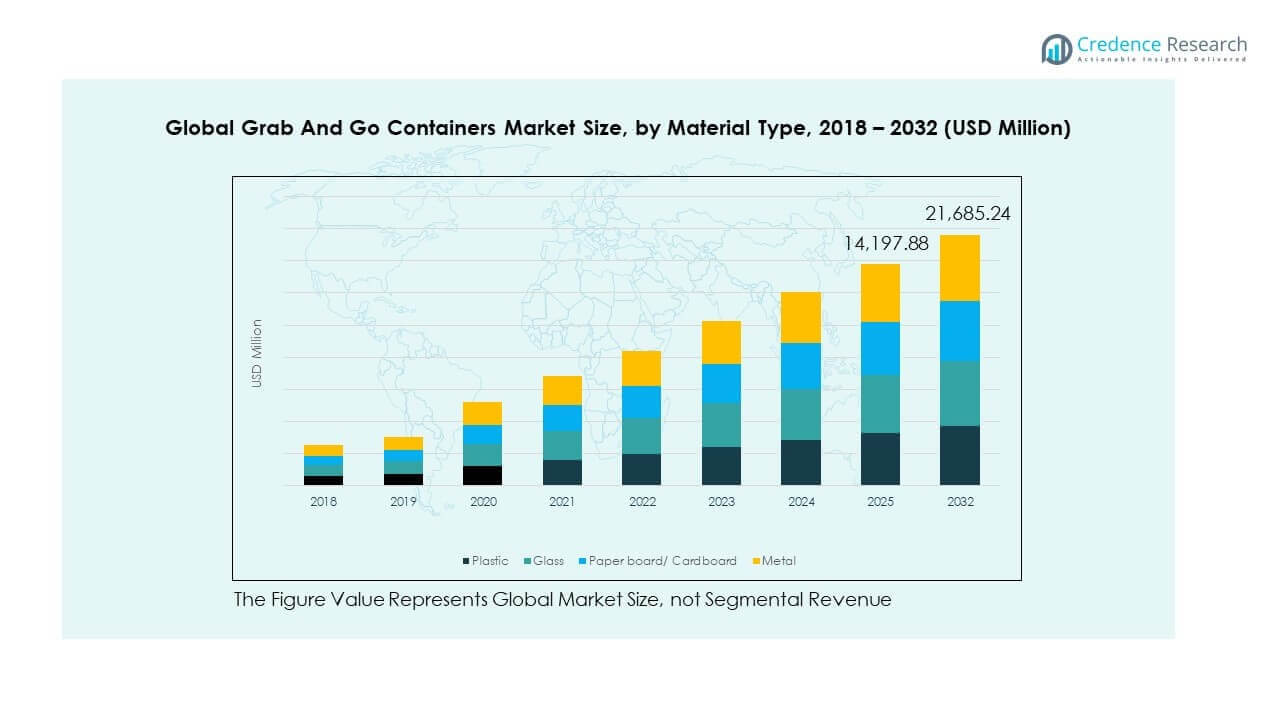
El tamaño del mercado global de contenedores para llevar fue valorado en USD 9,576.3 millones en 2018 a USD 13,408.5 millones en 2024 y se anticipa que alcanzará USD 21,685.2 millones para 2032, con un CAGR de 6.24% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Contenedores para Llevar 2024 | USD 13,408.5 millones |
| Mercado de Contenedores para Llevar, CAGR | 6.24% |
| Tamaño del Mercado de Contenedores para Llevar 2032 | USD 21,685.2 millones |
La creciente demanda de envases convenientes en plataformas de servicios de alimentos, minoristas y de entrega impulsa la expansión del mercado. Los estilos de vida ocupados de los consumidores, el aumento de la urbanización y el crecimiento de los hogares unipersonales incrementan la necesidad de soluciones de alimentos portátiles y listos para comer. Los restaurantes de servicio rápido y los operadores de entrega de alimentos en línea dependen de contenedores a prueba de manipulaciones, apilables y resistentes a fugas para apoyar sus operaciones. Las regulaciones ambientales y los objetivos de sostenibilidad influyen en la elección de materiales, lo que lleva a los fabricantes a adoptar formatos reciclables y compostables. Los envases que combinan funcionalidad con atractivo visual ganan tracción tanto en segmentos de mercado premium como masivos.
Asia Pacífico lidera el mercado global de contenedores para llevar debido a los grandes centros de población, la rápida expansión urbana y el auge de los servicios de entrega de alimentos móviles. América del Norte y Europa siguen, apoyadas por una infraestructura minorista avanzada y un fuerte enfoque regulatorio en la reducción de residuos de envases. América Latina y el Medio Oriente son mercados emergentes, mostrando crecimiento a través de la creciente penetración de servicios de alimentos y cambios en los hábitos alimenticios. África se encuentra en las etapas iniciales pero muestra potencial a través de la modernización minorista y las iniciativas de manufactura local. El crecimiento regional varía según las preferencias del consumidor, los niveles de ingresos y las políticas gubernamentales sobre sostenibilidad.
Perspectivas del Mercado:
- El mercado global de envases para llevar fue valorado en USD 9,576.3 millones en 2018 y alcanzó USD 13,408.5 millones en 2024. Se proyecta que llegue a USD 21,685.2 millones para 2032, creciendo a una tasa compuesta anual del 6.24%.
- Asia Pacífico lidera el mercado con aproximadamente un 37.8% de participación en 2024, impulsado por la urbanización y la creciente demanda de entrega de alimentos. Europa ocupa el segundo lugar con alrededor del 24.0%, apoyada por políticas de sostenibilidad. América del Norte tiene aproximadamente un 18.5%, respaldada por la demanda de QSR y retail.
- El Medio Oriente es la región de más rápido crecimiento con una tasa compuesta anual del 6.7%, impulsada por el crecimiento del sector hotelero, la expansión del servicio de alimentos y cambios regulatorios que favorecen el empaque sostenible.
- El plástico sigue siendo el tipo de material dominante, representando un estimado de 36–38% del tamaño total del mercado en 2024. Se beneficia de la rentabilidad, versatilidad y amplia aplicación en el servicio de alimentos.
- Los materiales de cartón/papel y fibra moldeada tienen una participación combinada superior al 30%, ganando terreno debido a los mandatos de sostenibilidad y la creciente adopción en formatos de alimentos premium y listos para el retail.
Impulsores del Mercado
Creciente Demanda de Estilos de Vida para Llevar entre Consumidores Urbanos y Suburbanos
Los estilos de vida ocupados y los cambios en los hábitos alimenticios impulsan la demanda de formatos de empaque convenientes. Los consumidores en regiones urbanas prefieren comidas listas para comer que se adapten a rutinas móviles y reduzcan el tiempo de preparación. El mercado global de envases para llevar se beneficia de este cambio a medida que restaurantes y cafés diseñan empaques para recogidas y entregas rápidas. Los formatos de empaque de porciones pequeñas ganan popularidad entre profesionales que trabajan y estudiantes. La demanda de portabilidad, manejo sin desorden y opciones de porciones individuales acelera las ventas. Las aplicaciones de entrega de alimentos amplifican esta demanda al impulsar empaques que soportan el transporte y almacenamiento. Las marcas adoptan cada vez más contenedores funcionales para mantener la frescura y prevenir fugas. Este cambio remodela los diseños de productos y las elecciones de materiales en todos los segmentos.
Expansión del Sector Global de Servicios de Alimentos y Cadenas de Restaurantes de Comida Rápida
El crecimiento de los establecimientos de servicios de alimentos apoya significativamente la demanda de envases para llevar. Las cadenas de comida rápida, cafeterías y panaderías prefieren empaques que aceleren el servicio y reduzcan la mano de obra. El mercado global de envases para llevar crece en paralelo con la expansión de la presencia de QSR, especialmente en núcleos urbanos. Las cadenas buscan empaques que se alineen con la marca, los objetivos de sostenibilidad y la eficiencia operativa. Las innovaciones en diseños a prueba de manipulaciones y apilables mejoran la seguridad de la entrega y el almacenamiento. El auge de las cocinas en la nube y los restaurantes fantasma aumenta aún más el consumo de contenedores. El empaque se convierte en una herramienta clave en la experiencia del cliente y la logística operativa. Las marcas invierten en empaques duraderos y rentables para optimizar los flujos de trabajo.
Regulaciones Gubernamentales y Prohibiciones de Productos de Plástico de Un Solo Uso a Nivel Mundial
Las políticas estrictas dirigidas a los desechos plásticos impulsan cambios importantes en las elecciones de empaques. Muchos gobiernos implementan restricciones sobre los plásticos de un solo uso en el comercio minorista y el servicio de alimentos. El mercado global de envases para llevar ve una creciente demanda de alternativas reciclables y compostables. El cumplimiento de las normas ambientales impulsa a las empresas a replantearse los materiales y la producción. Los fabricantes invierten en I+D para crear formatos de empaque biodegradables, reutilizables y ligeros. Estos cambios generan cambios estructurales a largo plazo en las estrategias de diseño y adquisición. Las cadenas de servicio de alimentos integran el impacto ambiental en las evaluaciones de empaques. Las marcas que adoptan formatos sostenibles ganan ventaja competitiva en mercados regulados.
- Por ejemplo, Starbucks lanzó un importante piloto de vasos fríos compostables a base de fibra a principios de 2024, expandiéndose a 14 estados de EE. UU. para febrero de 2025 como parte de su compromiso verificado de reducir los desechos en un 50% para 2030.
Expansión Minorista y Crecimiento de las Secciones de Alimentos Frescos en Supermercados de Todo el Mundo
Los supermercados y las tiendas de conveniencia continúan expandiendo sus ofertas de comidas listas para comer y preenvasadas. Estos minoristas dependen de empaques confiables y visualmente atractivos para atraer a los compradores impulsivos. El mercado global de envases para llevar se beneficia de la creciente demanda de ensaladas, frutas y bocadillos en formatos de un solo uso. Las tiendas prefieren envases con tapas transparentes que mejoran la visibilidad del producto y la percepción de frescura. El empaque juega un papel crítico en la comercialización del producto y el impacto en el estante. La logística de cadena de frío y las estaciones de empaque en tienda apoyan el uso a gran volumen. Los minoristas invierten en formatos a prueba de manipulaciones para cumplir con los estándares de seguridad. Esta tendencia apoya una demanda de volumen constante y recurrente en regiones globales.
- Por ejemplo, Whole Foods expandió sus ofertas de alimentos preparados y para llevar en sus más de 500 tiendas en EE. UU., utilizando envases de PETE sin BPA con tapas transparentes para mejorar la visibilidad del producto y mantener la frescura en condiciones refrigeradas.
Tendencias del Mercado
Adopción de Características de Empaque Inteligente para Mejorar la Seguridad Alimentaria y la Experiencia del Consumidor
Las tecnologías de empaque inteligente continúan ganando terreno en las aplicaciones de servicio de alimentos. Las marcas integran sellos a prueba de manipulaciones, indicadores de frescura y códigos QR en los diseños de envases. El mercado global de envases para llevar ve un creciente interés en empaques que apoyan la trazabilidad y la higiene. Los sensores o indicadores integrados mejoran la percepción de seguridad alimentaria, especialmente para artículos perecederos. Estas características apoyan la confianza del cliente y el cumplimiento normativo en categorías de productos sensibles. Las innovaciones están dirigidas tanto a aplicaciones de servicio de alimentos como minoristas, mejorando la transparencia a lo largo de la cadena de suministro. Las startups ingresan al mercado con soluciones integradas impulsadas por tecnología adaptadas a productos de corta vida útil. Estos desarrollos remodelan el rendimiento del empaque y el compromiso del consumidor.
Innovación en Materiales que Impulsa Alternativas Ligeras, Compostables y de Base Biológica
El desarrollo de materiales sostenibles moldea el crecimiento futuro en los segmentos de embalaje. Los fabricantes se centran en producir materiales de base biológica a partir de maíz, caña de azúcar y fibras de bambú. El mercado global de envases para llevar adopta cada vez más envases de fibra moldeada, bagazo y PLA. Estas opciones cumplen con los estándares regulatorios mientras reducen el impacto ambiental. Los materiales ligeros reducen los costos de transporte y mejoran el manejo en estanterías. Las marcas buscan materiales que equilibren la compostabilidad con la seguridad en contacto con alimentos. Los proveedores promueven características de rendimiento como resistencia a la grasa, aislamiento y compatibilidad con sellado térmico. Estas tendencias desbloquean oportunidades de innovación en formatos de embalaje y segmentos de usuarios finales.
- Por ejemplo, Sonoco Products desarrolló su línea de bandejas Natrellis® utilizando fibras de caña de azúcar recicladas y plantas, ofreciendo una solución compostable y apta para horno dual bajo cumplimiento de contacto con alimentos de la FDA para envases sostenibles para llevar.
Personalización y Branding a Través de Diseños Estructurales e Impresión Innovadora
Las marcas utilizan los envases no solo para almacenamiento, sino como herramientas de marketing para mejorar el reconocimiento de la marca. La impresión personalizada, el grabado y los diseños de ventanas mejoran el compromiso del consumidor. El mercado global de envases para llevar muestra un fuerte interés en embalajes que combinan utilidad con estética. Las empresas invierten en formas, colores y acabados únicos para coincidir con las identidades de marca. El embalaje funciona como un diferenciador en entornos minoristas saturados y aplicaciones de entrega de alimentos. Las pequeñas cadenas y cafés premium dependen del embalaje para comunicar calidad y valores. La impresión digital apoya tiradas cortas con bajos costos de configuración, permitiendo variantes estacionales y regionales. La innovación en embalajes estructurales apoya un atractivo visual de alto impacto y apilabilidad.
Crecimiento en Kits de Comida, Delicatessen y Ofertas Frescas para Llevar en Canales Minoristas No Tradicionales
Las estaciones de servicio, farmacias y librerías almacenan cada vez más alimentos frescos para llevar. Estos nuevos puntos de distribución amplían el mercado accesible para los fabricantes de envases. El mercado global de envases para llevar responde a esta tendencia con formatos de embalaje multipropósito y modulares. Los minoristas de menor tamaño requieren diseños apilables, a prueba de manipulaciones y amigables con la temperatura. Los formatos de embalaje deben adaptarse a las capacidades limitadas de almacenamiento y refrigeración en estos puntos de venta. El crecimiento en máquinas expendedoras y micromercados también apoya la innovación en control de porciones e integridad del sello. Nuevas asociaciones entre proveedores de embalaje y operadores de canales de conveniencia impulsan diseños dirigidos. Este cambio amplía el alcance del mercado a través de geografías y categorías minoristas.
- Por ejemplo, 7‑Eleven expandió sus ofertas de alimentos frescos y para llevar en casi 5,000 tiendas en EE. UU. para finales de 2024 a través de un programa de modernización de alimentos y bebidas que incluye vitrinas mejoradas, comidas suministradas por comisaría y opciones más saludables como ensaladas y wraps.
Análisis de Desafíos del Mercado
Alto Costo de Materiales de Embalaje Sostenibles y Cadenas de Suministro Globales Limitadas
Los materiales sostenibles como los bioplásticos, PLA y fibra moldeada cuestan significativamente más que los plásticos convencionales. La disponibilidad limitada y las disparidades regionales en la producción conducen a mayores costos de adquisición. El mercado global de envases para llevar enfrenta presiones de margen a medida que los precios de las materias primas se mantienen volátiles. Los operadores de servicios de alimentos pequeños y medianos luchan por costear opciones sostenibles al por mayor. Los desafíos logísticos y de vida útil aumentan aún más los costos de los formatos biodegradables. Las brechas en la infraestructura de reciclaje en muchos países restringen la recuperación y reutilización. Los proveedores deben gestionar la sensibilidad al precio mientras cumplen con las expectativas de sostenibilidad. Estos problemas dificultan la adopción masiva de envases ecológicos en mercados sensibles al precio.
Limitaciones de Rendimiento en Materiales Emergentes y Cambios en los Marcos Regulatorios
Los materiales de base biológica y compostables a menudo enfrentan limitaciones en resistencia al calor, durabilidad y vida útil. El mercado global de envases para llevar debe equilibrar la innovación de materiales con el rendimiento funcional. El sellado a prueba de fugas, la aislación y la compatibilidad con microondas son más difíciles de lograr con formatos compostables. Las regulaciones varían ampliamente entre geografías, haciendo que el cumplimiento global sea complejo. Las pautas en evolución sobre etiquetado, certificación y eliminación afectan el diseño de envases. Los fabricantes necesitan apoyo continuo en I+D y cumplimiento para cumplir con los estándares cambiantes. Estas barreras ralentizan el tiempo de comercialización de nuevos productos ecológicos. Los largos ciclos de certificación y los retrasos en las aprobaciones reducen aún más la flexibilidad en mercados de rápido movimiento.
Oportunidades de Mercado
Creciente Demanda de Economías Emergentes con Rápida Urbanización y Expansión de la Presencia de QSR
La urbanización y el crecimiento de ingresos en Asia Pacífico, América Latina y África impulsan el consumo de alimentos envasados. El mercado global de envases para llevar puede expandirse al dirigirse a QSRs de rápido crecimiento y puntos de venta minorista modernos en estas regiones. El desarrollo de infraestructura y los estilos de vida móviles apoyan una mayor demanda de envases portátiles. Las poblaciones jóvenes adoptan formatos para llevar y aplicaciones de entrega a gran escala. Las marcas que ofrecen envases asequibles y ecológicos ganarán una posición a largo plazo.
Innovación en Sistemas de Envases Reutilizables, Retornables e Inteligentes para Entrega de Alimentos y Venta Minorista
Nuevos modelos de negocio basados en la reutilización y la logística inversa crean potencial de crecimiento. Las plataformas de entrega de alimentos prueban sistemas de devolución de envases para reducir residuos. El mercado global de envases para llevar ve oportunidades en soluciones híbridas que combinan durabilidad con bajo costo. Los formatos de envases inteligentes que utilizan códigos o chips integrados pueden rastrear el ciclo de vida del envase. Estos modelos apoyan la sostenibilidad de ciclo cerrado y las estrategias de retención de clientes.
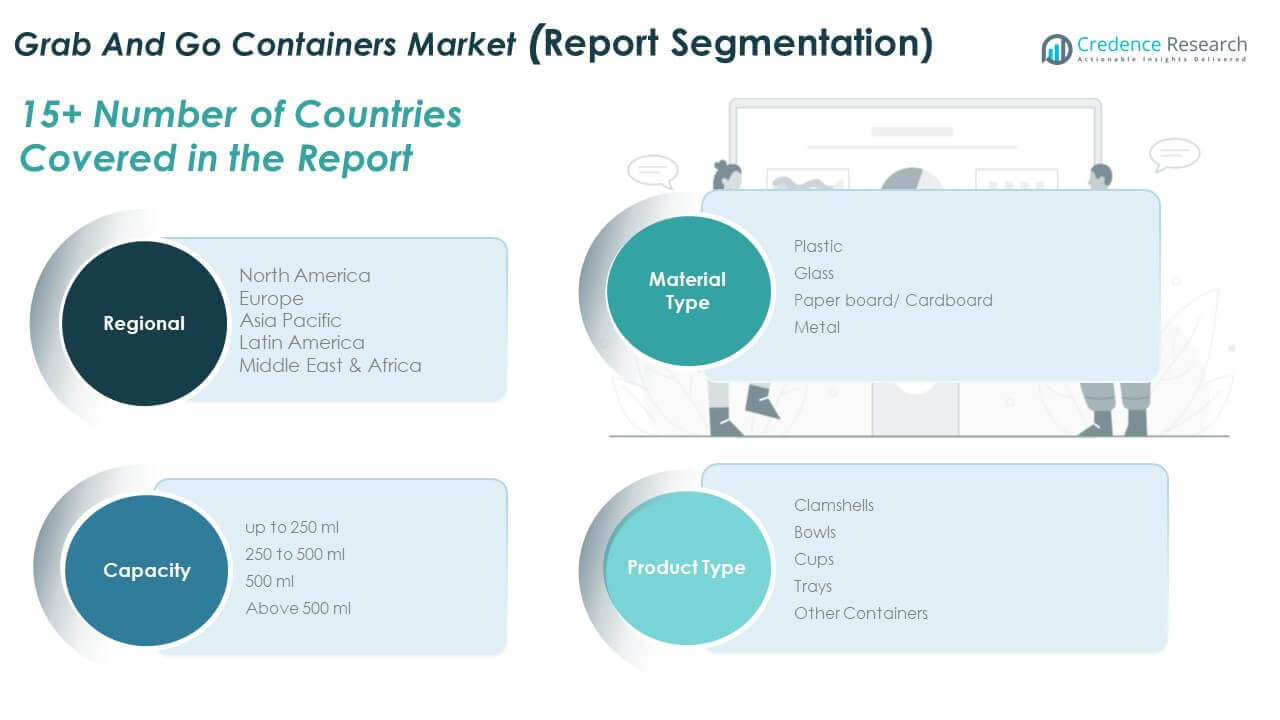
Análisis de Segmentación de Mercado:
Por tipo de material, el plástico tiene la mayor participación debido a su eficiencia de costos, flexibilidad y ligereza. Soporta la producción a gran volumen y formatos diversos. El cartón/papel sigue, impulsado por la creciente demanda de envases sostenibles y reciclables. El vidrio atrae a segmentos premium donde se valoran la claridad, la reutilización y la higiene. Los envases de metal sirven aplicaciones de nicho que requieren durabilidad extendida o resistencia al calor.
Por capacidad, de 250 ml a 500 ml domina el Mercado Global de Envases para Llevar debido a su idoneidad para comidas y bebidas de porción única. Este rango se alinea con las tendencias de control de porciones y los estándares de servicios de alimentos. Hasta 250 ml se dirige a bocadillos y pequeñas porciones de bebidas, a menudo utilizados en máquinas expendedoras y tiendas de conveniencia. El segmento de 500 ml y más ve tracción en envases de múltiples porciones y kits de comidas, donde la capacidad adicional apoya ofertas de valor.
- Por ejemplo, Huhtamaki ofrece vasos PET de 16 oz bajo su cartera de servicios de alimentos, diseñados para bebidas frías y optimizados para apilabilidad para reducir el espacio de almacenamiento y mejorar la eficiencia de dispensación. Estos son distintos de la línea Chinet Crystal®, que generalmente incluye vasos más pequeños enfocados en el comercio minorista destinados a eventos especiales.
Por tipo de producto, los envases tipo concha lideran el mercado, respaldados por su versatilidad, sellado seguro y diseño apilable. Los tazones están ganando tracción en aplicaciones de ensaladas, fideos y comidas calientes debido a su profundidad y compatibilidad con microondas. Los vasos siguen siendo fuertes en bebidas, yogures y bocadillos fríos. Las bandejas sirven a las categorías de panadería, deli y platos principales con alta visibilidad y fácil manejo. Otros envases incluyen formatos modulares o especiales que abordan diversos casos de uso minorista y de entrega. El Mercado Global de Envases para Llevar se beneficia de la innovación continua en estos segmentos, moldeando las elecciones de los compradores en los canales de servicios de alimentos y minoristas.
- Por ejemplo, los moldes de aluminio de alta resistencia de Reynolds Kitchens® están clasificados para soportar temperaturas de horno de hasta 450°F y están diseñados para mantener la integridad estructural durante horneados o asados prolongados, incluso bajo el peso de comidas grandes.
Segmentación:
Por Tipo de Material
- Plástico
- Vidrio
- Cartón / Cartulina
- Metal
Por Capacidad
- Hasta 250 ml
- 250 ml a 500 ml
- 500 ml
- Más de 500 ml
Por Tipo de Producto
- Envases tipo concha
- Tazones
- Vasos
- Bandejas
- Otros Envases
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del mercado de envases para llevar de América del Norte se valoró en USD 1,809.93 millones en 2018 a USD 2,483.63 millones en 2024 y se anticipa que alcanzará USD 3,907.68 millones para 2032, con un CAGR del 5.9% durante el período de pronóstico. América del Norte posee una cuota de mercado de aproximadamente el 18.4%. La región lidera en innovación de empaques, impulsada por la fuerte demanda de cadenas de QSR y plataformas de entrega de alimentos. EE.UU. impulsa el crecimiento con altos ingresos disponibles y una adopción generalizada del consumo sobre la marcha. Canadá y México contribuyen a través de la expansión de formatos de tiendas minoristas y de conveniencia. Las preocupaciones por la sostenibilidad impulsan el cambio hacia materiales compostables y reciclables. La presión regulatoria sobre el uso de plásticos influye en las elecciones de empaques. Las marcas en esta región priorizan los empaques que combinan función, seguridad y atractivo para el consumidor. Se beneficia de cadenas de suministro avanzadas y ecosistemas de servicios alimentarios establecidos.
Europa
El tamaño del mercado de envases para llevar de Europa se valoró en USD 2,309.81 millones en 2018 a USD 3,214.58 millones en 2024 y se anticipa que alcanzará USD 5,156.75 millones para 2032, con un CAGR del 6.1% durante el período de pronóstico. Europa posee una cuota de mercado de aproximadamente el 24.5%. Las fuertes regulaciones ambientales aceleran la demanda de empaques biodegradables y a base de fibra. Alemania, el Reino Unido y Francia dominan con alta densidad urbana y fuertes estándares de eco-empaques. Los minoristas de alimentos expanden las secciones de comidas preparadas refrigeradas utilizando envases premium. El mercado enfatiza opciones sin plástico, aptas para microondas y reutilizables. La innovación en empaques se centra en la estética y la trazabilidad. Los actores regionales lideran con I+D en ciencia de materiales e iniciativas de sostenibilidad apoyadas por el gobierno. Muestra una fuerte alineación entre la conciencia del consumidor y los marcos regulatorios.
Asia Pacífico
El tamaño del mercado de envases para llevar de Asia Pacífico se valoró en USD 3,595.91 millones en 2018 a USD 5,066.48 millones en 2024 y se anticipa que alcanzará USD 8,262.08 millones para 2032, con un CAGR del 6.3% durante el período de pronóstico. Asia Pacífico posee la mayor cuota de mercado con aproximadamente el 37.5%. La rápida urbanización y el crecimiento de las poblaciones de clase media impulsan el consumo de alimentos envasados y listos para comer. China, India y el Sudeste Asiático impulsan la demanda de alto volumen. Las plataformas de comercio electrónico de comestibles expanden el uso de envases resistentes a la temperatura y a prueba de manipulaciones. El plástico de bajo costo domina, pero hay un impulso creciente por alternativas de cartón y fibra moldeada. Los gobiernos implementan prohibiciones graduales sobre plásticos de un solo uso. Los fabricantes locales amplían operaciones para satisfacer la demanda en el comercio minorista informal y formal. Presenta fuertes oportunidades a largo plazo a través de la modernización del comercio minorista y el crecimiento del servicio de alimentos.
América Latina
El tamaño del mercado de envases para llevar de América Latina se valoró en USD 1,032.33 millones en 2018 a USD 1,458.65 millones en 2024 y se anticipa que alcanzará USD 2,387.55 millones para 2032, con un CAGR del 6.4% durante el período de pronóstico. América Latina representa aproximadamente el 10.9% de la cuota de mercado global. Brasil y México son contribuyentes clave, apoyados por el crecimiento de locales de comida rápida y cadenas minoristas. Las áreas urbanas experimentan una creciente demanda de soluciones de comidas rápidas, aumentando la necesidad de empaques prácticos. Los envases de plástico lideran, aunque los formatos a base de papel están ganando terreno en categorías premium. Las fluctuaciones económicas afectan los precios y las elecciones de materiales. Los sectores alimentarios informales aún dependen de envases plásticos básicos, limitando la velocidad de transición a opciones sostenibles. El comercio transfronterizo y la integración regional influyen en los estándares de empaques. Se beneficia del creciente manufactura doméstica y redes de distribución regionales.
Oriente Medio
El tamaño del mercado de contenedores Global Grab and Go en Oriente Medio fue valorado en USD 649.27 millones en 2018 a USD 934.95 millones en 2024 y se anticipa que alcanzará USD 1,567.84 millones para 2032, con un CAGR del 6.7% durante el período de pronóstico. La región contribuye aproximadamente con el 7.2% de la cuota de mercado global. Los países del CCG lideran, apoyados por el turismo, la hospitalidad y los modernos sistemas de entrega de alimentos. Arabia Saudita y los EAU muestran una fuerte demanda de empaques de marca a prueba de manipulaciones. El aumento de la conciencia sobre la salud impulsa la demanda de alimentos frescos y empaquetados en el comercio minorista. Las regulaciones fomentan alternativas sostenibles, aunque el plástico sigue siendo dominante. Las expansiones minoristas en centros comerciales y aeropuertos aumentan el consumo de conchas, bandejas y tazas. Los diseños de empaque a menudo se centran en la higiene, el atractivo de lujo y la portabilidad. Muestra resiliencia apoyada por inversiones en infraestructura y un alto consumo per cápita.
África
El tamaño del mercado de contenedores Global Grab and Go en África fue valorado en USD 179.08 millones en 2018 a USD 250.16 millones en 2024 y se anticipa que alcanzará USD 403.35 millones para 2032, con un CAGR del 6.2% durante el período de pronóstico. África tiene la participación más pequeña con aproximadamente el 3.5% del mercado global. El crecimiento es impulsado por la expansión urbana y el aumento de la actividad de servicios de alimentos en países como Sudáfrica, Nigeria y Kenia. Los mercados informales dominan, pero el crecimiento del comercio minorista organizado y los QSR presentan oportunidades de empaque. La sensibilidad al costo limita el uso generalizado de materiales sostenibles. El plástico sigue siendo el material más utilizado debido a su asequibilidad y disponibilidad. Las plataformas regionales de entrega de alimentos crean demanda de contenedores básicos sellados. Las capacidades de fabricación están mejorando, permitiendo el abastecimiento local. Muestra potencial a través de la formalización del comercio minorista y la evolución de los hábitos de los consumidores.
Análisis de Jugadores Clave:
- Dart Container Corporation
- Pactiv Evergreen
- Placon Corporation
- Smurfit Kappa Group
- Sonoco Products Company
- Biopac UK Ltd
- D&W Fine Pack
- Georgia-Pacific
- Otros Jugadores Clave
Análisis Competitivo:
El mercado global de contenedores Grab and Go muestra una estructura competitiva moderadamente consolidada con la presencia de fabricantes de empaques establecidos y especialistas regionales. Las empresas líderes se centran en la escala, la innovación de materiales y amplios portafolios de productos para servir a clientes de servicios de alimentos y minoristas. Favorece a los jugadores con fuertes redes de distribución y contratos de suministro a largo plazo con cadenas de QSR y supermercados. Los principales competidores invierten en materiales sostenibles, diseños ligeros y un mejor rendimiento de sellado para cumplir con las expectativas regulatorias y de los clientes. La diferenciación de productos a través de conchas, tazones y tazas apoya el posicionamiento de la marca entre los usuarios finales. Las adquisiciones estratégicas y las expansiones de capacidad fortalecen el alcance regional y la eficiencia de costos. La competencia también se intensifica por parte de fabricantes locales que ofrecen ventajas de precio en mercados emergentes. Recompensa a las empresas que equilibran el control de costos con el cumplimiento y los estándares de rendimiento.
Desarrollos Recientes:
- En septiembre de 2024, Dart Container Corporation formó una asociación estratégica con PulPac para avanzar en soluciones de embalaje sostenible, con el objetivo de escalar la producción de contenedores de fibra para llevar que reduzcan el uso de plástico y mejoren la eficiencia del reciclaje.
- En agosto de 2024, Pactiv Evergreen Inc. lanzó sus bandejas de carne Recycleware® de Polipropileno de Densidad Reducida (RDPP), mejorando la eficiencia del material y ofreciendo a los operadores de servicios de alimentos opciones de contenedores para llevar más ligeros y reciclables que apoyan los objetivos de sostenibilidad.
- En abril de 2024, Amcor introdujo una botella de tereftalato de polietileno (PET) de un litro hecha de 100% contenido reciclado post-consumo, reforzando su enfoque en materiales reciclados y ampliando su cartera de embalajes sostenibles relevantes para contenedores portátiles de alimentos y bebidas.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Material, Capacidad, Tipo de Producto y Región. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- Los estilos de vida urbanos continuarán favoreciendo las comidas empaquetadas, apoyando una demanda constante de formatos de contenedores portátiles y de porción individual en servicios de alimentos y retail.
- Las prioridades de sostenibilidad impulsarán a los fabricantes hacia materiales de fibra, reciclables y compostables sin comprometer la durabilidad o la seguridad alimentaria.
- La expansión de la entrega de alimentos y las cocinas en la nube fortalecerá la demanda de diseños de contenedores resistentes a fugas, a prueba de manipulaciones y apilables.
- Los minoristas invertirán más en embalajes visualmente atractivos para mejorar el impacto en el estante y las compras impulsivas en las secciones de alimentos frescos.
- La innovación en materiales ligeros ayudará a reducir los costos logísticos y mejorar la eficiencia de manejo en las cadenas de suministro.
- Las economías emergentes verán una adopción más rápida a medida que el retail moderno y los restaurantes de servicio rápido se expandan en los centros urbanos.
- La personalización y el branding en los contenedores ganarán importancia a medida que el embalaje actúe como un punto de contacto directo con el consumidor.
- La presión regulatoria sobre los plásticos de un solo uso acelerará la sustitución de materiales y las mejoras de diseño en todas las regiones.
- La automatización en la producción de embalajes mejorará la escala, la consistencia y el control de costos para los grandes fabricantes.
- Las asociaciones estratégicas entre proveedores de embalajes y marcas de servicios de alimentos darán forma a las rutas de desarrollo de productos a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Contenedores Grab and Go a nivel global y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de envases u0022Grab and Gou0022 entre 2024 y 2032?
¿Qué segmento del mercado global de contenedores u0022Grab and Gou0022 tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de envases para llevar?
¿Quiénes son las empresas líderes en el mercado global de envases para llevar?
¿Qué región comandó la mayor parte del mercado global de envases para llevar en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Envases para Llevar Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2018; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Envases para Llevar Market Snapshot
- 2.1.1 Market Size – Historical (2018) & Forecast (2018-2032) (2018: USD 9,576.3 million → 2032: USD 21,685.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Envases para Llevar Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2018 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2018
- 2.3.2 Top 10 Players by Volume Share – 2018
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Envases para Llevar Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Envases para Llevar Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Envases para Llevar Market Drivers
- 3.3 Mercado de Envases para Llevar Market Restraints & Challenges
- 3.4 Mercado de Envases para Llevar Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Envases para Llevar Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Envases para Llevar Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Envases para Llevar category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Envases para Llevar Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Envases para Llevar Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2018)
- 5.1.2 Global Export Volume by Country (2018)
- 5.1.3 Global Import Value by Country (2018)
- 5.1.4 Global Import Volume by Country (2018)
- 5.1.5 Net Trade Balance by Country (2018)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2018)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Envases para Llevar market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Envases para Llevar Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2018
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Envases para Llevar Market Share Analysis – 2018
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2018)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Envases para Llevar Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Envases para Llevar (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Envases para Llevar Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Envases para Llevar Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2018 & 2032)
- 7.1.2 Channel Mix Evolution (2018-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Envases para Llevar Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Envases para Llevar Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Envases para Llevar Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Envases para Llevar Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Envases para Llevar Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Envases para Llevar Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Envases para Llevar Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
