
Visión General del Mercado:
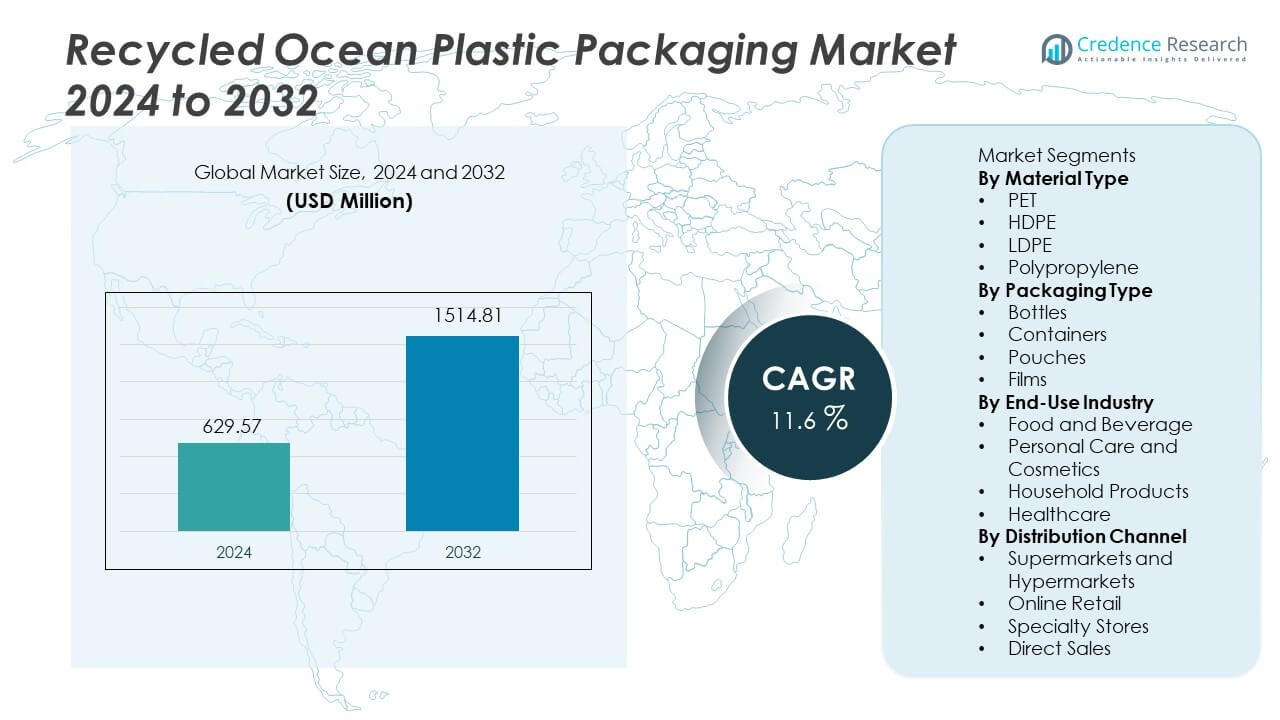
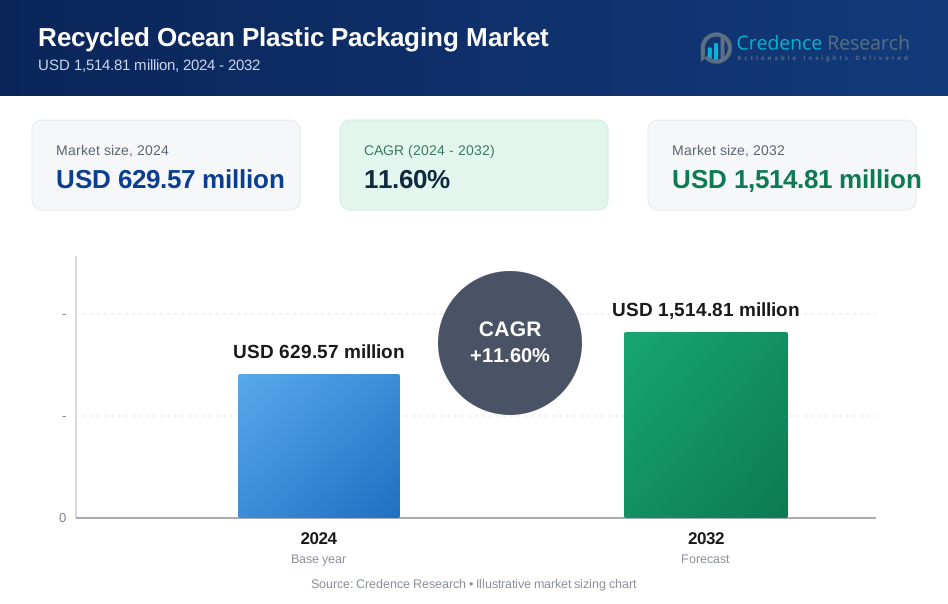
El mercado de envases de plástico reciclado del océano fue valorado en USD 629.57 millones en 2024. Se proyecta que el mercado alcance USD 1,514.81 millones para 2032, registrando un CAGR del 11.6% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Envases de Plástico Reciclado del Océano 2024 | USD 629.57 Millones |
| Mercado de Envases de Plástico Reciclado del Océano, CAGR | 11.6% |
| Tamaño del Mercado de Envases de Plástico Reciclado del Océano 2032 | USD 1,514.81 Millones |
Los principales actores en el mercado de envases de plástico reciclado del océano incluyen Avient Corporation, Oceanworks, TerraCycle, Envision Plastics, SABIC, Dow Inc., DSM Engineering Materials, ALPLA Group, Borealis AG y Plastipak Packaging. Estas empresas se centran en la obtención de materiales certificados provenientes del océano, el procesamiento avanzado de pellets y asociaciones con marcas globales que apuntan a objetivos de envases circulares. América del Norte lidera el mercado con una participación del 32%, respaldada por fuertes compromisos de sostenibilidad y programas avanzados de recuperación costera, seguida por Europa con un 29%, impulsada por estrictas normas de embalaje y objetivos de contenido reciclado. Asia Pacífico tiene un 26% debido al creciente capacidad de reciclaje y volúmenes de residuos costeros, mientras que otras regiones se expanden a un ritmo gradual con una creciente conciencia e iniciativas de limpieza nuevas.
Perspectivas del Mercado
- El mercado alcanzó USD 629.57 millones en 2024 y se proyecta que llegue a USD 1,514.81 millones para 2032 con un CAGR del 11.6%, impulsado por la creciente demanda de envases sostenibles en los sectores de consumo global.
- El crecimiento del mercado se beneficia de fuertes objetivos de sostenibilidad corporativa y acciones gubernamentales de apoyo que fomentan el contenido reciclado en los envases; el PET lidera el segmento de tipo de material con un 55% de participación, seguido por el HDPE con un 22%, respaldado por su fuerte uso en botellas y productos de cuidado personal.
- Las tendencias clave incluyen una adopción más amplia de botellas recicladas del océano en bebidas y cuidado personal, sistemas de clasificación avanzados que mejoran la calidad de los pellets, y la expansión del seguimiento digital del material oceánico que apoya la transparencia de la marca y el posicionamiento premium en los canales minoristas.
- La competencia presenta grandes empresas químicas y recicladores especializados que invierten en recuperación costera, obtención rastreable y desarrollo de pellets de grado alimenticio; los acuerdos de suministro con grandes marcas fortalecen el crecimiento del volumen a largo plazo en categorías de FMCG.
- América del Norte tiene una participación del 32%, seguida por Europa con un 29% y Asia Pacífico con un 26%, reflejando políticas de reciclaje avanzadas, fuerte capacidad de recolección costera y creciente conciencia del comprador en categorías de cuidado personal y bebidas.
 Análisis de Segmentación del Mercado:
Por Tipo de Material
El PET tiene la mayor participación, cerca del 55% en este segmento, debido a su amplio uso en envases de alimentos, bebidas y cuidado personal. El PET ofrece una gran claridad y buen comportamiento de barrera, lo que ayuda a la atracción de la marca. El HDPE sigue con una participación cercana al 22% porque las marcas utilizan el material para contenedores que necesitan resistencia. El LDPE y el polipropileno comparten el resto con cerca del 13% y 10%, impulsados por la demanda de películas flexibles. El crecimiento proviene de los crecientes objetivos de las marcas para la reducción de desechos oceánicos. Los programas de reciclaje global también mejoran el suministro de PET reciclado para los productores de envases y aceleran la adopción en aplicaciones de mercado masivo.
- Por ejemplo, Avient Corporation amplió su cartera de PET de origen oceánico utilizando materia prima reciclada certificada y reportó capacidad de procesamiento en sus líneas regionales. La empresa colabora con empresas sociales y mercados globales, como Plastic Bank y Oceanworks, para garantizar la trazabilidad y el abastecimiento de residuos plásticos en riesgo de zonas de recolección dentro de áreas costeras.
Por Tipo de Envase
Las botellas lideran esta categoría con una participación cercana al 48% debido al uso intensivo en marcas de cuidado personal y bebidas. Los contenedores tienen una participación cercana al 26% respaldada por la creciente demanda de cuidado del hogar. Las bolsas ganan una participación cercana al 16% impulsadas por formatos ligeros que reducen las cargas de transporte. Las películas capturan cerca del 10% principalmente de paquetes de alimentos flexibles. Las marcas adoptan botellas recicladas del océano más rápidamente porque los diseños se ajustan a las líneas de llenado actuales. Los programas de recarga y las asociaciones de recolección también apoyan el crecimiento de las botellas. La demanda crece a medida que los compradores globales se inclinan por opciones más ecológicas y las principales marcas se comprometen con contenido reciclado del océano en productos de marca.
- Por ejemplo, ALPLA Group anunció la producción de botellas utilizando material en riesgo de terminar en el océano, también conocido como plástico de origen oceánico, y opera plantas de reciclaje en América Latina y Asia para procesar plástico reciclado post-consumo para nuevos envases.
Por Industria de Uso Final
Los alimentos y bebidas representan la mayor participación, cerca del 41%, porque las marcas globales de bebidas y agua adoptan formatos reciclados del océano. El cuidado personal y los cosméticos tienen una participación cercana al 29% respaldada por fuertes afirmaciones de marca vinculadas con océanos limpios. Los productos para el hogar siguen con una participación cercana al 18% de limpiadores y cuidado de superficies. La atención médica captura cerca del 12% de participación con ganancias lentas pero constantes en envases no críticos. Los fuertes compromisos de marca y el aumento de las prohibiciones de plásticos apoyan una adopción más amplia en los principales mercados de consumo. Las reglas de sostenibilidad global también impulsan la participación obligatoria de reciclados en nuevos paquetes, lo que aumenta la demanda de contenido reciclado del océano en las principales marcas.
Principales Impulsores del Crecimiento
Aumentan los Compromisos de Sostenibilidad Corporativa
Las marcas establecen objetivos de reciclaje y prometen océanos más limpios a través de planes de envasado. Muchas marcas globales invierten en diseños reciclados que reemplazan los plásticos de un solo uso. Los grupos minoristas promueven paquetes hechos de desechos oceánicos rescatados para mejorar la confianza de la marca. Las regulaciones fomentan el uso reciclado e impulsan opciones de envases más ecológicos. Los gobiernos apoyan planes de limpieza y financian proyectos de reciclaje en áreas costeras. Estas acciones aumentan la demanda de paquetes de plástico reciclado del océano en los mercados de consumo. El crecimiento sigue siendo fuerte a medida que las grandes empresas informan progreso hacia objetivos de materiales circulares.
- Por ejemplo, Nestlé tiene como objetivo que más del 95 por ciento de sus envases de plástico estén diseñados para el reciclaje para 2025 y reducir su uso de plástico virgen en un tercio durante ese mismo período.
Creciente Conciencia sobre la Contaminación Plástica
La preocupación pública por los desechos marinos impulsa a las marcas a adoptar envases reciclados del océano. Los informes de los medios muestran el daño al océano y ayudan a moldear el comportamiento de los compradores en mercados clave. Las familias eligen productos que apoyan la eliminación responsable de desechos y océanos seguros. Los sistemas de recarga y devolución también apoyan una menor cantidad de desechos por compra. Las ONG y los grupos de limpieza promueven esfuerzos de recolección de materiales oceánicos certificados. Esta conciencia ayuda a impulsar la demanda en envases de cuidado personal y alimentos. La presión del consumidor fomenta un cambio a largo plazo en la planificación de envases en todas las regiones.
- Por ejemplo, Adidas y Parley for the Oceans convirtieron plástico recogido de zonas costeras en calzado de alto rendimiento e informaron más de 15 millones de pares producidos con insumos plásticos recuperados. El programa elimina desechos que se dirigen al océano de comunidades insulares y costeras y recicla material en hilo para bienes de consumo.
Regulaciones de Apoyo e Inversiones en Reciclaje
Las normas de reciclaje promueven el uso de desechos oceánicos rescatados en nuevos envases. Muchas regiones establecen reglas de contenido reciclado para bienes de consumo de rápida rotación. Los sistemas de reciclaje se expanden en ciudades costeras y ayudan a aumentar el suministro de material. Los programas de limpieza alientan a pescadores y grupos costeros a recolectar desechos oceánicos. Nuevos sitios de procesamiento aumentan el suministro de pellets oceánicos reciclados para envases. Estos cambios ayudan a asegurar materias primas para la producción futura. Normas estrictas también guían la acción de la industria y aceleran la adopción de envases reciclados del océano.
Tendencias y Oportunidades Clave
Adopción de Programas de Rescate Oceánico de Marca
Las marcas inician programas de rescate que recolectan basura oceánica y financian grupos de limpieza. Los compradores responden bien a materiales oceánicos rastreables que muestran un claro valor social. El seguimiento digital de los puntos de recolección mejora la confianza en las cadenas de suministro. Muchas marcas promueven historias oceánicas en envases minoristas para crear conciencia. Esta tendencia apoya el crecimiento en líneas de cuidado personal y bebidas. Las declaraciones de origen oceánico permiten un mayor alcance de mercado y lealtad del comprador. Estos programas ayudan a las marcas a destacar en pasillos minoristas saturados.
- Por ejemplo, Plastic Bank estableció más de 500 sitios de recolección activos y documentó la recuperación de cerca de 60 millones de kilogramos de plástico destinado al océano, utilizando trazabilidad digital para registrar cada transacción. Estos conjuntos de datos ayudan a las marcas a validar la eliminación real de desechos marinos en envases de consumo terminados.
Avances en Tecnología de Clasificación y Procesamiento
La tecnología de clasificación mejora la identificación de plásticos oceánicos con mejores sensores y escáneres. Nuevos sistemas de lavado y tratamiento elevan la calidad de los pellets para necesidades de contacto con alimentos. Estos pasos ayudan a reducir el olor y apoyan un mejor rendimiento del color. La mejora en la resistencia del material amplía su uso en botellas y contenedores. La tecnología reduce costos y facilita la escalabilidad del contenido reciclado. La inversión en plantas de procesamiento aumenta el suministro global de material oceánico. Esta tendencia crea nuevas oportunidades para envases de alta calidad en diversas industrias.
- Por ejemplo, TOMRA Recycling instaló más de 10,000 unidades de clasificación basadas en sensores en todo el mundo y utiliza escáneres de infrarrojo cercano capaces de detectar firmas de polímeros a resoluciones cercanas a 3 milímetros, permitiendo una separación precisa de PET, HDPE y poliolefinas mixtas.
Desafíos Clave
Alto Costo de Recolección de Material Oceánico
La recolección de desechos del océano requiere barcos, mano de obra y sistemas de manejo seguro. Estos pasos aumentan los precios de la materia prima en comparación con los desechos terrestres. Muchas áreas costeras carecen de una logística sólida que respalde un suministro constante. El alto costo desafía la adopción generalizada en mercados sensibles al costo. Las marcas deben equilibrar la presión de precios con los objetivos de sostenibilidad. Algunas empresas pagan primas para apoyar la limpieza y cumplir objetivos. El alto costo de recolección sigue siendo una barrera principal en volúmenes masivos.
Disponibilidad Limitada de Material y Variación de Calidad
Los desechos oceánicos muestran calificaciones mixtas y una fuerte contaminación en muchos sitios. La clasificación y limpieza generan retrasos en las cadenas de suministro y mayores costos. La variación de calidad limita el uso en las estrictas normas de envasado de alimentos. El suministro limitado también restringe el uso a gran escala en marcas globales. Las empresas necesitan un suministro constante para la planificación a largo plazo. El lento crecimiento del suministro retrasa la transición al contenido reciclado del océano. Estos problemas mantienen la presión sobre los productores para mejorar la calidad y el volumen.
Análisis Regional
América del Norte
América del Norte posee cerca del 32% de participación impulsada por fuertes normas de reciclaje y compromisos de marca. Estados Unidos lidera debido a que grandes empresas de bebidas y cuidado personal adoptan material reciclado del océano en botellas y bolsas. Canadá apoya estándares de embalaje circular que fortalecen la demanda en bienes minoristas. Los compradores regionales favorecen las etiquetas ecológicas, lo que ayuda al crecimiento de la marca. Las cadenas de suministro se benefician de los programas de recuperación costera que operan a lo largo de las principales costas. Las subvenciones gubernamentales apoyan acciones de eliminación de desechos, aumentando el suministro de materia prima a largo plazo. El mercado se expande a medida que las marcas vinculan la recuperación oceánica con el posicionamiento premium en categorías de consumo.
Europa
Europa captura cerca del 29% de participación apoyada por estrictas leyes de embalaje y ambiciosos objetivos de sostenibilidad. La región lidera el uso reciclado en bebidas y cuidado personal debido a redes de reciclaje maduras. Alemania y el Reino Unido adoptan botellas recicladas del océano en líneas de supermercados. La Unión Europea promueve normas de contenido reciclado que aceleran el abastecimiento de marcas. Los compradores valoran las afirmaciones ecológicas, impulsando la adopción en múltiples canales minoristas. Los socios de limpieza costera suministran materia prima que ayuda a asegurar el uso a largo plazo. Las crecientes estrategias de embalaje circular sostienen el crecimiento del mercado en sectores de alto valor.
Asia Pacífico
Asia Pacífico posee cerca del 26% de participación apoyada por volúmenes de desechos costeros y un enfoque creciente en la sostenibilidad. China y Japón invierten en plantas de reciclaje avanzadas que mejoran la calidad de los pellets. Corea del Sur apoya a grupos de limpieza oceánica que construyen un suministro reciclado para los productores de embalaje. India ve un creciente interés en los paquetes reciclados del océano en líneas de cuidado personal. Las grandes poblaciones costeras crean desafíos y oportunidades para los programas de recuperación de desechos. Los compradores regionales responden a las etiquetas ecológicas, especialmente en bienes premium. El mercado crece a medida que las marcas locales siguen los estándares de sostenibilidad globales.
América Latina
América Latina posee cerca del 7% de participación impulsada por una creciente conciencia pública sobre los desechos marinos. Brasil lidera la adopción en líneas de cuidado personal y bebidas debido a una fuerte exposición costera. México invierte en grupos de recuperación costera que mejoran el acceso a materia prima para los productores de embalaje. La infraestructura de reciclaje limitada ralentiza el crecimiento, pero la acción de las marcas continúa mejorando la recolección. Los compradores minoristas comienzan a favorecer las afirmaciones de reciclaje oceánico vinculadas con la responsabilidad ambiental. Las cadenas de suministro regionales necesitan inversión para alcanzar volúmenes a gran escala. El crecimiento mejora a medida que las regulaciones locales dan forma a los planes de contenido reciclado.
Oriente Medio y África
Oriente Medio y África representan cerca del 6% de participación influenciada por preocupaciones sobre desechos costeros y programas de reciclaje en etapa inicial. Sudáfrica impulsa la adopción regional de contenedores reciclados del océano en bienes de consumo. Los países del Golfo invierten en proyectos piloto de recuperación que apoyan los objetivos de embalaje circular. Sin embargo, las instalaciones de procesamiento limitadas ralentizan la escala y la mejora de la calidad. Los compradores minoristas muestran un creciente interés en los mensajes ecológicos vinculados con la salud oceánica. Las marcas internacionales introducen paquetes reciclados del océano en segmentos premium primero. El crecimiento a largo plazo depende de programas de recolección más sólidos y capacidad de reciclaje local.
Segmentaciones del Mercado:
Por Tipo de Material
- PET
- HDPE
- LDPE
- Polipropileno
Por Tipo de Embalaje
- Botellas
- Contenedores
- Bolsas
- Películas
Por Industria de Uso Final
- Alimentos y Bebidas
- Cuidado Personal y Cosméticos
- Productos para el Hogar
- Salud
Por Canal de Distribución
- Supermercados e Hipermercados
- Venta Online
- Tiendas Especializadas
- Ventas Directas
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo incluye Avient Corporation, Oceanworks, TerraCycle, Envision Plastics, SABIC, Dow Inc., DSM Engineering Materials, ALPLA Group, Borealis AG y Plastipak Packaging. Las empresas líderes invierten en tecnologías de reciclaje, obtención de materiales costeros y programas de certificación que generan confianza de marca en los mercados de consumo. Muchos productores forman asociaciones con comunidades costeras y grupos de limpieza para asegurar materia prima confiable de programas de recuperación oceánica. Las mejoras tecnológicas se centran en un mejor lavado, descontaminación y mejora de pellets que permiten aplicaciones de contacto con alimentos. Los actores clave expanden redes de suministro globales para satisfacer la creciente demanda de marcas de cuidado personal, bebidas y productos para el hogar. Muchas empresas colaboran con grandes minoristas para desarrollar carteras de marcas propias basadas en contenido reciclado del océano. Las inversiones estratégicas en trazabilidad de materiales y datos de ciclo de vida también respaldan las afirmaciones de marca en mercados regulados. La integración de contenido reciclado del océano en formatos de empaque de alto volumen sigue siendo una prioridad a largo plazo para la mayoría de las principales marcas y proveedores.
Análisis de Jugadores Clave
- Avient Corporation
- Oceanworks
- TerraCycle
- Envision Plastics
- SABIC
- Dow Inc.
- DSM Engineering Materials
- ALPLA Group
- Borealis AG
- Plastipak Packaging
Desarrollos Recientes
- En junio de 2024, Berry Global Group, Inc. y Brookfield Drinks se asociaron para introducir una nueva línea de agua de manantial, NEO WTR, en una botella pionera en el mercado compuesta completamente de Prevented Ocean Plastic (POP).
- En 2024, Dow amplió su línea existente de resinas plásticas recicladas REVOLOOP™, una línea de reciclado postconsumo (PCR) destinada a apoyar soluciones de embalaje circular y reducir la huella de carbono de varios productos.
- En julio de 2023, ALPLA Group lanzó su marca ALPLArecycling para producir embalajes sostenibles a partir de plásticos usados, fortaleciendo los ciclos de reciclaje regionales y reduciendo el uso de carbono.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en el Tipo de Material, Tipo de Embalaje, Industria de Uso Final, Canal de Distribución y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda crecerá a medida que las marcas adopten objetivos más altos de contenido reciclado en sus líneas de embalaje.
- Más programas de recuperación costera asegurarán materia prima a largo plazo para los productores globales.
- El progreso tecnológico mejorará la resistencia del material para un uso más amplio en embalajes.
- La aprobación para contacto con alimentos se expandirá con mejores métodos de limpieza y descontaminación.
- Los minoristas apoyarán líneas de marca propia utilizando materiales certificados de desechos oceánicos.
- El seguimiento digital fortalecerá la confianza al mostrar los orígenes rastreables del material oceánico.
- Las asociaciones con ONG expandirán las redes de recolección en regiones costeras.
- Los sistemas de recarga y reutilización apoyarán un menor uso de plástico virgen en varias categorías de productos.
- Las reglas gubernamentales fomentarán contenido reciclado obligatorio en varios mercados de consumo.
- Las marcas globales ampliarán los formatos reciclados de océano en los segmentos de cuidado personal y bebidas.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de envases de plástico reciclado del océano y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de envases de plástico reciclado del océano entre 2024 y 2032?
¿Qué segmento del mercado de envases de plástico reciclado del océano tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de envases de plástico reciclado del océano?
¿Quiénes son las empresas líderes en el mercado de envases de plástico reciclado del océano?
¿Qué región comandó la mayor parte del mercado de envases de plástico reciclado del océano en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Envases de Plástico Reciclado del Océano Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Envases de Plástico Reciclado del Océano Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 629.57 million → 2032: USD 1,514.81 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Envases de Plástico Reciclado del Océano Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Envases de Plástico Reciclado del Océano Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Envases de Plástico Reciclado del Océano Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Envases de Plástico Reciclado del Océano Market Drivers
- 3.3 Mercado de Envases de Plástico Reciclado del Océano Market Restraints & Challenges
- 3.4 Mercado de Envases de Plástico Reciclado del Océano Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Envases de Plástico Reciclado del Océano Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Envases de Plástico Reciclado del Océano Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Envases de Plástico Reciclado del Océano category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Envases de Plástico Reciclado del Océano Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Envases de Plástico Reciclado del Océano Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Envases de Plástico Reciclado del Océano market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Envases de Plástico Reciclado del Océano Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Envases de Plástico Reciclado del Océano Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Envases de Plástico Reciclado del Océano Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Envases de Plástico Reciclado del Océano (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Envases de Plástico Reciclado del Océano Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Envases de Plástico Reciclado del Océano Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Envases de Plástico Reciclado del Océano Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Envases de Plástico Reciclado del Océano Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Envases de Plástico Reciclado del Océano Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Envases de Plástico Reciclado del Océano Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Envases de Plástico Reciclado del Océano Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Envases de Plástico Reciclado del Océano Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Envases de Plástico Reciclado del Océano Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
