
Visión General del Mercado:
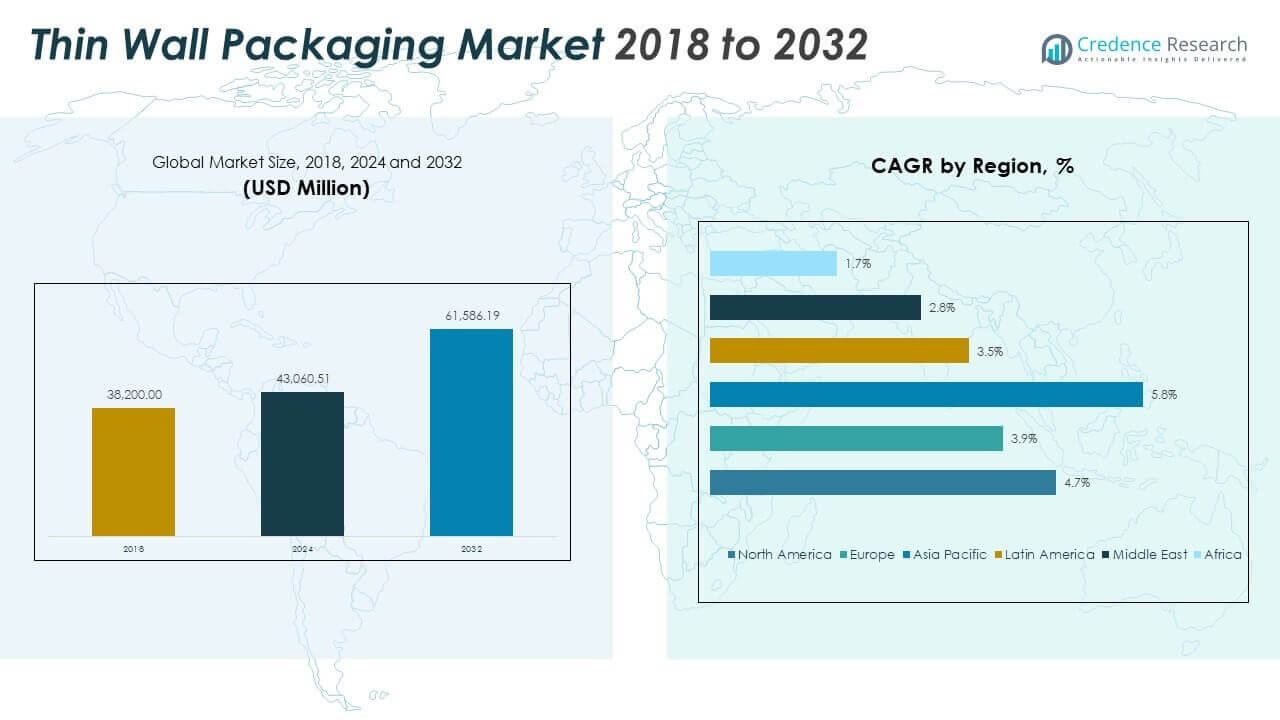
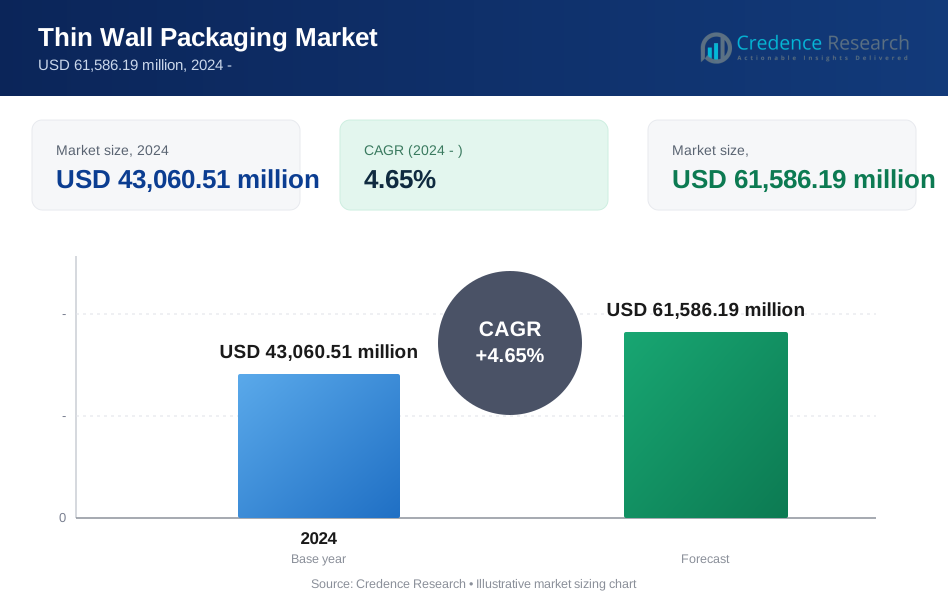
El tamaño del Mercado Global de Envases de Pared Delgada fue valorado en USD 38,200.00 millones en 2018, alcanzando USD 43,060.51 millones en 2024 y se anticipa que llegará a USD 61,586.19 millones para 2032, con un CAGR de 4.65% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Envases de Pared Delgada 2024 | USD 43,060.51 millones |
| Mercado de Envases de Pared Delgada, CAGR | 4.65% |
| Tamaño del Mercado de Envases de Pared Delgada 2032 | USD 61,586.19 millones |
La demanda aumenta debido a la necesidad de envases ligeros en alimentos, lácteos y comidas preparadas. Los propietarios de marcas prefieren formatos de pared delgada para reducir el uso de materiales y los costos logísticos. La innovación en procesos mejora la resistencia mientras reduce el consumo de resina. El moldeo por inyección de alta velocidad apoya la eficiencia de producción a gran escala. Los estilos de vida urbanos aumentan la demanda de envases de porción única y conveniencia. Los minoristas impulsan la atracción en estanterías y la calidad constante. Los objetivos de sostenibilidad impulsan la reducción de calibre sin pérdida de rendimiento. Los polímeros reciclables ganan mayor aceptación en diversas aplicaciones. El control de costos sigue siendo un factor clave de compra para los convertidores y propietarios de marcas.
Europa y América del Norte lideran debido a la adopción de tecnología de envasado avanzada. Las fuertes industrias de procesamiento de alimentos apoyan una demanda constante en estas regiones. Asia Pacífico muestra un rápido crecimiento por la urbanización y el aumento del uso de alimentos envasados. China e India se benefician del consumo en expansión de la clase media. El sudeste asiático gana tracción a través de la modernización minorista. América Latina crece con la mejora de la infraestructura de la cadena de frío. La demanda en Medio Oriente aumenta por la expansión del servicio de alimentos. África sigue emergiendo con cambios graduales hacia formatos de alimentos envasados. El crecimiento regional refleja los niveles de ingresos, hábitos de consumo y capacidad de fabricación.
Perspectivas del Mercado:
- El mercado alcanzó USD 38,200.00 millones en 2018, USD 43,060.51 millones en 2024 y USD 61,586.19 millones para 2032, con un CAGR de 4.65%.
- América del Norte lideró con un 36.1% de participación debido a la automatización y el fuerte procesamiento de alimentos, seguido por Asia Pacífico con un 28.0% y Europa con un 25.8% por escala y regulación.
- Asia Pacífico fue la región de más rápido crecimiento con un 28.0% de participación, impulsada por la urbanización, el crecimiento de alimentos envasados y la expansión de capacidad en China e India.
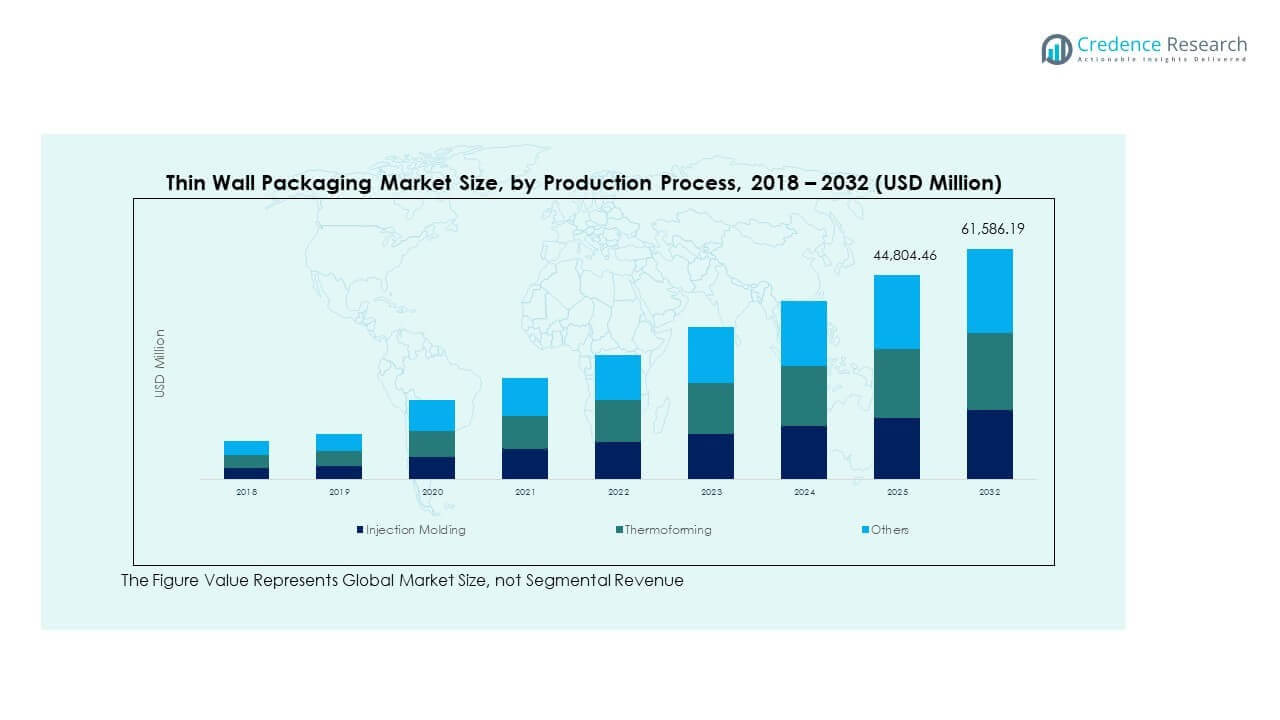
- El moldeo por inyección dominó la producción con aproximadamente un 68% de participación, apoyado por la velocidad, precisión y demanda de envases de alimentos de alto volumen.
- El termoformado mantuvo casi un 24% de participación, mientras que otros procesos representaron alrededor del 8%, sirviendo bandejas y formatos de nicho.
Impulsores del Mercado:
Aumento de la Demanda de Soluciones de Envasado de Alimentos Ligeras y Rentables
El mercado global de envases de pared delgada se beneficia de una fuerte demanda en los sectores de alimentos y lácteos. Los envases ligeros reducen el uso de materiales y los costos de transporte. Los propietarios de marcas prefieren formatos más delgados para mejorar el control de márgenes. Las cadenas minoristas demandan contenedores uniformes para la eficiencia en los estantes. Los procesadores de alimentos valoran los envases de ciclo rápido para una producción de alto volumen. Los estilos de vida urbanos aumentan la dependencia de las comidas listas para comer. Los envases de porciones individuales apoyan las tendencias de control de porciones. Los fabricantes se centran en la eficiencia de costos sin pérdida de calidad.
- Por ejemplo, Berry Global informó una reducción de resina de hasta el 15% en contenedores de alimentos de pared delgada a través de programas de reducción de calibre.
Adopción de moldeo por inyección de alta velocidad en líneas de producción de envases
Los sistemas de moldeo avanzados impulsan una mayor producción y precisión. La automatización reduce la dependencia laboral en grandes instalaciones. El grosor de pared consistente mejora la fiabilidad estructural. Los tiempos de ciclo más rápidos apoyan las necesidades de producción en masa. Las actualizaciones de equipos mejoran la vida útil del molde y la productividad. Los convertidores de envases escalan operaciones con calidad predecible. La estabilidad del proceso apoya los requisitos de marcas globales. La inversión de capital se alinea con el crecimiento del volumen a largo plazo.
- Por ejemplo, Husky Technologies afirma que sus sistemas HyPET y de pared delgada logran tiempos de ciclo por debajo de 3 segundos en líneas de envases de alimentos.
Fuerte enfoque en la optimización de materiales y eficiencia de resina por parte de los convertidores
Los convertidores buscan diseños más delgados con rendimiento estable. La optimización de materiales reduce el consumo de resina por unidad. Las mezclas de polímeros mejoradas apoyan la retención de resistencia. Las herramientas de simulación de diseño reducen los errores de prueba. Los contenedores ligeros reducen los costos de almacenamiento en almacenes. La eficiencia del transporte mejora a lo largo de las cadenas de suministro. La reducción de residuos de envases se alinea con las expectativas de los compradores. Los ahorros operativos fortalecen la competitividad de los proveedores.
Crecimiento del consumo de alimentos envasados y lácteos en mercados urbanos
El consumo de alimentos envasados se expande con estilos de vida ocupados. Los productos lácteos dependen de contenedores rígidos de pared delgada. Los estándares de higiene favorecen los formatos plásticos sellados. La estabilidad de la vida útil apoya la distribución minorista. Las tiendas de conveniencia aumentan la rotación de alimentos envasados. Los operadores de servicios de alimentos prefieren contenedores apilables. La demanda de volumen apoya pedidos continuos de envases. Las tendencias de consumo sostienen el crecimiento del mercado a largo plazo.
Tendencias del mercado:
Cambio hacia el diseño de moldes inteligentes y tecnologías de herramientas de precisión
Los fabricantes de herramientas invierten en sistemas de moldes de alta precisión. Los moldes inteligentes mejoran la consistencia entre lotes. Las herramientas avanzadas reducen el tiempo de inactividad y las tasas de desperdicio. El software de diseño de moldes mejora la precisión del producto. Las herramientas de precisión apoyan formas complejas de contenedores. Los cambios de molde más rápidos mejoran la flexibilidad. Los diseños personalizados fortalecen la diferenciación de marca. La adopción de tecnología aumenta la fiabilidad de la producción.
- Por ejemplo, Synventive informa una reducción de desperdicio superior al 20% usando control de compuerta de válvula y monitoreo de presión de cavidad en tiempo real.
Creciente preferencia por diseños de envases estéticos y funcionales de alta calidad
Las marcas se centran en el atractivo visual para impactar al consumidor. Los envases de pared delgada permiten acabados de superficie suaves. El embalaje transparente apoya la visibilidad del producto. Los diseños mate y texturizados atraen la atención. Las tapas funcionales mejoran la comodidad del usuario. Las formas ergonómicas mejoran la comodidad de manejo. La estética del embalaje influye en las decisiones de compra. La innovación en el diseño apoya el posicionamiento de la marca.
- Por ejemplo, Amcor destaca el uso de polipropileno de alta claridad y reciclable (como la gama AmPrima®) que logra una alta transparencia y atractivo en estantería comparable a los plásticos tradicionales no reciclables, mientras que el polipropileno de calidad alimentaria típico mantiene una tasa de transmisión de luz entre el 85% y el 90%.
Aumento del Uso de Moldes de Múltiples Cavidades para Producción a Gran Escala
Los fabricantes utilizan moldes de múltiples cavidades para escalar. Un mayor número de cavidades aumenta la producción por ciclo. La eficiencia energética mejora con corridas optimizadas. Los costos de producción disminuyen a mayores volúmenes. Los envases estandarizados apoyan la replicación de moldes. Las grandes marcas demandan un suministro global consistente. La expansión de la capacidad sigue al crecimiento minorista. La eficiencia de volumen da forma a la estrategia de producción.
Expansión del Embalaje de Marca Privada en Canales Minoristas
Los minoristas expanden las ofertas de alimentos de marca privada. Las marcas privadas buscan embalajes rentables. Los formatos de pared delgada apoyan precios competitivos. Los diseños estándar reducen la complejidad de las herramientas. La rápida respuesta apoya las promociones minoristas. El embalaje consistente mejora la gestión de estanterías. La demanda liderada por minoristas reorienta el enfoque de los proveedores. Las marcas privadas fortalecen la estabilidad de volumen.
Análisis de Desafíos del Mercado:
Volatilidad en los Precios de los Polímeros y Disrupciones en la Cadena de Suministro
Las fluctuaciones en los precios de los polímeros afectan la planificación de costos. Las disrupciones en la cadena de suministro impactan la disponibilidad de resinas. La dependencia de importaciones aumenta el riesgo de adquisición. La volatilidad de costos presiona los márgenes de beneficio. Los contratos a corto plazo aumentan la exposición. La gestión de inventarios se vuelve compleja. Los convertidores más pequeños enfrentan mayor riesgo. La inestabilidad de precios desafía la planificación a largo plazo.
Limitaciones de Reciclaje y Presión Regulatoria sobre el Embalaje de Plástico
La infraestructura de reciclaje sigue siendo desigual en las regiones. El escrutinio regulatorio aumenta los costos de cumplimiento. Las prohibiciones de embalaje crean incertidumbre para los convertidores. Las alternativas de materiales carecen de preparación a escala. Los procesos de certificación añaden carga operativa. La percepción del consumidor desafía el uso de plásticos. El ritmo de innovación debe cumplir con los plazos de políticas. La presión regulatoria influye en las decisiones de inversión.
Oportunidades del Mercado:
Desarrollo de Formatos de Embalaje de Pared Delgada Reciclables y de Material Único
Los formatos reciclables ganan un fuerte interés de las marcas. Los diseños de material único facilitan los procesos de reciclaje. La innovación en polímeros apoya los objetivos de economía circular. Los reciclables de calidad alimentaria atraen a compradores premium. Las afirmaciones de sostenibilidad mejoran la confianza en la marca. Los primeros en adoptar ganan ventaja competitiva. La alineación regulatoria apoya aprobaciones más rápidas. La innovación abre nuevas oportunidades de contrato.
Expansión de los Mercados de Alimentos Envasados en Economías Emergentes
Las economías emergentes muestran una creciente demanda de alimentos envasados. La urbanización incrementa la adopción de alimentos convenientes. El comercio minorista moderno amplía el alcance de la distribución. Las marcas locales buscan soluciones de envasado escalables. Los contenedores de pared delgada y rentables se adaptan a los mercados sensibles al precio. Las inversiones en capacidad apoyan el crecimiento regional. La producción orientada a la exportación aumenta la demanda. Las regiones emergentes ofrecen un potencial de volumen a largo plazo.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
El Mercado Global de Envases de Pared Delgada muestra una fuerte demanda en tazas, bandejas, contenedores, tapas y otros. Las tazas tienen un amplio uso en productos lácteos y alimentos listos para comer debido a su ligereza. Las bandejas apoyan el envasado de alimentos frescos y para llevar con diseños apilables. Los contenedores lideran debido a su versatilidad en usos alimentarios y no alimentarios. Las tapas juegan un papel crítico en el sellado y la prevención de derrames. Otros tipos de productos atienden necesidades de almacenamiento de nicho y especializadas. La innovación en productos se centra en la resistencia con un uso reducido de material.
- Por ejemplo, RPC Group desarrolló tazas de lácteos de pared delgada que pesan menos de 5 gramos manteniendo la resistencia a la carga superior.
Por Aplicación
Los alimentos y bebidas dominan la demanda de aplicaciones debido a las necesidades de higiene y conveniencia. Las comidas envasadas y los productos lácteos dependen de formatos de pared delgada para la eficiencia en el estante. Los productos farmacéuticos utilizan envases de pared delgada para dosis unitarias y empaques secundarios. Los productos de cuidado personal adoptan contenedores de pared delgada para cremas y geles. Otras aplicaciones incluyen usos domésticos e industriales. La diversidad de aplicaciones apoya una demanda estable a lo largo de los ciclos económicos. El enfoque del usuario final sigue siendo la seguridad y la consistencia.
Por Material
El polipropileno lidera debido a su resistencia, claridad y reciclabilidad. El poliestireno apoya aplicaciones sensibles al costo con un rendimiento rígido. El polietileno ofrece flexibilidad y resistencia al impacto para usos selectos. Otros materiales abordan necesidades de rendimiento especializadas. La elección del material depende del uso final y de los estándares de cumplimiento. La optimización de resinas sigue siendo un área clave de enfoque.
Por Proceso de Producción
El moldeo por inyección domina debido a su velocidad y precisión. La producción de alto volumen se adapta al envasado masivo de alimentos. El termoformado apoya bandejas y contenedores poco profundos. Otros procesos sirven para necesidades de bajo volumen o personalizadas. La selección del proceso se alinea con la escala, el costo y las necesidades de diseño.
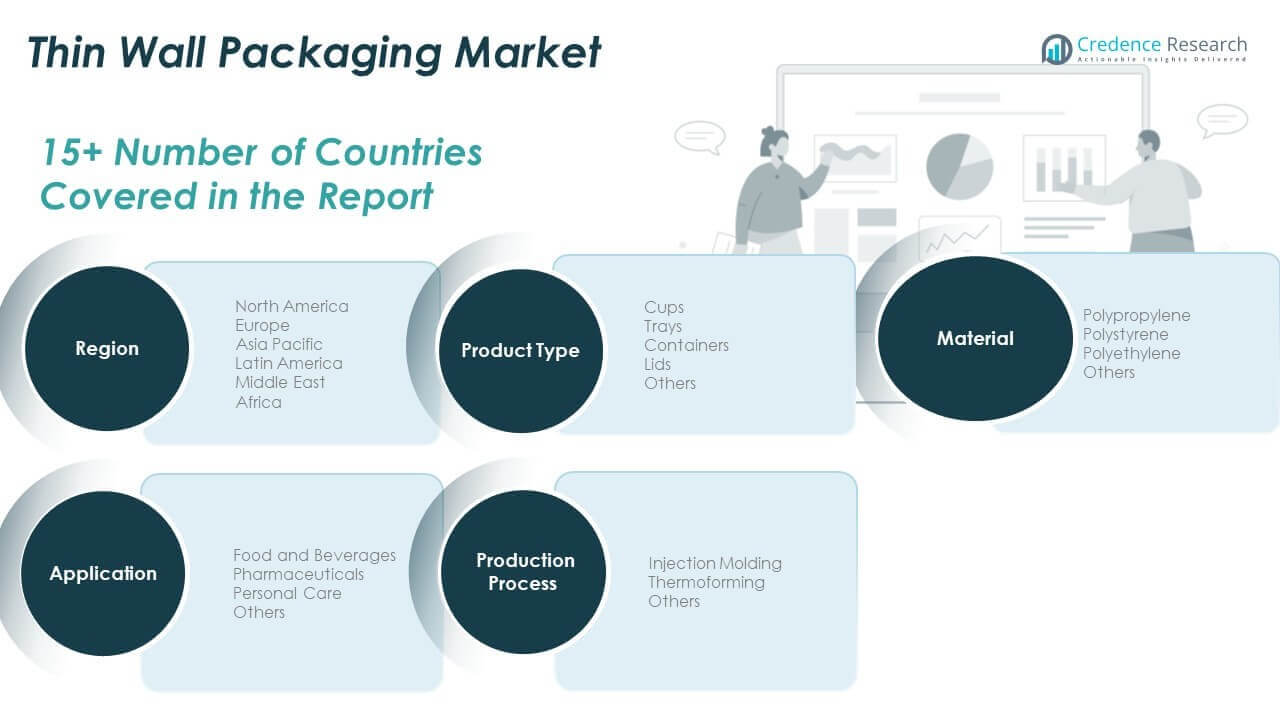
Segmentación:
Por Tipo de Producto- Tazas
- Bandejas
- Contenedores
- Tapas
- Otros
- Alimentos y Bebidas
- Farmacéuticos
- Cuidado Personal
- Otros
- Polipropileno
- Poliestireno
- Polietileno
- Otros
- Moldeo por Inyección
- Termoformado
- Otros
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Perspectiva Regional de América del Norte
El tamaño del mercado global de envases de pared delgada en América del Norte fue valorado en USD 13,958.28 millones en 2018 a USD 15,544.58 millones en 2024 y se anticipa que alcanzará USD 22,201.93 millones para 2032, con un CAGR de 4.7% durante el período de pronóstico. América del Norte posee aproximadamente el 36.1% de la cuota de mercado en 2024. La región se beneficia de la automatización avanzada de envases. El fuerte procesamiento de alimentos respalda una demanda constante. Los segmentos de lácteos y comidas preparadas impulsan el uso por volumen. Las cadenas minoristas prefieren contenedores estandarizados. Los objetivos de sostenibilidad influyen en la elección de materiales. El moldeo a alta velocidad mejora la consistencia de la producción. El mercado favorece formatos de envases premium y conformes.
Perspectiva Regional de Europa
El tamaño del mercado global de envases de pared delgada en Europa fue valorado en USD 10,256.70 millones en 2018 a USD 11,121.35 millones en 2024 y se anticipa que alcanzará USD 15,042.59 millones para 2032, con un CAGR de 3.9% durante el período de pronóstico. Europa representa casi el 25.8% de la cuota de mercado en 2024. La región enfatiza soluciones de envases reciclables. Las marcas de alimentos y lácteos impulsan un consumo estable. El enfoque regulatorio da forma a los estándares de diseño. Los formatos ligeros apoyan la eficiencia logística. Europa Occidental lidera la capacidad de producción. Europa Oriental muestra una expansión gradual. La innovación apoya el cumplimiento y el control de costos.
Perspectiva Regional de Asia Pacífico
El tamaño del mercado de embalaje de pared delgada en Asia Pacífico se valoró en USD 10,271.98 millones en 2018 a USD 12,046.00 millones en 2024 y se anticipa que alcanzará USD 18,857.74 millones para 2032, con un CAGR del 5.8% durante el período de pronóstico. Asia Pacífico posee alrededor del 28.0% de la cuota de mercado en 2024. El rápido crecimiento urbano impulsa la demanda de alimentos envasados. China e India lideran el consumo por volumen. La modernización del comercio minorista apoya los formatos envasados. La producción rentable atrae a marcas globales. Los fabricantes locales expanden su capacidad. El crecimiento del servicio de alimentos fortalece la demanda. La región sigue siendo el mercado de más rápido crecimiento.Perspectiva Regional de América Latina
El tamaño del mercado de embalaje de pared delgada en América Latina se valoró en USD 1,986.40 millones en 2018 a USD 2,212.88 millones en 2024 y se anticipa que alcanzará USD 2,886.54 millones para 2032, con un CAGR del 3.5% durante el período de pronóstico. América Latina representa aproximadamente el 5.1% de la cuota de mercado en 2024. Brasil lidera la demanda regional. La adopción de alimentos envasados apoya el crecimiento. La expansión minorista mejora el alcance de distribución. La sensibilidad al precio favorece los diseños de pared delgada. Los convertidores locales aumentan la producción. Las importaciones apoyan las brechas de suministro. La demanda se mantiene estable en las principales economías.
Perspectiva Regional de Medio Oriente
El tamaño del mercado de embalaje de pared delgada en Medio Oriente se valoró en USD 1,103.98 millones en 2018 a USD 1,140.82 millones en 2024 y se anticipa que alcanzará USD 1,416.82 millones para 2032, con un CAGR del 2.8% durante el período de pronóstico. La región posee casi el 2.6% de la cuota de mercado en 2024. La expansión del servicio de alimentos impulsa la demanda de contenedores. Los estilos de vida urbanos apoyan el embalaje de conveniencia. Los países del CCG lideran el consumo. Las importaciones satisfacen las necesidades de embalaje avanzado. La producción local sigue siendo limitada. El enfoque en la vida útil apoya el embalaje rígido. El crecimiento sigue siendo moderado pero estable.
Perspectiva Regional de África
El tamaño del mercado de embalaje de pared delgada en África se valoró en USD 622.66 millones en 2018 a USD 994.87 millones en 2024 y se anticipa que alcanzará USD 1,180.56 millones para 2032, con un CAGR del 1.7% durante el período de pronóstico. África representa aproximadamente el 2.3% de la cuota de mercado en 2024. La adopción de alimentos envasados aumenta de manera constante. Los centros urbanos impulsan el crecimiento de la demanda. Sudáfrica lidera el uso regional. La infraestructura limita la producción a gran escala. Las importaciones apoyan el suministro del mercado. La eficiencia de costos guía las elecciones de materiales. El potencial a largo plazo sigue siendo fuerte.
Análisis de Jugadores Clave:
- Amcor Limited
- Berry Global Group, Inc.
- RPC Group PLC
- Reynolds Group Holdings Limited
- Paccor GmbH
- Silgan Holdings Inc.
- Greiner Packaging International GmbH
- Mondi Group
- Sonoco Products Company
- Huhtamaki Group
- ALPLA Werke Alwin Lehner GmbH & Co KG
- Coveris Holdings S.A.
- Plastipak Holdings, Inc.
- Constantia Flexibles Group GmbH
- Sealed Air Corporation
- AptarGroup, Inc.
Análisis Competitivo:
El Mercado Global de Envases de Pared Delgada muestra una consolidación moderada con fuertes jugadores globales y regionales. Las empresas líderes compiten a través de la escala, la automatización y la eficiencia de materiales. Los portafolios de productos se centran en contenedores de grado alimenticio y formatos de alto volumen. El control de costos sigue siendo una palanca competitiva clave en todas las regiones. Los grandes jugadores se benefician de contratos a largo plazo con marcas de alimentos. Las empresas medianas compiten a través de la flexibilidad y el alcance regional. Las actualizaciones tecnológicas fortalecen la consistencia de la calidad. La posición en sostenibilidad mejora la preferencia del comprador. La intensidad competitiva se mantiene estable en las aplicaciones principales.
Desarrollos Recientes:
- En mayo de 2025, Greiner Packaging International GmbH lanzó una línea de producción totalmente automatizada para viales de PET reciclado (rPET) en asociación con el fabricante de suplementos nutricionales Orthomol. Esta nueva línea, descrita como única en Europa, utiliza tecnología avanzada de cámaras y un sistema de flujo laminar para inspeccionar y empaquetar viales hechos de reciclado mecánico de grado alimenticio. Este lanzamiento subraya el compromiso de Greiner con la sostenibilidad y la innovación en el envasado de paredes delgadas al convertir líneas de productos de alto volumen a materiales 100% rPET.
- En abril de 2025, Mondi Group completó la adquisición de los activos de envasado de Europa Occidental de Schumacher Packaging, incluyendo dos plantas mega-box de última generación en Alemania. Esta adquisición añade más de 1 mil millones de metros cuadrados de capacidad al portafolio de Mondi y expande sus soluciones de cartón corrugado y sólido para los mercados de comercio electrónico y FMCG. La medida está diseñada para mejorar la seguridad del suministro y la innovación para los clientes, al tiempo que refuerza la posición de Mondi como líder en envases sostenibles en Europa Occidental.
- En abril de 2025, Amcor Limited completó su fusión con Berry Global Group, Inc., creando un líder global en soluciones de envasado para consumidores y atención médica. Esta combinación reúne dos negocios altamente complementarios con una capacidad única en ciencia de materiales e innovación, posicionando a la nueva entidad para acelerar el crecimiento en un portafolio más amplio de películas flexibles, contenedores y cierres. Se espera que la fusión genere un valor significativo a través de beneficios de sinergia, estimados en $650 millones, y mejora la posición de Amcor en categorías atractivas como envases de alto rendimiento y sostenibles.
- En abril de 2025, Berry Global Group, Inc. finalizó su fusión con Amcor Limited, una transacción que une sus respectivas fortalezas en envases flexibles y rígidos para formar un gigante global de envasado integral. Antes de esto, en noviembre de 2024, Berry Global también completó la escisión y fusión de su negocio de No Tejidos y Películas Globales de Salud, Higiene y Especialidades con Glatfelter Corporation, creando una nueva empresa que cotiza en bolsa llamada Magnera. Estos movimientos estratégicos permiten a Berry (ahora parte de la entidad combinada Amcor) centrarse intensamente en su franquicia principal de envases para el consumidor.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en segmentos de Tipo de Producto y Aplicación. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- La demanda de envases de alimentos ligeros se mantendrá fuerte debido a la necesidad de controlar costos.
- La eficiencia del moldeo por inyección mejorará y apoyará una mayor escala de producción.
- Los formatos de pared delgada reciclables ganarán una adopción más amplia bajo los objetivos de sostenibilidad.
- Los envases de alimentos de marca privada continuarán apoyando un crecimiento constante en volumen.
- Asia Pacífico seguirá siendo la región de más rápido crecimiento con una creciente demanda de alimentos envasados.
- La automatización reducirá los costos de producción por unidad en las instalaciones de envasado.
- El enfoque de las marcas en el atractivo en estantería impulsará la innovación continua en diseño.
- La presión regulatoria influirá cada vez más en las decisiones de selección de materiales.
- Los fabricantes regionales expandirán su capacidad para satisfacer el crecimiento de la demanda local.
- El crecimiento a largo plazo favorecerá a los proveedores de envases rentables y escalables.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el Mercado Global de Envases de Pared Fina y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de envases de pared delgada entre 2025 y 2032?
¿Qué segmento del mercado global de envases de pared delgada tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de envases de pared delgada?
¿Qué región comandó la mayor parte del mercado global de envases de pared delgada en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Envases de Pared Delgada Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Envases de Pared Delgada Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 43,060.51 million → forecast year: USD 61,586.19 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Envases de Pared Delgada Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Envases de Pared Delgada Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Envases de Pared Delgada Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Envases de Pared Delgada Market Drivers
- 3.3 Mercado de Envases de Pared Delgada Market Restraints & Challenges
- 3.4 Mercado de Envases de Pared Delgada Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Envases de Pared Delgada Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Envases de Pared Delgada Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Envases de Pared Delgada category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Envases de Pared Delgada Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Envases de Pared Delgada Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Envases de Pared Delgada market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Envases de Pared Delgada Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Envases de Pared Delgada Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Envases de Pared Delgada Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Envases de Pared Delgada (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Envases de Pared Delgada Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Envases de Pared Delgada Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Envases de Pared Delgada Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Envases de Pared Delgada Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Envases de Pared Delgada Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Envases de Pared Delgada Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Envases de Pared Delgada Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Envases de Pared Delgada Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Envases de Pared Delgada Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
