
Visión General del Mercado:
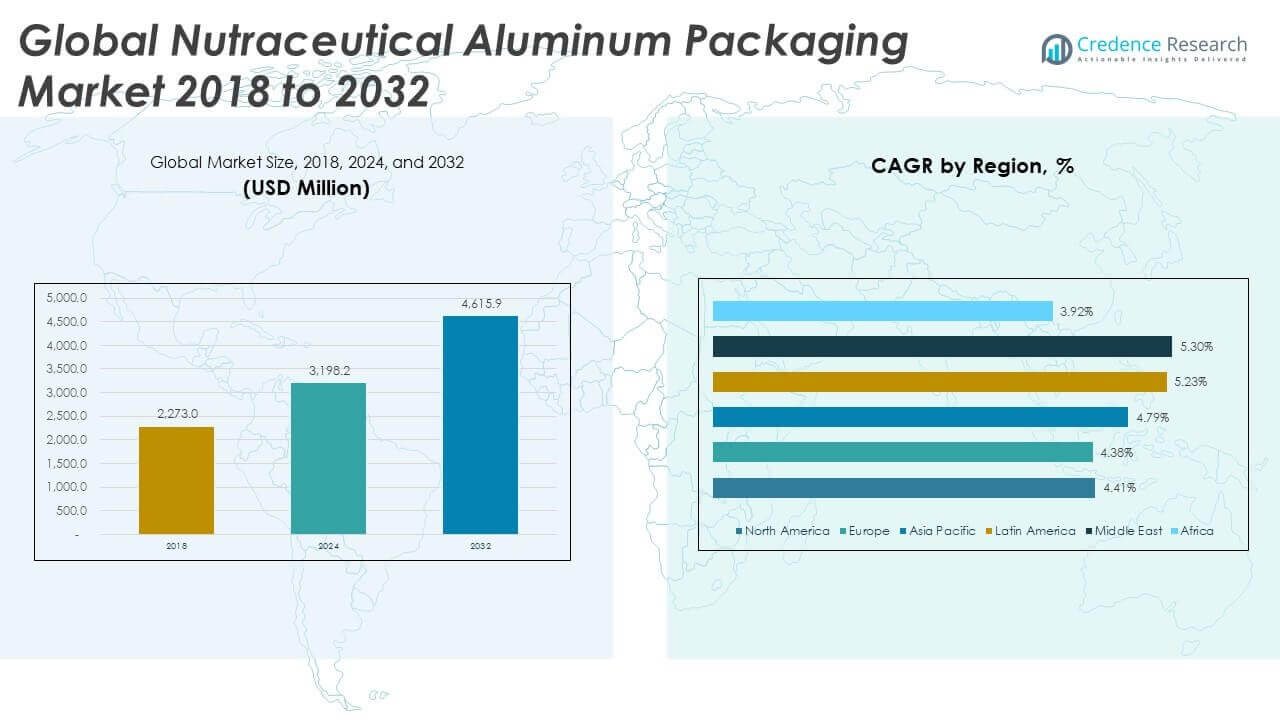
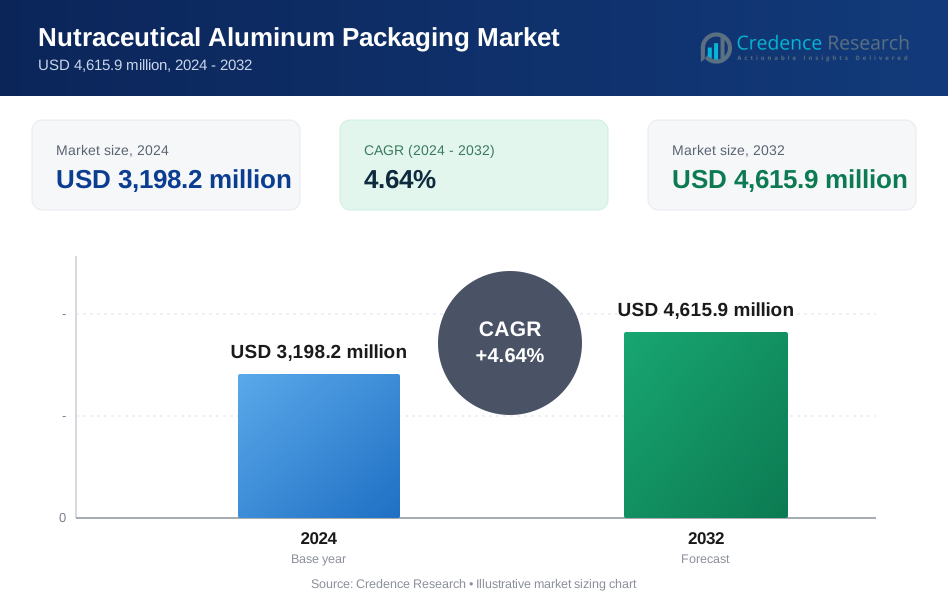
El tamaño del Mercado Global de Envases de Aluminio para Nutracéuticos se valoró en USD 2,273.0 millones en 2018 a USD 3,198.2 millones en 2024 y se anticipa que alcanzará USD 4,615.9 millones para 2032, con un CAGR del 4.64% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Envases de Aluminio para Nutracéuticos 2024 | USD 3,198.2 millones |
| Mercado de Envases de Aluminio para Nutracéuticos, CAGR | 4.64% |
| Tamaño del Mercado de Envases de Aluminio para Nutracéuticos 2032 | USD 4,615.9 millones |
El mercado está experimentando un fuerte impulso debido a la creciente conciencia sobre la salud, el aumento del consumo de suplementos y la preferencia incrementada por envases reciclables y a prueba de manipulaciones. El aluminio ofrece una protección de barrera mejorada, una vida útil más larga y una apariencia premium, lo que lo hace ideal para tabletas, cápsulas, polvos y líquidos. La presión regulatoria contra el plástico y la demanda de los consumidores por soluciones sostenibles están cambiando las estrategias de las marcas hacia formatos basados en metales. Las innovaciones en diseño, etiquetado inteligente y conveniencia de dosis única continúan impulsando la adopción entre los actores nutracéuticos globales.
Regionalmente, Asia Pacífico lidera el mercado, impulsada por la expansión de las poblaciones de clase media y la creciente demanda de productos de salud funcionales. América del Norte y Europa siguen con bases de consumidores maduras e infraestructura avanzada de reciclaje. América Latina y el Medio Oriente muestran un interés creciente, apoyado por tendencias de bienestar y mejora en el acceso minorista. África permanece en las etapas iniciales, con potencial vinculado a iniciativas de salud y modernización de envases.
Perspectivas del Mercado:
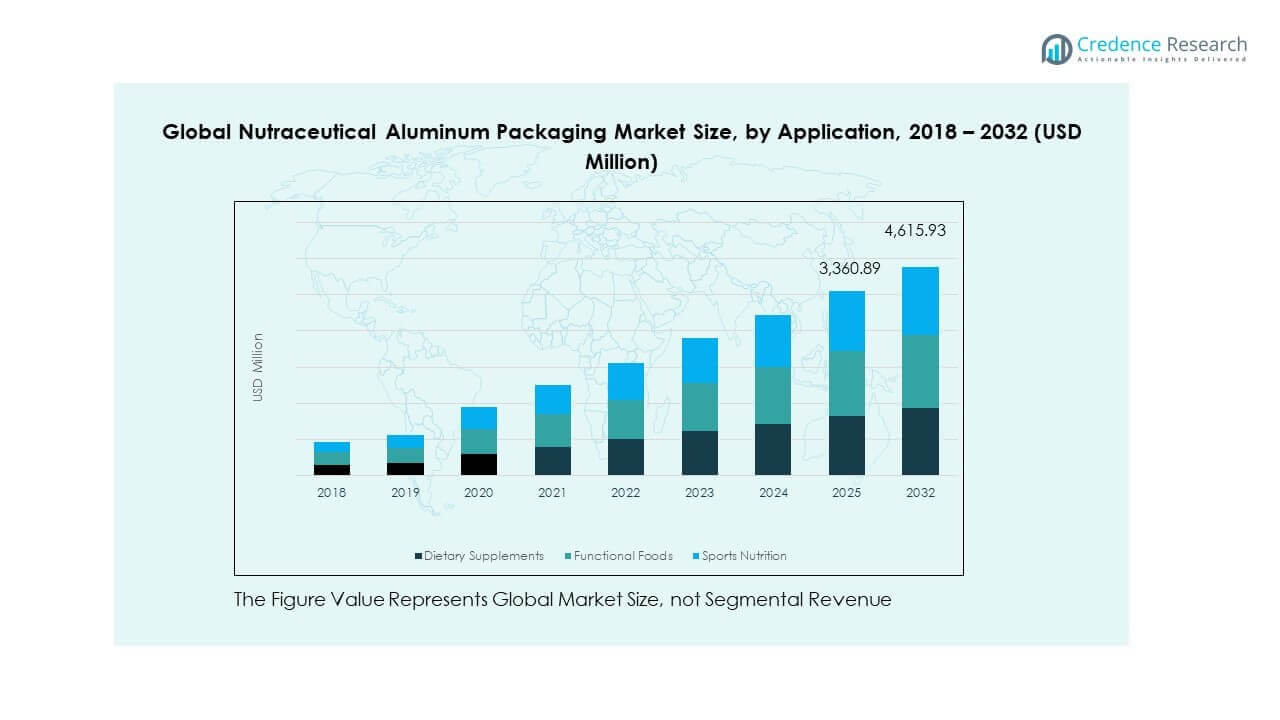
- El mercado global de envases de aluminio para nutracéuticos fue valorado en USD 2,273.0 millones en 2018, alcanzó USD 3,198.2 millones en 2024 y se proyecta que llegue a USD 4,615.9 millones para 2032, expandiéndose a una tasa compuesta anual del 4.64% durante el período de pronóstico.
- Asia Pacífico lidera con aproximadamente un 32.96% de participación, seguido por Europa con un 26.61% y América del Norte con un 23.80%, impulsado por el alto consumo de nutracéuticos, fuertes bases de manufactura, políticas de sostenibilidad y penetración avanzada del comercio minorista y el comercio electrónico.
- El Medio Oriente es la región de más rápido crecimiento, con aproximadamente un 4.97% de participación, respaldada por el aumento del gasto en bienestar, la adopción de suplementos premium y la preferencia por envases de aluminio duraderos y resistentes al calor.
- Por aplicación, los suplementos dietéticos representan la mayor participación con alrededor del 45%, reflejando la alta demanda de blísteres y botellas para vitaminas diarias y cápsulas.
- Los alimentos funcionales contribuyen con casi un 35% de participación, mientras que la nutrición deportiva tiene cerca del 20%, respaldada por el creciente uso de bolsas, latas y sobres de aluminio para polvos y formatos listos para beber.
Impulsores del Mercado
El aumento de consumidores conscientes de la salud impulsa la demanda de formatos de envases más seguros y sostenibles
Un número creciente de consumidores conscientes de la salud busca activamente suplementos y vitaminas con etiquetas limpias. Estos compradores prefieren envases seguros y ecológicos, impulsando la demanda de formatos de aluminio. El mercado global de envases de aluminio para nutracéuticos se beneficia de este cambio a medida que los usuarios rechazan soluciones basadas en plástico. Los consumidores asocian el aluminio con pureza, protección y calidad. Los envases estables en estantería también apoyan una vida útil más larga sin conservantes. Las empresas nutracéuticas aprovechan esta tendencia para posicionar productos como premium y seguros. El etiquetado claro y el diseño reciclable apoyan el mensaje de sostenibilidad. Las empresas utilizan envases de aluminio para mejorar el atractivo del producto y reducir los riesgos de contaminación.
- Por ejemplo, McKesson lanzó una línea de envases de aluminio para su marca Foster & Thrive en julio de 2025, lo que redujo el uso de plástico en un 70% por botella en comparación con los envases tradicionales de resina para OTC.
Diferenciación de marca a través de un atractivo estético premium y capacidades de personalización de superficies
Los envases de aluminio admiten superficies grabadas, impresas o anodizadas que ayudan a las marcas a destacarse. Los mercadólogos utilizan diseños personalizados para posicionar productos como de lujo o de grado clínico. El mercado global de envases de aluminio para nutracéuticos crece a medida que el aluminio permite un etiquetado preciso y acabados de alta gama. Las empresas compiten por la visibilidad en estantería utilizando formatos únicos. El embalaje se convierte en una herramienta para contar historias de marca y comprometer al consumidor. También mejora la trazabilidad del producto, cumpliendo con las necesidades regulatorias. El etiquetado transparente en aluminio genera confianza en la seguridad de los ingredientes. Los propietarios de marcas confían en la innovación en diseño para crear un posicionamiento de mercado distintivo.
- Por ejemplo, Mondi Group fortaleció su cartera de envases y capacidades de producción en Europa Occidental mediante la finalización de su adquisición de Schumacher Packaging en abril de 2025, ampliando el acceso a formatos avanzados de envases rígidos, tecnologías de impresión digital y soluciones sostenibles de alto rendimiento aplicables a envases de salud y nutracéuticos.
Regulaciones gubernamentales y prohibiciones sobre plásticos de un solo uso aceleran la transición hacia opciones reciclables
Los gobiernos de regiones clave continúan imponiendo restricciones sobre los desechos plásticos y materiales no reciclables. El Mercado Global de Envases de Aluminio para Nutracéuticos gana impulso ya que el aluminio cumple con los objetivos de la economía circular. Los productores adoptan el aluminio para cumplir con las políticas de responsabilidad extendida del productor. La presión regulatoria obliga a las marcas nutracéuticas a cambiar hacia envases reciclables y sostenibles. El cumplimiento de los marcos de recuperación de envases fortalece la adopción del aluminio. La transformación del mercado impulsada por políticas fomenta la innovación en sistemas de cierre y sellado de aluminio. Los actores de la industria se benefician de un menor riesgo regulatorio al cambiar a formatos reciclables. Los esquemas nacionales de reciclaje mejoran aún más los sistemas de recolección y reutilización.
La Expansión del Comercio Electrónico Crea Nuevos Casos de Uso para Envases de Aluminio Ligeros y a Prueba de Manipulaciones
El crecimiento del comercio electrónico en categorías de salud y bienestar aumenta la demanda de envases protectores. El Mercado Global de Envases de Aluminio para Nutracéuticos apoya esta tendencia con diseños ligeros y a prueba de manipulaciones. Los minoristas en línea requieren envases duraderos para proteger los productos durante el transporte. Los tubos de aluminio, blísteres y latas mantienen la integridad del producto bajo condiciones variables. Las características a prueba de manipulaciones reducen las devoluciones y mejoran la confianza del consumidor. Las marcas utilizan formatos compactos de aluminio para canales de entrega directa al consumidor. Los envases de alto rendimiento aseguran el cumplimiento regulatorio durante el envío a larga distancia. Las plataformas de comercio electrónico prefieren el aluminio por su equilibrio de peso, resistencia y reciclabilidad.
Tendencias del Mercado
Integración de Códigos QR y Etiquetas Inteligentes Mejorando la Trazabilidad y la Transparencia del Consumidor
Los fabricantes están adoptando características de etiquetado digital como códigos QR y etiquetas NFC. Estas tecnologías mejoran la trazabilidad por lotes y la verificación de ingredientes. El Mercado Global de Envases de Aluminio para Nutracéuticos observa un aumento en la adopción de etiquetas inteligentes para la educación del consumidor. Los compradores escanean códigos para acceder a información de dosificación, certificaciones y detalles de origen. Las características digitales aumentan la confianza en la autenticidad del producto. Las marcas aprovechan los envases como un puente entre los productos físicos y las plataformas digitales. Los envases inteligentes también ayudan a las marcas a cumplir con los requisitos de transparencia regulatoria. Los elementos interactivos mejoran la experiencia del usuario y la lealtad a la marca.
Adopción de Soluciones de Aluminio Basadas en Papel de Aluminio Ligero en Formatos de Envases de Dosis Unitaria y Muestras
El empaque de dosis unitaria está ganando popularidad en las categorías de OTC y suplementos. El Mercado Global de Envases de Aluminio para Nutracéuticos responde con sobres de papel de aluminio, tiras y blísteres de un solo uso. Los formatos ligeros reducen los costos de envío y mejoran la conveniencia del usuario. Las marcas lanzan paquetes de prueba y kits de viaje utilizando sistemas de papel de aluminio. Los paquetes basados en papel de aluminio ofrecen excelente protección de barrera y flexibilidad. También son adecuados para aplicaciones farmacéuticas reguladas y de bienestar. La frescura y la higiene del producto mejoran con los formatos de dispensación de un solo uso. La creciente actividad de muestreo entre las empresas nutracéuticas impulsa la demanda de dichos paquetes.
- Por ejemplo, Ball Corporation ha implementado programas de reducción de calibre que han reducido el peso de las latas de aluminio en más del 38% desde la década de 1970, y sus botellas Alumi-Tek® se utilizan para tomas de bienestar de un solo uso, ofreciendo un empaque rígido premium a prueba de manipulaciones, adecuado para suplementos funcionales y bebidas nutracéuticas.
El Crecimiento de los Nutracéuticos Veganos, Herbales y Orgánicos Impulsa la Innovación en Envases para Audiencias de Nicho
El aumento de productos de suplementos orgánicos y a base de plantas está moldeando la demanda de envases. El Mercado Global de Envases de Aluminio para Nutracéuticos responde a estas tendencias con diseños minimalistas y reciclables. Los formatos de aluminio resuenan con los valores de etiqueta limpia de estos productos. Las marcas herbales prefieren opciones sin plástico, biodegradables o de bajo carbono. La estética del empaque refleja la posición natural del contenido del producto. Las empresas utilizan acabados metálicos y paletas neutras para atraer a los consumidores conscientes del medio ambiente. El etiquetado conforme a la normativa apoya estrategias de marketing de nicho. El empaque actúa como una señal visual de autenticidad y alineación ambiental.
Aparición de Paquetes Personalizables para Modelos de Negocio de Nutracéuticos Basados en Suscripción
Los servicios de suscripción que ofrecen paquetes mensuales de vitaminas requieren envases escalables y protectores. El Mercado Global de Envases de Aluminio para Nutracéuticos se alinea con este cambio a través de contenedores compactos y fáciles de almacenar. La personalización apoya dosis personalizadas y combinaciones específicas para el consumidor. Las marcas utilizan sistemas modulares de aluminio para facilitar el relleno y los ciclos de entrega. Los estuches rígidos de aluminio mejoran el reconocimiento de la marca en envíos recurrentes. El empaque sostenible mejora la reputación de la marca entre los usuarios de suscripción. Los paquetes están diseñados para adaptarse a los buzones y reducir los daños en tránsito. Estas tendencias aumentan la demanda de formatos protectores y fáciles de usar.
- Por ejemplo, Aptar Pharma ofrece una amplia gama de soluciones de dispensación personalizables, incluidas bombas dosificadoras y cierres a prueba de niños, diseñadas para mejorar la precisión de la dosificación y apoyar formatos de empaque de salud y bienestar directo al consumidor.
Análisis de Desafíos del Mercado
Precios Fluctuantes de Materias Primas y Presiones de la Cadena de Suministro que Obstaculizan la Escalabilidad Rentable para los Fabricantes
La volatilidad de los precios del aluminio impacta los márgenes de los productores de envases nutracéuticos. El Mercado Global de Envases de Aluminio para Nutracéuticos enfrenta fluctuaciones de costos vinculadas a los precios de la energía y la disponibilidad de materias primas. Los productores luchan por mantener la rentabilidad bajo precios inestables de las materias primas. Los contratos a largo plazo a veces protegen a los fabricantes, pero los precios al contado añaden presión. Las interrupciones en la cadena de suministro global aumentan aún más los tiempos de entrega y los gastos logísticos. Las marcas nutracéuticas más pequeñas enfrentan barreras de entrada más altas debido a los requisitos de capital. Las restricciones de precios afectan la inversión en I+D en nuevos formatos. La optimización de costos sigue siendo un desafío clave para la adopción masiva.
Infraestructura de Reciclaje Limitada e Ineficiencias de Recolección en Mercados en Desarrollo que Ralentizan los Objetivos de Economía Circular
Muchos países en desarrollo carecen de una infraestructura sólida de reciclaje de aluminio. El Mercado Global de Envases de Aluminio para Nutracéuticos enfrenta limitaciones donde los sistemas de recuperación están fragmentados. El empaque termina en flujos de residuos mixtos, reduciendo las tasas de reutilización. Las redes de reciclaje informales no cumplen con los estándares de calidad alimentaria. Las ineficiencias de recolección resultan en material secundario infrautilizado. Estas regiones también carecen de conciencia e incentivos para la participación en el reciclaje. Las marcas multinacionales deben invertir en educación y asociaciones locales. Construir logística inversa y programas de devolución añade complejidad operativa.
Oportunidades de Mercado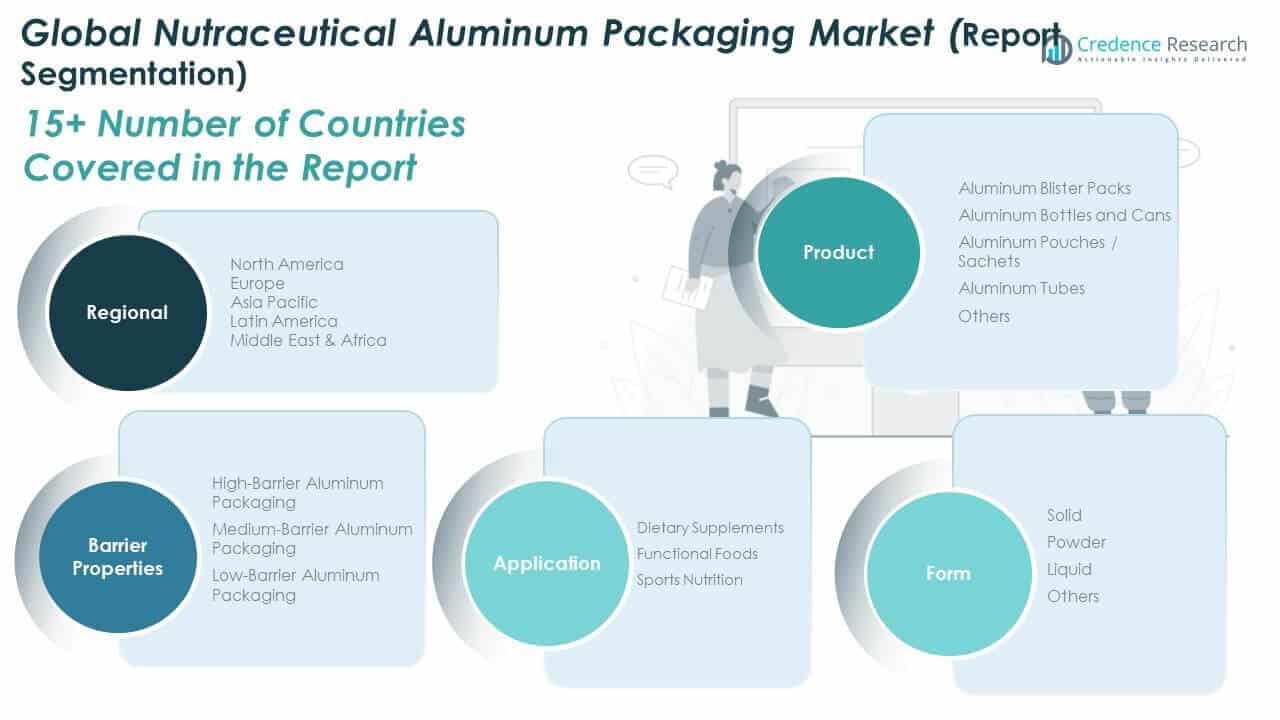
Aumento del Consumo de Nutracéuticos en Asia-Pacífico Emergente y América Latina Expande la Demanda de Envases de Aluminio
La creciente conciencia sobre la salud preventiva en naciones en desarrollo apoya el crecimiento del embalaje. El Mercado Global de Envases de Aluminio para Nutracéuticos gana tracción en las zonas urbanas de Asia-Pacífico y América Latina. La expansión de la distribución minorista y el acceso digital impulsan el consumo de suplementos. Los envases de aluminio cumplen con las crecientes expectativas de higiene y portabilidad. Los actores internacionales apuntan a estas regiones a través de lanzamientos de productos locales. La entrada al mercado crea demanda de sistemas de embalaje escalables y conformes. Los gobiernos promueven programas de bienestar, aumentando aún más el alcance del producto.
Innovación en Recubrimientos de Barrera y Hojas de Aluminio Bio-Revestidas Crean Nuevos Factores de Diferenciación
Las inversiones en I&D se enfocan en recubrimientos que extienden la vida útil y mejoran la reciclabilidad. El Mercado Global de Envases de Aluminio para Nutracéuticos se beneficia de lacas de base biológica y capas de sellado térmico. Estas soluciones reemplazan laminados plásticos y reducen la contaminación. La innovación crea nuevas propuestas de valor para marcas ecológicamente conscientes. Las láminas de alta barrera mejoran el rendimiento en climas húmedos o de alta temperatura. Los recubrimientos personalizados ayudan a cumplir con los estándares de seguridad alimentaria y sostenibilidad en evolución.
Análisis de Segmentación de Mercado:
Por Segmento de Producto
Entre los tipos de productos, los blísteres de aluminio dominan debido a sus características ligeras, a prueba de manipulaciones y su compatibilidad con tabletas y cápsulas. Las botellas y latas de aluminio se utilizan ampliamente para nutracéuticos líquidos, ofreciendo durabilidad y una apariencia premium. Las bolsas y sobres de aluminio atienden la creciente demanda de paquetes de prueba y suplementos para llevar. Los tubos de aluminio satisfacen las necesidades en formulaciones en gel y crema. La categoría de otros incluye paquetes híbridos y cierres personalizados adoptados en aplicaciones de nicho. La diversificación de productos apoya el uso en ofertas de bienestar dietético, funcional y terapéutico.
- Por ejemplo, Gerresheimer suministra cierres a prueba de niños, sistemas protectores de humedad y componentes de embalaje de grado farmacéutico para formulaciones sólidas y líquidas, apoyando el uso regulado en aplicaciones de salud y bienestar.
Por Propiedades de Barrera
El embalaje de aluminio de alta barrera lidera el segmento al ofrecer máxima protección contra oxígeno, humedad y rayos UV, crucial para productos sensibles. El embalaje de barrera media apoya formulaciones menos sensibles con eficiencia de costo moderada. El embalaje de baja barrera encuentra utilidad en aplicaciones donde la vida útil es más corta o el costo es una preocupación principal. Las empresas eligen tipos de barrera basándose en la sensibilidad de la formulación, el canal de mercado y las condiciones de humedad geográfica. La selección de propiedades de barrera impacta directamente en la estabilidad en el estante y el cumplimiento de la marca.
Por Aplicación
Los suplementos dietéticos tienen la mayor cuota, impulsados por vitaminas y minerales de uso diario empaquetados en tiras de blíster de aluminio y botellas. Los alimentos funcionales utilizan aluminio principalmente para mejorar la seguridad alimentaria, la conservación y el posicionamiento premium. La nutrición deportiva adopta latas, bolsas y botellas de aluminio para productos en polvo y listos para beber que exigen durabilidad y comodidad para el consumidor. La innovación en envases específicos para aplicaciones permite a las marcas adaptarse a los hábitos de uso del consumidor, las necesidades de vida útil y los requisitos del formato minorista.
Por Forma
Los nutracéuticos sólidos representan el segmento más grande, con productos como cápsulas, tabletas y masticables que prefieren los formatos de blíster y botella. Los suplementos en polvo utilizan bolsas, sobres y latas para flexibilidad en tamaños de porción y portabilidad. Las formulaciones líquidas dependen de viales y botellas de aluminio para un almacenamiento a prueba de derrames y resistente a la contaminación. El segmento de otros incluye geles y emulsiones, comúnmente empaquetados en tubos de aluminio. El empaquetado por forma permite la compatibilidad con los requisitos de dispensación, estándares de seguridad y comodidad del consumidor en diferentes entornos de uso.
- Por ejemplo, las soluciones de papel de aluminio y película de alta barrera de Amcor brindan una fuerte protección contra la humedad y el oxígeno, apoyando una vida útil prolongada y la integridad del producto en formatos de empaque sensibles a la humedad, como el recubrimiento de blíster para aplicaciones de tabletas y polvos.
Segmentación:
Por Segmento de Producto
- Empaques Blíster de Aluminio
- Botellas y Latas de Aluminio
- Bolsas / Sobres de Aluminio
- Tubos de Aluminio
- Otros
Por Propiedades de Barrera
- Empaque de Aluminio de Alta Barrera
- Empaque de Aluminio de Barrera Media
- Empaque de Aluminio de Baja Barrera
Por Aplicación
- Suplementos Dietéticos
- Alimentos Funcionales
- Nutrición Deportiva
Por Forma
- Sólido
- Polvo
- Líquido
- Otros
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del mercado de envases de aluminio para nutracéuticos en América del Norte se valoró en USD 548.01 millones en 2018 y alcanzó USD 761.21 millones en 2024, y se anticipa que llegará a USD 1,079.67 millones para 2032, con un CAGR del 4.41% durante el período de pronóstico. América del Norte representa aproximadamente el 23.80% del mercado global en 2024. La región lidera debido a la fuerte conciencia del consumidor, alta ingesta de nutracéuticos y preferencia por envases sostenibles. Los formatos de envases de aluminio apoyan el cumplimiento regulatorio y el posicionamiento premium en vitaminas, suplementos y bebidas de bienestar. Las marcas con sede en EE. UU. enfatizan formatos a prueba de manipulaciones y atractivo en estanterías. El aumento de las ventas de comercio electrónico respalda la demanda de soluciones ligeras y protectoras. Los fabricantes se benefician de una infraestructura avanzada de reciclaje y marcos de políticas favorables. La competencia de marcas impulsa la inversión continua en personalización de diseño y trazabilidad. La región también es testigo de asociaciones estratégicas entre productores de nutracéuticos y convertidores de envases.
Europa
El tamaño del mercado de envases de aluminio para nutracéuticos en Europa se valoró en USD 613.70 millones en 2018 y alcanzó USD 851.17 millones en 2024, y se anticipa que llegará a USD 1,204.76 millones para 2032, con un CAGR del 4.38% durante el período de pronóstico. Europa representa el 26.61% de la cuota de mercado global en 2024. Las fuertes regulaciones de sostenibilidad y las prohibiciones de plásticos de un solo uso impulsan la rápida adopción de formatos de aluminio. Los consumidores en Alemania, Francia y el Reino Unido prefieren envases reciclables y libres de BPA en suplementos y productos alimenticios fortificados. Las empresas nutracéuticas en Europa son pioneras en la adopción de envases de aluminio bio-revestidos y con etiquetas inteligentes. Las marcas alinean los envases con el marketing de etiqueta limpia y eco-consciente. Los marcos regulatorios como la Responsabilidad Extendida del Productor (EPR) y los incentivos fiscales para envases apoyan el crecimiento. Los envases de grado farmacéutico están ganando popularidad para soluciones de bienestar de alta potencia. Las empresas europeas integran la circularidad en las estrategias del ciclo de vida del producto. Las capacidades de producción local y las cadenas de suministro transfronterizas mejoran la capacidad de respuesta.
Asia Pacífico
El tamaño del mercado de envases de aluminio para nutracéuticos en Asia Pacífico se valoró en USD 742.58 millones en 2018 y alcanzó USD 1,054.03 millones en 2024, y se anticipa que llegará a USD 1,538.95 millones para 2032, con un CAGR del 4.79% durante el período de pronóstico. Asia Pacífico contribuye con el 32.96% del mercado global en 2024, convirtiéndose en el segmento regional más grande. China, Japón, India y Corea del Sur lideran la demanda con el aumento del consumo de la clase media y una fuerte conciencia de salud. Las ventas de nutracéuticos aumentan debido a los estilos de vida urbanos, la expansión de las farmacias electrónicas y la modernización del comercio minorista. Las marcas locales utilizan aluminio para señalar higiene y estabilidad en estanterías. Las empresas globales aumentan las operaciones de envasado regionales para satisfacer la demanda doméstica. Los sobres, tubos y latas ligeros se adaptan al consumo de pequeñas dosis y alta frecuencia. La demanda de bienestar personalizado impulsa la innovación en el tamaño y diseño de los envases. Las inversiones en producción y logística localizadas reducen el tiempo de entrega y el costo.
América Latina
El tamaño del mercado de envases de aluminio nutracéuticos globales en América Latina fue valorado en USD 199.11 millones en 2018 a USD 290.30 millones en 2024 y se anticipa que alcanzará USD 438.51 millones para 2032, con un CAGR de 5.23% durante el período de pronóstico. América Latina posee el 9.08% del mercado global en 2024. Brasil y México impulsan la demanda, respaldados por la expansión de los mercados de suplementos de salud y la creciente cultura del bienestar. La reciclabilidad y los beneficios protectores del aluminio cumplen con las crecientes expectativas regulatorias y de los consumidores. Las marcas nutracéuticas dependientes de importaciones eligen el aluminio por su durabilidad en el tránsito y mayor vida útil. Los minoristas enfocados en la salud ofrecen productos de marca propia con acabados metálicos premium. La infraestructura de reciclaje local limitada presenta desafíos, pero las tasas de recolección están mejorando. Las plataformas de comercio electrónico adoptan formatos portátiles de dosis pequeña para artículos de un solo uso. El crecimiento en nutrición deportiva y suplementos herbales apoya la diversificación de envases. Las políticas nacionales sobre gestión de residuos crean vientos favorables para los materiales reciclables.
Oriente Medio
El tamaño del mercado de envases de aluminio nutracéuticos globales en Oriente Medio fue valorado en USD 108.65 millones en 2018 a USD 159.04 millones en 2024 y se anticipa que alcanzará USD 241.41 millones para 2032, con un CAGR de 5.30% durante el período de pronóstico. La región representa el 4.97% del mercado global en 2024. EAU y Arabia Saudita lideran la adopción debido al aumento de los ingresos disponibles y el gasto enfocado en el bienestar. El empaque nutracéutico evoluciona junto con los formatos modernos de venta al por menor y farmacia. Los formatos de aluminio se alinean con la resistencia al calor, la protección contra manipulaciones y las necesidades de almacenamiento prolongado en climas áridos. Los consumidores de alto nivel buscan productos de bienestar importados con empaques premium y de marca. El segmento halal nutracéutico también favorece el aluminio por su alineación con la higiene y la regulación. Los productores regionales aumentan sus operaciones para reducir la dependencia de importaciones. Los ministerios de salud enfatizan la seguridad del empaque en las directrices públicas. Los convertidores de envases exploran alianzas estratégicas para la producción local.
África
El tamaño del mercado de envases de aluminio nutracéuticos globales en África fue valorado en USD 60.92 millones en 2018 a USD 82.42 millones en 2024 y se anticipa que alcanzará USD 112.63 millones para 2032, con un CAGR de 3.92% durante el período de pronóstico. África contribuye con el 2.58% al mercado global en 2024. El crecimiento se mantiene moderado debido al poder adquisitivo limitado y la infraestructura de empaque. Sudáfrica lidera el consumo regional, seguida por Egipto y Nigeria. Las marcas internacionales dominan la distribución de suplementos premium empaquetados. Los envases de aluminio apoyan la estabilidad de almacenamiento en regiones con acceso deficiente a la cadena de frío. Los canales de venta minorista informales desafían la autenticación y trazabilidad de productos. Los programas de salud gubernamentales promueven cada vez más los suplementos fortificados. Las campañas educativas aumentan la conciencia sobre el almacenamiento y uso adecuados. El desarrollo de capacidades locales en reciclaje de aluminio puede fortalecer la adopción a largo plazo.
Análisis de Jugadores Clave:
- Mondi Group
- NuEra Nutraceuticals Inc
- Sona Extrusion Pvt. Ltd
- Encaplast
- Flexifoil Packaging Private Limited
- Momar Industries
- Condensa
- SupremeX
- Ezhou Xinji Pharmaceutical Packaging Co., Ltd
- Otros Jugadores Clave
Análisis Competitivo:
El Mercado Global de Envases de Aluminio para Nutracéuticos presenta un panorama moderadamente fragmentado con convertidores globales y especialistas en empaques regionales. Está moldeado por la innovación en recubrimientos de barrera, estrategias de sostenibilidad y formatos personalizados adaptados para marcas de bienestar. Los jugadores líderes incluyen Mondi Group, NuEra Nutraceuticals Inc., Encaplast y Sona Extrusion Pvt. Ltd., que se centran en soluciones de aluminio reciclables de alta barrera. Las empresas compiten a través de la diferenciación de productos, la expansión regional y la fabricación por contrato para grandes firmas nutracéuticas. Los líderes del mercado invierten en capacidades de diseño, etiquetado inteligente y formatos ligeros para satisfacer las preferencias cambiantes de los consumidores. Las asociaciones con marcas de suplementos de salud y la entrada en canales de empaque directo al consumidor mejoran la competitividad. Las empresas más pequeñas ganan cuota de mercado a través de la agilidad, la producción localizada y cadenas de suministro rentables. Las fusiones y adquisiciones estratégicas fortalecen las carteras de productos y la presencia geográfica. El mercado sigue atrayendo inversiones debido a la creciente demanda de envases trazables, a prueba de manipulaciones y ecológicos alineados con el crecimiento nutracéutico global.
Desarrollos Recientes:
- En abril de 2025, Mondi Group completó recientemente la adquisición de las operaciones de Schumacher Packaging en Europa Occidental, mejorando su cartera de empaques sostenibles y su capacidad para soluciones de alto rendimiento relevantes para las necesidades nutracéuticas como la protección de barrera.
- En enero de 2025, TricorBraun adquirió Veritiv Containers para expandir su oferta de empaques primarios, incluyendo aquellos relevantes para nutracéuticos, mejorando la distribución en América del Norte con almacenes adicionales y capacidades de cadena de suministro para aluminio y otros materiales.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en producto, propiedades de barrera, aplicación y forma. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- El aumento de la conciencia sobre la salud y el consumo de suplementos fortalecerán la demanda de envases seguros y funcionales.
- Las marcas incrementarán el uso de formatos de aluminio de alta barrera para extender la vida útil del producto y asegurar su estabilidad.
- Las prohibiciones regulatorias sobre plásticos y los mandatos de sostenibilidad acelerarán la adopción de envases de aluminio.
- El etiquetado inteligente y la integración de códigos QR impulsarán el compromiso del consumidor y la trazabilidad del producto.
- Los formatos ligeros y a prueba de manipulaciones ganarán tracción en los canales de comercio electrónico y suscripción.
- Los blísteres personalizados y las botellas de aluminio apoyarán el crecimiento en alimentos funcionales y suplementos líquidos.
- Los fabricantes ampliarán la capacidad de producción en Asia Pacífico y América Latina para satisfacer la demanda regional.
- Las asociaciones estratégicas entre empresas de envases y marcas nutracéuticas mejorarán la alineación producto-mercado.
- Las mejoras tecnológicas en recubrimientos de barrera y laminados reciclables ofrecerán nuevas diferenciaciones de producto.
- Los actores del mercado se centrarán en estéticas premium y características de marca para atraer a los consumidores conscientes de la salud.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de envases de aluminio nutracéuticos a nivel global y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de envases de aluminio nutracéuticos entre 2024 y 2032?
¿Qué segmento del mercado global de envases de aluminio nutracéuticos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de envases de aluminio para nutracéuticos?
¿Quiénes son las empresas líderes en el mercado global de envases de aluminio para nutracéuticos?
¿Qué región comandó la mayor parte del Mercado Global de Envases de Aluminio Nutracéuticos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Envases de Aluminio para Nutracéuticos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Envases de Aluminio para Nutracéuticos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,198.2 million → 2032: USD 4,615.9 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Envases de Aluminio para Nutracéuticos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Envases de Aluminio para Nutracéuticos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Envases de Aluminio para Nutracéuticos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Envases de Aluminio para Nutracéuticos Market Drivers
- 3.3 Mercado de Envases de Aluminio para Nutracéuticos Market Restraints & Challenges
- 3.4 Mercado de Envases de Aluminio para Nutracéuticos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Envases de Aluminio para Nutracéuticos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Envases de Aluminio para Nutracéuticos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Envases de Aluminio para Nutracéuticos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Envases de Aluminio para Nutracéuticos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Envases de Aluminio para Nutracéuticos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Envases de Aluminio para Nutracéuticos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Envases de Aluminio para Nutracéuticos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Envases de Aluminio para Nutracéuticos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Envases de Aluminio para Nutracéuticos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Envases de Aluminio para Nutracéuticos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Envases de Aluminio para Nutracéuticos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Envases de Aluminio para Nutracéuticos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Envases de Aluminio para Nutracéuticos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Envases de Aluminio para Nutracéuticos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Envases de Aluminio para Nutracéuticos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Envases de Aluminio para Nutracéuticos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Envases de Aluminio para Nutracéuticos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Envases de Aluminio para Nutracéuticos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Envases de Aluminio para Nutracéuticos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
