
Resumen ejecutivo:
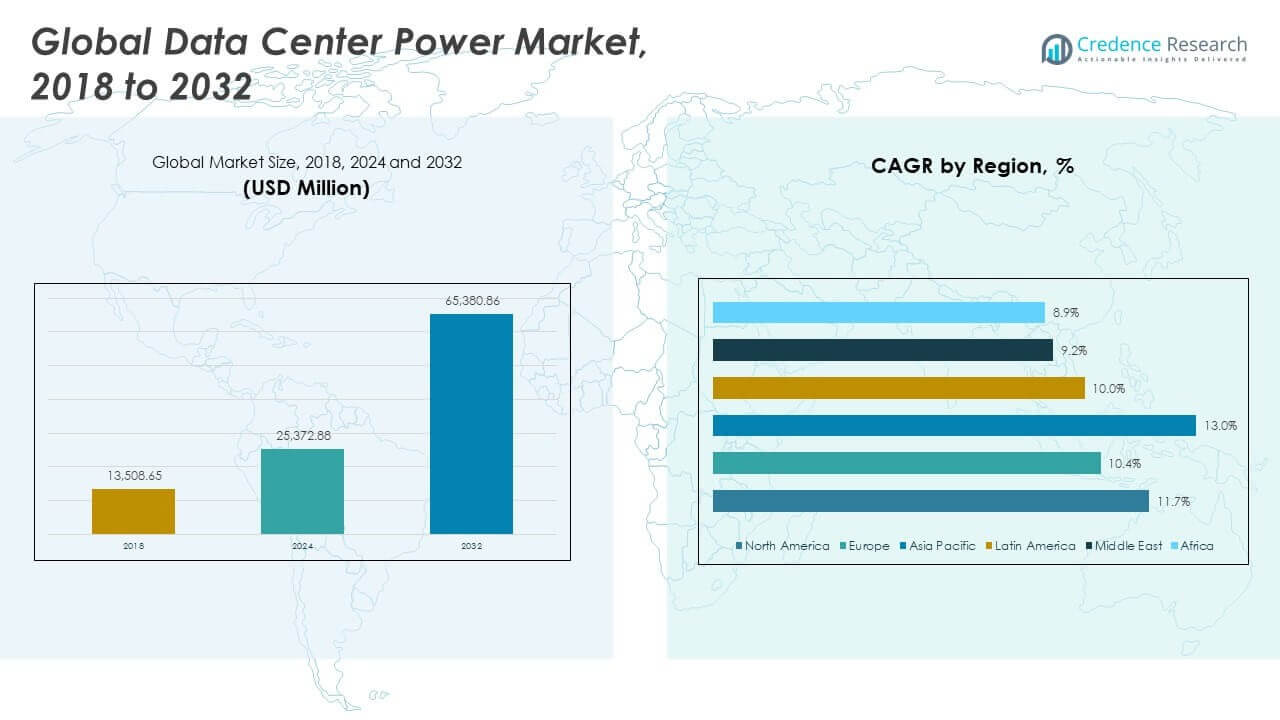
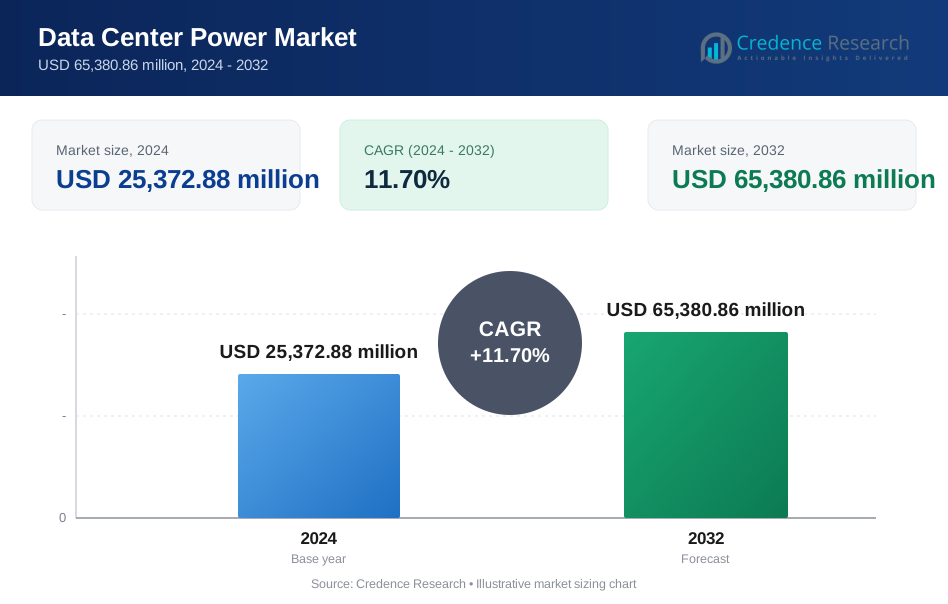
El tamaño del mercado global de energía para centros de datos se valoró en USD 13,508.65 millones en 2018, alcanzando USD 25,372.88 millones en 2024 y se anticipa que llegará a USD 65,380.86 millones para 2032, con un CAGR del 11.70% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Energía para Centros de Datos 2024 | USD 25,372.88 millones |
| Mercado de Energía para Centros de Datos, CAGR | 11.70% |
| Tamaño del Mercado de Energía para Centros de Datos 2032 | USD 65,380.86 millones |
El aumento en la adopción de la nube, la computación en el borde y las cargas de trabajo de IA están impulsando la demanda de infraestructura de energía escalable. Los operadores están implementando sistemas UPS avanzados, PDU inteligentes y unidades de energía modulares para mejorar la fiabilidad y la eficiencia energética. El crecimiento de los centros de datos a hiperescala está transformando las estrategias de adquisición hacia la sostenibilidad y la independencia de la red. Innovaciones como baterías de iones de litio, sistemas de respaldo híbridos y plataformas de monitoreo de energía inteligente son críticas para satisfacer las necesidades cambiantes de procesamiento de datos. El mercado global de energía para centros de datos apoya los objetivos de transformación digital a largo plazo para las empresas y presenta atractivos retornos para los inversores.
Norteamérica posee la mayor participación del mercado global de energía para centros de datos, liderada por la adopción temprana de campus a hiperescala e infraestructura de IA. Europa sigue con un enfoque en centros de datos sostenibles y energéticamente eficientes. Asia Pacífico es la región de más rápido crecimiento debido a la creciente demanda digital en China, India y el sudeste asiático. América Latina y el Medio Oriente muestran un crecimiento constante con el apoyo gubernamental y el aumento de inversiones en la nube. África permanece en desarrollo temprano pero muestra promesas futuras a través de la digitalización móvil y las innovaciones locales en energía.
Dinámica del Mercado:
Impulsores del Mercado
Aumento de la Integración de Sistemas de Energía Eficientes en Centros de Datos
El mercado global de energía para centros de datos se beneficia de crecientes inversiones en infraestructura energética eficiente. Los operadores están implementando sistemas UPS avanzados, unidades de enfriamiento de precisión y unidades de distribución de energía con monitoreo en tiempo real. Estos sistemas reducen los costos operativos y ayudan a cumplir con los objetivos de sostenibilidad. Las plataformas de gestión energética que utilizan IA mejoran la efectividad del uso de energía. Los altos costos de electricidad están impulsando a las empresas a adoptar transformadores de baja pérdida y equipos de conmutación inteligentes. Los gobiernos apoyan este cambio a través de mandatos de cumplimiento energético. Las empresas ven las actualizaciones de eficiencia como ahorradores de costos a largo plazo. El mercado gana importancia estratégica a través de estos esfuerzos de modernización. Proporciona una base para ecosistemas de datos confiables y preparados para el futuro.
- Por ejemplo, los PDU inteligentes de CyberPower logran una precisión de medición de ±1% para corriente, potencia, voltaje y frecuencia en dispositivos conectados.
Aumento de la Demanda de Soluciones de Energía Escalables para Apoyar el Crecimiento de Hipercapacidad
Los centros de datos de hipercapacidad requieren sistemas de energía escalables y modulares para satisfacer las enormes demandas de computación. Los operadores prefieren infraestructuras plug-and-play que permitan una expansión por fases con un tiempo de inactividad mínimo. Los racks de servidores de alta densidad necesitan soporte energético personalizado con un balance de carga confiable. La arquitectura de energía ahora juega un papel central en la planificación del diseño de centros de datos. El mercado global de energía para centros de datos apoya este cambio ofreciendo componentes y sistemas de control flexibles. Aborda tanto la eficiencia de capital como la resiliencia en entornos a gran escala. Los proveedores de la nube dependen de energía escalable para mantener los SLA de tiempo de actividad. La demanda de hiperconectividad impulsa ciclos rápidos de implementación. Los inversores ven esta capa de infraestructura como crítica para las economías digitales futuras.
Cambios Impulsados por la Tecnología hacia la Integración de Energía Renovable e Híbrida
La integración de paneles solares, celdas de combustible y almacenamiento de energía en baterías en los centros de datos impulsa un nuevo crecimiento. Los operadores buscan reducir la dependencia de la red convencional y los generadores diésel. Las configuraciones de energía híbrida aseguran operaciones ininterrumpidas durante cortes y picos de demanda. Las redes inteligentes y las configuraciones de microredes permiten la optimización de la carga y la reducción de la huella de carbono. El mercado global de energía para centros de datos se alinea con las prioridades ESG a través de estas estrategias de energía limpia. La madurez tecnológica en inversores y software de control apoya la viabilidad de la transición. Los operadores multinacionales pilotan campus verdes en regiones clave. Este cambio mejora la imagen de marca y se alinea con las certificaciones de edificios verdes. Permite el cumplimiento a largo plazo con las regulaciones ambientales.
- Por ejemplo, los análisis en tiempo real de EkkoSoft Critical monitorean el consumo de energía en racks e instalaciones para detectar patrones anormales temprano.
Necesidad Crítica de Herramientas de Monitoreo Inteligente de Energía y Gestión de Fallos
La gestión de energía está evolucionando más allá del hardware, enfocándose en la visibilidad y el control habilitados por software. Los operadores implementan sistemas DCIM, medidores inteligentes y herramientas de IA para diagnósticos predictivos de fallos. Estas herramientas minimizan el tiempo de inactividad y evitan el estrés térmico en los componentes de energía. Los análisis avanzados ofrecen información detallada sobre el consumo de energía por rack o módulo. El mercado global de energía para centros de datos se beneficia de la creciente necesidad de información sobre el rendimiento en tiempo real. Los operadores priorizan la identificación temprana de fallos para prevenir fallos en cascada. Los modelos de IA y aprendizaje automático ofrecen control adaptativo y ahorro de energía. Estas capacidades apoyan iniciativas de gestión autónoma de centros de datos. Las empresas adoptan tales herramientas para mejorar el tiempo de actividad y la confianza operativa.
Tendencias del Mercado
Preferencia Creciente por Sistemas UPS de Iones de Litio sobre Unidades VRLA Tradicionales
Los operadores están reemplazando los sistemas UPS basados en VRLA por alternativas de iones de litio en instalaciones nuevas y existentes. Las baterías de iones de litio ofrecen una vida más larga, mayor densidad energética y menor mantenimiento. Estos beneficios mejoran el TCO y reducen los requisitos de espacio en entornos densos. Las tasas de adopción crecen en instalaciones de hiperescala y colocation con altas demandas de tiempo de actividad. El Mercado Global de Energía para Centros de Datos sigue este cambio a medida que los proveedores aumentan la producción y reducen los costos. El apoyo regulatorio a la tecnología de baterías limpias también respalda esta tendencia. Los operadores evalúan las químicas de las baterías en función de la seguridad, eficiencia y huella. Los intervalos de servicio más largos reducen el riesgo operativo. La transición apoya simultáneamente los objetivos de sostenibilidad y rendimiento.
Despliegue de Sistemas de Refrigeración Líquida que Influyen en la Arquitectura de Energía
La adopción de la refrigeración líquida en entornos de alto rendimiento cambia la planificación de la distribución de energía en centros de datos. Estos sistemas reducen la demanda de refrigeración por aire y desplazan la carga térmica lejos de los pisos elevados. Los componentes de energía ahora soportan mayores densidades de racks y uso energético localizado. El Mercado Global de Energía para Centros de Datos se adapta con paquetes integrados de energía-refrigeración. Los sistemas de bombeo eficientes, intercambiadores de calor y circuitos de control ganan demanda. Las cargas de trabajo de IA y los clústeres HPC impulsan la demanda de estos sistemas. Los proveedores de colocation alinean los diseños para soportar hardware de inquilinos de próxima generación. La refrigeración líquida mejora la eficiencia energética a nivel de rack. Esta tendencia se acelera donde la IA y el procesamiento gráfico dominan las cargas de los servidores.
Centros de Datos Edge Impulsan la Demanda de Sistemas de Energía Compactos y Modulares
La computación en el borde expande el procesamiento de datos más cerca de los usuarios finales, requiriendo infraestructura de energía descentralizada. Estos micro centros de datos necesitan UPS, PDUs y sistemas de baterías compactos con capacidades de control remoto. Los sistemas de energía están diseñados para un despliegue rápido, mínimo mantenimiento y baja huella. El Mercado Global de Energía para Centros de Datos responde ofreciendo kits de energía escalables optimizados para ubicaciones en el borde. Los jugadores de telecomunicaciones y empresas integran estas soluciones en marcos de ciudades inteligentes, 5G e IoT. Las configuraciones modulares permiten a los operadores instalar unidades enchufables en sitios desatendidos. La integración con fuentes renovables asegura la resiliencia en áreas remotas. El mercado apoya la expansión del borde simplificando el aprovisionamiento de energía.
Adopción de Energía Definida por Software y Gestión de Carga Basada en IA
Las plataformas de energía definida por software automatizan el aprovisionamiento de energía basado en fluctuaciones de demanda. Los modelos de IA predicen las necesidades energéticas a través de clústeres y optimizan la distribución de carga. Estas plataformas reducen la sobreaprovisionamiento y mejoran la agilidad operativa. Las empresas utilizan estas herramientas para cumplir con los KPI de sostenibilidad y tiempo de actividad. El Mercado Global de Energía para Centros de Datos refleja la creciente demanda de soluciones de control predictivo. La inteligencia de software reduce el desperdicio de energía durante los ciclos no pico. Los centros de datos integran estos sistemas con herramientas más amplias de DCIM. El control definido por software también soporta el cambio automático en caso de fallos de componentes. Estas capacidades se alinean con arquitecturas de centros de datos autónomos y auto-reparables.
Desafíos del Mercado
Altos Costos de Capital y Largos Ciclos de ROI para Infraestructura de Energía Avanzada
Los sistemas de energía avanzados como los UPS de ion de litio, los transformadores de estado sólido y las pilas de combustible tienen costos premium. Los operadores más pequeños luchan por justificar las altas inversiones iniciales con largos períodos de recuperación. Las restricciones presupuestarias retrasan las actualizaciones en instalaciones heredadas. Las decisiones de adquisición a menudo se sopesan frente a las necesidades inmediatas de capacidad. El Mercado Global de Energía para Centros de Datos enfrenta resistencia de las empresas que buscan optimización de costos a corto plazo. Los costos de capacitación e integración añaden más complejidad. El diseño del sistema de energía también requiere experiencia especializada y largos ciclos de planificación. Estas barreras ralentizan la adopción en implementaciones de tamaño medio y pequeña escala. El crecimiento del mercado depende de reducir los umbrales de costo y mejorar la claridad del ROI.
Dependencia de la Red, Volatilidad de la Cadena de Suministro e Incertidumbre Regulatoria
Muchas regiones enfrentan acceso a la red poco confiable o cuellos de botella regulatorios en torno a la construcción de nuevos centros de datos. Las restricciones de la red eléctrica retrasan las aprobaciones de sitios y limitan la planificación de redundancia. Las interrupciones en la cadena de suministro afectan la entrega oportuna de transformadores, interruptores automáticos y medidores inteligentes. El Mercado Global de Energía para Centros de Datos experimenta volatilidad en la disponibilidad de materias primas, especialmente para componentes de baterías. Las lagunas regulatorias en torno a los límites de uso de energía o los objetivos de emisiones crean incertidumbre en la planificación. Los operadores luchan con normas de cumplimiento ambiental inconsistentes en diferentes regiones. Las restricciones de importación de equipos críticos desafían aún más los cronogramas de los proyectos. Estos riesgos impactan la planificación de capacidad, especialmente en los centros de datos emergentes.
Oportunidades de Mercado
Crecimiento de Inversiones en Centros de Datos de Campo Verde en Economías Emergentes
Las regiones emergentes en Asia, África y América Latina ofrecen oportunidades inexploradas para el despliegue moderno de energía en centros de datos. Los nuevos proyectos a menudo adoptan sistemas de alta eficiencia desde el principio. Los operadores planifican instalaciones en torno a la integración de energías renovables y modelos de energía híbrida. El Mercado Global de Energía para Centros de Datos se beneficia a medida que los gobiernos locales apoyan la expansión de la infraestructura digital. La digitalización económica impulsa la adopción de la nube, el despliegue de 5G y la demanda de colocation. Estas inversiones requieren sistemas de energía resilientes y escalables para soportar cargas futuras. Los actores del mercado pueden apuntar a una ventaja de pionero en estas geografías.
Interés Creciente en Asociaciones de Energía Renovable y Acuerdos de Compra de Energía
Los operadores buscan activamente un suministro de energía verde a largo plazo a través de acuerdos de compra de energía y generación in situ. Estos modelos aseguran la previsibilidad de los costos de energía y cumplen con los mandatos de sostenibilidad. La energía solar, eólica y las pilas de combustible reducen la dependencia de los combustibles fósiles. El Mercado Global de Energía para Centros de Datos encuentra nuevo valor en estos marcos de suministro colaborativo. Las asociaciones tecnológicas y los modelos de energía como servicio expanden la adopción. Los inversores ven tales iniciativas como alineadas con ESG y diversificadas en cuanto a riesgos.
Segmentación del Mercado:
Segmentación de Componentes El mercado global de energía para centros de datos está liderado por el segmento de sistemas de Suministro Ininterrumpido de Energía (UPS), que posee la mayor cuota de ingresos. Los sistemas UPS son críticos para garantizar cero tiempo de inactividad durante interrupciones de energía, especialmente en entornos de hiperescala y colocation. El aumento de baterías de iones de litio y diseños modulares de UPS acelera aún más la adopción. Los operadores prefieren sistemas UPS con capacidad escalable y capacidades de monitoreo remoto. El crecimiento en IA y computación de alta densidad impulsa la demanda de energía de respaldo eficiente. Las inversiones en infraestructura inteligente de UPS mejoran la resiliencia de los centros de datos. Los líderes del mercado se centran en unidades de bajo mantenimiento y alta eficiencia. El segmento se beneficia de una fuerte demanda de reemplazo en regiones maduras.
Segmentación por Tipo de Centro de Datos En el mercado global de energía para centros de datos, los centros de datos de hiperescala representan el segmento dominante, impulsado por los principales proveedores de nube y gigantes tecnológicos. Estas instalaciones requieren sistemas de energía redundantes a gran escala con soporte de carga de alta densidad. La rápida adopción de IA, aprendizaje automático y análisis en tiempo real aumenta su intensidad energética. Los operadores invierten en soluciones de energía modulares y escalables para adaptarse a implementaciones por fases. Los campus de hiperescala demandan infraestructura de alta disponibilidad con monitoreo avanzado y automatización. La necesidad de fuentes de energía sostenibles influye en las decisiones de compra. El crecimiento en el consumo global de nube sigue impulsando la expansión de capacidad. Los proveedores de hiperescala a menudo adoptan acuerdos de adquisición directa de energía. Sus elecciones de diseño influyen en la innovación a lo largo de la cadena de suministro.
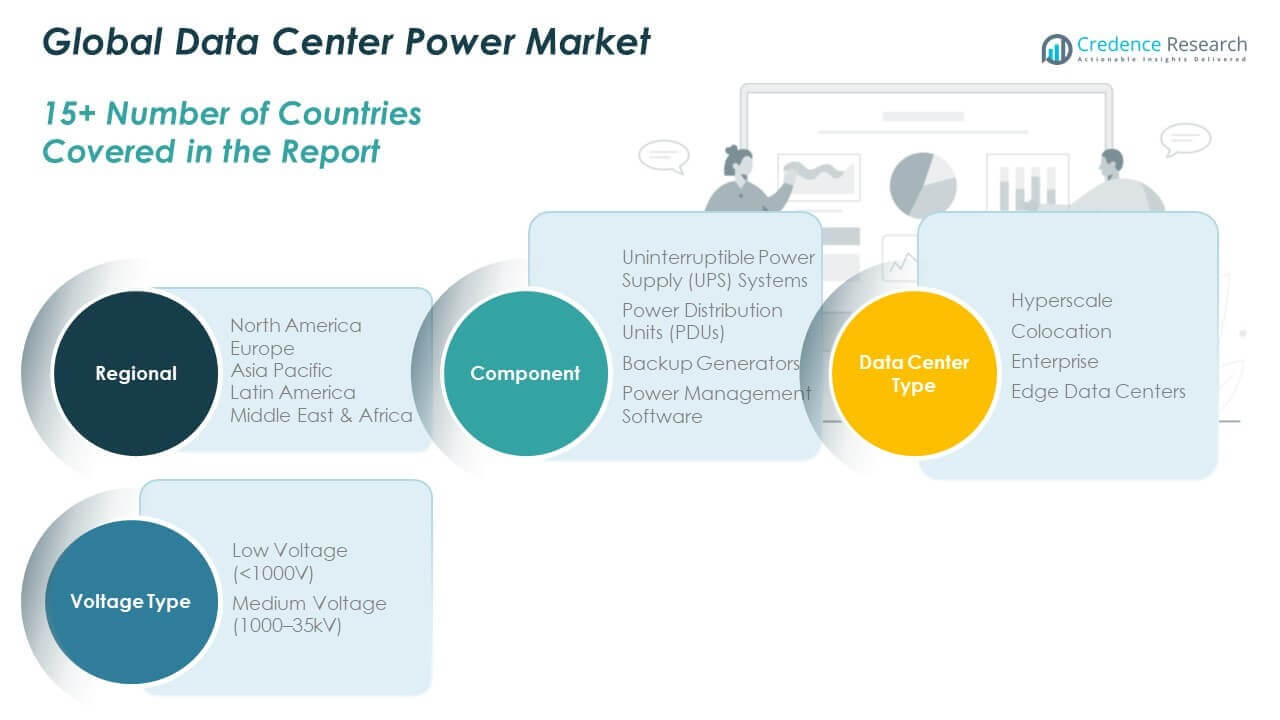
Segmentación por Tipo de Voltaje El segmento de bajo voltaje domina el mercado global de energía para centros de datos debido a su uso generalizado en racks de servidores, PDUs y distribución de carga de TI. La mayoría de los centros de datos siguen arquitecturas estandarizadas de bajo voltaje para garantizar seguridad, interoperabilidad y facilidad de mantenimiento. Este segmento se beneficia de un alto volumen de implementación en instalaciones de borde, empresariales y de colocation. Los operadores prefieren sistemas de bajo voltaje por su flexibilidad, menor costo de equipo y facilidad de integración. Las innovaciones en modularidad de energía y distribución a nivel de rack refuerzan su relevancia. Mientras que el voltaje medio apoya la infraestructura de alta carga, el bajo voltaje sigue siendo la base de la implementación a nivel de toda la instalación. Su escalabilidad y madurez de diseño lo convierten en la primera opción tanto para nuevas construcciones como para actualizaciones.
Perspectivas Regionales:
América del Norte
El tamaño del mercado de energía para centros de datos en América del Norte fue valorado en USD 6,047.28 millones en 2018, alcanzando USD 11,243.36 millones en 2024 y se anticipa que llegará a USD 29,050.35 millones para 2032, con un CAGR del 11.7% durante el período de pronóstico. América del Norte posee la mayor cuota de mercado con un 44.3% en 2024, impulsada por la rápida expansión de centros de datos de hiperescala en EE. UU. y Canadá. Los principales proveedores de nube y operadores de colocation invierten fuertemente en infraestructura avanzada de energía. La región se beneficia de una infraestructura de red madura, fuerte adopción digital e incentivos fiscales favorables. Los sistemas UPS de iones de litio y los PDUs inteligentes ganan uso generalizado en centros de datos de Nivel III y IV. La creciente carga de trabajo de IA impulsa la demanda de soluciones de energía de alta densidad. Los objetivos de sostenibilidad fomentan el interés en campus alimentados por energías renovables y PPAs. Los marcos regulatorios alientan mejoras eficientes y modulares en los sistemas de energía. El mercado sigue siendo altamente competitivo con una fuerte presencia de proveedores e inversiones en I+D.
- Por ejemplo, Schneider Electric ofrece el EcoStruxure Micro Data Center, una solución pre‑diseñada que integra energía, refrigeración y gestión para instalaciones de borde y a pequeña escala. Este producto apoya el despliegue rápido y mejora la eficiencia operativa en entornos de TI distribuidos.
Europa
El tamaño del mercado de energía de centros de datos en Europa fue valorado en USD 2,613.25 millones en 2018 a USD 4,648.89 millones en 2024 y se anticipa que alcance USD 10,933.16 millones para 2032, con un CAGR del 10.4% durante el período de pronóstico. Europa representa el 18.3% de la cuota de mercado en 2024, con fuerte actividad en Alemania, el Reino Unido, los Países Bajos y Francia. La región enfatiza los centros de datos ecológicos y la integración de energía baja en carbono. Los operadores se alinean con las regulaciones de la UE sobre eficiencia energética y reducción de emisiones. La refrigeración líquida, la compatibilidad con redes inteligentes y los diseños de energía modulares ven una mayor adopción. Los centros de datos de borde y micro crecen en Europa del Este y los países nórdicos. La fuerte conectividad transfronteriza y los proyectos de transformación digital apoyan el crecimiento de la infraestructura. El aumento de cargas de trabajo de IA y HPC contribuye a mayores necesidades energéticas. Los gobiernos y las empresas colaboran en la soberanía de la nube y ecosistemas de datos sostenibles. El mercado atrae una inversión constante tanto de actores globales como regionales.
Asia Pacífico
El tamaño del mercado de energía de centros de datos en Asia Pacífico fue valorado en USD 3,615.59 millones en 2018 a USD 7,200.44 millones en 2024 y se anticipa que alcance USD 20,361.24 millones para 2032, con un CAGR del 13.0% durante el período de pronóstico. Asia Pacífico representa el 28.4% de la cuota de mercado en 2024, liderado por una fuerte demanda en China, India, Japón y el sudeste asiático. La rápida urbanización, el crecimiento de la nube y la expansión de la economía digital impulsan la construcción de nuevos centros de datos. Los operadores de hiperescala apuntan a centros regionales para campus a gran escala. Los gobiernos apoyan la inversión a través de beneficios fiscales, acceso a energía y aprobaciones de terrenos. Los centros de datos de colocación y de borde se están expandiendo en ciudades de segundo nivel. El mercado adopta sistemas eficientes en energía y optimizados en costos para gestionar los desafíos de la red. Las empresas de servicios públicos locales y las compañías tecnológicas forman empresas conjuntas para la obtención de energía verde. La alta densidad de población y el uso móvil impulsan las necesidades de entrega de contenido y procesamiento de datos. Esta región mantiene un fuerte impulso tanto en despliegue como en innovación.
América Latina
El tamaño del mercado de energía de centros de datos en América Latina fue valorado en USD 638.07 millones en 2018 a USD 1,183.58 millones en 2024 y se anticipa que alcance USD 2,699.40 millones para 2032, con un CAGR del 10.0% durante el período de pronóstico. América Latina posee el 4.7% de la cuota de mercado en 2024, con Brasil y México siendo los mercados dominantes. La soberanía de datos regional, la demanda de la nube y la digitalización empresarial estimulan la inversión. La infraestructura energética está mejorando gradualmente en áreas metropolitanas clave. Los operadores se centran en la redundancia de UPS, la refrigeración eficiente en energía y la automatización. Los desafíos incluyen la volatilidad en los precios de la energía y la fiabilidad desigual de la red. El mercado ve un creciente interés en los sistemas de energía modulares para despliegues de borde. La claridad regulatoria y las actualizaciones de la columna vertebral de fibra mejoran el potencial del mercado. Los actores locales e internacionales expanden sus huellas para satisfacer la creciente demanda de los sectores de servicios financieros, comercio electrónico y transmisión de contenido.
- Por ejemplo, el despliegue de SmartLi UPS de Huawei con 21Vianet redujo la huella física en alrededor del 50% y logró aproximadamente el doble de la vida útil de la batería en comparación con los sistemas tradicionales de plomo-ácido en aplicaciones de energía de centros de datos modulares.
Oriente Medio
El tamaño del mercado de energía de centros de datos globales en Medio Oriente se valoró en USD 355.89 millones en 2018 a USD 607.39 millones en 2024 y se anticipa que alcanzará USD 1,303.60 millones para 2032, con un CAGR del 9.2% durante el período de pronóstico. La región contribuye con un 2.4% a la cuota de mercado de 2024, liderada por los EAU, Arabia Saudita e Israel. El fuerte apoyo gubernamental para centros digitales y proyectos de ciudades inteligentes acelera el crecimiento de la infraestructura. Los proveedores de servicios de colocación y gestionados amplían la capacidad para satisfacer las crecientes necesidades empresariales. Los operadores invierten en respaldo de energía resiliente, integración solar y sincronización de la red. Los países del CCG promueven certificaciones de centros de datos energéticamente eficientes. La estabilidad geopolítica y las regulaciones favorables a los negocios atraen inversiones a gran escala. Los proyectos de nueva construcción con alta capacidad de carga demandan PDUs inteligentes y unidades UPS escalables. La región avanza hacia la expansión de la nube híbrida y el edge, impulsando la demanda de energía localizada.
África
El tamaño del mercado de energía de centros de datos globales en África se valoró en USD 238.57 millones en 2018 a USD 489.23 millones en 2024 y se anticipa que alcanzará USD 1,033.12 millones para 2032, con un CAGR del 8.9% durante el período de pronóstico. África tiene una cuota de mercado del 1.9% en 2024, con Sudáfrica, Nigeria, Egipto y Kenia como contribuyentes clave. La fiabilidad de la energía y el acceso a la red siguen siendo preocupaciones primarias en la planificación de infraestructura. Los operadores dependen de sistemas de energía diésel e híbridos para asegurar el tiempo de actividad. La expansión regional de la nube y el crecimiento de la conectividad móvil impulsan la demanda de centros de datos edge. Los gobiernos priorizan la inclusión digital y los programas de infraestructura inteligente. Los proveedores internacionales de nube establecen nuevas instalaciones y asociaciones para aprovechar la demanda emergente. Los sistemas UPS, generadores de respaldo y soluciones de energía modular ven una adopción creciente. Se espera un fuerte crecimiento en los sectores de fintech, salud y comercio electrónico. El mercado está en etapas tempranas, con potencial a largo plazo anclado en la digitalización urbana.
Perspectivas Competitivas:
- Schneider Electric
- Vertiv
- Eaton
- ABB
- Huawei
El panorama competitivo del mercado global de energía de centros de datos refleja una fuerte rivalidad entre un grupo enfocado de líderes globales con amplios portafolios de soluciones. Schneider Electric, Vertiv y Eaton lideran a través de una profunda experiencia en sistemas UPS, distribución de energía y plataformas de gestión energética integrada. Estas empresas enfatizan arquitecturas modulares y escalables que soportan implementaciones a gran escala, de colocación y edge. ABB fortalece su posición mediante soluciones avanzadas de baja y media tensión adaptadas para instalaciones de alta densidad. Huawei aprovecha sus fuertes capacidades de ingeniería y alcance global para suministrar infraestructura de energía de extremo a extremo, particularmente en mercados emergentes. La competitividad de precios, la fiabilidad del sistema y la calidad del servicio durante el ciclo de vida influyen en las decisiones de los compradores. Los proveedores invierten en mejoras de productos que mejoran la eficiencia y la resiliencia. Las asociaciones estratégicas con operadores de centros de datos apoyan contratos a largo plazo. Se mantiene competitivo a través del refinamiento continuo de la tecnología y la diferenciación de soluciones.
Desarrollos Recientes:
- En noviembre de 2025, Schneider Electric anunció una importante expansión de su asociación con Switch que involucra un acuerdo de capacidad de suministro de $1.9 mil millones para módulos de energía prefabricados y el primer despliegue en EE. UU. de enfriadores Uniflair para apoyar centros de datos impulsados por IA.
- En noviembre de 2025, ABB amplió su asociación con Applied Digital suministrando tecnología de energía de media tensión para una expansión de campus de fábrica de IA de 300 MW en Dakota del Norte. En mayo de 2025, ABB introdujo los sistemas UPS PowerValue 11RT G3 y PowerValue 33T G2 para uso en centros de datos de borde y empresariales.
- En noviembre de 2025, Schneider Electric cerró dos importantes acuerdos con operadores de centros de datos en EE. UU., que se espera generen casi $2.3 mil millones en ventas para impulsar el auge de la IA. Esta asociación subraya la creciente demanda de infraestructura de energía avanzada en medio de la rápida expansión de los centros de datos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el Mercado Global de Energía de Centros de Datos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de energía de centros de datos entre 2024 y 2032?
¿Qué segmento del mercado de energía de centros de datos tuvo la mayor participación en 2024?
¿Quiénes son las empresas líderes en el mercado de energía de centros de datos?
¿Qué segmento del mercado de energía de centros de datos globales tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de energía para centros de datos?
¿Quiénes son las empresas líderes en el mercado global de energía de centros de datos?
¿Qué región comandó la mayor parte del mercado global de energía de centros de datos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Energía de Centros de Datos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Energía de Centros de Datos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 25,372.88 million → 2032: USD 65,380.86 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Energía de Centros de Datos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Energía de Centros de Datos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Energía de Centros de Datos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Energía de Centros de Datos Market Drivers
- 3.3 Mercado de Energía de Centros de Datos Market Restraints & Challenges
- 3.4 Mercado de Energía de Centros de Datos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Energía de Centros de Datos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Energía de Centros de Datos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Energía de Centros de Datos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Energía de Centros de Datos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Energía de Centros de Datos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Energía de Centros de Datos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Energía de Centros de Datos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Energía de Centros de Datos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Energía de Centros de Datos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Energía de Centros de Datos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Energía de Centros de Datos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Energía de Centros de Datos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Energía de Centros de Datos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Energía de Centros de Datos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Energía de Centros de Datos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Energía de Centros de Datos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Energía de Centros de Datos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Energía de Centros de Datos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Energía de Centros de Datos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
