
Descripción General del Mercado:
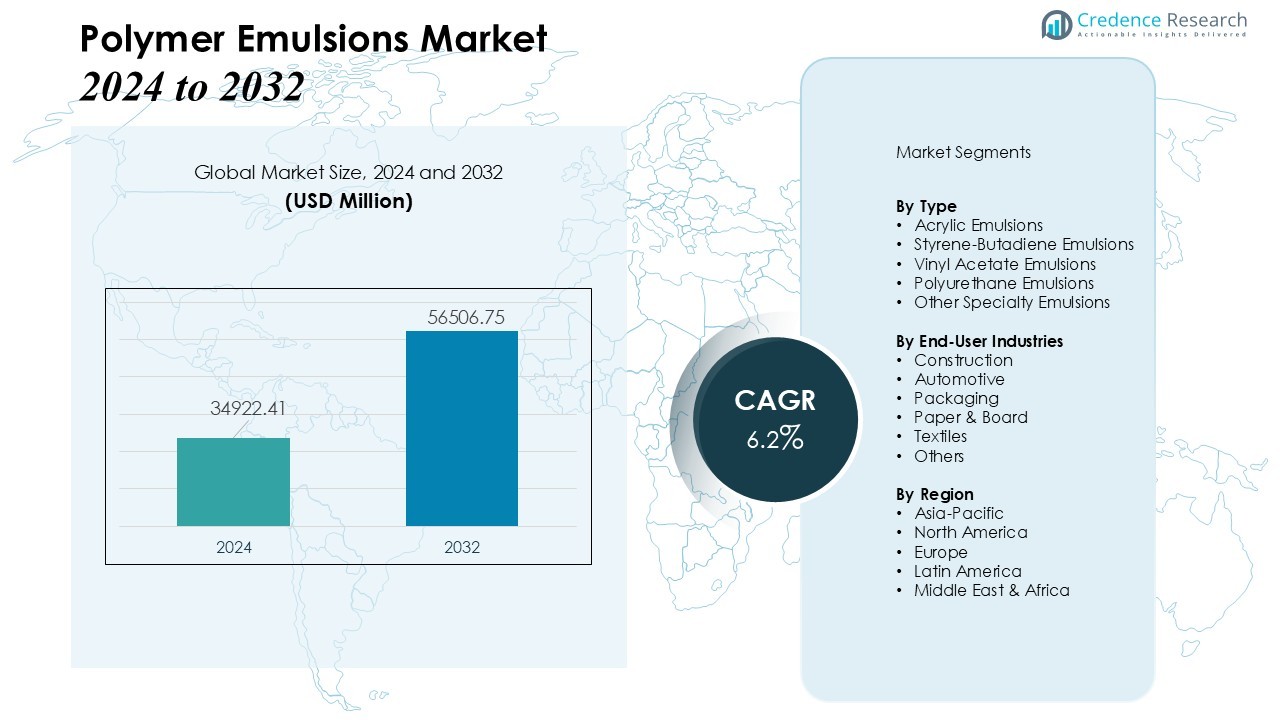
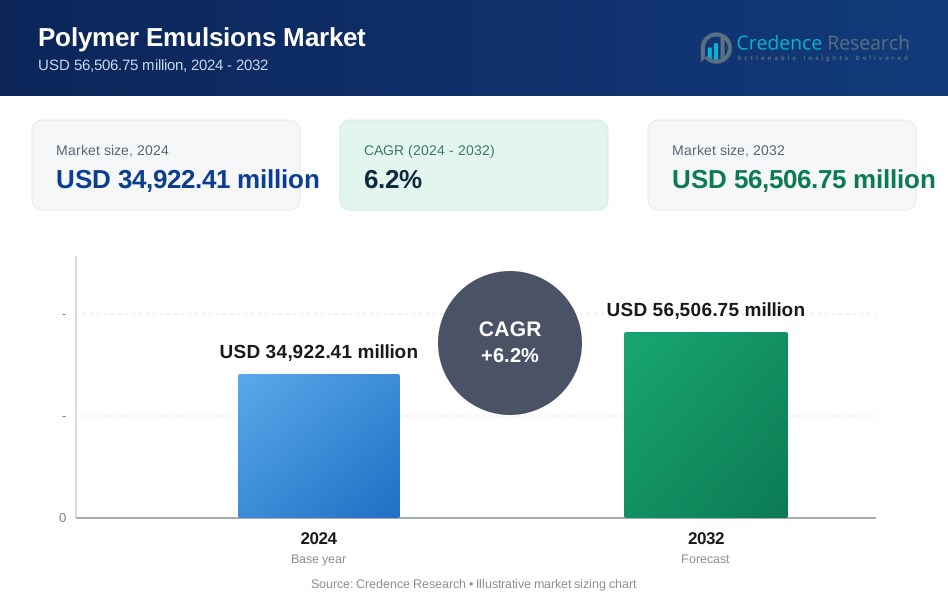
El tamaño del mercado de emulsiones de polímeros se valoró en USD 34,922.41 millones en 2024 y se anticipa que alcanzará USD 56,506.75 millones para 2032, con un CAGR del 6.2% durante el período de pronóstico (2024-2032).
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Emulsiones de Polímeros 2024 | USD 34,922.41 Millones |
| Mercado de Emulsiones de Polímeros, CAGR | 6.2% |
| Tamaño del Mercado de Emulsiones de Polímeros 2032 | USD 56,506.75 Millones |
Las crecientes regulaciones ambientales y la creciente demanda de recubrimientos, adhesivos y selladores a base de agua y con bajo contenido de COV son los principales impulsores del crecimiento. El cambio de formulaciones a base de solventes hacia soluciones más sostenibles está impulsando la adopción en industrias como la construcción, automotriz, embalaje, textiles y papel y cartón. Además, la expansión de la infraestructura y las actividades de renovación a nivel mundial, junto con el aumento de la producción automotriz, están impulsando el consumo de emulsiones de polímeros en pinturas, recubrimientos y adhesivos.
Regionalmente, la región de Asia-Pacífico ejerce la influencia más significativa, representando una parte sustancial de la demanda global. El alto crecimiento en construcción, industrialización y desarrollo urbano en países como China e India está impulsando una fuerte adopción de productos basados en emulsiones de polímeros en recubrimientos, adhesivos y textiles. Las economías emergentes en el sudeste asiático también contribuyen a este impulso. Mientras tanto, América del Norte y Europa registran un crecimiento estable, respaldado por estrictos estándares ambientales y una creciente preferencia por recubrimientos y adhesivos sostenibles y orientados al rendimiento en mercados maduros.
Perspectivas del Mercado:
- El tamaño del mercado de emulsiones de polímeros se valoró en USD 34,922.41 millones en 2024 y se proyecta que alcanzará USD 56,506.75 millones para 2032, creciendo a un CAGR del 6.2%.
- Las crecientes regulaciones ambientales y la creciente demanda de recubrimientos, adhesivos y selladores a base de agua y con bajo contenido de COV impulsan la adopción en las industrias de construcción, automotriz, embalaje, textiles y papel.
- La expansión en proyectos de construcción e infraestructura en economías emergentes aumenta la demanda de materiales duraderos y de alto rendimiento, impulsando el consumo de emulsiones de polímeros en recubrimientos, adhesivos y selladores.
- El sector automotriz impulsa el crecimiento del mercado con mayores requisitos para pinturas, recubrimientos y adhesivos, incluidas aplicaciones en vehículos eléctricos que demandan materiales avanzados y de alto rendimiento.
- Asia-Pacífico posee el 45% del mercado, seguido por América del Norte con el 25% y Europa con el 20%, con un crecimiento impulsado por la industrialización, urbanización, cumplimiento normativo y la creciente preferencia del consumidor por productos ecológicos y de alta calidad.
 Impulsores del Mercado:
Creciente Demanda de Productos Ecológicos y Sostenibles
El cambio creciente hacia soluciones ecológicas y sostenibles es un impulsor clave en el mercado de emulsiones de polímeros. Las estrictas regulaciones sobre las emisiones de compuestos orgánicos volátiles (VOC) han aumentado la demanda de formulaciones a base de agua, especialmente en pinturas, recubrimientos, adhesivos y selladores. Estas formulaciones no solo cumplen con los estándares ambientales, sino que también ofrecen un mejor rendimiento y seguridad. La preferencia de los consumidores por productos ecológicos sigue impulsando a los fabricantes a innovar y expandir su oferta de productos.
- Por ejemplo, Impact Solutions desarrolló polímeros de bioemulsión utilizando estireno derivado biológicamente a través de vías metabólicas diseñadas, reemplazando el estireno de origen petroquímico tradicional para producir látex sostenible.
Expansión de las Actividades de Construcción e Infraestructura
Los sectores de la construcción e infraestructura están experimentando un crecimiento robusto, lo que impacta directamente en el mercado de emulsiones de polímeros. El creciente número de proyectos de construcción, especialmente en economías emergentes, requiere materiales duraderos y de alto rendimiento. Las emulsiones de polímeros se utilizan ampliamente en recubrimientos, adhesivos y selladores, que son esenciales en edificios modernos, carreteras y puentes. El crecimiento de este sector, impulsado por la urbanización y la industrialización, sigue impulsando la demanda de productos basados en polímeros.
- Por ejemplo, el polímero de emulsión PRIMAL™ CS-4000 de Dow mejora la adhesión en superficies de concreto con un contenido de sólidos del 48% en peso para una resistencia superior al agua.
Aumento de la Producción Automotriz y Demanda de Adhesivos
La expansión de la industria automotriz influye significativamente en el mercado de emulsiones de polímeros. A medida que la producción automotriz aumenta a nivel mundial, también crece la demanda de adhesivos, pinturas y recubrimientos. Estos materiales, formulados con emulsiones de polímeros, son esenciales para el ensamblaje automotriz, mejorando la durabilidad, estética y cumplimiento ambiental del vehículo. Además, la creciente tendencia hacia los vehículos eléctricos, que requieren materiales de alto rendimiento para sistemas de gestión de baterías y recubrimientos interiores, sigue aumentando el consumo de emulsiones de polímeros.
Avances en las Industrias Textil y del Papel
Los avances tecnológicos en las industrias textil y del papel contribuyen a la creciente necesidad de emulsiones de polímeros. En textiles, las emulsiones de polímeros se utilizan en procesos de recubrimiento, impresión y acabado para mejorar la durabilidad, apariencia y rendimiento de las telas. De manera similar, en la industria del papel, son esenciales para mejorar la calidad y resistencia de los productos de papel. Estas aplicaciones, combinadas con el aumento de la demanda de los consumidores por materiales de alta calidad, apoyan aún más el crecimiento del mercado de emulsiones de polímeros.
Tendencias del Mercado:
Preferencia Creciente por Formulaciones a Base de Agua y Productos de Bajo VOC
Una de las tendencias más significativas en el mercado de emulsiones de polímeros es la creciente preferencia por formulaciones a base de agua que ofrecen bajas emisiones de compuestos orgánicos volátiles (VOC). Las estrictas regulaciones ambientales y la demanda de los consumidores por productos más seguros y sostenibles siguen impulsando a los fabricantes hacia tecnologías a base de agua. Este cambio no solo se alinea con los objetivos de sostenibilidad global, sino que también proporciona un rendimiento superior en muchas aplicaciones, como recubrimientos, adhesivos y selladores. Las emulsiones a base de agua están reemplazando cada vez más a las alternativas a base de solventes debido a su reducido impacto ambiental, perfiles de seguridad mejorados y cumplimiento con estándares ambientales cada vez más estrictos. Se espera que la creciente tendencia hacia productos ecológicos en industrias como la construcción, automotriz y de embalaje continúe impulsando la demanda de emulsiones de polímeros a base de agua.
- Por ejemplo, BASF ofrece varias emulsiones a base de agua Acronal® que permiten la formulación de recubrimientos arquitectónicos con niveles de COV muy bajos o casi nulos (por ejemplo, tan bajos como 0.27 g/L en Acronal® ECO 7653).
Avances en Personalización y Propiedades Funcionales
Otra tendencia clave en el mercado de emulsiones de polímeros es la creciente demanda de soluciones personalizadas con propiedades funcionales mejoradas. Los fabricantes se están enfocando en desarrollar emulsiones avanzadas que ofrezcan atributos superiores como mejor adhesión, durabilidad y resistencia al calor, químicos y agua. La personalización permite que las emulsiones de polímeros cumplan con requisitos específicos en industrias como la automotriz, textiles y embalaje, donde las características de rendimiento son críticas. Esta tendencia es impulsada por la necesidad de materiales que puedan soportar entornos más duros, mayor estrés y aplicaciones más complejas. Además, hay un enfoque en el desarrollo de emulsiones con mayor contenido bio-basado, lo que apoya el movimiento más amplio hacia materias primas más sostenibles y renovables en los procesos de fabricación. Se espera que estas innovaciones impulsen un crecimiento continuo en el mercado de emulsiones de polímeros.
- Por ejemplo, Arkema introdujo una variante de emulsión bio-basada que incorpora un 40% de contenido renovable mientras mantiene un 25% mejor resistencia al calor hasta 150°C para aplicaciones de embalaje.
Análisis de Desafíos del Mercado:
Fluctuaciones en los Precios de las Materias Primas
Uno de los desafíos significativos que enfrenta el mercado de emulsiones de polímeros es la volatilidad en los precios de las materias primas. El costo de ingredientes clave, como acrílicos, estirenos y otros polímeros, puede fluctuar debido a interrupciones en la cadena de suministro global, tensiones geopolíticas y cambios en los precios del petróleo. Estas fluctuaciones pueden impactar directamente los costos de producción, dificultando que los fabricantes mantengan precios consistentes. A medida que aumentan los costos de las materias primas, los fabricantes pueden enfrentar presión para absorber estos aumentos o transferirlos a los clientes, lo que podría afectar su competitividad en el mercado. Tales incertidumbres pueden llevar a desafíos en la planificación a largo plazo y la rentabilidad.
Competencia Intensa y Saturación del Mercado
Otro desafío en el mercado de emulsiones de polímeros es la intensa competencia y la saturación del mercado. Numerosos actores globales y regionales están compitiendo continuamente por la cuota de mercado, lo que puede llevar a guerras de precios y márgenes de ganancia reducidos. La disponibilidad generalizada de emulsiones de polímeros en varias industrias ha llevado a una mayor competencia, particularmente en mercados maduros donde el crecimiento es más lento. Las empresas deben centrarse en diferenciar sus productos a través de la innovación, mejoras de calidad y ofertas sostenibles para mantener una ventaja competitiva. Este alto nivel de competencia dificulta que los actores más pequeños se establezcan y aseguren una posición en el mercado.
Oportunidades del Mercado:
Expansión en Economías Emergentes y Desarrollo de Infraestructura
El mercado de emulsiones de polímeros presenta oportunidades significativas en economías emergentes debido a la rápida urbanización y crecimiento industrial. El aumento de proyectos de construcción e infraestructura en países como India, China y el sudeste asiático impulsa una fuerte demanda de adhesivos, recubrimientos y selladores formulados con emulsiones de polímeros. Esto permite a los fabricantes aprovechar mercados en crecimiento con alto potencial de consumo. Las crecientes inversiones en proyectos residenciales, comerciales e industriales crean una demanda constante de materiales de alto rendimiento. Las poblaciones de clase media en expansión y el aumento de los ingresos disponibles apoyan aún más la adopción de productos avanzados basados en polímeros. Las empresas que establecen redes de producción y distribución localizadas pueden beneficiarse de eficiencias de costos y una penetración de mercado más rápida.
Innovación en Aplicaciones Sostenibles y de Alto Rendimiento
También existen oportunidades a través del desarrollo de emulsiones poliméricas sostenibles y de alto rendimiento para diversas aplicaciones industriales. Las industrias requieren cada vez más materiales que ofrezcan una mejor durabilidad, resistencia química y contenido biológico. Esto permite a los fabricantes crear productos diferenciados que cumplen con las regulaciones ambientales y las expectativas de rendimiento. El crecimiento en sectores como automotriz, embalaje, textiles y electrónica ofrece vías para introducir soluciones a medida. La innovación continua en propiedades funcionales, como resistencia al agua, adhesión y estabilidad térmica, puede fortalecer la presencia en el mercado. Las empresas que se centran en I+D para ofrecer emulsiones ecológicas y tecnológicamente avanzadas probablemente capturarán una mayor cuota del mercado global en expansión.
Análisis de Segmentación del Mercado:
Por Tipo: Acrílicas, Estireno-Butadieno y Emulsiones Especiales
El Mercado de Emulsiones Poliméricas está segmentado por tipo, con las emulsiones acrílicas ocupando la mayor cuota debido a su superior adhesión, durabilidad y resistencia a las condiciones ambientales. Las emulsiones de estireno-butadieno se utilizan ampliamente en adhesivos, recubrimientos y aplicaciones textiles, ofreciendo un rendimiento equilibrado a costos competitivos. Las emulsiones especiales, incluyendo acetato de vinilo y poliuretano, sirven a aplicaciones de nicho que requieren flexibilidad, resistencia al agua y estabilidad química. Esto permite a los fabricantes proporcionar soluciones a medida que cumplen con las demandas de rendimiento de diversas industrias mientras apoyan la sostenibilidad y el cumplimiento normativo.
- Por ejemplo, Dow desarrolló polímeros de emulsión de estireno-butadieno (SB) con mejor resistencia al agua, alcanzando un volumen de mercado global en el rango de unos pocos millones de toneladas métricas (o valorado en miles de millones de USD) para mejorar la durabilidad en la construcción.
Por Industrias de Uso Final: Construcción, Automotriz, Embalaje, Papel y Textiles
La construcción representa el segmento de uso final más grande en el mercado de emulsiones poliméricas, impulsado por la demanda de pinturas, recubrimientos, adhesivos y selladores que mejoran la durabilidad, la estética y la resistencia a la intemperie. La industria automotriz consume emulsiones para recubrimientos, adhesivos, componentes interiores y aplicaciones de vehículos eléctricos, apoyando tanto el rendimiento como los estándares regulatorios. Los sectores de embalaje y papel utilizan emulsiones poliméricas para mejorar la resistencia, el acabado superficial y la imprimibilidad de los productos. La industria textil depende de las emulsiones para el recubrimiento, impresión y acabado de telas para mejorar la durabilidad y el rendimiento. Es esencial que los fabricantes alineen los productos con las necesidades específicas de la industria para capturar el crecimiento en mercados maduros y emergentes.
- Por ejemplo, la línea WATERSOL AC de Sun Chemical presenta recubrimientos de matriz híbrida de poliuretano-acrílico que proporcionan alto brillo y resistencia al desgaste mientras eliminan hasta el 90% de las emisiones de COV, ayudando a las marcas automotrices a cumplir con estrictos estándares ambientales.
Segmentaciones:
Por Tipo
- Emulsiones Acrílicas
- Emulsiones de Estireno-Butadieno
- Emulsiones de Acetato de Vinilo
- Emulsiones de Poliuretano
- Otras Emulsiones Especiales
Por Industrias de Uso Final
- Construcción
- Automotriz
- Embalaje
- Papel & Cartón
- Textiles
- Otros
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Asia-Pacífico: Liderazgo en Cuota de Mercado y Fuerte Crecimiento
Asia-Pacífico posee el 45% del mercado global de emulsiones de polímeros. La rápida industrialización, urbanización y desarrollo de infraestructuras impulsan un fuerte crecimiento en los sectores de la construcción, automotriz y embalaje. Países como China, India y el Sudeste Asiático contribuyen significativamente a la demanda de emulsiones de polímeros en recubrimientos, adhesivos y selladores. Se beneficia de una gran base manufacturera, que apoya la producción y distribución rentables. La creciente población de clase media impulsa aún más la demanda de materiales ecológicos y de alto rendimiento en diversas industrias, convirtiendo a la región en un actor clave en el mercado global.
América del Norte: Crecimiento Constante y Enfoque en Sostenibilidad
América del Norte representa el 25% del mercado de emulsiones de polímeros, impulsado por la demanda de productos sostenibles y de alto rendimiento. Las industrias de construcción, automotriz y embalaje de la región requieren recubrimientos, adhesivos y selladores que cumplan con estrictas normas ambientales. Experimenta una creciente demanda de emulsiones de bajo VOC y a base de agua. El cambio hacia soluciones ecológicas abre nuevas oportunidades para la expansión del mercado. Las innovaciones en polímeros de base biológica y aplicaciones avanzadas, particularmente en la fabricación automotriz, continúan impulsando el crecimiento en la región, reforzando el papel crítico de América del Norte en el mercado de emulsiones de polímeros.
Europa: Mercado Maduro con Innovación en su Núcleo
Europa posee el 20% del mercado de emulsiones de polímeros, respaldado por sus industrias maduras y el enfoque regulatorio en sostenibilidad. Los sectores establecidos de automoción, construcción y embalaje de la región demandan cada vez más emulsiones a base de agua debido a estrictas normas ambientales. Se beneficia de un alto nivel de conciencia del consumidor respecto a productos ecológicos, lo que apoya el crecimiento de la demanda de emulsiones de polímeros. Alemania, Francia y el Reino Unido lideran los avances tecnológicos, centrándose en mejorar propiedades como la resistencia al agua y a productos químicos. A pesar de un crecimiento más lento en comparación con otras regiones, Europa sigue siendo un mercado clave para soluciones de emulsiones de polímeros de alta calidad y sostenibles.
Análisis de Jugadores Clave:
- BASF SE
- Dow Inc.
- Grupo Arkema
- Corporación Celanese
- Corporación Lubrizol
- Wacker Chemie AG
- Synthomer plc
- Merck KGaA
- Ashland Global Holdings, Inc.
- Compañía H.B. Fuller
- Mitsui Chemicals, Inc.
- Omnova Solutions Inc.Top of Form
Análisis Competitivo:
El mercado de emulsiones de polímeros es altamente competitivo, caracterizado por la presencia de numerosos jugadores globales y regionales que se esfuerzan por capturar cuota de mercado. Las empresas líderes se centran en la innovación de productos, la sostenibilidad y la mejora del rendimiento para diferenciarse en el mercado. Se enfatiza el desarrollo de emulsiones a base de agua, con bajo contenido de COV y de base biológica para cumplir con estrictas regulaciones ambientales y las preferencias cambiantes de los clientes. Las colaboraciones estratégicas, fusiones y adquisiciones ayudan a las empresas a expandir su presencia geográfica y fortalecer las cadenas de suministro. Las empresas también invierten en investigación y desarrollo para crear emulsiones especializadas para aplicaciones automotrices, de construcción, embalaje y textiles. La competitividad de precios, el avance tecnológico y la calidad consistente del producto siguen siendo factores críticos que influyen en el posicionamiento en el mercado. Los jugadores más pequeños enfrentan desafíos para establecerse debido al dominio de los fabricantes establecidos, pero las aplicaciones de nicho y las soluciones personalizadas ofrecen oportunidades para competir eficazmente y ganar reconocimiento en el mercado global de emulsiones de polímeros.
Desarrollos Recientes:
- En diciembre de 2025, Arkema firmó una asociación estratégica con Semcorp para tecnologías de separadores de baterías.
- En junio de 2025, Merck KGaA lanzó una asociación estratégica con Simtra BioPharma Solutions para servicios integrados de fabricación de conjugados anticuerpo-fármaco.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Industrias de Usuarios Finales y Región. Detalla los principales jugadores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos en ITALIA sobre el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- El mercado de emulsiones de polímeros seguirá beneficiándose del cambio global hacia materiales sostenibles y ecológicos.
- La demanda de recubrimientos, adhesivos y selladores a base de agua y con bajo contenido de COV crecerá en los sectores de la construcción, automotriz y de embalaje.
- Las economías emergentes presentarán oportunidades significativas debido a la expansión de proyectos de infraestructura y desarrollo urbano.
- El sector automotriz, especialmente los vehículos eléctricos, impulsará el consumo de emulsiones de polímeros de alto rendimiento para recubrimientos y aplicaciones interiores.
- Los fabricantes se centrarán en desarrollar emulsiones de polímeros basadas en bio y renovables para cumplir con las normas regulatorias y las preferencias de los consumidores.
- Los avances tecnológicos en las industrias textil y del papel aumentarán el uso de emulsiones de polímeros para recubrimientos, acabados y mejora de la imprimibilidad.
- La personalización de productos para aplicaciones industriales específicas se convertirá en una estrategia competitiva clave para los actores del mercado.
- La digitalización y las prácticas de fabricación inteligente optimizarán la producción, mejorarán la eficiencia y reducirán los costos operativos.
- Las asociaciones, fusiones y adquisiciones ayudarán a las empresas a expandir su presencia regional y fortalecer las cadenas de suministro.
- La innovación continua en propiedades funcionales, incluyendo resistencia al agua, resistencia química y durabilidad, apoyará el crecimiento y la adopción del mercado a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de emulsiones de polímero y cómo se espera que evolucione para 2032?
¿Cuál es la tasa de crecimiento proyectada del mercado de emulsiones de polímero durante 2024–2032?
¿Qué tipo y segmentos de uso final dominan el mercado de emulsiones de polímeros?
¿Cuáles son los factores clave que impulsan el crecimiento del mercado de emulsiones de polímeros?
¿Qué regiones y empresas tienen una influencia significativa en el mercado de emulsiones de polímero?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Emulsiones de Polímeros Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Emulsiones de Polímeros Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 34,922.41 million → 2032: USD 56,506.75 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Emulsiones de Polímeros Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Emulsiones de Polímeros Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Emulsiones de Polímeros Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Emulsiones de Polímeros Market Drivers
- 3.3 Mercado de Emulsiones de Polímeros Market Restraints & Challenges
- 3.4 Mercado de Emulsiones de Polímeros Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Emulsiones de Polímeros Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Emulsiones de Polímeros Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Emulsiones de Polímeros category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Emulsiones de Polímeros Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Emulsiones de Polímeros Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Emulsiones de Polímeros market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Emulsiones de Polímeros Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Emulsiones de Polímeros Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Emulsiones de Polímeros Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Emulsiones de Polímeros (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Emulsiones de Polímeros Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Emulsiones de Polímeros Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Emulsiones de Polímeros Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Emulsiones de Polímeros Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Emulsiones de Polímeros Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Emulsiones de Polímeros Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Emulsiones de Polímeros Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Emulsiones de Polímeros Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Emulsiones de Polímeros Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
