
Visión General del Mercado de Emulsionantes Alimentarios de Origen Vegetal:
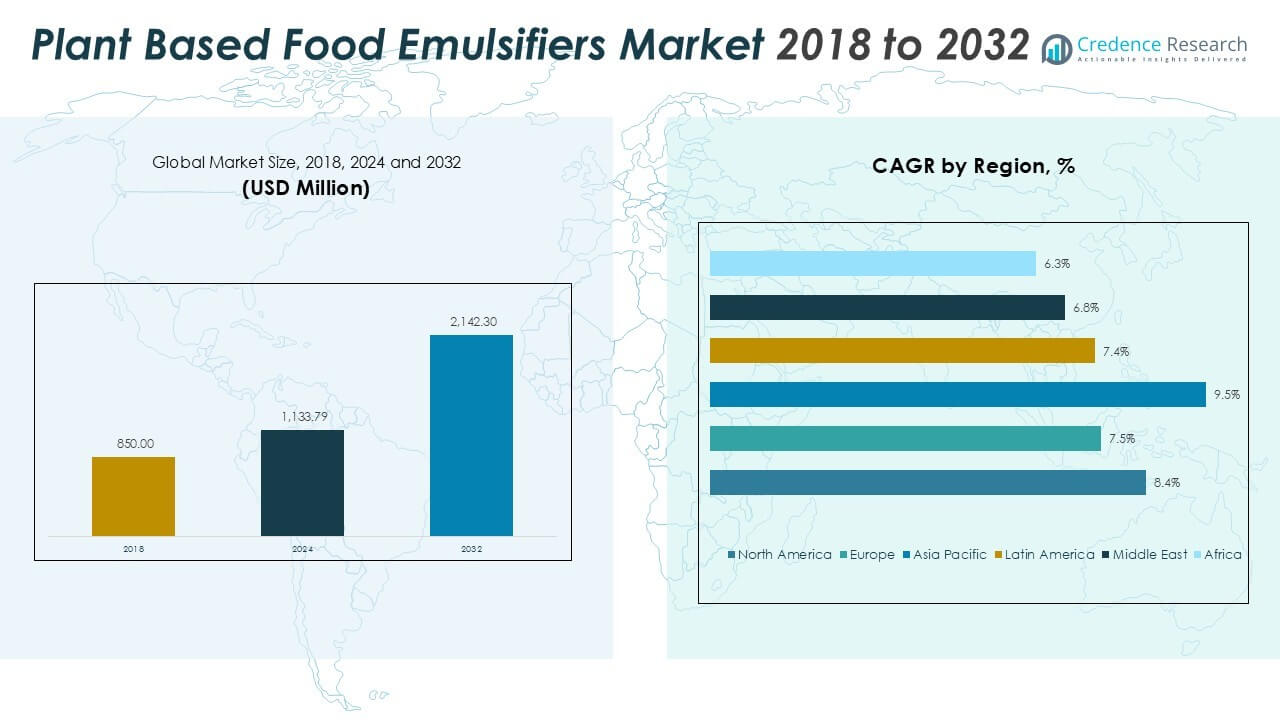
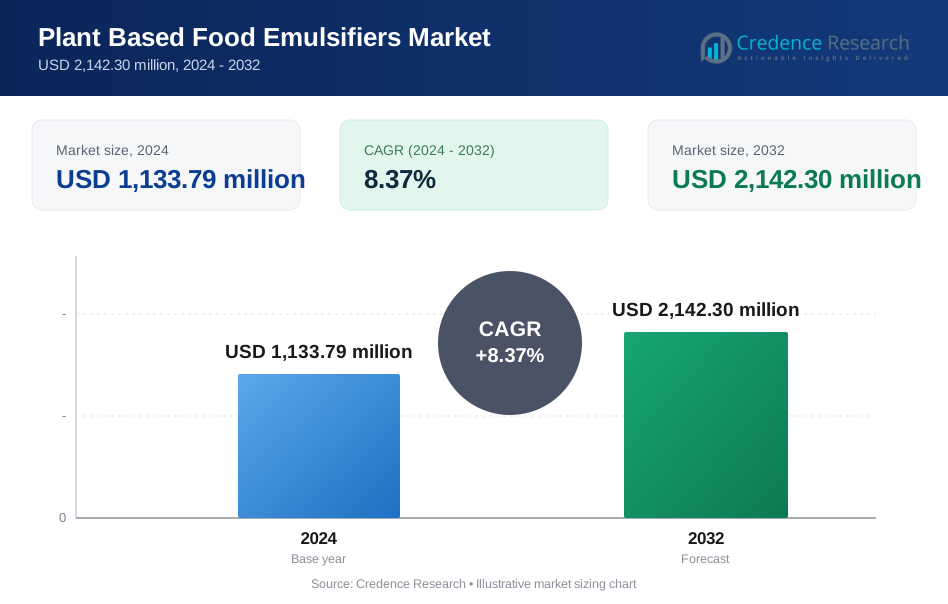
El tamaño del mercado de emulsionantes alimentarios de origen vegetal se valoró en USD 850.00 millones en 2018, alcanzó USD 1,133.79 millones en 2024 y se anticipa que alcanzará USD 2,142.30 millones para 2032, creciendo a una CAGR del 8.37% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Emulsionantes Alimentarios de Origen Vegetal 2024 | USD 1,133.79 millones |
| Mercado de Emulsionantes Alimentarios de Origen Vegetal, CAGR | 8.37% |
| Tamaño del Mercado de Emulsionantes Alimentarios de Origen Vegetal 2032 | USD 2,142.30 millones |
Los principales actores en el mercado de emulsionantes alimentarios de origen vegetal incluyen Cargill, Archer Daniels Midland Company, Ingredion Incorporated, Kerry Group y DuPont de Nemours, Inc. Estas empresas lideran a través de carteras diversificadas de emulsionantes de origen vegetal, cadenas de suministro globales sólidas e inversión continua en I+D para formulaciones de etiqueta limpia. Cargill y ADM tienen una influencia significativa debido a redes integradas de abastecimiento y distribución, mientras que Ingredion y Kerry se centran en la personalización de productos funcionales. En 2024, América del Norte emergió como la región líder, comandando el 35.3% de la cuota de mercado global, respaldada por una alta conciencia del consumidor, infraestructura avanzada de procesamiento de alimentos y demanda de alternativas de origen vegetal. Europa y Asia Pacífico siguen de cerca en presencia de mercado.
Perspectivas del Mercado de Emulsionantes Alimentarios de Origen Vegetal
- El mercado de emulsionantes alimentarios de origen vegetal se valoró en USD 850.00 millones en 2018, alcanzó USD 1,133.79 millones en 2024 y se proyecta que alcanzará USD 2,142.30 millones para 2032, creciendo a una CAGR del 8.37% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por la creciente demanda de productos alimenticios de etiqueta limpia, veganos y de origen vegetal, con fabricantes de alimentos reemplazando emulsionantes sintéticos para satisfacer las preferencias de los consumidores centradas en la salud.
- Las tendencias clave incluyen una mayor adopción de emulsionantes a base de girasol y guisante, fuerte innovación en alternativas lácteas y cárnicas de origen vegetal y un uso creciente en aplicaciones cosméticas y de cuidado personal.
- El panorama competitivo presenta líderes globales como Cargill, ADM, Ingredion y Kerry Group, compitiendo a través de la innovación de productos, abastecimiento sostenible y soluciones de formulación personalizadas.
- Regionalmente, América del Norte lidera con un 35.3% de cuota de mercado, seguida por Asia Pacífico con un 29.4% y Europa con un 22.4%, mientras que los emulsionantes a base de soja tienen más del 40% de cuota y los alimentos y bebidas representan más del 60% de la demanda total.
Análisis de Segmentación del Mercado de Emulsionantes Alimentarios de Origen Vegetal:
Por Fuente
La soja domina el mercado de emulsionantes alimentarios de origen vegetal por fuente, representando más del 40% de la cuota de ingresos en 2024. Su amplia disponibilidad, fuertes propiedades emulsionantes y rentabilidad la convierten en la opción preferida en diversas industrias. El segmento de girasol le sigue, ganando terreno debido a su posicionamiento libre de alérgenos y al cambio de los consumidores hacia ingredientes de etiqueta limpia. Los emulsionantes a base de guisante ven una creciente adopción en aplicaciones conscientes de alérgenos y sin gluten. La categoría "Otros", que incluye lecitina derivada de canola y colza, contribuye con una participación más pequeña pero en constante aumento a medida que los productores exploran opciones diversas y sostenibles para satisfacer los requisitos funcionales y dietéticos.
- Por ejemplo, ADM produce lecitina de soja en múltiples sitios globales, incluidas instalaciones importantes en los Estados Unidos, India y Europa, donde aprovecha su extensa red de trituración de soja para mantener su posición como proveedor global líder. Aunque las capacidades individuales de las plantas para la lecitina, un subproducto que representa aproximadamente del 1.5% al 3% del aceite de soja, son significativamente menores a 200,000 toneladas métricas, ADM utiliza su capacidad de procesamiento de soja anual de varios millones de toneladas para asegurar un suministro global constante.
Por Aplicación
El segmento de alimentos y bebidas lidera la categoría de aplicación con más del 60% de la cuota de mercado en 2024. La demanda está impulsada por el uso creciente en productos de panadería, confitería, alternativas lácteas y productos cárnicos de origen vegetal. Los emulsionantes mejoran la textura del producto, la vida útil y la estabilidad, haciéndolos críticos en la fabricación de alimentos procesados. Cosméticos y cuidado personal ocupa la segunda mayor participación debido a la creciente demanda de emulsionantes naturales en lociones y cremas. Los productos farmacéuticos utilizan emulsionantes en sistemas de administración de medicamentos, mientras que el segmento "Otros" cubre usos emergentes en nutracéuticos y suplementos dietéticos.
- Por ejemplo, Cargill suministra soluciones de lecitina a fabricantes de alimentos en más de 70 países, apoyando la producción a gran escala de alimentos procesados.
Por Forma
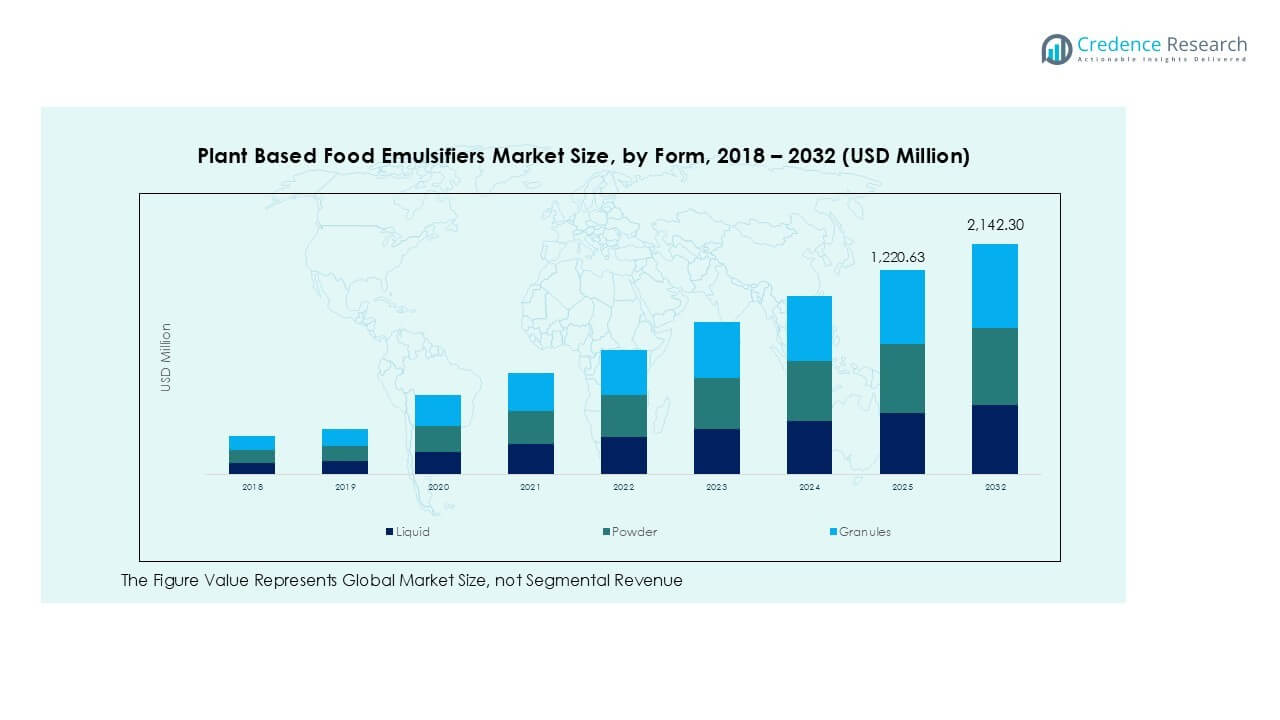
Los emulsionantes líquidos dominan el mercado por forma, manteniendo aproximadamente el 48% de la cuota de ingresos en 2024. Su facilidad de mezcla, dispersión consistente en formulaciones y compatibilidad con sistemas automatizados respaldan su fuerte adopción en las líneas de fabricación de alimentos y cosméticos. Los emulsionantes en polvo les siguen, preferidos por su vida útil prolongada y adecuación en aplicaciones de mezclas secas. Los gránulos representan el segmento más pequeño pero ofrecen ventajas en aplicaciones de liberación controlada y mezclas personalizadas. Cada forma sirve a requisitos operativos y funcionales únicos, permitiendo a los fabricantes adaptar soluciones para la consistencia y el rendimiento del producto final.
Factores Clave de Crecimiento del Mercado de Emulsionantes Alimentarios de Origen Vegetal
Creciente Demanda de Ingredientes de Etiqueta Limpia y de Origen Vegetal
Los consumidores buscan cada vez más productos con etiquetas limpias que contengan ingredientes naturales y derivados de plantas. Este cambio está influyendo fuertemente en las tendencias de formulación de alimentos en los segmentos de panadería, lácteos y alimentos procesados. Los emulsionantes alimentarios de origen vegetal, como la lecitina de soja o girasol, sirven como alternativas naturales a los emulsionantes sintéticos, alineándose con las expectativas de los consumidores de transparencia y sostenibilidad. Los productores de alimentos están reformulando productos para reemplazar aditivos sintéticos con soluciones naturales que aún aseguran textura, estabilidad y vida útil. La demanda de productos veganos y libres de alérgenos apoya aún más esta tendencia. Con la aceptación generalizada de las dietas basadas en plantas, los fabricantes están invirtiendo en sistemas de emulsificación derivados de plantas para satisfacer las preferencias dietéticas en evolución, especialmente en mercados desarrollados como América del Norte y Europa. Estos emulsionantes también apoyan la certificación de etiquetas limpias, aumentando su atractivo entre los compradores conscientes de la salud.
- Por ejemplo, ADM opera instalaciones de producción de lecitina a nivel mundial procesando millones de toneladas métricas de semillas oleaginosas anualmente, apoyando la demanda de emulsionantes derivados de plantas en América del Norte y Europa.
Expansión del Mercado de Alimentos y Bebidas Basados en Plantas
El aumento global en el consumo de alimentos y bebidas basados en plantas impulsa directamente la demanda de ingredientes funcionales como los emulsionantes. Los emulsionantes de origen vegetal juegan un papel crítico en la mejora de la sensación en boca, consistencia y estabilidad de almacenamiento del producto, particularmente en alternativas lácteas, sustitutos de carne y comidas listas para comer. Las empresas en el espacio de proteínas alternativas dependen en gran medida de la emulsificación para imitar la experiencia sensorial de los alimentos de origen animal. Por ejemplo, las alternativas de leche basadas en plantas requieren sistemas de emulsionantes estables para prevenir la separación de grasas. Con el aumento de lanzamientos de productos e innovación en snacks, bebidas y alimentos funcionales basados en plantas, el panorama de aplicación para los emulsionantes de origen vegetal se está expandiendo. Esta macro tendencia abre nuevas vías de crecimiento para los fabricantes de ingredientes enfocados en desarrollar soluciones de emulsionantes versátiles y escalables.
- Por ejemplo, Roquette procesa más de 250,000 toneladas métricas de guisantes por año, suministrando ingredientes funcionales utilizados en bebidas y alimentos basados en plantas.
Avances Tecnológicos en Extracción y Formulación
Las mejoras tecnológicas en la producción de emulsionantes de origen vegetal, especialmente la extracción asistida por enzimas, la fraccionación y la fermentación, están mejorando la funcionalidad y la eficiencia de costos. Estas innovaciones permiten a los productores desarrollar emulsionantes con mayor pureza, mejor estabilidad al calor y compatibilidad de aplicación más amplia. La extracción basada en enzimas también reduce el impacto ambiental, apoyando los objetivos de sostenibilidad. Los esfuerzos de I+D están permitiendo la personalización de las propiedades de los emulsionantes para usos finales específicos, como la tolerancia a bajo pH para bebidas ácidas o la estabilización de alto contenido de aceite para untables basados en plantas. La capacidad de modificar los perfiles de proteínas vegetales o lecitina a través de bioprocesos amplía aún más el potencial de aplicación. Estos avances no solo mejoran el rendimiento del producto, sino que también reducen los costos de formulación para marcas de alimentos y cuidado personal, aumentando la adopción.
Tendencias y Oportunidades Clave en el Mercado de Emulsionantes Alimentarios Basados en Plantas
Cambio hacia Emulsionantes Sostenibles y Libres de Alérgenos
El mercado está presenciando una transición de los emulsionantes a base de soya a alternativas como girasol, guisante y canola debido a preocupaciones alérgicas y la creciente demanda de ingredientes no transgénicos y sostenibles. Este cambio está abriendo oportunidades para proveedores que ofrecen emulsionantes de etiqueta limpia, libres de alérgenos, adecuados para segmentos de consumidores sensibles. Los emulsionantes a base de girasol están ganando popularidad en Europa y América del Norte debido al cumplimiento normativo y a una mejor percepción del consumidor. Los indicadores de sostenibilidad, incluidos menores huellas de carbono y uso de agua durante la extracción, también juegan un papel vital en influir en las decisiones de compra. Las marcas que integran tales afirmaciones en su empaque pueden aprovechar esta tendencia para aumentar la lealtad del consumidor y la diferenciación de marca.
- Por ejemplo, ADM obtiene lecitina de girasol de cadenas de suministro rastreables vinculadas a volúmenes de procesamiento de oleaginosas que superan varios millones de toneladas métricas por año.
Creciente Aplicación en Cuidado Personal y Farmacéuticos
Aunque los alimentos y bebidas siguen siendo el segmento de uso final más grande, los emulsionantes de origen vegetal están viendo un uso creciente en productos de cuidado personal y farmacéuticos. La industria cosmética favorece los emulsionantes derivados de plantas para su uso en cremas, lociones y sueros, especialmente a medida que crece la demanda de productos de belleza veganos y libres de crueldad. Su biocompatibilidad, efecto hidratante y biodegradabilidad ofrecen ventajas sobre los emulsionantes a base de petróleo. En farmacéuticos, estos ingredientes ayudan a mejorar la solubilidad y biodisponibilidad de los compuestos activos, haciéndolos valiosos en formulaciones orales y tópicas. Esta diversificación de aplicaciones está creando nuevos flujos de negocio para los proveedores de ingredientes y reduciendo la dependencia únicamente del sector alimentario.
Desafíos Clave
Limitaciones Funcionales Comparadas con Alternativas Sintéticas
Uno de los desafíos clave que enfrentan los emulsionantes alimentarios de origen vegetal es su menor rango funcional en comparación con los emulsionantes sintéticos. Las opciones naturales pueden no ofrecer la misma estabilidad, vida útil o fuerza emulsionante bajo condiciones de alta temperatura o alto cizallamiento. Esto puede limitar su efectividad en formulaciones complejas como untables altos en grasa, coberturas batidas o bebidas fortificadas. Como resultado, los fabricantes pueden requerir dosis más altas o estabilizadores adicionales, aumentando los costos. Superar estas limitaciones sin comprometer las afirmaciones de etiqueta limpia requiere intensos esfuerzos de I+D y reformulación, lo que puede retrasar los lanzamientos de productos o reducir los márgenes de ganancia, especialmente para las empresas alimentarias más pequeñas.
Volatilidad en los Precios de Materias Primas y Restricciones en la Cadena de Suministro
La disponibilidad y los precios de materias primas como la soya, el girasol o el guisante están sujetos a fluctuaciones agrícolas, regulaciones comerciales y tensiones geopolíticas. Por ejemplo, fallas en las cosechas o restricciones a la exportación en países productores clave pueden llevar a escasez de suministro o fuertes aumentos de precios. Estas incertidumbres representan riesgos significativos para los fabricantes de ingredientes y sus socios aguas abajo. Los largos tiempos de entrega y los desafíos de transporte también afectan la disponibilidad constante de emulsionantes de alta calidad. Para mitigar estos riesgos, las empresas necesitan diversificar el abastecimiento, invertir en procesamiento local o entrar en contratos a largo plazo, todo lo cual puede aumentar la complejidad operativa y los costos.
Análisis Regional del Mercado de Emulsionantes Alimentarios de Origen Vegetal
América del Norte
América del Norte lideró el mercado global de emulsionantes alimentarios de origen vegetal en 2024 con un valor de mercado de USD 400.90 millones, aumentando desde USD 304.30 millones en 2018. Se proyecta que alcance USD 756.45 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 8.4%. La región representó aproximadamente el 35.3% del mercado global en 2024, impulsada por la fuerte demanda de ingredientes con etiqueta limpia en EE.UU. y Canadá. La alta conciencia del consumidor sobre las dietas basadas en plantas, junto con la innovación alimentaria y los canales de venta al por menor bien establecidos, apoyan un crecimiento sostenido. El dominio se ve respaldado además por la aplicación a gran escala en alternativas lácteas y productos cárnicos de origen vegetal.
Europa
Europa tuvo una participación del 22.4% del mercado global de emulsionantes alimentarios de origen vegetal en 2024, con ingresos que alcanzaron los USD 253.82 millones, aumentando desde USD 198.99 millones en 2018. Se prevé que alcance USD 449.57 millones para 2032, expandiéndose a una CAGR del 7.5%. La preferencia del consumidor por ingredientes sin alérgenos, no transgénicos y sostenibles apoya una penetración constante del mercado en Europa Occidental y Central. El énfasis regulatorio en formulaciones con etiqueta limpia y de origen vegetal impulsa la reformulación de productos en la región. El cambio de la industria de procesamiento de alimentos hacia emulsionantes naturales en panadería, confitería y comidas preparadas está contribuyendo a un crecimiento estable en las principales economías de la UE.
Asia Pacífico
Asia Pacífico emergió como la región de más rápido crecimiento en el mercado de emulsionantes alimentarios de origen vegetal, con una CAGR del 9.5%. El mercado creció de USD 241.40 millones en 2018 a USD 334.29 millones en 2024 y se espera que alcance USD 688.32 millones para 2032. Tuvo una participación del 29.4% en 2024. El crecimiento está impulsado por el aumento de la conciencia sobre la salud, el incremento del consumo de alimentos de origen vegetal y la expansión de las poblaciones urbanas en China, India, Japón y el sudeste asiático. Los fabricantes de alimentos locales e internacionales están aumentando la producción de snacks, bebidas y alimentos congelados de origen vegetal, impulsando la demanda de ingredientes. El acceso mejorado al comercio minorista y la penetración del comercio electrónico en la región apoyan una mayor expansión.
América Latina
América Latina registró un tamaño de mercado de USD 71.87 millones en 2024, aumentando desde USD 54.40 millones en 2018, y se proyecta que alcance USD 126.12 millones para 2032 a una CAGR del 7.4%. La región contribuyó con un 6.3% a la cuota de mercado global en 2024. Brasil y México lideran la adopción de emulsionantes alimentarios de origen vegetal debido a las crecientes tendencias veganas y flexitarianas. La expansión de alimentos envasados con etiqueta limpia y el aumento de la inversión de marcas alimentarias multinacionales apoyan la visibilidad del mercado. Aunque el ingreso del consumidor varía en general, los centros urbanos muestran una creciente demanda de ingredientes naturales en alimentos y bebidas procesados.
Medio Oriente
El mercado de emulsionantes alimentarios de origen vegetal en Medio Oriente se situó en USD 35.82 millones en 2024, creciendo desde USD 28.90 millones en 2018, y se espera que alcance USD 60.21 millones para 2032. Registró una CAGR del 6.8% y capturó un 3.2% de la cuota de mercado global en 2024. La demanda está aumentando en los países del Golfo debido al comportamiento del consumidor más consciente de la salud y a la mayor disponibilidad de productos alimenticios de origen vegetal importados. Los procesadores de alimentos locales están integrando emulsionantes derivados de plantas en los segmentos de panadería y alimentos de conveniencia. Los ingredientes con certificación halal y etiqueta limpia también ven un aumento en la adopción en Arabia Saudita, EAU y otros mercados clave.
África
El mercado de emulsionantes alimentarios de origen vegetal en África alcanzó los 37.08 millones de USD en 2024, desde 22.02 millones de USD en 2018, y se proyecta que alcance los 61.63 millones de USD para 2032, creciendo a una tasa compuesta anual del 6.3%. La región representó el 3.3% de la cuota de mercado global en 2024. La urbanización, el cambio en los hábitos alimenticios y la mayor disponibilidad de productos de origen vegetal están apoyando la adopción en Sudáfrica, Nigeria y Kenia. Sin embargo, la limitada conciencia del consumidor y la asequibilidad plantean desafíos. Las marcas internacionales y las ONG que promueven la mejora de la nutrición están ayudando a expandir el acceso a productos alimenticios con etiquetas limpias, lo que a su vez respalda el crecimiento gradual en la demanda de emulsionantes.
Segmentaciones del Mercado de Emulsionantes Alimentarios de Origen Vegetal:
Por Fuente
- Soja
- Girasol
- Guisante
- Otros
Por Aplicación
- Alimentos y Bebidas
- Cosméticos y Cuidado Personal
- Farmacéuticos
- Otros
Por Forma
- Líquido
- Polvo
- Gránulos
Por Canal de Distribución
- Tiendas en Línea
- Supermercados/Hipermercados
- Tiendas Especializadas
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de emulsionantes alimentarios de origen vegetal se caracteriza por una mezcla de fabricantes de ingredientes globales y empresas especializadas enfocadas en soluciones de etiqueta limpia y derivadas de plantas. Jugadores líderes como Cargill, Archer Daniels Midland Company e Ingredion Incorporated dominan a través de sus extensos portafolios de productos, redes de distribución globales e inversiones continuas en abastecimiento sostenible e innovación. Empresas como Kerry Group y Corbion N.V. se enfocan en la experiencia en formulación funcional y soluciones personalizadas para aplicaciones alimentarias, de cuidado personal y farmacéuticas. Las asociaciones estratégicas, adquisiciones e iniciativas de I+D son comunes a medida que las empresas buscan mejorar el rendimiento de los emulsionantes de origen vegetal y expandir su rango de aplicación. Los jugadores están priorizando cada vez más el abastecimiento no transgénico, libre de alérgenos y respetuoso con el medio ambiente, alineándose con las expectativas cambiantes de los consumidores y regulaciones. La competitividad del mercado se intensifica aún más por los jugadores regionales emergentes y las startups que ofrecen variantes de emulsionantes de nicho. La innovación de productos, la eficiencia de costos y las credenciales de sostenibilidad siguen siendo factores clave que influyen en el posicionamiento de las empresas en este mercado en evolución y rico en oportunidades.
Análisis de Jugadores Clave
- Cargill, Incorporated
- Archer Daniels Midland Company
- Ingredion Incorporated
- Kerry Group plc
- DuPont de Nemours, Inc.
- BASF SE
- Corbion N.V.
- Tate & Lyle PLC
- Koninklijke DSM N.V.
- Lonza Group Ltd.
- Lubrizol Corporation
- FMC Corporation
- Ashland Global Holdings Inc.
- DowDuPont Inc.
Desarrollos Recientes
- En marzo de 2025, Antarctica Equipment, un líder en soluciones de exhibición de alimentos controlados por temperatura, en colaboración con Valmar, lanzó Valmix 20. Es un emulsionante avanzado de textura de alta calidad, que se utiliza para gelato, helado, sorbetes, salsas, preparaciones de alta viscosidad y coberturas. También tiene una estabilidad, textura y eficiencia superiores.
- En febrero de 2025, LBB Specialties (LBBS), un líder en la distribución de productos químicos especiales e ingredientes en América del Norte, anunció una nueva asociación con Kerry Group, un socio líder mundial en sabor y nutrición para los mercados de alimentos, bebidas y farmacéuticos con ingredientes especiales innovadores y sostenibles para la industria del Cuidado Personal. Esto es especialmente para su nueva línea de emolientes, emulsionantes y activos derivados de la fermentación diseñados específicamente para el cuidado de la piel, cuidado personal y cosméticos.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Fuente, Aplicación, Forma, Canal de Distribución Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado seguirá expandiéndose con la creciente demanda de emulsionantes naturales en alimentos y cuidado personal.
- Las tendencias de productos con etiqueta limpia, veganos y libres de alérgenos impulsarán un fuerte interés en soluciones de emulsionantes a base de plantas.
- Los emulsionantes derivados de girasol y guisante ganarán más participación debido a las preocupaciones sobre alérgenos de soya.
- Los fabricantes invertirán en abastecimiento sostenible y mejorarán la eficiencia del procesamiento a través de métodos avanzados de extracción.
- América del Norte seguirá siendo dominante, mientras que Asia Pacífico será la región de más rápido crecimiento con una fuerte adopción.
- El segmento de alimentos y bebidas liderará el uso, apoyado por el crecimiento en alternativas lácteas y carnes a base de plantas.
- Los emulsionantes en forma líquida mantendrán la mayor participación debido a su fácil manejo y mezcla en grandes instalaciones.
- Pueden surgir desafíos debido al rendimiento limitado de los emulsionantes a base de plantas bajo condiciones extremas de procesamiento.
- Las fluctuaciones en los precios de las materias primas y la inestabilidad de la cadena de suministro presionarán los márgenes de costo para los productores.
- La innovación continua en el desarrollo de emulsionantes de base biológica creará nuevas oportunidades en regiones emergentes.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de emulsionantes alimentarios a base de plantas y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de emulsionantes alimentarios a base de plantas entre 2024 y 2032?
¿Qué segmento del mercado de emulsionantes alimentarios a base de plantas tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de emulsionantes alimentarios a base de plantas?
¿Quiénes son las empresas líderes en el mercado de emulsionantes alimentarios a base de plantas?
¿Cuál región tuvo la mayor participación en el mercado de emulsionantes alimentarios a base de plantas en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Emulsionantes Alimentarios a Base de Plantas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Emulsionantes Alimentarios a Base de Plantas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,133.79 million → 2032: USD 2,142.30 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Emulsionantes Alimentarios a Base de Plantas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Emulsionantes Alimentarios a Base de Plantas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Emulsionantes Alimentarios a Base de Plantas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Emulsionantes Alimentarios a Base de Plantas Market Drivers
- 3.3 Mercado de Emulsionantes Alimentarios a Base de Plantas Market Restraints & Challenges
- 3.4 Mercado de Emulsionantes Alimentarios a Base de Plantas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Emulsionantes Alimentarios a Base de Plantas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Emulsionantes Alimentarios a Base de Plantas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Emulsionantes Alimentarios a Base de Plantas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Emulsionantes Alimentarios a Base de Plantas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Emulsionantes Alimentarios a Base de Plantas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Emulsionantes Alimentarios a Base de Plantas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Emulsionantes Alimentarios a Base de Plantas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Emulsionantes Alimentarios a Base de Plantas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Emulsionantes Alimentarios a Base de Plantas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Emulsionantes Alimentarios a Base de Plantas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Emulsionantes Alimentarios a Base de Plantas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Emulsionantes Alimentarios a Base de Plantas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Emulsionantes Alimentarios a Base de Plantas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Emulsionantes Alimentarios a Base de Plantas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Emulsionantes Alimentarios a Base de Plantas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Emulsionantes Alimentarios a Base de Plantas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Emulsionantes Alimentarios a Base de Plantas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Emulsionantes Alimentarios a Base de Plantas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Emulsionantes Alimentarios a Base de Plantas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
