
Visión General del Mercado
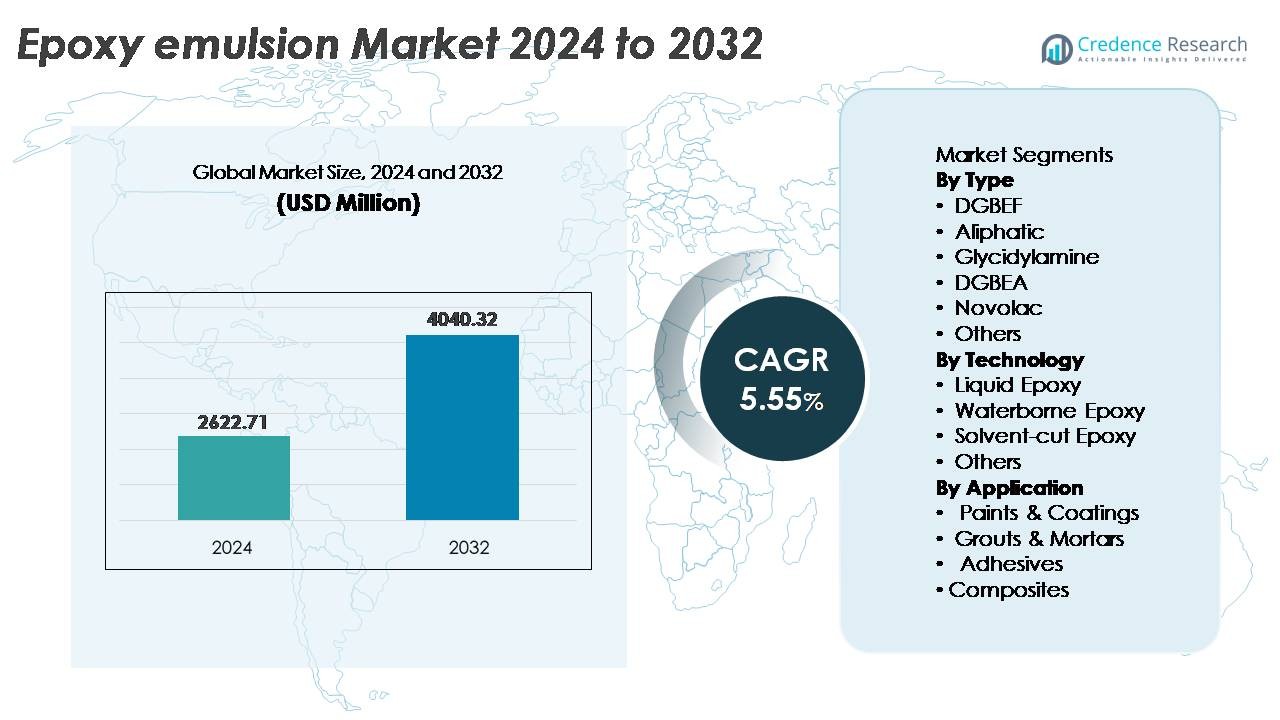
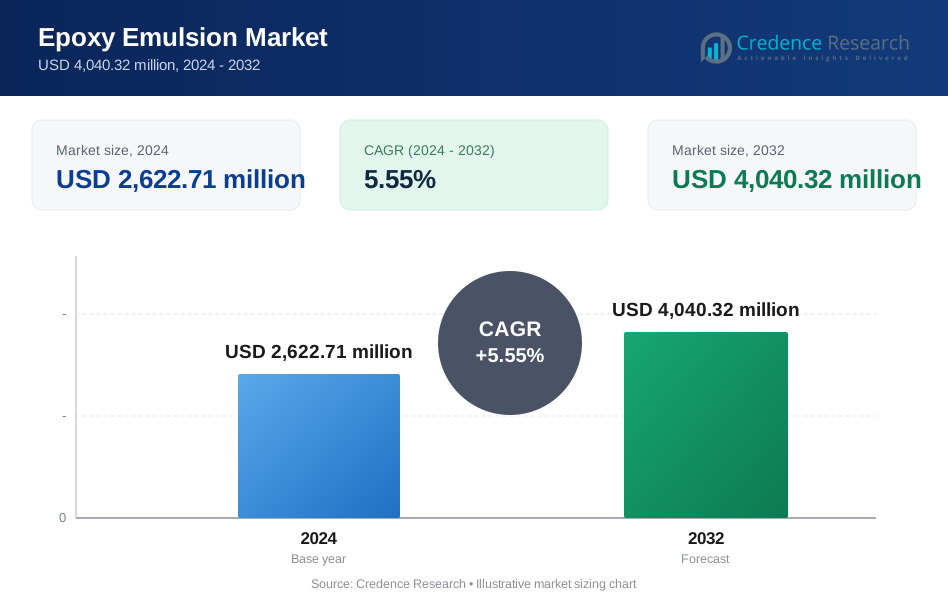
El tamaño del mercado global de emulsiones de epoxi se valoró en USD 2,622.71 millones en 2024 y se proyecta que alcance los USD 4,040.32 millones para 2032, registrando un CAGR de 5.55% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Emulsiones de Epoxi 2024 | USD 2,622.71 Millones |
| Mercado de Emulsiones de Epoxi, CAGR | 5.55% |
| Tamaño del Mercado de Emulsiones de Epoxi 2032 | USD 4,040.32 Millones |
El mercado de emulsiones de epoxi está moderadamente consolidado, con una competencia líder impulsada por la escala de capacidad, la innovación en resinas y la fortaleza de la distribución regional. Los principales actores incluyen Huntsman International Ltd., Kolon Industries Inc., Atul Ltd., Olin Corporation, Nan Ya Plastics Corporation, Spolchemie, Aditya Birla Chemicals, Chang Chun Group, Ciech S.A., y China Petrochemical & Chemical Corp. (SINOPEC), cada uno enfocándose en formulaciones a base de agua adaptadas para recubrimientos, adhesivos y productos químicos de construcción. Asia-Pacífico lidera el mercado con aproximadamente el 34% de participación, respaldado por ecosistemas de fabricación robustos e inversiones en infraestructura, mientras que América del Norte y Europa le siguen, impulsadas por la adopción de recubrimientos industriales de bajo VOC e iniciativas de cumplimiento normativo.
Perspectivas del Mercado
- El mercado global de emulsiones de epoxi fue valorado en USD 2,622.71 millones en 2024 y se proyecta que alcance USD 4,040.32 millones para 2032, expandiéndose a una tasa compuesta anual (CAGR) del 5.55% durante el período de pronóstico.
- El aumento de la demanda de sistemas de recubrimiento con bajo contenido de COV y a base de agua en aplicaciones de construcción e industriales sirve como el principal impulsor del mercado, respaldado por regulaciones de sostenibilidad e inversiones en rehabilitación de infraestructura.
- Las tendencias del mercado incluyen la creciente adopción de emulsiones de base biológica y sistemas de resina personalizados diseñados para entornos ricos en humedad y de alta adhesión en suelos, adhesivos y componentes compuestos.
- La actividad competitiva se centra en la expansión de carteras de productos compatibles con el medio ambiente y adiciones de capacidad en regiones orientadas al crecimiento, aunque la volatilidad de los precios de las materias primas continúa restringiendo los márgenes de beneficio para los jugadores de escala media.
- Asia-Pacífico lidera con un 34% de participación, seguido por América del Norte con un 32% y Europa con un 28%, mientras que las pinturas y recubrimientos siguen siendo el segmento dominante, manteniendo la mayor participación debido a su amplio uso arquitectónico e industrial.
Análisis de Segmentación del Mercado:
Por Tipo
DGBEA sigue siendo el subsegmento dominante en el mercado de emulsiones de epoxi, representando la mayor participación debido a su versatilidad, fuerte adhesión y compatibilidad con una amplia gama de agentes de curado. Se utiliza ampliamente en recubrimientos protectores, adhesivos y productos químicos para la construcción, impulsado por sus superiores propiedades mecánicas y rentabilidad. La creciente demanda de recubrimientos duraderos y resistentes a productos químicos en suelos industriales y aplicaciones marinas refuerza aún más su adopción. Mientras tanto, las emulsiones basadas en novolaca están ganando terreno debido a su mayor densidad de reticulación y resistencia al calor, apoyando aplicaciones especializadas en electrónica y entornos de alta temperatura.
- Por ejemplo, la resina epoxi ARALDITE® GY 257 de Huntsman, cuando se formula en un sistema curado (por ejemplo, como un mortero con un endurecedor estándar como Aradur® 140), exhibe propiedades mecánicas típicas, como una resistencia a la flexión de aproximadamente 44–54 MPa (450–550 kg/cm²) y es adecuada para aplicaciones exigentes de suelos industriales. Las propiedades específicas pueden variar ampliamente dependiendo de la composición exacta de la mezcla final.
Por Tecnología
La tecnología de epoxi a base de agua representa la mayor participación en el mercado de emulsiones de epoxi, impulsada por el cambio hacia recubrimientos con bajo contenido de COV y el cumplimiento de regulaciones ambientales globales. Su fuerte adhesión, toxicidad reducida y mejorada resistencia a la humedad la hacen adecuada para recubrimientos arquitectónicos e industriales. La creciente adopción en sistemas de suelos y proyectos de rehabilitación de infraestructura acelera la demanda. Los sistemas de epoxi líquido tienen una notable adopción en aplicaciones de alta resistencia que requieren una mayor resistencia química y rendimiento mecánico. Las crecientes restricciones sobre formulaciones a base de solventes continúan empujando a los fabricantes hacia alternativas a base de agua ecoeficientes y de alto rendimiento.
- Por ejemplo, la resina EPI-REZ™ 7520-WD-52 de Westlake Epoxy es una dispersión epóxica en base acuosa de alto rendimiento y bajo contenido de COV. Esta resina está formulada para su uso en aplicaciones de revestimientos de pisos de concreto y estructurales, donde demuestra excelente adhesión y superior resistencia a la corrosión, apoyando el rendimiento a largo plazo.
Por Aplicación
Las pinturas y revestimientos constituyen el segmento de aplicación dominante, capturando la mayor cuota debido al uso extensivo en la construcción, repintado automotriz, equipos industriales y protección de metales. Las emulsiones epóxicas son preferidas por su resistencia a la corrosión, durabilidad y bajo olor, lo que las hace adecuadas para superficies tanto interiores como exteriores. La expansión del desarrollo de infraestructuras y las actividades de renovación apoyan significativamente el crecimiento del segmento. Los adhesivos y compuestos también están expandiéndose constantemente a medida que los fabricantes reemplazan las formulaciones a base de solventes con alternativas más ecológicas. La creciente necesidad de materiales ligeros en el transporte y bienes de consumo mejora la penetración de emulsiones epóxicas en la fabricación de compuestos.
Principales Impulsores de Crecimiento:
Creciente Demanda de Revestimientos de Bajo COV y Cumplimiento Ambiental
El aumento de la presión regulatoria hacia la reducción de emisiones de compuestos orgánicos volátiles (COV) es un catalizador principal de crecimiento para el mercado de emulsiones epóxicas. Los marcos ambientales liderados por el gobierno en América del Norte, Europa y partes de Asia están acelerando la transición de formulaciones a base de solventes a formulaciones en base acuosa. Las emulsiones epóxicas ofrecen superior adhesión, resistencia mecánica y resistencia química mientras cumplen con los requisitos de sostenibilidad para la construcción verde y revestimientos industriales. Los fabricantes de pinturas, pisos y productos químicos de mantenimiento están adoptando estas alternativas conformes para seguir siendo relevantes en licitaciones y programas de adquisición de compradores industriales. Además, los compromisos corporativos de ESG y la descarbonización de materiales de construcción fortalecen la preferencia por epóxicos en base acuosa. La convergencia de beneficios de rendimiento y cumplimiento posiciona a las emulsiones epóxicas como una solución preferida para revestimientos protectores de próxima generación.
- Por ejemplo, EPI-REZ™ 7520-WD-52 de Westlake Epoxy es una dispersión epóxica en base acuosa para revestimientos de concreto. La resina apoya formulaciones de bajo COV, típicamente por debajo de 50 g/L, dependiendo del diseño del sistema. El rendimiento final depende del agente de curado y la formulación final del revestimiento.
Expansión de Infraestructura e Inversión Pública en Reparación y Rehabilitación
Las actualizaciones de infraestructura global y las actividades de renovación en puentes, puertos, túneles e instalaciones industriales envejecidas continúan impulsando el consumo de emulsiones epóxicas. Estas formulaciones se utilizan extensamente en lechadas, morteros, compuestos de reparación de concreto y revestimientos anticorrosivos para mejorar la longevidad estructural y la resistencia a la humedad. Los sistemas de pisos industriales para centros logísticos, unidades de procesamiento de alimentos, farmacéuticas y fabricación de electrónica también dependen de las emulsiones epóxicas debido a su resistencia a la abrasión y beneficios de higiene. Los países emergentes están priorizando la modernización de infraestructuras como parte de las agendas de desarrollo nacional, impulsando el consumo de revestimientos y materiales de reparación. Las asociaciones público-privadas y el aumento de inversiones en el desarrollo de ciudades inteligentes refuerzan la demanda a largo plazo, particularmente para soluciones epóxicas duraderas, ecológicas y rentables.
- Por ejemplo, Sikadur®-52 de Sika es una resina de inyección epoxi de baja viscosidad para la reparación estructural de grietas. El sistema alcanza una resistencia a la compresión de alrededor de 80–90 MPa después de su curado completo. El rendimiento de penetración depende del ancho de la grieta y las condiciones de inyección.
Aumento en la Adopción en Adhesivos y Fabricación de Compuestos
El uso creciente de emulsiones epoxi en adhesivos de alta resistencia y compuestos reforzados con fibra es otro impulsor significativo del crecimiento. Industrias como el transporte, eléctricos, equipos deportivos y bienes de consumo están reemplazando el metal con estructuras compuestas ligeras sin comprometer la durabilidad. Las emulsiones epoxi mejoran la fuerza de unión mientras ofrecen menor olor y toxicidad reducida durante la aplicación. En el embalaje y la carpintería, los adhesivos epoxi a base de agua están reemplazando las soluciones a base de solventes para cumplir con los estándares de seguridad y sostenibilidad. Los avances en los procesos de fabricación de compuestos, incluyendo el moldeo por transferencia de resina y los sistemas de curado automatizados, refuerzan la adopción de emulsiones epoxi. A medida que los OEM priorizan el diseño ligero y la eficiencia energética, se espera que las emulsiones epoxi desempeñen un papel crítico en aplicaciones con adhesivos y compuestos intensivos.
Tendencias y Oportunidades Clave
Aumento del Cambio hacia Sistemas de Resina de Química Circular y Basada en Bio
La innovación en emulsiones epoxi basadas en bio derivadas de lignina, aceites vegetales y residuos de biomasa industrial está emergiendo como una oportunidad transformadora. Los productores químicos están expandiendo la investigación en materias primas renovables para minimizar la huella de carbono y reducir la dependencia del bisfenol-A y derivados petroquímicos. Las iniciativas de química circular y los programas de residuos a resina ofrecen una diferenciación estratégica a largo plazo para los fabricantes de recubrimientos y adhesivos. Las oportunidades de co-marca con productos de construcción sostenibles y las vías de certificación de edificios verdes fortalecen la adopción en el mercado. A medida que los compradores en construcción, automotriz y bienes de consumo se alinean con políticas de adquisición vinculadas al clima, las emulsiones epoxi basadas en bio ganan prominencia como materiales no tóxicos, reciclables y de origen ético.
- Por ejemplo, Westlake Epoxy (anteriormente el negocio de epoxi de Hexion) desarrolla activamente soluciones epoxi sostenibles y basadas en bio. La compañía ha logrado la certificación ISCC+ en su sitio de Pernis, Países Bajos, permitiendo el uso de materias primas basadas en bio equilibradas en masa, como fenol y acetona, en la producción de resinas epoxi líquidas.
Plataformas de Formulación Digital y Soluciones de Rendimiento Personalizadas
El desarrollo de plataformas de formulación simuladas digitalmente apoya la rápida personalización de emulsiones epoxi basadas en viscosidad, tiempo de curado, resistencia química y estabilidad térmica. Las industrias demandan cada vez más formulaciones específicas para aplicaciones de nicho como recubrimientos de pisos de grado alimenticio, superficies anti-graffiti y protección contra descargas electrostáticas. Esta tendencia está creando nuevas fuentes de ingresos para los fabricantes de productos químicos especializados que brindan soporte al desarrollo de productos personalizados. Las oportunidades se expanden aún más a través del desarrollo colaborativo de productos con OEM y marcas de productos químicos para la construcción. La modelización del rendimiento basada en datos y las pruebas predictivas de materiales reducen el tiempo de comercialización y mejoran las tasas de éxito para aplicaciones industriales técnicamente exigentes.
- Por ejemplo, Covestro utiliza soluciones de simulación de espumado patentadas y plataformas digitales para predecir el comportamiento del material, como los patrones de flujo y el curado en sistemas de poliuretano (PU), para ayudar a los clientes a optimizar los procesos de producción y reducir la necesidad de pruebas físicas.
Desafíos Clave
Fluctuaciones en el Suministro de Materias Primas y Sensibilidad a los Costos de Materias Primas Petroquímicas
El mercado de emulsiones epoxi sigue siendo vulnerable a la volatilidad en los intermediarios de resina epoxi, incluidos los derivados de bisfenol y la epiclorohidrina, que están influenciados por las fluctuaciones en los precios del petróleo crudo y las restricciones de suministro regionales. Las interrupciones en los clústeres de fabricación petroquímica impactan significativamente en los costos de producción y los tiempos de entrega. Esto resulta en incertidumbres de precios para los fabricantes de recubrimientos y adhesivos que operan bajo ciclos de adquisición de contratos fijos. La integración limitada hacia atrás entre los formuladores medianos restringe la seguridad del suministro y afecta la competitividad. Las empresas se ven obligadas a explorar fuentes localizadas, químicas alternativas y sustitutos de base biológica para mitigar el riesgo de materias primas y la inestabilidad de costos.
Limitaciones Técnicas en Aplicaciones de Rendimiento Extremo y Altamente Especializadas
A pesar de una fuerte adopción, las emulsiones epoxi enfrentan limitaciones de rendimiento en segmentos que requieren resistencia química ultra alta, exposición térmica prolongada o curado rápido en entornos adversos. Los epoxis a base de solventes y las químicas híbridas avanzadas aún dominan estas categorías de nicho, particularmente en componentes marinos, aeroespaciales y eléctricos de alta temperatura. La reticencia de los usuarios finales a cambiar de formulaciones heredadas probadas retrasa las tasas de conversión para aplicaciones críticas. Superar este desafío requiere innovaciones en materiales, certificaciones específicas y datos de rendimiento a largo plazo en campo para satisfacer los requisitos de ingeniería, seguridad y regulación. Los fabricantes que no aborden las brechas de rendimiento corren el riesgo de ser excluidos de los mercados de especialidades de alto valor.
Análisis Regional
América del Norte
América del Norte posee aproximadamente el 32% del mercado de emulsiones epoxi, respaldada por una fuerte demanda de recubrimientos a base de agua en la renovación de infraestructuras, mantenimiento industrial y aplicaciones de protección. Estados Unidos lidera la adopción, impulsada por estrictas regulaciones de VOC de la EPA que fomentan el cambio de sistemas a base de solventes a alternativas sostenibles. El rápido crecimiento en el uso de compuestos y tecnologías avanzadas de adhesivos fortalece la demanda en los sectores automotriz, aeroespacial y de construcción. La creciente inversión de Canadá en estándares de construcción ecológica acelera aún más la aceptación de formulaciones de resina eco-compatibles. Las crecientes conversiones a sistemas de bajo olor y resistentes a la humedad continúan reforzando la expansión del mercado en América del Norte.
Europa
Europa representa casi el 28% de los ingresos globales, impulsada por la adopción temprana de recubrimientos sostenibles y estrictos marcos ambientales de la UE que regulan los solventes industriales y las emisiones. Alemania, Francia y los países nórdicos lideran la actividad del mercado, respaldados por ecosistemas maduros de fabricación automotriz, marina y de pisos. La extensa renovación de infraestructuras envejecidas, junto con las reformas de edificios energéticamente eficientes, impulsa el consumo de emulsiones epoxi en la reparación de concreto y recubrimientos de aislamiento. La región también impulsa la innovación en emulsiones epoxi de base biológica, creando nuevas oportunidades para los productores de productos químicos especializados. Sin embargo, la sensibilidad a los costos y los requisitos de cumplimiento presentan complejidades operativas para los fabricantes.
Asia-Pacífico
Asia-Pacífico domina el mercado con aproximadamente un 34% de participación, impulsado por la rápida urbanización, expansión industrial y desarrollo de infraestructura en China, India y el sudeste asiático. El auge de la construcción en la región incrementa significativamente la demanda de lechadas a base de epoxi, sistemas de impermeabilización y recubrimientos para pisos. Los clústeres de fabricación local en China apoyan la producción rentable de emulsiones epoxi para pinturas, adhesivos de embalaje y aplicaciones compuestas electrónicas. Las iniciativas gubernamentales que promueven materiales de construcción de bajas emisiones fortalecen la transición a formulaciones de epoxi a base de agua. La creciente inversión en pisos industriales y fabricación automotriz posiciona aún más a Asia-Pacífico como el contribuyente regional de más rápido crecimiento.
América Latina
América Latina representa alrededor del 4% del mercado, con una adopción que avanza constantemente en aplicaciones de renovación de edificios, recubrimientos marinos y reparaciones industriales. Brasil y México siguen siendo los principales centros de demanda debido a la expansión de centros logísticos, unidades de procesamiento de alimentos e infraestructura de almacenamiento. El creciente reconocimiento de las propiedades resistentes a la humedad y anticorrosivas apoya la transición de epoxis a base de solventes a epoxis a base de agua. Sin embargo, la dependencia de materias primas importadas y las fluctuaciones económicas influyen en la estabilidad de los precios. A pesar de los desafíos, los programas de infraestructura pública respaldados por el gobierno y el crecimiento en los clústeres de fabricación ofrecen oportunidades de crecimiento moderadas a largo plazo en la región.
Medio Oriente y África
Medio Oriente y África capturan colectivamente aproximadamente un 2% de la cuota de mercado, impulsados por el desarrollo continuo de propiedades comerciales, zonas industriales e infraestructura de transporte. Las emulsiones epoxi se utilizan cada vez más en recubrimientos protectores para instalaciones de petróleo y gas, plantas de desalinización y expansiones portuarias. Los EAU y Arabia Saudita lideran la adopción, respaldados por inversiones en ciudades inteligentes y megaproyectos a gran escala. El sector de la construcción emergente de África ofrece un crecimiento gradual, aunque persisten las barreras de costos debido a la limitada capacidad de producción local. La región presenta un potencial futuro a medida que las directivas de sostenibilidad y las políticas de eficiencia material ganan impulso.
Segmentaciones del Mercado:
Por Tipo
- DGBEF
- Alifático
- Glicidilamina
- DGBEA
- Novolac
- Otros
Por Tecnología
- Epoxi Líquido
- Epoxi a Base de Agua
- Epoxi con Solvente Reducido
- Otros
Por Aplicación
- Pinturas y Recubrimientos
- Lechadas y Morteros
- Adhesivos
- Compuestos
Por Geografía
- América del Norte
- Europa
- Asia Pacífico
- América Latina
- Oriente Medio
- África
Panorama Competitivo
El panorama competitivo del mercado de emulsiones de epoxi se caracteriza por una mezcla de fabricantes químicos globales, formuladores regionales e innovadores de resinas especializadas que compiten en diferenciación de rendimiento, cumplimiento normativo y capacidades de personalización. Los líderes del mercado se centran en expandir sus carteras de epoxi en base acuosa y de bajo contenido de COV para alinearse con la demanda impulsada por la sostenibilidad en recubrimientos, materiales de construcción y adhesivos. Las prioridades estratégicas incluyen la expansión de capacidad cerca de centros de manufactura de alto crecimiento, acuerdos de suministro a largo plazo con marcas de productos químicos para la construcción e inversiones en tecnologías de resinas de base biológica. Las empresas ofrecen cada vez más formulaciones específicas para aplicaciones en pisos industriales, encapsulación de electrónicos y protección contra la corrosión para fortalecer la retención de clientes. Las asociaciones con OEMs y contratistas de infraestructura, combinadas con avances en I+D en agentes de curado y emulsiones de alto entrecruzamiento, refuerzan el posicionamiento en el mercado. Las dinámicas competitivas siguen influenciadas por la volatilidad de los precios de las materias primas, las ventajas de costos impulsadas por la escala y las capacidades de servicio técnico que apoyan los requisitos especializados de uso final.
Análisis de Jugadores Clave
- Huntsman International Ltd. (EE. UU.)
- Olin Corporation (EE. UU.)
- Nan Ya Plastics Corporation (Taiwán)
- Spolchemie (República Checa)
- Aditya Birla Chemicals (India)
- Chang Chun Group (Taiwán)
- Ciech S.A. (Polonia)
Desarrollos Recientes
- En septiembre de 2025, Huntsman lanzó una gama reformulada de adhesivos epoxi ARALDITE® que están libres de BPA y sustancias clasificadas como CMR añadidas intencionalmente.
- En abril de 2025, el Departamento de Comercio de EE. UU. finalizó las determinaciones de derechos compensatorios sobre resinas epoxi de Taiwán, incluyendo a Nan Ya. Como parte de esa determinación, a Nan Ya se le asignó una tasa neta de subsidio compensatorio del 3.38% para el período de enero a diciembre de 2023, reflejando el escrutinio de sus prácticas de exportación.
- En febrero de 2024, Olin fue nombrado co-ganador de los Premios de Innovación en Composites JEC 2024 por su solución de circularidad de palas de viento, un proceso novedoso que descompone resinas epoxi en materiales de grado virgen para apoyar una economía circular para composites.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Tipo, Tecnología, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora las dinámicas del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de emulsiones epoxi en base acuosa se acelerará a medida que las industrias continúen la transición de formulaciones a base de solventes.
- El desarrollo de resinas de origen biológico surgirá como una prioridad estratégica para los fabricantes que buscan carteras de materiales circulares y de bajo carbono.
- La adopción de la tecnología de emulsión epoxi en suelos industriales y recubrimientos protectores se expandirá con el aumento de proyectos de rehabilitación de infraestructuras.
- Las formulaciones personalizadas optimizadas para la humedad, protección contra la corrosión y resistencia química impulsarán el crecimiento de aplicaciones de nicho.
- Las asociaciones entre proveedores de resinas y marcas de productos químicos para la construcción fortalecerán la integración de la cadena de valor.
- Las herramientas de simulación digital reducirán el tiempo de formulación y mejorarán la previsibilidad del rendimiento.
- La fabricación de adhesivos y compuestos aumentará su adopción debido a las tendencias de materiales ligeros en el transporte y bienes de consumo.
- Las nuevas regulaciones ambientales continuarán influyendo en la innovación de productos y la planificación de la producción.
- Las expansiones de capacidad regional reducirán la dependencia de materias primas importadas y mejorarán la estabilidad de precios.
- Los avances técnicos en agentes de curado extenderán la ventana de rendimiento de los sistemas epoxi en base acuosa para entornos extremos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de emulsiones epóxicas y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de emulsiones de epoxi entre 2024 y 2032?
¿Cuál segmento de emulsión de epoxi tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de emulsiones epóxicas?
¿Quiénes son las empresas líderes en el mercado de emulsiones epóxicas?
¿Qué región comandó la mayor parte del mercado de emulsiones epóxicas en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Emulsión de Epoxi Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Emulsión de Epoxi Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,622.71 million → 2032: USD 4,040.32 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Emulsión de Epoxi Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Emulsión de Epoxi Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Emulsión de Epoxi Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Emulsión de Epoxi Market Drivers
- 3.3 Mercado de Emulsión de Epoxi Market Restraints & Challenges
- 3.4 Mercado de Emulsión de Epoxi Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Emulsión de Epoxi Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Emulsión de Epoxi Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Emulsión de Epoxi category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Emulsión de Epoxi Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Emulsión de Epoxi Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Emulsión de Epoxi market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Emulsión de Epoxi Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Emulsión de Epoxi Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Emulsión de Epoxi Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Emulsión de Epoxi (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Emulsión de Epoxi Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Emulsión de Epoxi Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Emulsión de Epoxi Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Emulsión de Epoxi Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Emulsión de Epoxi Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Emulsión de Epoxi Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Emulsión de Epoxi Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Emulsión de Epoxi Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Emulsión de Epoxi Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
