
Visión General del Mercado:
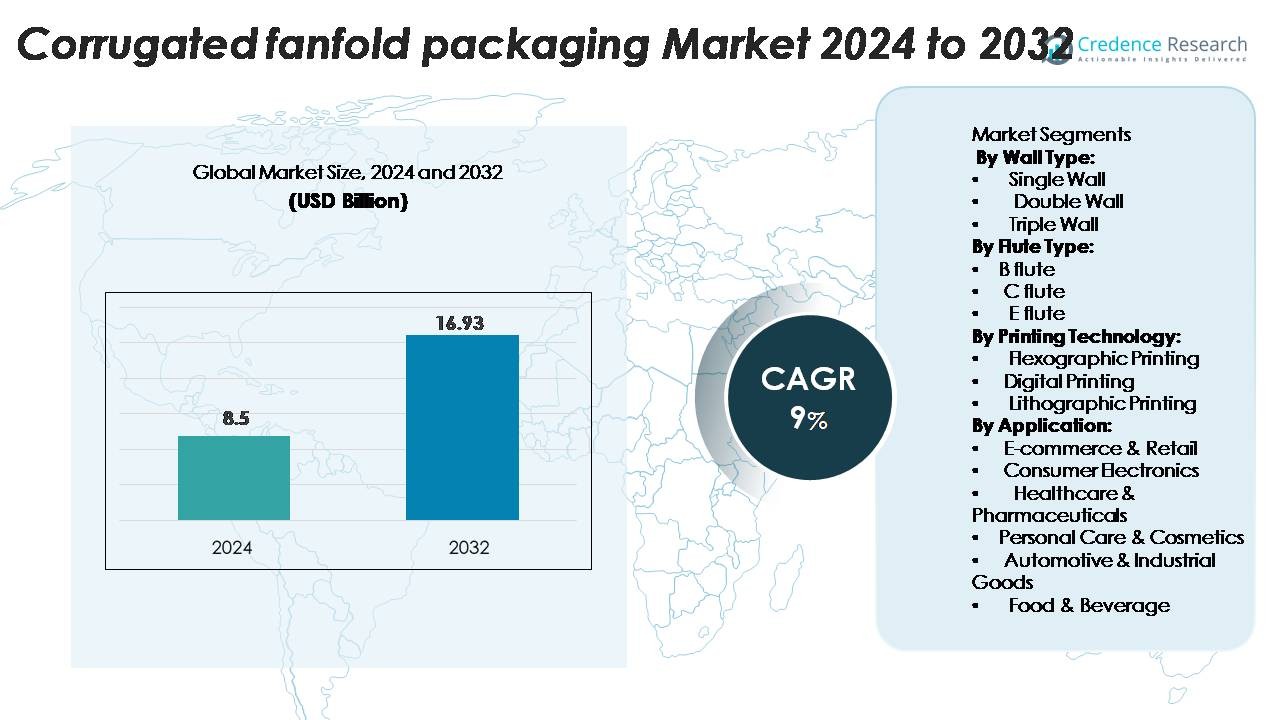
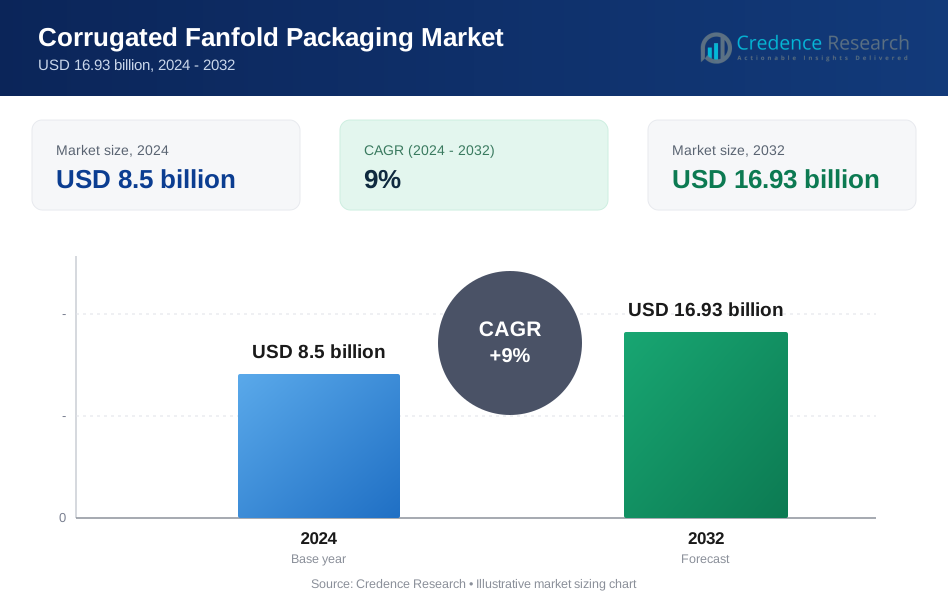
El mercado de embalaje de cartón corrugado en abanico fue valorado en USD 8.5 mil millones en 2024 y se proyecta que alcance USD 16.93 mil millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Embalaje de Cartón Corrugado en Abanico 2024 | USD 8.5 Mil Millones |
| Mercado de Embalaje de Cartón Corrugado en Abanico, CAGR | 9% |
| Tamaño del Mercado de Embalaje de Cartón Corrugado en Abanico 2032 | USD 16.93 Mil Millones |
El mercado global de embalaje de cartón corrugado en abanico cuenta con varios actores importantes, incluidos International Paper Company, DS Smith Plc, Mondi Plc, Hinojosa Packaging Group, Kite Packaging, Papeles y Conversiones de México, Papierfabrik Palm GmbH & Co KG, Ribble Packaging Ltd y Corrugated Supplies Company. Los tres principales, International Paper, DS Smith y WestRock (no listado), representan aproximadamente el 38% de la cuota de mercado global. Regionalmente, América del Norte lidera el mercado con una cuota del 38.54% en 2024, impulsada por el fuerte crecimiento del comercio electrónico y las soluciones de embalaje automatizado.
Perspectivas del Mercado:
- El valor del mercado de embalaje de cartón corrugado en abanico alcanzó los USD 8.5 mil millones en 2024 y se proyecta que crezca a una CAGR del 9.2%.
- Por segmentos, el segmento de pared simple tuvo más del 50% de participación en 2024 y el tipo de flauta C representó aproximadamente el 40% de participación.
- Los impulsores clave incluyen el aumento de la demanda de embalaje relacionado con el comercio electrónico, regulaciones de sostenibilidad más estrictas y el impulso por embalajes de tamaño adecuado para reducir el desperdicio.
- Las principales tendencias y oportunidades incluyen una mayor adopción de la impresión digital para la personalización, la integración de tecnologías de embalaje inteligente (como RFID/QR) y el crecimiento en Asia-Pacífico, donde se esperan altas tasas de crecimiento.
- Los desafíos principales son los precios volátiles de las materias primas que afectan los márgenes y la complejidad del reciclaje y la gestión de residuos para los sistemas de abanico de alto volumen.
Análisis de Segmentación del Mercado:
Por Tipo de Pared
El mercado de embalaje de cartón corrugado en abanico se segmenta por tipo de pared en pared simple, pared doble y pared triple. Entre estos, el subsegmento de pared doble posee la mayor cuota de mercado debido a su mayor durabilidad y cualidades protectoras, lo que lo hace ideal para aplicaciones de embalaje de alta resistencia. El dominio de este segmento está impulsado por la creciente demanda de embalaje seguro en industrias como la electrónica, automotriz y bienes de consumo. La superior resistencia y propiedades de amortiguación del embalaje de cartón corrugado de pared doble son factores clave que contribuyen a su adopción generalizada.
- Por ejemplo, Smurfit Kappa señala que sus cajas de pared doble están diseñadas a medida utilizando métodos científicos para calcular la resistencia exacta requerida a lo largo de la cadena de suministro considerando el transporte, almacenamiento, manejo, temperatura y condiciones de humedad.
Por Tipo de Flauta
El segmento de tipo de flauta del mercado de embalaje plegado corrugado incluye flauta B, flauta C y flauta E. La flauta B es el subsegmento dominante, representando una participación significativa debido a su rendimiento equilibrado en términos de resistencia e imprimibilidad. Se utiliza ampliamente en el embalaje de productos frágiles, incluidos alimentos y bebidas, debido a su excelente protección contra impactos. La creciente preferencia de los consumidores por materiales de embalaje ecológicos y reciclables también impulsa la demanda de la flauta B, que ofrece protección óptima con menos uso de material.
- Por ejemplo, una lista de productos para una hoja de cartón corrugado blanco de flauta B de tamaño 1600 × 2600 mm registra un peso de 495 g/m² y un grosor nominal de 3 mm (consistente con la dimensión de la flauta B) para una base de Kraft virgen recubierta de arcilla.
Por Tecnología de Impresión
El embalaje plegado corrugado también incluye un segmento por tecnología de impresión, que consiste en impresión flexográfica, impresión digital e impresión litográfica. La impresión flexográfica es la tecnología dominante, ya que proporciona impresiones rentables y de alta calidad, lo que la hace ideal para la producción a gran volumen. La demanda de embalajes atractivos e informativos para mejorar la visibilidad de la marca y el compromiso del consumidor es un factor clave para el dominio de la impresión flexográfica. La capacidad de esta tecnología para imprimir en varios sustratos con alta eficiencia y precisión de color refuerza aún más su posición en el mercado.
Impulsor Clave del Crecimiento
Aumento de la Demanda de Embalaje para Comercio Electrónico El crecimiento del comercio electrónico ha impulsado significativamente la demanda de embalaje plegado corrugado. Con el aumento de las compras en línea, las soluciones de embalaje que aseguran la protección del producto durante el tránsito se han convertido en una prioridad. Las empresas de comercio electrónico, especialmente aquellas en los sectores minorista y de electrónica, dependen en gran medida de un embalaje robusto para minimizar el daño del producto y mejorar la satisfacción del cliente. El embalaje plegado, con su capacidad para proporcionar múltiples capas de protección, es ideal para artículos frágiles y de alto valor. El aumento de los canales de venta directa al consumidor impulsa aún más la necesidad de soluciones de embalaje rentables y sostenibles. A medida que más empresas priorizan opciones de embalaje seguras y respetuosas con el medio ambiente, la demanda de soluciones plegadas corrugadas continúa aumentando.
- Por ejemplo, el tablero plegado de grado para comercio electrónico de Smurfit Kappa, utilizado dentro de sus carteras Modulo y e-Pack, se produce utilizando revestimientos de alto rendimiento diseñados para ofrecer aumentos de Resistencia a la Compresión de Caja (BCT) del 15-20% en comparación con los grados estándar, según la documentación de embalaje de rendimiento de la empresa.
Cambio hacia Soluciones de Embalaje Sostenibles
La sostenibilidad ha surgido como un impulsor clave del crecimiento para el mercado de embalaje plegado corrugado. Con la creciente presión de los consumidores y las regulaciones sobre el impacto ambiental, las empresas están cambiando hacia materiales de embalaje ecológicos. El embalaje corrugado, siendo reciclable, biodegradable y hecho de recursos renovables, se alinea con la creciente demanda de los consumidores por alternativas sostenibles al embalaje de plástico. Este cambio es particularmente evidente en industrias como alimentos y bebidas, electrónica y bienes de consumo, donde las marcas están adoptando prácticas verdes para alinearse con los objetivos de responsabilidad social corporativa (RSC). El creciente enfoque en reducir la huella de carbono y los desechos está acelerando la adopción de embalaje plegado corrugado, que ofrece tanto sostenibilidad como practicidad en aplicaciones de embalaje a granel.
- Por ejemplo, las métricas de diseño circular de DS Smith confirman que sus soluciones de embalaje corrugado, incluidos los materiales de fanfold, logran más del 95% de reciclabilidad e incorporan un promedio de ~80% de contenido de fibra reciclada, respaldado por su programa de optimización de fibras en toda la empresa en 34 fábricas de papel.
Avances en Maquinaria de Embalaje
Los avances en maquinaria de embalaje y automatización están impulsando el crecimiento del mercado de embalaje corrugado fanfold. Las nuevas tecnologías en maquinaria de embalaje permiten tiempos de producción más rápidos, cortes más precisos y un uso más eficiente de los materiales, lo que ayuda a los fabricantes a satisfacer la creciente demanda de embalajes personalizados y de alta calidad. Además, la integración de sistemas automatizados en las líneas de embalaje mejora la productividad y reduce los costos laborales. Con velocidades de producción mejoradas y capacidades de personalización, las empresas pueden atender una amplia variedad de necesidades de embalaje, como tamaños y diseños a medida, lo que atrae a los mercados de comercio electrónico y electrónica de consumo. El desarrollo continuo de maquinaria de embalaje que soporta mayores volúmenes de producción y reduce el desperdicio de material es un factor crucial para expandir el mercado.
Tendencias Clave y Oportunidades:
Integración de Tecnologías de Embalaje Inteligente Una de las tendencias clave en el mercado de embalaje corrugado fanfold es la integración de tecnologías de embalaje inteligente. Con el advenimiento del Internet de las Cosas (IoT), las soluciones de embalaje ahora tienen la capacidad de rastrear y monitorear productos durante el tránsito. Las soluciones de embalaje inteligente, como aquellas que incorporan etiquetas RFID o códigos QR, permiten a las empresas proporcionar datos en tiempo real sobre la ubicación y el estado de los productos. Esta tendencia está ganando terreno en industrias donde la integridad del producto durante el transporte es crucial, como la farmacéutica, la electrónica y la alimentaria. La capacidad de rastrear productos mejora la experiencia del cliente y proporciona a las empresas valiosos conocimientos sobre logística y operaciones de la cadena de suministro. A medida que aumenta la demanda del consumidor por transparencia y seguridad del producto, se espera que las tecnologías de embalaje inteligente se vuelvan más prevalentes en el mercado.
- Por ejemplo, Avery Dennison Smartrac informa que su último inlay AD Slim DF combina NFC y UHF RFID en un solo chip de doble frecuencia, permitiendo rangos de lectura UHF típicos de hasta 7 metros (23 pies) mientras soporta la comunicación NFC ISO/IEC 15693 para la interacción con teléfonos inteligentes de los consumidores. El rango máximo teórico para RFID UHF pasivo puede ser de hasta 10 metros, o en circunstancias muy especializadas con lectores de alta potencia, hasta 15-20 metros, pero "más de 20 metros" no es el rendimiento típico para este inlay pasivo específico.
Personalización y Branding en el Diseño de Embalajes Otra tendencia destacada en el mercado de embalaje corrugado fanfold es el creciente énfasis en la personalización y el branding de los embalajes. Las empresas se están enfocando cada vez más en crear embalajes únicos y de marca que mejoren el compromiso del cliente y promuevan el reconocimiento de la marca. El embalaje fanfold proporciona un amplio espacio para impresiones y diseños vibrantes, lo que atrae a las marcas que buscan diferenciarse en un mercado saturado. El uso de embalajes atractivos y funcionales que reflejan la identidad de la marca se ha convertido en una herramienta de marketing esencial, especialmente en el sector del comercio electrónico. Esta tendencia no solo mejora el atractivo del consumidor, sino que también fortalece la lealtad a la marca. A medida que las empresas buscan formas de destacarse, la demanda de soluciones de embalaje corrugado personalizadas que combinen estética con funcionalidad continúa creciendo.
- Por ejemplo, la prensa PageWide C500 de HP imprime a una resolución nativa de 1200 boquillas por pulgada (npi). Utiliza tintas a base de agua que cumplen con las regulaciones de la UE para aplicaciones de contacto con alimentos.
Precios Fluctuantes de Materias Primas Un desafío significativo que enfrenta el mercado de embalajes de cartón ondulado en acordeón es la fluctuación en los precios de las materias primas. El costo de materiales como el cartón, el papel kraft y los adhesivos está sujeto a la volatilidad del mercado, lo que puede afectar la rentabilidad de los fabricantes. Estas fluctuaciones a menudo son influenciadas por factores como cambios en las cadenas de suministro globales, desastres naturales y cambios en la demanda de materias primas. A medida que aumentan los precios de las materias primas, los fabricantes de embalajes pueden enfrentar presión para absorber los costos adicionales o trasladarlos a los clientes, lo que podría llevar a una reducción de la competitividad en el mercado. Gestionar estas fluctuaciones de precios mientras se mantienen precios asequibles para los usuarios finales es un desafío clave para las empresas en la industria del embalaje.
Desafío Clave:
Impacto Ambiental de los Residuos de Embalaje A pesar de la sostenibilidad del embalaje de cartón ondulado en comparación con otros materiales, el impacto ambiental de los residuos de embalaje sigue siendo un desafío. A medida que crece la demanda de los consumidores por embalajes ecológicos, hay un escrutinio creciente sobre los residuos de embalaje, especialmente en industrias con altos volúmenes de embalajes de un solo uso. Aunque el embalaje de cartón ondulado en acordeón es reciclable, la eliminación inadecuada y las bajas tasas de reciclaje en algunas regiones pueden resultar en daño ambiental. La presión para reducir los residuos de embalaje y desarrollar soluciones de embalaje más sostenibles está intensificándose. Los fabricantes de embalajes deben abordar este desafío continuando con la innovación y mejorando la reciclabilidad y sostenibilidad de sus productos, al mismo tiempo que educan a los consumidores sobre los métodos adecuados de eliminación.
Análisis Regional:
Norteamérica
En 2024, la región de Norteamérica capturó el 38.54% de los ingresos del mercado global de embalajes de cartón ondulado en acordeón. El mercado se beneficia del robusto crecimiento del comercio electrónico, una fuerte infraestructura logística y regulaciones estrictas sobre residuos de embalaje que impulsan los formatos basados en fibra. Los fabricantes están aumentando la capacidad de producción automatizada para satisfacer la demanda de soluciones personalizadas en acordeón para cumplimiento y envío. Además, la presión regulatoria en los EE. UU. impulsa la sustitución de EPS y plástico, favoreciendo los formatos de cartón ondulado en acordeón. La base de mercado madura de la región proporciona una demanda estable y apoya la innovación incremental en impresión y materiales para mejorar la sostenibilidad.
Europa
Europa tiene una participación significativa en el mercado global de embalajes de cartón ondulado en acordeón, respaldada por altas tasas de reciclaje y conductores regulatorios hacia embalajes completamente reciclables. La demanda regional proviene de sectores de manufactura y comercio electrónico establecidos que buscan formatos de acordeón ligeros y personalizables para optimizar la eficiencia del transporte. Los niveles de regulación de residuos de embalaje de la UE empujan a los propietarios de marcas hacia soluciones de acordeón basadas en fibra, reforzando su adopción. Aunque el crecimiento es moderado en relación con las regiones emergentes, los impulsores estructurales de Europa y su fuerte orientación hacia la sostenibilidad aseguran una perspectiva estable para el segmento de acordeón.
Asia-Pacífico
La región de Asia-Pacífico es el mercado de más rápido crecimiento para el embalaje de cartón ondulado en acordeón, con tasas de crecimiento anual compuesto proyectadas alrededor del 7.88% o más. La rápida industrialización, la expansión a gran escala de la manufactura y la floreciente actividad de comercio electrónico en China, India y el sudeste asiático impulsan la demanda. El aumento del consumo doméstico, las mejoras en la infraestructura logística y la creciente adopción de formatos de embalaje sostenibles aceleran aún más el segmento. Los mercados emergentes en la región presentan un alto potencial para soluciones personalizadas en acordeón, especialmente en industrias orientadas a la exportación y el comercio minorista en línea.
América Latina & Medio Oriente & África
La región combinada de América Latina y Medio Oriente & África (MEA) actualmente ocupa una porción más pequeña del mercado global de embalaje corrugado en acordeón, pero exhibe un potencial de crecimiento superior al promedio. El crecimiento está impulsado por la creciente penetración del comercio electrónico, la inversión en infraestructura logística y el aumento de la conciencia sobre formatos de embalaje reciclables. Mercados clave como Brasil, México, Sudáfrica y partes de la región del Golfo están mejorando las cadenas de suministro de embalaje, ofreciendo oportunidades para que los convertidores introduzcan soluciones en acordeón. Sin embargo, el progreso se ve limitado por restricciones de materias primas y sensibilidad al precio en ciertos países, lo que ralentiza una adopción más rápida.
Segmentaciones del Mercado:
Por Tipo de Pared:
- Pared Simple
- Pared Doble
- Pared Triple
Por Tipo de Canal:
- Canal B
- Canal C
- Canal E
Por Tecnología de Impresión:
- Impresión Flexográfica
- Impresión Digital
- Impresión Litográfica
Por Aplicación:
- Comercio Electrónico & Retail
- Electrónica de Consumo
- Salud & Farmacéuticos
- Cuidado Personal & Cosméticos
- Bienes Automotrices & Industriales
- Alimentos & Bebidas
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente & África
- Países del CCG
- Sudáfrica
- Resto de Medio Oriente y África
Panorama Competitivo:
El panorama competitivo del mercado de embalaje corrugado en acordeón muestra una fragmentación moderada, con grandes actores integrados y una multitud de convertidores regionales activos a nivel mundial. Dos de los principales actores, International Paper Company y Smurfit Kappa Group, combinan una escala significativa con integración vertical a través de la producción de cartón, fabricación de hojas corrugadas y conversión de embalajes. Estas empresas capturan una parte considerable del mercado; entre los tres principales actores, poseen aproximadamente el 38% de los ingresos globales. Mientras tanto, los convertidores más pequeños se diferencian por su agilidad, enfoque en nichos regionales, capacidades de impresión digital y credenciales de sostenibilidad. Las adquisiciones, asociaciones y actualizaciones tecnológicas, como prensas digitales/chorro de tinta avanzadas y líneas de producción basadas en datos, caracterizan la competencia en el sector. Como resultado, la fortaleza competitiva depende de la escala, el liderazgo en costos, la innovación de productos y la alineación con los mandatos de sostenibilidad.
Análisis de Jugadores Clave:
- International Paper Company
- Mondi
- Papeles y Conversiones de México
- Kite Packaging
- Ribble Packaging
- DS Smith
- Papierfabrik Palm
- Hinojosa Packaging Group
- Abbe
- Corrugated Supplies Company
Desarrollos Recientes:
- En noviembre de 2025, Hinojosa Packaging Group completó la adquisición total de ASV Packaging, una empresa francesa especializada en cartones plegables para los sectores de alimentos y bienes de consumo, con más de 34 años de experiencia. Esta adquisición, finalizada el 3 de noviembre de 2025, culminó el proceso de integración iniciado en julio de 2023 cuando Hinojosa adquirió una participación del 49%. La adquisición completa llevó a Hinojosa a siete sitios de producción en Francia (una fábrica de papel, tres plantas de cartón corrugado y tres instalaciones de cartón plegable) y añadió 200 profesionales a la fuerza laboral de la empresa, llevando el total de empleados a casi 3,000. La integración fortaleció el compromiso de ambas empresas con la innovación en embalajes sostenibles, particularmente a través de HALOPACK®, una bandeja de cartón que reemplaza las bandejas de plástico rígido tradicionales para alimentos frescos.
- En noviembre de 2025, Mondi lanzó una cartera ampliada de cartón corrugado y sólido específicamente para la industria de embalaje de alimentos el 18 de noviembre de 2025. Las soluciones integrales de embalaje sostenible abordan prioridades clave para los clientes de la industria alimentaria, incluyendo la eficiencia en el manejo, la visibilidad en estanterías, la diferenciación de marca y el cumplimiento de las regulaciones de la Unión Europea. Esta expansión, fortalecida a través de la adquisición de Schumacher Packaging, mejoró la red de suministro regional de Mondi con sitios de producción adicionales y capacidades de impresión digital.
- En octubre de 2025, Abbe Group anunció la adquisición de las operaciones australianas de Oji Fibre Solutions, marcando una gran expansión para el fabricante privado de embalajes corrugados el 2 de octubre de 2025. La adquisición abarca cuatro instalaciones de embalaje en Victoria, Nueva Gales del Sur y Queensland, junto con centros de distribución en centros hortícolas regionales clave, incluyendo Mildura, Innisfail, Bundaberg y Mareeba. Se esperaba la finalización para el 1 de noviembre de 2025, fortaleciendo la posición de Abbe Group en el mercado australiano de embalajes corrugados mientras mantiene el enfoque de la empresa en la adopción temprana de tecnología, incluyendo la impresión digital en cartón corrugado y la tecnología fanfold para la automatización de embalajes de comercio electrónico.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en el tipo de pared, tipo de flauta, tecnología de impresión, aplicación y geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- Los fabricantes ampliarán la producción de hojas plegables ligeras y de alta resistencia para satisfacer las demandas de sostenibilidad y logística.
- El embalaje corrugado plegable ganará mayor adopción en el cumplimiento de comercio electrónico a medida, reduciendo el relleno de vacío y disminuyendo los costos de transporte.
- El crecimiento en Asia-Pacífico superará al de otras regiones, ya que la industrialización, urbanización y necesidades de embalaje aumentan rápidamente.
- La impresión digital y los gráficos de datos variables se convertirán en estándar, permitiendo a los propietarios de marcas personalizar el embalaje plegable para canales directos al consumidor.
- La automatización en la fabricación de cajas a demanda (sistemas ajustados al producto) elevará los estándares de plegado, integrándose con convertidores de alta velocidad y reduciendo el stock desperdiciado.
- Los materiales sostenibles y los formatos de fibra mono-material dominarán, impulsados por la presión regulatoria y los programas de responsabilidad corporativa.
- Los tipos de flauta especializados y de triple pared para trabajos pesados crecerán en sectores como automotriz, electrónica y logística de cadena de frío.
- Las características de embalaje inteligente (códigos QR, sensores IoT, seguimiento) aparecerán cada vez más en las hojas plegables para servir a la interacción de marca y la visibilidad de la cadena de suministro.
- Los convertidores más pequeños accederán a modelos de equipos como servicio y prensas híbridas flexo/digitales, permitiendo a los jugadores de nicho competir en tiradas personalizadas de plegado.
- Las restricciones de materias primas y sistemas de reciclaje empujarán a las empresas hacia el abastecimiento de fibra en circuito cerrado y cadenas de suministro verticalmente integradas en el segmento de plegado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el embalaje de papel corrugado en pliegos, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el embalaje de papel corrugado entre 2024 y 2032?
¿Qué segmento de embalaje de fanfold corrugado tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de empaques de papel corrugado en pliegos?
¿Quiénes son las empresas líderes en el mercado de empaques de papel corrugado en pliegos?
¿Qué región comandó la mayor parte del mercado de empaques de fanfold corrugado en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Embalajes Plegables Acanalados Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Embalajes Plegables Acanalados Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8.5 billion → 2032: USD 16.93 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Embalajes Plegables Acanalados Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Embalajes Plegables Acanalados Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Embalajes Plegables Acanalados Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Embalajes Plegables Acanalados Market Drivers
- 3.3 Mercado de Embalajes Plegables Acanalados Market Restraints & Challenges
- 3.4 Mercado de Embalajes Plegables Acanalados Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Embalajes Plegables Acanalados Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Embalajes Plegables Acanalados Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Embalajes Plegables Acanalados category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Embalajes Plegables Acanalados Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Embalajes Plegables Acanalados Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Embalajes Plegables Acanalados market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Embalajes Plegables Acanalados Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Embalajes Plegables Acanalados Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Embalajes Plegables Acanalados Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Embalajes Plegables Acanalados (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Embalajes Plegables Acanalados Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Embalajes Plegables Acanalados Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Embalajes Plegables Acanalados Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Embalajes Plegables Acanalados Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Embalajes Plegables Acanalados Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Embalajes Plegables Acanalados Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Embalajes Plegables Acanalados Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Embalajes Plegables Acanalados Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Embalajes Plegables Acanalados Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
