
Visión General del Mercado:
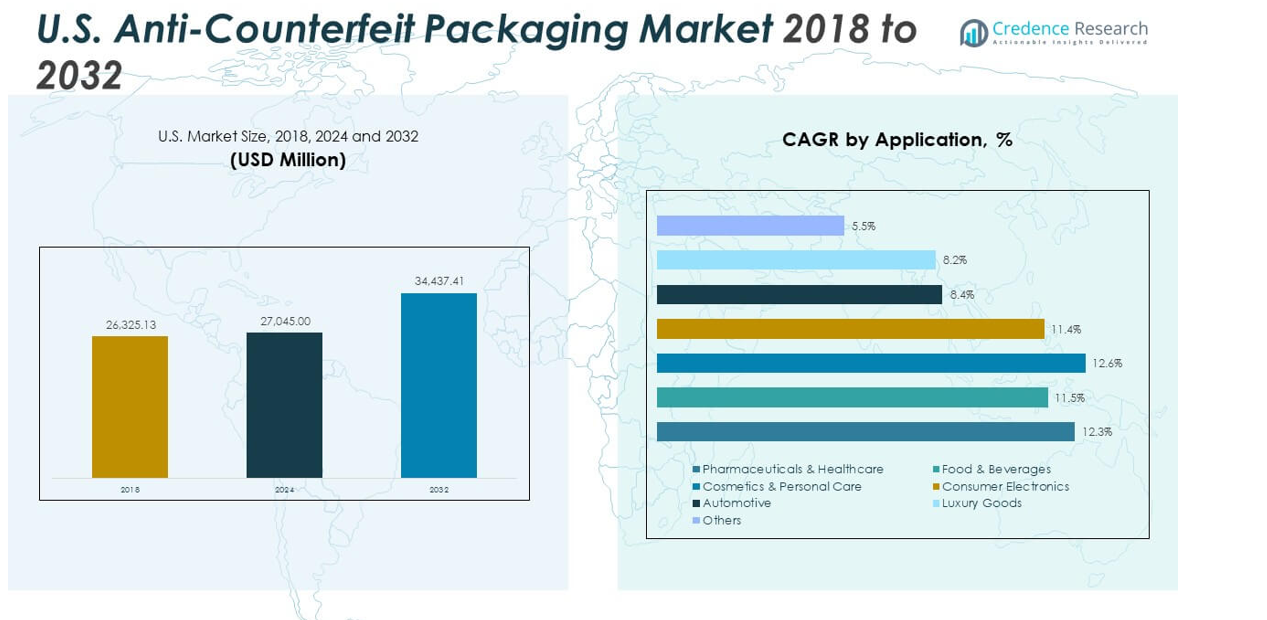
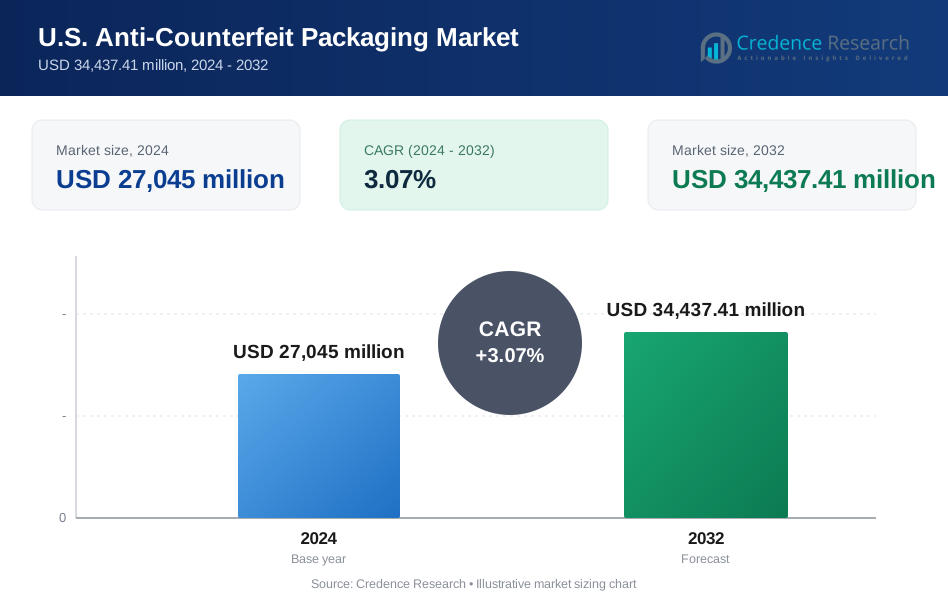
El tamaño del mercado de empaques anti-falsificación en EE. UU. fue valorado en USD 26,325.13 millones en 2018, aumentó a USD 27,045.00 millones en 2024, y se anticipa que alcanzará USD 34,437.41 millones para 2032, creciendo a una tasa compuesta anual (CAGR) de 3.07% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Empaques Anti-Falsificación en EE. UU. 2024 | USD 27,045.00 millones |
| Mercado de Empaques Anti-Falsificación en EE. UU., CAGR | 3.07% |
| Tamaño del Mercado de Empaques Anti-Falsificación en EE. UU. 2032 | USD 34,437.41 millones |
Las crecientes necesidades de protección de marca, el aumento de los riesgos de falsificación y la transformación digital impulsan la expansión del mercado. Las empresas invierten fuertemente en etiquetado avanzado, hologramas y sistemas de seguimiento basados en RFID para asegurar la autenticidad del producto. La demanda de empaques rastreables aumenta en farmacéuticos, alimentos, bebidas y electrónica de consumo. Los mandatos federales fortalecidos sobre serialización y etiquetado fomentan una adopción más amplia de prácticas de empaque seguras. El aumento de la conciencia del consumidor y la expansión del comercio electrónico también empujan a los productores a asegurar la entrega verificada de productos, reforzando el crecimiento constante en EE. UU.
Regionalmente, el Noreste y el Medio Oeste lideran debido a sus fuertes bases de fabricación farmacéutica e industrial. Estas áreas integran seguimiento serializado y sellos a prueba de manipulaciones en productos regulados. El Sur sigue con una rápida adopción en centros logísticos y de bienes de consumo como Texas y Florida, impulsada por el comercio portuario y las redes de venta minorista en línea. Los estados occidentales, incluidos California y Washington, ganan tracción a través de la alta adopción tecnológica y materiales de empaque eco-seguros. Juntas, estas regiones definen una estructura de mercado diversa pero robusta, respaldada por un cumplimiento estricto e innovación continua.
Perspectivas del Mercado
- El mercado de empaques anti-falsificación en EE. UU. fue valorado en USD 26,325.13 millones en 2018, alcanzó USD 27,045.00 millones en 2024, y se proyecta que llegará a USD 34,437.41 millones para 2032, creciendo a una tasa compuesta anual (CAGR) de 3.07% durante el período de pronóstico.
- El Noreste y el Medio Oeste juntos dominan con alrededor del 38% de participación debido a la concentración de centros farmacéuticos, de salud e industriales que priorizan la serialización y los sistemas de empaque regulados.
- El Sur sigue con casi el 33% de participación, respaldado por redes logísticas en expansión, grandes zonas de fabricación y el aumento de actividades de comercio electrónico que impulsan la adopción de etiquetado anti-falsificación.
- El Oeste representa alrededor del 29% y es la región de más rápido crecimiento, impulsada por la innovación tecnológica de California, materiales enfocados en la sostenibilidad y un fuerte ecosistema de autenticación digital.
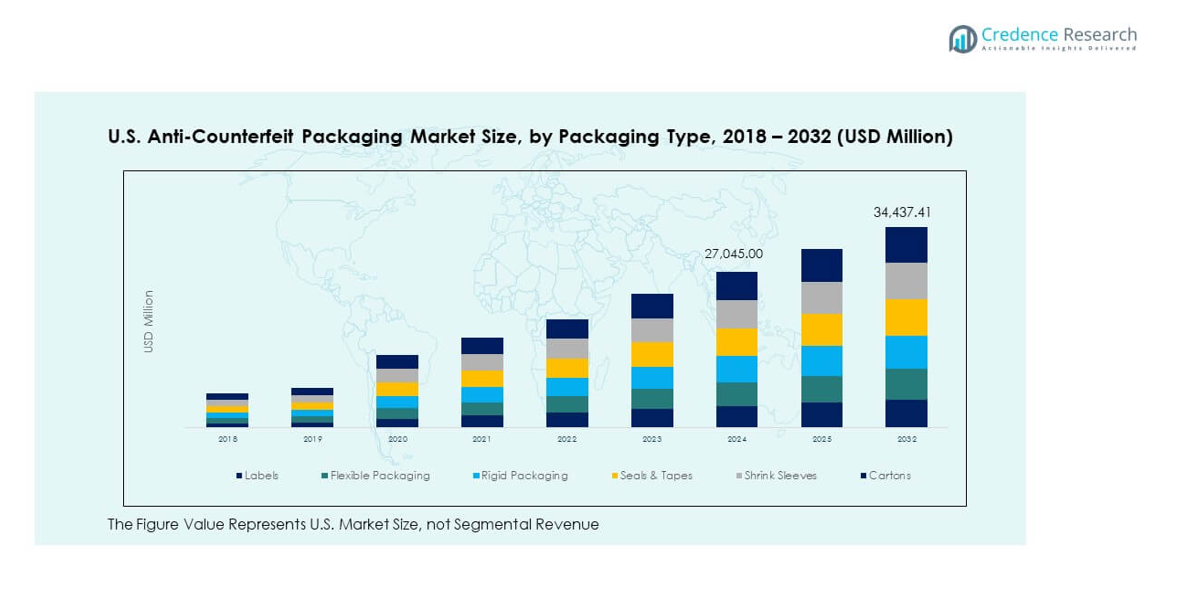
- En la participación por segmento, las etiquetas tienen la mayor porción del mercado, seguidas por el empaque flexible y rígido, reflejando la demanda de soluciones rastreables, duraderas y seguras integradas en farmacéuticos, electrónicos y bienes de consumo.
Impulsores del Mercado
Creciente Necesidad de Autenticación de Productos en Sectores Críticos
El mercado de embalaje anti-falsificación en EE. UU. se expande a medida que las industrias enfrentan una mayor presión para verificar la autenticidad. Las marcas farmacéuticas, cosméticas y alimentarias despliegan sistemas de seguridad de múltiples capas que confirman la legitimidad de los productos a lo largo de las cadenas de suministro. Se beneficia de la rápida implementación de tecnologías de serialización y seguimiento digital que reducen los riesgos de retiro. Los propietarios de marcas se centran en la restauración de la confianza tras pérdidas relacionadas con falsificaciones. Los consumidores muestran preferencia por productos con etiquetas de seguridad visibles. El gobierno aplica normas más estrictas para proteger la seguridad de pacientes y consumidores. Las soluciones de trazabilidad vinculadas a la nube refuerzan la responsabilidad. Esta demanda constante sostiene el desarrollo continuo del sector a nivel nacional.
- Por ejemplo, Johnson & Johnson implementó un sistema de serialización y trazabilidad conforme a DSCSA que incorpora identificadores únicos en los paquetes de medicamentos. La empresa verificó con éxito más de 16,000 productos serializados en pruebas piloto, mejorando la transparencia de la cadena de suministro y la seguridad del paciente en el mercado farmacéutico de EE. UU.
Expansión del Comercio Electrónico y Plataformas de Distribución Omnicanal
El crecimiento del comercio electrónico impulsa a las empresas a asegurar el embalaje de los productos enviados a través de rutas largas y complejas. Las transacciones en línea crean una mayor exposición a intentos de falsificación que explotan los eslabones débiles en las redes de suministro. Las marcas utilizan sellos a prueba de manipulaciones y etiquetas inteligentes para confirmar la autenticidad antes de la entrega. Esto apoya a los minoristas que buscan proteger la confianza del consumidor durante la entrega a domicilio. Los proveedores logísticos implementan soluciones de escaneo para validar envíos en tiempo real. Las agencias de correos y aduanas de EE. UU. mejoran los sistemas de seguimiento de datos para detectar envíos sospechosos. La integración digital fortalece la transparencia entre vendedor y comprador. Estos avances impulsan una modernización más amplia del embalaje en todas las industrias.
Normativas Regulatorias Más Estrictas y Mandatos de Cumplimiento Industrial
Las agencias gubernamentales refuerzan las medidas anti-falsificación a través de leyes claras de etiquetado y serialización. La FDA exige trazabilidad en la fabricación y distribución de medicamentos para frenar la sustitución ilegal. Obliga a los fabricantes a adoptar identificadores ricos en datos que cumplan con los estándares de cumplimiento. Los proveedores de electrónica de alto valor y automotriz siguen mandatos similares para asegurar la visibilidad de la cadena de suministro. Los verificadores de terceros realizan auditorías aleatorias para confirmar la precisión del cumplimiento. Las empresas de embalaje rediseñan los flujos de trabajo para integrar códigos legales sin ralentizar la producción. Los usuarios finales ven el cumplimiento como un diferenciador competitivo. El aumento de la supervisión continúa promoviendo inversiones en tecnologías de embalaje verificadas.
Integración Tecnológica y Transformación del Embalaje Inteligente
La adopción de tecnologías avanzadas se acelera, fusionando inteligencia artificial, blockchain e IoT en soluciones de embalaje. Ayuda a detectar patrones de manipulación y crea registros de transacciones inmutables para verificaciones de autenticidad. Se incorporan chips RFID y NFC para actualizaciones de ubicación y verificación en tiempo real. Las plataformas de análisis predictivo monitorean los datos de la cadena de suministro para identificar la exposición al riesgo. Los códigos legibles por máquina permiten a los consumidores verificar productos al instante a través de dispositivos móviles. Las herramientas de automatización del embalaje reducen los retrasos en la verificación manual. Las empresas líderes adoptan el aprendizaje automático para la detección de anomalías en las líneas de etiquetado. Esta convergencia tecnológica mejora la fiabilidad y la confianza en categorías de productos de alto riesgo.
- Por ejemplo, Sproxil emplea blockchain, detección de anomalías impulsada por IA y chips NFC en más de 150 millones de paquetes de productos en todo el mundo. Su sistema de verificación en tiempo real permite a los consumidores confirmar la autenticidad al instante y ayuda a los fabricantes a monitorear continuamente actividades sospechosas.
Tendencias del Mercado
Aumento de la Adopción de Embalajes Conectados y Seguimiento Basado en la Nube
El mercado estadounidense de embalajes anti-falsificación experimenta un cambio hacia sistemas de verificación inteligentes y conectados en red. El embalaje conectado integra la identidad del producto con gemelos digitales alojados en plataformas en la nube. Las empresas crean visibilidad en tiempo real a través de redes de distribución utilizando paneles de seguimiento y rastreo. Las etiquetas inteligentes habilitadas con QR ofrecen un compromiso directo con los usuarios finales. Fomenta relaciones transparentes entre la marca y el consumidor a través de datos de autenticación accesibles. Las startups colaboran con fabricantes de embalajes para escalar soluciones de confianza digital. La seguridad basada en la nube fortalece la interoperabilidad entre los socios de la cadena de suministro. Estas soluciones conectadas construyen resiliencia contra la infiltración de falsificaciones y la pérdida de inventario.
- Por ejemplo, AWS IoT TwinMaker permite gemelos digitales industriales integrando datos de IoT, visuales en 3D y sistemas operativos. INVISTA utiliza esta solución con integración de Matterport para visualizar activos de la planta, detectar anomalías más rápido y mejorar la eficiencia del mantenimiento predictivo.
Crecimiento de Materiales Anti-Falsificación Sostenibles y Reciclables
El diseño ecológico se fusiona con la innovación en seguridad, impulsando soluciones sostenibles en el ámbito del embalaje. Las empresas desarrollan hologramas biodegradables, sellos reciclables y tintas a base de agua que resisten la duplicación. Apoya los objetivos ambientales corporativos mientras preserva la integridad de la marca. Los fabricantes prueban películas derivadas de plantas que mantienen la resistencia a la manipulación bajo estrés. Los incentivos regulatorios motivan mejoras en embalajes ecológicos en cumplimiento con las políticas de reciclaje. Las cadenas de suministro integran materiales de bajo carbono con códigos de verificación integrados. La adopción de modelos de embalaje circular mejora las credenciales de sostenibilidad. El equilibrio entre el rendimiento ecológico y de seguridad define las estrategias de embalaje de próxima generación.
Aumento del Papel de la Inteligencia Artificial en la Detección de Fraudes
Los análisis impulsados por IA transforman la precisión y eficiencia de la detección de falsificaciones en los flujos de trabajo de producción. Los sistemas de visión por máquina inspeccionan miles de unidades por minuto en busca de irregularidades. Los algoritmos de aprendizaje profundo identifican inconsistencias sutiles en la impresión o el recubrimiento que los inspectores humanos pasan por alto. Permite la intervención temprana, reduciendo los desperdicios y las tasas de retiro. Los modelos predictivos analizan anomalías en los envíos para prevenir desvíos. Las empresas despliegan sistemas de validación automatizados en centros de cumplimiento para el control de riesgos. La IA mejora tanto la velocidad como la fiabilidad de la garantía de calidad. Tal automatización hace que el embalaje anti-falsificación sea más escalable y preciso en todas las industrias.
Aumento de la Demanda de Características de Seguridad Personalizables y Específicas de Marca
Los propietarios de marcas priorizan características a medida que combinan identidad con protección. Los logotipos holográficos personalizados, las tintas invisibles y las firmas integradas mejoran la diferenciación en mercados competitivos. Permite a las empresas transmitir autenticidad a través de marcadores visuales únicos. Los proveedores de seguridad diseñan sistemas modulares que se adaptan a ciclos de vida de productos variados. El marcado digital se alinea con campañas de marketing para un compromiso interactivo. Las marcas de lujo amplían asociaciones con empresas de seguridad avanzadas para preservar la exclusividad. Las empresas medianas adoptan características híbridas que combinan señales evidentes y encubiertas. La personalización fortalece tanto la estética como la resistencia a las falsificaciones en el embalaje de productos.
- Por ejemplo, SICPA, un líder global en tintas de seguridad y tecnologías de autenticación, ofrece soluciones visibles y ocultas, incluyendo marcas holográficas, marcas de agua digitales y tintas invisibles. Sus sistemas patentados se utilizan ampliamente en la impresión de moneda, productos farmacéuticos y bienes de lujo para garantizar la autenticidad del producto y la protección de la marca.
Análisis de Desafíos del Mercado
Altos Costos de Implementación y Barreras de Integración a lo Largo de las Cadenas de Suministro
El mercado de empaques anti-falsificación en EE.UU. enfrenta restricciones de costos vinculadas al despliegue de tecnología avanzada. Las películas holográficas de alta gama, los chips inteligentes y las plataformas de seguimiento digital aumentan el gasto de capital para pequeñas y medianas empresas. La integración en líneas de empaque heredadas crea fricción operativa y tiempo de inactividad. Requiere capacitación especializada del personal y alineación del software con los sistemas de producción. La fragmentación de la cadena de suministro complica la aplicación consistente de características de seguridad. Los proveedores luchan por justificar el ROI cuando las amenazas de falsificación aparecen esporádicamente. La interoperabilidad limitada entre los sistemas de los proveedores ralentiza la eficiencia de la trazabilidad. Estos factores limitan la rápida expansión entre los fabricantes sensibles a los costos.
Evolución de Técnicas de Falsificación y Riesgos de Imitación Tecnológica
Los falsificadores refinan continuamente técnicas que imitan características de seguridad legítimas. Aprovechan las brechas en los estándares de inspección y duplican identificadores visuales comunes. Esto presiona a los innovadores de empaques a invertir en soluciones más nuevas y difíciles de replicar. Las amenazas de ciberseguridad aumentan a medida que se expanden las plataformas de verificación digital. Los riesgos de infiltración de malware comprometen los sistemas de autenticación en la nube. Las empresas deben implementar actualizaciones regulares de encriptación y auditorías digitales para preservar la confianza. La limitada conciencia pública reduce la denuncia de actividades de falsificación. Estos desafíos de imitación en curso exigen innovación constante y coordinación en todo el ecosistema.
Oportunidades de Mercado
Aumento de la Penetración de Soluciones de Empaque Inteligente e Interactivo
Las marcas exploran características de compromiso digital que fusionan seguridad con la experiencia del consumidor. Las etiquetas inteligentes permiten a los usuarios acceder a datos de verificación, recompensas o contenido educativo a través de teléfonos inteligentes. Mejora la transparencia mientras construye lealtad. La integración con la realidad aumentada ofrece experiencias de autenticación inmersivas. Las startups innovan sistemas ligeros de RFID y NFC adecuados para productos de mercado masivo. Los minoristas de comercio electrónico adoptan soluciones de escaneo en tiempo real que aseguran entregas verificadas. La creciente familiaridad digital entre los consumidores amplía el potencial de adopción en todos los sectores. El movimiento hacia empaques interactivos impulsa la inversión futura en innovación.
Expansión de la Serialización Farmacéutica y Programas de Trazabilidad Global
El sector farmacéutico sigue siendo un motor de crecimiento crítico a través de mandatos de serialización nacionales y transfronterizos. Las empresas adoptan identificadores avanzados que cumplen con los estándares DSCSA y GS1. Promueve la trazabilidad consistente en cada etapa de la cadena de suministro de medicamentos. Los fabricantes integran inspección apoyada por IA para reducir errores de etiquetado. Los registros basados en la nube conectan distribuidores e instituciones de salud bajo plataformas de verificación unificadas. Las iniciativas de cumplimiento expanden la colaboración entre reguladores, productores y minoristas. El apoyo federal continuo para la modernización de la serialización abre oportunidades de ingresos a largo plazo.
Análisis de Segmentación del Mercado
Por Tipo de Empaque
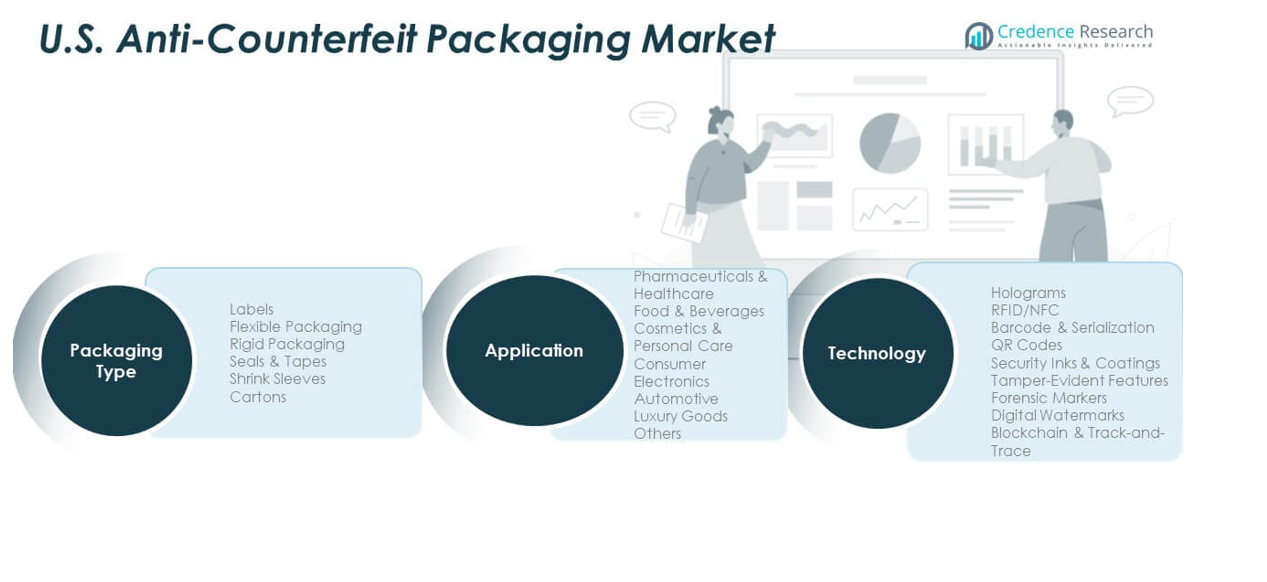
Las etiquetas dominan el mercado debido a su adaptabilidad para incrustar códigos seriales y características holográficas. El embalaje flexible gana terreno en productos alimenticios y de cuidado personal que requieren soluciones ligeras. El embalaje rígido sirve a dispositivos electrónicos y médicos de alto valor que necesitan protección duradera. Los sellos y cintas aseguran la integridad del envío y detectan la manipulación instantáneamente. Las mangas retráctiles apoyan la marca visual mientras añaden capas anti-replicación. Las cajas proporcionan estabilidad física y codificación en capas para la verificación minorista. El mercado estadounidense de embalaje anti-falsificación se beneficia del aumento de la alineación de materiales con sistemas avanzados de trazabilidad digital.
- Por ejemplo, la solución de etiquetado de casos RFID de Avery Dennison mejoró el tiempo de conteo de inventario en aproximadamente un 90%, logró un 100% de confirmación de entrega y redujo el tiempo de giro de camiones en un 25% para una importante cadena de comida rápida, demostrando ganancias de eficiencia medibles en la visibilidad de la cadena de suministro y el rendimiento logístico.
Por Aplicación
Las aplicaciones farmacéuticas y de salud lideran la demanda debido a los estrictos estándares de seguridad y distribución. Los alimentos y bebidas adoptan codificación de seguridad para prevenir la contaminación y el etiquetado incorrecto. Las marcas de cosméticos y cuidado personal enfatizan la protección de la marca contra las importaciones falsificadas. Los productos electrónicos de consumo integran autenticación inteligente para la validación de garantías. Los segmentos de automóviles y bienes de lujo utilizan identificadores resistentes a manipulaciones para disuadir el robo. Otras industrias experimentan con códigos encubiertos para productos industriales. Cada sector se enfoca en combinar protección visual y digital para mejorar la credibilidad y garantizar el cumplimiento.
Por Tecnología
Los hologramas siguen siendo una característica ampliamente aceptada que ofrece autenticación visual instantánea. RFID y NFC apoyan el seguimiento avanzado y el compromiso interactivo. Los sistemas de códigos de barras y serialización aseguran el cumplimiento normativo en el embalaje a granel. Los códigos QR facilitan la verificación móvil rápida en plataformas minoristas. Las tintas y recubrimientos de seguridad ofrecen protección encubierta para aplicaciones de nicho. Las características a prueba de manipulaciones permiten la detección rápida de interferencias. Los marcadores forenses y las marcas de agua digitales añaden una trazabilidad más profunda a través de identificadores químicos o digitales. Estas tecnologías impulsan conjuntamente la evolución de los ecosistemas de embalaje seguro.
- Por ejemplo, los hologramas, RFID, códigos de barras, códigos QR y tintas de seguridad proporcionan autenticación en capas. Las etiquetas RFID Smartrac de Avery Dennison utilizadas por Audi permitieron más del 99.8% de precisión en el seguimiento de vehículos en la logística de fabricación, demostrando datos confiables en tiempo real y una mayor eficiencia de producción.
Segmentación
Por Tipo de Embalaje
- Etiquetas
- Embalaje Flexible
- Embalaje Rígido
- Sellos & Cintas
- Mangas Retráctiles
- Cajas
Por Aplicación
- Farmacéuticos & Salud
- Alimentos & Bebidas
- Cosméticos & Cuidado Personal
- Electrónica de Consumo
- Automotriz
- Bienes de Lujo
- Otros
Por Tecnología
- Hologramas
- RFID/NFC
- Código de Barras & Serialización
- Códigos QR
- Tintas & Recubrimientos de Seguridad
- Características a Prueba de Manipulaciones
- Marcadores Forenses
- Marcas de Agua Digitales
Análisis Regional
Noreste y Medio Oeste – Fuerte Adopción Industrial y de Salud
El mercado de embalaje anti-falsificación en EE. UU. registra un rendimiento dominante en el noreste y medio oeste, representando casi el 38% del total de la cuota. Los clústeres de fabricación farmacéutica y de atención médica en estados como Nueva York, Nueva Jersey e Illinois impulsan una demanda constante de tecnologías de serialización y seguimiento. Se beneficia de la concentración regional de empresas de biotecnología y ciencias de la vida que dependen de un etiquetado de alta integridad. Las industrias de procesamiento de alimentos también adoptan sellos codificados y características holográficas para salvaguardar la autenticidad. La supervisión federal y los programas de cumplimiento de la cadena de suministro elevan aún más las inversiones. Una infraestructura sólida y centros de I+D establecidos continúan fortaleciendo estos mercados regionales.
Sur – Expansión de Redes de Logística y Bienes de Consumo
Los estados del sur capturan aproximadamente el 33% de la cuota de mercado nacional, respaldados por zonas en expansión de logística y producción de bienes de consumo. Texas, Florida y Georgia emergen como mercados principales donde la innovación en embalaje se alinea con flujos comerciales de alto volumen. Gana tracción a partir de centros de distribución regionales que priorizan el embalaje a prueba de manipulaciones para alimentos, bebidas y electrónicos. La creciente penetración del comercio electrónico impulsa el uso de etiquetado inteligente y etiquetas de autenticación a lo largo de las rutas de suministro en línea. Las autoridades locales fomentan el despliegue de sistemas de seguimiento verificados para reducir la entrada de falsificaciones a través de los puertos. Un clima de inversión favorable y la diversificación industrial hacen del sur un contribuyente creciente a la expansión del mercado.
Oeste – Liderazgo Tecnológico y Enfoque en Sostenibilidad
La subregión occidental contribuye aproximadamente con el 29% de la cuota de mercado total, liderada por la avanzada base tecnológica de embalaje de California y Washington. Las empresas enfatizan el marcado digital, el etiquetado habilitado para la nube y los materiales eco-seguros para la protección de marca. Se beneficia de una fuerte colaboración entre innovadores de software y proveedores de embalaje que desarrollan ecosistemas de seguridad integrados. Las industrias impulsadas por la tecnología utilizan la autenticación blockchain para proteger bienes de alto valor. Las políticas de sostenibilidad impulsan la adopción de soluciones de embalaje anti-falsificación reciclables. Las startups de Silicon Valley contribuyen con nuevos modelos de verificación digital que fortalecen la ventaja competitiva de los proveedores occidentales.
Análisis de Jugadores Clave
- Avery Dennison Corporation
- 3M Company
- DuPont de Nemours
- Zebra Technologies Corporation
- Applied DNA Sciences
- Authentix
- PharmaSecure
- Impinj, Inc.
- Systech International
- Checkpoint Systems
- Ampacet Corporation
- TruTag Technologies
- Alien Technology
Análisis Competitivo
El mercado de embalaje anti-falsificación en EE. UU. presenta una fuerte competencia impulsada por la innovación tecnológica y la diferenciación de productos. Participantes líderes como Avery Dennison Corporation, CCL Industries, 3M Company, Amcor plc y Avery Dennison enfatizan soluciones avanzadas de impresión y trazabilidad digital. Esto alienta a los nuevos entrantes a adoptar sistemas híbridos que combinan hologramas, chips inteligentes y tintas invisibles. Los jugadores establecidos expanden asociaciones con empresas farmacéuticas, FMCG y electrónicas para asegurar contratos a largo plazo. La inversión continua en I+D respalda el desarrollo de códigos de seguridad vinculados a la nube y sistemas de verificación basados en IA. Las empresas compiten en capacidades de integración, garantía de cumplimiento y rendimiento de sostenibilidad. Las fusiones y adquisiciones siguen siendo estrategias comunes para ampliar carteras tecnológicas y fortalecer la presencia geográfica en los principales estados industriales.
Desarrollos Recientes
- En septiembre de 2025, Avery Dennison colaboró aún más con Impinj, Inc. al integrar los chips RFID Gen2X de Impinj en su cartera líder de incrustaciones RFID, mejorando el control de inventario, el seguimiento de artículos y las medidas contra la falsificación a nivel mundial. Esta asociación marcó un desarrollo significativo en la tecnología RFID relevante para soluciones de embalaje contra la falsificación.
- En noviembre de 2024, Ennoventure, un líder en protección de marcas con IA, aseguró $8.9 millones en financiamiento para expandir su tecnología de lucha contra la falsificación impulsada por IA, marcando un avance significativo en el mercado de embalajes contra la falsificación.
- En abril de 2024, 3M lanzó la aplicación 3M Verify, una tecnología avanzada diseñada para combatir el equipo de protección personal (EPP) falsificado mediante la verificación de la autenticidad del producto. Este lanzamiento ilustra la creciente adopción de herramientas de verificación digital en el sector de embalajes contra la falsificación, mejorando los esfuerzos de seguridad y protección de la marca.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en tipo de embalaje, aplicación y segmentos tecnológicos. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El creciente enfoque en la integridad de la marca y la seguridad del consumidor mantendrá alta la demanda de embalajes seguros en todas las industrias.
- La integración de IA, blockchain e IoT en los sistemas de embalaje permitirá la autenticación y visibilidad en tiempo real.
- La adopción de plataformas de trazabilidad basadas en la nube se expandirá, mejorando la transparencia desde la fábrica hasta el usuario final.
- La demanda de los sectores farmacéutico y de atención médica se fortalecerá debido a estrictos mandatos de serialización.
- La sostenibilidad impulsará el desarrollo de materiales de embalaje reciclables y ecológicos contra la falsificación.
- El crecimiento del comercio electrónico aumentará la adopción de soluciones de etiquetado a prueba de manipulaciones y rastreables.
- La expansión del embalaje conectado mejorará el compromiso entre las marcas y los consumidores a través de identificadores inteligentes.
- La colaboración entre fabricantes de embalajes y empresas tecnológicas acelerará la innovación del sistema.
- Las inversiones regionales en automatización y cumplimiento mejorarán la escalabilidad para pequeñas y medianas empresas.
- Las actualizaciones regulatorias continuas sostendrán ciclos de innovación constantes, reforzando la estabilidad y confianza del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de empaques anticounterfeit en EE. UU., y cuál es su tamaño proyectado para 2032?
¿A qué Tasa de Crecimiento Anual Compuesta se proyecta que crecerá el Mercado de Empaque Antifalsificación de EE. UU. entre 2024 y 2032?
¿Qué segmento del mercado de empaques antiengaste en EE. UU. tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de envases anti-falsificación en EE. UU.?
¿Quiénes son las empresas líderes en el mercado de empaques anti-falsificación en EE. UU.?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Embalajes Antifalsificación en EE. UU. Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Embalajes Antifalsificación en EE. UU. Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 27,045 million → 2032: USD 34,437.41 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Embalajes Antifalsificación en EE. UU. Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Embalajes Antifalsificación en EE. UU. Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Embalajes Antifalsificación en EE. UU. Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Embalajes Antifalsificación en EE. UU. Market Drivers
- 3.3 Mercado de Embalajes Antifalsificación en EE. UU. Market Restraints & Challenges
- 3.4 Mercado de Embalajes Antifalsificación en EE. UU. Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Embalajes Antifalsificación en EE. UU. Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Embalajes Antifalsificación en EE. UU. Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Embalajes Antifalsificación en EE. UU. category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Embalajes Antifalsificación en EE. UU. Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Embalajes Antifalsificación en EE. UU. Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Embalajes Antifalsificación en EE. UU. market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Embalajes Antifalsificación en EE. UU. Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Embalajes Antifalsificación en EE. UU. Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Embalajes Antifalsificación en EE. UU. Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Embalajes Antifalsificación en EE. UU. (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Embalajes Antifalsificación en EE. UU. Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Embalajes Antifalsificación en EE. UU. Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Embalajes Antifalsificación en EE. UU. Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Embalajes Antifalsificación en EE. UU. Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Embalajes Antifalsificación en EE. UU. Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Embalajes Antifalsificación en EE. UU. Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Embalajes Antifalsificación en EE. UU. Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Embalajes Antifalsificación en EE. UU. Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Embalajes Antifalsificación en EE. UU. Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
