
Visión General del Mercado:
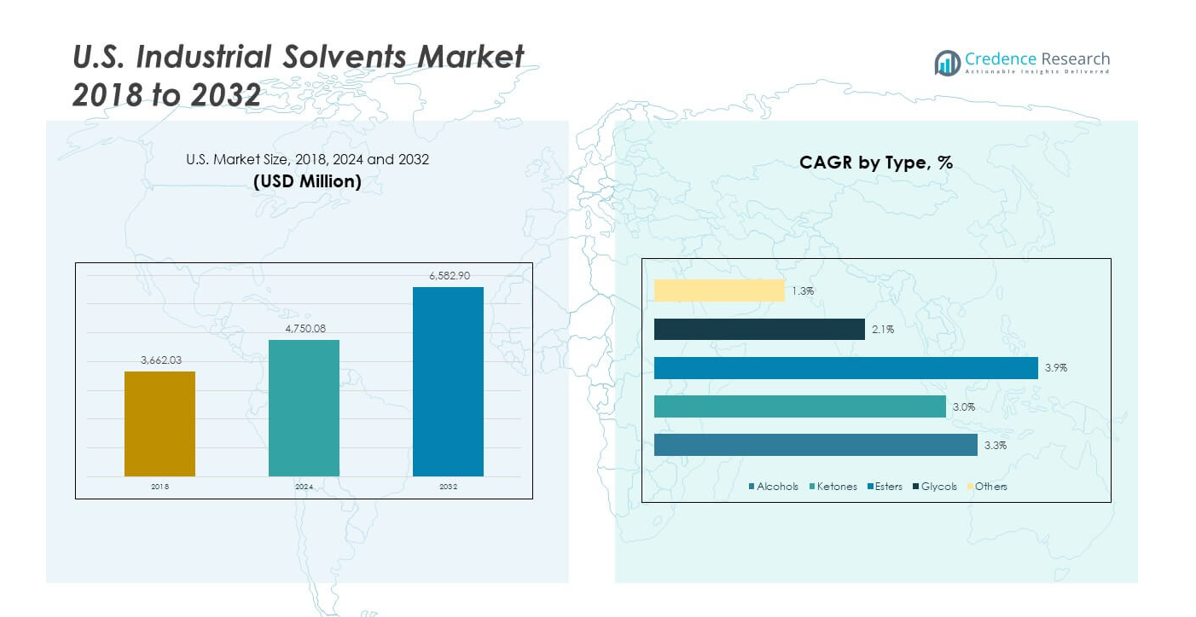
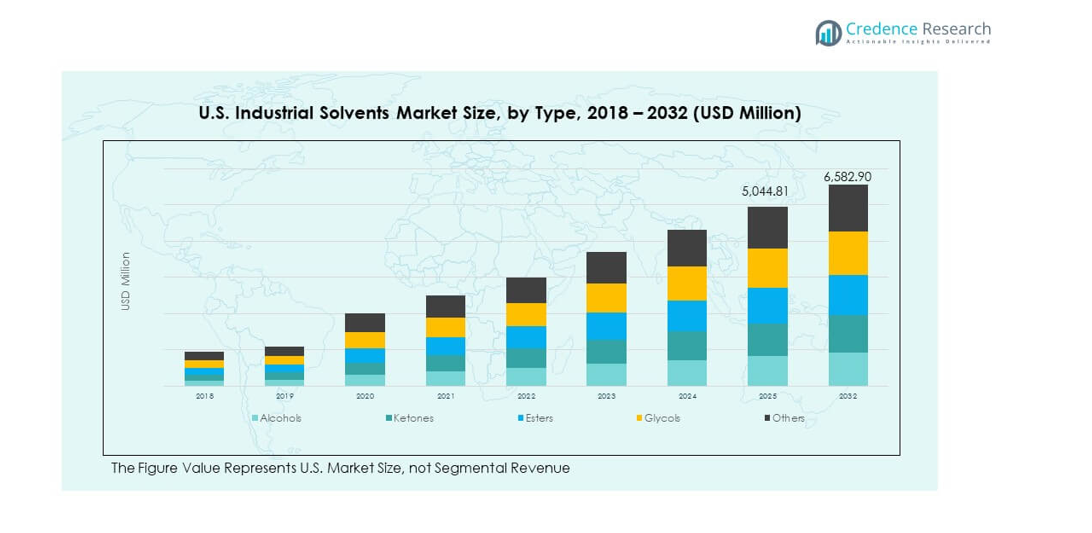
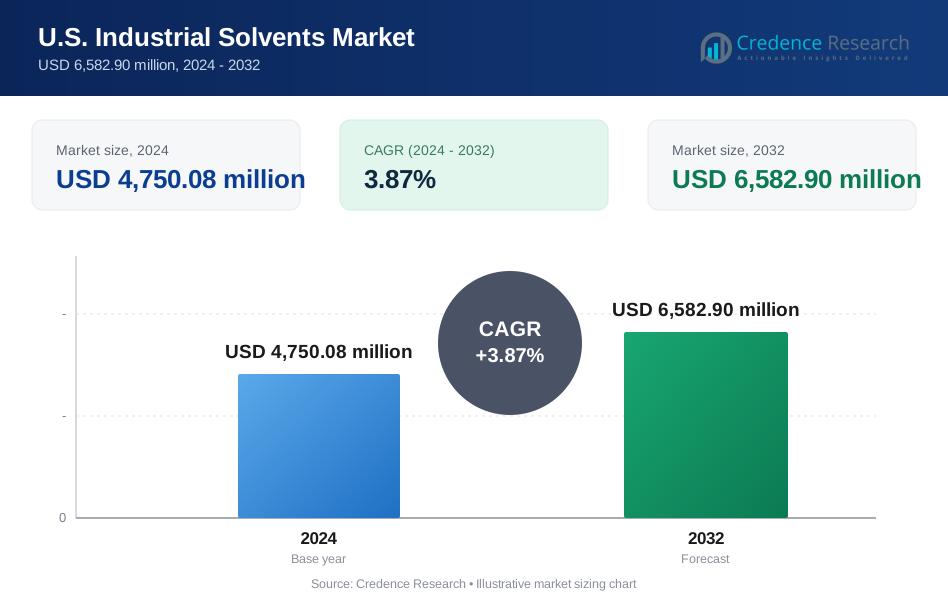
El tamaño del mercado de solventes industriales en EE. UU. fue valorado en USD 3,662.03 millones en 2018, aumentando a USD 4,750.08 millones en 2024, y se anticipa que alcanzará USD 6,582.90 millones para 2032, con un CAGR de 3.87% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Solventes Industriales en EE. UU. 2024 | USD 4,750.08 millones |
| Mercado de Solventes Industriales en EE. UU., CAGR | 3.87% |
| Tamaño del Mercado de Solventes Industriales en EE. UU. 2032 | USD 6,582.90 millones |
El crecimiento en el mercado de solventes industriales en EE. UU. refleja el aumento del consumo en grandes plantas químicas y unidades de materiales avanzados. Los fabricantes incrementan el uso de solventes para mejorar la precisión de formulación en recubrimientos y adhesivos utilizados en automoción, aeroespacial y embalaje. Los productores farmacéuticos aumentan la demanda debido a la expansión de las necesidades de formulación y purificación de medicamentos. Las marcas de cuidado personal dependen de los solventes para una viscosidad controlada y un rendimiento estable del producto. Las regulaciones ambientales impulsan a las empresas hacia grados más seguros y de alta pureza que reducen el riesgo de emisiones. Los usuarios industriales se trasladan a mezclas optimizadas que apoyan un mejor procesamiento. La fuerte producción en los clústeres de uso final impulsa un impulso estable.
Las tendencias geográficas en el mercado de solventes industriales en EE. UU. muestran una fuerte actividad en el Medio Oeste y la Costa del Golfo debido a los concentrados centros de producción química. Estas regiones lideran porque los grandes complejos petroquímicos suministran materia prima constante necesaria para la fabricación de solventes. El Noreste registra una alta demanda de los clústeres farmacéuticos y de productos químicos especializados. La Costa Oeste emerge como un mercado de usuarios en crecimiento impulsado por la electrónica, la biotecnología y los materiales avanzados. Los estados del sur expanden el consumo debido a la fuerte actividad automotriz y de equipos industriales. La diversidad manufacturera amplia en todo el país apoya un crecimiento geográfico equilibrado.
Perspectivas del Mercado:
- El mercado de solventes industriales de EE. UU. fue valorado en USD 3,662.03 millones en 2018, alcanzó USD 4,750.08 millones en 2024, y se proyecta que llegue a USD 6,582.90 millones para 2032, creciendo a una tasa compuesta anual del 3.87%.
- El Sur (34%), el Medio Oeste (28%) y el Noreste (22%) tienen las mayores participaciones debido a la fuerte integración petroquímica en el Sur, grandes bases automotrices e industriales en el Medio Oeste, y avanzados clústeres farmacéuticos y de productos químicos especializados en el Noreste.
- La región Oeste, con un 16%, representa el mercado de más rápido crecimiento impulsado por la fabricación de semiconductores, aeroespacial y biotecnológica que requieren grados de solventes de alta pureza y bajo residuo.
- Los alcoholes lideran la distribución del segmento con la mayor participación en el gráfico, respaldados por su uso generalizado en recubrimientos, productos farmacéuticos y formulaciones de limpieza en aplicaciones industriales.
- Los glicoles y las cetonas siguen como contribuyentes significativos, reflejando una fuerte demanda en resinas, electrónica, adhesivos y sistemas de recubrimiento de alto rendimiento en industrias aguas abajo en expansión.
Impulsores del Mercado:
Creciente Uso en Clústeres de Manufactura de Alto Volumen
El mercado de solventes industriales de EE. UU. gana impulso debido a la creciente demanda de grandes centros de manufactura que dependen de necesidades de formulación precisas en recubrimientos, adhesivos y mezclas químicas. Las empresas amplían el consumo de solventes para mejorar la consistencia del flujo de trabajo en sistemas por lotes y continuos. Los productores utilizan mezclas avanzadas para mejorar la fuerza de dispersión en líneas de metal, polímero y compuestos. Las plantas farmacéuticas aumentan el consumo para fortalecer los pasos de purificación de medicamentos complejos. Las empresas de cuidado personal adoptan grados de alta pureza para emulsiones estables. Los fabricantes de automóviles utilizan solventes adaptados para la preparación de superficies y adhesión de pintura. La fuerte integración en las cadenas de valor industriales sostiene una absorción constante.
- Por ejemplo, Univar Solutions amplió su alcance de distribución en 2024 al adquirir Valley Solvents & Chemicals Company para fortalecer las redes de suministro a lo largo de la Costa del Golfo de EE. UU. y Texas, atendiendo a más de 1,000 clientes con solventes a granel y empaquetados para usos industriales y ambientales.
Cambio Hacia Solventes de Alta Pureza y Grado de Rendimiento
La demanda crece a medida que los usuarios optan por grados de alta pureza que ofrecen resultados más limpios en zonas de producción sensibles. Las unidades de semiconductores y electrónica aumentan el uso de solventes para grabado, limpieza y deposición de películas delgadas. Los fabricantes de productos químicos dependen de productos de especificaciones estrechas para reacciones controladas que reducen las tasas de defectos. El mercado de solventes industriales de EE. UU. se beneficia de la adopción en instalaciones modernas que operan equipos de alta precisión. Las empresas actualizan los contratos de suministro para asegurar niveles de calidad verificados. El enfoque regulatorio impulsa la transición hacia formulaciones más seguras. Los usuarios finales prefieren materiales que mantengan la estabilidad durante ciclos de proceso prolongados.
- Por ejemplo, en 2025 Univar Solutions se convirtió en el distribuidor preferido en EE.UU. para los solventes de alta pureza y ultra alta pureza de Tedia Company LLC, utilizados en aplicaciones farmacéuticas y de grado biofarmacéutico.
Ampliación de la Profundidad de Aplicación en los Flujos de Trabajo de Formulación Especializada
Los productores dependen de los solventes para lograr un flujo uniforme, evaporación controlada e interacción fuerte con el soluto en productos químicos avanzados. Los fabricantes de adhesivos aumentan la demanda para apoyar la unión estructural en vehículos, aeronaves y productos de ingeniería. Las empresas de recubrimientos adoptan mezclas de rendimiento que mejoran el comportamiento de curado y la claridad de la película. Las unidades agroquímicas aumentan el uso para estabilizar emulsiones y suspender ingredientes activos. Los servicios de limpieza industrial dependen de los solventes para el mantenimiento de equipos de alta carga. El crecimiento en formulaciones de nicho impulsa la adopción a largo plazo. La fuerte flexibilidad técnica fortalece la relevancia en el mercado de solventes industriales de EE.UU.
Modernización Continua en Instalaciones Petroquímicas y de Procesamiento Posterior
Los grandes centros petroquímicos actualizan equipos para aumentar la eficiencia de producción y reducir la variabilidad del proceso. Los nuevos sistemas de reactores apoyan una producción de solventes más amplia con perfiles energéticos mejorados. Las unidades de procesamiento posterior expanden la capacidad de mezcla para satisfacer las cambiantes especificaciones del cliente. Los usuarios buscan un suministro constante respaldado por redes logísticas más fuertes. El sector se beneficia de la integración entre refinadores, fabricantes de productos químicos y procesadores especializados. Esto fortalece la disponibilidad de materiales durante períodos de expansión industrial. Las amplias actualizaciones operativas continúan impulsando la adopción de solventes en industrias alineadas.
Tendencias del Mercado:
Aumento de la Adopción de Alternativas de Solventes de Base Biológica y de Baja Emisión
El mercado de solventes industriales de EE.UU. se mueve hacia formulaciones de base biológica que reducen las emisiones y apoyan ciclos de producción más limpios. Los productores aumentan los insumos derivados de plantas para cumplir con las necesidades de cumplimiento. Los fabricantes de recubrimientos y adhesivos adoptan mezclas renovables para carteras de materiales más ecológicas. Las unidades farmacéuticas y de cuidado personal se orientan hacia perfiles más seguros con menor toxicidad. Los grupos de investigación mejoran la eficiencia de extracción para solventes bio de próxima generación. Los usuarios exploran alternativas que igualan el rendimiento petroquímico con niveles de calidad comparables. Los crecientes compromisos de sostenibilidad impulsan un mayor interés en todos los sectores.
- Por ejemplo, proveedores de solventes como Vertec han comenzado a ofrecer solventes de base biológica derivados de maíz, soja y cítricos para aplicaciones en recubrimientos, pinturas y limpieza.
Mayor Influencia de la Automatización en la Selección de Solventes y el Control de Procesos
Las tendencias de automatización transforman cómo las instalaciones eligen y utilizan solventes para un procesamiento preciso. La robótica y los sistemas de control en tiempo real aumentan la demanda de materiales con curvas de evaporación predecibles. Las plantas de electrónica y productos químicos adoptan solventes compatibles con herramientas de recubrimiento de alta velocidad y micro-limpieza. Las plataformas de dosificación avanzadas mejoran la precisión en el manejo y reducen el desperdicio. El mercado de solventes industriales de EE.UU. refleja este cambio a través de nuevos grados optimizados para líneas automatizadas. Las empresas buscan mezclas que mantengan un comportamiento repetible bajo operación continua. El crecimiento en plantas digitalizadas fortalece esta tendencia.
- Por ejemplo, las empresas que suministran disolventes de alta pureza están apoyando cada vez más los sistemas de recuperación y reciclaje sin aguas residuales para servir a operaciones continuas.
Expansión de la Infraestructura de Reciclaje de Disolventes y Recuperación en Circuito Cerrado
Los usuarios invierten en sistemas de reciclaje que disminuyen las cargas de eliminación y capturan volúmenes de disolventes utilizables. Las instalaciones químicas y farmacéuticas despliegan unidades de recuperación que mantienen la pureza después de múltiples ciclos. Los fabricantes de recubrimientos y tintas apoyan los circuitos cerrados para reducir el impacto ambiental. La práctica mejora la eficiencia de costos en sitios de alto volumen. El mercado de disolventes industriales en EE. UU. gana tracción de plantas que prefieren la recuperación interna sobre la entrada de material nuevo. Las empresas integran herramientas de monitoreo para rastrear el rendimiento del sistema. Las actualizaciones tecnológicas fortalecen la adopción de estrategias circulares de disolventes.
Aumento de la Personalización Impulsada por Necesidades de Rendimiento Específicas del Sector
Los fabricantes solicitan mezclas personalizadas diseñadas para demandas térmicas, químicas o mecánicas específicas. Los recubrimientos automotrices necesitan disolventes que apoyen un flujo suave con tolerancias más estrictas. Los pasos de limpieza electrónica requieren perfiles de residuos ultra bajos. El moldeo de dispositivos médicos utiliza tasas de evaporación controladas para la precisión dimensional. Las empresas agroquímicas dependen de mezclas que estabilizan los ingredientes activos durante largos ciclos de transporte. El mercado de disolventes industriales en EE. UU. refleja esta tendencia a través de formulaciones a medida que se ajustan a requisitos específicos. La diversidad de uso final más amplia mejora la relevancia a largo plazo. Las líneas de desarrollo personalizado se expanden de manera constante.
Análisis de Desafíos del Mercado:
Presiones Regulatorias Estrictas y Cargas de Costos Impulsadas por el Cumplimiento
Los requisitos regulatorios aumentan la carga operativa para las empresas que manejan disolventes peligrosos en las principales industrias. Los productores ajustan los procesos para cumplir con los límites de emisiones y las normas de seguridad laboral. Las actualizaciones de cumplimiento aumentan las necesidades de capital para sistemas de monitoreo y ventilación. Las empresas más pequeñas luchan por alinearse con los estándares cambiantes. El mercado de disolventes industriales en EE. UU. enfrenta una presión adicional debido a protocolos de prueba complejos. Los usuarios buscan sustitutos más seguros, lo que remodela la mezcla de productos para los proveedores. El escrutinio regulatorio limita la introducción rápida de ciertos grados heredados. Las empresas continúan equilibrando las demandas de productividad y cumplimiento.
Volatilidad de la Cadena de Suministro y Sensibilidad de Materias Primas que Afectan la Estabilidad de la Producción
Las fluctuaciones de materias primas interrumpen los ciclos de planificación para los productores y las industrias aguas abajo. Los insumos petroquímicos enfrentan volatilidad durante interrupciones en refinerías o desequilibrios comerciales globales. Las oscilaciones de precios reducen la previsibilidad de adquisición entre compradores de alto volumen. Los retrasos logísticos afectan la entrega oportuna para industrias con líneas de producción continuas. El mercado de disolventes industriales en EE. UU. experimenta tensión de rendimiento cuando los cuellos de botella en el suministro se endurecen. Los usuarios buscan fuentes alternativas para mantener la continuidad del flujo de trabajo. Las estrategias de almacenamiento e inventario se vuelven más complejas. Los actores de la industria enfrentan una presión continua para salvaguardar un flujo constante de materiales.
Oportunidades de Mercado:
Potencial de Crecimiento en Plataformas de Solventes de Base Biológica, Química Verde y Baja Toxicidad
Los crecientes objetivos de sostenibilidad apoyan tuberías de desarrollo más fuertes para opciones de solventes renovables y seguros. Las empresas invierten en materias primas derivadas de plantas que igualan los niveles de rendimiento petroquímico. Los fabricantes de recubrimientos, adhesivos y productos químicos especiales exploran rutas ecológicas para la diferenciación competitiva. El mercado de solventes industriales de EE. UU. se beneficia de la creciente demanda en sectores regulados que prefieren perfiles más limpios. Las bio-refinerías aumentan la capacidad para satisfacer el interés en expansión. Los avances tecnológicos ayudan a los productores a reducir las barreras de producción. Los usuarios valoran los materiales que ofrecen menor riesgo con un rendimiento funcional estable.
Expansión de Sectores de Uso Final de Alta Precisión Creando Nuevas Ventanas de Adopción
Las unidades de fabricación avanzada requieren solventes especializados que mejoren el comportamiento de la superficie, la pureza y el control de reacciones. Las instalaciones de electrónica, aeroespacial, farmacéutica y biotecnología impulsan este impulso. Los productores desarrollan mezclas optimizadas para evaporación controlada, mayor poder de solvencia y niveles de residuo estrechos. El mercado de solventes industriales de EE. UU. obtiene oportunidades a través de una integración más profunda con entornos de procesos sensibles. Las líneas de productos personalizadas apoyan relaciones a largo plazo en industrias de alto valor. Las fuertes tuberías de innovación ayudan a los proveedores a dirigirse a necesidades no satisfechas. Las nuevas aplicaciones continúan expandiéndose en clústeres basados en precisión.
Análisis de Segmentación del Mercado:
Por Tipo
El mercado de solventes industriales de EE. UU. muestra una fuerte demanda de alcoholes debido a su amplio uso en recubrimientos, productos farmacéuticos y formulaciones de limpieza. Las cetonas ganan tracción en pinturas, adhesivos y fabricación de electrónica debido a su rápido comportamiento de evaporación. Los ésteres mantienen una adopción constante en tintas, cuidado personal y mezclas químicas especiales. Los glicoles apoyan sistemas de anticongelante, resinas y refrigeración electrónica. Otros incluyen solventes de nicho utilizados en productos químicos diseñados. Cada tipo apoya flujos de trabajo industriales que dependen de un rendimiento de solvencia consistente.
- Por ejemplo, el monoetilenglicol de Dow ofrece una conductividad térmica de 0.258 W/m·K, lo que lo hace adecuado para aplicaciones de refrigeración electrónica y resinas de poliéster. Otros incluyen solventes de nicho utilizados en productos químicos diseñados. Cada tipo apoya flujos de trabajo industriales que dependen de un rendimiento de solvencia consistente.
Por Fuente
Los solventes de base petroquímica dominan debido a su disponibilidad, estructura de costos y redes de producción establecidas. Apoya a industrias de alto volumen que dependen de calidad predecible y suministro estable. Los solventes de base biológica expanden su presencia debido a una mayor demanda de sostenibilidad y presión regulatoria sobre materiales tradicionales. Los usuarios adoptan estos grados para un manejo más seguro y emisiones reducidas. Ambos segmentos abordan diferentes necesidades de cumplimiento y rendimiento en el mercado.
- Por ejemplo, los bio-solventes a base de lactato de Corbion proporcionan 100% de contenido biológico y exhiben bajas emisiones de COV con puntos de ebullición superiores a 140°C, cumpliendo con estrictos requisitos regulatorios.
Por Industria de Usuario Final
Las empresas automotrices utilizan solventes para recubrimientos, desengrasado y preparación de superficies. Las farmacéuticas dependen de ellos para extracción, purificación y formulación. Las aplicaciones de construcción dependen de solventes en selladores, pinturas y productos de aislamiento. Los productores de electrónica adoptan grados de alta pureza para pasos de limpieza y fabricación. La agricultura utiliza solventes en emulsiones de pesticidas. Las tintas de impresión requieren un comportamiento de secado controlado. Otros incluyen cuidado personal y mantenimiento industrial.
Por Canal de Distribución
La distribución a granel basada en ferrocarril atiende a grandes centros químicos con requisitos de alto volumen. La distribución por camión y cisterna ofrece un suministro flexible para fabricantes regionales. El embalaje a granel, como tambores, IBC y contenedores, apoya a los usuarios de escala media. Los distribuidores regionales y nacionales amplían el alcance para solventes de uso especializado y general.
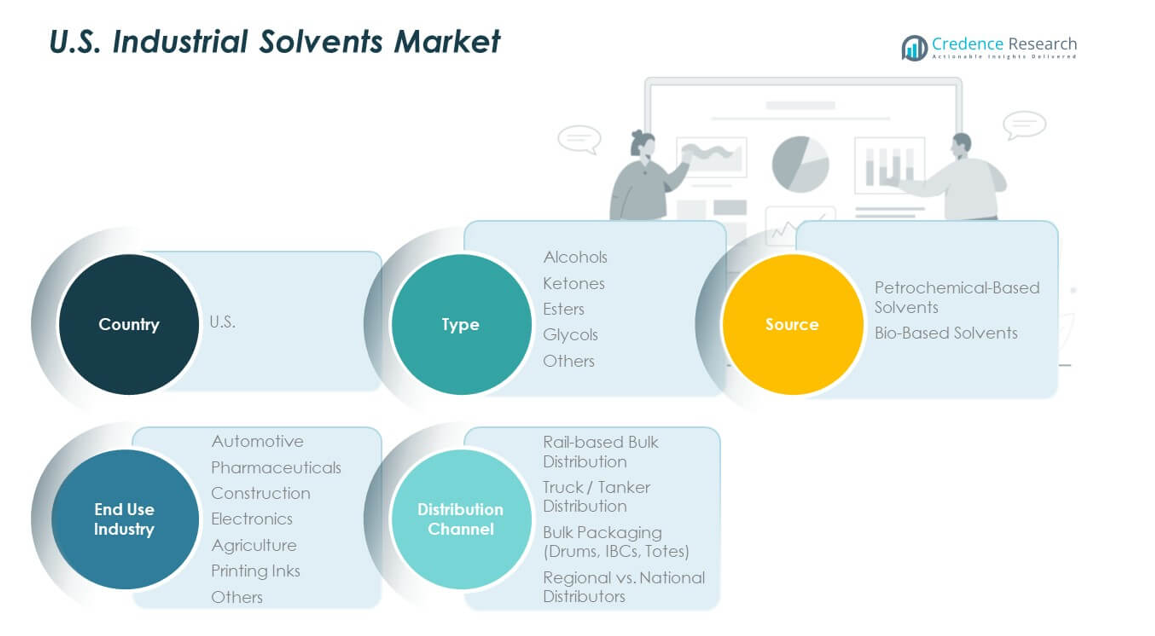
Segmentación:
Por Tipo- Alcoholes
- Cetonas
- Ésteres
- Glicoles
- Otros
- Solventes Basados en Petroquímicos
- Solventes de Origen Biológico
- Automotriz
- Farmacéutica
- Construcción
- Electrónica
- Agricultura
- Tintas de Impresión
- Otros
- Distribución a Granel Basada en Ferrocarril
- Distribución por Camión / Cisterna
- Embalaje a Granel (Tambores, IBC, Contenedores)
- Distribuidores Regionales vs. Nacionales
Análisis Regional:
Región Noreste
El Noreste tiene una participación de mercado del 22%, impulsada por fuertes clústeres farmacéuticos, de productos químicos especializados y electrónicos. El mercado de solventes industriales en EE.UU. obtiene una demanda constante en esta región debido a operaciones de manufactura de alto valor. Apoya las necesidades de purificación, formulación y limpieza de precisión en instalaciones avanzadas. Los productores de recubrimientos y tintas de impresión mantienen un consumo constante debido a la fuerte actividad de embalaje e impresión comercial. La región se beneficia de bases industriales calificadas y redes de distribución establecidas. La conciencia regulatoria fortalece la adopción de mezclas de solventes de alta pureza y ecológicos.
Medio Oeste y Sur
El Medio Oeste representa el 28% del mercado debido a su concentración de manufactura automotriz, agrícola y de equipos industriales. El Sur lidera con un 34%, respaldado por grandes centros petroquímicos y extensas cadenas de valor vinculadas a refinerías. El mercado de solventes industriales en EE.UU. ve una fuerte estabilidad de suministro en estas regiones debido a ecosistemas de producción integrados. Permite que grandes unidades aguas abajo operen con disponibilidad predecible de materia prima. Los productores de construcción, recubrimientos y adhesivos mantienen un uso amplio en zonas comerciales en expansión. Estas regiones se benefician de una logística rentable y un fuerte impulso de crecimiento industrial.
Región Oeste
El Oeste contribuye con un 16% de la participación total del mercado, impulsado por las industrias de electrónica, aeroespacial y biotecnología. El mercado de solventes industriales en EE.UU. gana tracción aquí debido al aumento de la demanda de solventes de alta pureza y bajo residuo utilizados en la producción de semiconductores y materiales avanzados. Apoya pasos precisos de limpieza y formulación controlada en instalaciones de alta tecnología. Los estándares ambientales empujan a los usuarios hacia familias de solventes más seguros, fortaleciendo los patrones de adopción. El crecimiento en construcción y mejoras de infraestructura añade un consumo constante en formulaciones de recubrimientos y selladores. La región continúa expandiéndose debido a la actividad industrial diversificada y fuertes ecosistemas de innovación.
Análisis de Jugadores Clave:
- Univar Solutions
- Brenntag
- Nexeo Plastics / Solvents
- CCI Chemical
- Calumet
- SolvChem
- Ellis & Everard
Análisis Competitivo:
El mercado de solventes industriales en EE.UU. presenta un panorama competitivo conformado por grandes distribuidores, productores petroquímicos y proveedores de formulaciones especializadas. Incluye líderes nacionales que controlan amplias redes de distribución y mantienen fuertes relaciones con clientes en industrias de alto volumen. Las empresas compiten a través de la pureza del producto, el apoyo al cumplimiento normativo y la fiabilidad del suministro. Varias compañías invierten en líneas de química verde para fortalecer la diferenciación en sectores regulados. La presión sobre los precios sigue siendo constante debido a los costos volátiles de las materias primas y las variaciones logísticas regionales. Los participantes del mercado mejoran su alcance mediante adquisiciones, expansión de contratos y mejoras de capacidad doméstica. La fortaleza competitiva a menudo depende de la alineación con las industrias de usuarios finales que requieren un rendimiento constante.
Desarrollos Recientes:
- Adquisición de Chem Tech Services – 18 de noviembre de 2025
Brenntag anunció la adquisición de Chem Tech Services, un proveedor líder de productos químicos de producción para el sector energético en la Cuenca Pérmica, la región productora de petróleo más grande de América del Norte. Chem Tech, fundada en 1980 y generando más de $80 millones en ventas anuales, se integrará en Coastal Chemical, la plataforma dedicada de Brenntag que sirve a los mercados de petróleo y gas upstream, midstream y downstream. Scott Leibowitz, Presidente de Brenntag Essentials North America, declaró que la adquisición refuerza la posición de Coastal Chemical como una plataforma de servicios energéticos integrada y confiable que atiende a los clientes de manera segura, eficiente y confiable.
- Expansión de la Asociación con Sudarshan Chemical Industries – 8 de septiembre de 2025
Brenntag Material Science firmó un nuevo acuerdo de suministro con Sudarshan Chemical Industries Limited para pigmentos anticorrosivos en el mercado australiano. Este acuerdo extiende una colaboración exitosa en Nueva Zelanda que ha estado en vigor por más de 20 años. El portafolio incluye Heucophos™ y Heucorin™, gamas de pigmentos anticorrosivos de alto rendimiento diseñadas para proporcionar soluciones sostenibles y respetuosas con el medio ambiente que extienden la vida útil del material y reducen los costos de mantenimiento a largo plazo. Estos pigmentos son particularmente adecuados para el exigente clima de Australia, donde la protección contra la corrosión duradera es crítica. Gary Woolly, Gerente Comercial para Australia y Nueva Zelanda en Brenntag Specialties Material Science APAC, declaró que la asociación se basa en dos décadas de confianza y marca una emocionante expansión en el mercado australiano.
- Expansión de la Asociación con Shandong Head Group – 22 de mayo de 2025
Univar Solutions y Shandong Head Group Co., Ltd. establecieron una asociación exclusiva en Europa para expandir su colaboración en la distribución de ingredientes especiales en mercados farmacéuticos y nutracéuticos selectos de Europa. La asociación extiende los derechos de distribución a 20 países europeos, incluidos Austria, Bélgica, Suiza, Dinamarca, Suecia, Noruega, Finlandia, Francia, Alemania, Italia, Polonia, entre otros. La colaboración se centra en proporcionar éteres de celulosa de alta calidad y excipientes farmacéuticos para sistemas de administración de medicamentos, enfatizando la sostenibilidad, la calidad y la innovación en formulaciones farmacéuticas.
- Adquisición de Brad-Chem Holdings – 6 de febrero de 2025
Univar Solutions adquirió con éxito Brad-Chem Holdings, un distribuidor con sede en el Reino Unido especializado en productos de control de corrosión y aditivos para lubricantes. La adquisición también incluyó a Brad-Kem, una empresa conjunta copropiedad de Brad-Chem y DEM, con sede en Bélgica. Brad-Chem distribuye aditivos especiales para lubricantes, inhibidores de corrosión, pasivadores de cobre, lubricantes sólidos y dispersiones en más de 40 países europeos. Nick Powell, Presidente de Ingredientes Globales y Especialidades en Univar Solutions, declaró que esta adquisición fortalece el apoyo a los clientes en toda Europa al ofrecer un portafolio más amplio de productos especiales y capacidades de mezcla de aditivos en los mercados de lubricantes, fluidos para el trabajo de metales, recubrimientos, adhesivos, selladores y elastómeros.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Fuente, Industria de Usuario Final y Canal de Distribución. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- El crecimiento se fortalecerá a través de la creciente demanda en la fabricación de productos farmacéuticos, recubrimientos y electrónica.
- La adopción de solventes de base biológica se expandirá debido al enfoque regulatorio y los objetivos de sostenibilidad corporativa.
- Los productores petroquímicos actualizarán activos para ofrecer mezclas de alta pureza con especificaciones más estrictas.
- Las redes de distribución se desplazarán hacia la logística integrada de ferrocarril y camiones cisterna para mayor confiabilidad.
- La automatización en plantas de producción impulsará la demanda de solventes con perfiles de evaporación consistentes.
- Las industrias de semiconductores y aeroespacial aumentarán el consumo de materiales de ultra bajo residuo.
- Los mercados de construcción y automotriz dependerán de solventes a medida para la preparación de superficies y curado.
- Los sistemas de reciclaje y recuperación en circuito cerrado ganarán un uso más amplio en instalaciones de alto volumen.
- Los proveedores invertirán en asociaciones para expandir portafolios de química verde y grados especiales.
- El mercado de solventes industriales de EE. UU. mantendrá una expansión constante respaldada por una actividad industrial diversa.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual de los disolventes industriales en EE. UU.?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de disolventes industriales de EE. UU. entre 2024 y 2032?
¿Qué factores están impulsando el crecimiento de los disolventes industriales en EE. UU.?
¿Cuáles son los segmentos clave dentro de los disolventes industriales en EE. UU.?
¿Quiénes son los principales actores en los disolventes industriales de EE. UU.?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Disolventes Industriales de EE. UU. Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Disolventes Industriales de EE. UU. Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,750.08 million → 2032: USD 6,582.90 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Disolventes Industriales de EE. UU. Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Disolventes Industriales de EE. UU. Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Disolventes Industriales de EE. UU. Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Disolventes Industriales de EE. UU. Market Drivers
- 3.3 Mercado de Disolventes Industriales de EE. UU. Market Restraints & Challenges
- 3.4 Mercado de Disolventes Industriales de EE. UU. Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Disolventes Industriales de EE. UU. Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Disolventes Industriales de EE. UU. Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Disolventes Industriales de EE. UU. category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Disolventes Industriales de EE. UU. Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Disolventes Industriales de EE. UU. Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Disolventes Industriales de EE. UU. market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Disolventes Industriales de EE. UU. Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Disolventes Industriales de EE. UU. Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Disolventes Industriales de EE. UU. Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Disolventes Industriales de EE. UU. (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Disolventes Industriales de EE. UU. Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Disolventes Industriales de EE. UU. Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Disolventes Industriales de EE. UU. Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Disolventes Industriales de EE. UU. Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Disolventes Industriales de EE. UU. Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Disolventes Industriales de EE. UU. Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Disolventes Industriales de EE. UU. Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Disolventes Industriales de EE. UU. Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Disolventes Industriales de EE. UU. Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
