
Visión General del Mercado
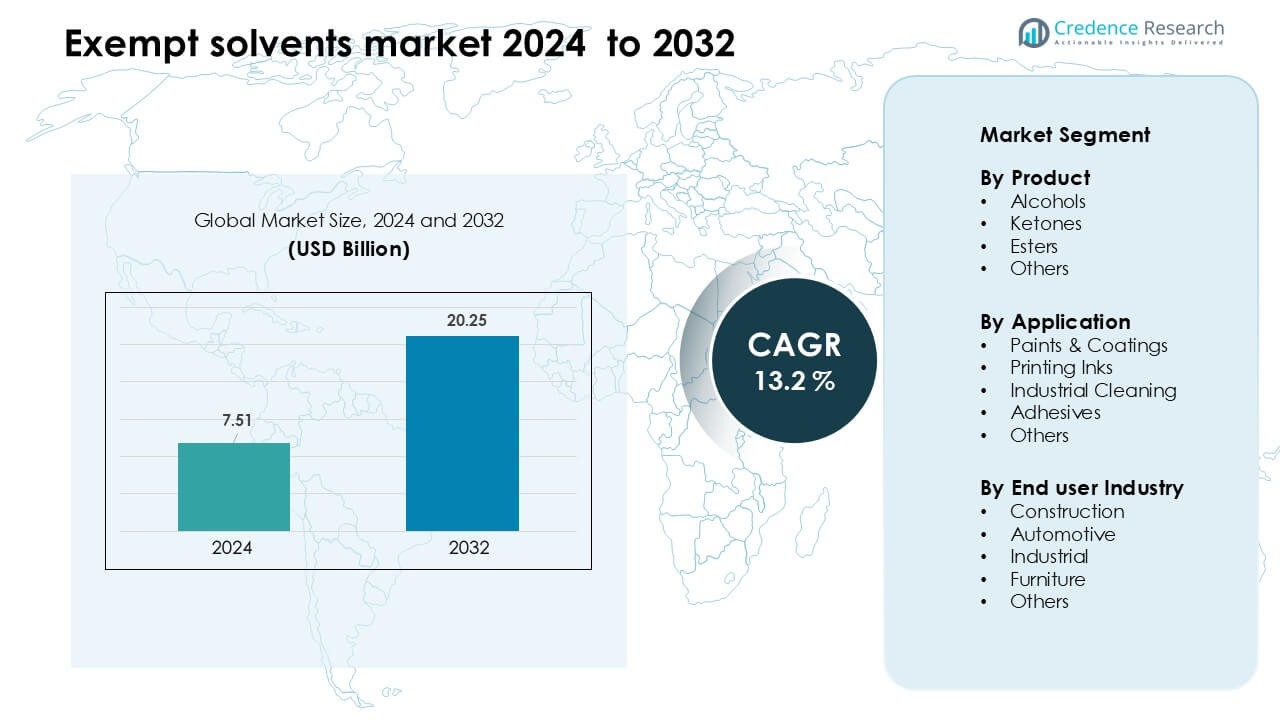
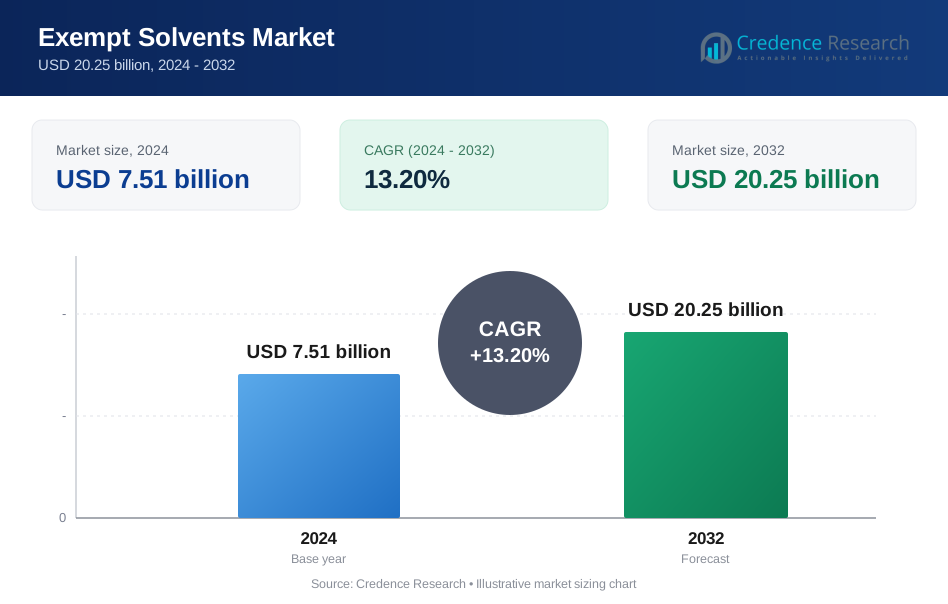
El mercado de solventes exentos fue valorado en USD 7.51 mil millones en 2024 y se anticipa que alcance USD 20.25 mil millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 13.2 % durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Solventes Exentos 2024 | USD 7.51 Mil Millones |
| Mercado de Solventes Exentos, CAGR | 13.2 % |
| Tamaño del Mercado de Solventes Exentos 2032 | USD 20.25 Mil Millones |
El mercado de solventes exentos está conformado por empresas líderes como Celanese Corporation, Honeywell International Inc., INEOS, BASF, LyondellBasell Industries Holdings B.V., Exxon Mobil Corporation, Ashland, Gandhar Oil Refinery (India) Limited, Vijay Chemsol y Moksha Chemicals. Estos actores fortalecen sus posiciones a través de carteras de solventes de alta pureza, formulaciones de bajo VOC y continuas inversiones en alternativas sostenibles y de base biológica. Apoyan sectores de uso final importantes como recubrimientos, tintas de impresión, adhesivos y limpieza industrial con soluciones orientadas al rendimiento. América del Norte se mantuvo como la región líder en 2024 con aproximadamente un 37% de participación, respaldada por estrictas regulaciones ambientales, fuerte actividad manufacturera y alta adopción de tecnologías de solventes conformes.
Perspectivas del Mercado
- El mercado de solventes exentos alcanzó USD 7.51 mil millones en 2024 y se proyecta que llegue a USD 20.25 mil millones para 2032, creciendo a un CAGR del 13.2 %.
- La demanda crece a medida que regulaciones más estrictas de VOC impulsan a los fabricantes de recubrimientos, tintas de impresión y limpieza industrial hacia sistemas de solventes conformes, con los solventes exentos a base de alcohol ocupando la mayor participación con un 41%.
- Una tendencia clave incluye el aumento en la adopción de grados de solventes de base biológica y bajo olor, impulsada por objetivos de sostenibilidad y el uso creciente en recubrimientos de alto rendimiento y limpieza de precisión.
- La competencia sigue siendo fuerte entre Celanese Corporation, BASF, Honeywell, Exxon Mobil, INEOS y LyondellBasell, con las empresas enfocándose en mezclas de alta pureza y redes de suministro regionales expandidas.
- América del Norte lidera con un 37% de participación, seguida por Europa con un 30%, respaldada por estrictos estándares de emisiones, mientras que Asia Pacífico crece más rápido debido a la expansión en construcción, automotriz e industrial.
Análisis de Segmentación del Mercado:
Por Producto
Los alcoholes dominaron el mercado de solventes exentos en 2024 con aproximadamente un 41% de participación. La fuerte demanda provino de fabricantes que buscaban formulaciones de bajo VOC para recubrimientos, tintas y mezclas de limpieza. Los solventes exentos a base de alcohol ofrecieron rápida evaporación, alta solvencia y amplia compatibilidad con resinas, lo que apoyó su uso en productos industriales y arquitectónicos. Las cetonas y ésteres experimentaron un crecimiento medido a medida que los productores adoptaron formulaciones más ecológicas, pero los alcoholes se mantuvieron a la cabeza debido a una mayor aceptación regulatoria y un suministro estable. La creciente presión para reducir emisiones y mantener el rendimiento continuó impulsando la adopción de alcoholes en los principales procesos industriales.
- Por ejemplo, Eastman Chemical Company ofrece un solvente de alcohol exento de LVP-VOC llamado EEH, que tiene un punto de ebullición de 226 °C y una presión de vapor de 0.08 mmHg a 20 °C, proporcionando muy baja volatilidad mientras mantiene una fuerte capacidad de disolución.
Por Aplicación
Las pinturas y recubrimientos ocuparon la posición líder en 2024 con casi un 46% de participación. El crecimiento provino del aumento en el uso de solventes exentos en pinturas arquitectónicas, repintados automotrices y recubrimientos protectores donde los requisitos de bajo VOC son estrictos. El segmento se benefició de una fuerte actividad de construcción y una adopción más amplia de formulaciones compatibles que mantienen la velocidad de secado y la calidad de la película. Las tintas de impresión y la limpieza industrial siguieron a medida que los fabricantes cambiaron a alternativas más seguras. Los adhesivos también usaron solventes exentos para cumplir con las normas de emisión, pero las pinturas y recubrimientos mantuvieron la dominancia debido a mayores volúmenes de producción y diversas necesidades de sustrato.
- Por ejemplo, Eastman Chemical informa que su solvente EEH se usa ampliamente en recubrimientos arquitectónicos; este solvente tiene una presión de vapor de menos de 0.1 mmHg a 20 °C, lo que permite a los formuladores usarlo sin contarlo como un VOC bajo muchas regulaciones.
Por Industria de Usuario Final
La industria de la construcción representó la mayor participación en 2024 con alrededor del 38%. La demanda aumentó a medida que constructores y contratistas adoptaron recubrimientos, selladores y materiales de tratamiento de superficies compatibles para proyectos residenciales, comerciales e infraestructurales. Los solventes exentos apoyaron acabados de secado rápido, mejoraron la trabajabilidad y redujeron el impacto ambiental, lo que se alineó con los mandatos de construcción ecológica. Los sectores automotriz e industrial expandieron su uso para repintados, desengrasado y tratamiento de componentes, mientras que los productores de muebles usaron estos solventes para acabados más claros. Sin embargo, la construcción se mantuvo a la cabeza debido a las continuas líneas de proyectos y estrictos estándares de emisión en las principales regiones.
Principales Impulsores del Crecimiento
Creciente Aplicación de Regulaciones Globales de VOC
Regulaciones más estrictas de VOC en las principales regiones continúan empujando a las industrias hacia solventes exentos para mantener el cumplimiento mientras preservan el rendimiento del producto. Las agencias regulatorias en América del Norte, Europa y mercados asiáticos desarrollados imponen límites de emisión en recubrimientos, tintas, adhesivos y limpiadores industriales, creando una demanda constante de alternativas de bajo VOC. Los solventes exentos ayudan a los fabricantes a evitar retrasos en la reformulación, desafíos de aprobación y posibles barreras de distribución vinculadas a solventes no compatibles. Las industrias también adoptan estos solventes para cumplir con los objetivos de sostenibilidad corporativa y reducir el impacto ambiental. A medida que los estándares de aire limpio se endurecen y más regiones siguen marcos regulatorios similares, los solventes exentos ganan una aceptación más amplia como sustitutos confiables, compatibles y de alto rendimiento. Este impulso regulatorio apoya directamente la expansión del mercado tanto en sectores industriales maduros como emergentes, haciendo del cumplimiento impulsado por VOC uno de los catalizadores de crecimiento a largo plazo más fuertes.
- Por ejemplo, el uso de catalizadores de cianuro doble de metal (DMC) para producir polioles de poliéter de alta calidad es una alternativa bien establecida y superior a los catalizadores alcalinos convencionales como el hidróxido de potasio (KOH).
Aumento de la Demanda de Sistemas de Recubrimiento de Alto Rendimiento
Los recubrimientos de alto rendimiento y especiales dependen cada vez más de los solventes exentos para lograr un secado más rápido, una formación de película más suave y un control de viscosidad constante. Los sectores de la construcción, repintado automotriz y mantenimiento industrial requieren recubrimientos que ofrezcan alta durabilidad, claridad y calidad estética mientras cumplen con las regulaciones ambientales. Los solventes exentos apoyan formulaciones premium al mejorar el equilibrio de evaporación y mejorar las características de aplicación, haciéndolos ideales para recubrimientos protectores, arquitectónicos y metálicos. El desarrollo de infraestructura, la actividad de renovación y el cambio global hacia acabados duraderos y de bajas emisiones fortalecen aún más la demanda. Los fabricantes continúan invirtiendo en combinaciones avanzadas de resina-solvente para lograr un mejor rendimiento mecánico y cumplimiento. A medida que los recubrimientos premium ganan una fuerte adopción global en estructuras nuevas y existentes, los solventes exentos se vuelven esenciales para habilitar soluciones de recubrimiento de alta calidad y amigables con la regulación.
- Por ejemplo, Eastman Chemical utiliza su solvente EEH (éter etilenglicol 2-etilhexílico) en sistemas de capa base acuosa automotriz, permitiendo formulaciones con solo 2.0 lb/gal de COV, mientras proporciona una presión de vapor muy baja (~0.02 torr a 25 °C) y una tasa de evaporación lenta (0.003 en relación con el acetato de n-butilo), lo que ayuda a lograr acabados suaves y buen nivelado.
Expansión de la Limpieza Industrial y la Manufactura de Precisión
Los procesos de limpieza industrial se benefician de los solventes exentos porque ofrecen evaporación rápida, baja toxicidad y un fuerte rendimiento desengrasante sin aumentar las emisiones reguladas de COV. Los talleres automotrices, unidades de fabricación de metales y las instalaciones electrónicas utilizan estos solventes para mantenimiento, limpieza de equipos y preparación de superficies. Los sectores de precisión como la aeroespacial y la manufactura electrónica muestran una creciente demanda debido a los estrictos requisitos de limpieza sin residuos y seguridad en el lugar de trabajo. Los solventes exentos apoyan operaciones de alto rendimiento al reducir el tiempo de inactividad y mejorar la consistencia en los resultados de limpieza. El creciente enfoque en la salud ocupacional, la calidad del aire interior y los perfiles de uso seguro fortalece la adopción. A medida que las fábricas modernizan las rutinas de mantenimiento y reemplazan químicos peligrosos heredados, los solventes exentos ganan una aceptación más amplia en diversos flujos de trabajo industriales.
Tendencia Clave & Oportunidad
Cambio Hacia Solventes Exentos de Base Biológica y Renovables
Una fuerte tendencia del mercado es el cambio hacia solventes exentos de base biológica derivados de materias primas renovables. Las empresas exploran materias primas de origen vegetal, derivadas de fermentación y basadas en biomasa para reducir la dependencia de insumos petroquímicos y cumplir con las expectativas de sostenibilidad. Estas alternativas renovables ofrecen propiedades de solvencia y evaporación similares mientras reducen la huella de carbono, ayudando a los fabricantes a lograr eco-certificaciones y cumplir con los requisitos de adquisición establecidos por marcas globales. El creciente interés en prácticas de economía circular, eficiencia de recursos y materiales de bajo carbono acelera el desarrollo en este segmento. A medida que los informes ambientales se vuelven más estrictos, los solventes exentos de base biológica presentan fuertes oportunidades para líneas de productos premium y sostenibles en recubrimientos, tintas y adhesivos.
- Por ejemplo, GFBiochemicals ha aprovechado su plataforma RE:CHEMISTRY (respaldada por más de 200 patentes) para comercializar solventes a base de levulinato (como el levulinato de butilo y el levulinato de etilo) derivados de biomasa lignocelulósica, permitiendo bio-solventes de alta solvencia con escalabilidad industrial.
Creciente Demanda de Formulaciones de Bajo Olor y Alta Pureza
El aumento de la preferencia por solventes exentos de bajo olor, manejo limpio y alta pureza en los sectores de impresión, automotriz, muebles y electrónica impulsa una oportunidad clave. Estas formulaciones mejoran la comodidad en el lugar de trabajo, reducen la exposición del operador y apoyan aplicaciones sensibles en interiores. Los solventes exentos de alta pureza ofrecen mejor estabilidad, menos impurezas y mejor compatibilidad con resinas avanzadas y sistemas de limpieza. La fabricación de precisión, el ensamblaje de componentes electrónicos y los segmentos de acabado de alto valor requieren tales grados especializados para mantener el rendimiento y la calidad del producto. A medida que las industrias priorizan entornos de trabajo más limpios y seguros, la demanda de soluciones de solventes de bajo olor sigue aumentando, creando oportunidades para los proveedores de productos químicos especializados.
- Por ejemplo, Eastman Chemical ofrece un solvente de Acetato de Metilo de Alta Pureza con metales traza en el rango de partes por billón (ppb) y un perfil de olor muy bajo.
Desafío Clave
Volatilidad en los Precios de las Materias Primas Petroquímicas
Los precios fluctuantes de las materias primas petroquímicas representan un gran desafío para los productores de solventes exentos. La inestabilidad de los precios del petróleo crudo, las interrupciones en el suministro y los factores geopolíticos influyen significativamente en los costos de producción. Los fabricantes a menudo enfrentan presión para ajustar precios o absorber pérdidas de margen, especialmente en segmentos competitivos como recubrimientos y adhesivos. Los productores más pequeños luchan por mantener una adquisición constante debido a la escasez de contratos de suministro a largo plazo. Las industrias usuarias finales, a su vez, experimentan ciclos de costos impredecibles, lo que complica las decisiones de presupuesto y compra. La continua volatilidad en la cadena de valor petroquímica obliga a los productores a diversificar las fuentes de materias primas y fortalecer la resiliencia del suministro.
Lenta Penetración en Mercados Emergentes
La adopción de solventes exentos en economías emergentes sigue siendo limitada debido a la baja conciencia, sensibilidad al costo y débil aplicación de normas de COV. Muchos fabricantes pequeños y medianos continúan usando solventes tradicionales porque son más baratos inicialmente y ampliamente conocidos. La capacitación técnica limitada, la claridad regulatoria insuficiente y las redes de suministro fragmentadas ralentizan aún más el cambio hacia alternativas conformes y de menor emisión. Esto ralentiza la expansión del mercado a pesar del fuerte potencial a largo plazo en los sectores de construcción, automotriz e industrial. Para una penetración más profunda, los proveedores deben invertir en educación, apoyo a la formulación y asociaciones regulatorias para resaltar las ventajas de rendimiento, seguridad y cumplimiento.
Análisis Regional
América del Norte
América del Norte lideró el mercado de solventes exentos en 2024 con aproximadamente un 37% de participación, impulsada por estrictas regulaciones de COV y una fuerte adopción en aplicaciones de recubrimientos, tintas de impresión y limpieza industrial. Los EE. UU. se mantuvieron como el principal centro de demanda debido a la manufactura avanzada, la actividad de repintado automotriz y el uso generalizado de recubrimientos arquitectónicos conformes. El crecimiento también provino de la creciente demanda de solventes de bajo olor y alta pureza en electrónica y limpieza de precisión. Canadá contribuyó de manera constante a través de la expansión de la construcción y el mayor uso de materiales ambientalmente responsables. La fuerte aplicación regulatoria y las continuas mejoras industriales mantuvieron a América del Norte en una posición de liderazgo.
Europa
Europa representó casi el 30% de la participación en 2024, respaldada por estrictas políticas ambientales y el uso acelerado de solventes ecológicos en aplicaciones de recubrimientos, adhesivos e impresión. Alemania, Francia, Italia y el Reino Unido impulsaron la demanda a través de sectores avanzados de automoción, construcción e industria. El compromiso de la región con la fabricación de bajas emisiones y la adopción de prácticas de economía circular impulsaron aún más la expansión del mercado. El crecimiento continuó a medida que las empresas invertían en alternativas de solventes de base biológica y renovables. La fuerte cultura de cumplimiento de Europa y su cambio hacia la química verde mantuvieron su posición como uno de los mercados más regulados y centrados en la innovación para solventes exentos.
Asia Pacífico
Asia Pacífico mantuvo aproximadamente el 24% de la participación en 2024 y mostró el crecimiento más rápido debido a la rápida industrialización, la expansión de la actividad de construcción y el aumento de la producción automotriz. China, Japón, Corea del Sur e India impulsaron una demanda significativa de soluciones de recubrimiento y limpieza conformes. La creciente conciencia ambiental y la implementación gradual de estándares de control de COV empujaron a los fabricantes hacia alternativas de solventes más seguras. El crecimiento de la electrónica y la fabricación de precisión apoyaron aún más el uso de solventes de alta pureza. Aunque la adopción varía según el país, la gran base industrial de Asia Pacífico y el creciente alineamiento regulatorio continuaron posicionando a la región como un mercado de alto potencial.
América Latina
América Latina capturó casi el 6% de la participación en 2024, impulsada por la adopción moderada de solventes exentos en los sectores de construcción, repintado automotriz y limpieza industrial. Brasil y México lideraron la demanda debido a la expansión de la actividad de infraestructura y al creciente interés en soluciones de recubrimiento conformes. Aunque las regulaciones de COV son menos estrictas que en las regiones desarrolladas, las mejoras graduales en las políticas y la creciente conciencia de la industria apoyan un crecimiento constante. Las crecientes inversiones en manufactura y empaque también fomentan el uso de alternativas de solventes más seguras. La limitada aplicación regulatoria y la sensibilidad al costo aún ralentizan la adopción, pero las perspectivas a largo plazo siguen siendo positivas.
Oriente Medio y África
Oriente Medio y África representaron alrededor del 3% de la participación en 2024, con la demanda concentrada en aplicaciones de construcción, mantenimiento industrial y posventa automotriz. Los EAU, Arabia Saudita y Sudáfrica lideraron el crecimiento del mercado a medida que el desarrollo de infraestructura y la diversificación industrial aumentaron el consumo de solventes. La creciente conciencia sobre la calidad del aire interior y la seguridad ocupacional impulsaron el interés en productos bajos en COV. La adopción se mantuvo más lenta en varios países debido a marcos regulatorios más débiles y la dependencia de solventes convencionales. Sin embargo, se espera que la creciente inversión en manufactura y los movimientos ambientales más fuertes apoyen la adopción gradual de solventes exentos en la región.
Segmentaciones del Mercado:
Por Producto
- Alcoholes
- Cetonas
- Ésteres
- Otros
Por Aplicación
- Pinturas y Recubrimientos
- Tintas de Impresión
- Limpieza Industrial
- Adhesivos
- Otros
Por Usuario Final
- Construcción
- Automotriz
- Industrial
- Muebles
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de disolventes exentos es altamente competitivo, con importantes empresas globales y regionales ampliando sus carteras para satisfacer la creciente demanda de formulaciones con bajo contenido de COV y cumplimiento normativo. Los principales actores incluyen Celanese Corporation, Honeywell International Inc., INEOS, BASF, LyondellBasell Industries Holdings B.V., Exxon Mobil Corporation, Ashland, Gandhar Oil Refinery (India) Limited, Vijay Chemsol y Moksha Chemicals. Estas empresas se centran en tecnologías avanzadas de disolventes, grados de alta pureza y un mejor rendimiento de solvencia para apoyar los sectores de recubrimientos, tintas, adhesivos y limpieza industrial. Los líderes invierten en I+D para desarrollar alternativas ecológicas y de base biológica, mientras que otros fortalecen su presencia regional a través de asociaciones y expansiones de distribución. La competencia se intensifica a medida que los fabricantes priorizan el soporte técnico, la eficiencia de costos y el cumplimiento de los estándares de COV en evolución. El panorama continúa evolucionando con mejoras de capacidad y diversificación de productos destinadas a satisfacer las necesidades de rendimiento y sostenibilidad en las industrias globales.
Análisis de Jugadores Clave
- Celanese Corporation (EE.UU.)
- Moksha Chemicals (India)
- Honeywell International Inc. (EE.UU.)
- INEOS (Reino Unido)
- BASF (Alemania)
- Vijay Chemsol (India)
- Gandhar Oil Refinery (India) Limited (India)
- Ashland (EE.UU.)
- LyondellBasell Industries Holdings B.V. (Países Bajos)
- Exxon Mobil Corporation (EE.UU.)
Desarrollos Recientes
- En noviembre de 2025, Moksha Chemicals (India): actualizó/mantiene el catálogo de productos en línea y las listas de proveedores (el sitio web y la reciente carga de PDF/catálogo muestran listas activas para acetona líquida, mezcla de xileno y otros solventes industriales). Como proveedor/comerciante regional indio, la continua lista y suministro de acetona y otros solventes industriales de Moksha respalda la disponibilidad local de solventes exentos comúnmente usados. (entradas del sitio/catálogo nov 2025).
- En octubre de 2025, Celanese Corporation (EE.UU.): anunció la intención de cesar la fabricación en su planta de acetato de Lanaken (Bélgica) (decisión comunicada oct 2025; cierre planeado para el 2H 2026). La medida sigue a la demanda desafiante y la incertidumbre regulatoria en productos de acetilo/acetato y podría afectar el suministro regional de productos de la cadena de acetato y flujos de acetona/derivados de acetona vinculados a esa cadena de valor.
- En junio de 2024, Celanese Corporation (EE.UU.): declaró fuerza mayor en el hemisferio occidental para ácido acético/monómero de acetato de vinilo y productos relacionados de la cadena de acetilo (anuncio junio 2024), una interrupción del suministro que afectó materialmente la disponibilidad de acetato de etilo y otras materias primas derivadas de acetona utilizadas en formulaciones donde el estado de solvente exento es importante para el cumplimiento regulatorio.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Aplicación, Usuario Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado crecerá de manera constante a medida que más países impongan reglas más estrictas sobre emisiones de COV.
- La demanda aumentará para solventes exentos de alta pureza utilizados en recubrimientos avanzados y limpieza de precisión.
- Las opciones de solventes basados en bio y renovables ganarán una adopción más amplia en las industrias.
- Los fabricantes invertirán más en formulaciones de bajo olor y más seguras para aplicaciones en interiores.
- La innovación técnica mejorará la estabilidad, el rendimiento y la compatibilidad de los solventes con resinas modernas.
- Asia Pacífico se convertirá en un motor clave de crecimiento debido a la rápida expansión industrial.
- Los actores regionales ampliarán la capacidad para reducir la dependencia de mezclas de solventes importadas.
- Aumentarán las asociaciones entre productores químicos y formuladores de recubrimientos.
- Los sistemas de monitoreo digital y cumplimiento apoyarán una adopción más rápida de soluciones de bajo COV.
- La competencia se intensificará a medida que las empresas se centren en la sostenibilidad, la pureza y la alineación regulatoria.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de disolventes exentos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de disolventes exentos entre 2025 y 2032?
¿Qué segmento del mercado de disolventes exentos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de disolventes exentos?
¿Quiénes son las empresas líderes en el mercado de disolventes exentos?
¿Qué región tenía la mayor participación en el mercado de disolventes exentos?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Disolventes Exentos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Disolventes Exentos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7.51 billion → 2032: USD 20.25 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Disolventes Exentos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Disolventes Exentos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Disolventes Exentos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Disolventes Exentos Market Drivers
- 3.3 Mercado de Disolventes Exentos Market Restraints & Challenges
- 3.4 Mercado de Disolventes Exentos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Disolventes Exentos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Disolventes Exentos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Disolventes Exentos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Disolventes Exentos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Disolventes Exentos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Disolventes Exentos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Disolventes Exentos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Disolventes Exentos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Disolventes Exentos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Disolventes Exentos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Disolventes Exentos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Disolventes Exentos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Disolventes Exentos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Disolventes Exentos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Disolventes Exentos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Disolventes Exentos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Disolventes Exentos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Disolventes Exentos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Disolventes Exentos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
