
Visión General del Mercado
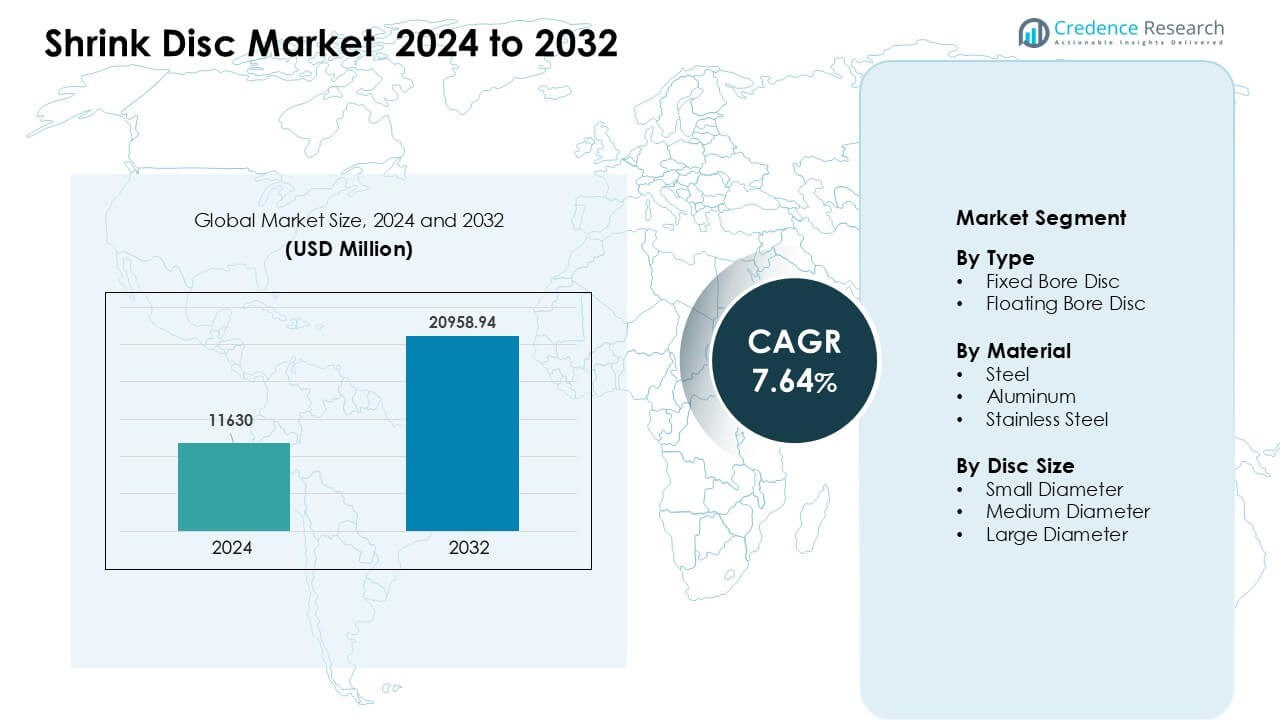
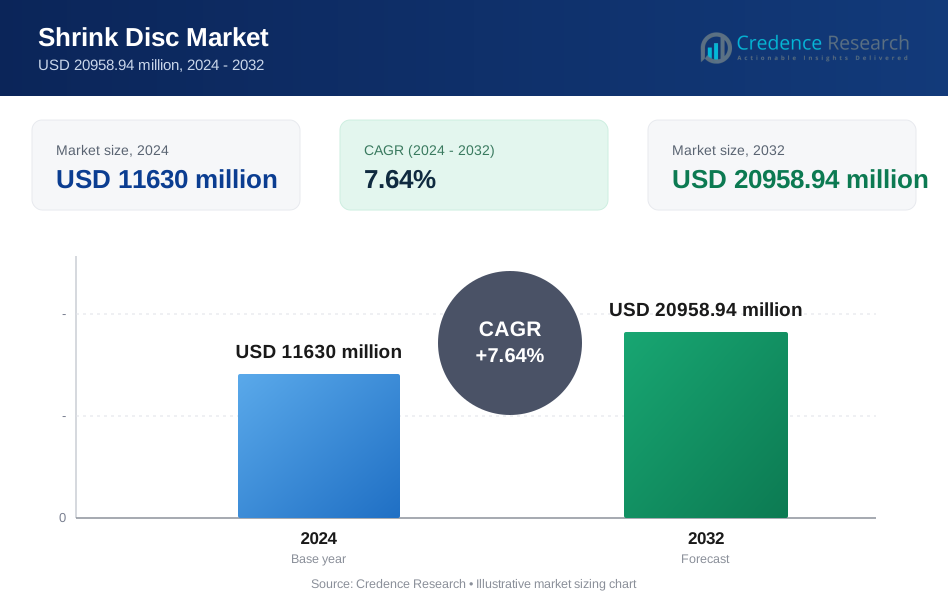
El mercado de discos de contracción fue valorado en USD 11630 millones en 2024 y se anticipa que alcanzará USD 20958.94 millones para 2032, creciendo a una tasa compuesta anual (CAGR) de 7.64% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Discos de Contracción 2024 | USD 11630 Millones |
| Mercado de Discos de Contracción, CAGR | 7.64% |
| Tamaño del Mercado de Discos de Contracción 2032 | USD 20958.94 Millones |
El mercado de discos de contracción presenta una fuerte competencia entre los principales fabricantes como RINGSPANN GmbH, Longwin Group, Shanghai Shuangqing Machinery, MAV, Ringfeder, Norelem, VULCAN Industrial Engg, Stuewe, Yuhuan Fittings y Ringspann. Estas empresas amplían su alcance a través de diseños de alto torque, materiales resistentes a la corrosión y una ingeniería de precisión adecuada para maquinaria automatizada y de alta resistencia. Muchos actores se centran en mejorar la resistencia a la fatiga y ofrecer tamaños de discos flexibles para apoyar un uso industrial más amplio. Asia-Pacífico se mantuvo como la región líder en 2024 con aproximadamente un 38% de participación, impulsada por el rápido crecimiento industrial, la fuerte producción de maquinaria y el aumento de la automatización en los sectores de manufactura y logística.
Perspectivas del Mercado
- El mercado de discos de contracción fue valorado en USD 11630 millones en 2024 y se proyecta que alcanzará USD 20958.94 millones para 2032, creciendo a una CAGR de 7.64%.
- La demanda aumenta a medida que las industrias adoptan conexiones de eje de alto torque y sin mantenimiento, con discos de orificio fijo liderando el segmento de tipo con aproximadamente un 61% de participación.
- Las tendencias clave incluyen un uso más amplio de discos de acero inoxidable y aluminio y una creciente adopción en robótica, herramientas de precisión y sistemas automatizados compactos.
- Los principales actores como RINGSPANN GmbH, Longwin Group, Shanghai Shuangqing Machinery, MAV y Ringfeder compiten a través de diseños de sujeción avanzados y materiales duraderos.
- Asia-Pacífico lideró el mercado en 2024 con alrededor del 38% de participación, seguida por América del Norte con un 34% y Europa con un 31%, apoyada por un fuerte crecimiento de la automatización y una amplia adopción de maquinaria en sectores clave.
 Análisis de Segmentación del Mercado:
Por Tipo
El disco de orificio fijo lideró el segmento de tipo en 2024 con aproximadamente un 61% de participación. Los usuarios prefirieron diseños fijos porque ofrecen una fuerte transferencia de torque, alineación simple y alta estabilidad bajo cargas continuas. La demanda se mantuvo fuerte en maquinaria pesada, sistemas de embalaje y unidades de transporte donde la conexión precisa del eje es importante. Los discos de orificio flotante crecieron a un ritmo constante a medida que las fábricas adoptaron piezas de acoplamiento flexibles que reducen el estrés durante el desalineamiento. El crecimiento en este subsegmento provino del uso creciente en equipos automatizados, un mejor control de vibraciones y una mayor disponibilidad en máquinas industriales de rango medio.
- Por ejemplo, un modelo de acoplamiento de RINGFEDER, su acoplamiento de disco de acero TND OCO, entrega un par transmisible de hasta 1,750 Nm (y un límite de par máximo alrededor de 3,000 Nm) a velocidades que alcanzan las 8,400 revoluciones por minuto, lo que lo hace ideal para aplicaciones de accionamiento de cintas transportadoras pesadas bajo carga continua.
Por Material
El acero dominó el segmento de materiales en 2024 con casi un 58% de participación. Los compradores seleccionaron el acero porque proporciona alta resistencia, larga vida útil por fatiga y mejor rendimiento bajo par pesado. El crecimiento se mantuvo fuerte en el procesamiento de metales, la minería y las unidades de fabricación de alta carga donde la durabilidad es la principal necesidad. El acero inoxidable se expandió debido a una mejor resistencia a la corrosión y un uso más fuerte en plantas de alimentos, químicas y marinas. El aluminio creció gracias a la demanda de maquinaria ligera, especialmente en líneas de automatización compactas y equipos de manejo de materiales.
- Por ejemplo, los paquetes de discos de acero en el acoplamiento de disco tipo HT de RINGFEDER están optimizados por FEM, hechos de acero de resorte diseñado para transmitir alto par mientras aseguran un mínimo juego y están clasificados para temperaturas de uso desde –20 °C hasta 240 °C, permitiendo una operación confiable incluso en entornos de minería difíciles o de procesamiento de metales pesados.
Por Tamaño de Disco
Los discos de diámetro medio mantuvieron la posición líder en 2024 con alrededor del 46% de participación. Las industrias prefirieron tamaños medianos porque ofrecen un equilibrio de capacidad de par, diseño compacto y fácil instalación en sistemas estándar accionados por motor. Estos discos vieron una fuerte demanda en bombas, compresores y cintas transportadoras automatizadas. Los discos de gran diámetro se expandieron con el aumento de accionamientos de alta resistencia, equipos de minería y grandes mezcladoras industriales. Los discos de pequeño diámetro ganaron tracción en robótica, automatización de laboratorios y maquinaria compacta debido a las necesidades de alta precisión y la rápida miniaturización del equipo.
Principales Impulsores del Crecimiento
Creciente Necesidad de Conexiones de Eje de Alto Par y Sin Mantenimiento
La demanda global de conexiones de eje de alto par y sin juego continúa aumentando en maquinaria pesada, cintas transportadoras, compresores y equipos de plantas automatizadas. Muchas fábricas ahora reemplazan las conexiones tradicionales con chaveta por discos de contracción para obtener una fuerza de sujeción más fuerte, mejor transferencia de par y menor desgaste durante ciclos de operación prolongados. Este cambio crece más rápido en sectores que utilizan sistemas rotativos de alta carga, donde el tiempo de inactividad por mantenimiento afecta directamente la producción. Los discos de contracción soportan un rendimiento estable sin lubricación, lo que atrae a plantas que buscan sistemas de acoplamiento más limpios y confiables. A medida que las industrias se automatizan más, la preferencia por soluciones de par de larga vida y sin mantenimiento fortalece la expansión del mercado.
- Por ejemplo, el Disco de Contracción 4061 de RINGFEDER puede transmitir pares en un amplio rango desde 30 Nm hasta 87,200 Nm, ofreciendo una conexión de eje-buje sin juego y de bloqueo por fuerza que permanece sin mantenimiento durante toda su vida útil.
Crecimiento Rápido de la Automatización en la Fabricación y la Logística
La expansión de la automatización en el embalaje, la robótica, el manejo de materiales y las fábricas inteligentes ha fortalecido la adopción de discos de contracción. Las máquinas automatizadas necesitan una alineación precisa del eje, una transmisión de par suave y un funcionamiento estable a velocidades variadas. Los discos de contracción satisfacen estas necesidades al ofrecer presión uniforme, mayor resistencia a la fatiga y montaje más fácil durante las actualizaciones de equipos. Los sistemas logísticos, incluidos cintas transportadoras y unidades de almacenamiento automatizadas, también utilizan discos de contracción para mejorar la precisión y reducir el estrés mecánico. A medida que más industrias adoptan operaciones basadas en sensores y robóticas, la demanda de componentes de acoplamiento que aseguren un movimiento constante y sin vibraciones sigue creciendo, impulsando una aceleración constante del mercado.
- Por ejemplo, las variantes de discos de contracción hidráulicos (como las ofrecidas por varios proveedores europeos) permiten conexiones seguras y sin juego entre el eje y el cubo, que se pueden fijar bajo presión hidráulica, permitiendo un montaje o desmontaje rápido incluso en ejes grandes donde los métodos mecánicos convencionales tomarían horas.
Preferencia Creciente por Componentes de Transmisión de Potencia Más Seguros y a Prueba de Fallos
Las empresas ahora priorizan componentes de transmisión de potencia más seguros y a prueba de fallos para cumplir con las normas de seguridad laboral y de máquinas más estrictas. Los discos de contracción apoyan este cambio al eliminar piezas sueltas, reducir la posibilidad de deslizamiento y garantizar un rendimiento de fijación predecible bajo sobrecarga. Las industrias que utilizan ejes rotativos de alta velocidad valoran la estabilidad mejorada y los márgenes de seguridad aumentados que ofrecen estos discos. El impulso para reducir fallos accidentales de máquinas impulsa aún más la adopción en sectores como la minería, el procesamiento químico y la fabricación de alimentos. A medida que los fabricantes de equipos originales (OEM) rediseñan equipos con mayor cumplimiento de seguridad, los discos de contracción ganan mayor aceptación para un acoplamiento de eje confiable y seguro.
Tendencia y Oportunidad Clave
Aumento de la Adopción en Robótica, Máquinas Miniaturizadas y Equipos de Precisión
El creciente despliegue de robótica impulsa la demanda de discos de contracción pequeños y medianos diseñados para movimientos de precisión. Las herramientas de automatización compactas, los sistemas de laboratorio y los equipos de semiconductores requieren conexiones de eje sin juego para mantener la precisión durante ciclos de alta velocidad. Esta tendencia abre oportunidades para que los fabricantes diseñen discos miniaturizados con tolerancias más estrictas, fijación más suave y estabilidad mejorada. La creciente inversión global en movilidad eléctrica, líneas de ensamblaje de baterías y fabricación de precisión extiende aún más la demanda. A medida que las industrias buscan mayor precisión y huellas de máquina más compactas, los discos de contracción enfocados en la precisión ganan importancia estratégica.
- Por ejemplo, el mini-serie RfN 4073 de RINGFEDER soporta diámetros internos de 14 mm a 160 mm con un par transmisible de 9 Nm hasta 7,260 Nm, lo que lo hace particularmente adecuado para cajas de cambios pequeñas, actuadores robóticos o módulos de automatización compactos en líneas de ensamblaje de semiconductores o baterías.
Aumento del Uso de Materiales Ligeros y Resistentes a la Corrosión
Una tendencia clave implica un uso más amplio de discos de contracción de aluminio y acero inoxidable para apoyar maquinaria ligera y entornos sensibles a la corrosión. Muchas industrias ahora se inclinan hacia equipos compactos y energéticamente eficientes que necesitan componentes de acoplamiento más ligeros sin comprometer la capacidad de par. El acero inoxidable también proporciona ventajas higiénicas en sistemas alimentarios, farmacéuticos y marinos, creando nuevas vías de crecimiento. Este cambio de material alienta a los fabricantes a expandir sus carteras con discos híbridos y de aleaciones avanzadas que ofrecen un mejor equilibrio entre resistencia y peso. A medida que el diseño de máquinas sostenibles se acelera, los discos de contracción ligeros y resistentes a la corrosión se convierten en una gran oportunidad comercial.
Desafío Clave
Alto Costo Inicial Comparado con Conexiones de Eje Convencionales
Los discos de contracción ofrecen un fuerte valor a largo plazo, pero su precio inicial sigue siendo más alto que los sistemas de bujes con chaveta, estriados o cónicos. La sensibilidad al precio limita la adopción en pequeñas unidades de fabricación y mercados de equipos de bajo costo. Muchos compradores todavía eligen opciones más baratas a pesar de la menor fiabilidad y mayores necesidades de mantenimiento a largo plazo. El mayor costo inicial también restringe la penetración en regiones en desarrollo donde los presupuestos de capital siguen siendo limitados. Aunque los beneficios del ciclo de vida son fuertes, la barrera de inversión ralentiza una adopción más rápida, especialmente en industrias impulsadas por costos que evitan componentes de acoplamiento premium.
Precisión de Instalación y Requisitos de Mano de Obra Calificada
Los discos de contracción requieren una instalación precisa, un apriete controlado y una alineación adecuada para ofrecer un rendimiento completo. Muchas plantas carecen de técnicos capacitados familiarizados con ensamblajes de ajuste por contracción, lo que lleva a un montaje incorrecto, presión desigual y capacidad de torque reducida. Este desafío es más visible en fábricas pequeñas y regiones en desarrollo donde los recursos de capacitación son limitados. Los errores durante el ajuste pueden aumentar el estrés por fatiga o causar fallos prematuros, desalentando a algunos compradores de adoptar conexiones de ajuste por contracción. Sin mejores herramientas de capacitación y prácticas de instalación estandarizadas, los desafíos relacionados con las habilidades continúan ralentizando la adopción generalizada en el mercado.
Análisis Regional
Norteamérica
Norteamérica tuvo aproximadamente un 34% de participación en el Mercado de Discos de Contracción en 2024, impulsada por la alta adopción de automatización, robótica y maquinaria industrial pesada. La fuerte demanda provino de sistemas de manejo de materiales, equipos de minería y plantas de manufactura avanzada que dependen de conexiones de eje de alto torque y sin mantenimiento. Estados Unidos lideró la región debido a las rápidas actualizaciones en automatización de fábricas y al aumento de la inversión en sistemas de movimiento de precisión. Canadá siguió con una creciente adopción en los sectores de embalaje, procesamiento de alimentos y maquinaria energética. Los estándares técnicos, una mayor presencia de OEM y la demanda de reemplazo apoyaron el crecimiento regional constante.
Europa
Europa representó casi el 31% de participación en 2024, respaldada por fuertes capacidades de ingeniería y una base industrial madura. Alemania, Italia y Francia lideraron la demanda debido a la alta producción de maquinaria, la manufactura automotriz avanzada y el uso generalizado de componentes mecánicos de precisión. Los discos de contracción ganaron tracción en transmisiones de servicio pesado, bombas y robótica utilizada en fábricas automatizadas. La región también vio un aumento en la demanda de discos de contracción de acero inoxidable en las industrias alimentaria, química y marina. Las estrictas normas de seguridad, las mayores expectativas de calidad del equipo y las continuas actualizaciones de la Industria 4.0 fortalecieron la participación de Europa en el mercado global.
Asia-Pacífico
Asia-Pacífico dominó el Mercado Global de Discos de Contracción con aproximadamente un 38% de participación en 2024. China, Japón, Corea del Sur e India impulsaron el crecimiento debido a la rápida expansión industrial, la mayor adopción de automatización y las fuertes exportaciones de maquinaria. Los fabricantes aumentaron el uso de discos de contracción en transportadores, compresores, bombas y sistemas robóticos para mejorar la estabilidad del torque y reducir el tiempo de inactividad. El aumento de la inversión en plantas automotrices, ensamblaje de electrónica y automatización logística apoyó aún más la demanda regional. Asia-Pacífico también se benefició de precios competitivos y una fuerte base de proveedores, lo que impulsó tanto el uso doméstico como la producción orientada a la exportación.
América Latina
América Latina capturó alrededor del 4% de participación en 2024, con una demanda constante de equipos de minería, cemento, procesamiento de alimentos y manejo de materiales. Brasil y México lideraron la adopción debido a la expansión de las bases industriales y al aumento de las importaciones de maquinaria que dependen de ensamblajes de discos de contracción. Las empresas buscaron soluciones robustas de conexión de ejes para reducir fallos mecánicos y mejorar el tiempo de actividad de las máquinas en entornos operativos difíciles. El crecimiento se mantuvo moderado debido a los niveles limitados de automatización, pero la inversión continua en equipos de embalaje, agricultura y logística apoyó una adopción gradual. El aumento de la conciencia sobre los componentes de acoplamiento sin mantenimiento fortaleció las perspectivas a largo plazo.
Oriente Medio y África
El Medio Oriente y África representaron casi el 3% de participación en 2024, impulsados por la demanda en petróleo y gas, minería, tratamiento de agua y maquinaria industrial pesada. Los países del Golfo aumentaron la adopción de bombas, compresores y equipos rotativos utilizados en proyectos energéticos a gran escala. Sudáfrica y Egipto crecieron mediante la expansión de operaciones de manufactura y manejo de materiales. A pesar de los niveles más bajos de automatización, la región mostró un creciente interés en sistemas de conexión de ejes más seguros y confiables. La modernización de la infraestructura, la diversificación industrial y el aumento de importaciones de maquinaria apoyaron el crecimiento futuro de los discos de contracción en toda la región MEA.
Segmentaciones del Mercado:
Por Tipo
- Disco de Orificio Fijo
- Disco de Orificio Flotante
Por Material
- Acero
- Aluminio
- Acero Inoxidable
Por Tamaño de Disco
- Diámetro Pequeño
- Diámetro Mediano
- Diámetro Grande
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente & África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Panorama Competitivo
El panorama competitivo del mercado de discos de contracción presenta una combinación de empresas de ingeniería globales y fabricantes regionales enfocados en tecnologías de acoplamiento de precisión. Empresas clave como RINGSPANN GmbH, Longwin Group, Shanghai Shuangqing Machinery, MAV, Ringfeder y Norelem fortalecen su presencia a través de diseños de sujeción avanzados, productos con mayor capacidad de torque y soluciones personalizadas para maquinaria automatizada. Muchos actores invierten en mejoras de materiales, incluyendo variantes de acero inoxidable y ligeras, para satisfacer la creciente demanda de sistemas industriales de alimentos, químicos, robótica y alta velocidad. Las estrategias incluyen la expansión de redes de distribución, la mejora de herramientas configuradoras digitales y el mejoramiento del soporte postventa para servir a OEMs y usuarios finales de manera más eficiente. El crecimiento de la automatización y el cambio hacia conexiones de ejes sin mantenimiento impulsan a las empresas a actualizar sus carteras de productos y competir en durabilidad, precisión y confiabilidad de rendimiento.
Análisis de Jugadores Clave
- RINGSPANN GmbH
- Longwin Group
- Shanghai Shuangqing Machinery
- MAV
- Ringfeder
- Norelem
- VULCAN Industrial Engg
- Stuewe
- Yuhuan Fittings
- Ringspann
Desarrollos Recientes
- En 2025, Stuewe amplió su oferta de discos de contracción HSD en la plataforma CAD 3DFindit / PARTcommunity, añadiendo múltiples modelos estándar y de acero inoxidable de la serie HSD con fecha 17 de julio de 2025, lo que facilita la integración de sus discos de contracción en diseños de OEM.
- En agosto de 2024, la cobertura de prensa especializada (Transmisión de Potencia / noticias de la industria) destacó la serie de discos de contracción RLK de RINGSPANN (RLK 606 / RLK 608, etc.), enfatizando el montaje seguro/fácil y la amplia cobertura de torque/diámetro de la serie como evidencia de la expansión de la gama de productos y la comunicación de mercado en 2024.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Tipo, Material, Tamaño del Disco y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, ofrece recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectiva Futura
- El mercado crecerá a medida que las fábricas aumenten la automatización y requieran conexiones de eje más fuertes.
- La demanda de acoplamientos sin mantenimiento y sin juego respaldará una adopción más amplia de discos de contracción.
- Materiales avanzados como el acero inoxidable y las aleaciones ligeras ganarán una mayor cuota de mercado.
- Los discos miniaturizados se expandirán a medida que la robótica y la maquinaria compacta se vuelvan más comunes.
- Las tendencias de fabricación de precisión impulsarán a las empresas a mejorar la tolerancia y el rendimiento frente a la fatiga.
- Las herramientas de configuración digital harán que la selección de productos sea más rápida para OEMs e ingenieros.
- Las actualizaciones de maquinaria global impulsarán la demanda de reemplazo para sistemas de acoplamiento más antiguos.
- Los sectores de energía, minería y equipos pesados adoptarán discos más grandes para operaciones de alta carga.
- Las industrias enfocadas en la higiene utilizarán discos resistentes a la corrosión con más frecuencia.
- Asia-Pacífico seguirá expandiéndose a medida que aumente la capacidad industrial y las líneas de producción automatizadas.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de discos de contracción y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de discos de contracción entre 2024 y 2032?
¿Qué segmento del mercado de discos de contracción tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de discos de contracción?
¿Quiénes son las empresas líderes en el mercado de discos de contracción?
¿Qué región comandó la mayor parte del mercado de discos de contracción?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Discos de Contracción Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Discos de Contracción Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 11630 million → 2032: USD 20958.94 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Discos de Contracción Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Discos de Contracción Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Discos de Contracción Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Discos de Contracción Market Drivers
- 3.3 Mercado de Discos de Contracción Market Restraints & Challenges
- 3.4 Mercado de Discos de Contracción Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Discos de Contracción Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Discos de Contracción Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Discos de Contracción category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Discos de Contracción Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Discos de Contracción Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Discos de Contracción market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Discos de Contracción Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Discos de Contracción Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Discos de Contracción Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Discos de Contracción (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Discos de Contracción Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Discos de Contracción Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Discos de Contracción Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Discos de Contracción Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Discos de Contracción Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Discos de Contracción Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Discos de Contracción Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Discos de Contracción Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Discos de Contracción Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
