
Visión General del Mercado
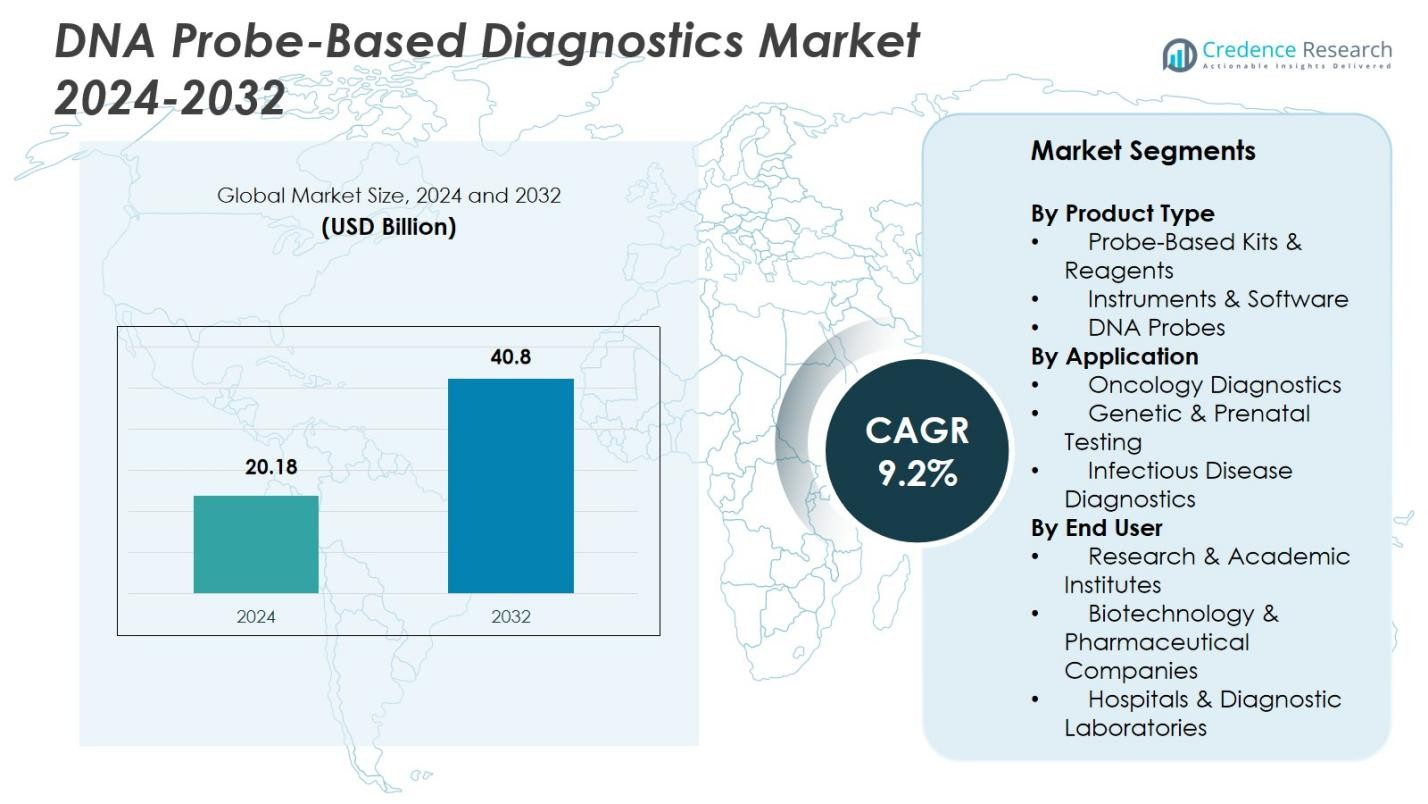
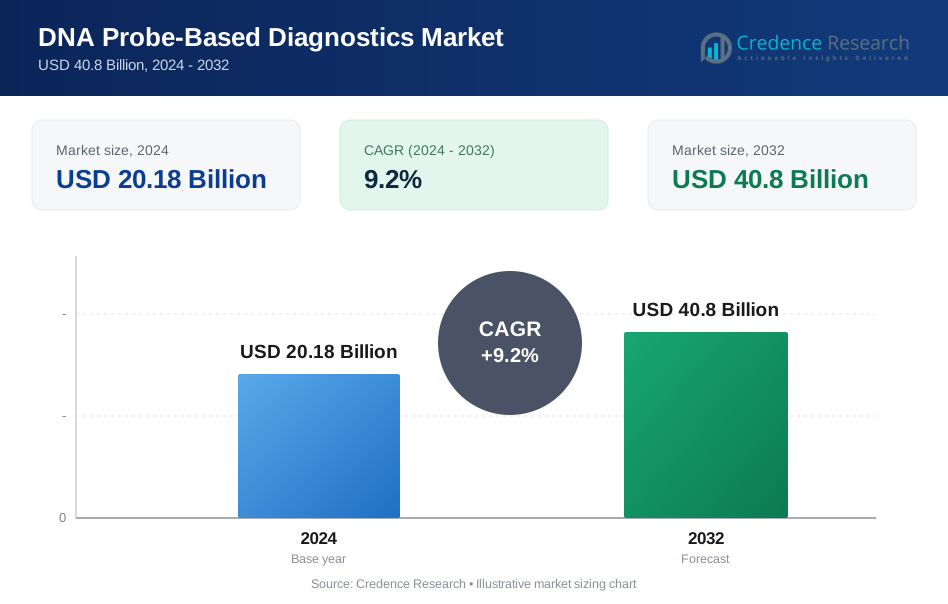
El tamaño del mercado de Diagnósticos Basados en Sondas de ADN fue valorado en USD 20.18 mil millones en 2024 y se anticipa que alcance USD 40.8 mil millones para 2032, con un CAGR de 9.2% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Diagnósticos Basados en Sondas de ADN 2024 | USD 20.18 mil millones |
| Diagnósticos Basados en Sondas de ADN, CAGR | 9.2% |
| Tamaño del Mercado de Diagnósticos Basados en Sondas de ADN 2032 | USD 40.8 mil millones |
El mercado de Diagnósticos Basados en Sondas de ADN muestra una fuerte participación de líderes como Abbott Molecular, Beckman Coulter Inc., Becton, Dickinson and Company, bioMérieux, F. Hoffmann-La Roche Ltd., GE Healthcare Life Sciences, Luminex Corporation, QIAGEN N.V., Siemens Healthineers y Thermo Fisher Scientific Inc., todos los cuales fortalecen el avance del mercado a través de la innovación molecular, plataformas automatizadas y desarrollo de ensayos de alto rendimiento. América del Norte sigue siendo el mercado regional líder con una participación del 39.6% en 2024, impulsado por una infraestructura de salud avanzada, fuerte actividad de I+D y adopción temprana de tecnologías basadas en sondas. Europa sigue con una participación del 28.4%, apoyada por programas de detección liderados por el gobierno, creciente aceptación de pruebas genéticas y creciente utilización de diagnósticos moleculares en sistemas de salud públicos y privados.
Perspectivas del Mercado
- El mercado de Diagnósticos Basados en Sondas de ADN alcanzó USD 20.18 mil millones en 2024 y crecerá a un CAGR de 9.2% hasta 2032, apoyado por la creciente adopción de pruebas moleculares.
- La creciente demanda de diagnósticos rápidos y precisos impulsa la adopción de kits y reactivos basados en sondas, que mantuvieron una participación del 3%, apoyados por flujos de trabajo de alto rendimiento y plataformas automatizadas.
- El desarrollo de ensayos multiplex y la interpretación molecular habilitada por IA son tendencias clave, permitiendo una detección más rápida en aplicaciones de pruebas infecciosas, oncológicas y genéticas; los diagnósticos de enfermedades infecciosas lideraron con una participación del 7% en 2024.
- Jugadores clave como Abbott Molecular, QIAGEN N.V., Siemens Healthineers y Thermo Fisher Scientific Inc. expanden sus carteras a través de la innovación y asociaciones, fortaleciendo su presencia global en medio de las crecientes necesidades de estandarización de ensayos.
- América del Norte lideró el mercado con una participación del 6%, seguida por Europa con 28.4%, mientras que Asia-Pacífico con 22.7% se posiciona como la región de más rápido crecimiento debido al aumento de la inversión en salud y la expansión de la capacidad de diagnóstico molecular.
 Análisis de Segmentación del Mercado:
Por Tipo de Producto
El mercado de diagnósticos basados en sondas de ADN demuestra una fuerte tracción en todas las categorías de productos, con kits y reactivos basados en sondas manteniendo la participación dominante del 46.3% en 2024. Su liderazgo se debe al uso generalizado en flujos de trabajo de alto rendimiento, formatos de prueba rápida y compatibilidad con sistemas automatizados, permitiendo una detección precisa en aplicaciones infecciosas, oncológicas y genéticas. Los instrumentos y software continúan ganando adopción debido a los avances en plataformas de imagen y algoritmos analíticos, mientras que las sondas de ADN independientes apoyan ensayos especializados. El creciente cambio hacia pruebas multiplex y flujos de trabajo de diagnóstico estandarizados refuerza aún más la demanda de soluciones centradas en reactivos.
- Por ejemplo, los ensayos basados en sondas TaqMan de Thermo Fisher Scientific se utilizan ampliamente para la detección rápida de virus, apoyando los esfuerzos de pruebas a gran escala de COVID-19 a nivel mundial.
Por aplicación
Dentro del panorama de aplicaciones, el diagnóstico de enfermedades infecciosas lidera el mercado con una participación del 51.7% en 2024, respaldado por la necesidad global de detección rápida de patógenos, vigilancia de la resistencia antimicrobiana y gestión temprana de brotes. Los diagnósticos oncológicos muestran una aceleración impulsada por iniciativas de medicina de precisión y el uso creciente de ensayos basados en sondas de ADN para el perfilado de tumores. Las pruebas genéticas y prenatales continúan beneficiándose de los programas crecientes de detección de defectos de nacimiento y detección de anomalías cromosómicas. El énfasis clínico en la detección temprana, precisa y a nivel molecular impulsa fuertemente la demanda en todas las áreas de aplicación.
- Por ejemplo, el sistema Cobas Liat de Roche ofrece pruebas moleculares rápidas para la influenza y el SARS-CoV-2 con resultados en menos de 20 minutos, mejorando la toma de decisiones clínicas a tiempo.
Por usuario final
Entre los usuarios finales, los hospitales y laboratorios de diagnóstico dominan el mercado de diagnósticos basados en sondas de ADN con una participación del 57.4% en 2024, impulsados por altos volúmenes de pacientes, fuerte adopción de plataformas de pruebas moleculares y la necesidad de ensayos confiables para la toma de decisiones clínicas. Los institutos de investigación y académicos mantienen una demanda constante impulsada por estudios genómicos, descubrimiento de biomarcadores y desarrollo de ensayos impulsados por I+D. Las empresas biotecnológicas y farmacéuticas despliegan cada vez más diagnósticos basados en sondas para apoyar el desarrollo de medicamentos, diagnósticos complementarios y flujos de trabajo de ensayos clínicos. Las crecientes inversiones en infraestructura molecular y operaciones de laboratorio orientadas a la calidad continúan reforzando la adopción por parte de los usuarios finales.
Principales impulsores del crecimiento
Creciente adopción de diagnósticos moleculares en entornos clínicos
El mercado de diagnósticos basados en sondas de ADN se está expandiendo rápidamente a medida que los sistemas de salud se orientan hacia la detección de enfermedades a nivel molecular. Los hospitales y laboratorios de diagnóstico dependen cada vez más de los ensayos basados en sondas por su precisión, sensibilidad y capacidad para detectar patógenos, mutaciones y biomarcadores en etapas tempranas. La creciente demanda de decisiones diagnósticas rápidas y precisas, junto con una mayor integración de flujos de trabajo moleculares en pruebas de enfermedades infecciosas y oncología, acelera significativamente el crecimiento del mercado. Las iniciativas de detección respaldadas por el gobierno y los protocolos clínicos orientados a la calidad fortalecen aún más la adopción de tecnologías basadas en sondas de ADN.
- Por ejemplo, la plataforma Alinity m de Abbott integra ensayos basados en sondas para la detección múltiple de patógenos respiratorios, mejorando la eficiencia del flujo de trabajo en los laboratorios hospitalarios.
Avances en Automatización y Tecnologías de Pruebas de Alto Rendimiento
La automatización y las plataformas de alto rendimiento desempeñan un papel importante en impulsar la adopción de diagnósticos basados en sondas de ADN. Los instrumentos modernos integran imágenes avanzadas, robótica y software analítico, permitiendo a los laboratorios procesar grandes volúmenes de muestras con precisión constante. Los sistemas automatizados basados en sondas reducen los requisitos de mano de obra, minimizan el error humano y mejoran la reproducibilidad, haciéndolos críticos para el cribado de enfermedades infecciosas a gran escala y diagnósticos de cáncer. El creciente uso de ensayos múltiples y análisis de datos digitales mejora aún más la eficiencia del laboratorio y apoya un despliegue clínico más amplio de tecnologías basadas en sondas.
- Por ejemplo, el Ion Torrent Genexus de Thermo Fisher Scientific ofrece un flujo de trabajo simplificado que integra la preparación de muestras y la secuenciación, reduciendo el tiempo de manipulación en más del 50%.
Aumento de la Carga de Trastornos Infecciosos y Genéticos
El aumento de la prevalencia global de enfermedades infecciosas, anomalías genéticas y enfermedades crónicas impulsa significativamente la demanda de diagnósticos basados en sondas de ADN. Estos ensayos proporcionan una detección rápida de condiciones virales, bacterianas y hereditarias, apoyando la intervención temprana y las vías de tratamiento personalizadas. Los programas de vigilancia de salud pública, el monitoreo de la resistencia antimicrobiana y la expansión de los marcos de cribado neonatal fortalecen las tasas de utilización. Con un énfasis creciente en la atención médica preventiva y la identificación temprana de enfermedades, las soluciones basadas en sondas de ADN continúan ganando prominencia en regiones de alta carga y programas de diagnóstico especializados.
Tendencias Clave y Oportunidades
Expansión de Pruebas Multiplex y en el Punto de Atención Basadas en Sondas
Una tendencia importante del mercado es el cambio hacia sistemas multiplex capaces de detectar múltiples patógenos o mutaciones en una sola ejecución. Los laboratorios y entornos clínicos adoptan cada vez más estos ensayos para reducir el tiempo de respuesta y mejorar la eficiencia diagnóstica. Simultáneamente, los avances en dispositivos moleculares portátiles están desbloqueando oportunidades para pruebas en el punto de atención, especialmente en áreas remotas o con recursos limitados. La integración de diagnósticos basados en sondas en modelos descentralizados apoya decisiones clínicas más rápidas, mejora la vigilancia de enfermedades y ayuda a los proveedores de atención médica a responder eficientemente a escenarios de epidemias o brotes.
- Por ejemplo, el sistema GeneXpert de Cepheid integra múltiples módulos de prueba para la detección rápida de tuberculosis y COVID-19, permitiendo decisiones clínicas en tiempo real en el punto de atención.
Creciente Integración de IA y Plataformas Digitales en Diagnósticos Basados en Sondas
La inteligencia artificial y el análisis digital están transformando las capacidades de los sistemas basados en sondas de ADN. El análisis de imágenes impulsado por IA, la interpretación automatizada de resultados y las plataformas de datos en la nube mejoran la precisión y simplifican los informes. Estas tecnologías permiten a los laboratorios detectar variaciones genéticas sutiles, mejorar la fiabilidad de los ensayos y reducir la supervisión manual. La creciente adopción de interfaces digitales en diagnósticos clínicos crea oportunidades para el monitoreo en tiempo real, la interoperabilidad con registros electrónicos de salud y la gestión de salud poblacional a gran escala, fortaleciendo el valor general de los diagnósticos basados en sondas de ADN.
- Por ejemplo, el software de llamada de variantes impulsado por IA de Illumina mejora la precisión de la interpretación de datos de secuenciación, reduciendo errores en el análisis genético.
Desafíos Clave
Alto Costo de las Plataformas Avanzadas de Diagnóstico Molecular
La adopción de diagnósticos basados en sondas de ADN enfrenta barreras significativas debido al alto costo de los instrumentos, reactivos y plataformas automatizadas. Muchas instalaciones de salud, particularmente en regiones de ingresos bajos y medios, luchan por justificar la inversión en sistemas avanzados a pesar de sus beneficios clínicos. El costoso mantenimiento, calibración y actualizaciones de software aumentan aún más los costos operativos. La cobertura de reembolso limitada para diagnósticos moleculares en varios países también restringe la accesibilidad de los pacientes. Estas restricciones financieras ralentizan la transición hacia pruebas modernas basadas en sondas y dificultan la penetración en mercados en desarrollo.
Requisitos Regulatorios Complejos y Procesos de Validación
La aprobación regulatoria para diagnósticos moleculares implica una validación rigurosa, amplia evidencia clínica y cumplimiento con estándares en evolución como las directrices de la FDA, CE-IVDR e ISO. Los fabricantes enfrentan largos plazos de desarrollo y altos costos de cumplimiento, retrasando la comercialización de nuevas tecnologías basadas en sondas. Las actualizaciones frecuentes a los marcos regulatorios, particularmente para ensayos genéticos y de enfermedades infecciosas, crean obstáculos adicionales. Los laboratorios también deben cumplir con estrictos requisitos de acreditación y calidad para implementar estas pruebas. Estas complejidades colectivamente limitan la velocidad de lanzamiento de productos y plantean desafíos estratégicos para los participantes del mercado.
Análisis Regional
Norteamérica
Norteamérica ocupa la posición líder en el Mercado de Diagnósticos Basados en Sondas de ADN con una participación del 39.6% en 2024, impulsada principalmente por la fuerte presencia de infraestructura diagnóstica avanzada y la alta adopción de pruebas moleculares en hospitales y laboratorios. La región se beneficia de extensas inversiones en I+D, integración temprana de plataformas automatizadas y un sólido apoyo regulatorio para tecnologías diagnósticas innovadoras. El uso generalizado de ensayos basados en sondas en la detección de enfermedades infecciosas, oncología y cribado genético fortalece aún más la demanda. El creciente énfasis en la medicina de precisión e iniciativas genómicas a gran escala continúa reforzando la posición dominante del mercado de Norteamérica.
Europa
Europa representa una significativa participación del 28.4% en el Mercado de Diagnósticos Basados en Sondas de ADN en 2024, respaldada por sólidos programas de cribado liderados por el gobierno, redes de laboratorios bien establecidas y una creciente adopción de diagnósticos moleculares para el cáncer y enfermedades infecciosas. La región demuestra una rápida integración de plataformas avanzadas basadas en sondas en los sistemas de salud pública, junto con una alta demanda de pruebas clínicas orientadas a la calidad. La expansión de iniciativas de pruebas prenatales y genéticas y la inversión en digitalización de la salud aceleran aún más el crecimiento del mercado. La alineación regulatoria bajo IVDR está impulsando la modernización de los flujos de trabajo moleculares, mejorando la adopción de tecnología en los principales países europeos.
Asia-Pacífico
Asia-Pacífico exhibe un potencial de crecimiento sustancial y posee una participación del 22.7% en 2024, impulsado por el aumento del gasto en salud, la expansión de las capacidades de diagnóstico molecular y la alta carga de trastornos infecciosos y genéticos. Países como China, India, Japón y Corea del Sur están aumentando rápidamente su adopción de diagnósticos basados en sondas a través del aumento de la capacidad hospitalaria, iniciativas de salud pública e inversiones en biotecnología. La región se beneficia de la mejora en la automatización de laboratorios, programas de vigilancia de enfermedades respaldados por el gobierno y una creciente conciencia sobre el diagnóstico temprano. La fuerte demanda de soluciones diagnósticas asequibles y de alto rendimiento sigue posicionando a Asia-Pacífico como el mercado regional de más rápido crecimiento.
América Latina
América Latina representa una oportunidad creciente en el Mercado de Diagnósticos Basados en Sondas de ADN con una participación del 5.8% en 2024, respaldada por la expansión de la infraestructura de pruebas moleculares y un enfoque creciente en el diagnóstico de enfermedades infecciosas. Brasil, México y Argentina están experimentando un aumento en la adopción de ensayos basados en sondas debido a programas de vigilancia de enfermedades impulsados por el gobierno y una mejor accesibilidad a los servicios de diagnóstico. A pesar de las limitaciones de costos, las instalaciones de salud privadas están invirtiendo en plataformas moleculares automatizadas para fortalecer la eficiencia clínica. La creciente colaboración con empresas internacionales de diagnóstico y el aumento de la conciencia sobre las pruebas genéticas y prenatales contribuyen a la expansión del mercado regional.
Medio Oriente y África
La región de Medio Oriente y África tiene una participación del 3.5% en el Mercado de Diagnósticos Basados en Sondas de ADN en 2024, impulsada por los esfuerzos de modernización de la atención médica y la creciente demanda de pruebas precisas de enfermedades infecciosas. Los países del Golfo lideran la adopción regional debido a fuertes inversiones en automatización de laboratorios y herramientas moleculares avanzadas. África subsahariana está expandiendo gradualmente las capacidades de diagnóstico basadas en sondas a través de asociaciones de salud pública y financiamiento internacional. Sin embargo, desafíos como la infraestructura de laboratorio limitada y los altos costos de los equipos restringen una adopción más amplia. Las reformas en el cuidado de la salud y las iniciativas de desarrollo de capacidades continúan apoyando el crecimiento del mercado en la región.
Segmentaciones del Mercado:
Por Tipo de Producto
- Kits y Reactivos Basados en Sondas
- Instrumentos y Software
- Sondas de ADN
Por Aplicación
- Diagnóstico Oncológico
- Pruebas Genéticas y Prenatales
- Diagnóstico de Enfermedades Infecciosas
Por Usuario Final
- Institutos de Investigación y Académicos
- Empresas de Biotecnología y Farmacéuticas
- Hospitales y Laboratorios de Diagnóstico
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de diagnósticos basados en sondas de ADN está conformado por líderes como Abbott Molecular, Beckman Coulter Inc., Becton, Dickinson and Company, bioMérieux, F. Hoffmann-La Roche Ltd., GE Healthcare Life Sciences, Luminex Corporation, QIAGEN N.V., Siemens Healthineers y Thermo Fisher Scientific Inc. Estas empresas fortalecen su presencia en el mercado a través de la innovación continua, amplios portafolios de productos y sólidas redes de distribución globales. La competencia está impulsada por avances en plataformas moleculares automatizadas, la introducción de ensayos basados en sondas de alto rendimiento e inversiones estratégicas en I+D para mejorar la precisión diagnóstica y los tiempos de respuesta. Los actores clave buscan activamente fusiones, adquisiciones y asociaciones para expandir capacidades tecnológicas y atender la creciente demanda clínica en enfermedades infecciosas, oncología y pruebas genéticas. El aumento de aprobaciones regulatorias, la expansión en mercados emergentes y la integración de herramientas de diagnóstico digitales y habilitadas por IA intensifican aún más la competitividad del mercado al tiempo que apoyan la adopción generalizada de diagnósticos basados en sondas en entornos clínicos y de investigación.
Análisis de Jugadores Clave
- GE Healthcare Life Sciences
- QIAGEN N.V.
- Thermo Fischer Scientific Inc.
- Beckman Coulter Inc.
- bioMerieux
- Becton, Dickinson and Company
- Siemens Healthineers
- Abbott Molecular
- Luminex Corporation
- F. Hoffmann-La Roche Ltd.
Desarrollos Recientes
- En enero de 2025, QIAGEN lanzó el Kit de PCR de Sonda de Alta Multiplexación QIAcuity y actualizó el Software QIAcuity para permitir la detección simultánea de hasta 12 objetivos de ADN/ARN a partir de una sola muestra.
- En junio de 2025, QIAGEN entró en una asociación estratégica con Foresight Diagnostics para llevar el ensayo de ADN tumoral circulante (ctDNA) CLARITY™ a un formato basado en kits, expandiendo su alcance más allá de los laboratorios centrales.
- En diciembre de 2024, Siemens Healthineers adquirió Advanced Accelerator Applications Molecular Imaging de Novartis, ampliando la red de imagen molecular de la empresa y mejorando su presencia en diagnósticos.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Aplicación, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute diversos factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La adopción de ensayos basados en sondas multiplex aumentará a medida que los laboratorios busquen flujos de trabajo de diagnóstico más rápidos y completos.
- La demanda de sistemas automatizados y de alto rendimiento basados en sondas aumentará en hospitales y laboratorios centralizados.
- El análisis impulsado por IA mejorará la precisión de la interpretación de sondas y agilizará la toma de decisiones clínicas.
- La expansión de plataformas moleculares en el punto de atención apoyará las pruebas descentralizadas en entornos remotos y con recursos limitados.
- La integración de diagnósticos basados en sondas con plataformas de salud digital fortalecerá el monitoreo de enfermedades en tiempo real.
- La oncología y las pruebas genéticas impulsarán una mayor utilización de ensayos avanzados basados en sondas.
- Los mercados emergentes presenciarán una adopción acelerada debido a la mejora de la infraestructura molecular.
- Las colaboraciones estratégicas entre empresas de diagnóstico y proveedores de salud ampliarán la disponibilidad de productos.
- Los avances regulatorios apoyarán la introducción más rápida de tecnologías de sondas de próxima generación.
- El creciente énfasis en la atención médica preventiva aumentará la demanda de detección temprana a través de diagnósticos basados en sondas.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de diagnósticos basados en sondas de ADN y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de diagnósticos basados en sondas de ADN entre 2025 y 2032?
¿Qué segmento del mercado de diagnósticos basados en sondas de ADN tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de diagnósticos basados en sondas de ADN?
¿Quiénes son las empresas líderes en el mercado de diagnósticos basados en sondas de ADN?
¿Qué región tuvo la mayor participación en el mercado de diagnósticos basados en sondas de ADN en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Diagnósticos Basados en Sondas de ADN Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Diagnósticos Basados en Sondas de ADN Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 20.18 Billion → 2032: USD 40.8 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Diagnósticos Basados en Sondas de ADN Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Diagnósticos Basados en Sondas de ADN Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Diagnósticos Basados en Sondas de ADN Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Diagnósticos Basados en Sondas de ADN Market Drivers
- 3.3 Mercado de Diagnósticos Basados en Sondas de ADN Market Restraints & Challenges
- 3.4 Mercado de Diagnósticos Basados en Sondas de ADN Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Diagnósticos Basados en Sondas de ADN Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Diagnósticos Basados en Sondas de ADN Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Diagnósticos Basados en Sondas de ADN category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Diagnósticos Basados en Sondas de ADN Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Diagnósticos Basados en Sondas de ADN Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Diagnósticos Basados en Sondas de ADN market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Diagnósticos Basados en Sondas de ADN Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Diagnósticos Basados en Sondas de ADN Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Diagnósticos Basados en Sondas de ADN Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Diagnósticos Basados en Sondas de ADN (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Diagnósticos Basados en Sondas de ADN Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Diagnósticos Basados en Sondas de ADN Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Diagnósticos Basados en Sondas de ADN Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Diagnósticos Basados en Sondas de ADN Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Diagnósticos Basados en Sondas de ADN Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Diagnósticos Basados en Sondas de ADN Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Diagnósticos Basados en Sondas de ADN Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Diagnósticos Basados en Sondas de ADN Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Diagnósticos Basados en Sondas de ADN Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
