
Visión General del Mercado
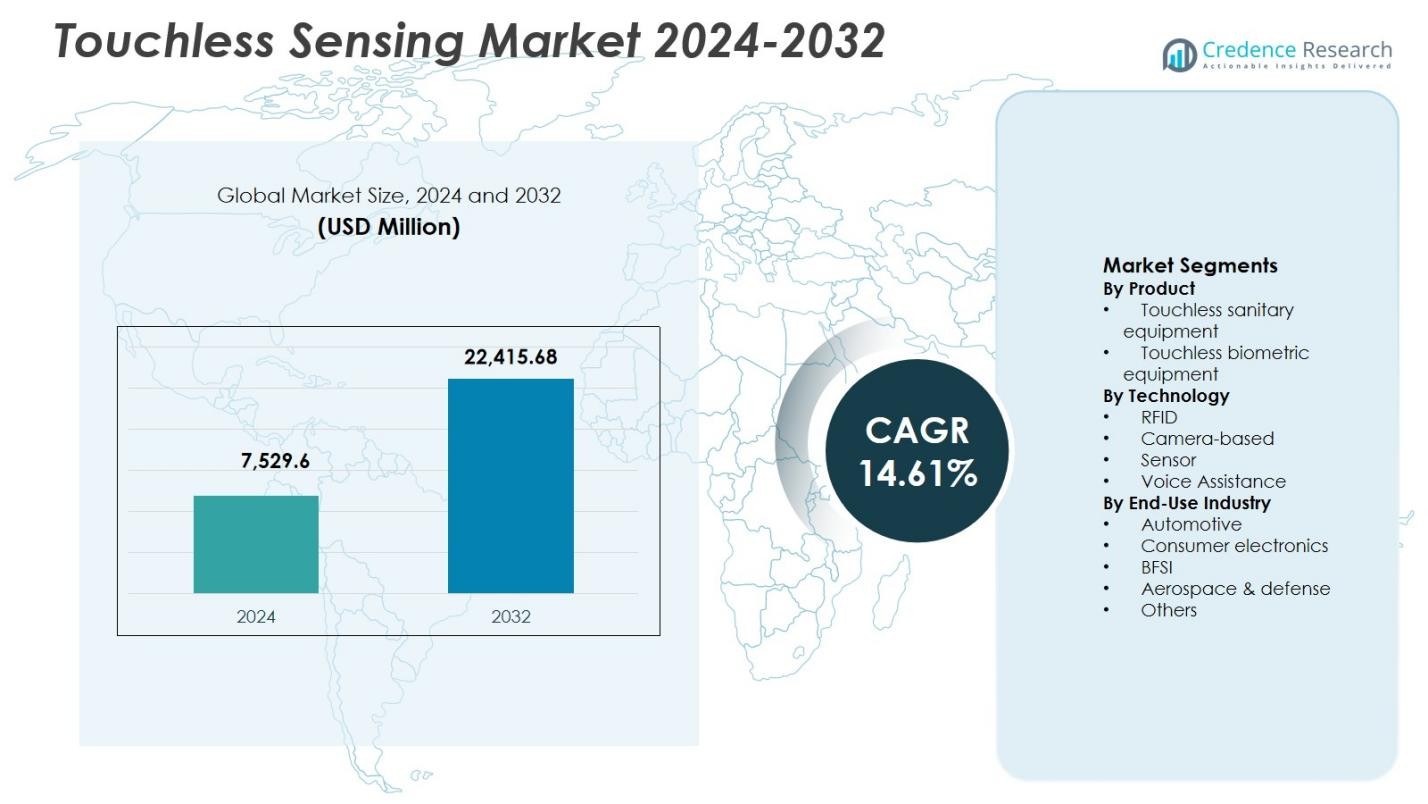
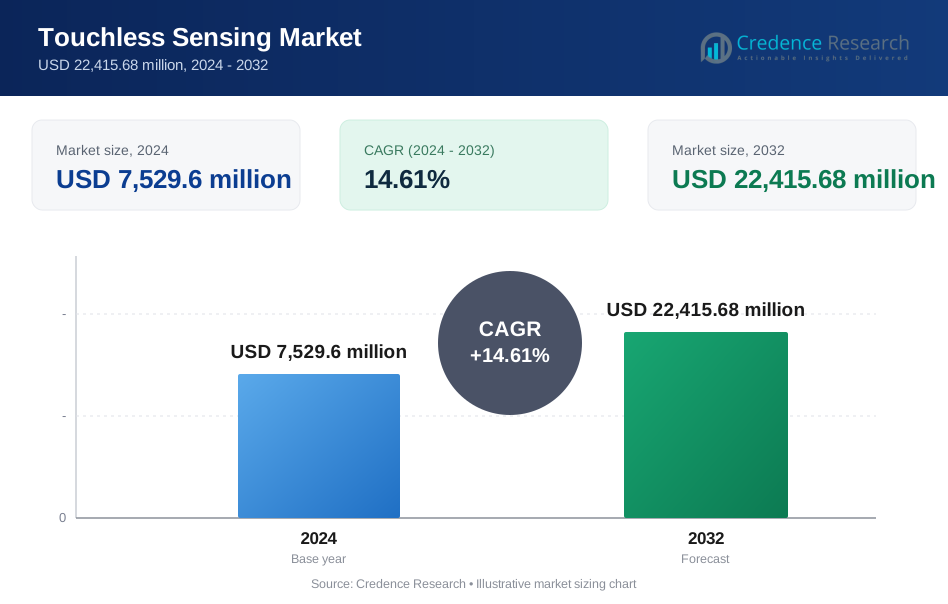
El tamaño del mercado de sensores sin contacto se valoró en USD 7,529.6 millones en 2024 y se anticipa que alcanzará los USD 22,415.68 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 14.61% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sensores sin Contacto 2024 | USD 7,529.6 Millones |
| CAGR del Mercado de Sensores sin Contacto | 14.61% |
| Tamaño del Mercado de Sensores sin Contacto 2032 | USD 22,415.68 Millones |
El mercado de sensores sin contacto está respaldado por la fuerte presencia de empresas líderes en tecnología, incluidas Apple Inc., Google Inc., Infineon Technologies AG, Microchip Technology Inc., OmniVision Technologies, Elliptic Labs, iPROOV Limited, GestureTek, Cognitech Systems GmbH y XYZ Interactive, que se centran en avanzar en tecnologías de detección basadas en cámara, autenticación biométrica e interacción habilitada por voz. Estos actores enfatizan la integración de IA, la miniaturización de sensores y el procesamiento en el borde para mejorar la precisión y el rendimiento en tiempo real en aplicaciones de electrónica de consumo, automotriz, BFSI y seguridad pública. Regionalmente, América del Norte lidera el mercado de sensores sin contacto con una cuota de mercado del 36.4%, impulsada por la adopción temprana de tecnologías sin contacto, sólidos ecosistemas de I+D y el despliegue a gran escala en infraestructuras inteligentes y sistemas de identidad digital. Europa y Asia-Pacífico siguen, respaldadas por la innovación automotriz, la fabricación de electrónica de consumo y la expansión de iniciativas de ciudades inteligentes.
Perspectivas del Mercado
- El mercado de sensores sin contacto se valoró en USD 7,529.6 millones en 2024 y se proyecta que se expanda a una CAGR del 14.61% hasta 2032, impulsado por la rápida adopción de tecnologías de interacción sin contacto en múltiples industrias.
- El crecimiento del mercado está impulsado por la creciente demanda de interacción humano-máquina sin contacto, con equipos biométricos sin contacto liderando el segmento de productos con una cuota de mercado del 46.8% debido al fuerte uso en control de acceso, autenticación BFSI y sistemas de identidad digital.
- Una tendencia clave del mercado es el dominio de la tecnología basada en cámara, que representó una participación del 38.6%, respaldada por avances en visión por computadora habilitada por IA, detección 3D y reconocimiento de gestos en aplicaciones de electrónica de consumo y automotriz.
- El análisis del mercado muestra una participación activa de proveedores globales de tecnología que se centran en la integración de IA, la miniaturización de sensores y plataformas escalables para abordar casos de uso en electrónica de consumo, automotriz, BFSI y seguridad pública.
- Regionalmente, América del Norte lideró con una cuota de mercado del 36.4%, seguida por Europa con un 27.1% y Asia-Pacífico con un 24.6%, mientras que América Latina tuvo un 7.1% y Medio Oriente y África representaron un 4.8%, reflejando niveles de madurez de adopción variados.
Análisis de Segmentación del Mercado:
Por Producto:
En el mercado de detección sin contacto, el segmento de productos está liderado por equipos biométricos sin contacto, que representaron el 46.8% de la cuota de mercado en 2024. La fuerte adopción en control de acceso, seguridad fronteriza y verificación de identidad digital impulsa este dominio. Las tecnologías de reconocimiento facial sin huellas dactilares, escaneo de iris y detección de vitalidad son cada vez más preferidas debido a los estándares de higiene más altos y la mayor precisión en seguridad. El crecimiento se ve además respaldado por el aumento en la implementación en aeropuertos, campus corporativos e instalaciones gubernamentales, donde la autenticación sin contacto mejora el flujo de usuarios, minimiza el contacto físico y asegura el cumplimiento con estrictas regulaciones de seguridad y verificación de identidad.
- Por ejemplo, el terminal biométrico multimodal sin contacto de NEC combina reconocimiento facial e iris para una autenticación de alta precisión con una tasa de aceptación falsa inferior a una en 10 mil millones.
Por Tecnología:
El segmento de tecnología está dominado por la detección sin contacto basada en cámaras, que posee un 38.6% de la cuota del mercado de detección sin contacto en 2024. Este liderazgo es impulsado por la integración generalizada de visión por computadora, procesamiento de imágenes habilitado por IA y capacidades de detección de profundidad 3D. Los sistemas basados en cámaras permiten un reconocimiento preciso de gestos, análisis facial y monitoreo de comportamiento en diversos entornos. Su escalabilidad, la disminución de los costos de hardware y la compatibilidad con plataformas avanzadas de análisis aceleran la adopción en dispositivos inteligentes, cabinas automotrices, sistemas de vigilancia e instalaciones públicas interactivas, convirtiéndolos en la tecnología preferida para aplicaciones multifuncionales sin contacto.
- Por ejemplo, las cámaras CAM550 y VB342 Pro de AVer emplean control por gestos impulsado por IA para la gestión de reuniones sin contacto en configuraciones de videoconferencia.
Por Industria de Uso Final:
Entre las industrias de uso final, la electrónica de consumo emergió como el segmento dominante, capturando el 34.2% de la cuota de mercado en 2024. La fuerte demanda de interfaces sin contacto en smartphones, televisores inteligentes, laptops y dispositivos portátiles respalda esta posición. Los fabricantes integran cada vez más control por gestos, reconocimiento facial y detección por voz para mejorar la experiencia del usuario, la seguridad del dispositivo y la conveniencia. El segmento se beneficia de ciclos rápidos de innovación de productos, alta aceptación del consumidor de la interacción sin contacto y el creciente ecosistema de dispositivos inteligentes para el hogar y personales que dependen de una interacción humano-máquina intuitiva, higiénica y fluida.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Interacción Humano-Máquina sin Contacto
El mercado de detección sin contacto está impulsado por la creciente demanda de interacción humano-máquina sin contacto en electrónica de consumo, automoción, salud e infraestructura pública. Los usuarios prefieren interfaces basadas en gestos, faciales y de voz que mejoran la conveniencia mientras reducen el contacto físico. Esta demanda se refuerza por una mayor conciencia de higiene y la necesidad de experiencias de usuario fluidas en entornos compartidos como aeropuertos, tiendas minoristas y oficinas. La interacción sin contacto mejora la usabilidad, reduce el desgaste mecánico y apoya el diseño intuitivo de sistemas, acelerando la adopción en dispositivos inteligentes y plataformas inteligentes.
- Por ejemplo, el Pixel 4 de Google integra la tecnología de radar Soli, permitiendo a los usuarios descartar alarmas, posponer temporizadores, saltar pistas o responder llamadas con simples movimientos de mano o toques detectados dentro de 20 cm mediante señales de 60GHz.
Expansión de la Autenticación Biométrica y Sistemas de Identidad Digital
La expansión de las iniciativas de autenticación biométrica e identidad digital impulsa significativamente el crecimiento en el mercado de detección sin contacto. Los gobiernos, instituciones BFSI y empresas despliegan cada vez más tecnologías de reconocimiento facial sin contacto, escaneo de iris y detección de vitalidad para mejorar la seguridad y reducir el fraude. Estas soluciones permiten una verificación de identidad rápida, precisa y fácil de usar. La creciente adopción en el control fronterizo, la banca móvil, la gestión de acceso corporativo y los programas de e-gobernanza fortalece la demanda a largo plazo de tecnologías de detección sin contacto fiables y escalables.
- Por ejemplo, iDenfy emplea detección de vitalidad en su aplicación de verificación de edad sin código para comerciantes de Shopify, combinando biometría facial con verificaciones de identificación para confirmar la edad en productos restringidos como alcohol y vaporizadores en ventas online de alto riesgo.
Integración en Sistemas Automotrices e Infraestructura Inteligente
La integración de tecnologías de detección sin contacto en sistemas automotrices e infraestructura inteligente es un motor clave de crecimiento. Los fabricantes de automóviles adoptan control por gestos, monitoreo del conductor e interfaces basadas en voz para mejorar la seguridad, minimizar la distracción del conductor y apoyar los sistemas avanzados de asistencia al conductor. Paralelamente, los proyectos de infraestructura inteligente incorporan quioscos sin contacto, sistemas de acceso e interfaces públicas para mejorar la eficiencia y accesibilidad. Esta amplia integración en plataformas de movilidad y desarrollo urbano expande la aplicación de soluciones de detección sin contacto.
Tendencias y Oportunidades Clave
Avances en Visión por Computadora Impulsada por IA y Fusión de Sensores
Los avances en visión por computadora impulsada por IA y fusión de sensores representan una tendencia importante en el mercado de detección sin contacto. La integración de cámaras, sensores de profundidad, radar y algoritmos de IA mejora la precisión del reconocimiento y la adaptabilidad ambiental. Estos desarrollos permiten un seguimiento preciso de gestos, análisis facial y conciencia contextual en diversas condiciones. A medida que las capacidades de procesamiento avanzan y los costos disminuyen, los fabricantes tienen oportunidades para desplegar soluciones sin contacto de alto rendimiento en aplicaciones de consumo, automotrices e industriales.
- Por ejemplo, el sensor IMU inteligente BHI360 de Bosch Sensortec fusiona datos de giroscopio y acelerómetro con algoritmos de IA para el reconocimiento de gestos en tiempo real en dispositivos portátiles como relojes inteligentes.
Oportunidades Emergentes en Salud y Comercio Minorista Inteligente
Los sectores de salud y comercio minorista inteligente ofrecen fuertes oportunidades de crecimiento para el mercado de detección sin contacto. Los hospitales adoptan controles sin contacto para equipos médicos, monitoreo de pacientes y gestión de acceso para mejorar la higiene y la eficiencia operativa. En el comercio minorista, quioscos sin contacto, pantallas interactivas y sistemas de prueba virtual mejoran el compromiso del cliente mientras reducen el contacto físico. Las crecientes inversiones en transformación digital y entornos inteligentes aceleran aún más la adopción en estas industrias orientadas al servicio.
- Por ejemplo, Studio1Labs desarrolló sábanas inteligentes con sensores de tela que rastrean patrones de respiración y úlceras por presión en pacientes encamados, permitiendo a los hospitales monitorear signos vitales sin conexiones físicas.
Desafíos Clave
Altos Costos del Sistema y Complejidad de Despliegue
Los altos costos del sistema y la complejidad de despliegue siguen siendo desafíos significativos en el Mercado de Sensores Sin Contacto. Las soluciones avanzadas sin contacto requieren sensores sofisticados, software de IA y calibración del sistema, lo que aumenta los gastos de implementación. Integrar estas tecnologías con la infraestructura existente y los sistemas heredados puede ser complejo y llevar mucho tiempo. La necesidad de experiencia técnica especializada y el mantenimiento continuo del sistema aumentan aún más los costos totales de propiedad, limitando la adopción en mercados sensibles al precio.
Problemas de Privacidad de Datos, Seguridad y Cumplimiento Normativo
La privacidad de datos, la seguridad y el cumplimiento normativo presentan desafíos críticos para el Mercado de Sensores Sin Contacto. Los sistemas sin contacto procesan datos biométricos y de comportamiento sensibles, aumentando las preocupaciones sobre el uso indebido de datos y la vigilancia. Las estrictas regulaciones de protección de datos requieren marcos de seguridad robustos y prácticas de gestión de datos transparentes. Asegurar el cumplimiento mientras se mantiene el rendimiento del sistema y la confianza del usuario sigue siendo un obstáculo clave, particularmente en regiones con estándares estrictos de privacidad y ciberseguridad.
Análisis Regional
América del Norte
América del Norte dominó el Mercado de Sensores Sin Contacto con una cuota de mercado del 36.4% en 2024, impulsada por la adopción temprana de tecnología y fuertes inversiones en IA, biometría e infraestructura inteligente. Estados Unidos lidera la demanda regional debido al despliegue generalizado de sensores sin contacto en electrónica de consumo, sistemas de autenticación BFSI, características de seguridad automotriz y aplicaciones de seguridad pública. La alta adopción de reconocimiento facial y controles basados en gestos en empresas e instalaciones gubernamentales apoya el crecimiento. La presencia de importantes proveedores de tecnología, ecosistemas robustos de I+D e iniciativas favorables de transformación digital fortalecen aún más la posición de liderazgo de América del Norte.
Europa
Europa representó un 27.1% de la cuota del Mercado de Sensores Sin Contacto en 2024, respaldada por una fuerte adopción en la fabricación automotriz, aeroespacial y de defensa, y la automatización industrial. Países como Alemania, el Reino Unido y Francia impulsan la demanda a través de la integración de sensores sin contacto en vehículos inteligentes, sistemas de control de acceso e infraestructura pública. Las estrictas regulaciones de seguridad e higiene aceleran el despliegue en centros de transporte e instalaciones de salud. Además, el enfoque de Europa en el desarrollo de ciudades inteligentes, sistemas avanzados de monitoreo de conductores y marcos seguros de identidad digital continúa sosteniendo un crecimiento regional constante del mercado.
Asia-Pacífico
Asia-Pacífico tuvo una participación de mercado del 24.6% en 2024, convirtiéndose en la región de más rápido crecimiento en el mercado de detección sin contacto. El crecimiento está impulsado por la rápida expansión de la fabricación de electrónica de consumo, el aumento de la penetración de teléfonos inteligentes y la creciente adopción de sistemas biométricos en China, Japón, Corea del Sur e India. Las inversiones a gran escala en ciudades inteligentes, vigilancia pública e infraestructura de pagos digitales impulsan aún más la demanda. La región se beneficia de la fabricación de sensores rentables, la expansión de la producción automotriz y fuertes iniciativas gubernamentales que apoyan la digitalización, posicionando a Asia-Pacífico como un motor clave de crecimiento a largo plazo.
América Latina
América Latina representó un 7.1% del mercado de detección sin contacto en 2024, respaldada por la adopción gradual en los sectores de BFSI, retail y seguridad pública. Países como Brasil y México están implementando cada vez más sistemas biométricos sin contacto para la autenticación bancaria, seguridad fronteriza y aplicaciones de retail inteligente. La creciente urbanización y la adopción de pagos digitales contribuyen a la demanda de tecnologías sin contacto. Aunque persisten las limitaciones de infraestructura, el aumento de inversiones en transporte inteligente, modernización de la seguridad pública y distribución de electrónica de consumo continúan creando oportunidades de crecimiento constante en la región.
Oriente Medio y África
Oriente Medio y África representaron un 4.8% de la participación de mercado en 2024, impulsados por inversiones en infraestructura inteligente y despliegues enfocados en seguridad. Los países del Golfo lideran la adopción a través de proyectos de ciudades inteligentes a gran escala, modernización de aeropuertos y sistemas avanzados de vigilancia. Las tecnologías de detección sin contacto se utilizan cada vez más en control de acceso, gestión fronteriza y servicios públicos para mejorar la seguridad y la eficiencia. En África, la creciente conectividad móvil y la gradual digitalización apoyan la demanda emergente. Los programas de infraestructura respaldados por el gobierno y el creciente enfoque en la automatización continúan fortaleciendo el potencial del mercado regional.
Segmentaciones del Mercado:
Por Producto
- Equipos sanitarios sin contacto
- Equipos biométricos sin contacto
Por Tecnología
- RFID
- Basado en cámara
- Sensor
- Asistencia por voz
Por Industria de Uso Final
- Automotriz
- Electrónica de consumo
- BFSI
- Aeroespacial y defensa
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de detección sin contacto incluye actores clave como Apple Inc., Google Inc., Infineon Technologies AG, Microchip Technology Inc., OmniVision Technologies, Elliptic Labs, iPROOV Limited, GestureTek, Cognitech Systems GmbH y XYZ Interactive. El mercado se caracteriza por un fuerte énfasis en la innovación, la integración de IA y la miniaturización de sensores para mejorar la precisión y la capacidad de respuesta en tiempo real. Las empresas líderes se centran en avanzar en la detección basada en cámaras, la autenticación biométrica y las interfaces asistidas por voz para fortalecer sus carteras de soluciones. Las asociaciones estratégicas con fabricantes de equipos originales automotrices, fabricantes de electrónica de consumo y desarrolladores de infraestructuras inteligentes son ampliamente adoptadas para expandir el alcance de las aplicaciones. La inversión continua en I+D permite a los actores mejorar el procesamiento de baja latencia, las capacidades de IA en el borde y el cumplimiento de la seguridad de los datos. La competencia se intensifica a medida que las empresas se diferencian a través de la inteligencia de software, la experiencia en integración de sistemas y plataformas escalables adaptadas para diversas industrias de uso final, incluidas la electrónica de consumo, BFSI, automotriz y seguridad pública.
Análisis de Jugadores Clave
- iPROOV Limited
- Infineon Technologies AG
- GestureTek
- Microchip Technology Inc.
- Elliptic Labs
- Apple Inc.
- Cognitech Systems GmbH
- OmniVision Technologies, Inc.
- XYZ Interactive
- Google Inc.
Desarrollos Recientes
- En julio de 2025, STMicroelectronics firmó un acuerdo definitivo para adquirir el negocio de sensores MEMS de NXP Semiconductors por hasta US$950 millones, mejorando sus capacidades de detección sin contacto en aplicaciones de seguridad automotriz e industrial, con cierre esperado en el primer semestre de 2026.
- En noviembre de 2025, Wearable Devices Ltd. aseguró un acuerdo de distribución exclusivo con Sky Commerce Co., Ltd. para distribuir sus pulseras de entrada neural Mudra Band y Mudra Link en Corea del Sur, ampliando su presencia en Asia.
- En octubre de 2025, Wearable Devices Ltd. anunció una nueva patente para un dispositivo avanzado de interfaz controlada por gestos y voz que mejora las capacidades de interacción sin contacto.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Producto, Tecnología, Industria de Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado de detección sin contacto verá una adopción más amplia en la electrónica de consumo a medida que los fabricantes prioricen interfaces de usuario intuitivas e higiénicas.
- Los avances en inteligencia artificial y aprendizaje automático mejorarán la precisión, la capacidad de respuesta y la conciencia contextual de los sistemas de detección sin contacto.
- La integración automotriz se expandirá con un mayor despliegue de control por gestos, monitoreo del conductor e interacción por voz para la seguridad y el confort.
- La demanda de aplicaciones de autenticación biométrica e identidad digital continuará fortaleciéndose en los sectores de BFSI, gobierno y empresas.
- Los proyectos de ciudades inteligentes e infraestructuras públicas acelerarán el uso de interfaces sin contacto en transporte, seguridad y servicios públicos.
- La adopción en el sector salud aumentará a medida que los sistemas sin contacto apoyen el control de infecciones, el monitoreo de pacientes y la operación de equipos.
- La miniaturización de sensores y la computación en el borde mejorarán la eficiencia del sistema al tiempo que permitirán diseños compactos y rentables.
- Las innovaciones centradas en la seguridad de datos y la privacidad se volverán fundamentales para mantener el cumplimiento normativo y la confianza del usuario.
- Los mercados emergentes verán una penetración más rápida impulsada por la digitalización, la urbanización y la expansión de los ecosistemas de dispositivos inteligentes.
- Las asociaciones estratégicas y las soluciones basadas en plataformas darán forma a la competencia a largo plazo y al desarrollo del ecosistema.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de sensores sin contacto y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de detección sin contacto entre 2024 y 2032?
¿Qué segmento del mercado de detección sin contacto tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de sensores sin contacto?
¿Quiénes son las empresas líderes en el mercado de sensores sin contacto?
¿Qué región tuvo la mayor participación en el mercado de sensores sin contacto en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Detección Sin Contacto Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Detección Sin Contacto Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7,529.6 million → 2032: USD 22,415.68 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Detección Sin Contacto Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Detección Sin Contacto Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Detección Sin Contacto Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Detección Sin Contacto Market Drivers
- 3.3 Mercado de Detección Sin Contacto Market Restraints & Challenges
- 3.4 Mercado de Detección Sin Contacto Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Detección Sin Contacto Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Detección Sin Contacto Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Detección Sin Contacto category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Detección Sin Contacto Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Detección Sin Contacto Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Detección Sin Contacto market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Detección Sin Contacto Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Detección Sin Contacto Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Detección Sin Contacto Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Detección Sin Contacto (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Detección Sin Contacto Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Detección Sin Contacto Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Detección Sin Contacto Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Detección Sin Contacto Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Detección Sin Contacto Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Detección Sin Contacto Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Detección Sin Contacto Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Detección Sin Contacto Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Detección Sin Contacto Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
