
Visión General del Mercado
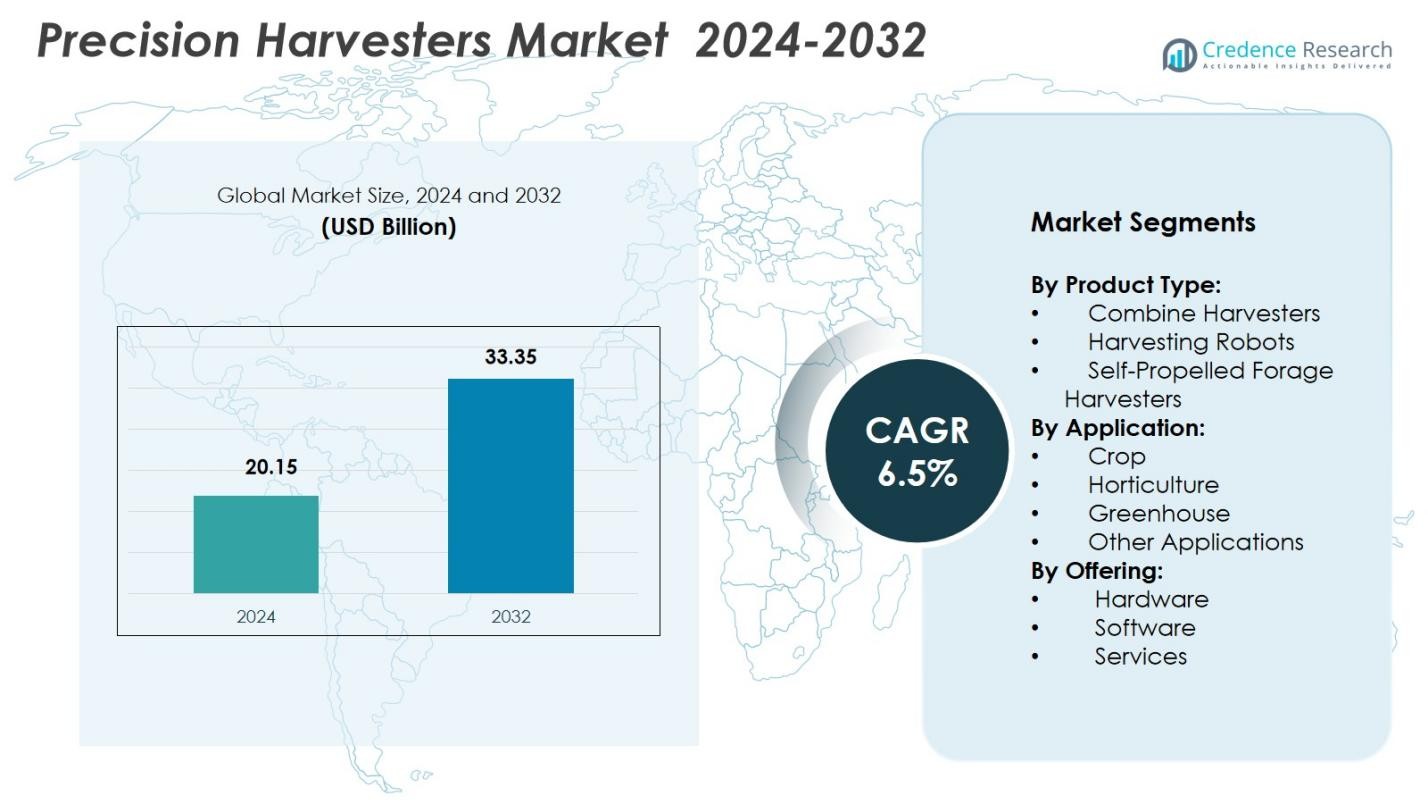
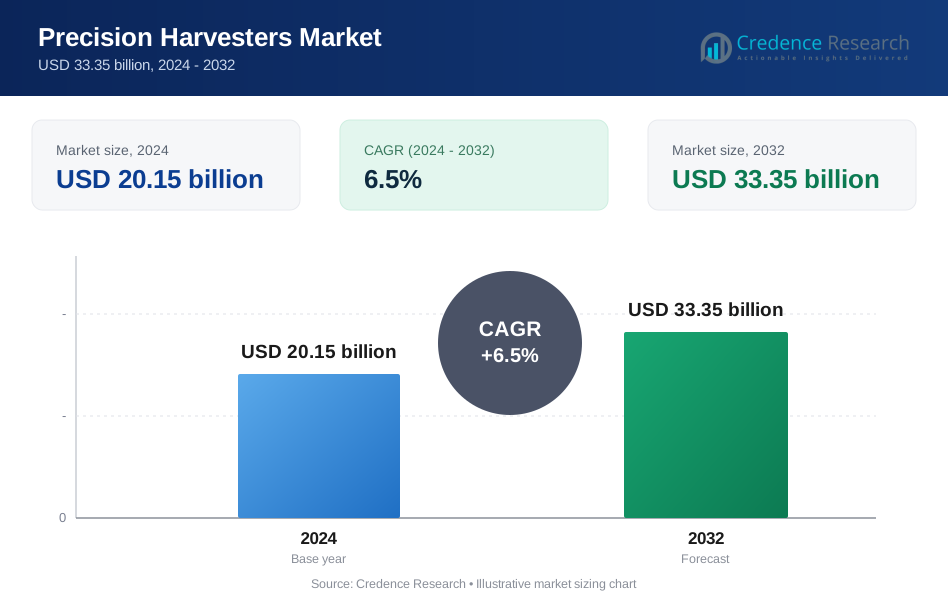
El tamaño del mercado de Cosechadoras de Precisión se valoró en USD 20.15 mil millones en 2024 y se anticipa que alcanzará los USD 33.35 mil millones para 2032, con un CAGR del 6.5% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Cosechadoras de Precisión 2024 | USD 20.15 Mil Millones |
| Mercado de Cosechadoras de Precisión, CAGR | 6.5% |
| Tamaño del Mercado de Cosechadoras de Precisión 2032 | USD 33.35 Mil Millones |
El mercado de Cosechadoras de Precisión cuenta con una fuerte presencia de líderes como Pellenc, KUBOTA Corporation, ISEKI & Co. Ltd., Harvest Automation, Vision Robotics Corporation, FFRobotics, HARVEST CROO, TeeJet Technologies, Topcon, DICKEY-john, y CNH Industrial N.V., todos contribuyendo a los avances en sistemas de cosecha automatizados y de alta precisión. Estas empresas se centran en la robótica, maquinaria guiada por GPS, plataformas habilitadas con sensores y análisis impulsados por IA para mejorar la eficiencia del rendimiento y reducir la dependencia laboral en las operaciones agrícolas. América del Norte lidera el mercado con una participación del 34.6% en 2024, respaldada por una mecanización generalizada y una rápida adopción de tecnologías de cosecha inteligente, seguida por Europa y Asia-Pacífico con un fuerte impulso de crecimiento.
Perspectivas del Mercado
- El mercado de Cosechadoras de Precisión se valoró en USD 20.15 mil millones en 2024 y se proyecta que crezca a un CAGR del 6.5% hasta 2032.
- La creciente demanda de automatización y maquinaria eficiente en mano de obra impulsa la adopción de cosechadoras combinadas, que poseen una participación del 54.2% debido a su alta precisión, integración GPS y fuerte adecuación para la agricultura a gran escala.
- El creciente uso de sistemas robóticos y habilitados con sensores define las tendencias del mercado a medida que las granjas invierten en IA, visión por máquina y análisis de rendimiento en tiempo real para aumentar la productividad y minimizar las pérdidas de cultivos.
- Jugadores clave como Pellenc, KUBOTA Corporation, FFRobotics, HARVEST CROO, Topcon y CNH Industrial N.V. se centran en la automatización avanzada, conectividad y maquinaria impulsada por datos para fortalecer su presencia en el mercado.
- América del Norte lidera con una participación del 34.6%, seguida por Europa con un 28.4% y Asia-Pacífico con un 27.1%, mientras que el segmento de Aplicación de Cultivos domina con una participación del 61.7%, respaldado por una fuerte mecanización y patrones de cultivo a gran escala.
Análisis de Segmentación del Mercado:
Por Tipo de Producto:
El mercado de Cosechadoras de Precisión está liderado por Cosechadoras Combinadas, que representan el 54.2% de la participación total en 2024, impulsadas por su amplia adopción en la agricultura a gran escala y su capacidad para integrar guía GPS, mapeo de rendimiento y cosecha a tasa variable. Su alta eficiencia operativa, menor dependencia laboral y compatibilidad con sistemas de dirección automatizada fortalecen su dominio. Robots de Cosecha y Cosechadoras de Forraje Autopropulsadas son segmentos en expansión, respaldados por la demanda de automatización, soluciones a la escasez de mano de obra y mejor monitoreo de la calidad de los cultivos. El aumento de la inversión en sistemas de cosecha robótica mejora aún más la productividad y precisión en operaciones de cultivos de alto valor.
- Por ejemplo, la serie de cosechadoras S700 de John Deere incorpora el Centro de Operaciones de John Deere, lo que permite el intercambio de datos en tiempo real y la agricultura de precisión, mejorando la precisión del rendimiento.
Por Aplicación:
El segmento de Cultivos domina el Mercado de Cosechadoras de Precisión con una participación del 61.7% en 2024, respaldado por el aumento de la mecanización en cereales, oleaginosas y legumbres, donde la alta precisión y los aumentos de productividad son esenciales. Los sistemas de precisión permiten una gestión optimizada de cultivos, reducen las pérdidas post-cosecha y ofrecen análisis de rendimiento en tiempo real. Los segmentos de Horticultura, Invernadero y Otras Aplicaciones están creciendo debido a la creciente adopción de cosechadoras robóticas e integradas con sensores para frutas, verduras y cultivos especiales. La necesidad de calidad consistente, eficiencia laboral y cosecha en entornos controlados acelera la adopción en estas categorías.
- Por ejemplo, los Servicios Conectados Fuse de AGCO proporcionan datos en tiempo real para la cosecha de oleaginosas, permitiendo a los operadores ajustar configuraciones para máxima eficiencia.
Por Oferta:
El segmento de Hardware posee la mayor participación en el Mercado de Cosechadoras de Precisión con un 68.9% en 2024, impulsado por la fuerte demanda de maquinaria de cosecha avanzada equipada con automatización, guía GNSS, matrices de sensores y sistemas de computación a bordo. Los ciclos de reemplazo crecientes, la alta inversión en actualizaciones de maquinaria y el cambio hacia soluciones autónomas apoyan la expansión del hardware. Los segmentos de Software y Servicios están ganando terreno a medida que las granjas adoptan plataformas de análisis, soluciones de gestión de flotas, mantenimiento predictivo y herramientas de decisión impulsadas por IA para mejorar la eficiencia, minimizar el tiempo de inactividad y optimizar la planificación de la cosecha.
 Principales Impulsores del Crecimiento
Aumento de la Demanda de Agricultura Automatizada y de Alta Precisión
El Mercado de Cosechadoras de Precisión está experimentando un fuerte crecimiento a medida que las granjas adoptan cada vez más la automatización para mejorar la productividad y abordar la escasez de mano de obra. Las tecnologías de cosecha de alta precisión, como las cosechadoras combinadas guiadas por GPS, los sistemas robóticos y la maquinaria habilitada con sensores, permiten operaciones más rápidas, reducen las pérdidas y mejoran la calidad de los cultivos. Los agricultores están priorizando soluciones que ofrecen información en tiempo real, mejoran la precisión y minimizan la intervención manual, especialmente en entornos de producción a gran escala. Este cambio hacia la automatización acelera significativamente la demanda de equipos avanzados de cosecha de precisión a nivel mundial.
- Por ejemplo, John Deere integra datos de ubicación GPS con sensores en sus cosechadoras para mapear variaciones de rendimiento de cultivos en tiempo real. Esta configuración permite a los operadores ajustar dinámicamente las configuraciones de la máquina para un rendimiento óptimo durante la cosecha.
Expansión de la Agricultura Comercial a Gran Escala
Las granjas comerciales a gran escala están integrando rápidamente cosechadoras de precisión para mejorar la eficiencia operativa y reducir el costo por acre. A medida que las granjas se expanden en tamaño, la necesidad de equipos de alta capacidad con dirección automatizada, monitoreo de rendimiento y cosecha a tasa variable se vuelve crítica. Las cosechadoras de precisión apoyan la gestión optimizada de campos, mayor rendimiento y mejor utilización de recursos. Esta tendencia se ve reforzada por el aumento de la demanda de alimentos, el incremento de las tasas de mecanización en economías en desarrollo y el apoyo gubernamental a las tecnologías agrícolas modernas, que colectivamente impulsan la adopción en operaciones agrícolas comerciales.
- Por ejemplo, las cosechadoras Axial-Flow de Case IH con la automatización AFS Harvest Command aumentan el rendimiento y reducen la pérdida de grano en grandes operaciones de algodón y cereales.
Integración de Tecnologías Avanzadas Digitales y Analíticas
La incorporación de herramientas digitales, análisis impulsados por IA y plataformas IoT es un impulsor importante que acelera la expansión del mercado. Las cosechadoras modernas de precisión ahora están equipadas con telemática, paneles de control basados en la nube y sistemas de monitoreo de salud de la máquina, lo que permite el mantenimiento predictivo y la toma de decisiones basada en datos. Estas capacidades mejoran la fiabilidad operativa, reducen el tiempo de inactividad y apoyan las estrategias de agricultura de precisión destinadas a maximizar el rendimiento. A medida que las granjas adoptan la transformación digital, la demanda de sistemas de cosecha conectados e inteligentes sigue aumentando, posicionando las soluciones tecnológicamente avanzadas a la vanguardia del crecimiento de la industria.
Tendencias y Oportunidades Clave
Creciente Adopción de Cosechadoras Autónomas y Robóticas
Una tendencia significativa que está moldeando el Mercado de Cosechadoras de Precisión es el aumento del despliegue de sistemas de cosecha autónomos y robóticos. Estas máquinas aprovechan la IA, la visión por computadora y las tecnologías de navegación avanzada para realizar tareas complejas con mínima intervención humana. Su capacidad para operar de manera continua, mejorar la selectividad de cultivos y abordar la escasez de mano de obra estacional crea oportunidades sustanciales en los sectores agrícola y hortícola. A medida que los fabricantes mejoran las capacidades robóticas para cultivos especializados, el mercado está preparado para una adopción ampliada en aplicaciones agrícolas de alto valor.
- Por ejemplo, el AutoCart de Smart Ag automatiza las operaciones de carros de grano, permitiendo que un solo operador maneje múltiples tareas y, por lo tanto, agilice los procesos de cosecha continua.
Aumento del Uso de Análisis de Rendimiento Basado en Sensores y Sistemas de Datos en Tiempo Real
El mercado está experimentando un rápido crecimiento en la integración de sensores, herramientas de imagen y plataformas de análisis de datos dentro de la maquinaria de cosecha. Estos sistemas proporcionan a los agricultores información detallada sobre las condiciones de los cultivos, los niveles de humedad y la variabilidad del rendimiento, lo que permite decisiones de cosecha precisas. La disponibilidad de datos en tiempo real mejora la planificación operativa, reduce el desperdicio y apoya las mejoras de productividad a largo plazo. A medida que la agricultura basada en datos se vuelve más común, la demanda de cosechadoras con capacidades avanzadas de monitoreo y análisis sigue creciendo, creando nuevas oportunidades para los proveedores de tecnología.
- Por ejemplo, las combinadas S7 de John Deere utilizan Tecnología de Agricultura de Precisión con sensores para configuraciones de cosecha automatizadas. Los operadores obtienen datos de flujo de grano y rendimiento en tiempo real, logrando hasta un 98% de precisión verificada contra puentes de pesaje para un rendimiento optimizado.
Desafíos Clave
Alta Inversión de Capital y Barreras de Adopción para Pequeñas Granjas
Un desafío importante para el Mercado de Cosechadoras de Precisión es la inversión inicial sustancial requerida para maquinaria avanzada, robótica y plataformas digitales. Las pequeñas y medianas granjas a menudo luchan por justificar el costo del equipo de precisión de alta gama, especialmente cuando los márgenes de ganancia fluctúan. El acceso limitado a financiamiento, la falta de capacitación y la insuficiente experiencia técnica dificultan aún más la adopción. Estas barreras crean una brecha creciente entre las granjas comerciales avanzadas y las operaciones agrícolas más pequeñas, ralentizando la penetración general del mercado en las regiones en desarrollo.
Complejidad de la Integración y Limitada Interoperabilidad
Integrar tecnologías de cosecha de precisión con la maquinaria agrícola existente, plataformas de software y sistemas de datos presenta un desafío significativo. Muchos cosechadores utilizan interfaces propietarias que limitan la interoperabilidad, lo que dificulta a los agricultores combinar herramientas de diferentes fabricantes. Además, gestionar grandes volúmenes de datos, asegurar la conectividad en áreas rurales y mantener la fiabilidad del sistema añaden complejidad. Estos desafíos de integración ralentizan la adopción, aumentan los costos operativos y requieren soporte técnico continuo, lo que puede disuadir a los agricultores de adoptar ecosistemas de cosecha de precisión totalmente conectados.
Análisis Regional
América del Norte
América del Norte posee una 34.6% de participación en el Mercado de Cosechadoras de Precisión en 2024, impulsada por una fuerte adopción de mecanización avanzada, robótica y sistemas de cosecha habilitados con GPS en grandes granjas comerciales. EE.UU. lidera la demanda regional con altas inversiones en maquinaria autónoma, herramientas de mapeo de rendimiento y plataformas telemáticas integradas. Los programas gubernamentales de apoyo que promueven la agricultura de precisión y la modernización agrícola aceleran aún más la adopción. Además, la escasez de mano de obra en los principales estados agrícolas refuerza el cambio hacia soluciones de cosecha automatizada. Canadá contribuye al crecimiento regional mediante la expansión del cultivo de granos y la creciente dependencia de tecnologías de cosecha inteligente para mejorar la eficiencia operativa.
Europa
Europa representa un 28.4% de participación en el Mercado de Cosechadoras de Precisión en 2024, respaldada por una extensa mecanización en países como Alemania, Francia y el Reino Unido. La región se beneficia de un fuerte énfasis regulatorio en la agricultura sostenible, impulsando la adopción de sistemas de precisión que reducen el desperdicio, optimizan el uso de insumos y mejoran la precisión de la cosecha. Los productores de cultivos de alto valor adoptan cada vez más soluciones de cosecha robótica y basadas en sensores para asegurar la consistencia de la calidad. Las iniciativas de transformación digital en curso, los subsidios agrícolas y la integración tecnológica bajo la Política Agrícola Común de la UE fortalecen aún más la demanda de maquinaria de cosecha avanzada y conectada en diversos paisajes de cultivos.
Asia-Pacífico
Asia-Pacífico captura un 27.1% de participación en el Mercado de Cosechadoras de Precisión en 2024, impulsada por la rápida modernización agrícola en China, India, Japón y Australia. El aumento de los costos laborales, la expansión de las operaciones agrícolas comerciales y el fuerte apoyo gubernamental a la mecanización impulsan significativamente la adopción. China y Japón lideran en tecnologías de cosecha robótica, mientras que India está experimentando una rápida adopción de cosechadoras inteligentes debido a los programas de subsidios y la necesidad de mejorar la productividad de los cultivos. El creciente enfoque en la seguridad alimentaria, las iniciativas de agricultura digital y la producción de cultivos de alto rendimiento aceleran la demanda de soluciones de cosecha de precisión en los diversos ecosistemas agrícolas de la región.
América Latina
América Latina posee un 6.8% de participación en el Mercado de Cosechadoras de Precisión en 2024, impulsada por el cultivo a gran escala de soja, maíz y caña de azúcar en Brasil y Argentina. La expansión de las operaciones agroindustriales y el aumento de las inversiones en mecanización apoyan el crecimiento regional, particularmente en cosechadoras de alta capacidad equipadas con sistemas de guía GNSS. Brasil lidera la adopción debido a programas de crédito favorables y una fuerte demanda de tecnologías que mejoran la productividad. El creciente interés en la agricultura basada en datos, el mapeo de rendimiento y la automatización está fortaleciendo gradualmente el mercado en Chile, México y Colombia, donde los agricultores buscan reducir los costos operativos y mejorar la precisión de la cosecha.
Oriente Medio & África
La región de Oriente Medio & África representa el 3.1% del mercado de Cosechadoras de Precisión en 2024, con un crecimiento influenciado por los crecientes esfuerzos de diversificación agrícola y la creciente adopción de la agricultura mecanizada en países como Sudáfrica, los EAU y Arabia Saudita. La escasez de agua y la necesidad de una gestión eficiente de los recursos impulsan el interés en los sistemas de cosecha de precisión que apoyan resultados de rendimiento optimizados. Sudáfrica lidera la adopción regional con el avance de la producción comercial de cultivos, mientras que las iniciativas gubernamentales de seguridad alimentaria en los países del Golfo promueven la integración tecnológica. Se espera que la transformación digital gradual y la expansión de las inversiones en agri-tecnología apoyen el crecimiento del mercado a largo plazo.
Segmentaciones del Mercado:
Por Tipo de Producto:
- Cosechadoras Combinadas
- Robots de Cosecha
- Cosechadoras de Forraje Autopropulsadas
Por Aplicación:
- Cultivos
- Horticultura
- Invernadero
- Otras Aplicaciones
Por Oferta:
- Hardware
- Software
- Servicios
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de Cosechadoras de Precisión presenta un panorama dinámico conformado por líderes como Pellenc, KUBOTA Corporation, ISEKI & Co. Ltd., Harvest Automation, Vision Robotics Corporation, FFRobotics, HARVEST CROO, TeeJet Technologies, Topcon, DICKEY-john y CNH Industrial N.V. Estas empresas se centran en expandir sus carteras con maquinaria de cosecha avanzada, sistemas autónomos y soluciones integradas con sensores diseñadas para mejorar la precisión del rendimiento y la eficiencia operativa. La innovación se centra en cosechadoras guiadas por GPS, sistemas robóticos impulsados por IA y herramientas de monitoreo de rendimiento conectadas a la nube que apoyan la agricultura basada en datos. Las asociaciones estratégicas, las actualizaciones de productos y las inversiones en I&D siguen siendo fundamentales para fortalecer la posición en el mercado, mientras que los fabricantes compiten cada vez más en capacidad de automatización, durabilidad e integración con plataformas de agricultura digital. La creciente demanda de soluciones de cosecha robótica en cultivos de alto valor está acelerando la competencia entre las empresas emergentes impulsadas por la tecnología. Mientras tanto, los gigantes establecidos de maquinaria agrícola están aprovechando las redes de distribución globales y las relaciones a largo plazo con los clientes para mantener el liderazgo en las principales economías agrícolas.
Análisis de Jugadores Clave
- Automatización de Cosecha
- Topcon
- FFRobotics y HARVEST CROO
- Corporación KUBOTA
- Corporación de Robótica Vision
- TECNOLOGÍAS TEEJET
- CNH Industrial N.V.
- DICKEY-john
- ISEKI & CO LTD.
- Pellenc
Desarrollos Recientes
- En noviembre de 2025, New Holland lanzó las cosechadoras de la serie actualizada CX PLMi, ahora equipadas con conectividad mejorada, guía GPS avanzada y funciones integradas de gestión de datos para mejorar las operaciones de agricultura de precisión.
- En agosto de 2025, Daedong introdujo la DH6135-A, la primera cosechadora de seis hileras de Corea con monitoreo de rendimiento y operación autónoma de Nivel 3, permitiendo reducciones significativas en el esfuerzo del operador y mejorando la eficiencia de la cosecha.
- En febrero de 2025, Yamaha Motor Co., Ltd. adquirió Robotics Plus, una startup de automatización agrícola con sede en Nueva Zelanda, creando una nueva subsidiaria destinada a ofrecer soluciones de agricultura de precisión y automatización a nivel mundial.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Aplicación, Oferta y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La adopción de sistemas de cosecha autónomos y robóticos se acelerará en granjas grandes y medianas.
- La integración de IA, visión por computadora y análisis mejorará la precisión de la cosecha en tiempo real y las perspectivas de rendimiento.
- La demanda de cosechadoras habilitadas con sensores y guiadas por GPS crecerá a medida que las granjas prioricen la precisión y la eficiencia.
- La expansión de la agricultura comercial en economías emergentes impulsará la adopción de maquinaria de cosecha avanzada.
- Las herramientas de monitoreo en la nube y mantenimiento predictivo se convertirán en características estándar en las cosechadoras modernas.
- La escasez de mano de obra continuará empujando a los agricultores hacia soluciones de cosecha de alta automatización.
- Los fabricantes aumentarán la inversión en tecnologías de cosecha de cultivos múltiples y de alto valor.
- El creciente enfoque en la sostenibilidad fomentará la adopción de cosechadoras de precisión eficientes en combustible y eléctricas.
- La conectividad a través de plataformas telemáticas e IoT fortalecerá la gestión de flotas y la planificación operativa.
- Los incentivos gubernamentales y los programas de agricultura digital apoyarán una adopción más amplia de cosechadoras de precisión a nivel global.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de cosechadoras de precisión y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de cosechadoras de precisión entre 2025 y 2032?
¿Qué segmento del mercado de cosechadoras de precisión tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de cosechadoras de precisión?
¿Quiénes son las empresas líderes en el mercado de cosechadoras de precisión?
¿Qué región tuvo la mayor participación en el mercado de cosechadoras de precisión en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Cosechadoras de Precisión Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Cosechadoras de Precisión Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 20.15 billion → 2032: USD 33.35 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Cosechadoras de Precisión Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Cosechadoras de Precisión Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Cosechadoras de Precisión Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Cosechadoras de Precisión Market Drivers
- 3.3 Mercado de Cosechadoras de Precisión Market Restraints & Challenges
- 3.4 Mercado de Cosechadoras de Precisión Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Cosechadoras de Precisión Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Cosechadoras de Precisión Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Cosechadoras de Precisión category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Cosechadoras de Precisión Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Cosechadoras de Precisión Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Cosechadoras de Precisión market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Cosechadoras de Precisión Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Cosechadoras de Precisión Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Cosechadoras de Precisión Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Cosechadoras de Precisión (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Cosechadoras de Precisión Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Cosechadoras de Precisión Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Cosechadoras de Precisión Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Cosechadoras de Precisión Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Cosechadoras de Precisión Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Cosechadoras de Precisión Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Cosechadoras de Precisión Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Cosechadoras de Precisión Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Cosechadoras de Precisión Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
