
Visión General del Mercado
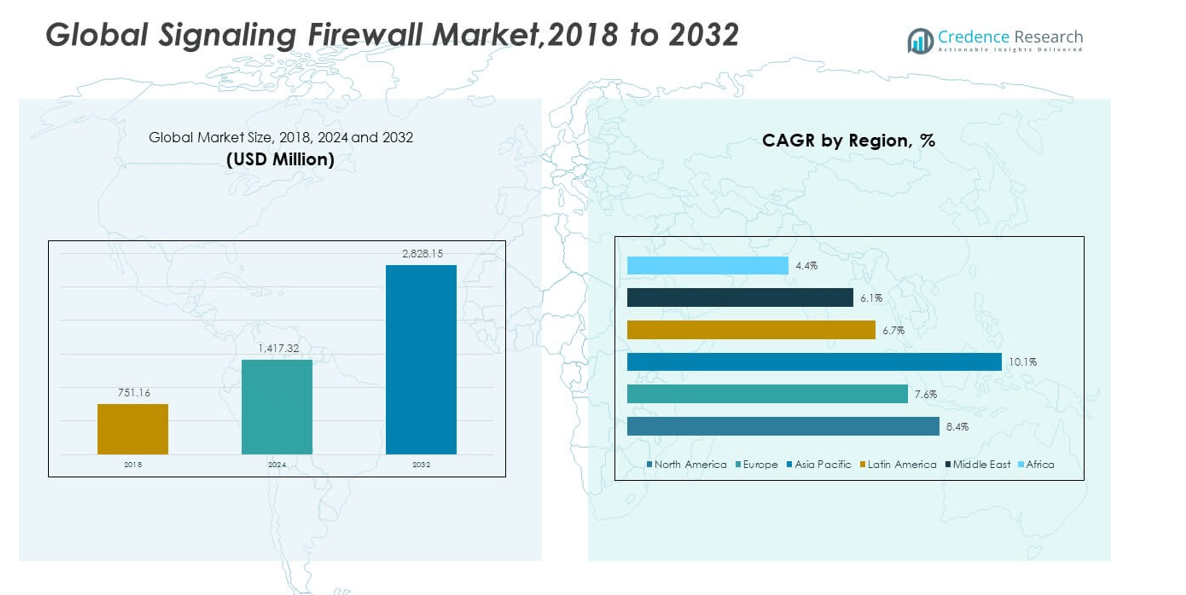
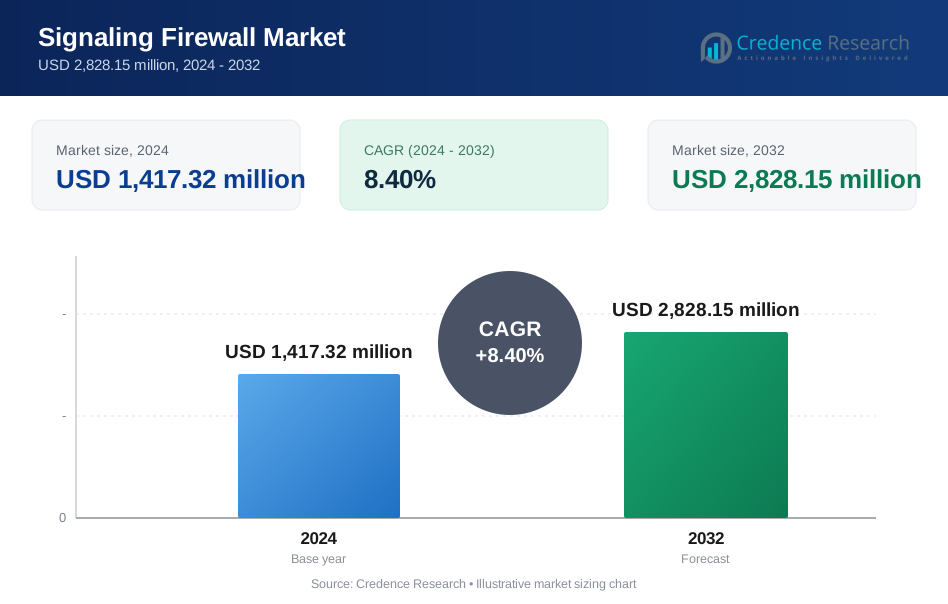
El tamaño del mercado global de cortafuegos de señalización se valoró en USD 751.16 millones en 2018, alcanzó USD 1,417.32 millones en 2024 y se anticipa que llegará a USD 2,828.15 millones para 2032, con un CAGR del 8.40% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Cortafuegos de Señalización 2024 | USD 1,417.32 millones |
| Cortafuegos de Señalización, CAGR | 8.40% |
| Tamaño del Mercado de Cortafuegos de Señalización 2032 | USD 2,828.15 millones |
El mercado crece debido al aumento del tráfico de datos móviles y los ataques de señalización. Los operadores de telecomunicaciones enfrentan mayores riesgos de fraude, spam y uso indebido de la red. Los cortafuegos de señalización protegen las capas de señalización SS7, Diameter y 5G. Los operadores implementan estas soluciones para asegurar los servicios de voz, mensajería y datos. Las redes basadas en la nube aumentan la exposición a amenazas de señalización. La presión regulatoria impulsa a los operadores a fortalecer la seguridad de la red. Los proveedores ofrecen análisis avanzados y detección de amenazas en tiempo real. La automatización mejora la velocidad de respuesta y reduce el riesgo operativo. Estos factores apoyan la adopción constante por parte de empresas y operadores en todo el mundo.
América del Norte lidera debido al despliegue temprano de 5G y al fuerte gasto en ciberseguridad. Europa sigue con estrictas reglas de protección de datos y seguridad en telecomunicaciones. Asia Pacífico emerge como la región de más rápido crecimiento. El rápido crecimiento de suscriptores móviles aumenta el tráfico de señalización en las redes. Países como China, India y Corea del Sur expanden la infraestructura 5G. Los operadores invierten para asegurar el tráfico de roaming e interconexión. Oriente Medio gana tracción a través de programas de transformación digital. África muestra una adopción gradual con esfuerzos de modernización de redes. Estas dinámicas regionales moldean los patrones de demanda global.
Perspectivas del mercado:
- El tamaño del mercado global de firewall de señalización se valoró en USD 751.16 millones en 2018, alcanzó los USD 1,417.32 millones en 2024 y se proyecta que alcance los USD 2,828.15 millones para 2032, creciendo a una tasa compuesta anual del 8.40% durante el período de pronóstico.
- América del Norte lidera con aproximadamente el 43.8% de participación debido al temprano despliegue de 5G y al fuerte gasto en seguridad, seguida por Europa con casi el 27.5% impulsada por estrictas normas de protección de datos, mientras que Asia Pacífico tiene alrededor del 20.3% respaldada por grandes bases de suscriptores.
- Asia Pacífico es la región de más rápido crecimiento con más del 10% de tasa compuesta anual y aproximadamente el 20.3% de participación, impulsada por la rápida expansión de 5G, el crecimiento de datos móviles y la modernización de redes en China, India y Corea del Sur.
- Por componente, el software representa la mayor participación con aproximadamente el 45% debido a la demanda de detección de amenazas en tiempo real y control de protocolos en redes SS7, Diameter y 5G.
- El hardware tiene aproximadamente el 30% de participación, mientras que los servicios representan casi el 25%, respaldados por requisitos de implementación, integración y seguridad gestionada en operadores de telecomunicaciones.
Impulsores del mercado:
Aumento de ataques de señalización en redes móviles heredadas y de próxima generación
El mercado global de firewall de señalización gana impulso debido al aumento de amenazas de señalización en redes de telecomunicaciones. Los operadores móviles enfrentan riesgos de fraude, suplantación de identidad y rastreo de ubicación. Las vulnerabilidades de SS7 y Diameter permanecen activas en muchas regiones. La expansión de 5G aumenta la complejidad de la señalización y la exposición a ataques. Los operadores despliegan firewalls para proteger las capas centrales de la red. Estas soluciones aseguran servicios de voz, mensajería y datos. Los reguladores impulsan a las empresas a fortalecer las defensas de la red. La inversión en seguridad sigue siendo crítica para la confianza del operador.
- Por ejemplo, Nokia informó que sus plataformas de firewall de señalización inspeccionan millones de mensajes de señalización por segundo en núcleos móviles en vivo, ayudando a los operadores a bloquear el rastreo de ubicación y los intentos de fraude por SMS a gran escala.
Expansión de volúmenes de tráfico de itinerancia móvil e interconexión
El tráfico de itinerancia internacional crece entre usuarios consumidores y empresariales. Los flujos de señalización de interconexión aumentan entre operadores nacionales y extranjeros. Los riesgos de fraude aumentan a través del mal uso de la señalización transfronteriza. Los firewalls monitorean y filtran mensajes de señalización de itinerancia. Los operadores dependen del control de políticas para asegurar la interoperabilidad segura. El mercado global de firewall de señalización apoya operaciones de itinerancia seguras. La inspección en tiempo real mejora la visibilidad de la red. Este factor sostiene la demanda a largo plazo de firewalls.
- Por ejemplo, BICS ha revelado que su red global de itinerancia procesa hasta 15 mil millones de transacciones de señalización y más de 3.4 mil millones de registros de datos diariamente, requiriendo una aplicación continua de firewalls para detectar patrones anormales de señalización SS7 y Diameter.
Regulaciones estrictas de seguridad en telecomunicaciones y requisitos de cumplimiento
Los gobiernos imponen marcos de seguridad en telecomunicaciones más estrictos en todo el mundo. Las leyes de privacidad de datos aumentan la responsabilidad por violaciones de señalización. Los operadores deben proteger la identidad y los datos de ubicación de los suscriptores. Los firewalls de señalización ayudan a cumplir con los requisitos de interceptación legal. Las auditorías de cumplimiento exigen un monitoreo continuo de amenazas. El mercado global de firewall de señalización se alinea con las expectativas regulatorias. Los proveedores ofrecen arquitecturas de seguridad listas para el cumplimiento. La aplicación de políticas apoya una adopción más amplia.
Crecimiento De Redes Centrales Virtualizadas Y Nativas De La Nube
Los núcleos de telecomunicaciones se desplazan hacia arquitecturas nativas de la nube a gran escala. Las redes virtualizadas amplían las superficies de ataque de señalización. Los núcleos basados en software requieren capas de seguridad avanzadas. Los cortafuegos se integran sin problemas con funciones de red virtual. La automatización mejora la velocidad y precisión de la respuesta a amenazas. El Mercado Global de Cortafuegos de Señalización apoya la protección del núcleo digital. La escalabilidad se vuelve vital para el crecimiento del tráfico. La adopción de la nube refuerza el gasto en seguridad.
Tendencias Del Mercado:
Adopción De Analíticas Basadas En IA Para La Detección De Amenazas De Señalización
Los proveedores incorporan inteligencia artificial dentro de las plataformas de cortafuegos. El aprendizaje automático mejora la precisión en la detección de anomalías. Los sistemas analizan patrones de señalización en tiempo real. Los modelos predictivos reducen las alertas falsas. La automatización apoya acciones de mitigación más rápidas. El Mercado Global de Cortafuegos de Señalización se beneficia de herramientas de seguridad más inteligentes. Los operadores prefieren enfoques de defensa proactivos. Las plataformas impulsadas por analíticas ganan preferencia.
- Por ejemplo, Palo Alto Networks integra analíticas impulsadas por IA que analizan billones de eventos de seguridad anualmente a través de plataformas, permitiendo a los operadores de telecomunicaciones detectar anomalías de señalización más rápido que los sistemas basados en reglas.
Cambio Hacia Plataformas De Seguridad De Señalización Centralizadas Y Unificadas
Los operadores consolidan múltiples herramientas de seguridad de señalización. Las plataformas unificadas gestionan la señalización SS7, Diameter y 5G. Los paneles centralizados mejoran la visibilidad de la red. La eficiencia operativa mejora a través de soluciones de un solo proveedor. El control de costos impulsa las decisiones de consolidación. El Mercado Global de Cortafuegos de Señalización refleja esta tendencia de convergencia. La gestión simplificada apoya un despliegue más rápido. Las arquitecturas de seguridad unificadas ganan tracción.
- Por ejemplo, Cisco ofrece gestión de seguridad centralizada a través de plataformas como Cisco Security Cloud Control y Cisco Network Services Orchestrator (NSO), que facilitan la automatización de redes y la aplicación de políticas en diversos entornos de red. Estas soluciones permiten a los proveedores de servicios y grandes empresas, incluidos operadores globales de nivel 1, orquestar servicios y gestionar miles de dispositivos físicos y virtuales dentro de un marco de gestión unificado, mejorando la eficiencia operativa y la postura de seguridad.
Aumento Del Despliegue De Modelos Gestionados Y De Seguridad Como Servicio
Las empresas de telecomunicaciones adoptan servicios de seguridad gestionados de manera constante. La subcontratación reduce la carga operativa interna. Los proveedores ofrecen soluciones de cortafuegos alojadas en la nube. Los modelos de suscripción apoyan las necesidades de escalado flexible. Los operadores más pequeños acceden a seguridad avanzada. El Mercado Global de Cortafuegos de Señalización se expande a través de modelos basados en servicios. Los servicios gestionados mejoran la consistencia de la respuesta. Los ingresos recurrentes atraen a los proveedores.
Integración Con Ecosistemas Más Amplios De Ciberseguridad De Telecomunicaciones
Los cortafuegos de señalización se integran con sistemas de gestión de fraudes. La interoperabilidad mejora a través de capas de seguridad. Las plataformas de orquestación mejoran la coordinación entre herramientas. El intercambio de datos fortalece la precisión de la inteligencia de amenazas. Los operadores buscan marcos de protección de extremo a extremo. El Mercado Global de Cortafuegos de Señalización se alinea con la integración del ecosistema. Las estrategias de seguridad holísticas ganan importancia. La compatibilidad entre plataformas se convierte en estándar.
Análisis de Desafíos del Mercado:
Alta Complejidad de Implementación en Entornos de Telecomunicaciones de Múltiples Proveedores
Las redes de telecomunicaciones operan con equipos de diversos proveedores. Los desafíos de integración ralentizan los tiempos de implementación de firewalls. Los sistemas heredados carecen de interfaces de señalización estandarizadas. La personalización aumenta los costos de implementación. El personal de seguridad capacitado sigue siendo limitado en muchas regiones. El Mercado Global de Firewall de Señalización enfrenta retrasos en la adopción. Las pruebas y validaciones requieren ciclos largos. Las preocupaciones sobre el riesgo operativo afectan las decisiones.
Sensibilidad al Costo Entre Operadores de Redes Pequeñas y Regionales
Los operadores más pequeños enfrentan fuertes restricciones presupuestarias. Las soluciones avanzadas de firewall requieren una alta inversión inicial. La justificación del retorno se vuelve difícil para redes de bajo tráfico. Los gastos operativos aumentan con las necesidades de monitoreo continuo. Los servicios gestionados reducen costos pero limitan el control. El Mercado Global de Firewall de Señalización debe abordar las brechas de asequibilidad. La flexibilidad de precios sigue siendo limitada. Las barreras de costo ralentizan la adopción en mercados emergentes.
Oportunidades de Mercado:
Expansión de Redes 5G Autónomas y Conectividad IoT
Los núcleos autónomos 5G aumentan drásticamente los volúmenes de señalización. Los dispositivos IoT generan eventos masivos de señalización. La segmentación de redes añade complejidad de seguridad. Los firewalls protegen las comunicaciones máquina a máquina. Los operadores requieren marcos de seguridad escalables. El Mercado Global de Firewall de Señalización apoya el crecimiento seguro del 5G. La seguridad IoT crea nuevas fuentes de ingresos. Las redes de próxima generación impulsan la oportunidad.
Creciente Demanda de Mercados de Telecomunicaciones Emergentes
Las regiones en desarrollo expanden rápidamente la infraestructura móvil. El crecimiento de suscriptores aumenta la exposición al tráfico de señalización. Los gobiernos invierten en redes digitales nacionales. La adopción de seguridad aumenta con los proyectos de modernización. Los operadores locales buscan protección de grado operador. El Mercado Global de Firewall de Señalización gana tracción en economías emergentes. Las asociaciones con proveedores apoyan la implementación. El potencial de crecimiento a largo plazo sigue siendo fuerte.
Análisis de Segmentación del Mercado:
Por Componente
Hardware, software y servicios forman la estructura central de este segmento. El hardware apoya puertas de enlace de señalización seguras y control de tráfico de alto rendimiento. El software ofrece funciones de inspección de protocolos, control de políticas y detección de amenazas. Las ofertas de servicios cubren necesidades de implementación, integración y soporte continuo. Los operadores dependen de actualizaciones de software para abordar amenazas en evolución. Los servicios ganan importancia debido a entornos de red complejos. El Mercado Global de Firewall de Señalización refleja una demanda equilibrada en estos componentes. Cada elemento apoya operaciones de señalización estables y seguras.
- Por ejemplo, Fortinet ofrece dispositivos de firewall de grado operador capaces de un rendimiento de multi-terabit mientras soporta actualizaciones continuas de software y servicios de seguridad gestionados.
Por Tipo de Implementación
La implementación en las instalaciones sigue siendo relevante para operadores con infraestructura heredada. Este modelo ofrece control total sobre políticas de seguridad y flujo de datos. Los grandes operadores prefieren este enfoque para la protección del núcleo de la red. La implementación basada en la nube gana tracción debido a las necesidades de escalabilidad. Las redes virtualizadas favorecen modelos de implementación flexibles y más rápidos. Las opciones en la nube reducen la carga de capital para los operadores. Las estrategias híbridas también emergen en diversas regiones. La elección de implementación depende de la escala de la red y las prioridades de seguridad.
- Por ejemplo, Ericsson apoya funciones de seguridad de señalización nativas de la nube que se implementan en nubes de telecomunicaciones basadas en Kubernetes, lo que permite a los operadores escalar la protección dinámicamente con la demanda de tráfico.
Por Aplicación
Las redes de generación de energía requieren señalización segura para la continuidad operativa. Los sistemas de transmisión y distribución dependen de capas de comunicación protegidas. Los sistemas de redes inteligentes demandan intercambio de señalización en tiempo real y seguro. La automatización industrial utiliza protección de señalización para activos conectados. Cada aplicación enfrenta una creciente exposición al riesgo cibernético. Los cortafuegos aseguran la disponibilidad y confiabilidad del sistema. La diversidad de aplicaciones amplía la demanda abordable. La señalización segura apoya la estabilidad de la infraestructura crítica.
Por Usuario Final
Las empresas de servicios públicos representan el grupo de usuarios finales más grande debido a la escala de la red. Las compañías de petróleo y gas adoptan cortafuegos para comunicaciones operativas seguras. Los proveedores de energía renovable aumentan la adopción con la expansión de la red digital. Estos usuarios priorizan el tiempo de actividad y la integridad de los datos. La inversión en seguridad se alinea con los objetivos de modernización de la infraestructura. La demanda de los usuarios finales varía según la exposición regulatoria. Los riesgos específicos del sector moldean el comportamiento de compra. Esta segmentación impulsa el desarrollo de soluciones a medida.
Segmentación:
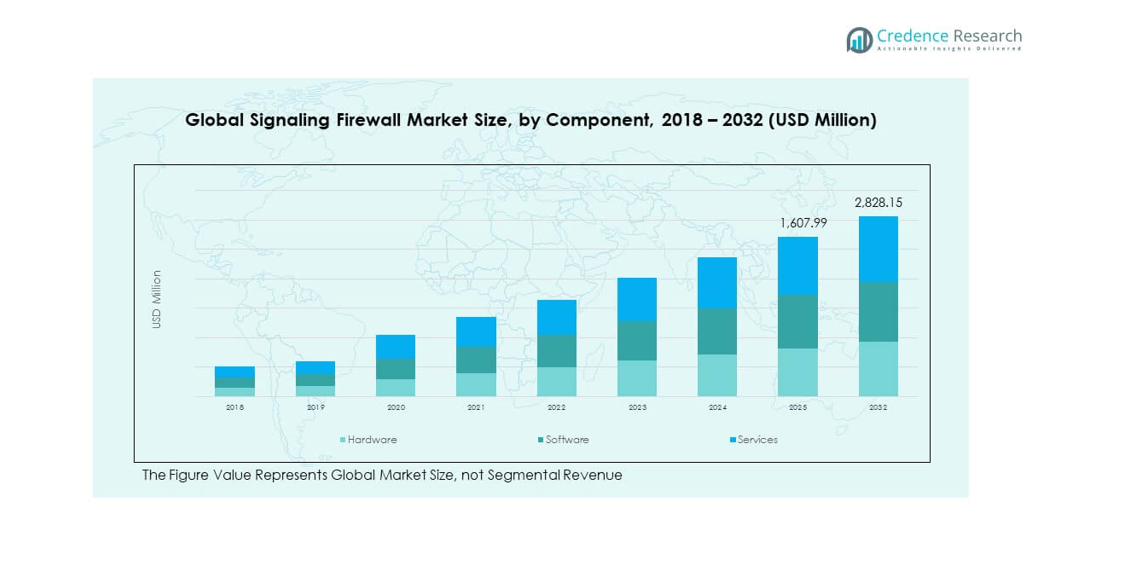
- Por Componente
- Hardware
- Software
- Servicios
- Por Tipo de Implementación
- En las instalaciones
- Basado en la nube
- Por Aplicación
- Generación de Energía
- Transmisión y Distribución
- Sistemas de Redes Inteligentes
- Automatización Industrial
- Por Usuario Final
- Empresas de Servicios Públicos
- Compañías de Petróleo y Gas
- Proveedores de Energía Renovable
- Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto de Medio Oriente y África
- América del Norte
Análisis Regional:
América del Norte
El tamaño del mercado de cortafuegos de señalización global en América del Norte se valoró en USD 332.19 millones en 2018 a USD 620.36 millones en 2024 y se anticipa que alcanzará USD 1,241.27 millones para 2032, con un CAGR de 8.4 durante el período de pronóstico. América del Norte posee alrededor del 43.8% de la cuota de mercado en 2024, reflejando su posición de liderazgo. La región se beneficia de una infraestructura de telecomunicaciones avanzada y la adopción temprana de 5G. Los operadores priorizan la seguridad de la señalización para proteger grandes bases de suscriptores. La supervisión regulatoria fortalece los requisitos de protección de la red. Las redes centrales nativas de la nube aumentan la exposición a la señalización. Los proveedores mantienen una fuerte presencia regional. El mercado global de cortafuegos de señalización sigue impulsado por la inversión sostenida de los operadores.
Europa
El tamaño del mercado de cortafuegos de señalización global en Europa se valoró en USD 214.26 millones en 2018 y alcanzará USD 389.77 millones en 2024, y se anticipa que llegará a USD 732.51 millones para 2032, con un CAGR de 7.6 durante el período de pronóstico. Europa representa aproximadamente el 27.5% de la cuota de mercado en 2024. Las estrictas regulaciones de protección de datos moldean las estrategias de seguridad. Los operadores de telecomunicaciones se centran en la privacidad de los suscriptores y el cumplimiento de la interceptación legal. Los proyectos de modernización de redes apoyan el despliegue de cortafuegos. El tráfico de roaming transfronterizo aumenta la exposición al riesgo de señalización. Las plataformas de seguridad unificadas ganan preferencia. El mercado global de cortafuegos de señalización se alinea estrechamente con la aplicación regulatoria en toda la región.
Asia Pacífico
El tamaño del mercado de cortafuegos de señalización global en Asia Pacífico se valoró en USD 139.97 millones en 2018 y alcanzará USD 286.98 millones en 2024, y se anticipa que llegará a USD 650.81 millones para 2032, con un CAGR de 10.1 durante el período de pronóstico. Asia Pacífico posee casi el 20.3% de la cuota de mercado en 2024. El rápido crecimiento de suscriptores aumenta los volúmenes de señalización. Los despliegues a gran escala de 5G impulsan la demanda de seguridad. China, Japón y Corea del Sur lideran la adopción regional. India se expande a través de programas de modernización de telecomunicaciones. Los despliegues en la nube ganan tracción entre los operadores. El mercado global de cortafuegos de señalización crece más rápido en esta región.
América Latina
El tamaño del mercado de cortafuegos de señalización global en América Latina se valoró en USD 34.73 millones en 2018 y alcanzará USD 64.70 millones en 2024, y se anticipa que llegará a USD 113.94 millones para 2032, con un CAGR de 6.7 durante el período de pronóstico. América Latina representa alrededor del 4.6% de la cuota de mercado en 2024. Las actualizaciones de infraestructura de telecomunicaciones apoyan la adopción. El uso de datos móviles aumenta constantemente en las principales economías. Los operadores abordan los riesgos de fraude de señalización. Las restricciones presupuestarias influyen en la escala de despliegue. Los modelos de seguridad gestionada ganan aceptación. El mercado global de cortafuegos de señalización se expande a través de ciclos de inversión gradual.
Medio Oriente
El tamaño del mercado de cortafuegos de señalización global en Medio Oriente se valoró en USD 21.13 millones en 2018 y alcanzará USD 36.45 millones en 2024, y se anticipa que llegará a USD 61.42 millones para 2032, con un CAGR de 6.1 durante el período de pronóstico. Medio Oriente posee alrededor del 2.6% de la cuota de mercado en 2024. Las iniciativas digitales respaldadas por el gobierno impulsan el crecimiento de las telecomunicaciones. Los países del CCG lideran los despliegues avanzados de redes. El despliegue de 5G aumenta la complejidad de la señalización. Los operadores se centran en la fiabilidad del servicio. La ciberseguridad se convierte en una prioridad estratégica. El mercado global de cortafuegos de señalización se beneficia de los programas de modernización.
África
El tamaño del mercado de cortafuegos de señalización global en África se valoró en USD 8.89 millones en 2018 y alcanzará USD 19.06 millones en 2024, y se anticipa que llegará a USD 28.20 millones para 2032, con un CAGR de 4.4 durante el período de pronóstico. África representa casi el 1.3% de la cuota de mercado en 2024. La penetración móvil continúa expandiéndose en las regiones. Los operadores modernizan las redes gradualmente. La sensibilidad al costo da forma a las inversiones en seguridad. La infraestructura heredada limita la adopción rápida. Las asociaciones internacionales apoyan el desarrollo de capacidades. El mercado global de cortafuegos de señalización muestra un potencial a largo plazo constante.
Análisis de Jugadores Clave:
- Fortinet
- Palo Alto Networks
- Check Point Software Technologies
- Cisco Systems
- Juniper Networks
Análisis Competitivo:
El Mercado Global de Firewall de Señalización muestra una concentración moderada con proveedores globales y regionales compitiendo en profundidad tecnológica y alcance de servicios. Los jugadores líderes se centran en la experiencia en protocolos a través de SS7, Diameter y señalización 5G. La diferenciación de productos se centra en la detección de amenazas en tiempo real y el control de políticas. Los proveedores invierten en plataformas de seguridad impulsadas por análisis para mejorar la precisión de la respuesta. Las asociaciones estratégicas ayudan a expandir las relaciones con los operadores. Las estrategias de precios equilibran la profundidad de características y la flexibilidad de implementación. La capacidad de servicio sigue siendo una palanca competitiva clave. La velocidad de innovación define la posición de los proveedores. El Mercado Global de Firewall de Señalización recompensa a las empresas con soluciones escalables y compatibles. La intensidad competitiva se mantiene estable en todas las regiones.
Desarrollos Recientes:
- El 30 de julio de 2025, Palo Alto Networks anunció su acuerdo de adquisición de CyberArk, el líder en seguridad de identidad, en un acuerdo histórico de $25 mil millones que representa una expansión estratégica en la seguridad de identidad. Según el acuerdo, los accionistas de CyberArk recibirán $45.00 en efectivo y 2.2005 acciones comunes de Palo Alto Networks por cada acción de CyberArk, lo que representa una prima del 26% sobre el VWAP promedio diario no afectado de 10 días al 25 de julio de 2025. Esta adquisición transformadora establecerá la Seguridad de Identidad como un pilar central de la estrategia multiplataforma de Palo Alto Networks, permitiendo a la empresa extender la protección de identidad privilegiada a través de humanos, máquinas y la nueva ola de agentes de IA autónomos. Se espera que la transacción se cierre durante la segunda mitad del año fiscal 2026 de Palo Alto, sujeto a las condiciones de cierre habituales y aprobaciones regulatorias.
- En julio de 2025, Palo Alto Networks completó su adquisición de Protect AI por $500 millones. Esta adquisición fortalece directamente el liderazgo en seguridad de IA de la empresa al integrar la tecnología innovadora de Protect AI en Prisma AIRS, la plataforma de seguridad de IA más completa de la industria. Las capacidades combinadas permiten a las organizaciones asegurar todo su ecosistema de IA mediante escaneo de modelos, gestión de postura, red teaming de IA, protección en tiempo de ejecución y seguridad de agentes de IA, asegurando que las empresas puedan implementar con confianza la innovación impulsada por IA mientras mantienen una postura de seguridad robusta a lo largo de todo el ciclo de vida de la IA.
- El 29 de septiembre de 2025, Check Point y Wiz anunciaron el próximo hito en su asociación estratégica: el lanzamiento global de una solución totalmente integrada que une la seguridad de red en la nube con enfoque en prevención de Check Point con la Plataforma de Protección de Aplicaciones Nativas de la Nube de Wiz. Basándose en el anuncio inicial de la asociación de febrero de 2025, esta fase lleva la integración a disponibilidad general, ayudando a las empresas a abordar los desafíos modernos de seguridad en la nube con visibilidad en tiempo real, precisión y mecanismos de prevención impulsados por IA. La solución integrada presenta la nueva integración paralela de Wiz en Check Point Infinity Threat Exposure Management (CTEM), que automatiza los flujos de remediación basados en gateway y convierte las alertas de Wiz en respuestas accionables en los gateways de CloudGuard, reduciendo los tiempos de exposición de horas a minutos.
- En mayo de 2025, Fortinet anunció el lanzamiento de su Serie FortiGate 700G, un firewall de próxima generación específicamente diseñado para entornos de campus modernos. Esta solución innovadora representa un avance significativo en la tecnología de firewall de malla híbrida, ofreciendo mejoras de rendimiento excepcionales que establecen nuevos estándares en la industria. La serie FortiGate 700G aprovecha la arquitectura ASIC del Procesador de Red 7 (NP7) y el Procesador de Seguridad 5 (SP5) de Fortinet, combinada con el sistema operativo unificado FortiOS, para lograr hasta 7 veces más rendimiento de firewall a 164 Gbps y 4 veces mejor protección contra amenazas a 26 Gbps en comparación con los promedios de la industria. La eficiencia energética es otra característica destacada, con la serie consumiendo 7 veces menos vatios por Gbps que las soluciones de la competencia, lo que la hace ideal para organizaciones enfocadas en la sostenibilidad.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Por Componente, Por Tipo de Despliegue, Por Aplicación, Por Usuario Final y Por Segmentos de Región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- Las redes independientes 5G aumentarán la demanda de seguridad en la señalización
- La detección de amenazas basada en IA tendrá una adopción más amplia
- Las implementaciones nativas en la nube se expandirán a través de las regiones
- Los servicios de seguridad gestionados atraerán a operadores más pequeños
- Las plataformas de señalización unificadas reemplazarán las herramientas fragmentadas
- El enfoque regulatorio fortalecerá las necesidades de protección de la red
- Los mercados emergentes contribuirán al crecimiento incremental
- Las asociaciones con proveedores darán forma a la expansión regional
- La automatización mejorará la eficiencia de respuesta
- El crecimiento del tráfico de interconexión sostendrá la demanda a largo plazo
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de cortafuegos de señalización y cuál es su tamaño proyectado para 2032?
¿A qué tasa compuesta anual de crecimiento se proyecta que crecerá el mercado de cortafuegos de señalización entre 2025 y 2032?
¿Cuál es la región líder del mercado de derivados de señales?
¿Cuáles son los principales impulsores del crecimiento del mercado de cortafuegos de señalización?
¿Quiénes son las empresas líderes en el mercado de cortafuegos de señalización?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Cortafuegos de Señalización Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Cortafuegos de Señalización Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,417.32 million → 2032: USD 2,828.15 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Cortafuegos de Señalización Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Cortafuegos de Señalización Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Cortafuegos de Señalización Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Cortafuegos de Señalización Market Drivers
- 3.3 Mercado de Cortafuegos de Señalización Market Restraints & Challenges
- 3.4 Mercado de Cortafuegos de Señalización Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Cortafuegos de Señalización Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Cortafuegos de Señalización Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Cortafuegos de Señalización category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Cortafuegos de Señalización Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Cortafuegos de Señalización Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Cortafuegos de Señalización market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Cortafuegos de Señalización Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Cortafuegos de Señalización Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Cortafuegos de Señalización Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Cortafuegos de Señalización (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Cortafuegos de Señalización Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Cortafuegos de Señalización Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Cortafuegos de Señalización Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Cortafuegos de Señalización Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Cortafuegos de Señalización Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Cortafuegos de Señalización Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Cortafuegos de Señalización Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Cortafuegos de Señalización Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Cortafuegos de Señalización Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
