
Visión General del Mercado:
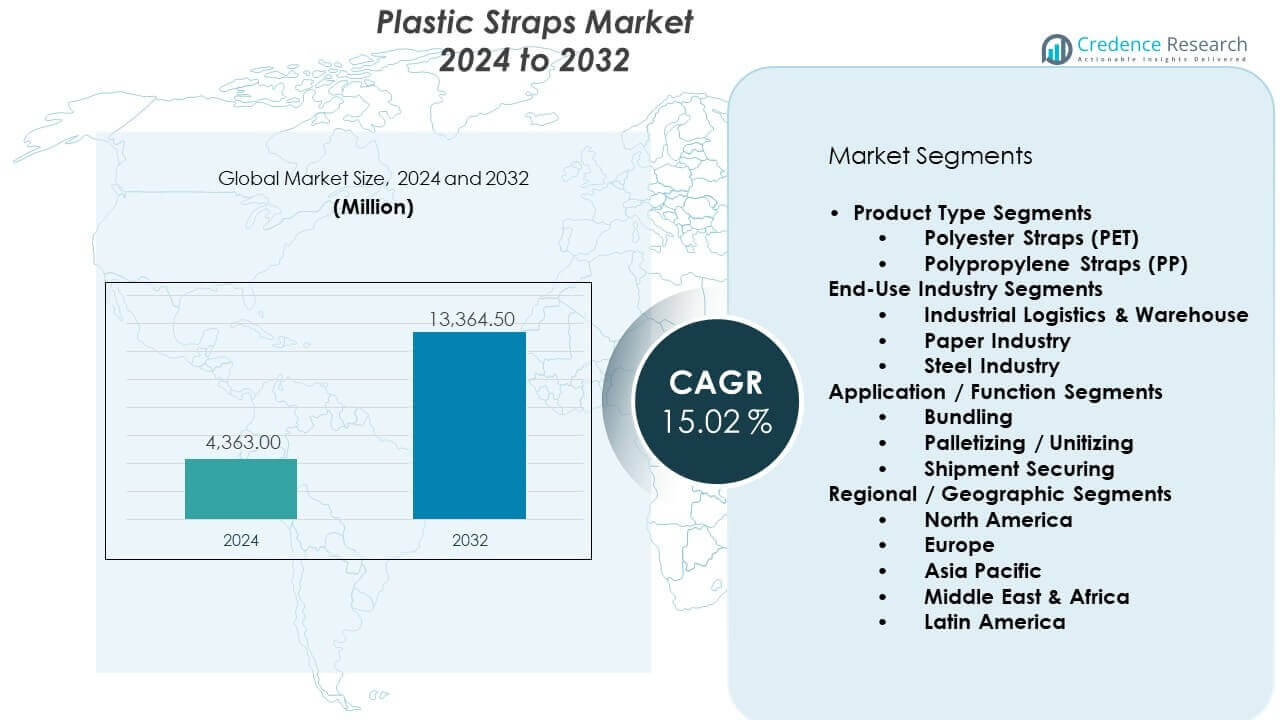
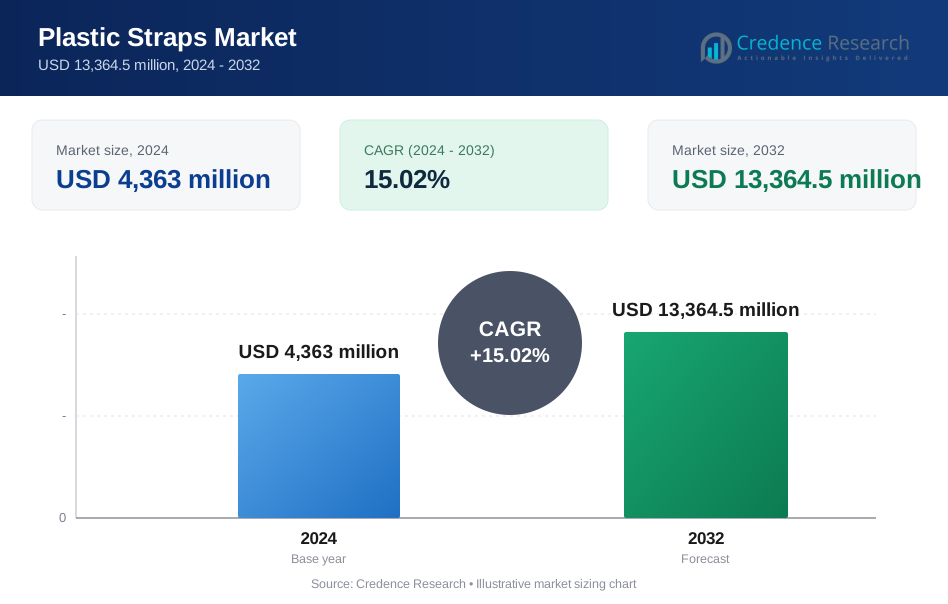
Se proyecta que el mercado de correas de plástico crecerá de USD 4,363 millones en 2024 a USD 13,364.5 millones para 2032. Se espera que el mercado registre un CAGR del 15.02% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Correas de Plástico 2024 | USD 4,363 millones |
| Mercado de Correas de Plástico, CAGR | 15.2% |
| Tamaño del Mercado de Correas de Plástico 2032 | USD 13,364.5 millones |
El crecimiento del mercado está impulsado por el aumento del comercio global y la expansión de las redes logísticas. Los fabricantes incrementan el uso de correas de plástico para asegurar bienes durante el almacenamiento y el tránsito. El crecimiento del comercio electrónico aumenta la demanda de materiales de embalaje ligeros y confiables. Los sectores industriales prefieren las correas de plástico debido a su resistencia a la corrosión y su resistencia a la tracción constante. La automatización en las líneas de embalaje también apoya una mayor adopción. Las correas reciclables y basadas en PET ganan atención a medida que las empresas se enfocan en objetivos de sostenibilidad.
Asia Pacífico lidera el mercado de correas de plástico debido a su fuerte producción manufacturera y actividad exportadora. China e India se benefician de la expansión de los sectores logísticos, de construcción e industriales. América del Norte sigue siendo un mercado maduro con una demanda constante de almacenamiento y distribución minorista. Europa muestra un crecimiento estable impulsado por iniciativas de reciclaje y estándares de embalaje eficientes. América Latina y el Medio Oriente emergen como regiones de crecimiento, apoyadas por el desarrollo de infraestructura y el aumento de la industrialización.
Perspectivas del Mercado:
- El mercado de correas de plástico alcanzó los USD 4,363 millones en 2024 y se proyecta que alcanzará los USD 13,364.5 millones para 2032, registrando un CAGR del 15.02% debido a la fuerte demanda industrial y logística.
- Asia Pacífico lidera con aproximadamente el 45% de participación impulsado por la manufactura y las exportaciones, seguido por América del Norte con un 25% debido a la escala de almacenamiento, y Europa con un 20% apoyado por estándares de embalaje regulados.
- Asia Pacífico también sigue siendo la región de más rápido crecimiento, manteniendo un 45% de participación, apoyada por la expansión de fábricas, el comercio de exportación y el rápido desarrollo de infraestructura logística.
- Por tipo de producto, las correas de poliéster (PET) representan casi el 60% de la participación debido a su alta resistencia y uso como reemplazo del acero, mientras que las correas de polipropileno (PP) mantienen alrededor del 30% impulsadas por las necesidades de embalaje ligero.
- Por uso final, las aplicaciones logísticas industriales y de almacenes contribuyen con aproximadamente el 40% de la participación, reflejando un alto movimiento de palets, adopción de automatización y demanda continua de manejo de materiales.
Impulsores del Mercado:
Expansión de las Operaciones Globales de Embalaje y Logística
El mercado de correas de plástico se beneficia de la expansión de las operaciones de embalaje y logística en todo el mundo. Los fabricantes dependen de las correas para asegurar los bienes durante el manejo. El crecimiento del almacenamiento aumenta la necesidad de cargas unitarias estables. Las empresas de transporte prefieren las correas de plástico por su ligereza y resistencia. Los volúmenes de exportación impulsan la demanda de soluciones de correas estandarizadas. Los centros de distribución minorista requieren métodos rápidos de agrupamiento. Las correas de plástico apoyan la integridad consistente de la carga. Reducen los riesgos de daño a lo largo de las cadenas de suministro.
- Por ejemplo, Signode Industrial Group LLC suministra correas de PET con una resistencia a la rotura superior a 1,000 kg para centros logísticos automatizados. Las correas de plástico apoyan la integridad consistente de la carga y reducen los riesgos de daño.
Aumento de la Producción Industrial en los Sectores de Manufactura
El mercado de correas de plástico recibe apoyo del aumento de la producción industrial. Las plantas de manufactura agrupan materias primas y productos terminados diariamente. Las industrias del metal, papel y textil dependen de la eficiencia de las correas. Las correas de plástico proporcionan una tensión uniforme en los artículos empaquetados. Las fábricas valoran el rendimiento predecible bajo uso repetitivo. Las líneas de automatización requieren materiales de correas compatibles. Las opciones de plástico son adecuadas para aplicaciones basadas en máquinas. Mejoran el rendimiento en instalaciones de alto volumen.
- Por ejemplo, Samuel Strapping Systems utiliza correas de polipropileno (PP) de grado máquina en sistemas de alta velocidad como el P702, que soportan ciclos continuos de hasta 65 correas por minuto. Para aplicaciones de trabajo pesado, sus opciones de PET proporcionan estabilidad de alta tensión que mejora el rendimiento al reemplazar las correas de acero manuales con procesos automatizados basados en máquinas.
Eficiencia de Costos y Ventajas de Rendimiento del Material
El mercado de correas de plástico avanza debido a los beneficios de costo y rendimiento. Los productores prefieren el plástico sobre el acero por costos totales más bajos. Las correas de plástico reducen los riesgos de lesiones durante el manejo manual. La resistencia a la corrosión apoya el almacenamiento en entornos variados. La resistencia a la tracción satisface la mayoría de las necesidades industriales. El ancho consistente apoya el sellado automatizado. Las necesidades de mantenimiento se mantienen mínimas en todas las operaciones. Ayuda a controlar los gastos de embalaje a largo plazo.
Crecimiento de las Redes de Cumplimiento de Comercio Electrónico y Minorista
El mercado de correas de plástico crece con la expansión de las redes de cumplimiento de comercio electrónico. Los minoristas en línea gestionan un alto movimiento de paquetes diariamente. Los centros de distribución requieren un agrupamiento rápido y seguro. Las correas de plástico son adecuadas para cargas de productos mixtos. Las propiedades ligeras reducen las preocupaciones de peso de envío. Los centros de cumplimiento prefieren materiales de manejo limpio. Las correas de plástico se alinean con ciclos rápidos de pedidos. Apoyan una logística eficiente de última milla.
Tendencias del Mercado:
Cambio Hacia Materiales de Correas Basados en PET y Reciclables
El mercado de correas de plástico muestra un cambio hacia materiales basados en PET. Las empresas buscan reducir los desechos de embalaje. Las correas de PET apoyan los objetivos de reciclaje en todas las industrias. Las marcas alinean las elecciones de correas con políticas de sostenibilidad. Los reguladores impulsan el uso responsable de materiales. Las opciones de PET igualan la resistencia del acero en muchos casos. Las evaluaciones del ciclo de vida favorecen los insumos reciclados. Apoyan los objetivos de cumplimiento ambiental.
- Por ejemplo, FROMM Packaging produce correas de PET con hasta un 90% de contenido reciclado para uso industrial. Las evaluaciones del ciclo de vida favorecen los insumos reciclados y apoyan los objetivos de cumplimiento.
Aumento de la Adopción de Sistemas de Correas Automatizados y Semi-Automatizados
El mercado de correas de plástico refleja una mayor adopción de la automatización. Las líneas de embalaje integran máquinas de flejado para mayor velocidad. Los sistemas automatizados requieren una calidad uniforme de las correas. Las correas de plástico satisfacen las necesidades de alimentación precisa. La compatibilidad con las máquinas mejora la consistencia operativa. La dependencia laboral disminuye en grandes instalaciones. La automatización apoya flujos de embalaje continuos. Mejora la previsibilidad de la producción.
- Por ejemplo, Mosca desarrolla sistemas de flejado capaces de manejar más de 50 paquetes por minuto usando correas de PET. La automatización apoya flujos de embalaje continuos y mejora la previsibilidad de la producción.
Personalización de Anchos de Correas y Especificaciones de Tensión
Las tendencias del mercado de correas de plástico se orientan hacia la personalización del producto. Los usuarios finales demandan tamaños de correas específicos para cada aplicación. El tipo de carga influye en la selección de ancho y resistencia. Los proveedores ofrecen rangos de tensión personalizados. Las correas personalizadas reducen el desperdicio de material. Las especificaciones precisas mejoran la seguridad de la carga. Los compradores industriales valoran el ajuste a la aplicación. Fortalece la diferenciación del proveedor.
Preferencia Creciente por Correas de Plástico de Colores e Impresas
El mercado de correas de plástico observa una demanda de características de identificación visual. Las correas de colores apoyan la clasificación en almacenes. Las correas impresas mejoran la visibilidad de la marca. Las empresas de logística utilizan códigos de color para el seguimiento. Los minoristas aplican correas impresas para etiquetas de cumplimiento. Las señales visuales reducen errores de manejo. Los colores personalizados apoyan la claridad operativa. Mejora los sistemas de control de embalaje.
Análisis de Desafíos del Mercado:
Regulaciones Ambientales y Restricciones en el Uso de Plástico
El mercado de correas de plástico enfrenta presión por las regulaciones ambientales. Los gobiernos restringen los materiales plásticos de un solo uso. El cumplimiento plantea desafíos en la obtención de materiales. La infraestructura de reciclaje varía según la región. Los usuarios finales enfrentan escrutinio sobre sus elecciones de embalaje. Los materiales sustitutos ganan apoyo regulatorio. Las correas de plástico deben cumplir con estándares en evolución. Crea complejidad de cumplimiento para los proveedores.
Volatilidad en los Precios de Materias Primas y Cadenas de Suministro
El mercado de correas de plástico enfrenta volatilidad en los precios de las materias primas. Los costos de resina fluctúan con los mercados de petróleo. Las interrupciones en la cadena de suministro afectan la disponibilidad. Los productores gestionan ciclos de adquisición inciertos. Las oscilaciones de precios impactan los márgenes de beneficio. Los contratos a largo plazo limitan la flexibilidad. Las empresas más pequeñas enfrentan desventajas en la obtención de recursos. Complica las estrategias de planificación de costos.
Oportunidades de Mercado:
Expansión en Mercados Industriales y de Infraestructura Emergentes
El mercado de correas de plástico encuentra oportunidades en economías emergentes. La industrialización impulsa la demanda de embalaje. Los proyectos de infraestructura aumentan el movimiento de materiales. Los clústeres de manufactura se expanden en nuevas regiones. Las redes logísticas locales requieren un embalaje seguro. Las correas de plástico se adaptan a mercados sensibles al costo. Los centros de distribución crecen junto con la urbanización. Apoya el despliegue escalable.
Innovación en Correas de Plástico de Base Biológica y Bajo Carbono
El mercado de correas de plástico abre oportunidades a través de la innovación en materiales. Los polímeros de base biológica atraen el interés de las marcas. Las correas de bajo carbono se alinean con los objetivos climáticos. La investigación mejora los perfiles de resistencia y durabilidad. Los primeros en adoptar ganan ventajas de sostenibilidad. Los incentivos regulatorios apoyan los cambios de material. La innovación de productos mejora el posicionamiento en el mercado. Impulsa la diferenciación futura.
Análisis de Segmentación del Mercado:
Segmentos por Tipo de Producto
El mercado de correas de plástico muestra una clara preferencia por las correas de poliéster (PET) y las correas de polipropileno (PP). Las correas de PET lideran debido a su alta resistencia a la tracción y su idoneidad para cargas pesadas. Los usuarios industriales eligen PET como reemplazo de las correas de acero. Las correas de PP apoyan las necesidades de embalaje de carga ligera a media. La eficiencia de costos impulsa la adopción de PP en operaciones de alto volumen. Ambos materiales ofrecen un rendimiento constante en sistemas automatizados. Apoya un uso amplio en diversas industrias.
- Por ejemplo, Polychem Corporation suministra correas de PET que superan los 1,200 kg de resistencia a la tracción para cargas pesadas de paletas. Apoya un uso amplio en diversas industrias.
Segmentos por Industria de Uso Final
El mercado de correas de plástico obtiene una fuerte demanda de la logística industrial y las operaciones de almacén. Estas instalaciones requieren cargas unitarias seguras para almacenamiento y transporte. La industria del papel utiliza correas de plástico para agrupar bobinas y cartones. Los productores de acero dependen de correas de alta resistencia para bobinas y perfiles. Cada sector valora la fiabilidad y la seguridad de los trabajadores. Las correas de plástico reducen los riesgos de manejo. Mejoran la eficiencia operativa.
- Por ejemplo, Cordstrap proporciona correas de PET y compuestas certificadas para asegurar bobinas de acero de más de 8 toneladas por carga. Mejora la eficiencia operativa en todos los sectores.
Segmentos por Aplicación / Función
El mercado de correas de plástico sirve a diversas funciones de embalaje. El agrupamiento apoya el manejo organizado de artículos sueltos. La paletización y la unificación aseguran cargas estables durante el movimiento. La seguridad del envío protege los bienes de daños por desplazamiento. Las correas de plástico cumplen con diversos requisitos de tensión. La compatibilidad con la automatización fortalece la adopción. Apoya entornos de alto rendimiento.
Segmentación:
Segmentos por Tipo de Producto
- Correas de Poliéster (PET)
- Correas de Polipropileno (PP)
Segmentos por Industria de Uso Final
- Logística Industrial y Almacén
- Industria del Papel
- Industria del Acero
Segmentos por Aplicación / Función
- Agrupamiento
- Paletización / Unificación
- Seguridad del Envío
Segmentos Regionales / Geográficos
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Asia Pacífico Domina con Fuerte Actividad de Manufactura y Exportación
El mercado de correas de plástico está liderado por Asia Pacífico, que representa casi el 45% de la demanda global. China sigue siendo el mayor contribuyente debido a su fuerte base manufacturera. India apoya el crecimiento a través de la expansión de la logística y la producción industrial. Las economías orientadas a la exportación dependen de las correas de plástico para la estabilidad de la carga. Las industrias sensibles al costo prefieren el plástico sobre las alternativas metálicas. El rápido desarrollo de almacenes apoya una demanda de volumen constante. Se beneficia de la capacidad de producción escalable en toda la región.
Norteamérica y Europa muestran una demanda estable con enfoque en la eficiencia de procesos
El mercado de correas de plástico registra aproximadamente un 25% de participación en Norteamérica y cerca del 20% en Europa. Estados Unidos lidera la demanda regional a través de la distribución en almacenes y minoristas. Los sistemas de empaquetado automatizados impulsan un consumo constante de correas. Europa se beneficia de estándares de empaquetado regulados y un enfoque en el reciclaje. Alemania y Francia apoyan la demanda de los sectores industriales y de exportación. La adopción de correas de PET aumenta en los centros logísticos europeos. Mantiene un crecimiento estable a través de la eficiencia operativa.
América Latina y Medio Oriente & África emergen como regiones de crecimiento
El mercado de correas de plástico tiene una participación combinada de alrededor del 10% en América Latina y Medio Oriente & África. Brasil y México lideran América Latina a través de la demanda de empaquetado industrial. El desarrollo de infraestructura apoya la expansión logística en la región. Medio Oriente gana tracción por la actividad de construcción y comercio. África muestra una adopción gradual a través del crecimiento manufacturero. La dependencia de importaciones da forma a los patrones de suministro regionales. Refleja una penetración de mercado en etapa inicial pero en mejora.
Análisis de los principales actores:
- Signode Industrial Group LLC
- Crown Holdings Inc.
- FROMM Packaging
- Mosca
- Samuel Strapping Systems
- Cordstrap
- Polychem Corporation
- J. Maillis Group
Análisis competitivo:
El mercado de correas de plástico presenta una fuerte competencia entre fabricantes globales y regionales con amplios portafolios de productos. Los principales actores compiten en resistencia a la tracción, compatibilidad con automatización y fiabilidad de suministro. Las empresas globales aprovechan la escala para servir a las industrias de logística, papel y acero. Los actores regionales se enfocan en la eficiencia de costos y la fortaleza de la distribución local. La consistencia del producto apoya contratos a largo plazo con compradores industriales. La innovación se centra en correas de PET y soluciones para máquinas. Las fusiones y asociaciones fortalecen el alcance geográfico. Permanece moderadamente consolidado con líderes claros.
Desarrollos Recientes:
- El 28 de agosto de 2025, Crown Holdings alcanzó un importante hito de sostenibilidad cuando la iniciativa Science Based Targets (SBTi) validó oficialmente el nuevo objetivo de emisiones netas cero de la empresa, reforzando la posición de Crown como defensor del liderazgo climático en la industria del embalaje. La empresa recibió la aprobación para sus objetivos ambientales actualizados a corto plazo, comprometiéndose a reducir las emisiones de Alcance 1 y 2 en un 50% y las emisiones de Alcance 3 en un 27.5% para 2030, con un objetivo de logro de emisiones netas cero fijado para 2050. Estos ambiciosos objetivos de sostenibilidad representan la estrategia integral de Crown en las dimensiones ambiental, social y de gobernanza (ESG) a través de su programa Twentyby30™. La aprobación demuestra el compromiso de Crown con un impacto medible en toda su cadena de valor, desde la producción hasta la distribución, y posiciona a la empresa como líder en la industria de soluciones de embalaje sostenible.
- En julio de 2025, Crown Holdings anunció un aumento significativo en su guía financiera para 2025, reflejando un desempeño excepcionalmente fuerte en el segundo trimestre en sus segmentos de mercado clave. La empresa informó que la demanda de alimentos en América del Norte aumentó un 9% durante el segundo trimestre, con un desempeño particularmente fuerte en volúmenes de vegetales, demostrando resiliencia en diversas categorías de productos. Crown elevó sus expectativas de flujo de caja libre ajustado a aproximadamente $900 millones para 2025, frente a la estimación previa de $800 millones, tras gastos de capital planificados de $450 millones. La perspectiva positiva de la empresa se extiende más allá de 2025, con la gerencia expresando confianza en un "2026 muy fuerte" por delante. Crown también reveló su estrategia para construir inventario de latas hasta fin de año, operando actualmente varios cientos de millones de latas por debajo de los niveles de inventario deseados. A pesar de las presiones económicas y los precios más altos trasladados a los consumidores, Crown observó que los consumidores no han reducido sus compras de latas de bebidas, independientemente del tipo de producto, lo que indica una demanda sostenida.
- El 30 de enero de 2025, Mosca y Reisopack formalizaron una fusión estratégica transformadora con la creación de MoRe Packaging Group SL, con sede en Barcelona, España. Esta colaboración histórica representa una evolución importante en el sector del embalaje industrial, combinando a dos líderes de la industria con fortalezas complementarias y experiencia en el mercado. La nueva entidad opera como una estructura de sociedad de cartera para Reisopack SL y Mosca Direct SL (la división española), con ambas empresas manteniendo su independencia legal individual mientras funcionan bajo el marco unificado de MoRe Packaging Group.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Segmentos de Tipo de Producto, Segmentos de Industria de Uso Final, Segmentos de Aplicación y Segmentos Regionales. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La adopción de la automatización aumentará la demanda de cintas plásticas de calidad industrial.
- Las cintas de PET ganarán mayor aceptación como reemplazos del acero.
- Los objetivos de sostenibilidad fomentarán el uso de materiales reciclados.
- La expansión de almacenes apoyará un crecimiento constante en volumen.
- Las especificaciones personalizadas de cintas crecerán en todas las industrias.
- Los mercados emergentes atraerán nueva capacidad de fabricación.
- El monitoreo digital de calidad mejorará la consistencia del producto.
- Las estrategias de abastecimiento regional reducirán el riesgo de suministro.
- Las asociaciones ampliarán el alcance de la distribución.
- La innovación de productos seguirá siendo una palanca clave de diferenciación.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de correas de plástico y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de correas de plástico entre 2025 y 2032?
¿Qué segmento del mercado de correas de plástico tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de correas de plástico?
¿Quiénes son las empresas líderes en el mercado de las cintas de plástico?
¿Qué región comandó la mayor parte del mercado de cintas de plástico en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Correas de Plástico Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Correas de Plástico Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,363 million → 2032: USD 13,364.5 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Correas de Plástico Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Correas de Plástico Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Correas de Plástico Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Correas de Plástico Market Drivers
- 3.3 Mercado de Correas de Plástico Market Restraints & Challenges
- 3.4 Mercado de Correas de Plástico Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Correas de Plástico Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Correas de Plástico Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Correas de Plástico category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Correas de Plástico Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Correas de Plástico Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Correas de Plástico market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Correas de Plástico Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Correas de Plástico Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Correas de Plástico Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Correas de Plástico (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Correas de Plástico Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Correas de Plástico Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Correas de Plástico Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Correas de Plástico Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Correas de Plástico Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Correas de Plástico Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Correas de Plástico Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Correas de Plástico Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Correas de Plástico Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
