
Visión General del Mercado
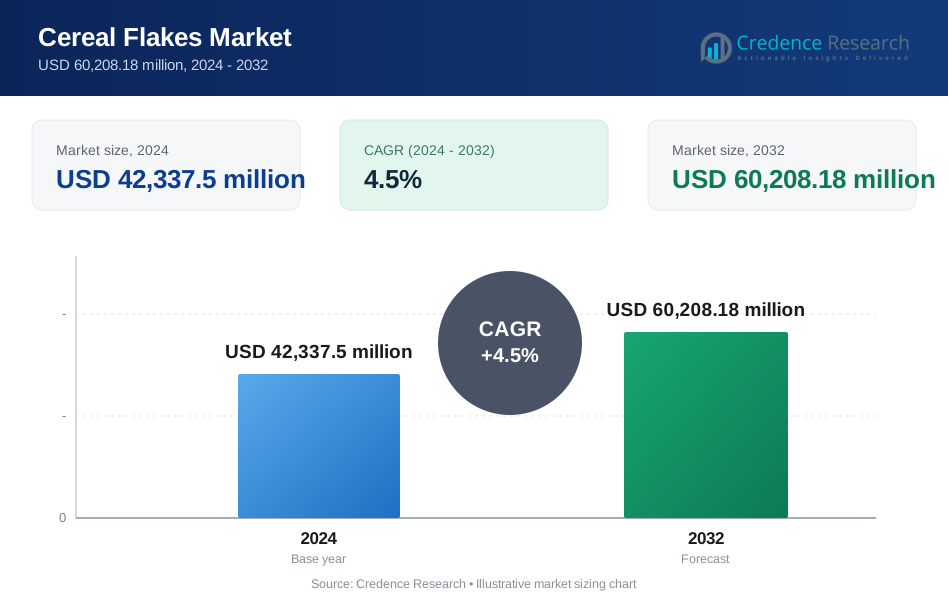
El tamaño del mercado de copos de cereales fue valorado en USD 42,337.5 millones en 2024 y se anticipa que alcanzará USD 60,208.18 millones para 2032, creciendo a una CAGR del 4.5% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Copos de Cereales 2024 | USD 42,337.5 Millones |
| Mercado de Copos de Cereales, CAGR | 4.5% |
| Tamaño del Mercado de Copos de Cereales 2032 | USD 60,208.18 Millones |
El mercado de copos de cereales está impulsado por la fuerte presencia de empresas multinacionales establecidas y fabricantes regionales en expansión enfocados en la innovación de productos y la escala de distribución. Jugadores clave como Kellogg Company, Nestlé (Nestlé Cereals) y The Quaker Oats Company dominan a través de carteras de productos diversificadas, formulaciones fortificadas y una amplia penetración minorista. Productores europeos como H. & J. BRÜGGEN KG y Maselis apoyan el crecimiento de marcas privadas, mientras que marcas regionales como Bagrry India Pvt. Ltd., VLS Foods Pvt. Ltd., KWALITY, Multiflakes y Pristine Organics fortalecen el alcance del mercado local a través de precios basados en el valor y ofertas orgánicas. América del Norte lideró el mercado de copos de cereales con una participación del 34.2% en 2024, seguida por Europa con un 27.6% y Asia Pacífico con un 24.1%, respaldada por un alto consumo, una fuerte infraestructura minorista y una creciente demanda de soluciones de desayuno convenientes.
Perspectivas del Mercado
- El mercado de copos de cereales fue valorado en USD 42,337.5 millones en 2024 y se proyecta que alcanzará USD 60,208.18 millones para 2032, expandiéndose a una CAGR del 4.5% durante el período de pronóstico, impulsado por el consumo constante de cereales para el desayuno a nivel mundial.
- El crecimiento del mercado está respaldado por la creciente demanda de alimentos de desayuno convenientes y listos para comer, el aumento de la urbanización y la creciente conciencia sobre la salud, con los copos de cereales a base de maíz dominando el segmento de productos con una participación del 34.6% debido a su asequibilidad y aceptación masiva.
- Las principales tendencias del mercado incluyen la creciente preferencia por cereales multigrano y a base de avena, la expansión de variantes orgánicas y la innovación en sabores, mientras que los copos de cereales convencionales continúan liderando el segmento de naturaleza con una participación de mercado del 78.2% respaldada por la producción a gran escala y ventajas de precios.
- El mercado presenta una intensa competencia entre jugadores globales y regionales que se enfocan en la diversificación de carteras, la fortificación y la expansión minorista, mientras que la penetración de marcas privadas sigue siendo fuerte en Europa y en mercados sensibles al precio.
- Regionalmente, América del Norte lideró con una participación del 34.2%, seguida por Europa con un 27.6% y Asia Pacífico con un 24.1%, siendo Asia Pacífico la de mayor crecimiento impulsado por el aumento del ingreso disponible y los cambios en los hábitos alimenticios.
 Análisis de Segmentación del Mercado:
Por Tipo de Producto
El mercado de hojuelas de cereal por tipo de producto está liderado por las hojuelas de cereal a base de maíz, que representaron el 34.6% de la cuota de mercado en 2024, impulsadas por su amplia aceptación entre los consumidores, asequibilidad y fuerte presencia en portafolios de desayunos listos para consumir. Las hojuelas de maíz se benefician de una larga vida útil, sabor neutro y fácil fortificación con vitaminas y minerales. El trigo y la avena siguen debido al aumento de la conciencia sobre la fibra, mientras que las hojuelas de cereal multigrano están ganando terreno entre los consumidores preocupados por la salud. El creciente urbanismo, los estilos de vida ocupados y la creciente demanda de soluciones de desayuno convenientes continúan apoyando el crecimiento sostenido en todas las categorías de productos.
- Por ejemplo, en el sector farmacéutico, el portafolio de diabetes y obesidad de Eli Lilly, liderado por medicamentos como Mounjaro (tirzepatida), ayudó a la compañía a más que duplicar sus ingresos relacionados con la obesidad entre 2022 y 2024, subrayando cómo la I+D dirigida en enfermedades de alta carga puede escalar rápidamente una franquicia de productos.
Por Naturaleza
Por naturaleza, el segmento de hojuelas de cereal convencionales dominó el mercado con una participación del 78.2% en 2024, respaldado por la producción a gran escala, precios más bajos y una amplia distribución en supermercados y tiendas de conveniencia. Las hojuelas de cereal convencionales siguen siendo la opción preferida en las economías en desarrollo debido a su asequibilidad y amplia disponibilidad de sabores. Sin embargo, el segmento orgánico se está expandiendo de manera constante, impulsado por el aumento de la conciencia sobre la salud y las preferencias de etiquetas limpias. El crecimiento se ve aún más respaldado por el aumento de los ingresos disponibles, la expansión de la penetración minorista de alimentos envasados y la demanda constante de los hogares que buscan opciones de desayuno rápidas y nutritivas.
- Por ejemplo, Kellanova (anteriormente Kellogg’s) generó alrededor de 12.7 mil millones de dólares estadounidenses en ventas netas en 2024, reflejando la escala perdurable de su portafolio de cereales convencionales y alimentos de conveniencia en todo el mundo.
Por Sabor
Basado en el sabor, las hojuelas de cereal con sabor a miel tuvieron la mayor participación del 26.9% en 2024, debido a su perfil de sabor equilibrado y fuerte atractivo tanto entre niños como adultos. El sabor a miel se beneficia de su percepción de dulzura natural y su compatibilidad con múltiples bases de granos. Los sabores de frutas y chocolate también muestran una fuerte demanda, particularmente entre los consumidores más jóvenes, mientras que las variantes de canela y bayas están ganando popularidad en los segmentos premium. La innovación de productos, la diversificación de sabores y el marketing dirigido hacia consumidores impulsados por el sabor son factores clave que aceleran el crecimiento dentro del segmento de hojuelas de cereal con sabor.
Principales Impulsores de Crecimiento
Aumento de la Demanda de Alimentos para Desayuno Convenientes y Listos para Consumir
El mercado de hojuelas de cereal está fuertemente impulsado por la creciente demanda de opciones de desayuno convenientes y listas para consumir, particularmente entre los consumidores urbanos y las poblaciones trabajadoras. Los estilos de vida ocupados, el aumento de la participación en la fuerza laboral y las limitaciones de tiempo durante las mañanas han acelerado el cambio hacia cereales de desayuno envasados que requieren una preparación mínima. Las hojuelas de cereal ofrecen facilidad de consumo, sabor consistente y vida útil prolongada, lo que las convierte en una opción preferida para los hogares y compradores institucionales. Además, el aumento de la urbanización en economías emergentes y la expansión de formatos minoristas modernos apoyan una mayor accesibilidad del producto. Los empaques de porciones individuales y los formatos para llevar mejoran aún más la conveniencia, fomentando compras repetidas. Estos factores colectivamente refuerzan el crecimiento sostenido del consumo en regiones tanto desarrolladas como en desarrollo.
- Por ejemplo, Nestlé India lanzó NESPLUS hojuelas de cereal multigrano en variantes como Choco-Burst Fillows y Strawberry-Burst Fillows, manteniéndose crujientes en leche caliente para una preparación rápida.
Aumento de la Conciencia sobre la Salud y Fortificación Nutricional
La creciente conciencia del consumidor sobre la nutrición equilibrada contribuye significativamente a la expansión del mercado de los copos de cereales. Los fabricantes enriquecen cada vez más los copos de cereales con vitaminas esenciales, minerales, fibra y granos enteros para alinearse con las recomendaciones dietéticas y estilos de vida enfocados en la salud. Las crecientes preocupaciones relacionadas con la obesidad, la salud digestiva y los trastornos relacionados con el estilo de vida han alentado a los consumidores a adoptar alternativas de desayuno más saludables. Los copos de avena, trigo y multigrano se benefician de su asociación con la salud del corazón y el bienestar digestivo. Las estrategias de marketing que enfatizan el contenido bajo en grasa, la reducción de azúcar y los beneficios funcionales fortalecen aún más la confianza del consumidor. Este reposicionamiento impulsado por la salud mejora la diferenciación del producto y apoya la premiumización dentro del mercado.
- Por ejemplo, Nestlé informa que el 88% de sus recetas de cereales para el desayuno dirigidas a niños y adolescentes ahora cumplen con sus criterios Nutri-Score A o B en Europa, después de reformulaciones para mejorar los perfiles de granos enteros y azúcar.
Expansión de Canales de Distribución y Penetración Minorista
La rápida expansión del comercio minorista organizado y las plataformas de comercio electrónico juega un papel crucial en impulsar el mercado de los copos de cereales. Los supermercados, hipermercados y tiendas de conveniencia aseguran una amplia visibilidad del producto y disponibilidad constante en áreas urbanas y semiurbanas. Los canales de venta en línea impulsan aún más el alcance del mercado al ofrecer modelos de suscripción, descuentos por volumen y entrega a domicilio. La mejora en la logística de cadena de frío y redes de suministro eficientes permite a los fabricantes penetrar efectivamente en nuevas geografías. Las actividades promocionales agresivas, el crecimiento de marcas privadas y las atractivas exhibiciones en tienda mejoran el compromiso del consumidor. Juntos, estos avances en distribución contribuyen significativamente al aumento de los volúmenes de ventas y a una adopción más amplia por parte del consumidor.
Tendencias y Oportunidades Clave
Creciente Preferencia por Copos de Cereales Orgánicos y de Etiqueta Limpia
Una tendencia clave que está moldeando el mercado de los copos de cereales es la creciente preferencia por productos orgánicos y de etiqueta limpia. Los consumidores buscan activamente cereales elaborados con ingredientes naturales, procesamiento mínimo y etiquetado transparente. Los copos de cereales orgánicos se benefician del aumento de la conciencia sobre la agricultura sin pesticidas y las prácticas de abastecimiento sostenible. Esta tendencia crea oportunidades para que los fabricantes introduzcan variantes certificadas orgánicas, no transgénicas y sin conservantes. El potencial de precios premium y la fuerte demanda de consumidores conscientes de la salud y el medio ambiente mejoran la rentabilidad. La innovación de productos centrada en formulaciones limpias apoya la lealtad a largo plazo de la marca y la diferenciación en el mercado.
- Por ejemplo, Nature's Path lanzó Heritage Flakes, hechos con trigo KAMUT khorasan orgánico, avena, espelta, cebada, mijo y quinoa, proporcionando 23 gramos de granos enteros, 5 gramos de proteína y 7 gramos de fibra por porción; está certificado como orgánico por el USDA y verificado por el Proyecto No-GMO.
Innovación de Productos a través de la Diversificación de Sabores e Ingredientes
La innovación continua en sabores y combinaciones de ingredientes presenta oportunidades de crecimiento significativas en el mercado de los copos de cereales. Los fabricantes están introduciendo sabores novedosos como mezclas de canela, bayas, granos con infusión de chocolate y variantes a base de miel para atraer a diversos segmentos de consumidores. Las formulaciones multigrano que combinan maíz, avena, arroz y semillas atraen a los consumidores que buscan variedad y nutrición mejorada. La personalización para preferencias de sabor regionales fortalece aún más la penetración en el mercado. Estas innovaciones ayudan a las marcas a mantener el interés del consumidor, expandir carteras de productos y aprovechar los segmentos de consumo premium y de nicho.
- Por ejemplo, Kellanova lanzó Kellogg's Multigrain + Corn Flakes exclusivamente para India, reinventando los icónicos Corn Flakes originales con cinco granos: ragi, trigo, cebada, arroz y maíz para mejorar la nutrición y ofrecer una experiencia de sabor multisensorial.
Desafíos Clave
Alto Contenido de Azúcar y Mayor Supervisión Regulatoria
Uno de los principales desafíos en el mercado de los copos de cereal es la creciente preocupación por el alto contenido de azúcar en los productos de cereales con sabor. El aumento de la supervisión regulatoria, normas de etiquetado más estrictas y campañas de salud pública dirigidas a la reducción de azúcar impactan directamente en la formulación de productos y estrategias de marketing. La percepción negativa del consumidor asociada con el consumo excesivo de azúcar puede limitar el consumo, especialmente entre los compradores conscientes de la salud. Los fabricantes enfrentan presión para reformular productos sin comprometer el sabor, lo que incrementa los costos de investigación y desarrollo. El cumplimiento con las regulaciones de seguridad alimentaria en evolución en diferentes regiones añade complejidad operativa.
Competencia Intensa y Sensibilidad al Precio
El mercado de los copos de cereal enfrenta una competencia intensa tanto de marcas establecidas como de productos de marca privada, lo que lleva a presión sobre los precios y restricciones en los márgenes. La alta sensibilidad al precio entre los consumidores, especialmente en economías en desarrollo, limita la adopción de variantes de cereales premium. La disponibilidad de opciones alternativas de desayuno como productos de panadería, comidas tradicionales y alimentos instantáneos intensifica la rivalidad competitiva. Los fabricantes deben invertir fuertemente en branding, promociones y diferenciación de productos para mantener la cuota de mercado. Equilibrar la eficiencia de costos con la calidad y la innovación sigue siendo un desafío persistente para los participantes del mercado.
Análisis Regional
América del Norte
América del Norte ocupó una posición de liderazgo en el mercado de los copos de cereal con una cuota de mercado del 34.2% en 2024, respaldada por el alto consumo de cereales listos para comer y una fuerte presencia de marca. Los estilos de vida ocupados, el alto ingreso disponible y una infraestructura minorista bien establecida impulsan una demanda constante. Los consumidores buscan activamente copos de cereal fortificados, integrales y bajos en azúcar, lo que fomenta la innovación continua de productos. La presencia de grandes fabricantes, la amplia disponibilidad en supermercados y plataformas en línea, y la creciente demanda de variantes orgánicas y premium fortalecen aún más el crecimiento del mercado en Estados Unidos y Canadá.
Europa
Europa representó el 27.6% del mercado de los copos de cereal en 2024, impulsada por una creciente conciencia sobre la salud y una fuerte preferencia por cereales ricos en fibra e integrales. Países como el Reino Unido, Alemania y Francia muestran una demanda constante de copos de cereal a base de trigo, avena y multigrano. Las tendencias de etiquetas limpias, la adopción de productos orgánicos y las iniciativas de empaques sostenibles apoyan la expansión del mercado. Las redes minoristas maduras y el aumento del consumo de alimentos nutritivos para el desayuno entre las poblaciones urbanas continúan reforzando el crecimiento estable en las regiones de Europa Occidental y del Norte.
Asia Pacífico
Asia Pacífico representó el 24.1% de la cuota de mercado en 2024 y es la región de más rápido crecimiento en el mercado de los copos de cereal debido a la rápida urbanización y los cambios en los hábitos alimenticios. El aumento de la población de clase media, el incremento del ingreso disponible y la creciente conciencia sobre opciones de desayuno convenientes respaldan una fuerte demanda. Países como China, India y Japón están experimentando una mayor adopción de copos de cereal a base de maíz y arroz. La expansión de formatos minoristas modernos, el crecimiento del comercio electrónico y la creciente penetración de marcas internacionales contribuyen significativamente a la aceleración del mercado regional.
América Latina
América Latina capturó el 8.1% del mercado de hojuelas de cereales en 2024, apoyada por cambios graduales en el estilo de vida y la creciente aceptación de alimentos de desayuno empaquetados. Brasil y México dominan el consumo regional debido al crecimiento de la población urbana y la mejora en la accesibilidad minorista. Las hojuelas de cereal a base de maíz siguen siendo populares debido a su asequibilidad y preferencias dietéticas tradicionales. El aumento de la conciencia sobre la salud y la creciente disponibilidad de cereales fortificados apoyan el desarrollo del mercado. El crecimiento económico y la expansión de cadenas de supermercados continúan creando oportunidades para fabricantes regionales e internacionales.
Medio Oriente y África
El Medio Oriente y África representaron el 6.0% de la cuota de mercado en 2024, impulsados por la creciente urbanización y la creciente demanda de productos alimenticios convenientes. Las crecientes poblaciones de expatriados, los patrones dietéticos occidentalizados y la expansión de la infraestructura minorista apoyan el consumo de hojuelas de cereales. Los países del Golfo muestran una mayor adopción de marcas de cereales premium e importados, mientras que los mercados africanos demuestran un crecimiento gradual debido a la mejora de las condiciones económicas. La expansión de los canales de comercio moderno y el aumento de la conciencia sobre opciones de desayuno nutritivas continúan impulsando un desarrollo constante del mercado en toda la región.
Segmentaciones del Mercado:
Por Tipo de Producto
- Maíz
- Trigo
- Avena
- Arroz
- Multigrano
- Otros
Por Naturaleza
- Orgánico
- Convencional
Por Sabor
- Miel
- Fruta
- Chocolate
- Baya
- Canela
Por Canal de Distribución
- En línea
- Fuera de línea
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Panorama Competitivo
El mercado de hojuelas de cereales se caracteriza por la presencia de marcas multinacionales bien establecidas y fuertes jugadores regionales que compiten a través de la innovación de productos, el posicionamiento de marca y extensas redes de distribución. Empresas líderes como Kellogg Company, Nestlé (Nestlé Cereals) y The Quaker Oats Company se centran en expandir portafolios de cereales fortificados, integrales y bajos en azúcar para abordar las preferencias cambiantes de los consumidores. Los fabricantes europeos, incluidos H. & J. BRÜGGEN KG y Maselis, enfatizan la producción de marcas privadas y formulaciones personalizadas para cadenas minoristas. Jugadores regionales como Bagrry India Pvt. Ltd., VLS Foods Pvt. Ltd., KWALITY, Multiflakes y Pristine Organics fortalecen su presencia en el mercado a través de precios basados en el valor, ofertas orgánicas y perfiles de sabor localizados. Las inversiones estratégicas en marketing, empaques sostenibles y canales de comercio electrónico permiten a las empresas mejorar la visibilidad de la marca, mejorar la eficiencia de la cadena de suministro y mantener una penetración constante en el mercado tanto en regiones desarrolladas como emergentes.
Análisis de Jugadores Clave
- VLS Foods Pvt. Ltd.
- Nestlé (Nestlé Cereales)
- Bagrry India Pvt. Ltd.
- H. & J. BRÜGGEN KG
- KWALITY
- Maselis
- Compañía Kellogg
- Multiflakes
- Pristine Organics
- La Compañía Quaker Oats
Desarrollos Recientes
- En noviembre de 2025, WK Kellogg Co. lanzó nuevas innovaciones de cereales K-12, incluyendo Kashi® Strawberry Banana Loops™ y Kellogg’s® Frosted Mini-Wheats® Cocoa, enfocadas en la nutrición y el bienestar de los estudiantes.
- En julio de 2025, Ferrero Group acordó adquirir WK Kellogg Co. por aproximadamente $3.1 mil millones, obteniendo marcas icónicas de cereales como Frosted Flakes®, Rice Krispies® y Special K® como parte de su expansión de portafolio en América del Norte.
- En febrero de 2025, Nestlé India introdujo Munch Choco Fills cereal en el mercado indio, añadiendo una variante rellena de chocolate a sus ofertas de desayuno.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Naturaleza, Sabor, Canal de Distribución y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de hojuelas de cereales continuará expandiéndose de manera constante, respaldado por el aumento del consumo global de alimentos de desayuno convenientes.
- La demanda de opciones de cereales más saludables con mayor contenido de fibra, granos enteros y menor azúcar aumentará en todas las regiones.
- Los fabricantes invertirán más en la fortificación de productos para abordar las deficiencias nutricionales y las necesidades de los consumidores enfocados en el bienestar.
- Las hojuelas de cereales orgánicas y con etiquetas limpias ganarán mayor aceptación, especialmente en segmentos de consumidores urbanos y premium.
- La innovación en sabores y la diversificación de productos seguirán siendo centrales para atraer a consumidores más jóvenes y orientados al sabor.
- Las hojuelas de cereales multigrano y a base de avena experimentarán una adopción más rápida debido a la creciente conciencia sobre la salud digestiva y del corazón.
- El comercio electrónico y los canales directos al consumidor jugarán un papel cada vez más importante en la distribución de productos y la visibilidad de la marca.
- Las hojuelas de cereales de marca privada fortalecerán su presencia, especialmente en mercados minoristas sensibles al costo y maduros.
- El empaque sostenible y las prácticas de abastecimiento responsable influirán en las decisiones de compra y la lealtad a la marca.
- Los mercados emergentes presentarán fuertes oportunidades de crecimiento impulsadas por la urbanización, los cambios en el estilo de vida y el aumento de los ingresos disponibles.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de copos de cereal y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de copos de cereal entre 2024 y 2032?
¿Qué segmento del mercado de copos de cereal tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de copos de cereal?
¿Quiénes son las empresas líderes en el mercado de copos de cereal?
¿Qué región comandó la mayor parte del mercado de copos de cereal en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de copos de cereal Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de copos de cereal Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 42,337.5 million → 2032: USD 60,208.18 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de copos de cereal Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de copos de cereal Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de copos de cereal Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de copos de cereal Market Drivers
- 3.3 Mercado de copos de cereal Market Restraints & Challenges
- 3.4 Mercado de copos de cereal Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de copos de cereal Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de copos de cereal Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de copos de cereal category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de copos de cereal Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de copos de cereal Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de copos de cereal market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de copos de cereal Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de copos de cereal Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de copos de cereal Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de copos de cereal (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de copos de cereal Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de copos de cereal Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de copos de cereal Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de copos de cereal Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de copos de cereal Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de copos de cereal Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de copos de cereal Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de copos de cereal Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de copos de cereal Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
