
Visión General del Mercado
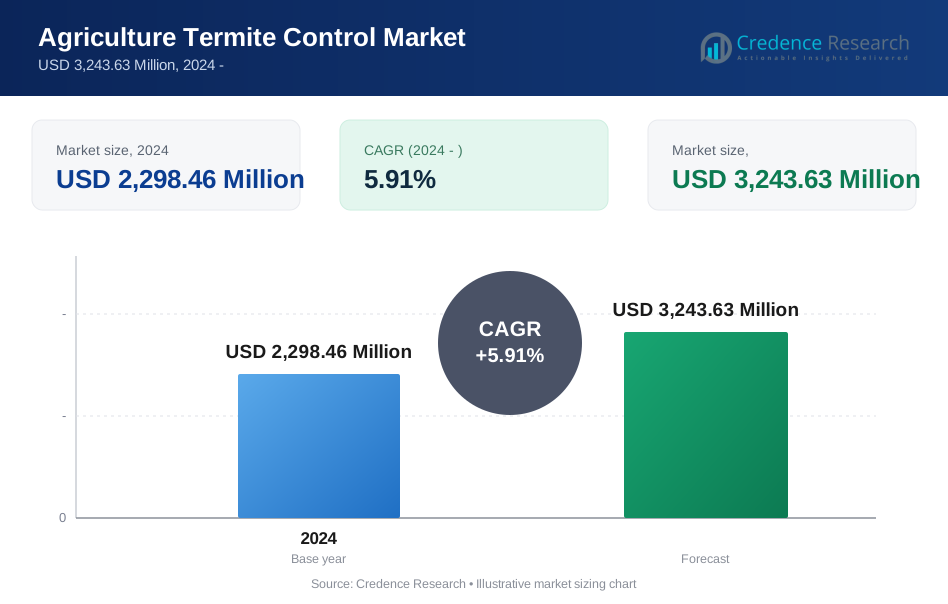
El mercado de control de termitas en la agricultura fue valorado en USD 2,298.46 millones en 2024 y se proyecta que alcance los USD 3,243.63 millones para 2032, expandiéndose a una tasa compuesta anual (CAGR) del 5.91% de 2024 a 2032. El crecimiento del mercado está impulsado por el aumento de la presión de las termitas sobre la infraestructura agrícola, los activos de almacenamiento de cultivos y los sistemas de protección del suelo. Asia Pacífico lideró la demanda global en 2024 debido a la extensa actividad agrícola, la exposición al clima tropical y el amplio uso de gestión de termitas basada en químicos y cebos en granjas y edificios rurales.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico: | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Control de Termitas en la Agricultura 2024 | USD 2,298.46 millones |
| CAGR del Mercado de Control de Termitas en la Agricultura | 5.91% |
| Tamaño del Mercado de Control de Termitas en la Agricultura 2032 | USD 3,243.63 millones |
Perspectivas del Mercado
- Asia Pacífico mantuvo la posición regional líder en 2024 con el 36.20% de los ingresos globales, respaldada por la alta prevalencia de termitas en las principales economías agrícolas.
- El control químico lideró por método con una participación estimada del 48.7% en 2024 porque los productores continúan priorizando la rápida eliminación y la amplia cobertura de tratamiento.
- Los termiticidas líquidos permanecieron como el segmento de producto principal con una participación del 41.3% ya que se ajustan a barreras de suelo, aplicaciones perimetrales y programas de protección estructural.
- Las termitas subterráneas dominaron la demanda por tipo de plaga con una participación del 57.6%, reflejando su fuerte presencia en sistemas de suelo, zonas de almacenamiento y estructuras agrícolas.
- BASF, Syngenta, Bayer, Corteva y FMC Corporation permanecieron como participantes clave del mercado, mientras que la gestión integrada de plagas y las soluciones de menor residuo dieron forma a la dirección actual del mercado.
Análisis de Segmentación del Mercado
Método de Control (Químico, Cebado, Biológico, Gestión Integrada de Plagas)
El método químico tuvo la mayor participación del mercado de control de termitas en la agricultura con un 48.7% en 2024. Este dominio refleja su acción rápida, rendimiento probado en campo y facilidad de implementación en grandes sitios agrícolas. Los productores y operadores de propiedades rurales continúan prefiriendo soluciones químicas para barreras preventivas de suelo, tratamiento estructural curativo y supresión de termitas en áreas amplias donde el riesgo de infestación puede escalar rápidamente.
Por Tipo de Producto (Termiticidas Líquidos, Gránulos, Estaciones de Cebo, Tratamientos de Espuma)
Los termiticidas líquidos representaron la mayor participación de producto con un 41.3% en 2024. Su liderazgo proviene de una fuerte penetración en el tratamiento del suelo y aplicaciones perimetrales estructurales, donde la cobertura uniforme y la acción residual prolongada siguen siendo críticas. Los usuarios agrícolas valoran las formulaciones líquidas porque funcionan bien en programas de protección de infraestructuras agrícolas, pre-construcción y post-construcción con protocolos de aplicación relativamente sencillos.
Por Área de Aplicación (Tratamiento del Suelo, Protección Estructural, Almacenamiento de Cultivos, Infraestructura Agrícola)
El tratamiento del suelo lideró el panorama de aplicaciones con una participación del 38.9% en 2024. Este segmento se beneficia del papel central de la gestión de termitas subterráneas en la protección de raíces de cultivos, cimientos y terrenos adyacentes al almacenamiento. Las barreras preventivas de suelo se utilizan ampliamente porque las colonias de termitas subterráneas a menudo se originan debajo de la superficie y se propagan sin ser detectadas antes de que el daño material se vuelva visible.
Por Tipo de Plaga (Subterránea, Madera Seca, Madera Húmeda)
Las termitas subterráneas representaron el tipo de plaga dominante con el 57.6% de los ingresos del mercado en 2024. Su dominio se debe a su extenso comportamiento de anidación en el suelo, gran tamaño de colonia y fuerte capacidad destructiva en estructuras de madera, soportes de riego y puntos de acceso subterráneos. La demanda de control sigue siendo elevada porque estas termitas afectan frecuentemente a granjas, almacenes y edificios rurales con un riesgo persistente de reinfestación.
Por Usuario Final (Granjas, Almacenes, Invernaderos, Edificios Rurales)
Las granjas tuvieron la mayor participación de usuario final con un 44.8% en 2024. Las granjas impulsan la demanda porque combinan exposición al suelo, áreas de almacenamiento, cercas, postes de servicios y edificios operativos que son vulnerables al ataque de termitas. Las grandes extensiones de las granjas también aumentan la necesidad de inspección recurrente, tratamiento preventivo y programas integrados que protejan tanto la tierra productiva como la infraestructura agrícola de apoyo.
Principales Impulsores de Crecimiento
Proteger el almacenamiento de cultivos y los activos del suelo de la creciente presión de las termitas
La actividad de las termitas se está volviendo más costosa para los operadores agrícolas porque las infestaciones ahora amenazan las unidades de almacenamiento, áreas de embalaje, soportes de madera y activos adyacentes al suelo en sistemas de agricultura intensiva. Esto aumenta la demanda de termiticidas líquidos, sistemas de cebos y tratamiento preventivo del suelo que pueden proteger los productos almacenados y reducir las pérdidas estructurales. La presión es especialmente alta en cinturones de producción cálidos y húmedos donde las termitas permanecen activas durante períodos más largos del año y se propagan rápidamente en sitios no tratados.
Un factor de apoyo importante es la reducción de pérdidas post-cosecha. Las agencias alimentarias globales estiman que alrededor del 14% de los alimentos se pierde entre la cosecha y el comercio minorista, lo que mantiene la exclusión de plagas y la protección del almacenamiento en las agendas de inversión. A medida que los productores intentan preservar la calidad de los cultivos, mantener la vida útil y evitar la contaminación, el gasto en control de termitas se convierte en parte de programas más amplios de gestión de riesgos agrícolas y protección de activos.
Expandir la inversión en infraestructura agrícola y construcción rural
La modernización agrícola está impulsando la construcción de almacenes, casas de empaque, cobertizos, alojamientos de riego, sistemas de cercas y unidades de procesamiento que requieren protección contra termitas a largo plazo. Los nuevos y mejorados edificios rurales aumentan la demanda de barreras de suelo pre-construcción, tratamiento correctivo post-construcción y contratos de inspección recurrentes. En muchos mercados, las granjas comerciales más grandes están cambiando de tratamiento reactivo a protección planificada porque el daño a las estructuras de soporte puede interrumpir la logística, el almacenamiento y las operaciones de campo.
Las estimaciones disponibles públicamente muestran que las termitas causan más de 5 mil millones de dólares en daños cada año solo en los Estados Unidos, lo que subraya lo costosas que pueden volverse las infestaciones no controladas para los edificios y activos basados en madera. Esta señal de costo apoya una mayor adopción de programas de tratamiento duraderos en la agricultura, donde las tasas de utilización de infraestructura son altas y los costos de reemplazo pueden interrumpir los márgenes operativos.
Cambio hacia la gestión integrada de plagas y programas liderados por la administración
Los compradores están seleccionando cada vez más soluciones para termitas que equilibran eficacia, seguridad, control de residuos y cumplimiento normativo. Este cambio está impulsando la demanda hacia programas de gestión integrada de plagas que combinan inspección, monitoreo, uso químico dirigido y saneamiento del sitio. Los clientes agrícolas valoran estos programas porque pueden reducir el riesgo de sobretratamiento mientras protegen el almacenamiento de cultivos y la infraestructura agrícola.
Los fabricantes y proveedores de servicios están respondiendo con formulaciones más selectivas, orientación sobre aplicaciones y contratos orientados al servicio que mejoran el momento del tratamiento y el seguimiento. La tendencia también se alinea con una mayor disciplina de adquisición entre las granjas comerciales, cooperativas y operadores de almacenes, que ahora evalúan el rendimiento del tratamiento, la seguridad de los trabajadores y las credenciales de gestión antes de la compra. Como resultado, las ofertas integradas están expandiendo el mercado direccionable más allá de las ventas de productos únicos y hacia ingresos recurrentes por servicios.
Tendencias y Oportunidades Clave
Avanzar en el monitoreo de precisión y la innovación en formulaciones
Los participantes del mercado se están moviendo hacia una gestión de termitas más específica que combina datos de inspección, estrategia de colocación de cebos y mejoras en formulaciones. Esta tendencia refleja la creciente demanda de una mejor precisión en el tratamiento alrededor del almacenamiento de cultivos, invernaderos y estructuras rurales donde la aplicación indiscriminada es menos deseable. Los proveedores están mejorando el rendimiento residual, la colocación específica al sitio y la compatibilidad con flujos de trabajo de manejo integrado de plagas. La capacidad de innovación sigue siendo importante en este cambio. BASF ha indicado públicamente una inversión anual en investigación y desarrollo agrícola superior a 900 millones de euros, lo que apoya la mejora continua de formulaciones, pruebas de gestión y sistemas de entrega diferenciados en todas las categorías de control de plagas. En el control de termitas, esa mentalidad de innovación respalda productos que ofrecen mejor persistencia, menor intensidad de dosis y una mejor adaptación a los programas de servicios profesionales.
Expandir soluciones biológicas e integradas en la agricultura
Los compradores prefieren cada vez más soluciones que puedan ajustarse a expectativas de residuos más estrictas y objetivos de sostenibilidad más amplios. Esto está fomentando un mayor uso de agentes biológicos, sistemas de cebado y combinaciones de manejo integrado de plagas en lugar de depender solo del tratamiento químico general. La demanda es más fuerte en operaciones de invernadero, sistemas de cultivos premium y entornos de almacenamiento vinculados a la exportación donde los usuarios priorizan la documentación, la trazabilidad y la aplicación controlada. Los proveedores de servicios también están empaquetando inspección, monitoreo y tratamiento correctivo en contratos únicos, lo que mejora la retención y crea ciclos de compra más predecibles. A medida que este modelo escala, la competencia en el mercado está cambiando de productos independientes hacia soluciones orientadas al rendimiento que pueden demostrar valor de protección a lo largo del tiempo.
Aprovechar la demanda de modernización de almacenes y protección de activos rurales
Existe una oportunidad significativa en la modernización de almacenes, mejoras en la infraestructura agrícola y expansión de la construcción rural en Asia Pacífico, América Latina y partes de África. A medida que las cadenas de valor agrícola añaden nuevos activos de almacenamiento, clasificación y manejo, los proveedores de control de termitas pueden vender tratamiento preventivo del suelo, protección perimetral y monitoreo recurrente. Los almacenes y edificios rurales son especialmente atractivos porque a menudo requieren tanto tratamiento inicial como mantenimiento de seguimiento. Los proveedores que ofrecen programas combinados para protección estructural, higiene de almacenamiento de cultivos y monitoreo de plagas pueden mejorar el valor del contrato. La oportunidad también está aumentando en ciudades secundarias y centros agrícolas a nivel de distrito, donde la capacidad de almacenamiento organizada está expandiéndose más rápido que la capacidad local de manejo de plagas.
Construir canales orientados al servicio y asociaciones estratégicas
Otra gran oportunidad radica en expandir la distribución a través de distribuidores de insumos agrícolas, contratistas de construcción rural, empresas de servicios de almacén y operadores especializados en gestión de plagas. Estos canales ayudan a los proveedores a llegar a clientes agrícolas fragmentados sin depender únicamente de las ventas directas. Las asociaciones también pueden apoyar la capacitación, la calidad de la aplicación y las recomendaciones localizadas, que son críticas en el control de termitas porque los patrones de infestación varían ampliamente según el clima y el tipo de estructura. Las empresas que combinan el suministro de productos con soporte de asesoría, herramientas de inspección y acuerdos de servicio pueden profundizar las relaciones con los clientes y defender los precios. Esto crea espacio para modelos de ingresos recurrentes en granjas, invernaderos y edificios comerciales rurales donde la prevención suele ser más rentable que la remediación en etapas avanzadas.
Desafíos Clave
Regulación más estricta y restricciones de aplicación
El escrutinio regulatorio sigue siendo un gran desafío para el Mercado de Control de Termitas en la Agricultura porque las revisiones de ingredientes activos, las preocupaciones sobre residuos y las normas ambientales pueden limitar la elección de productos y ralentizar las aprobaciones. Los proveedores deben invertir en reformulación, adaptación de etiquetas y programas de gestión para mantener los productos en cumplimiento en múltiples mercados. Esto eleva el costo de desarrollo y puede retrasar la comercialización, especialmente para productos vendidos tanto en entornos agrícolas como estructurales.
Demanda fragmentada y alta sensibilidad al precio
La demanda del mercado sigue siendo altamente fragmentada en granjas, almacenes, invernaderos y edificios rurales, lo que complica la ejecución de ventas y la entrega de servicios. Muchos clientes todavía compran de manera reactiva después de una infestación visible en lugar de a través de contratos de prevención planificados. La sensibilidad al precio es alta en los mercados emergentes, donde los usuarios pueden posponer el tratamiento o elegir opciones de bajo costo con rendimiento inconsistente. Esto limita la penetración de productos premium y aumenta la presión competitiva sobre distribuidores y proveedores de servicios.
Análisis Regional
Tendencias del Mercado de Control de Termitas en la Agricultura en América del Norte
América del Norte representó el 27.40% de los ingresos globales del Mercado de Control de Termitas en la Agricultura en 2024. La demanda en la región está respaldada por una alta conciencia del riesgo estructural de termitas en edificios agrícolas, sitios de almacenamiento de granos y propiedades comerciales rurales. Los compradores prefieren termiticidas líquidos y estaciones de cebo porque se adaptan al tratamiento preventivo alrededor de cimientos, postes de servicios públicos e infraestructura de almacenamiento. La entrega de servicios profesionales está bien establecida, lo que respalda contratos de inspección recurrentes y programas de tratamiento integrados en lugar de compras de productos únicas. La distribución sigue concentrada a través de especialistas en gestión de plagas, canales de suministro agrícola y proveedores de servicios de edificios comerciales. La intensidad competitiva es alta porque los usuarios esperan eficacia documentada, cumplimiento regulatorio y servicio de seguimiento confiable.
Tendencias del Mercado de Control de Termitas en la Agricultura en Asia Pacífico
Asia Pacífico representó el 36.20% de los ingresos globales del Mercado de Control de Termitas en la Agricultura en 2024. La región lidera porque las grandes economías agrícolas enfrentan una exposición persistente a las termitas en zonas de producción tropicales y subtropicales. Las granjas, invernaderos y edificios rurales a menudo requieren tanto tratamiento del suelo como protección estructural, lo que respalda el uso amplio de soluciones químicas y basadas en cebos. La demanda también se ve impulsada por la expansión de la capacidad de almacenamiento, el desarrollo de infraestructura rural y una mayor inversión en protección de cultivos en India, China y el sudeste asiático. La distribución es mixta, con empresas multinacionales de protección de cultivos, formuladores locales y operadores de control de plagas activos en el mercado. Los precios siguen siendo competitivos, pero los compradores valoran cada vez más el rendimiento duradero y la menor frecuencia de retratamiento.
Tendencias del Mercado de Control de Termitas en la Agricultura en Europa
Europa representó el 17.30% de los ingresos globales del Mercado de Control de Termitas en la Agricultura en 2024. La demanda regional es más selectiva y orientada al cumplimiento, con compradores que ponen mayor énfasis en la gestión, documentación y aplicación controlada. El sur de Europa contribuye con una mayor parte del consumo porque los climas más cálidos favorecen la actividad de termitas alrededor de granjas, viñedos, activos de almacenamiento y estructuras rurales. El manejo integrado de plagas tiene una mayor aceptación aquí que en muchas regiones, lo que beneficia a los sistemas de cebos, formulaciones dirigidas y monitoreo basado en servicios. La distribución depende en gran medida de canales profesionales regulados y proveedores especializados en manejo de plagas en lugar de ventas amplias de productos básicos. El crecimiento del mercado se mantiene estable, aunque los plazos de aprobación de productos y los estándares de revisión ambiental pueden ralentizar la expansión del portafolio.
Tendencias del Mercado de Control de Termitas en la Agricultura en América Latina
América Latina representó el 10.80% de los ingresos globales del Mercado de Control de Termitas en la Agricultura en 2024. El mercado se beneficia de climas cálidos, extensas tierras agrícolas y una inversión continua en almacenamiento de cultivos orientados a la exportación e infraestructura agrícola. Las grandes granjas y sistemas de plantaciones apoyan la demanda de barreras de suelo, tratamiento perimetral y protección de estructuras de madera y materiales mixtos. Los compradores a menudo priorizan soluciones químicas rentables, aunque el interés en el manejo integrado de plagas está aumentando en operaciones comerciales vinculadas a estándares internacionales de calidad. Las redes de distribuidores y los canales de agri-retail juegan un papel central porque muchos clientes operan fuera de los principales centros de servicio urbano. El rendimiento del mercado también depende de los ciclos de compra estacionales y las condiciones de la moneda local que influyen en la asequibilidad de los insumos.
Tendencias del Mercado de Control de Termitas en la Agricultura en Medio Oriente y África
Medio Oriente y África representaron el 8.30% de los ingresos globales del Mercado de Control de Termitas en la Agricultura en 2024. La demanda está determinada por la necesidad de proteger edificios rurales, activos vinculados a la irrigación, unidades de almacenamiento y perímetros de granjas en climas donde la presión de las termitas puede ser severa. En varios mercados, los programas de control se centran en el tratamiento preventivo del suelo y la protección estructural porque el reemplazo de activos dañados es costoso y logísticamente difícil. La adopción está aumentando a medida que la agricultura comercial se expande y los proyectos de seguridad alimentaria incrementan la inversión en infraestructura de almacenamiento y manejo. Sin embargo, las limitaciones de asequibilidad aún influyen en la elección de productos, lo que mantiene relevantes las opciones químicas de menor costo junto a las ofertas premium basadas en servicios. Las oportunidades de crecimiento son más fuertes donde la agricultura organizada y las redes profesionales de manejo de plagas están creciendo juntas.
Segmentaciones del Mercado
- Por Método de Control
- Químico
- Cebo
- Biológico
- Manejo Integrado de Plagas
- Por Tipo de Producto
- Termiticidas Líquidos
- Gránulos
- Estaciones de Cebo
- Tratamientos de Espuma
- Por Área de Aplicación
- Tratamiento del Suelo
- Protección Estructural
- Almacenamiento de Cultivos
- Infraestructura Agrícola
- Por Tipo de Plaga
- Subterránea
- Madera Seca
- Madera Húmeda
- Por Usuario Final
- Granjas
- Almacenes
- Invernaderos
- Edificios Rurales
- Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio & África
- América del Norte
Panorama Competitivo
El Mercado de Control de Termitas en la Agricultura muestra una intensidad competitiva de moderada a alta, con empresas globales de protección de cultivos, firmas especializadas en manejo de plagas y formuladores de nicho compitiendo en rendimiento, cumplimiento y alcance de servicio. La innovación sigue siendo un diferenciador clave a medida que los proveedores refinan termiticidas líquidos, sistemas de cebo y programas integrados que mejoran el control residual y la precisión de la aplicación. La estrategia de producto se centra cada vez más en formulaciones de bajo residuo, apoyo en la gestión y compatibilidad con el manejo integrado de plagas.
La fortaleza en la distribución también es importante porque el éxito depende del acceso a granjas, almacenes, invernaderos y edificios rurales a través de distribuidores de insumos agrícolas, redes de contratistas y canales profesionales de control de plagas. Las asociaciones con distribuidores locales y proveedores de servicios ayudan a las empresas a expandirse en mercados rurales fragmentados y mejorar el soporte postventa. La competencia es más fuerte en regiones donde los estándares regulatorios se están endureciendo y los compradores exigen eficacia documentada, ciclos de inspección confiables y prevención rentable en lugar de solo tratamiento reactivo.
Análisis de Jugadores Clave
- BASF
- Syngenta
- Bayer
- Corteva
- FMC Corporation
- Sumitomo Chemical
- UPL
- Rentokil Initial
- Anticimex
- Ensystex
- Bell Labs
Desarrollos Recientes
- En febrero de 2025, BASF destacó la inversión continua en la mejora de formulaciones y el apoyo a la gestión responsable en los canales de manejo profesional de plagas y protección agrícola, fortaleciendo su posición en la gestión de termitas específica del sitio.
- En agosto de 2025, Rentokil Initial anunció una mayor expansión de su red de servicios a través de adquisiciones locales de control de plagas, mejorando la cobertura para clientes de almacenes, edificios rurales y agrícolas comerciales.
- En enero de 2026, Syngenta amplió los esfuerzos de comercialización en soluciones de protección de cultivos biológicos e integrados en Asia Pacífico y América Latina, apoyando una adopción más amplia de programas de manejo de plagas de menor residuo relevantes para entornos de control de termitas.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de control de termitas en la agricultura?
¿Qué está impulsando el crecimiento en el mercado de control de termitas en la agricultura?
¿Qué tendencia clave está moldeando el mercado de control de termitas en la agricultura?
¿Qué segmento lidera el mercado de control de termitas en la agricultura por método de control?
¿Quiénes son los principales actores en el mercado de control de termitas en la agricultura?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Control de Termitas en la Agricultura Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Control de Termitas en la Agricultura Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 2,298.46 Million → forecast year: USD 3,243.63 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Control de Termitas en la Agricultura Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Control de Termitas en la Agricultura Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Control de Termitas en la Agricultura Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Control de Termitas en la Agricultura Market Drivers
- 3.3 Mercado de Control de Termitas en la Agricultura Market Restraints & Challenges
- 3.4 Mercado de Control de Termitas en la Agricultura Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Control de Termitas en la Agricultura Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Control de Termitas en la Agricultura Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Control de Termitas en la Agricultura category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Control de Termitas en la Agricultura Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Control de Termitas en la Agricultura Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Control de Termitas en la Agricultura market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Control de Termitas en la Agricultura Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Control de Termitas en la Agricultura Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Control de Termitas en la Agricultura Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Control de Termitas en la Agricultura (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Control de Termitas en la Agricultura Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Control de Termitas en la Agricultura Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Control de Termitas en la Agricultura Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Control de Termitas en la Agricultura Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Control de Termitas en la Agricultura Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Control de Termitas en la Agricultura Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Control de Termitas en la Agricultura Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Control de Termitas en la Agricultura Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Control de Termitas en la Agricultura Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
