
Visión General del Mercado
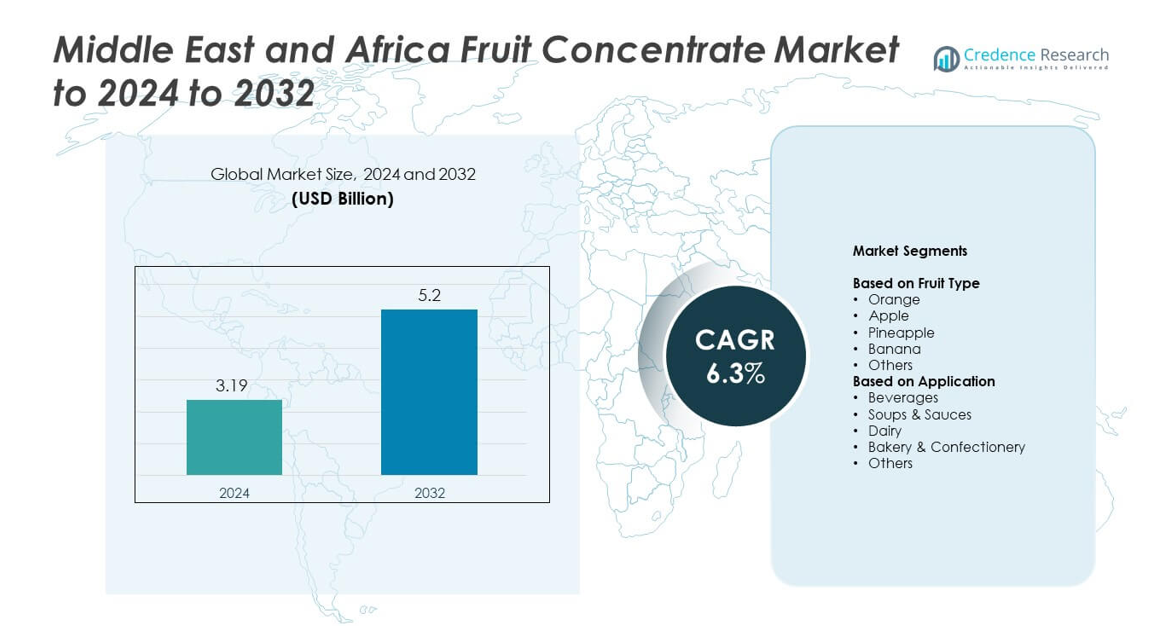
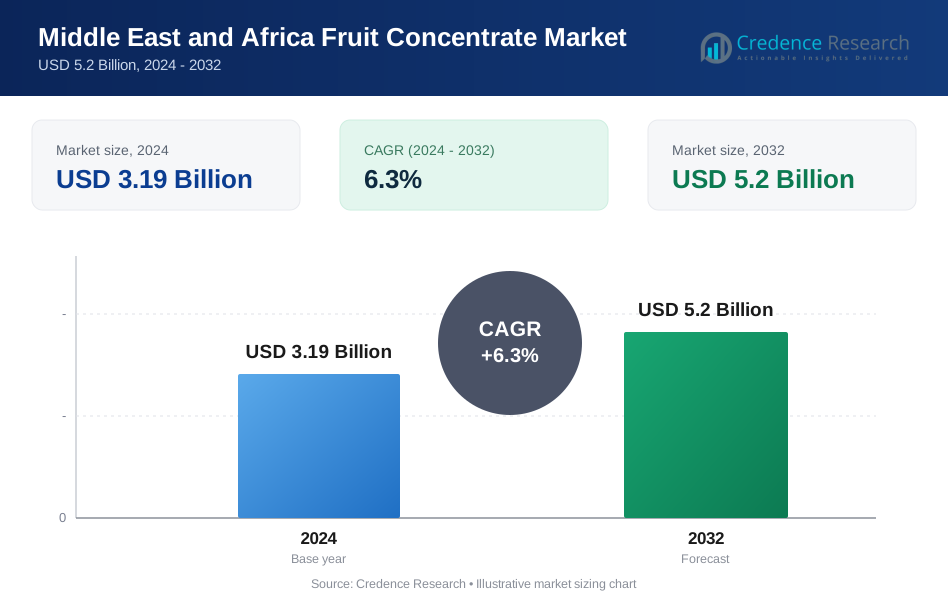
El tamaño del mercado de concentrado de frutas de Oriente Medio y África se valoró en USD 3.19 mil millones en 2024 y se anticipa que alcanzará los USD 5.2 mil millones para 2032, con un CAGR del 6.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Concentrado de Frutas de Oriente Medio y África 2024 | USD 3.19 mil millones |
| Mercado de Concentrado de Frutas de Oriente Medio y África, CAGR | 6.3% |
| Tamaño del Mercado de Concentrado de Frutas de Oriente Medio y África 2032 | USD 5.2 mil millones |
El mercado de concentrado de frutas de Oriente Medio y África incluye actores importantes como Del-Monte Foods Inc., Argana Group, Rubicon Arabia, Diana Food, Almarai Company, Archer Daniels Midland Co., Alsafi Farmand, Dohler Company, SkyPeople Fruit Juice Inc., e Ingredion Incorporated. Estas empresas fortalecen la presencia en el mercado a través de procesamiento avanzado, distribución más amplia y sólidas asociaciones con fabricantes de bebidas, lácteos y panadería. Sudáfrica lidera el panorama regional con una participación del 39% en 2024 debido a la fuerte producción de frutas y a las instalaciones de procesamiento desarrolladas, seguida por Arabia Saudita con un 27% y el resto de Oriente Medio con un 21%, impulsado por la creciente demanda de bebidas envasadas y el creciente actividad de servicios de alimentos.
Perspectivas del Mercado
- El mercado de concentrado de frutas de Oriente Medio y África se valoró en USD 3.19 mil millones en 2024 y se proyecta que alcance los USD 5.2 mil millones para 2032, creciendo a un CAGR del 6.3%.
- El crecimiento del mercado está impulsado por la creciente demanda de jugos asequibles, la expansión de las actividades de procesamiento de alimentos y el aumento del uso de concentrados en formulaciones de lácteos, panadería y bebidas.
- Las preferencias de etiquetas limpias y la inversión en instalaciones de procesamiento local dan forma a las tendencias del mercado, mientras que el concentrado de naranja lidera el segmento de tipo de fruta con un 38% de participación y las bebidas dominan las aplicaciones con un 46% de participación.
- La competencia se fortalece a medida que los productores regionales y globales mejoran las tecnologías de procesamiento y expanden la distribución, aunque los altos costos de producción y logística siguen siendo restricciones clave.
- Sudáfrica posee el 39% del mercado regional, seguida por Arabia Saudita con un 27% y el resto de Oriente Medio con un 21%, respaldado por el fuerte consumo de bebidas y la expansión de los sectores de servicios de alimentos.
Análisis de Segmentación del Mercado:
Por Tipo de Fruta
La naranja lideró el segmento de tipo de fruta en 2024 con aproximadamente un 38% de participación en el Mercado de Concentrados de Frutas de Medio Oriente y África. La demanda se mantuvo fuerte porque el concentrado de naranja ofrece alta versatilidad, larga vida útil y almacenamiento rentable para los productores de bebidas. Los fabricantes de alimentos utilizaron concentrado de naranja en jugos, bebidas saborizadas y formulaciones dulces debido a su suministro constante en los centros de procesamiento regionales. Los concentrados de manzana y piña también se expandieron a medida que las panaderías y las marcas de lácteos usaron estas variantes para mejorar la estabilidad del sabor y reducir la dependencia estacional.
- Por ejemplo, en la planta de Citrosuco en Matão, Brasil, se procesan aproximadamente 100,000 naranjas cada minuto en jugo y concentrado.
Por Aplicación
Las bebidas dominaron el segmento de aplicación en 2024 con casi un 46% de participación en el Mercado de Concentrados de Frutas de Medio Oriente y África. El crecimiento se aceleró a medida que los fabricantes de jugos, productores de refrescos y fabricantes de néctares confiaron en los concentrados para reducir los costos de producción y mantener un sabor consistente. Las bebidas siguieron siendo el motor clave porque los consumidores urbanos prefirieron productos listos para beber con una vida útil más larga. Los fabricantes de lácteos, panadería y salsas también aumentaron su uso a medida que utilizaron concentrados para mejorar la intensidad del color, la dulzura y los perfiles de sabor natural.
- Por ejemplo, la fábrica "Blender" de Innocent Drinks en Róterdam está diseñada para producir alrededor de 400 millones de botellas de jugos y batidos refrigerados cada año para múltiples mercados europeos.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Bebidas Procesadas Asequibles
El creciente interés en jugos y bebidas saborizadas de bajo costo impulsa el uso de concentrados de frutas en el Mercado de Concentrados de Frutas de Medio Oriente y África. Los productores confían en los concentrados para gestionar la volatilidad de precios y asegurar el suministro durante todo el año a pesar de la escasez estacional de frutas. Los compradores urbanos eligen opciones listas para beber debido a sus rutinas ocupadas, lo que fortalece la demanda de las empresas de bebidas. Este cambio aumenta la inversión en unidades de procesamiento modernas y anima a los fabricantes a expandir las líneas de sabores para el consumo masivo.
- Por ejemplo, la marca de jugos Cappy de Coca-Cola había expandido su distribución a más de 25 países para 2025, apoyando un acceso más amplio a bebidas de frutas procesadas.
Expansión de Redes de Fabricación de Alimentos y Minoristas
Los procesadores de alimentos amplían sus operaciones a medida que los supermercados y las tiendas de conveniencia amplían su presencia en las principales ciudades de MEA. Estas empresas utilizan concentrados de frutas en productos lácteos, panadería, confitería y salsas para mantener la consistencia del sabor. El aumento del ingreso disponible apoya un mayor gasto en alimentos envasados, impulsando a las empresas a adoptar concentrados para una mejor estabilidad y menor desperdicio. La expansión de cadenas de frío y sistemas de distribución aumenta aún más la adopción entre fabricantes de alimentos medianos y grandes.
- Por ejemplo, el productor egipcio Domty planeó invertir EGP 100 millones en una nueva fábrica en la Ciudad 6 de Octubre, con la instalación destinada a cubrir un área de aproximadamente 27,000 metros cuadrados.
Cambio Hacia Ingredientes de Mayor Vida Útil
Los productores priorizan ingredientes con mejor estabilidad para reducir el deterioro y extender la vida útil del producto. Los concentrados de frutas satisfacen esta necesidad al ofrecer más sólidos, transporte más fácil y menores costos de almacenamiento. Los fabricantes en climas cálidos prefieren los concentrados porque resisten mejor las fluctuaciones de temperatura que los jugos frescos. Esta preferencia fomenta un uso más amplio en los segmentos de bebidas, lácteos y panadería, apoyando un crecimiento sostenido en el Mercado de Concentrados de Frutas de Medio Oriente y África.
Tendencias y Oportunidades Clave
Crecimiento en Líneas de Productos Naturales y de Etiqueta Limpia
La demanda aumenta por sabores naturales e ingredientes de etiqueta limpia a medida que los consumidores buscan opciones más saludables. Los concentrados de frutas apoyan esta tendencia al ofrecer color y dulzura sin aditivos sintéticos. Las marcas utilizan estos beneficios para lanzar jugos reformulados, bebidas lácteas y productos de origen vegetal. Este cambio crea oportunidades para que los productores suministren concentrados premium y mínimamente procesados tanto en canales minoristas como industriales.
- Por ejemplo, Blue Skies cambió a preformas de botellas de jugo más ligeras y fabricadas localmente para sus operaciones en Ghana. Este cambio estratégico redujo el uso de plástico en aproximadamente 5 toneladas (4,500 kg o aproximadamente 9,920 libras) cada año en sus operaciones, al mismo tiempo que redujo el número de camiones en la carretera necesarios para transportar preformas a la fábrica.
Aumento de la Inversión en Instalaciones de Procesamiento Local
Los gobiernos e inversores privados expanden la capacidad de procesamiento de frutas locales para reducir la dependencia de las importaciones. Las nuevas plantas mejoran el acceso a concentrados de naranja, manzana y frutas tropicales en las industrias nacionales. El procesamiento mejorado ayuda a los agricultores a obtener un mayor valor de los excedentes de frutas y reduce las pérdidas post-cosecha. Los actores regionales utilizan esta ventaja para fortalecer la estabilidad del suministro y ofrecer concentrados a precios competitivos para múltiples aplicaciones.
- Por ejemplo, Sahara for Fruit Processing lanzó su fábrica de concentrado de jugo de última generación en Egipto con una capacidad para procesar 150,000 toneladas de naranjas anualmente, produciendo concentrados de jugo premium, purés y aceites para mercados globales.
Creciente Uso de Concentrados en Alimentos Funcionales
Los productores desarrollan bebidas fortificadas, bebidas de yogur y mezclas energéticas utilizando concentrados ricos en nutrientes. Estos productos atraen a los consumidores enfocados en la salud que desean bases de ingredientes naturales. La tendencia abre oportunidades para concentrados con mayor retención de vitaminas y mezclas especiales. Las empresas utilizan la innovación para diferenciar productos en un mercado de alimentos funcionales cada vez más competitivo.
Desafíos Clave
Inestabilidad del Suministro y Dependencia Estacional
La producción local de frutas enfrenta escasez periódica debido a fluctuaciones climáticas, riego limitado y problemas de plagas. Estos factores interrumpen el flujo constante de materias primas necesarias para la fabricación de concentrados. Los procesadores a menudo recurren a importaciones, aumentando los costos y la exposición a las fluctuaciones de precios globales. Los productores más pequeños luchan por competir, lo que limita el ritmo de expansión del mercado en algunas regiones.
Altos Costos de Producción y Logística
El procesamiento intensivo en energía, las necesidades complejas de almacenamiento y el aumento de los costos de flete incrementan los gastos operativos. Estos costos reducen los márgenes para los fabricantes de concentrados y limitan la asequibilidad para los compradores finales. Las brechas de infraestructura en los sistemas de transporte y cadena de frío añaden más presión. Muchas pequeñas y medianas empresas enfrentan dificultades para escalar la producción debido a estas persistentes barreras de costos.
Análisis Regional
Sudáfrica Sudáfrica ocupó la posición líder en el Mercado de Concentrados de Frutas de Medio Oriente y África en 2024 con aproximadamente un 39% de participación. La fuerte producción de frutas en manzanas, naranjas y variedades tropicales apoya un suministro estable de concentrados para fabricantes de bebidas, panadería y lácteos. Los procesadores locales se benefician de instalaciones avanzadas y redes enfocadas en la exportación que mejoran la consistencia del producto. El aumento del consumo de jugos envasados y bebidas saborizadas fortalece el crecimiento del mercado. La expansión de cadenas minoristas y la mayor adopción de productos de etiqueta limpia alientan aún más a los fabricantes a introducir nuevas formulaciones utilizando concentrados.
Arabia Saudita
Arabia Saudita representó casi el 27% de la cuota del mercado de concentrados de frutas de Medio Oriente y África en 2024. La demanda crece debido a la fuerte dependencia de concentrados importados y un cambio creciente hacia productos de bebidas con valor agregado. Los procesadores de alimentos locales utilizan concentrados para mantener un sabor uniforme y reducir los costos de producción en condiciones climáticas estrictas. La expansión de las poblaciones urbanas y el mayor consumo de bebidas listas para beber impulsan a las empresas a ampliar sus operaciones. Las iniciativas gubernamentales que promueven el procesamiento de alimentos domésticos también apoyan el crecimiento continuo en aplicaciones de bebidas y lácteos.
Resto de Medio Oriente
La región del Resto de Medio Oriente capturó alrededor del 21% de la cuota del mercado de concentrados de frutas de Medio Oriente y África en 2024. El crecimiento mejora a medida que los fabricantes de bebidas, productores de confitería y marcas de lácteos adoptan concentrados para estabilizar las cadenas de suministro. Los países de este grupo dependen significativamente de las importaciones debido a la limitada cultivación de frutas, lo que aumenta las oportunidades para los proveedores globales. El aumento del turismo y la expansión del servicio de alimentos impulsan la demanda de mezclas de jugos, salsas y productos con sabor. La mejora de la logística y la inversión en la fabricación de alimentos fortalecen las perspectivas a largo plazo para la adopción de concentrados en múltiples aplicaciones.
Segmentaciones del Mercado:
Por Tipo de Fruta
- Naranja
- Manzana
- Piña
- Banana
- Otros
Por Aplicación
- Bebidas
- Sopas & Salsas
- Lácteos
- Panadería & Confitería
- Otros
Por Geografía
- Sudáfrica
- Arabia Saudita
- Resto de Medio Oriente
Panorama Competitivo
Del-Monte Foods Inc., Argana Group, Rubicon Arabia, Diana Food, Almarai Company, Archer Daniels Midland Co., Alsafi Farmand, Dohler Company, SkyPeople Fruit Juice Inc., e Ingredion Incorporated configuran el panorama competitivo del mercado de concentrados de frutas de Medio Oriente y África. El mercado presenta una mezcla de proveedores multinacionales y fuertes productores regionales, cada uno centrado en expandir la capacidad de procesamiento y mejorar la calidad del producto para satisfacer la creciente demanda de los sectores de bebidas, lácteos y panadería. Las empresas invierten en tecnologías avanzadas de concentración para mejorar la retención del sabor y la estabilidad en el estante. Muchos actores fortalecen las redes de abastecimiento local para reducir la dependencia de materias primas importadas, mientras que otros se enfocan en desarrollar líneas de concentrados naturales y con etiqueta limpia. La competencia también aumenta a medida que las marcas buscan asociaciones con grandes fabricantes de alimentos y expanden la distribución a través de canales minoristas y de servicio de alimentos. Los movimientos estratégicos como mejoras de instalaciones, diversificación de productos y expansión regional continúan definiendo la dirección competitiva del mercado.
Análisis de Jugadores Clave
- Del-Monte Foods Inc.
- Grupo Argana
- Rubicon Arabia
- Diana Food
- Compañía Almarai
- Archer Daniels Midland Co.
- Alsafi Farmand
- Compañía Döhler
- SkyPeople Fruit Juice Inc.
- Ingredion Incorporated
Desarrollos Recientes
- En 2025, Almarai Co Ltd introdujo una línea de jugos de frutas orgánicos premium en Arabia Saudita en febrero.
- En 2025, Rubicon Arabia introdujo los jugos "Rubicon Kids" en los EAU en agosto.
- En 2024, Döhler anunció e inauguró la expansión de su planta de fabricación existente en Paarl, Sudáfrica, para mejorar sus operaciones en África.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Fruta, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de concentrados de jugo asequibles aumentará a medida que las marcas de bebidas amplíen sus líneas de productos.
- La capacidad de procesamiento local crecerá debido a nuevas inversiones en instalaciones de manejo de frutas.
- La adopción de concentrados de etiqueta limpia y naturales aumentará en las principales categorías de alimentos.
- La dependencia de importaciones seguirá siendo alta en áreas de baja producción, creando oportunidades para proveedores globales.
- Los concentrados tendrán un uso más amplio en bebidas lácteas, yogures saborizados y bebidas funcionales.
- El crecimiento del sector de servicios de alimentos y turismo impulsará la demanda de bases de frutas listas para usar.
- Las mejoras en la cadena de suministro mejorarán el acceso a existencias de concentrados estables y de alta calidad.
- Las tecnologías de procesamiento eficientes en energía apoyarán la reducción de costos para los fabricantes.
- El comercio transfronterizo dentro de la región se expandirá a medida que la logística se integre más.
- El aumento de la conciencia sobre la salud impulsará la innovación en mezclas de concentrados ricos en nutrientes y reducidos en azúcar.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de concentrados de frutas en Oriente Medio y África, y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de concentrados de frutas de Oriente Medio y África entre 2025 y 2032?
¿Qué categoría de mercado está liderando para los tipos de frutas?
¿Qué segmento está liderando el mercado en términos de formas de producto?
¿Cuál segmento de aplicación final se estima que tendrá la mayor CAGR durante todo el período de pronóstico?
¿Quiénes son las empresas líderes en el mercado de concentrados de frutas en Oriente Medio y África?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Concentrado de Frutas de Oriente Medio y África Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Concentrado de Frutas de Oriente Medio y África Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3.19 Billion → 2032: USD 5.2 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Concentrado de Frutas de Oriente Medio y África Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Concentrado de Frutas de Oriente Medio y África Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Concentrado de Frutas de Oriente Medio y África Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Concentrado de Frutas de Oriente Medio y África Market Drivers
- 3.3 Mercado de Concentrado de Frutas de Oriente Medio y África Market Restraints & Challenges
- 3.4 Mercado de Concentrado de Frutas de Oriente Medio y África Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Concentrado de Frutas de Oriente Medio y África Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Concentrado de Frutas de Oriente Medio y África Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Concentrado de Frutas de Oriente Medio y África category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Concentrado de Frutas de Oriente Medio y África Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Concentrado de Frutas de Oriente Medio y África Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Concentrado de Frutas de Oriente Medio y África market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Concentrado de Frutas de Oriente Medio y África Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Concentrado de Frutas de Oriente Medio y África Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Concentrado de Frutas de Oriente Medio y África Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Concentrado de Frutas de Oriente Medio y África (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Concentrado de Frutas de Oriente Medio y África Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Concentrado de Frutas de Oriente Medio y África Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Concentrado de Frutas de Oriente Medio y África Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Concentrado de Frutas de Oriente Medio y África Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Concentrado de Frutas de Oriente Medio y África Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Concentrado de Frutas de Oriente Medio y África Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Concentrado de Frutas de Oriente Medio y África Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Concentrado de Frutas de Oriente Medio y África Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Concentrado de Frutas de Oriente Medio y África Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
