
Visión General del Mercado de Compuestos Fluorados:
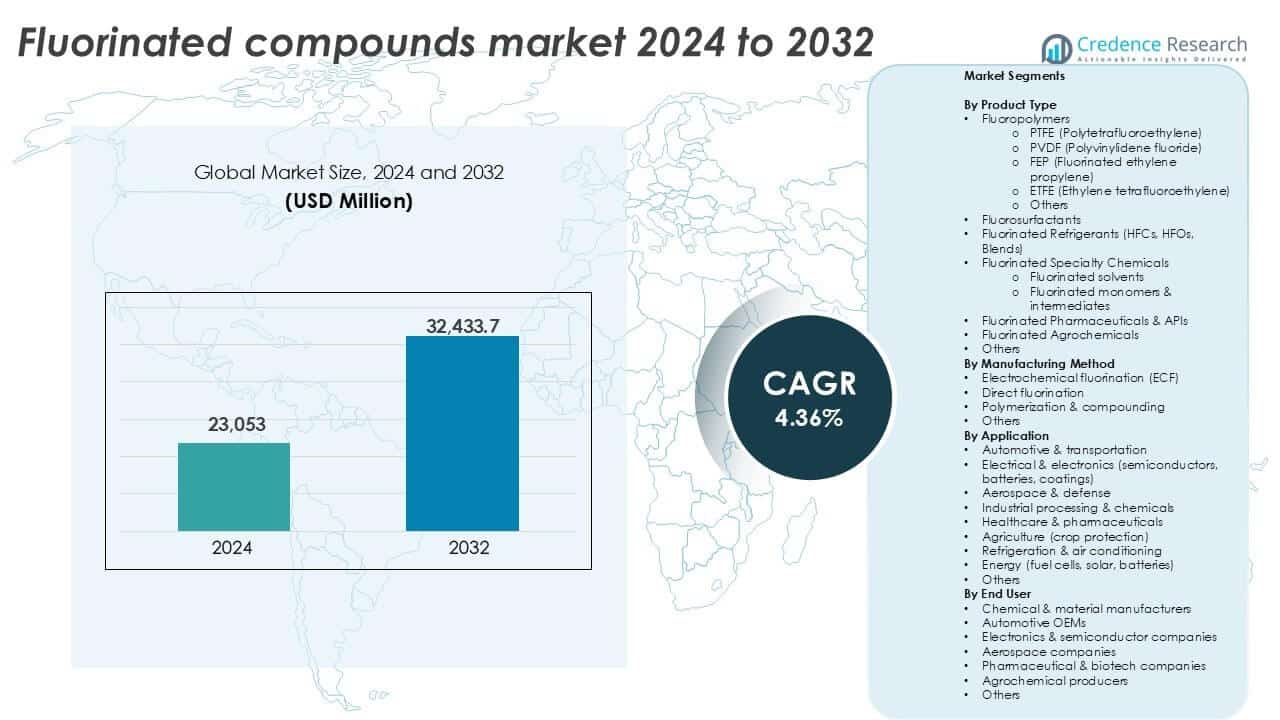
El tamaño del mercado de compuestos fluorados se valoró en USD 23,053 millones en 2024 y se anticipa que alcanzará los USD 32,433.7 millones para 2032, con un CAGR del 4.36% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Compuestos Fluorados 2024 | USD 23,053 millones |
| Mercado de Compuestos Fluorados, CAGR | 4.36% |
| Tamaño del Mercado de Compuestos Fluorados 2032 | USD 32,433.7 millones |
Los principales actores en el mercado de compuestos fluorados incluyen 3M Company, Daikin Industries Ltd., Chemours Company, Solvay S.A. y Arkema S.A., todos los cuales mantienen fuertes redes de distribución globales y carteras de productos diversificadas. Estas empresas lideran en fluoropolímeros, refrigerantes y productos químicos especializados a través de I+D continua y adaptación regulatoria. Daikin y Chemours dominan en refrigerantes de bajo GWP, mientras que Solvay y Arkema se centran en fluoropolímeros de alto rendimiento. Productores asiáticos como Dongyue Group y Gujarat Fluorochemicals están expandiendo su presencia global con ofertas rentables. Regionalmente, Asia Pacífico lidera el mercado con una participación del 36% en 2024, impulsada por bases robustas de fabricación de electrónica, automotriz e industrial en China, Japón, Corea del Sur e India.
Perspectivas del Mercado de Compuestos Fluorados
- El mercado de compuestos fluorados se valoró en USD 23,053 millones en 2024 y se proyecta que alcanzará los USD 32,433.7 millones para 2032, creciendo a un CAGR del 4.36%.
- El aumento de la demanda de electrónica, baterías de vehículos eléctricos y productos farmacéuticos está impulsando el uso de fluoropolímeros, refrigerantes y productos químicos especializados en industrias clave.
- Una tendencia importante incluye el cambio hacia refrigerantes de bajo GWP y recubrimientos de alto rendimiento, respaldado por políticas regulatorias y la adopción de energía limpia.
- El mercado está moderadamente consolidado, con 3M, Daikin, Chemours, Solvay y Arkema liderando, mientras que jugadores asiáticos como Dongyue y Gujarat Fluorochemicals ganan tracción global.
- Asia Pacífico posee la mayor participación regional con un 36%, seguido por América del Norte con un 28% y Europa con un 24%; entre los segmentos de productos, los fluoropolímeros dominan debido a su amplio uso industrial, con el PTFE teniendo la mayor participación.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
Los fluoropolímeros lideran la categoría de productos, con el PTFE capturando la mayor cuota debido a sus propiedades de antiadherencia, resistencia química y estabilidad térmica. El PTFE se utiliza ampliamente en revestimientos, juntas, cables y procesamiento químico. El PVDF sigue de cerca con una creciente demanda de separadores de baterías y membranas. El FEP y el ETFE también tienen un uso constante en electrónica y películas arquitectónicas. Los fluorosurfactantes ven un aumento en revestimientos y espumas contra incendios, mientras que los refrigerantes fluorados como los HFC y HFO dominan en sistemas HVAC. Los productos químicos fluorados especializados, incluidos solventes e intermedios, apoyan la síntesis industrial. Los productos farmacéuticos y agroquímicos continúan expandiéndose debido a la entrega dirigida de medicamentos y la eficiencia en la protección de cultivos.
- Por ejemplo, Gujarat Fluorochemicals Limited opera una instalación de producción de PTFE en Dahej, suministrando resinas de PTFE de alto rendimiento a clientes de cableado y procesamiento químico.
Por Método de Fabricación
La fluoración electroquímica (ECF) tiene la cuota dominante en la fabricación, principalmente debido a su alta selectividad de flúor y adopción generalizada en la fabricación de compuestos perfluorados estables. La fluoración directa se utiliza para producir intermedios parcialmente fluorados a menor costo, pero requiere un control estricto. Los métodos de polimerización y compounding apoyan la producción de fluoropolímeros personalizados como el PTFE y el PVDF. Otros incluyen rutas sintéticas de nicho para compuestos especiales o personalizados. La creciente presión regulatoria para reemplazar los HFC y PFOA heredados impulsa la innovación en compuestos ecológicos basados en ECF. La escalabilidad del proceso, la tasa de conversión de flúor y la seguridad siguen siendo factores clave de decisión en la selección de tecnología.
- Por ejemplo, la industria de fluoropolímeros de China tenía una capacidad de producción de PTFE de aproximadamente 223,000 toneladas por año y una capacidad de PVDF cercana a 197,000 toneladas por año en 2023, reflejando el uso escalado de ECF y polimerización.
Por Aplicación
El segmento eléctrico y electrónico lidera con un alto consumo de fluoropolímeros en semiconductores, baterías y aislamiento de cables. Le siguen el sector automotriz y de transporte, que utilizan materiales fluorados en sellos, juntas y refrigerantes para cumplir con los estándares de rendimiento y emisiones. Los sectores aeroespacial y de defensa demandan materiales de alto rendimiento, ligeros y resistentes al calor. El sector de la salud y los productos farmacéuticos crecen debido al uso creciente de APIs fluorados. La agricultura se beneficia de los agroquímicos fluorados para una protección duradera de los cultivos. La refrigeración y el aire acondicionado ven una fuerte demanda de reemplazo de refrigerantes de bajo GWP. Las aplicaciones energéticas se expanden con PVDF en baterías y celdas de combustible. Los productos químicos industriales y aplicaciones de nicho continúan adoptando compuestos fluorados por sus ventajas de rendimiento.
Factores Clave de Crecimiento del Mercado de Compuestos Fluorados
Expansión de la Demanda de la Industria Electrónica y de Semiconductores
Los sectores de electrónica y semiconductores están impulsando una demanda significativa de compuestos fluorados debido a su alta estabilidad térmica, resistencia dieléctrica y resistencia química. Materiales como los fluoropolímeros son esenciales para el aislamiento en cables de alta velocidad, grabado de semiconductores y componentes de baterías de iones de litio. Con el crecimiento de la infraestructura 5G, los vehículos eléctricos y la computación avanzada, estas industrias requieren materiales fluorados cada vez más sofisticados para garantizar el rendimiento y la seguridad. El PVDF, por ejemplo, se utiliza ampliamente en aglutinantes y separadores de baterías, especialmente en sistemas de almacenamiento de energía. La necesidad de dispositivos electrónicos miniaturizados y de alto rendimiento respalda aún más el consumo de disolventes fluorados y productos químicos especializados. El auge de los chips de IA, dispositivos IoT y baterías para vehículos eléctricos asegura una demanda a largo plazo de este sector. Las expansiones de fabricación de electrónica regional en Asia Oriental y América del Norte también refuerzan los ciclos de adquisición sostenidos, consolidando este segmento como un pilar clave de crecimiento.
- Por ejemplo, en 2022, el PVDF representó el 16,21% del consumo global total de fluoropolímeros en todos los tipos de subresinas, siendo el sector eléctrico y electrónico su mayor segmento de aplicación individual.
Aumento del Uso en Farmacéuticos y Agroquímicos
Las industrias farmacéutica y agroquímica están adoptando cada vez más compuestos fluorados debido a su capacidad para mejorar la biodisponibilidad, estabilidad y eficacia de las moléculas. En farmacéuticos, los ingredientes farmacéuticos activos (APIs) fluorados representan una creciente proporción de las nuevas aprobaciones de medicamentos, particularmente en oncología, antivirales y tratamientos del SNC. La presencia de flúor en las moléculas de medicamentos a menudo mejora la estabilidad metabólica y la unión a receptores, impulsando la demanda de intermedios fluorados. En agroquímicos, los pesticidas y herbicidas fluorados ofrecen una mayor persistencia en el campo y una efectividad mejorada con dosis más bajas. Esto es crucial en regiones que enfrentan escasez de mano de obra y desafíos climáticos en la protección de cultivos. El aumento de las inversiones en I+D, las expiraciones de patentes y la creciente demanda global de alimentos contribuyen al crecimiento constante en estas aplicaciones. La aceptación regulatoria de moléculas fluoradas con perfiles ambientales comprobados promueve aún más la adopción en ambos campos.
- Por ejemplo, alrededor del 30% de los compuestos agroquímicos contienen flúor, reflejando una fuerte adopción en la química de protección de cultivos.
Cambio Hacia Refrigerantes de Bajo GWP y Alternativas Verdes
Las regulaciones ambientales dirigidas a sustancias con alto potencial de calentamiento global (GWP) están acelerando la adopción de refrigerantes fluorados de nueva generación como los HFOs y mezclas de bajo GWP. A medida que los HFCs tradicionales enfrentan reducciones bajo la Enmienda de Kigali y políticas nacionales, la demanda se está desplazando hacia alternativas sostenibles que mantienen el rendimiento mientras reducen el impacto climático. Los sectores de HVAC y refrigeración, especialmente en refrigeración comercial, AC automotriz y logística de cadena de frío, están transitando hacia estas opciones más ecológicas. Los refrigerantes fluorados como el R-1234yf y el R-32 están ganando terreno debido a su equilibrio entre eficiencia energética y bajo impacto ambiental. Los fabricantes de equipos están rediseñando sistemas para soportar estos nuevos fluidos, creando una demanda a largo plazo. La modernización de la infraestructura existente en regiones desarrolladas y la instalación de nuevas unidades en mercados emergentes impulsan los ciclos de reemplazo, posicionando a los refrigerantes de bajo GWP como un importante motor de crecimiento.
Tendencias y Oportunidades Clave del Mercado de Compuestos Fluorados
Integración de Compuestos Fluorados en Tecnologías de Baterías para Vehículos Eléctricos
La revolución de los vehículos eléctricos está generando un fuerte interés en los materiales fluorados, particularmente en la tecnología de baterías de iones de litio. El PVDF se utiliza ampliamente como aglutinante en cátodos, mientras que los electrolitos fluorados mejoran la estabilidad térmica y electroquímica. Estas características son vitales para aumentar la vida útil de la batería, la seguridad y la densidad energética. A medida que la producción de vehículos eléctricos se expande a nivel mundial, especialmente en China, Europa y EE. UU., la necesidad de compuestos fluorados de alto rendimiento crece en paralelo. Las startups y los principales fabricantes de equipos originales están invirtiendo en baterías de próxima generación como las tecnologías de estado sólido y ánodo de silicio, donde los compuestos fluorados también juegan un papel clave. Las asociaciones en la cadena de suministro y la integración hacia adelante por parte de empresas químicas en materiales para baterías señalan una fuerte oportunidad futura. Esta tendencia se alinea con los objetivos más amplios de descarbonización y movilidad limpia, haciendo de los materiales fluorados de calidad para baterías un área de alto potencial para el crecimiento.
- Por ejemplo, el fluoruro de polivinilideno (PVDF) es el material aglutinante estándar en los electrodos compuestos para baterías de iones de litio, proporcionando estabilidad química en rangos de voltaje estándar en celdas de baterías para vehículos eléctricos.
Creciente Interés en Recubrimientos y Películas de Alto Rendimiento
Los compuestos fluorados se utilizan cada vez más en recubrimientos y películas especiales debido a sus propiedades hidrofóbicas, oleofóbicas, resistentes a los rayos UV y anticorrosivas. Estos recubrimientos están ganando terreno en industrias como la aeroespacial, automotriz, construcción y electrónica, donde la protección del material es crítica. Los recubrimientos basados en fluoropolímeros extienden la vida útil del producto, reducen el mantenimiento y funcionan en condiciones extremas. Las crecientes inversiones en infraestructura, maquinaria industrial e instalaciones de energía renovable están impulsando la demanda de estos recubrimientos de alto rendimiento. En electrónica, las películas fluoradas apoyan capas protectoras para pantallas flexibles y paneles solares. Además, aplicaciones arquitectónicas como membranas ETFE para estadios y estructuras de gran envergadura destacan la flexibilidad de diseño y durabilidad. La innovación en formulaciones a base de agua, libres de solventes y con bajo contenido de COV abre nuevos caminos de crecimiento compatibles con la normativa, particularmente en Europa y América del Norte.
Desafíos Clave del Mercado de Compuestos Fluorados
Presiones Ambientales y Regulatorias sobre Químicos Fluorados Persistentes
Los compuestos fluorados persistentes, especialmente las sustancias per- y polifluoroalquiladas (PFAS), enfrentan un escrutinio creciente debido a su persistencia ambiental, bioacumulación y posibles riesgos para la salud. Las agencias regulatorias en Europa, América del Norte y partes de Asia están imponiendo controles más estrictos sobre la producción, uso y eliminación de PFAS. La propuesta de prohibición de PFAS de la UE bajo REACH podría limitar significativamente las aplicaciones de productos fluorados de cadena larga. Estas restricciones presionan a los fabricantes a reformular productos y desarrollar alternativas más seguras, aumentando los costos de I+D y cumplimiento. Las demandas, responsabilidades de limpieza y campañas de concienciación pública están moldeando aún más las decisiones corporativas. Las empresas deben invertir proactivamente en alternativas no tóxicas o de cadena corta mientras aseguran la paridad de rendimiento. Este desafío exige una rápida innovación y adaptabilidad en toda la cadena de suministro de químicos fluorados.
Altos Costos de Fabricación y Procesos de Síntesis Complejos
La producción de compuestos fluorados implica rutas de síntesis complejas, un alto consumo de energía y el uso de materias primas peligrosas como el flúor elemental o HF. La fluoración electroquímica y la fluoración directa requieren infraestructura especializada y estrictos protocolos de seguridad, lo que aumenta los costos de capital y operativos. Escalar la producción manteniendo la pureza y la seguridad sigue siendo un obstáculo persistente. El acceso limitado a materias primas de flúor, especialmente fuera de los principales productores como China y EE. UU., impacta la estabilidad del suministro. Estos factores dificultan la entrada de pequeños actores y restringen la expansión de nueva capacidad. A medida que la demanda aumenta, la volatilidad de los precios y las restricciones de materias primas podrían afectar los márgenes de beneficio, especialmente para usuarios finales como empresas de recubrimientos, electrónica y farmacéuticas que buscan materiales rentables pero de alto rendimiento.
Análisis Regional
América del Norte
América del Norte posee una participación significativa en el mercado de compuestos fluorados, representando aproximadamente el 28% en 2024. EE. UU. lidera el consumo regional, impulsado por la fuerte demanda de los segmentos de electrónica, farmacéutica, aeroespacial y refrigerantes. La presencia de grandes productores químicos e innovadores tecnológicos apoya el desarrollo de materiales en diversas aplicaciones. Marcos regulatorios como SNAP en EE. UU. fomentan refrigerantes de bajo GWP y fluoropolímeros ecológicos. El gasto en I+D farmacéutica acelera aún más la demanda de APIs fluorados. El creciente sector de vehículos eléctricos impulsa el consumo de fluoropolímeros de grado para baterías como el PVDF. Canadá contribuye a través del uso agroquímico y aplicaciones de empaquetado de semiconductores, aunque a menor escala.
Europa
Europa representa alrededor del 24% del mercado global de compuestos fluorados, con Alemania, Francia y el Reino Unido como principales contribuyentes. La región está fuertemente impulsada por la demanda de los sectores automotriz, aeroespacial y de recubrimientos industriales. Las estrictas regulaciones ambientales, especialmente en relación con PFAS y refrigerantes de alto GWP, están redefiniendo las preferencias de productos. Hay una creciente adopción de productos químicos especiales fluorados en recubrimientos de alto rendimiento y aplicaciones de baterías. Los objetivos de transición energética y neutralidad de carbono de la UE apoyan aún más la demanda de refrigerantes eficientes y materiales de almacenamiento de energía con bajas emisiones. La innovación local y los compromisos de sostenibilidad crean un fuerte impulso para alternativas fluoradas más seguras con menor impacto ambiental.
Asia Pacífico
Asia Pacífico domina el mercado de compuestos fluorados con más del 36% de participación en 2024, liderado por China, Japón, Corea del Sur e India. La rápida industrialización, la expansión en la fabricación de electrónica y el aumento de la producción de vehículos eléctricos sustentan la demanda en múltiples subsegmentos. China sirve como un importante centro de fabricación de fluoropolímeros, refrigerantes fluorados y agroquímicos. Japón y Corea del Sur lideran en materiales electrónicos avanzados y semiconductores, impulsando el uso de productos químicos fluorados de alta pureza. India experimenta un aumento en el consumo en los sectores farmacéutico y de protección de cultivos. El crecimiento de la infraestructura regional y los fuertes mercados domésticos apoyan un crecimiento sostenido del volumen. El apoyo gubernamental para la energía limpia y la movilidad eléctrica también fortalece la adopción regional.
América Latina
América Latina tiene una participación modesta de alrededor del 6% en el mercado global de compuestos fluorados. Brasil y México lideran la demanda, particularmente en agroquímicos, automotriz y refrigeración industrial. Los agroquímicos fluorados son críticos para apoyar la producción agrícola a gran escala en las economías agrícolas de la región. La adopción de sistemas de aire acondicionado en áreas urbanas respalda el uso de refrigerantes, aunque los cambios regulatorios hacia alternativas de bajo GWP aún están en etapas iniciales. El sector farmacéutico también contribuye, con una creciente demanda de intermedios fluorados en la producción de medicamentos genéricos. El crecimiento del mercado es moderado pero está respaldado por una expansión industrial gradual y la importación de productos fluorados especializados.
Medio Oriente & África (MEA)
Medio Oriente & África representan aproximadamente el 6% del mercado global de compuestos fluorados. Los países del CCG impulsan la demanda en procesamiento industrial, HVAC y recubrimientos de infraestructura. Los EAU y Arabia Saudita adoptan refrigerantes fluorados para sistemas de control climático en edificios residenciales y comerciales. Sudáfrica contribuye a través de procesos industriales relacionados con la minería y productos farmacéuticos. Sin embargo, las capacidades limitadas de producción local restringen las cadenas de suministro, aumentando la dependencia de las importaciones. El crecimiento se mantiene estable a medida que los gobiernos invierten en zonas industriales, atención médica y eficiencia ambiental. La creciente adopción de compuestos fluorados en energía solar y recubrimientos repelentes al agua ofrece oportunidades emergentes en este mercado regional en desarrollo.
Segmentaciones del Mercado de Compuestos Fluorados:
Por Tipo de Producto
- Fluoropolímeros
- PTFE (Politetrafluoroetileno)
- PVDF (Polifluoruro de vinilideno)
- FEP (Propileno de etileno fluorado)
- ETFE (Etileno tetrafluoroetileno)
- Otros
- Fluorosurfactantes
- Refrigerantes Fluorados (HFCs, HFOs, Mezclas)
- Químicos Especiales Fluorados
- Solventes fluorados
- Monómeros e intermedios fluorados
- Farmacéuticos & APIs Fluorados
- Agroquímicos Fluorados
- Otros
Por Método de Fabricación
- Fluoración electroquímica (ECF)
- Fluoración directa
- Polimerización & compounding
- Otros
Por Aplicación
- Automotriz & transporte
- Eléctrica & electrónica (semiconductores, baterías, recubrimientos)
- Aeroespacial & defensa
- Procesamiento industrial & químicos
- Salud & farmacéutica
- Agricultura (protección de cultivos)
- Refrigeración & aire acondicionado
- Energía (celdas de combustible, solar, baterías)
- Otros
Por Usuario Final
- Fabricantes de productos químicos & materiales
- OEMs automotrices
- Empresas de electrónica & semiconductores
- Empresas aeroespaciales
- Empresas farmacéuticas & biotecnológicas
- Productores de agroquímicos
- Otros
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de compuestos fluorados está consolidado, con actores clave enfocándose en la innovación de productos, el cumplimiento normativo y la expansión de capacidad para fortalecer su presencia global. Empresas como 3M, Chemours, Daikin y Solvay lideran el mercado a través de amplios portafolios que abarcan fluoropolímeros, refrigerantes y productos químicos fluorados especializados. Las firmas asiáticas como Dongyue Group, Shanghai 3F y Gujarat Fluorochemicals están expandiéndose rápidamente, ofreciendo soluciones competitivas en costos y aumentando las exportaciones. Las colaboraciones estratégicas, fusiones e integración vertical son comunes, particularmente en los sectores de baterías, farmacéutico y electrónico. Las presiones regulatorias sobre PFAS y materiales de alto GWP están impulsando a las empresas a desarrollar alternativas sostenibles e invertir en I+D para productos fluorados de próxima generación. Los líderes del mercado priorizan las asociaciones con OEM en electrónica, salud y automotriz para asegurar contratos a largo plazo. La diversificación regional, la integración hacia atrás y una fuerte experiencia técnica siguen siendo diferenciadores competitivos clave, ya que las empresas buscan equilibrar costo, rendimiento y cumplimiento ambiental en una industria altamente regulada y orientada al rendimiento.
Análisis de Jugadores Clave
- 3M Company
- AGC Inc.
- Arkema S.A.
- Asahi Glass Co. (AGC Chemicals)
- BASF SE (intermedios de flúor)
- Chemours Company
- Daikin Industries Ltd.
- Dongyue Group
- Gujarat Fluorochemicals Ltd. (InoxGFL Group)
- Halocarbon Products Corporation
- Honeywell International Inc.
- Navin Fluorine International Ltd.
- Pelchem SOC Ltd.
- Shanghai 3F New Materials Co., Ltd.
- Sinochem Lantian Co. Ltd.
- Solvay S.A.
Desarrollos Recientes
- En septiembre de 2025, el Dr. Ryi Shin-kun y su equipo de investigación del Departamento de Investigación CCS en el Instituto de Investigación de Energía de Corea (Presidente Yi, Chang-Keun, en adelante referido como KIER) lograron desarrollar un nuevo catalizador capaz de descomponer de manera estable los gases de efecto invernadero generados en los procesos de fabricación de semiconductores y pantallas, incluso a bajas temperaturas. Se espera que las industrias emblemáticas de la República de Corea, semiconductores y pantallas, continúen su crecimiento a medida que aumenta la importancia de la IA y la realidad virtual. Sin embargo, durante la producción de semiconductores y pantallas, se emiten gases como el tetrafluoruro de carbono (CF₄) y el hexafluoroetano (C₂F₆), que tienen un efecto invernadero más de 5,000 veces mayor que el dióxido de carbono, causando impactos negativos en el medio ambiente.
- En noviembre de 2024, Syensqo lanzó el innovador fluoro-ionómero Aquivion® N+ 125D, el primer grado de la serie Aquivion® N+ de Syensqo para aplicaciones de hidrógeno con tecnología ecológica. El nuevo grado está disponible comercialmente en todo el mundo y está destinado a su uso en aplicaciones selectas relacionadas con el hidrógeno.
- En agosto de 2024, AGC Inc. desarrolló un nuevo proceso de fabricación sin surfactantes para fluoropolímeros, con el objetivo de asegurar un suministro estable y sostenible de estos materiales esenciales para el avance de las tecnologías neutras en carbono y digitales.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Tipo de Producto, Método de Fabricación, Aplicación, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute diversos factores que han impulsado la expansión del mercado en los últimos años. El informe también explora las dinámicas del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de fluoropolímeros crecerá debido al aumento del uso en baterías de vehículos eléctricos y electrónica.
- Los refrigerantes de bajo GWP verán una adopción más amplia a medida que las regulaciones se endurecen en los mercados globales.
- Asia Pacífico continuará liderando la cuota de mercado, impulsada por el crecimiento de la manufactura y las exportaciones.
- Los sectores farmacéutico y agroquímico expandirán el uso de intermedios y APIs fluorados.
- Las empresas aumentarán las inversiones en I+D para desarrollar alternativas libres de PFAS y ecológicas.
- Los recubrimientos y películas de alto rendimiento ganarán tracción en aplicaciones de construcción, aeroespaciales y solares.
- El crecimiento de la infraestructura de semiconductores y 5G apoyará la demanda de productos químicos especiales fluorados.
- Las colaboraciones estratégicas aumentarán a medida que las empresas busquen integración vertical y diversificación regional.
- Las tecnologías de almacenamiento de energía impulsarán el consumo de PVDF y aglutinantes fluorados.
- El escrutinio regulatorio remodelará las carteras de productos, impulsando la innovación en métodos de fluoración sostenibles.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de compuestos fluorados y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de compuestos fluorados entre 2024 y 2032?
¿Qué segmento del mercado de compuestos fluorados tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de compuestos fluorados?
¿Quiénes son las empresas líderes en el mercado de compuestos fluorados?
¿Qué región tuvo la mayor participación en el mercado de compuestos fluorados en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Compuestos Fluorados Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Compuestos Fluorados Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (the forecast period) (base year: USD 23,053 million → forecast year: USD 32,433.7 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Compuestos Fluorados Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Compuestos Fluorados Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Compuestos Fluorados Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Compuestos Fluorados Market Drivers
- 3.3 Mercado de Compuestos Fluorados Market Restraints & Challenges
- 3.4 Mercado de Compuestos Fluorados Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Compuestos Fluorados Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Compuestos Fluorados Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Compuestos Fluorados category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Compuestos Fluorados Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Compuestos Fluorados Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Compuestos Fluorados market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Compuestos Fluorados Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Compuestos Fluorados Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Compuestos Fluorados Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Compuestos Fluorados (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Compuestos Fluorados Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Compuestos Fluorados Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Compuestos Fluorados Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Compuestos Fluorados Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Compuestos Fluorados Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Compuestos Fluorados Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Compuestos Fluorados Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Compuestos Fluorados Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Compuestos Fluorados Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
