
Visión General del Mercado de Compresores de Turbina de Gas:
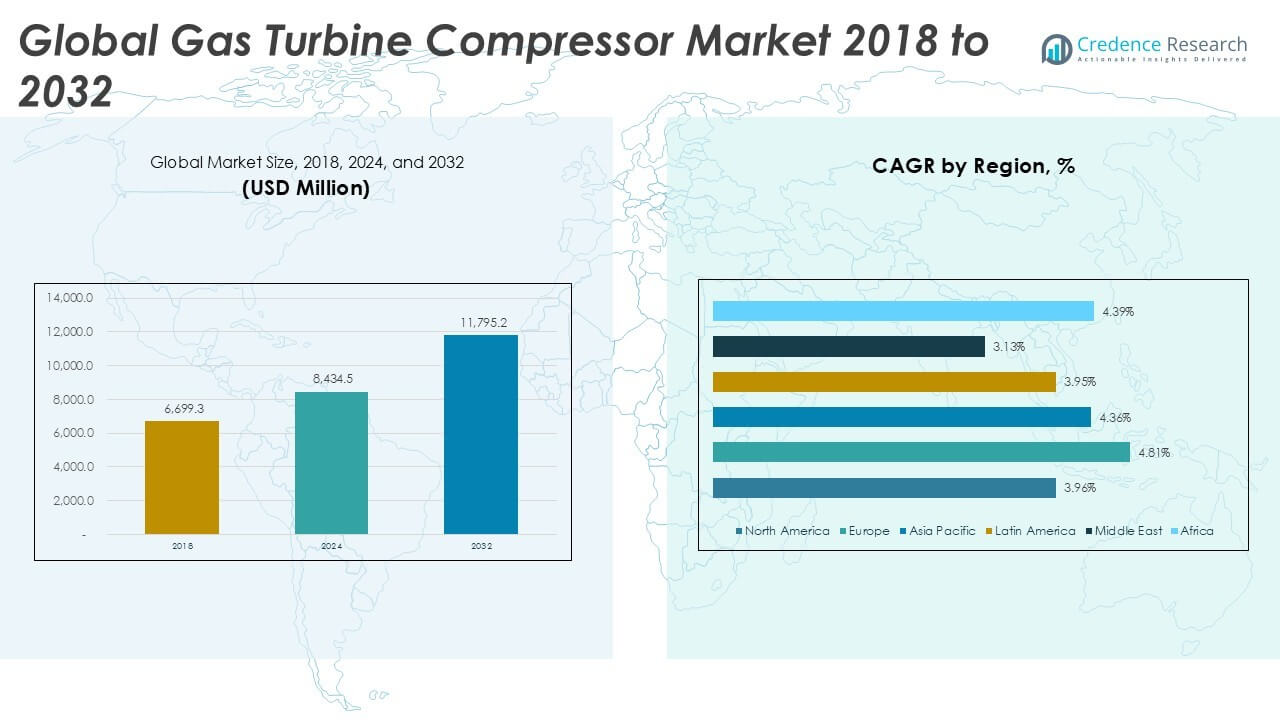
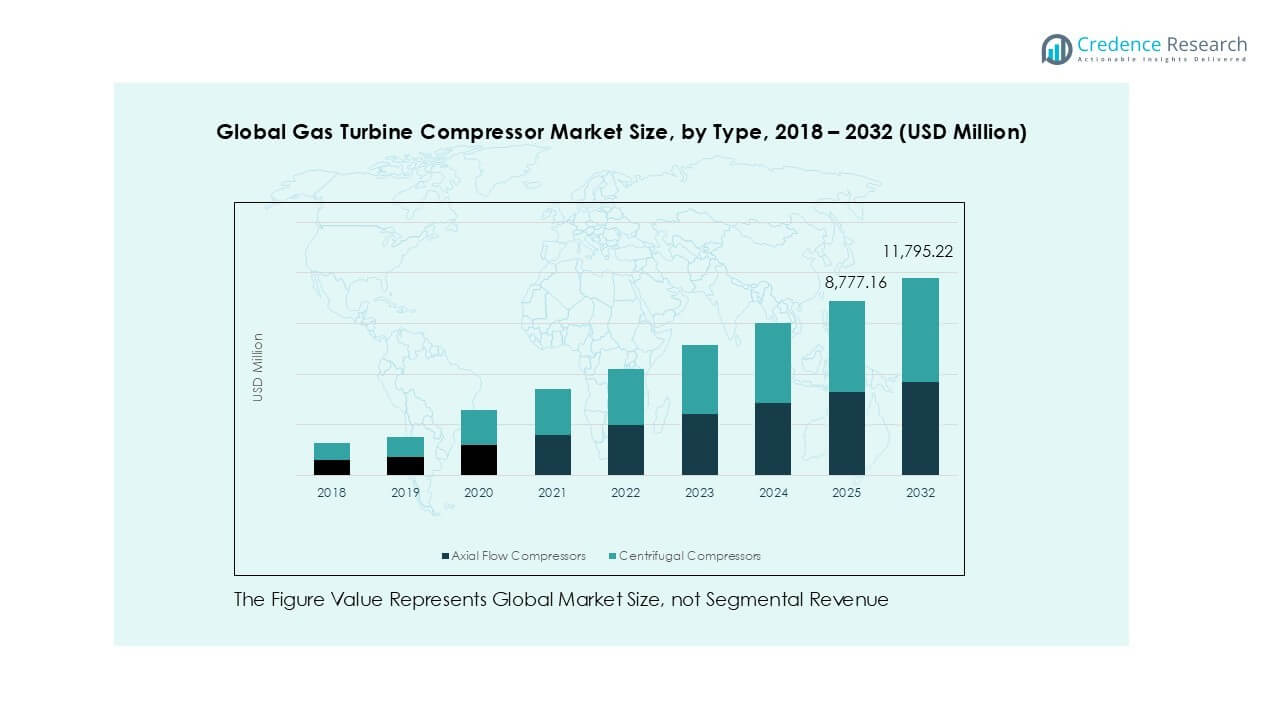
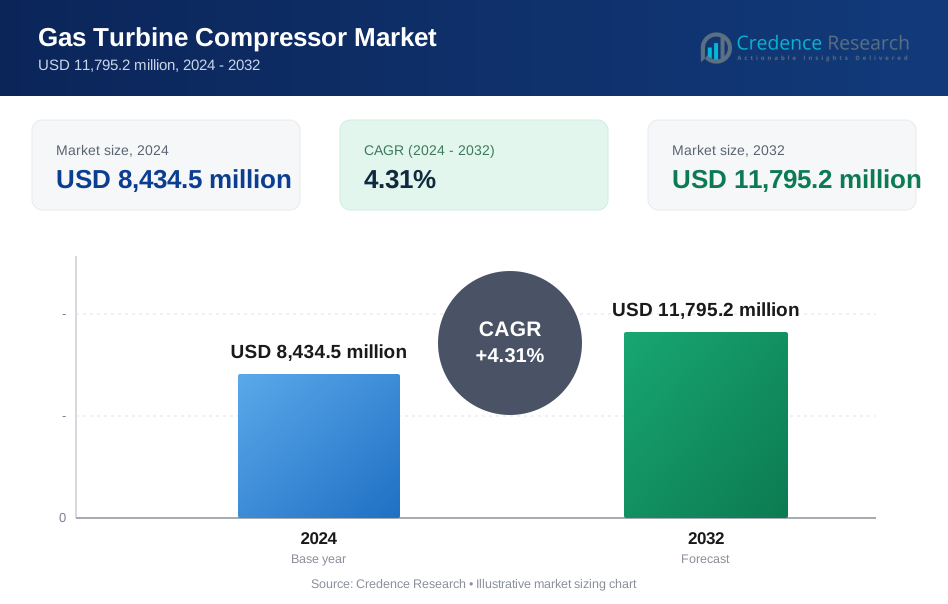
El tamaño del mercado global de compresores de turbina de gas fue valorado en USD 6,699.3 millones en 2018, alcanzó USD 8,434.5 millones en 2024, y se anticipa que alcanzará USD 11,795.2 millones para 2032, creciendo a una tasa compuesta anual (CAGR) de 4.31% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Compresores de Turbina de Gas 2024 | USD 8,434.5 millones |
| Mercado de Compresores de Turbina de Gas, CAGR | 4.31% |
| Tamaño del Mercado de Compresores de Turbina de Gas 2032 | USD 11,795.2 millones |
El mercado global de compresores de turbina de gas está liderado por actores clave como General Electric, Mitsubishi Heavy Industries, Siemens Energy, Rolls-Royce Holdings y MAN Energy Solutions. Estas empresas dominan a través de carteras de productos avanzados, redes de servicio globales e innovación continua en eficiencia y control de emisiones. General Electric y Siemens Energy poseen participaciones de mercado significativas debido a su presencia en los sectores de energía, petróleo y gas, e industrial. Asia Pacífico emerge como el mercado regional líder, representando el 34.9% de la participación global en 2024, impulsado por la creciente demanda de energía, el crecimiento industrial y la expansión de la infraestructura de gas en China e India. Europa sigue con un 27.8%, apoyada por iniciativas de transición energética y mejoras en infraestructura. Las asociaciones estratégicas, el enfoque en turbinas preparadas para hidrógeno y las herramientas de optimización de rendimiento digital siguen siendo diferenciadores clave entre los principales competidores, mientras que los mercados emergentes continúan ofreciendo nuevas oportunidades de crecimiento para sistemas modulares y de escala media.
Perspectivas del Mercado de Compresores de Turbina de Gas
- El mercado global de compresores de turbina de gas fue valorado en USD 8,434.5 millones en 2024 y se proyecta que alcance USD 11,795.2 millones para 2032, creciendo a una CAGR de 4.31%.
- La demanda está impulsada por el aumento de las necesidades energéticas, la industrialización y la preferencia por la energía a gas sobre el carbón debido a menores emisiones y mejor eficiencia.
- Las tendencias clave incluyen la adopción de turbinas preparadas para hidrógeno, sistemas de monitoreo digital y diseños de compresores modulares para un despliegue flexible en diversas industrias.
- Actores principales como General Electric, Mitsubishi Heavy Industries y Siemens Energy lideran con fuerte I+D y redes de servicio globales, mientras que empresas de nicho apuntan a segmentos de tamaño medio.
- Asia Pacífico lidera con un 34.9% de participación en 2024, seguido por Europa con un 27.8% y América del Norte con un 23.6%. La generación de energía tiene la mayor participación de aplicación, mientras que los compresores de flujo axial dominan por tipo debido a su rendimiento en sistemas de alta capacidad.
Análisis de Segmentación del Mercado de Compresores de Turbina de Gas:
Por Tipo:
Los compresores de flujo axial dominan el mercado global de compresores de turbinas de gas por tipo, representando más del 60% de la cuota de ingresos en 2024. Su alta eficiencia en el manejo de grandes volúmenes de aire a presión constante los hace ideales para aplicaciones industriales y de energía de alta carga. Estos compresores ofrecen un rendimiento aerodinámico superior, tamaño compacto y menores costos operativos para entornos de alto flujo. Los compresores centrífugos, aunque se utilizan en sistemas de tamaño pequeño o mediano, sirven aplicaciones de nicho como unidades de energía auxiliar en aviación y turbinas de gas compactas. Sin embargo, las unidades axiales continúan liderando debido a su idoneidad en sistemas de turbinas de alta capacidad y alta eficiencia.
- Por ejemplo, las turbinas de gas de la serie LM2500 de GE utilizan un compresor axial de 17 etapas para entregar hasta 47,370 shp en la configuración LM2500+G4 con mayor fiabilidad y manejo de flujo.
Por Capacidad:
Los compresores de turbinas de gas de gran capacidad (más de 20 MW) lideran el mercado, contribuyendo con más del 50% de los ingresos del segmento en 2024. Su dominio se debe a la creciente adopción en plantas de energía a escala de servicios públicos e infraestructura principal de petróleo y gas que requieren alta producción y rendimiento sostenido. Estas unidades ofrecen mayor eficiencia térmica y ciclos de vida operativos más largos, haciéndolas rentables para operaciones continuas a gran escala. Mientras tanto, las turbinas de capacidad media (5–20 MW) y pequeña (1–5 MW) apoyan el uso distribuido de energía, marino e industrial. El cambio hacia la energía descentralizada y las microrredes apoya un crecimiento moderado en los segmentos pequeño y mediano.
- Por ejemplo, la familia aeroderivada LM2500 de GE, que produce alrededor de 37 MW en configuraciones típicas, ha acumulado más de 120 millones de horas de operación a nivel mundial, demostrando durabilidad en aplicaciones de alta capacidad.
Por Aplicación:
La generación de energía sigue siendo el segmento de aplicación dominante, manteniendo más del 40% de la cuota de mercado en 2024. La creciente demanda global de fuentes de energía más limpias y eficientes impulsa la adopción de compresores de turbinas de gas en plantas de energía de ciclo combinado y de punta. Las turbinas de gas ofrecen un arranque rápido, emisiones reducidas y rendimiento confiable, lo que las hace ideales para la estabilización de la red y la integración de energías renovables. El sector de petróleo y gas sigue, impulsado por el uso de compresores en el procesamiento de GNL, inyección de gas y operaciones de refinería. Los sectores de aviación, marino e industrial también utilizan compresores de turbinas de gas para propulsión y eficiencia de procesos, aunque representan participaciones menores.
Factores Clave de Crecimiento del Mercado de Compresores de Turbinas de Gas
Creciente Demanda de Generación de Energía Confiable y Flexible
La creciente necesidad global de energía flexible y despachable es un factor clave para la adopción de compresores de turbinas de gas. Con el aumento del consumo de energía y la integración intermitente de renovables, las empresas de servicios públicos recurren a las turbinas de gas por sus capacidades de rápida aceleración y estabilidad de la red. Los compresores de turbinas de gas son críticos para mantener alta eficiencia térmica y operación confiable bajo cargas fluctuantes. La rápida urbanización y expansión industrial en economías emergentes aumentan aún más la demanda de infraestructura de energía basada en gas. Las plantas de energía de ciclo combinado, que dependen de compresores eficientes, son preferidas por sus bajas emisiones y mejor utilización del calor. Los países que enfrentan mandatos de transición energética están invirtiendo en sistemas modernos de turbinas de gas como soluciones de transición, impulsando mejoras en compresores y nuevas instalaciones.
- Por ejemplo, la turbina de gas SGT‑800 de Siemens Energy ofrece una salida estable con compresores multietapa integrados, ideales para sistemas de generación de energía flexibles.
Expansión de Inversiones en Infraestructura de Petróleo y Gas
Las actividades continuas de exploración y producción en América del Norte, Oriente Medio y Asia están fortaleciendo la demanda de compresores de turbina de gas en la industria del petróleo y gas. Estos compresores son vitales para la reinyección de gas, la transmisión por tuberías, el procesamiento de GNL y las operaciones de refinería. Con el aumento de desarrollos en alta mar y el creciente comercio de gas natural, las empresas energéticas están invirtiendo en sistemas de turbinas de alto rendimiento con unidades de compresión robustas. Las nuevas adiciones de capacidad de refinería y petroquímica en Asia-Pacífico y Oriente Medio amplían aún más el despliegue de compresores. Además, la infraestructura envejecida en América del Norte y Europa está siendo actualizada con turbinas energéticamente eficientes, impulsando las modernizaciones de compresores. El enfoque de la industria en la eficiencia operativa, el control de emisiones y la fiabilidad de los procesos sostiene la demanda a largo plazo.
- Por ejemplo, Baker Hughes recibió un pedido para suministrar 17 compresores centrífugos para tuberías para la expansión de la red de gas de Aramco en Arabia Saudita, mejorando la infraestructura de distribución de gas.
Aumento del Enfoque en la Eficiencia Industrial y la Optimización de Procesos
Los usuarios industriales de sectores como químicos, cemento, acero y papel están adoptando compresores de turbina de gas para calefacción de procesos, aplicaciones de accionamiento mecánico y generación de energía in situ. Los compresores permiten un control estable de presión y flujo, optimizando la eficiencia de la turbina y reduciendo el consumo de combustible. A medida que los precios de la energía aumentan y las presiones regulatorias se intensifican, las industrias priorizan equipos que reducen los costos operativos y las emisiones de carbono. El diseño compacto, la alta relación potencia-peso y el menor mantenimiento de los compresores de turbina los hacen adecuados para operaciones continuas y exigentes. Además, la digitalización y las soluciones de monitoreo en tiempo real están mejorando el rendimiento de los compresores, permitiendo el mantenimiento predictivo y extendiendo la vida operativa, incentivando aún más la adopción industrial.
Tendencias y Oportunidades Clave del Mercado de Compresores de Turbina de Gas
Cambio hacia Compresores de Turbina de Gas Compatibles con Hidrógeno
El impulso por la descarbonización está llevando a un creciente interés en los sistemas de turbinas compatibles con hidrógeno. Los fabricantes de compresores de turbina de gas están diseñando equipos capaces de manejar mezclas de hidrógeno o hidrógeno puro para asegurar las inversiones a futuro. Esta transición abre nuevas oportunidades para modernizaciones de equipos e instalaciones de nueva construcción en los sectores de generación de energía e industrial. Países en Europa, Japón y Corea del Sur están pilotando turbinas de gas de hidrógeno, creando demanda de tecnologías de compresión avanzadas. OEMs como Siemens Energy y Mitsubishi Power ya están probando turbinas capaces de funcionar con 100% de hidrógeno, destacando un cambio importante en el desarrollo de productos. Esta tendencia apoya tanto los objetivos de reducción de emisiones como la relevancia a largo plazo del mercado de turbinas de gas en una economía baja en carbono.
- Por ejemplo, Mitsubishi Power completó una demostración mezclando hasta un 50% de hidrógeno en una unidad de turbina de gas M501GAC en la Planta McDonough‑Atkinson de Georgia Power, mejorando el combustible más limpio
Creciente Adopción de Unidades de Compresores de Turbina Modulares y Móviles
La tendencia hacia la energía descentralizada y las operaciones industriales flexibles está impulsando la demanda de compresores de turbina de gas modulares. Estos sistemas son compactos, ensamblados en fábrica y más fáciles de transportar, lo que reduce el tiempo y costo de instalación. Los compresores de turbina móviles están ganando terreno en campos petroleros, minería y aplicaciones de energía de emergencia, especialmente en entornos remotos o difíciles. A medida que los usuarios priorizan soluciones plug-and-play y escalabilidad, los fabricantes están desarrollando unidades portátiles con características de control digital y capacidad de arranque rápido. Los diseños modulares también permiten un servicio más rápido, menor tiempo de inactividad y actualizaciones más sencillas. Esta creciente preferencia permite una entrega de proyectos más rápida y abre nuevas áreas de aplicación para los OEM y proveedores de servicios.
Desafíos Clave del Mercado de Compresores de Turbina de Gas
Alto Costo de Capital Inicial y Largo Período de Retorno de Inversión
Uno de los principales desafíos en el mercado de compresores de turbina de gas es el alto costo inicial de adquisición e instalación. Los sistemas de gran capacidad requieren un gasto de capital significativo, incluyendo turbina, compresor, sistemas de control y componentes auxiliares. Para muchos usuarios finales, especialmente en países en desarrollo o operaciones industriales más pequeñas, el prolongado retorno de inversión (ROI) puede disuadir la adopción. Este desafío se agrava por la disponibilidad de alternativas de bajo costo, como motores diésel o compresores eléctricos en algunos casos de uso. Además, las restricciones de financiamiento de proyectos, las incertidumbres políticas y los largos ciclos de aprobación ralentizan las decisiones de adquisición. Reducir los costos totales del ciclo de vida a través de mejoras en eficiencia y contratos de rendimiento se está volviendo esencial para superar este obstáculo.
Regulaciones de Emisiones Estrictas y Transición a Renovables
Las normas ambientales más estrictas y la creciente presión para reducir las emisiones de gases de efecto invernadero plantean un desafío para el mercado de compresores de turbina de gas. Aunque las turbinas de gas son más limpias que el carbón, aún emiten dióxido de carbono y óxidos de nitrógeno, atrayendo el escrutinio regulatorio en regiones como Europa y América del Norte. Además, el rápido crecimiento de las tecnologías solares, eólicas y de almacenamiento en baterías está reduciendo la dependencia de la generación térmica. Esta tendencia está desplazando la inversión lejos de las turbinas de gas en algunos mercados maduros, especialmente donde la política favorece soluciones de cero emisiones. Por lo tanto, los fabricantes deben innovar en torno a diseños de bajas emisiones, integración de captura de carbono y compatibilidad con gas renovable para mantener la competitividad y el cumplimiento regulatorio.
Análisis Regional del Mercado de Compresores de Turbina de Gas
América del Norte
América del Norte tuvo una participación del 23.6% del mercado global de compresores de turbina de gas en 2024, con un valor de USD 1,993.43 millones, frente a USD 1,615.20 millones en 2018. Se proyecta que el mercado alcanzará USD 2,712.90 millones para 2032, creciendo a una tasa compuesta anual (CAGR) de 3.96%. La región se beneficia de una infraestructura energética avanzada, exploración de gas de esquisto y demanda de modernización en plantas térmicas. EE. UU. lidera con altas inversiones en turbinas de gas de ciclo combinado e infraestructura de GNL. El apoyo regulatorio para energía más limpia y eficiencia energética industrial impulsa aún más la adopción regional de sistemas avanzados de compresores de turbina.
Europa
Europa representó el 27.8% del mercado global en 2024, con un valor de USD 2,346.00 millones, aumentando desde USD 1,808.81 millones en 2018. Para 2032, se espera que el mercado alcance los USD 3,408.82 millones, registrando el mayor CAGR regional de 4.81%. El crecimiento de la región está impulsado por los objetivos de transición energética, la adopción de turbinas preparadas para hidrógeno y una fuerte inversión en plantas de cogeneración (CHP). Países como Alemania, el Reino Unido y Francia están modernizando infraestructuras envejecidas con compresores de turbina de alta eficiencia, apoyando el cumplimiento de emisiones. El impulso hacia la descarbonización aumenta la demanda de soluciones innovadoras basadas en gas.
Asia Pacífico
Asia Pacífico lideró el mercado global de compresores de turbina de gas en 2024 con una participación del 34.9%, valorada en USD 2,941.47 millones, frente a USD 2,330.01 millones en 2018. Se proyecta que el mercado alcance los USD 4,128.33 millones para 2032, creciendo a un CAGR de 4.36%. El fuerte crecimiento industrial, la urbanización y los proyectos energéticos a gran escala en China, India y el sudeste asiático impulsan la demanda. Las iniciativas gubernamentales para reducir la dependencia del carbón y expandir la generación a gas también apoyan el crecimiento regional. Además, las crecientes inversiones en procesamiento de petróleo y gas y generación de energía distribuida amplían las oportunidades para compresores de alta capacidad.
América Latina
América Latina representó el 7.3% del mercado global en 2024, alcanzando USD 615.72 millones desde USD 499.10 millones en 2018. Se proyecta que el mercado crezca a USD 837.46 millones para 2032 con un CAGR de 3.95%. Brasil y México lideran el despliegue regional, impulsados por la expansión industrial y un mayor enfoque en la energía basada en gas natural. Las inversiones continuas en refinación e infraestructura de gas de media corriente también contribuyen a la demanda. A pesar de los desafíos económicos, los gobiernos regionales están promoviendo inversiones privadas en energía, apoyando la adopción de turbinas de gas en los sectores tanto de servicios públicos como industriales.
Oriente Medio
Oriente Medio representó el 4.5% del mercado global en 2024, valorado en USD 378.59 millones, frente a USD 320.23 millones en 2018. Se espera que el mercado alcance los USD 483.60 millones para 2032, con un CAGR más lento de 3.13%. Aunque la región tiene fuertes reservas de gas, el enfoque sigue siendo maximizar la eficiencia en la producción y expandir la capacidad de refinación. Países como Arabia Saudita y los Emiratos Árabes Unidos están modernizando la infraestructura eléctrica para apoyar la diversificación industrial. Sin embargo, la presencia de electricidad subsidiada y fuentes de combustible alternativas reduce ligeramente la expansión del mercado de compresores en comparación con otras regiones.
África
África tuvo una participación del 1.9% del mercado global en 2024, con un valor de USD 159.29 millones, creciendo desde USD 125.95 millones en 2018. Se proyecta que el mercado alcance los USD 224.11 millones para 2032, registrando un fuerte CAGR de 4.39%. Los programas de acceso a la energía en crecimiento, las soluciones de energía de gas fuera de la red y la industrialización en Nigeria, Egipto y Sudáfrica impulsan el crecimiento del mercado. Persisten las brechas de infraestructura y los desafíos de financiamiento, pero el aumento de asociaciones público-privadas apoya la expansión. Los compresores de turbina de gas están siendo adoptados en la generación de energía localizada y proyectos industriales, haciendo de África un mercado en ascenso con potencial de crecimiento a largo plazo.
Segmentaciones del Mercado de Compresores de Turbina de Gas:
Por Tipo:
- Compresores de Flujo Axial
- Compresores Centrífugos
Por Capacidad:
- Pequeño (1–5 MW)
- Mediano (5–20 MW)
- Grande (Más de 20 MW)
Por Aplicación:
- Generación de Energía
- Petróleo y Gas
- Aviación
- Marítimo
- Industrial
Por Usuario Final:
- Servicios Públicos
- Industrial
- Comercial
Por Geografía:
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo del Mercado de Compresores de Turbinas de Gas
El mercado global de compresores de turbinas de gas es altamente competitivo, con jugadores clave centrados en la innovación, la mejora de la eficiencia y la expansión global. Grandes empresas como General Electric, Mitsubishi Heavy Industries, Siemens Energy y Rolls-Royce dominan el panorama a través de amplios portafolios de productos y fuertes capacidades de I+D. Estas firmas están invirtiendo en tecnologías de turbinas preparadas para hidrógeno y de bajas emisiones para alinearse con las tendencias de descarbonización. Jugadores emergentes como Capstone Turbine y Solar Turbines Incorporated están ganando terreno en sistemas a pequeña escala y modulares. Las asociaciones estratégicas, los acuerdos de servicio a largo plazo y el monitoreo digital del rendimiento son fundamentales para la diferenciación competitiva. Además, las empresas están fortaleciendo sus servicios posventa y ofreciendo contratos basados en el rendimiento para mejorar la retención de clientes y las fuentes de ingresos. La presencia de fabricantes regionales y colaboraciones de OEM en Asia y Oriente Medio añade mayor intensidad a la rivalidad del mercado. En general, el mercado recompensa el avance tecnológico, la eficiencia de costos y la fiabilidad, con jugadores compitiendo en innovación, calidad de servicio y valor del ciclo de vida.
Análisis de Jugadores Clave
- General Electric
- Mitsubishi Heavy Industries Ltd.
- Ansaldo Energia
- MAN Energy Solutions
- Solar Turbines Incorporated
- Kawasaki Heavy Industries Ltd.
- Rolls-Royce Holdings plc
- Capstone Turbine Corporation
- Doosan Heavy Industries & Construction Co., Ltd.
- Alstom SA
- Otros Jugadores Clave
Desarrollos Recientes
- En marzo de 2023, la última turbina de gas de alta eficiencia de GE cubrirá menos gas natural, lo cual se implementará en la central eléctrica de 435 megavatios Tallawarra en Sídney, Australia.
- En enero de 2023, Mitsubishi Power acepta un pedido para la turbina de gas H-25 para el proyecto petroquímico Chang Chun de Taiwán; además, la conversión del sistema de cogeneración en la fábrica de Miaoli en la ciudad de Miaoli a un sistema de gas de alta eficiencia energética para disminuir las emisiones de CO2.
- En enero de 2022, la sintonización autónoma de GE Digital acelera la transición energética con aprendizaje automático e inteligencia artificial, lo que reducirá las emisiones nocivas y el consumo de combustible para las turbinas de gas. Además, esto reducirá el costo de maquinaria y proporcionará flexibilidad operativa.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Capacidad, Aplicación, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de compresores de turbinas de gas aumentará con el creciente enfoque en la generación de energía flexible y limpia.
- Los sistemas de turbinas compatibles con hidrógeno ganarán tracción a medida que los países inviertan en tecnologías bajas en carbono.
- Los sectores industriales adoptarán compresores por su eficiencia, fiabilidad y soluciones de energía en el sitio rentables.
- El control digital y el mantenimiento predictivo mejorarán el rendimiento del sistema y reducirán el tiempo de inactividad operativo.
- Los compresores de turbinas modulares y móviles apoyarán la energía descentralizada y las aplicaciones industriales remotas.
- La generación de energía seguirá siendo la aplicación dominante, especialmente en economías de rápido crecimiento.
- Las actividades de modernización y actualización crecerán en mercados maduros para cumplir con las normas de emisiones y estándares de rendimiento.
- Asia Pacífico mantendrá su liderazgo debido a la fuerte demanda de energía e inversiones industriales.
- Europa ampliará su participación a través de iniciativas de energía verde y despliegues de proyectos de hidrógeno.
- El enfoque competitivo se mantendrá en la innovación, la flexibilidad de combustible, los servicios de ciclo de vida y la expansión regional.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el mercado global de compresores de turbinas de gas y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de compresores de turbinas de gas entre 2024 y 2032?
¿Qué segmento del mercado global de compresores de turbinas de gas tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de compresores de turbinas de gas?
¿Quiénes son las empresas líderes en el mercado global de compresores de turbinas de gas?
¿Qué región tuvo la mayor participación en el mercado global de compresores de turbinas de gas en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Compresores de Turbinas de Gas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Compresores de Turbinas de Gas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8,434.5 million → 2032: USD 11,795.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Compresores de Turbinas de Gas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Compresores de Turbinas de Gas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Compresores de Turbinas de Gas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Compresores de Turbinas de Gas Market Drivers
- 3.3 Mercado de Compresores de Turbinas de Gas Market Restraints & Challenges
- 3.4 Mercado de Compresores de Turbinas de Gas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Compresores de Turbinas de Gas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Compresores de Turbinas de Gas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Compresores de Turbinas de Gas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Compresores de Turbinas de Gas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Compresores de Turbinas de Gas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Compresores de Turbinas de Gas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Compresores de Turbinas de Gas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Compresores de Turbinas de Gas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Compresores de Turbinas de Gas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Compresores de Turbinas de Gas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Compresores de Turbinas de Gas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Compresores de Turbinas de Gas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Compresores de Turbinas de Gas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Compresores de Turbinas de Gas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Compresores de Turbinas de Gas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Compresores de Turbinas de Gas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Compresores de Turbinas de Gas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Compresores de Turbinas de Gas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Compresores de Turbinas de Gas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
