
Visión General del Mercado
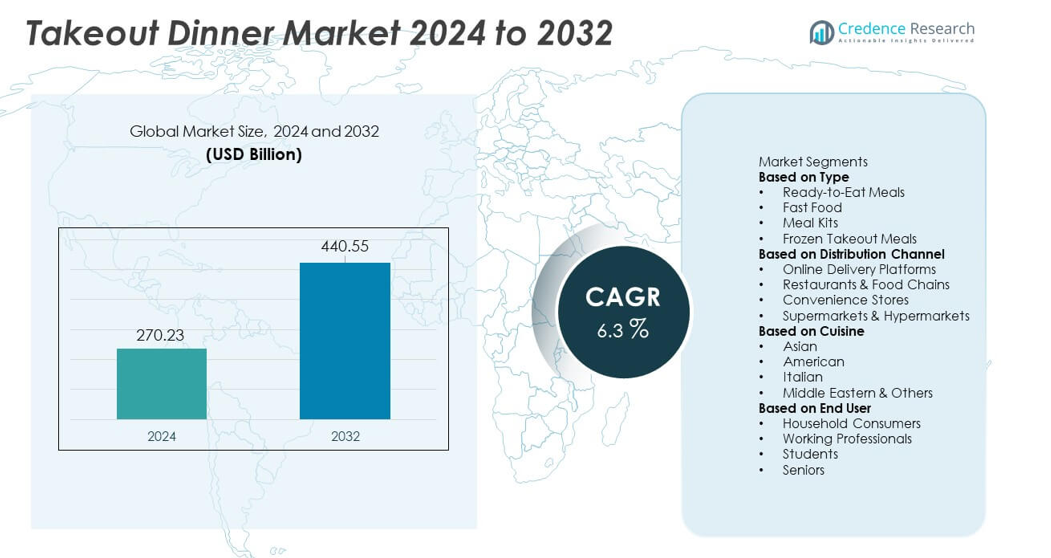
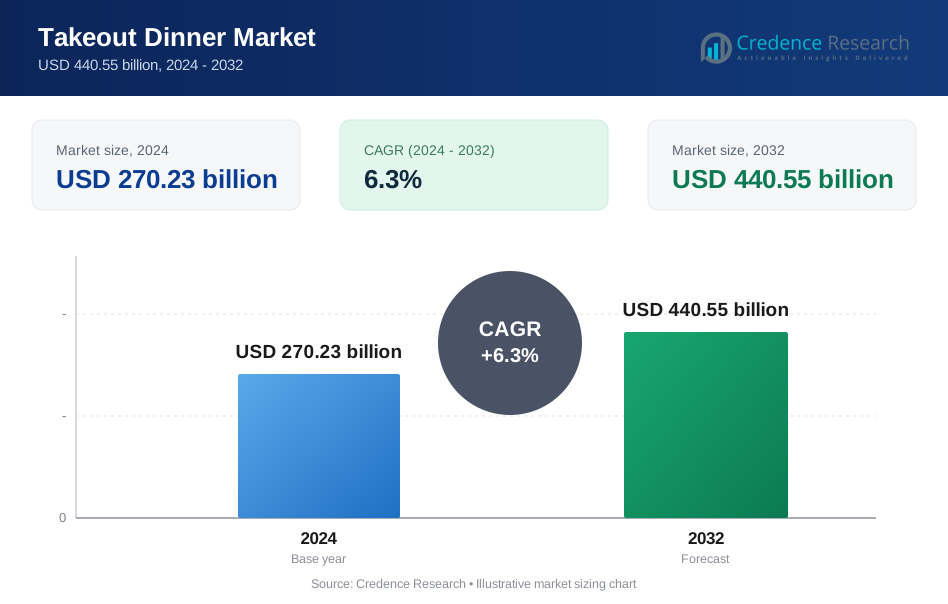
El mercado de cenas para llevar alcanzó los 270.23 mil millones de USD en 2024 y se proyecta que crecerá a 440.55 mil millones de USD para 2032, reflejando un CAGR del 6.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del mercado de cenas para llevar 2024 | 270.23 mil millones de USD |
| Mercado de cenas para llevar, CAGR | 6.3% |
| Tamaño del mercado de cenas para llevar 2032 | 440.55 mil millones de USD |
El mercado de cenas para llevar está impulsado por grandes actores como McDonald’s, Domino’s Pizza, Yum! Brands, Starbucks, DoorDash, Uber Eats, Just Eat Takeaway, Chipotle Mexican Grill, Panera Bread y Grubhub, todos los cuales expanden su alcance a través de sólidas asociaciones de entrega, sistemas de pedidos digitales y ofertas de menús diversos. Estas empresas invierten en modelos de entrega más rápidos, mejor empaque y programas de lealtad para mejorar la retención de clientes. Regionalmente, América del Norte lidera el mercado con un 37% de participación, respaldada por una alta adopción digital y un fuerte uso de plataformas de entrega, mientras que Europa sigue con un 28% de participación, impulsada por la amplia participación de restaurantes y la creciente demanda de comidas convenientes para la noche.
Perspectivas del Mercado
- El mercado de cenas para llevar alcanzó los 270.23 mil millones de USD en 2024 y crecerá a un CAGR del 6.3% hasta 2032, respaldado por una fuerte demanda de comidas convenientes para la noche.
- Los impulsores del mercado incluyen rutinas de consumidores ocupados, rápido crecimiento de pedidos digitales y creciente demanda de comidas listas para comer, con las comidas listas para comer ocupando un 36% de participación en el segmento.
- Las tendencias clave incluyen el aumento de opciones más saludables para llevar, rápida expansión de kits de comidas por suscripción y mayor uso de optimización de entregas basada en IA entre los principales actores.
- La presión competitiva crece a medida que las empresas mejoran los menús, aceleran las entregas e introducen programas de lealtad, mientras que las restricciones incluyen altas tarifas de entrega, preocupaciones sobre la frescura de los alimentos y costos operativos crecientes.
- Regionalmente, América del Norte lidera con un 37% de participación, seguida por Europa con un 28% y Asia Pacífico con un 26%, impulsadas por un fuerte uso de pedidos en línea y la creciente diversidad de restaurantes y cocinas.
Análisis de Segmentación del Mercado:
Por Tipo
Las comidas listas para comer lideran el segmento con un 39% de participación, impulsadas por la creciente demanda de soluciones de comida rápidas y convenientes entre consumidores ocupados, profesionales que trabajan y familias urbanas. Estas comidas ganan popularidad debido a su naturaleza que ahorra tiempo, opciones diversas y empaque mejorado que mantiene la frescura y el sabor. La comida rápida continúa creciendo con fuerte visibilidad de marca y amplia accesibilidad, mientras que los kits de comidas atraen a consumidores que buscan opciones parcialmente preparadas y personalizables. Las comidas congeladas para llevar mantienen una demanda constante a medida que los hogares priorizan la asequibilidad y una vida útil más larga. El crecimiento en estilos de vida impulsados por la conveniencia y la expansión de la innovación de productos fortalecen el dominio de las comidas listas para comer.
- Por ejemplo, Nestlé introduce continuamente nuevos productos e invierte en sus capacidades de fabricación para satisfacer la demanda y adaptarse a las tendencias del consumidor. La empresa ha invertido millones de dólares para expandir sus instalaciones de producción en EE. UU. para comidas congeladas, como la planta de Gaffney, Carolina del Sur, que produce artículos bajo las marcas Stouffer's y Lean Cuisine.
Por Canal de Distribución
Las plataformas de entrega en línea dominan el mercado con un 46% de participación, respaldadas por la fuerte adopción de aplicaciones de entrega de alimentos y la creciente preferencia del consumidor por el servicio a domicilio. Las plataformas digitales ofrecen una amplia variedad de opciones culinarias, precios promocionales y seguimiento de pedidos en tiempo real, convirtiéndolas en la opción preferida para cenas para llevar. Los restaurantes y cadenas de alimentos les siguen al expandir los modelos de comida para llevar y recogida en la acera. Las tiendas de conveniencia ganan impulso a través de secciones de comidas listas para comer y ofertas para llevar, mientras que los supermercados e hipermercados atienden a los hogares que buscan soluciones de comidas empaquetadas. El aumento de la penetración móvil y los pedidos basados en aplicaciones continúan impulsando el liderazgo de las plataformas en línea.
- Por ejemplo, DoorDash amplió su red logística para alcanzar más de 42 millones de usuarios activos mensuales y agregó aproximadamente 600,000 socios comerciales en toda América del Norte. La plataforma también gestionó más de 2.5 mil millones de pedidos de entrega en el último año operativo (2024).
Por Cocina
La cocina asiática tiene la mayor participación con un 34%, impulsada por la amplia preferencia del consumidor por opciones de comidas sabrosas, asequibles y diversas, como platos chinos, indios, tailandeses y japoneses. La cocina americana sigue con una fuerte demanda de hamburguesas, sándwiches y comidas reconfortantes, respaldada por cadenas de comida rápida establecidas. La cocina italiana sigue siendo popular con alimentos básicos para llevar como pizza y pasta. Las cocinas de Oriente Medio y otras cocinas globales crecen de manera constante a medida que los consumidores exploran nuevos sabores y opciones de comidas más saludables. La expansión de las poblaciones multiculturales, el aumento de las tendencias alimentarias globales y la fuerte representación en las aplicaciones de entrega refuerzan la posición líder de la cocina asiática en el mercado de cenas para llevar.
Motor Clave de Crecimiento
Aumento de la Demanda de Comidas Convenientes y que Ahorran Tiempo
Los estilos de vida ocupados y los crecientes compromisos laborales impulsan una fuerte demanda de opciones convenientes de cenas para llevar. Los consumidores prefieren cada vez más comidas listas para comer, comida rápida y ofertas de servicio rápido que reducen el tiempo dedicado a cocinar. La urbanización y el aumento de hogares con doble ingreso apoyan aún más este cambio. Las aplicaciones de entrega facilitan el acceso al ofrecer pedidos rápidos y diversas opciones de menú. A medida que los consumidores priorizan la conveniencia, el mercado de cenas para llevar continúa expandiéndose tanto en regiones metropolitanas como suburbanas.
- Por ejemplo, McDonald's genera ingresos a nivel mundial a través de su modelo de negocio. La empresa tiene una presencia internacional significativa, operando en numerosos países en todo el mundo. La estrategia empresarial involucra tanto restaurantes operados por la empresa como un gran número de ubicaciones franquiciadas.
Expansión de Plataformas de Entrega en Línea
Las aplicaciones de entrega en línea aceleran el crecimiento del mercado al ofrecer una mejor accesibilidad, recomendaciones personalizadas y múltiples opciones de pago. Estas plataformas permiten a los clientes explorar menús, rastrear pedidos y recibir entregas a domicilio con un esfuerzo mínimo. Los restaurantes se benefician de una mayor visibilidad y un alcance extendido a través de promociones basadas en aplicaciones. El crecimiento en el uso de teléfonos inteligentes y pagos digitales impulsa aún más la adopción. A medida que las plataformas en línea integran recompensas de lealtad y modelos de entrega más rápidos, la demanda de cenas para llevar aumenta significativamente.
- Por ejemplo, Uber Eats facilita millones de entregas de comida regularmente. La plataforma mantiene una amplia cobertura global y se asocia con una vasta red de restaurantes en todo el mundo, operando a gran escala en numerosas regiones.
Aumento de la Diversidad de Menús y Adopción de Cocina Global
El creciente interés en las cocinas globales apoya una mayor aceptación de las cenas para llevar entre diversos grupos de consumidores. Las comidas asiáticas, italianas, americanas y del Medio Oriente ganan popularidad debido a la variedad, asequibilidad y fuerte representación en las aplicaciones de entrega. Los restaurantes amplían los menús para incluir opciones más saludables, comidas a base de plantas y platos personalizables. Las poblaciones multiculturales y la exposición a sabores internacionales también aumentan la demanda. A medida que los consumidores exploran categorías de alimentos más diversas, los proveedores de comida para llevar se benefician de una mayor frecuencia de pedidos y preferencias de comidas más amplias.
Tendencia y Oportunidad Clave
Crecimiento de Opciones de Comida para Llevar Más Saludables y Premium
Los consumidores buscan cada vez más comidas para llevar más saludables, incluidas opciones bajas en calorías, a base de plantas y ricas en proteínas. Los restaurantes y marcas de entrega responden introduciendo platos nutritivos, ingredientes premium y empaques con etiquetas limpias. Los hábitos de alimentación orientados al bienestar apoyan oportunidades para kits de comidas, comidas congeladas con mejor valor nutricional y tazones frescos listos para comer. La creciente conciencia sobre la calidad de la dieta y los problemas de salud relacionados con el estilo de vida acelera la demanda de opciones de comida para llevar premium y enfocadas en la salud. Este cambio fomenta la innovación en el desarrollo de productos y la expansión de menús.
- Por ejemplo, Chipotle sigue viendo una fuerte demanda de opciones ricas en proteínas y a base de plantas. La empresa obtiene una cantidad significativa de productos cultivados de manera responsable cada año y ha logrado su objetivo de usar ingredientes saludables sin colores, sabores o conservantes artificiales en todos sus ingredientes principales.
Aumento de la Adopción de Tecnología en la Entrega y Gestión de Pedidos
La tecnología juega un papel clave en mejorar la precisión de los pedidos, la velocidad de entrega y la experiencia del cliente en el mercado de cenas para llevar. Los restaurantes adoptan herramientas de cocina automatizadas, tableros de menús digitales y pronósticos de demanda impulsados por IA para optimizar operaciones. Las plataformas de entrega utilizan optimización de rutas, modelos de suscripción y seguimiento en tiempo real para mejorar la fiabilidad del servicio. Los pagos sin contacto y los pedidos móviles aumentan la confianza del consumidor. A medida que evolucionan las herramientas digitales, la innovación impulsada por la tecnología crea oportunidades significativas para la eficiencia operativa y un mejor compromiso del consumidor.
- Por ejemplo, Domino’s ejecuta numerosas integraciones de pedidos digitales "Domino’s AnyWare" y procesa un porcentaje significativo de pedidos telefónicos a través de su sistema de IA, DOM Voice. La empresa también utiliza seguimiento de entregas habilitado por GPS para pedidos en mercados clave.
Desafío Clave
Altos Costos Operativos y de Entrega
El aumento de los precios de los alimentos, la escasez de mano de obra y los cargos de entrega crean presiones de costos para restaurantes y socios de entrega. Mantener la calidad, velocidad y asequibilidad se vuelve difícil a medida que aumentan los gastos en cocina, empaque y entrega de última milla. Los restaurantes más pequeños luchan por igualar la escala y los precios de las grandes cadenas. Las altas comisiones de las plataformas de entrega añaden más presión. Mantener la eficiencia de costos mientras se mantienen los estándares de servicio sigue siendo un gran desafío para sostener los márgenes de ganancia.
Calidad y Consistencia de los Alimentos Durante la Entrega
Asegurar la frescura de los alimentos y mantener el sabor durante el transporte sigue siendo un desafío constante. Las comidas pueden perder textura o temperatura debido a retrasos o problemas de manejo. Las limitaciones del embalaje pueden afectar la calidad, especialmente en platos fritos o delicados. Estos problemas impactan la satisfacción del cliente y las compras repetidas. Los restaurantes y proveedores de entrega deben invertir en mejores empaques, tecnologías de manejo mejoradas y sistemas logísticos más eficientes. Mantener una calidad de alimentos consistente a través de largas distancias es esencial para la retención a largo plazo de los clientes.
Análisis Regional
América del Norte
América del Norte posee el 37% del mercado de cenas para llevar, respaldado por una fuerte adopción de plataformas de entrega en línea, alto gasto del consumidor y un ecosistema de restaurantes de servicio rápido bien desarrollado. Estados Unidos lidera la región con el uso generalizado de aplicaciones que ofrecen entrega rápida y opciones de cocina diversa. Los horarios de trabajo ocupados y la creciente preferencia por comidas convenientes impulsan aún más la demanda. Los restaurantes expanden los pedidos digitales, la recogida en la acera y los servicios de comidas por suscripción para atraer a los clientes. Canadá contribuye con una creciente urbanización y un mayor interés en las cocinas globales. La alta madurez digital y una sólida infraestructura de servicios alimentarios continúan reforzando el liderazgo de América del Norte.
Europa
Europa representa el 28% del mercado, impulsada por la expansión de redes de entrega de alimentos, el aumento de la demanda de comidas de calidad de restaurante en casa y la fuerte penetración de cadenas multinacionales de comida rápida y casual. Países como el Reino Unido, Alemania y Francia lideran con ecosistemas de entrega avanzados y alta preferencia del consumidor por comidas convenientes. El crecimiento en opciones de comida para llevar más saludables y comidas premium listas para comer fortalece la adopción del mercado. Los estilos de vida urbanos en aumento, los horarios de trabajo ocupados y la mayor disponibilidad de cocinas internacionales apoyan una demanda constante en las principales ciudades. Los sólidos sistemas de pago digital y el apoyo regulatorio para la seguridad alimentaria mejoran la posición de Europa en el mercado.
Asia Pacífico
Asia Pacífico posee el 25% del mercado, respaldada por una rápida urbanización, crecientes poblaciones de clase media y una fuerte adopción de servicios de entrega de alimentos basados en móviles. China e India lideran con grandes bases de usuarios, cadenas de servicio rápido en expansión y alta demanda de opciones de comidas asequibles. El sudeste asiático muestra un fuerte crecimiento impulsado por la creciente penetración de teléfonos inteligentes y la popularidad de los servicios de comida para llevar basados en aplicaciones. Las diversas preferencias culinarias, el aumento de los ingresos disponibles y los entornos laborales ocupados alientan a los consumidores a optar por soluciones de cena convenientes. La expansión de cocinas en la nube y los precios competitivos de entrega fortalecen aún más el papel de Asia Pacífico como una de las regiones de más rápido crecimiento en el mercado de cenas para llevar.
América Latina
América Latina captura el 6% del mercado, respaldada por la expansión de plataformas de entrega digital, el creciente interés del consumidor en cenas convenientes y la creciente participación de cadenas de comida rápida. Brasil y México lideran la región debido a fuertes poblaciones urbanas y mayor adopción de pedidos móviles. La recuperación económica y el aumento del gasto de la clase media apoyan el crecimiento en comidas listas para comer y opciones rápidas para llevar. A pesar de desafíos como la infraestructura de entrega inconsistente, las grandes ciudades muestran una fuerte demanda impulsada por estilos de vida ocupados y asequibilidad. La creciente popularidad de las cocinas regionales en aplicaciones de entrega impulsa aún más el impulso del mercado en toda América Latina.
Oriente Medio y África
El Medio Oriente y África tienen una participación del 4%, impulsada por la expansión de los sectores de servicios de alimentos, el aumento de las poblaciones expatriadas y la alta demanda de comidas convenientes entre los consumidores urbanos. Los países del Golfo, especialmente los Emiratos Árabes Unidos y Arabia Saudita, lideran con sólidos ecosistemas de entrega digital y una oferta diversa de cocinas internacionales. África muestra un crecimiento gradual respaldado por la mejora del acceso a internet y el aumento de la adopción de comida rápida y comidas listas para comer en áreas metropolitanas. Los restaurantes y las aplicaciones de entrega invierten en mejores logísticas y una mayor disponibilidad de menús para satisfacer las crecientes expectativas de los consumidores. La digitalización continua y los cambios en el estilo de vida sostienen el crecimiento a largo plazo en la región.
Segmentaciones del Mercado:
Por Tipo
- Comidas Listas para Comer
- Comida Rápida
- Kits de Comida
- Comidas Congeladas para Llevar
Por Canal de Distribución
- Plataformas de Entrega Online
- Restaurantes y Cadenas de Comida
- Tiendas de Conveniencia
- Supermercados e Hipermercados
Por Cocina
- Asiática
- Americana
- Italiana
- Medio Oriente y Otras
Por Usuario Final
- Consumidores Domésticos
- Profesionales Trabajadores
- Estudiantes
- Personas Mayores
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Panorama Competitivo
El análisis del panorama competitivo muestra una fuerte participación de los principales actores como McDonald's, Domino's Pizza, Yum! Brands, Starbucks, DoorDash, Uber Eats, Just Eat Takeaway, Chipotle Mexican Grill, Panera Bread y Grubhub. Estas empresas fortalecen su posición en el mercado a través de amplias redes de entrega, innovación en menús y sólidas asociaciones con plataformas de entrega de terceros. Las principales cadenas de restaurantes expanden los pedidos digitales, los programas de lealtad y la recogida en la acera para mejorar la conveniencia del cliente. Las plataformas de entrega invierten en la optimización de rutas, modelos de suscripción y capacidades de entrega más rápidas para aumentar el volumen de pedidos. Las cocinas en la nube y las marcas de restaurantes virtuales intensifican aún más la competencia al ofrecer comidas diversas con menores costos generales. Las empresas se centran en mejorar la calidad del embalaje, reducir el tiempo de entrega y ofrecer promociones personalizadas para aumentar la retención de clientes. A medida que crece la demanda de conveniencia por parte de los consumidores, la competencia se centra en la eficiencia de entrega, la variedad de menús, la experiencia digital y las ofertas orientadas al valor.
Análisis de Jugadores Clave
- McDonald’s
- Domino’s Pizza
- Yum! Brands (KFC, Pizza Hut, Taco Bell)
- Starbucks
- DoorDash
- Uber Eats
- Just Eat Takeaway
- Chipotle Mexican Grill
- Panera Bread
- Grubhub
Desarrollos Recientes
- En noviembre de 2025, Yum! Brands comenzó una revisión estratégica formal de Pizza Hut — su empresa matriz dijo que Pizza Hut podría ser vendida o reestructurada para mejorar el rendimiento.
- En agosto de 2025, McDonald's y DoorDash anunciaron una expansión adicional de su asociación global, que incluyó una nueva experiencia de pedidos en línea en los EE. UU.
- En abril de 2025, Domino’s Pizza y DoorDash anunciaron una asociación estratégica donde Domino's comenzaría a ofrecer pedidos de entrega a través de la aplicación DoorDash en los EE. UU., con un lanzamiento nacional planeado para comenzar en mayo de 2025. También se planificó expandirse a Canadá más adelante en 2025.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Canal de Distribución, Cocina, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda de cenas para llevar aumentará a medida que los consumidores continúen priorizando la conveniencia.
- Las plataformas de entrega en línea expandirán sus servicios con opciones de entrega más rápidas y confiables.
- Los restaurantes invertirán más en automatización de cocinas para mejorar la velocidad y precisión de la preparación.
- Las comidas para llevar enfocadas en la salud y con etiquetas limpias ganarán mayor interés por parte de los clientes.
- Las suscripciones a kits de comidas crecerán a medida que los hogares busquen soluciones flexibles para cenar en casa.
- La planificación de rutas basada en IA mejorará la eficiencia de las entregas y reducirá los retrasos.
- Las cocinas en la nube se expandirán en áreas urbanas para apoyar el aumento de pedidos digitales de alimentos.
- La personalización en menús y tamaños de porciones aumentará a través de conocimientos basados en datos.
- Las prácticas de sostenibilidad mejorarán con empaques reciclables y reducción de desperdicio de alimentos.
- La variedad de cocina global crecerá a medida que los consumidores exploren opciones de comida para llevar diversas y premium.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de cenas para llevar y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de cenas para llevar entre 2025 y 2032?
¿Qué segmento está liderando la cuota de mercado en términos de plataformas de entrega?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de cenas para llevar?
¿Quiénes son los principales actores en el mercado global de cenas para llevar?
¿Cuáles son los principales impulsores del mercado de la industria de la cena para llevar?
¿Qué región tuvo la mayor participación en el mercado de cenas para llevar en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Comida para Llevar Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Comida para Llevar Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 270.23 billion → 2032: USD 440.55 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Comida para Llevar Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Comida para Llevar Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Comida para Llevar Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Comida para Llevar Market Drivers
- 3.3 Mercado de Comida para Llevar Market Restraints & Challenges
- 3.4 Mercado de Comida para Llevar Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Comida para Llevar Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Comida para Llevar Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Comida para Llevar category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Comida para Llevar Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Comida para Llevar Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Comida para Llevar market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Comida para Llevar Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Comida para Llevar Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Comida para Llevar Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Comida para Llevar (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Comida para Llevar Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Comida para Llevar Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Comida para Llevar Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Comida para Llevar Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Comida para Llevar Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Comida para Llevar Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Comida para Llevar Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Comida para Llevar Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Comida para Llevar Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
