
Visión General del Mercado
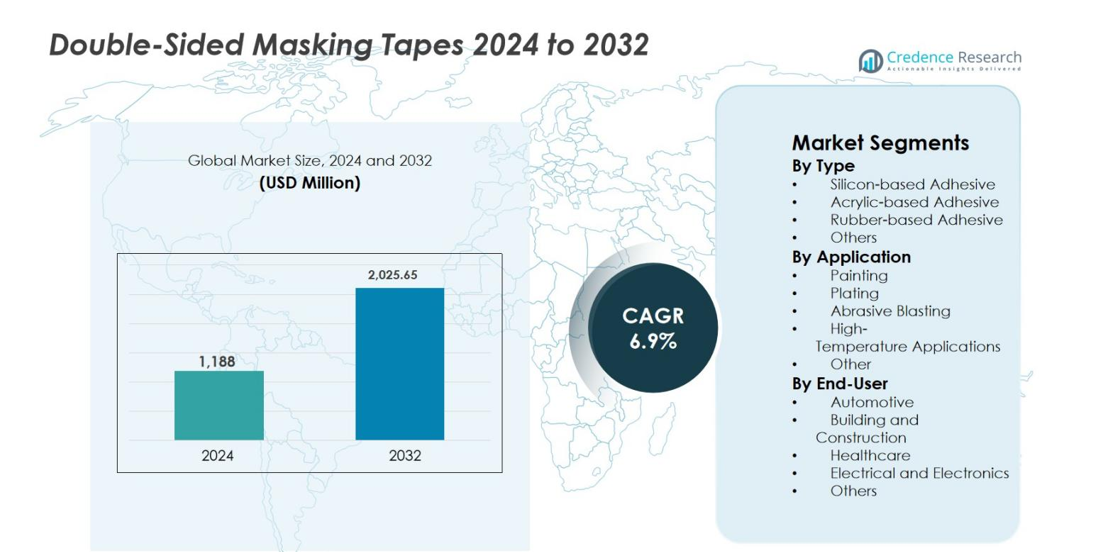
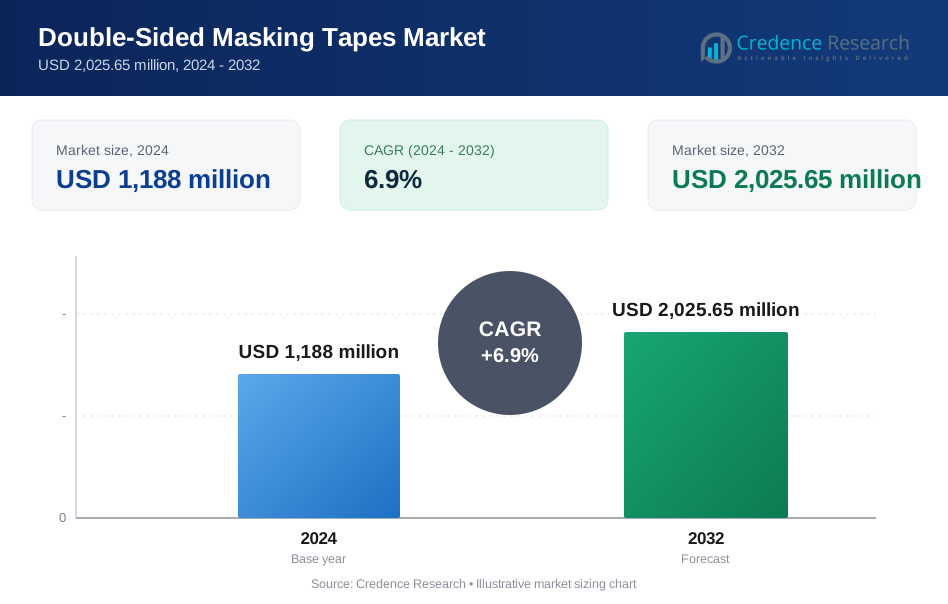
El tamaño del mercado de Cintas Adhesivas de Doble Cara se valoró en USD 1,188 millones en 2024 y se anticipa que alcanzará los USD 2,025.65 millones para 2032, creciendo a una CAGR del 6.9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Cintas Adhesivas de Doble Cara 2024 | USD 1,188 millones |
| Mercado de Cintas Adhesivas de Doble Cara, CAGR | 6.9% |
| Tamaño del Mercado de Cintas Adhesivas de Doble Cara 2032 | USD 2,025.65 millones |
El mercado de Cintas Adhesivas de Doble Cara está impulsado por fabricantes globales establecidos y especialistas regionales que compiten a través del rendimiento del producto, la innovación y soluciones específicas para aplicaciones. Los actores clave, incluidos 3M, Nitto Denko Corporation, Saint-Gobain, Intertape Polymer Group, TesaTapes (India) Private Limited, Shurtape Technologies, Ahlstrom-Munksjö Oyj, Berry Global Inc., EMCOR Group y Cintas Corporation, se centran en adhesivos de alto rendimiento a base de acrílico y silicona para aplicaciones en automoción, construcción, electrónica y salud. Asia-Pacífico lidera el mercado con una participación exacta del 41.8%, respaldada por una fuerte actividad manufacturera y desarrollo de infraestructura. América del Norte sigue con una participación del 27.6%, impulsada por la demanda de repintado automotriz, salud y renovación, mientras que Europa mantiene el 21.3%, apoyada por la producción automotriz y aplicaciones industriales enfocadas en sostenibilidad.
Perspectivas del Mercado
- El mercado de Cintas Adhesivas de Doble Cara se valoró en USD 1,188 millones en 2024 y se proyecta que alcanzará los USD 2,025.65 millones para 2032, creciendo a una CAGR del 6.9% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por la creciente demanda de pintura automotriz, acabados de construcción y fabricación de electrónica, con cintas adhesivas a base de acrílico liderando el segmento con una participación del 41.6% debido a su durabilidad y fácil remoción.
- La creciente adopción de soluciones de enmascaramiento de alto rendimiento y alta temperatura representa una tendencia clave, apoyada por el uso en expansión en recubrimiento en polvo, ensamblaje de electrónica y aplicaciones industriales de precisión.
- La volatilidad de los precios de las materias primas y las limitaciones de rendimiento en diversas superficies actúan como restricciones, intensificando la competencia entre los fabricantes enfocados en la innovación de productos y soluciones específicas para aplicaciones.
- Asia-Pacífico domina con una participación de mercado del 41.8%, seguida por América del Norte con el 27.6% y Europa con el 21.3%, mientras que las aplicaciones de pintura tienen la mayor participación del segmento con el 38.9% impulsadas por actividades de renovación y fabricación.
Análisis de Segmentación del Mercado
Por Tipo
Por tipo, el mercado de Cintas de Enmascarado de Doble Cara está liderado por el segmento de adhesivo a base de acrílico, que representó el 41.6% de la cuota de mercado en 2024. Las cintas a base de acrílico dominan debido a su fuerte adhesión, resistencia a los rayos UV, estabilidad al envejecimiento y rendimiento consistente en un amplio rango de temperaturas. Estas propiedades las hacen adecuadas para el repintado automotriz, el ensamblaje de electrónicos y el enmascarado industrial. Los adhesivos a base de silicona siguen, impulsados por su resistencia a altas temperaturas y fácil remoción en aplicaciones especializadas. Los adhesivos a base de caucho mantienen una demanda constante en usos sensibles al costo donde se requiere una adhesión rápida y uniones a corto plazo.
- Por ejemplo, el 467MP/468MP de 3M (Adhesivo Acrílico de Alto Rendimiento 200MP) está especificado para una fuerte adhesión a metales y plásticos de alta energía superficial y está clasificado hasta 400°F/204°C para exposición al calor a corto plazo, útil donde las piezas experimentan ciclos de calor/frío y humedad.
Por Aplicación
Por aplicación, la pintura emergió como el segmento dominante, con alrededor del 38.9% de la cuota de mercado de Cintas de Enmascarado de Doble Cara en 2024. El uso extensivo en pintura automotriz, recubrimientos arquitectónicos y acabado de superficies industriales impulsa este dominio. El segmento se beneficia de las crecientes actividades de renovación, el aumento de la producción de vehículos y la demanda de enmascarado de precisión para lograr bordes de pintura limpios. Las aplicaciones de alta temperatura están ganando terreno debido al uso creciente en recubrimiento en polvo y fabricación de electrónicos. Las aplicaciones de chorro abrasivo y galvanoplastia también contribuyen de manera constante, apoyadas por el mantenimiento de infraestructuras y actividades de acabado de metales.
- Por ejemplo, la serie FT 1140 de Cintas de Rendimiento de Avery Dennison está documentada para enmascarado de pintura y unión temporal, utilizando un sistema adhesivo acrílico diseñado para soportar ciclos de horneado de pintura mientras mantiene una remoción limpia.
Por Usuario Final
Por usuario final, el segmento automotriz representó la mayor cuota de alrededor del 34.7% en 2024, impulsado por el uso generalizado de cintas de enmascarado de doble cara en pintura, protección de superficies, arneses de cables y ensamblaje de componentes. El crecimiento en la producción de vehículos, el aumento de la adopción de materiales ligeros y los estándares de calidad estrictos respaldan una demanda sostenida. La construcción y edificación sigue de cerca, apoyada por actividades de renovación y acabado interior. Las aplicaciones eléctricas y electrónicas están expandiéndose rápidamente debido a la demanda de enmascarado de precisión en el ensamblaje de circuitos, mientras que la adopción en el sector de la salud crece constantemente para necesidades de fabricación en salas limpias y dispositivos.
Principales Impulsores del Crecimiento
Aumento de la Demanda de la Fabricación Automotriz y de Transporte
El mercado de Cintas de Enmascarado de Doble Cara está fuertemente impulsado por la creciente demanda de la fabricación automotriz y de transporte. Estas cintas se utilizan ampliamente en la pintura de vehículos, protección de superficies, fijación de molduras, arneses de cables y procesos de ensamblaje interior. El aumento de la producción mundial de vehículos, junto con la creciente adopción de materiales ligeros y diseños de componentes complejos, requiere soluciones de enmascarado confiables que ofrezcan una remoción limpia y una fuerte adhesión. La producción de vehículos eléctricos acelera aún más la demanda, ya que los procesos de ensamblaje de baterías y gestión térmica requieren un enmascarado de precisión. Los estándares de calidad estrictos en el acabado automotriz, junto con un enfoque creciente en la productividad y la reducción de retrabajos, continúan apoyando la adopción sostenida de cintas de enmascarado de doble cara en aplicaciones de OEM y posventa.
- Por ejemplo, tesa SE documenta el uso de sus cintas adhesivas de doble cara a base de acrílico en el arnés de cables automotrices y el ensamblaje interior, citando su alta resistencia al corte y resistencia a los plastificantes comúnmente encontrados en los interiores de vehículos.
Expansión de Actividades de Construcción, Renovación e Infraestructura
El crecimiento en la construcción de edificios, renovación y desarrollo de infraestructuras apoya significativamente el mercado de Cintas Adhesivas de Doble Cara. Estas cintas se utilizan ampliamente en aplicaciones de pintura, protección de superficies, acristalamiento, instalación de aislamiento y acabados interiores. El aumento de la urbanización, los proyectos de construcción comercial y las actividades de mejora del hogar incrementan la demanda de soluciones de enmascarado eficientes y limpias. Las cintas adhesivas de doble cara permiten una aplicación más rápida, reducen el tiempo de trabajo y mejoran la calidad del acabado, lo que las hace preferidas tanto en proyectos residenciales como comerciales. Las crecientes inversiones en modernización y renovación de infraestructuras, particularmente en economías emergentes, fortalecen aún más el crecimiento del mercado al expandir el uso en diversos entornos de construcción y mantenimiento.
- Por ejemplo, Coroplast Fritz Müller documenta el uso de sus cintas técnicas de doble cara en el enmascarado de construcción y protección de superficies, apoyando líneas de pintura limpias y fijación temporal en paredes, metales y paneles compuestos.
Creciente Adopción en Aplicaciones Eléctricas, Electrónicas y de Salud
Los sectores en expansión de electricidad, electrónica y salud actúan como un motor clave de crecimiento para el mercado de Cintas Adhesivas de Doble Cara. En la fabricación de electrónica, estas cintas apoyan el enmascarado de precisión durante el ensamblaje de PCB, soldadura y protección de componentes. La miniaturización de dispositivos electrónicos y el aumento de la producción de electrónica de consumo incrementan la demanda de cintas de alto rendimiento y sin residuos. En el sector de la salud, las cintas adhesivas de doble cara se utilizan en la fabricación de dispositivos médicos, entornos de salas limpias y ensamblaje de equipos, donde el control de la contaminación y la adhesión confiable son críticos. Las crecientes inversiones en salud y los avances tecnológicos continúan ampliando el alcance de las aplicaciones, reforzando la expansión del mercado a largo plazo.
Tendencias y Oportunidades Clave
Cambio Hacia Formulaciones Adhesivas de Alto Rendimiento y Especialidad
Una tendencia importante en el mercado de Cintas Adhesivas de Doble Cara es el cambio hacia formulaciones adhesivas de alto rendimiento y especialidad. Los fabricantes se centran cada vez más en adhesivos a base de acrílico y silicona que ofrecen superior resistencia a la temperatura, estabilidad química y fácil remoción. La demanda de cintas que funcionen de manera confiable bajo condiciones extremas, como recubrimientos de alta temperatura y fabricación de electrónica, crea oportunidades para la diferenciación de productos. El desarrollo de soluciones de enmascarado de baja residuo, resistentes a los rayos UV y de larga duración permite a los proveedores dirigirse a aplicaciones industriales premium. Esta tendencia abre oportunidades de crecimiento para empresas impulsadas por la innovación que ofrecen soluciones personalizadas adaptadas a los requisitos específicos de la industria.
- Por ejemplo, Lohmann GmbH destaca sus sistemas adhesivos DuploCOLL® de acrílico y silicona desarrollados para enmascarado a altas temperaturas y ensamblaje de electrónica, ofreciendo estabilidad química y una eliminación sin residuos después de la exposición térmica.
Aumento de la Demanda de Soluciones de Cinta Sostenibles y Ecológicas
La sostenibilidad está emergiendo como una oportunidad significativa en el mercado de Cintas de Enmascarado de Doble Cara. Las crecientes regulaciones ambientales y la preferencia de los clientes por productos ecológicos animan a los fabricantes a desarrollar adhesivos sin solventes, respaldos reciclables y materiales de base biológica. La adopción de prácticas de producción sostenibles y la reducción de emisiones de COV mejoran el posicionamiento de la marca y el cumplimiento normativo. Los usuarios finales en construcción, automotriz y electrónica favorecen cada vez más soluciones responsables con el medio ambiente sin comprometer el rendimiento. Este cambio crea oportunidades para que los fabricantes de cintas amplíen sus carteras con alternativas verdes y capturen la demanda de industrias enfocadas en la sostenibilidad.
- Por ejemplo, Scapa Industrial ha documentado la expansión de tecnologías adhesivas sensibles a la presión sin solventes y de bajo COV dentro de su cartera de cintas industriales, apoyando una producción más limpia y un uso más seguro en aplicaciones de construcción y electrónica. Desafíos Clave
Fluctuación de Precios de Materias Primas y Volatilidad de la Cadena de Suministro
El mercado de Cintas de Enmascarado de Doble Cara enfrenta desafíos debido a la fluctuación de los precios de materias primas, particularmente para adhesivos, polímeros y respaldos especiales. La volatilidad en los precios de las materias primas petroquímicas impacta directamente en los costos de producción y márgenes de beneficio. Las interrupciones en la cadena de suministro, incluidos los retrasos en el transporte y las restricciones de abastecimiento, aumentan aún más la incertidumbre operativa. Los fabricantes a menudo enfrentan dificultades para mantener precios estables mientras cumplen con los requisitos de calidad y rendimiento. Los jugadores más pequeños son particularmente vulnerables a las presiones de costos, lo que puede limitar su capacidad para competir efectivamente en mercados sensibles al precio e impactar en la estabilidad general del mercado.
Limitaciones de Rendimiento en Diversos Entornos de Aplicación
Asegurar un rendimiento consistente en diversos entornos de aplicación sigue siendo un desafío clave en el mercado de Cintas de Enmascarado de Doble Cara. Las variaciones en tipos de superficies, temperaturas, niveles de humedad y exposición química pueden afectar la fuerza de adhesión y la removibilidad. Los usuarios finales demandan cintas que ofrezcan un rendimiento confiable sin residuos ni daños en la superficie, incluso en condiciones desafiantes. Cumplir con estas expectativas requiere un desarrollo y prueba continuos de productos, lo que aumenta los costos de I+D. No abordar los requisitos específicos de la aplicación puede llevar a problemas de rendimiento, reducción de la satisfacción del cliente y una adopción limitada en aplicaciones industriales de alta precisión y especializadas.
Análisis Regional
Asia-Pacífico
Asia-Pacífico dominó el mercado de Cintas de Enmascarado de Doble Cara con un 41.8% de cuota de mercado en 2024, impulsado por una fuerte actividad manufacturera en los sectores automotriz, electrónico y de construcción. La rápida industrialización, la expansión de proyectos de infraestructura y el aumento de la producción de vehículos en China, India, Japón y el sudeste asiático apoyan significativamente la demanda. La región se beneficia de una gran base de fabricación de electrónica, donde las soluciones de enmascarado de precisión son esenciales. El crecimiento en la construcción residencial y comercial, junto con el aumento de actividades de renovación, acelera aún más el consumo de cintas. Las capacidades de producción rentables y la creciente demanda interna posicionan a Asia-Pacífico como el motor principal de crecimiento.
Norteamérica
América del Norte representó el 27.6% del mercado de cintas adhesivas de doble cara en 2024, respaldado por una demanda constante de las industrias automotriz, aeroespacial, de salud y construcción. La región enfatiza soluciones adhesivas de alto rendimiento y especializadas, particularmente para repintado automotriz, ensamblaje de electrónicos y fabricación de dispositivos médicos. Las fuertes actividades de renovación y mejora del hogar contribuyen al uso sostenido en aplicaciones de pintura y protección de superficies. Los avances tecnológicos, los estrictos estándares de calidad y la creciente adopción de soluciones de enmascarado de alta calidad fortalecen la presencia en el mercado. La demanda de productos sostenibles y de bajo contenido de COV también influye en las decisiones de compra de los usuarios finales industriales y comerciales.
Europa
Europa capturó el 21.3% de la cuota de mercado en el mercado de cintas adhesivas de doble cara en 2024, impulsado por la fabricación automotriz, el recubrimiento industrial y las actividades de construcción. Países como Alemania, Francia y el Reino Unido apoyan la demanda a través de una fuerte presencia de OEM automotrices y proyectos de renovación. Las estrictas regulaciones ambientales fomentan la adopción de cintas adhesivas ecológicas y libres de solventes. La región muestra una creciente demanda de soluciones de enmascarado de alta temperatura y especializadas utilizadas en el recubrimiento en polvo y la producción de electrónicos. El enfoque en la calidad, la sostenibilidad y los procesos de fabricación avanzados sostiene un crecimiento constante en aplicaciones tanto industriales como comerciales.
América Latina
América Latina representó el 5.6% del mercado de cintas adhesivas de doble cara en 2024, respaldado por una expansión gradual en actividades de construcción, ensamblaje automotriz y mantenimiento industrial. La creciente urbanización y las inversiones en infraestructura en Brasil, México y Argentina impulsan la demanda de soluciones de enmascarado en pintura y acabado de superficies. Los servicios de posventa automotriz y los proyectos de renovación contribuyen de manera constante al consumo de cintas. Aunque la sensibilidad al precio sigue siendo alta, la creciente conciencia sobre productos de enmascarado de calidad apoya una adopción gradual. Se espera que la mejora de las capacidades industriales y el aumento de las inversiones extranjeras fortalezcan la demanda regional durante el período de pronóstico.
Oriente Medio y África
Oriente Medio y África representaron el 3.7% del mercado de cintas adhesivas de doble cara en 2024, impulsado principalmente por proyectos de construcción, desarrollo de infraestructura y mantenimiento industrial. Las actividades de construcción comercial a gran escala y renovación en los países del Golfo apoyan la demanda de cintas de enmascarado en pintura y protección de superficies. El crecimiento en el mantenimiento de instalaciones de petróleo y gas y los recubrimientos industriales también contribuyen al uso. Aunque la penetración del mercado sigue siendo relativamente baja, la creciente diversificación industrial y las inversiones en infraestructura expanden gradualmente el alcance de aplicación, apoyando un crecimiento moderado a largo plazo en la región.
Segmentaciones del Mercado
Por Tipo
- Adhesivo a base de silicona
- Adhesivo a base de acrílico
- Adhesivo a base de caucho
- Otros
Por Aplicación
- Pintura
- Galvanoplastia
- Chorro abrasivo
- Aplicaciones de alta temperatura
- Otro
Por Usuario Final
- Automotriz
- Construcción y Edificación
- Salud
- Eléctrico y Electrónicos
- Otros
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El mercado de Cintas Adhesivas de Doble Cara presenta un paisaje competitivo moderadamente consolidado, caracterizado por la presencia de fabricantes globales de adhesivos y productores especializados de cintas que compiten en el rendimiento del producto, la especificidad de la aplicación y la innovación. Los principales actores como 3M, Nitto Denko Corporation, Saint-Gobain, Intertape Polymer Group, TesaTapes (India) Private Limited, Shurtape Technologies, Ahlstrom-Munksjö Oyj, Berry Global Inc., EMCOR Group y Cintas Corporation se centran en expandir carteras de adhesivos de alto rendimiento para abordar aplicaciones en automoción, construcción, electrónica y salud. Las empresas enfatizan la diferenciación de productos a través de formulaciones a base de acrílico y silicona, removibilidad limpia y resistencia a altas temperaturas. Las prioridades estratégicas incluyen expansiones de capacidad, lanzamientos de nuevos productos, materiales enfocados en la sostenibilidad y soluciones personalizadas para usuarios industriales finales. Fuertes redes de distribución, capacidades de soporte técnico y asociaciones a largo plazo con OEMs y contratistas fortalecen aún más la posición en el mercado y la presencia competitiva.
Análisis de Jugadores Clave
- Berry Global Inc. (EE.UU.)
- Nitto Denko Corporation (Japón)
- Cintas Corporation (EE.UU.)
- Ahlstrom-Munksjö Oyj (Finlandia)
- 3M (EE.UU.)
- Saint-Gobain (Francia)
- Intertapes Polymer Group (Canadá)
- TesaTapes (India) Private Limited (India)
- EMCOR Group Inc. (EE.UU.)
- Shurtape Technologies, LLC (EE.UU.)
Desarrollos Recientes
- En octubre de 2025, 3M Company lanzó la serie 3M™ VHB™ Tape Max, una línea avanzada de cintas VHB de doble cara diseñadas para un rendimiento de unión mejorado en aplicaciones estructurales e industriales exigentes.
- En septiembre de 2025, Avery Dennison amplió su asociación estratégica con Wiliot para satisfacer la creciente demanda global de inteligencia de cadena de suministro basada en IoT ambiental, mejorando la conectividad en el etiquetado de productos y soluciones adhesivas.
- En abril de 2025, H.B. Fuller introdujo su cinta de doble cara Close Sesame™ diseñada para aplicaciones de embalaje de comercio electrónico seguras y de alta velocidad para satisfacer la creciente demanda global de embalaje.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de Cintas de Enmascarado de Doble Cara continuará beneficiándose de un crecimiento constante en la fabricación automotriz y actividades de repintado en todo el mundo.
- El aumento del desarrollo de infraestructuras y proyectos de renovación apoyará la demanda sostenida de aplicaciones de construcción y acabado interior.
- La adopción creciente de vehículos eléctricos creará nuevas oportunidades para el enmascarado de precisión en el ensamblaje de baterías y procesos de gestión térmica.
- Los fabricantes se centrarán en desarrollar soluciones de enmascarado de alta temperatura y sin residuos para satisfacer los requisitos industriales avanzados.
- La miniaturización creciente de la electrónica impulsará la demanda de cintas que ofrezcan adhesión precisa y removibilidad limpia.
- Las iniciativas de sostenibilidad acelerarán el cambio hacia adhesivos sin solventes y materiales de respaldo reciclables.
- La expansión de la fabricación de dispositivos médicos y de atención médica fortalecerá la demanda de cintas de enmascarado compatibles con salas limpias.
- La personalización de productos y soluciones específicas para aplicaciones se convertirán en diferenciadores competitivos clave.
- Los avances en formulaciones adhesivas mejorarán la durabilidad en diversas superficies y condiciones ambientales.
- Las economías emergentes desempeñarán un papel creciente en la expansión del mercado debido a la industrialización y el aumento de la capacidad de fabricación.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de cintas de enmascarar de doble cara y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de cintas de enmascarar de doble cara entre 2024 y 2032?
¿En qué sectores ha habido un aumento en la adopción de cintas adhesivas de doble cara?
¿Qué hace que las cintas de enmascarar de doble cara se destaquen en el mercado?
¿Quiénes son las empresas líderes en el mercado de cintas de enmascarar de doble cara?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Cintas Adhesivas de Doble Cara Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Cintas Adhesivas de Doble Cara Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,188 million → 2032: USD 2,025.65 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Cintas Adhesivas de Doble Cara Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Cintas Adhesivas de Doble Cara Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Cintas Adhesivas de Doble Cara Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Cintas Adhesivas de Doble Cara Market Drivers
- 3.3 Mercado de Cintas Adhesivas de Doble Cara Market Restraints & Challenges
- 3.4 Mercado de Cintas Adhesivas de Doble Cara Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Cintas Adhesivas de Doble Cara Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Cintas Adhesivas de Doble Cara Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Cintas Adhesivas de Doble Cara category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Cintas Adhesivas de Doble Cara Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Cintas Adhesivas de Doble Cara Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Cintas Adhesivas de Doble Cara market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Cintas Adhesivas de Doble Cara Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Cintas Adhesivas de Doble Cara Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Cintas Adhesivas de Doble Cara Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Cintas Adhesivas de Doble Cara (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Cintas Adhesivas de Doble Cara Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Cintas Adhesivas de Doble Cara Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Cintas Adhesivas de Doble Cara Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Cintas Adhesivas de Doble Cara Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Cintas Adhesivas de Doble Cara Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Cintas Adhesivas de Doble Cara Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Cintas Adhesivas de Doble Cara Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Cintas Adhesivas de Doble Cara Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Cintas Adhesivas de Doble Cara Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
