
Visión General del Mercado
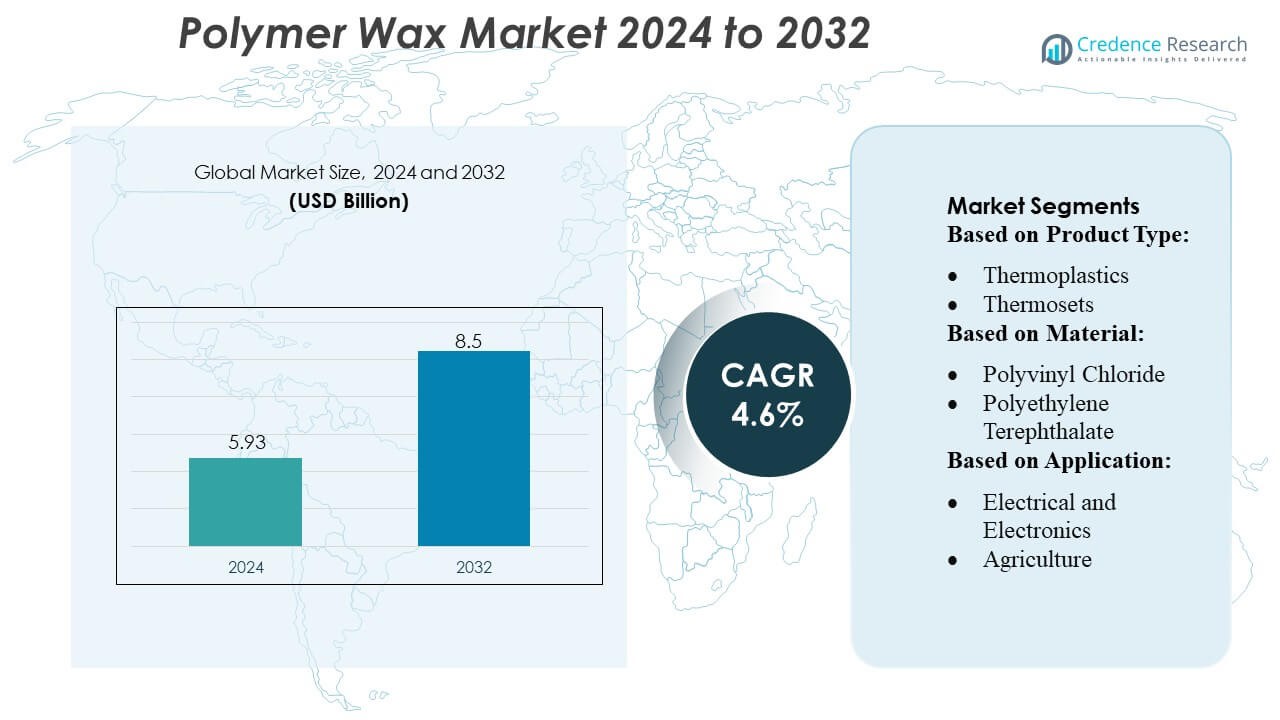
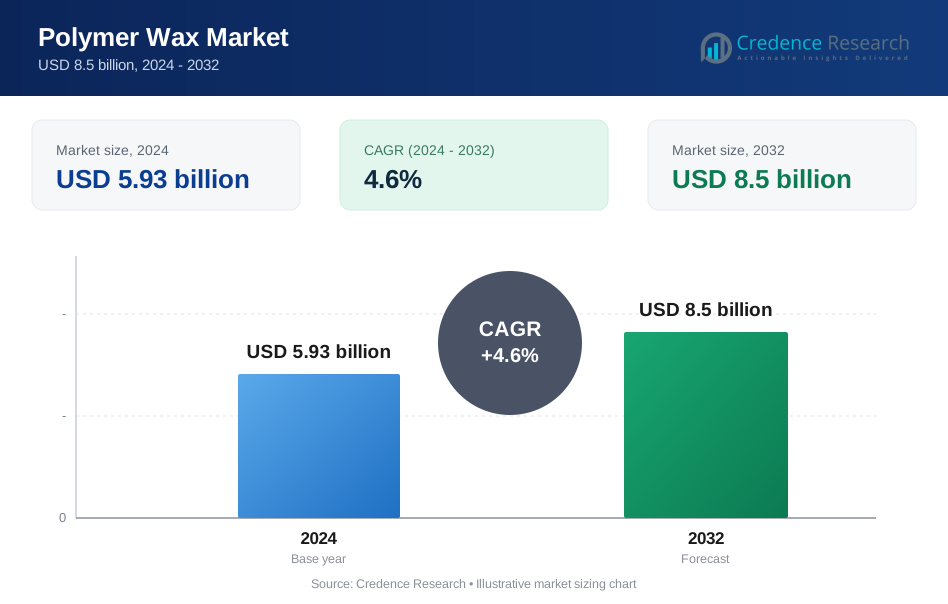
El tamaño del mercado de ceras de polímero se valoró en 5.93 mil millones de USD en 2024 y se anticipa que alcanzará los 8.5 mil millones de USD para 2032, con un CAGR del 4.6% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Ceras de Polímero 2024 | 5.93 mil millones de USD |
| Mercado de Ceras de Polímero, CAGR | 4.6% |
| Tamaño del Mercado de Ceras de Polímero 2032 | 8.5 mil millones de USD |
El mercado de ceras de polímero está conformado por una combinación de productores químicos globales y fabricantes de aditivos especializados que compiten a través de la innovación tecnológica, capacidades avanzadas de formulación y una fuerte integración en las industrias de procesamiento aguas abajo. Estas empresas se centran en desarrollar ceras de polímero de alta pureza y específicas para aplicaciones que mejoran la lubricación, dispersión y rendimiento de la superficie en embalajes, recubrimientos, compuestos plásticos y adhesivos. Asia-Pacífico sigue siendo el mercado regional líder con aproximadamente un 38-40% de participación, impulsado por la fabricación a gran escala de polímeros, la rápida expansión industrial y la fuerte demanda de aditivos de procesamiento de alto rendimiento. Las inversiones continuas en capacidad de producción, I+D y tecnologías de cera sostenibles refuerzan aún más la posición competitiva de los principales participantes del mercado.
Perspectivas del Mercado
- El mercado de ceras de polímero se valoró en 5.93 mil millones de USD en 2024 y se proyecta que alcance los 8.5 mil millones de USD para 2032, registrando un CAGR del 4.6% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por la creciente demanda de aditivos de cera de alta pureza que mejoran la lubricación, dispersión y eficiencia de procesamiento en aplicaciones de embalajes, recubrimientos, compuestos plásticos y adhesivos, siendo el embalaje el segmento dominante con la mayor participación.
- Las tendencias clave incluyen la rápida adopción de variantes de cera sostenibles y de base biológica, el uso creciente de tecnologías avanzadas de extrusión y un fuerte enfoque de la industria en formulaciones de alto rendimiento y bajas emisiones.
- La actividad competitiva se intensifica a medida que los fabricantes invierten en I+D, expanden capacidades de producción y fortalecen la integración con procesadores aguas abajo para mejorar la fiabilidad del suministro y la especialización de productos.
- Asia-Pacífico lidera el mercado global con un 38-40% de participación, respaldado por la producción a gran escala de polímeros y el crecimiento industrial, mientras que América del Norte y Europa mantienen una demanda constante a través de bases de fabricación maduras e innovaciones impulsadas por la sostenibilidad.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
Los termoplásticos dominan el mercado de ceras poliméricas con una participación estimada del 55-60%, respaldados por su capacidad de procesamiento por fusión, reciclabilidad y compatibilidad con una amplia gama de matrices poliméricas. Su fuerte adopción en la producción de empaques, recubrimientos y masterbatch fortalece su liderazgo debido a su rendimiento constante, eficiencia de costos y amplia versatilidad de aplicación. Los termoestables tienen una participación moderada, impulsados por la demanda de formulaciones resistentes a altas temperaturas y químicamente estables, particularmente en aplicaciones industriales y de construcción. Los elastómeros capturan la participación restante del mercado, respaldados por su flexibilidad, durabilidad y uso creciente en la fabricación de productos automotrices y especializados.
- Por ejemplo, Evonik ofrece termoplásticos de alto rendimiento como VESTAKEEP® (PEEK) y VESTAMID® (PA12) bajo su línea de negocio de Polímeros de Alto Rendimiento — estos polímeros permiten temperaturas de trabajo continuas de hasta 200 °C cuando se utilizan en compuestos de fibra y ofrecen alta rigidez, baja absorción de agua y excelente resistencia química.
Por Material
El polietileno lidera el mercado con una participación del 40-45%, impulsado por sus excelentes propiedades de lubricación, bajo coeficiente de fricción y compatibilidad con procesos de extrusión y moldeo. Su uso generalizado en empaques, recubrimientos y compuestos poliméricos refuerza su posición de liderazgo. El polipropileno sigue con una participación notable debido a su resistencia al calor y adecuación para masterbatches de alto rendimiento y componentes automotrices. El PVC, PET, PS y PU juntos representan la participación restante, cada uno respaldado por aplicaciones de nicho—PVC en construcción, PET en empaques, PS en bienes de consumo y PU en recubrimientos especializados—impulsados por la creciente demanda de sistemas poliméricos duraderos y ligeros.
- Por ejemplo, Sasol ofrece grados de polietileno de baja densidad (LDPE) como el grado LM2065, que tiene un índice de flujo de fusión (MFI) de 6.5 g/10 min y una densidad de 0.918 g/cm³.
Por Aplicación
El empaque sigue siendo la aplicación dominante, representando más del 35% de la participación del mercado, impulsado por la demanda continua de empaques rígidos y flexibles, propiedades de barrera mejoradas y eficiencia de procesamiento mejorada en películas y contenedores. La construcción sigue con la adopción constante de ceras poliméricas en techos, pisos y perfiles de ventanas debido a la mejora de la estabilidad y el rendimiento superficial. El segmento automotriz se beneficia del uso creciente en neumáticos, paneles de carrocería y componentes del motor para una mejor durabilidad y menor desgaste. Los sectores eléctrico y electrónico, agrícola, médico y otros contribuyen con una demanda incremental, cada uno impulsado por necesidades de rendimiento especializadas y optimización de procesos.
Principales Impulsores de Crecimiento
1. Aumento de la Demanda de Materiales Ligeros y de Alto Rendimiento
El creciente énfasis en materiales ligeros y de alta resistencia en los sectores automotriz, de empaques y bienes de consumo impulsa significativamente la demanda de ceras poliméricas. Estas ceras mejoran la eficiencia del procesamiento, mejoran el flujo de fusión y ofrecen una consistencia mecánica superior en la fabricación de plásticos y recubrimientos. La capacidad de las ceras poliméricas para reducir la fricción, mejorar la dispersión y apoyar el moldeo de paredes delgadas refuerza su adopción en entornos de producción de alto volumen. A medida que los fabricantes apuntan a la optimización de costos y la durabilidad, las ceras poliméricas juegan un papel crítico en la mejora del rendimiento del producto y el procesamiento eficiente en términos de energía.
- Por ejemplo, el producto de cera de parafina IGI 1297A de IGI tiene un rango de punto de fusión de 148–154 °F y una viscosidad cinemática a 100 °C de 5.0–6.6 cSt, según su hoja de datos técnicos, lo que lo hace adecuado como aditivo de proceso o cera desmoldeante para el procesamiento de plásticos y elastómeros.
2. Expansión del Empaque Flexible y la Logística del Comercio Electrónico
La rápida expansión del empaque flexible impulsada por el aumento de las actividades de comercio electrónico y los cambios en las preferencias de los consumidores fortalece el impulso de crecimiento del mercado de cera de polímero. Las ceras de polímero mejoran las propiedades de deslizamiento, el rendimiento anti-bloqueo y el comportamiento de sellado, lo que las convierte en aditivos esenciales en películas, laminados y tintas de impresión. Su contribución a mejorar la imprimibilidad y la apariencia de la superficie se alinea con los requisitos de marca para el empaque minorista y de alimentos. A medida que crecen los materiales de empaque livianos impulsados por la sostenibilidad, la demanda de ceras de polímero que apoyan la reciclabilidad y la eficiencia continúa acelerándose en las cadenas de suministro globales.
- Por ejemplo, la cera microcristalina Hi‑Mic 1080 de Nippon Seiro tiene un punto de fusión (ASTM D127) de ~ 85.0 °C ± 2.7 °C, con un contenido de aceite (ASTM D721) de no más del 0.50% y una penetración (ASTM D1321, 25 °C) de 13 ± 3 (y 20 ± 5 a 35 °C), lo que indica una base de cera firme y consistente adecuada para su uso donde se requieren deslizamiento, anti-bloqueo y flujo / solidificación controlados.
3. Avances Tecnológicos en el Procesamiento de Polímeros
Las innovaciones en métodos de polimerización, sistemas de catalizadores y tecnologías avanzadas de compounding contribuyen a un crecimiento significativo en el consumo de cera de polímero. Los fabricantes adoptan cada vez más ceras de polímero para optimizar la extrusión, el moldeo por inyección y la producción de adhesivos termofusibles. La aparición de grados de cera diseñados para rangos de fusión específicos, requisitos de compatibilidad y atributos de rendimiento mejora la penetración en el mercado. Estos avances apoyan líneas de fabricación de alta velocidad, reducen defectos y mejoran la estabilidad de la formulación, permitiendo a los proveedores de cera de polímero abordar diversas necesidades industriales mientras mantienen estándares estrictos de calidad y cumplimiento normativo.
Tendencias y Oportunidades Clave
1. Creciente Cambio hacia Ceras de Polímero Sostenibles y de Base Biológica
El cambio hacia la sostenibilidad y las prácticas de economía circular impulsa el interés en ceras de polímero de base biológica y recicladas. Los fabricantes están invirtiendo en materias primas renovables y catalizadores ecológicos para reemplazar las alternativas derivadas del petróleo. Estos materiales ofrecen huellas de carbono más bajas, mejor biodegradabilidad y características de rendimiento comparables a las ceras sintéticas. A medida que los gobiernos imponen regulaciones ambientales más estrictas, surgen oportunidades para las empresas que desarrollan tecnologías de cera verde para empaques, recubrimientos y películas agrícolas. Esta tendencia posiciona a las ceras de polímero de base biológica como una categoría de crecimiento premium con un fuerte potencial de mercado a largo plazo.
- Por ejemplo, la línea de ceras sintéticas de Baker Hughes, POLYWAX™ polietilenos, son homopolímeros de etileno completamente saturados con una distribución de peso molecular muy estrecha (polidispersidad Mw/Mn ≈ 1.08).
2. Aumento de la Integración en Aplicaciones Industriales de Alta Precisión
Las ceras poliméricas encuentran oportunidades en expansión en sectores de alta precisión, incluidos la electrónica, dispositivos médicos y componentes diseñados. Su capacidad para proporcionar lubricación controlada, estabilidad dimensional y mejor liberación del molde mejora su idoneidad para entornos de fabricación avanzada. El uso creciente en metalurgia de polvos, impresión 3D y micro-moldeo crea una demanda creciente de formulaciones especiales de ceras poliméricas. A medida que la producción industrial se desplaza hacia la miniaturización y la consistencia del rendimiento, los proveedores de ceras poliméricas se benefician de nichos emergentes que requieren propiedades de materiales altamente diseñadas.
- Por ejemplo, CNPC (2023‑05‑13), la cera tiene un punto de fusión medido de 61.7 °C, contenido de aceite de 0.30% (máx 0.5%), color Saybolt +30 (mín +25), penetración de aguja a 25 °C de 17 (máx 19), y una viscosidad cinemática a 100 °C de 4.418 mm²/s.
3. Avances en Tecnologías de Modificación de Superficies y Recubrimientos
La I&D en tecnologías de modificación de superficies ofrece nuevas oportunidades para las ceras poliméricas utilizadas en recubrimientos especiales, aditivos para tintas y acabados protectores. La resistencia mejorada a la abrasión, el control del brillo y las propiedades anti-arañazos permiten una adopción más amplia en repintado automotriz, recubrimientos de madera, textiles y materiales decorativos. Con los fabricantes priorizando el atractivo estético y la durabilidad, las ceras poliméricas se convierten en ingredientes clave en sistemas de tratamiento de superficies de alto rendimiento. Esta tendencia apoya formulaciones de grado premium alineadas con las expectativas cambiantes de los usuarios finales.
Desafíos Clave
1. Volatilidad en los Precios de las Materias Primas
La dependencia de materias primas derivadas del petróleo expone a los fabricantes de ceras poliméricas a fluctuaciones de precios en el crudo y sus derivados. La volatilidad de las materias primas influye directamente en los costos de producción, la estabilidad del suministro y las estrategias de precios para los productos de cera terminados. Tal imprevisibilidad presiona a los fabricantes a optimizar la eficiencia operativa y diversificar las fuentes de suministro. Además, la creciente demanda de ceras poliméricas de alta pureza complica la gestión de costos, particularmente para pequeñas y medianas empresas que operan con márgenes de ganancia ajustados, haciendo de la resiliencia de la cadena de suministro un desafío persistente.
2. Regulaciones Ambientales y Presiones de Sostenibilidad
Regulaciones ambientales estrictas dirigidas a emisiones, desechos plásticos y aditivos químicos plantean desafíos para los productores de ceras poliméricas. El cumplimiento de estándares globales en evolución aumenta los costos de I&D y requiere reformulación continua para eliminar sustancias restringidas. El cambio hacia materiales sostenibles intensifica la presión para desarrollar ceras de base biológica mientras se mantiene el rendimiento y la competitividad de costos. Los fabricantes deben equilibrar las demandas regulatorias, las expectativas de los clientes y la viabilidad de producción, haciendo de la adaptación a la sostenibilidad un desafío estructural en toda la cadena de valor.
Análisis Regional
Norteamérica
Norteamérica posee aproximadamente 32–34% del Mercado de Cera de Polímero, respaldado por una fuerte demanda de los convertidores de empaques, recubrimientos industriales y sectores avanzados de procesamiento de plásticos. La región se beneficia de un ecosistema de fabricación maduro, alta adopción de aditivos que mejoran el rendimiento y el uso generalizado de cera de polímero en adhesivos termofusibles, procesamiento de PVC y aplicaciones automotrices. La demanda crece de manera constante a medida que las industrias priorizan la durabilidad del producto, la producción eficiente en energía y el mejor rendimiento de la superficie. Estados Unidos lidera el consumo debido a las industrias de empaques y químicas a gran escala, mientras que Canadá contribuye mediante la creciente adopción en materiales de construcción y procesos de extrusión. El apoyo regulatorio para materiales sostenibles acelera aún más la penetración en el mercado.
Europa
Europa representa aproximadamente 27–29% del Mercado de Cera de Polímero, impulsado por estrictas regulaciones ambientales, capacidades avanzadas de I+D y fuerte demanda de las industrias de recubrimientos, plásticos y caucho. La región enfatiza aditivos de alto rendimiento y bajas emisiones, impulsando la adopción de cera de polímero en películas de empaque, masterbatches y recubrimientos técnicos. Alemania, Italia y el Reino Unido lideran el consumo debido a actividades robustas en la fabricación automotriz, de construcción e industrial. El creciente enfoque en materiales de empaque reciclables e iniciativas de economía circular amplifica la demanda de ceras de polímero que mejoran la procesabilidad y la calidad de la superficie. El cambio hacia soluciones de cera de base biológica y especialidad apoya aún más la expansión del mercado a largo plazo en toda la región.
Asia-Pacífico
Asia-Pacífico domina el Mercado de Cera de Polímero con una participación sustancial del 38–40%, impulsada por la rápida industrialización, la producción a gran escala de plásticos y la expansión de los sectores de empaque y construcción. China lidera la demanda regional debido a su fuerte base de procesamiento de polímeros y crecientes inversiones en la producción de adhesivos, recubrimientos y masterbatches. India y el Sudeste Asiático siguen con un consumo creciente respaldado por el desarrollo de infraestructura urbana y la creciente actividad manufacturera. Los costos de producción competitivos de la región y la producción a gran volumen permiten una adopción significativa de cera de polímero en aplicaciones de extrusión, compounding y modificación de superficies. La expansión del empaque de comercio electrónico y la creciente demanda de materiales procesados de alta calidad fortalecen el crecimiento continuo del mercado.
América Latina
América Latina posee una participación estimada del 5–7% del Mercado de Cera de Polímero, con un crecimiento impulsado por el uso creciente en empaques, procesamiento de PVC y fabricación de componentes automotrices. Brasil y México representan los mayores contribuyentes debido a sus bases industriales en expansión y la creciente demanda de aditivos plásticos de alto rendimiento. La región se beneficia del creciente consumo de materiales de empaque flexibles, soluciones adhesivas y plásticos de construcción. Las inversiones en modernización manufacturera y la adopción gradual de tecnologías avanzadas de extrusión apoyan la utilización de cera de polímero. A pesar de las fluctuaciones económicas, el mercado continúa expandiéndose a medida que las industrias buscan mejorar la eficiencia del procesamiento, acabados de productos más suaves y aditivos de rendimiento rentables.
Oriente Medio y África
La región de Medio Oriente y África captura aproximadamente 3–5% del mercado de ceras poliméricas, con un crecimiento constante respaldado por la creciente diversificación industrial, la expansión de las actividades de construcción y el aumento de la producción de plásticos. Los países del CCG impulsan la demanda a través de inversiones en la fabricación de polímeros, soluciones de embalaje y recubrimientos de alto rendimiento. La presencia de importantes actores petroquímicos fortalece el acceso a materias primas, permitiendo una adopción más amplia en aplicaciones de compounding y extrusión. La demanda en África crece gradualmente a medida que se expanden el desarrollo de infraestructura y las actividades industriales. Aunque la penetración del mercado sigue siendo menor que en otras regiones, el aumento del consumo de plásticos procesados y adhesivos refuerza las perspectivas de crecimiento a largo plazo para la cera polimérica en MEA.
Segmentaciones del Mercado:
Por Tipo de Producto:
- Termoplásticos
- Termoestables
Por Material:
- Cloruro de Polivinilo
- Tereftalato de Polietileno
Por Aplicación:
- Eléctrica y Electrónica
- Agricultura
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto de Medio Oriente y África
Paisaje Competitivo
El paisaje competitivo del mercado de ceras poliméricas presenta participantes líderes como Evonik Industries AG, Sasol Limited, BP P.L.C, The International Group, Inc., Nippon Seiro Co., Ltd, Exxon Mobil Corporation, Baker Hughes Company, HollyFrontier Corporation, China National Petroleum Corporation y Sinopec Corp. El mercado de ceras poliméricas se caracteriza por la innovación continua, la optimización de la capacidad y la creciente versatilidad de aplicaciones en embalaje, recubrimientos industriales, procesamiento de plásticos y adhesivos. Las empresas se centran en producir ceras poliméricas de alta pureza y grado especial que mejoran la estabilidad térmica, la eficiencia de lubricación y el rendimiento de la superficie en operaciones de extrusión, compounding y masterbatch. Los participantes del mercado fortalecen sus posiciones mediante inversiones en I&D, desarrollo de formulaciones basadas en bio y de bajas emisiones, y adopción de tecnologías de fabricación avanzadas que mejoran la consistencia y la procesabilidad. Las colaboraciones estratégicas con fabricantes aguas abajo, las expansiones de capacidad regional y las capacidades de cadena de suministro integradas apoyan aún más la competitividad. A medida que se intensifican las regulaciones de sostenibilidad, los principales productores priorizan soluciones de materiales circulares y químicas de ceras compatibles con el medio ambiente, reforzando el crecimiento del mercado a largo plazo.
Análisis de Jugadores Clave
- Evonik Industries AG
- Sasol Limited
- BP P.L.C
- The International Group, Inc.
- Nippon Seiro Co., Ltd
- Exxon Mobil Corporation
- Baker Hughes Company
- HollyFrontier Corporation
- China National Petroleum Corporation
- Sinopec Corp
Desarrollos Recientes
- En febrero de 2025, Sasol Chemicals amplió sus ceras micronizadas con el lanzamiento de SASOLWAX LC Spray 30 G y LC Spray 30 G-EF, que presentan una Huella de Carbono del Producto (PCF) un 32% menor en comparación con sus grados estándar. Estas nuevas ceras están diseñadas específicamente para aplicaciones en recubrimientos, tintas y empaques, y ofrecen beneficios de rendimiento como una mejor protección de la superficie, deslizamiento y resistencia al roce.
- En mayo de 2024, Clariant introdujo Licolub PED 1316, una nueva cera de polietileno de alta densidad (HDPE) oxidada para uso interno y externo en el procesamiento de PVC. El lanzamiento de esta solución innovadora está destinado a influir significativamente en el mercado de ceras de polietileno al satisfacer la creciente demanda de sostenibilidad y eficiencia operativa.
- En mayo de 2024, Kydex y Kasiglas colaboraron en un polímero transparente de grado aeronáutico, basándose en la historia de Kydex en interiores de aeronaves. Kydex, fabricado por Sekisui Kydex, LLC, es una marca de termoplásticos que ha ampliado su cartera de productos aeronáuticos para incluir este nuevo material transparente a través de la asociación con Kasiglas.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Tipo de Producto, Material, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado experimentará un crecimiento constante de la demanda impulsado por el aumento del consumo en empaques, recubrimientos y procesamiento de plásticos.
- Los fabricantes se centrarán en desarrollar ceras poliméricas de alto rendimiento que mejoren la lubricación, dispersión y estabilidad térmica.
- La adopción de alternativas de cera basadas en bio y sostenibles aumentará a medida que se endurezcan las regulaciones ambientales.
- Los avances en tecnologías de extrusión y compounding ampliarán el uso de ceras poliméricas especiales en aplicaciones industriales.
- El crecimiento en los sectores automotriz, de construcción y electrónica apoyará un mayor uso de aditivos que mejoran el rendimiento.
- Los productores globales invertirán en expansiones de capacidad para satisfacer la creciente demanda de los mercados asiáticos de rápido crecimiento.
- La integración de ceras poliméricas en materiales de empaque reciclables y de alta resistencia ganará impulso.
- La digitalización y automatización de procesos en la fabricación mejorarán la consistencia del producto y la eficiencia de producción.
- Las asociaciones estratégicas entre productores de resina y formuladores de cera fortalecerán la fiabilidad de la cadena de suministro.
- La innovación en grados de cera ultra pura y específicos para aplicaciones dará forma a la competitividad a largo plazo en el mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de ceras de polímero y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de cera de polímero entre 2025 y 2032?
¿Qué segmento del mercado de cera de polímero tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de ceras poliméricas?
¿Quiénes son las empresas líderes en el mercado de ceras de polímero?
¿Qué región tuvo la mayor participación en el mercado de ceras de polímero en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Cera de Polímero Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Cera de Polímero Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5.93 billion → 2032: USD 8.5 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Cera de Polímero Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Cera de Polímero Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Cera de Polímero Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Cera de Polímero Market Drivers
- 3.3 Mercado de Cera de Polímero Market Restraints & Challenges
- 3.4 Mercado de Cera de Polímero Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Cera de Polímero Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Cera de Polímero Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Cera de Polímero category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Cera de Polímero Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Cera de Polímero Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Cera de Polímero market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Cera de Polímero Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Cera de Polímero Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Cera de Polímero Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Cera de Polímero (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Cera de Polímero Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Cera de Polímero Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Cera de Polímero Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Cera de Polímero Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Cera de Polímero Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Cera de Polímero Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Cera de Polímero Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Cera de Polímero Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Cera de Polímero Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
