
Visión General del Mercado:
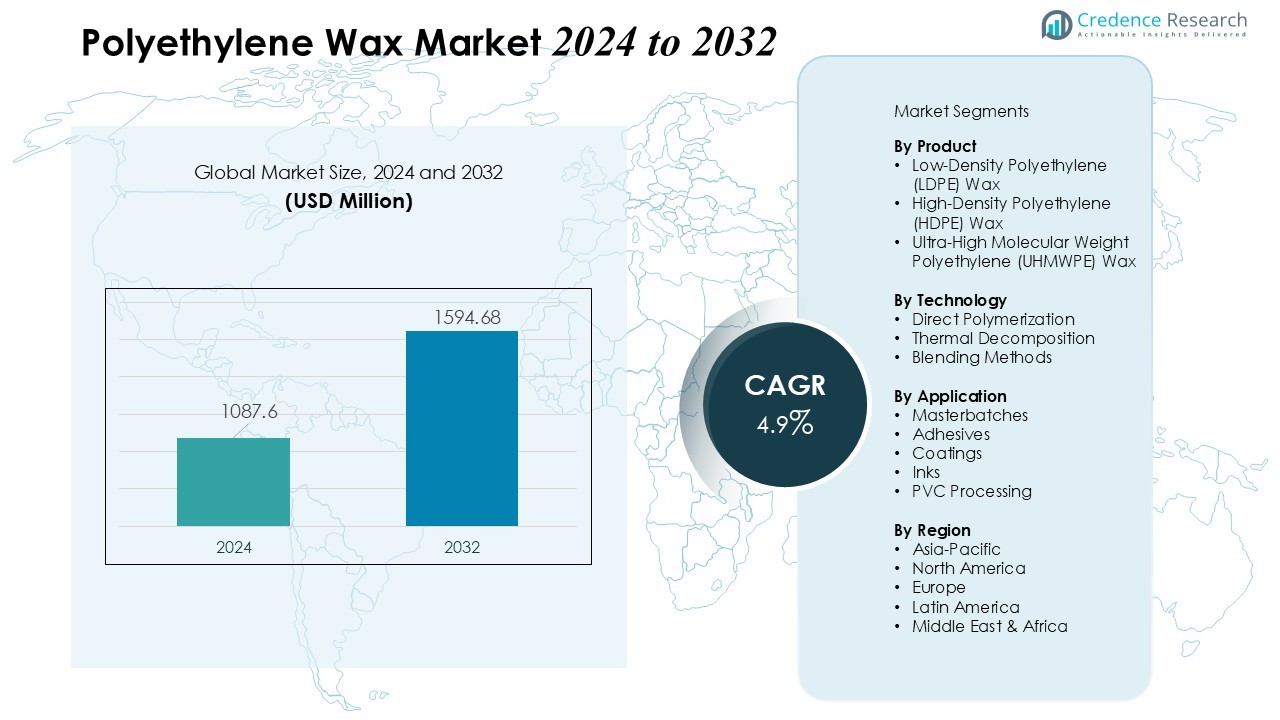
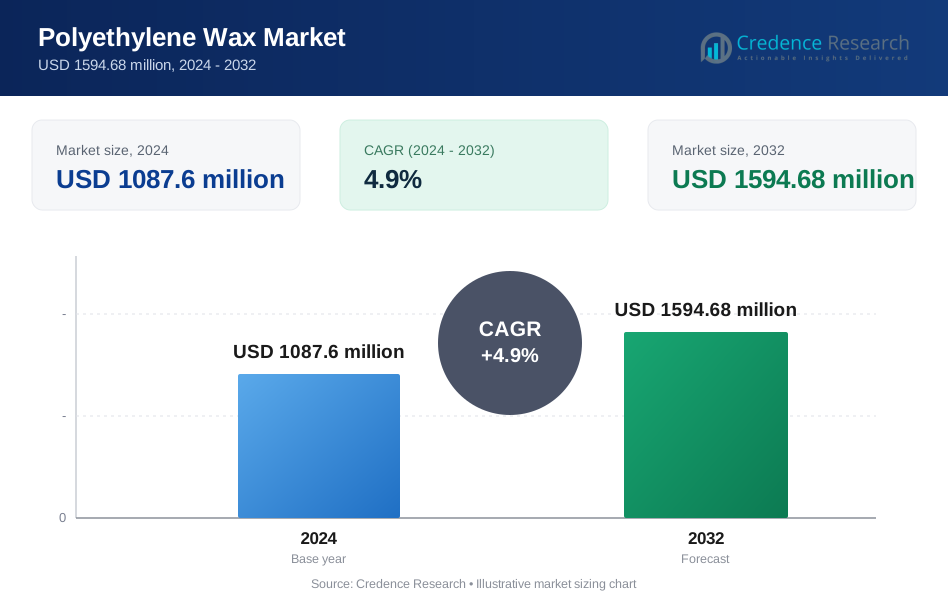
El tamaño del mercado de cera de polietileno se valoró en USD 1087.6 millones en 2024 y se anticipa que alcanzará USD 1594.68 millones para 2032, con un CAGR del 4.9% durante el período de pronóstico (2024-2032).
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Cera de Polietileno 2024 | USD 1087.6 Millones |
| Mercado de Cera de Polietileno, CAGR | 4.9% |
| Tamaño del Mercado de Cera de Polietileno 2032 | USD 1594.68 Millones |
Los principales impulsores del mercado incluyen el uso creciente de cera de PE en masterbatches, adhesivos termofusibles y procesamiento de PVC, impulsado por la creciente necesidad de mejorar la dispersión, la resistencia a los arañazos y el rendimiento del procesamiento. Los rápidos avances en la modificación de polímeros y la creciente tendencia hacia aditivos de alto rendimiento y rentables apoyan aún más la expansión del mercado. Además, el cambio hacia prácticas de fabricación ecológicas y energéticamente eficientes impulsa la demanda de grados de cera de PE diseñados con superior compatibilidad y emisiones reducidas.
Regionalmente, Asia-Pacífico domina el mercado global, respaldado por su fuerte base manufacturera, la expansión de la industria del plástico y el aumento de la producción industrial en China, India y el sudeste asiático. América del Norte y Europa representan mercados maduros pero estables, con una demanda impulsada por la innovación tecnológica y la mayor adopción de ceras especiales en los sectores de embalaje, automotriz y recubrimientos. Los mercados emergentes en América Latina y Medio Oriente también muestran un crecimiento prometedor debido a la expansión de la infraestructura industrial.
Perspectivas del Mercado:
- El mercado de cera de polietileno fue valorado en USD 1087.6 millones en 2024 y se proyecta que alcance USD 1594.68 millones para 2032, creciendo a una tasa compuesta anual del 4.9% durante el período de pronóstico. La creciente demanda industrial, especialmente en masterbatches, adhesivos y procesamiento de PVC, impulsa una expansión constante.
- Los plásticos y recubrimientos de alto rendimiento impulsan el crecimiento del mercado, ya que la cera de polietileno mejora la resistencia a los arañazos, el brillo y la lubricación en PVC, polietileno y polipropileno. Su papel en mejorar la eficiencia del proceso y la calidad del producto fortalece su adopción en los sectores automotriz, de embalaje y construcción.
- La expansión de aplicaciones en adhesivos, selladores y masterbatches apoya una demanda constante. Mejora la dispersión, la estabilidad térmica y las propiedades de flujo, permitiendo a los fabricantes mantener una calidad uniforme. Las crecientes industrias de uso final y el consumo de adhesivos termofusibles refuerzan el potencial del mercado.
- Asia-Pacífico domina el consumo con el 45% de la demanda global, impulsada por la expansión industrial en China, India y Japón. América del Norte contribuye con el 30% con una fuerte adopción en aplicaciones especializadas, mientras que Europa y América Latina en conjunto poseen el 25%, apoyadas por la demanda automotriz, de embalaje y construcción.
- Los desafíos incluyen la volatilidad de los precios de las materias primas y las presiones de cumplimiento normativo, que afectan los costos de producción y la eficiencia operativa. Requiere abastecimiento estratégico, producción sostenible e innovación para equilibrar el rendimiento, el costo y los estándares ambientales mientras se capitaliza el crecimiento industrial en regiones en desarrollo.
 Impulsores del Mercado:
Creciente Demanda de Plásticos y Recubrimientos de Alto Rendimiento
La demanda de plásticos y recubrimientos de alto rendimiento impulsa significativamente el mercado de cera de polietileno. Mejora las propiedades superficiales de los plásticos, proporcionando una mejor resistencia a los arañazos, brillo y lubricación durante el procesamiento. Los fabricantes lo incorporan en formulaciones de PVC, polietileno y polipropileno para lograr una durabilidad superior y eficiencia de proceso. La creciente adopción de recubrimientos avanzados en las industrias automotriz, de embalaje y construcción fortalece su penetración en el mercado. Su papel en la reducción de defectos de procesamiento y la mejora de la calidad del producto sigue siendo crítico para los fabricantes.
- Por ejemplo, los laminados de polipropileno reforzado con fibra de vidrio Tepex Dynalite de Envalior en un diseño de tapa de techo para un convertible alemán premium lograron bajo peso y mayor seguridad a través de una arquitectura de sándwich.
Expansión de Aplicaciones en Adhesivos y Masterbatches
La cera de polietileno encuentra un uso extensivo en adhesivos, selladores y masterbatches de polímeros, apoyando el crecimiento constante del mercado. Mejora la dispersión, la estabilidad térmica y las propiedades de flujo de los compuestos, permitiendo a los fabricantes producir productos de alta calidad de manera consistente. La creciente demanda de adhesivos termofusibles en embalaje y construcción impulsa su aplicación. También ayuda a modificar las propiedades superficiales de pigmentos y rellenos en masterbatches. Las crecientes industrias de uso final se benefician de su rendimiento multifuncional, promoviendo una adopción más amplia.
- Por ejemplo, en el segmento de adhesivos termofusibles, la cera actúa como un modificador clave de la viscosidad y mejorador del rendimiento, contribuyendo a un consumo estimado del mercado de alrededor de 500 millones de unidades, subrayando su papel crucial en la eficiencia y fiabilidad del adhesivo.
Enfoque en la Eficiencia Industrial y Reducción de Costos
Los fabricantes industriales utilizan cada vez más la cera de polietileno para optimizar la eficiencia de producción y reducir los costos operativos. Disminuye el consumo de energía durante el procesamiento de polímeros al reducir la fricción y mejorar el flujo. El aditivo ayuda a minimizar el desperdicio y el tiempo de procesamiento mientras mejora la calidad del producto final. Se aplica ampliamente en procesos de extrusión, moldeo y calandrado para mantener un rendimiento constante. Las empresas priorizan su uso para mejorar la rentabilidad y mantener una ventaja competitiva.
Demanda Emergente de Economías en Desarrollo
La rápida industrialización y urbanización en las economías en desarrollo impulsan el crecimiento regional de la cera de polietileno. El aumento de la producción automotriz, la demanda de empaques y las actividades de construcción incrementan la necesidad de aditivos de alto rendimiento. Apoya a los fabricantes en la producción de productos duraderos y confiables que cumplen con los estándares de calidad. La expansión de la infraestructura industrial en Asia-Pacífico, América Latina y Oriente Medio crea nuevas oportunidades. El aumento de la inversión en capacidad de fabricación asegura una expansión sostenible del mercado.
Tendencias del Mercado:
Cambio hacia Ceras de Polietileno Especializadas y Funcionales para Aplicaciones Avanzadas
El mercado de cera de polietileno está presenciando una tendencia notable hacia el desarrollo y adopción de grados de cera especializados y funcionales. Ofrece propiedades personalizadas como viscosidad de fusión controlada, estabilidad térmica mejorada y mayor compatibilidad con polímeros y aditivos. Los fabricantes se centran en crear ceras de alto rendimiento para su uso en adhesivos, masterbatches, recubrimientos y tintas para cumplir con los estrictos requisitos de la industria. El cambio apoya a los usuarios finales en la producción de productos duraderos y de alta calidad mientras optimizan la eficiencia del proceso. La creciente demanda de los sectores automotriz, electrónico y de empaques acelera la necesidad de soluciones personalizadas. Los proveedores invierten en investigación y desarrollo para introducir formulaciones de cera innovadoras que ofrecen beneficios multifuncionales.
- Por ejemplo, las ceras de polietileno mejoran la dispersión de pigmentos y la resistencia al desgaste en recubrimientos y tintas, contribuyendo al fuerte crecimiento en formulaciones especializadas utilizadas específicamente para recubrimientos protectores automotrices e industriales.
Integración de Soluciones de Cera de Polietileno Sostenibles y Ecológicas
Las tendencias de sostenibilidad influyen fuertemente en el mercado de cera de polietileno, impulsando la adopción de ceras ecológicas y de bajas emisiones. Incluye la introducción de cera de polietileno de base biológica y ceras derivadas de polímeros reciclados que reducen el impacto ambiental. Los fabricantes implementan técnicas de producción eficientes en energía para reducir la huella de carbono y cumplir con los estándares regulatorios. La creciente preferencia del consumidor por empaques y productos sostenibles fomenta su uso en múltiples industrias. Las empresas enfatizan la innovación de productos para combinar rendimiento con responsabilidad ecológica. La creciente conciencia ambiental y las políticas gubernamentales que promueven la fabricación verde continúan dando forma a la dinámica del mercado.
- Por ejemplo, Clariant introdujo una cera de polietileno de base biológica derivada de fuentes renovables, logrando un 100% de renovabilidad mientras mantiene estándares de rendimiento equivalentes a las ceras convencionales.
Análisis de Desafíos del Mercado:
La Volatilidad en los Precios de las Materias Primas Afecta los Costos de Producción
El mercado de cera de polietileno enfrenta desafíos debido a las fluctuaciones en los precios de las materias primas, particularmente en los insumos a base de petróleo. Esto impacta directamente en los costos de producción y los márgenes de ganancia para los fabricantes. Los aumentos repentinos de precios crean incertidumbre en los contratos de suministro y pueden frenar el crecimiento del mercado. Los productores más pequeños luchan por mantener precios competitivos mientras aseguran una calidad de producto consistente. La alta dependencia de los derivados petroquímicos limita la flexibilidad en la gestión de costos. Las empresas deben adoptar estrategias de abastecimiento y métodos de producción eficientes para mitigar los riesgos financieros. Los actores del mercado invierten en la optimización de la cadena de suministro para mantener la estabilidad en medio de la volatilidad de precios.
Cumplimiento normativo y preocupaciones ambientales que limitan la adopción
Las estrictas regulaciones ambientales y los requisitos de cumplimiento plantean obstáculos significativos para el mercado de cera de polietileno. Debe cumplir con estrictos estándares de emisión y seguridad en la fabricación y aplicaciones de uso final. La presión regulatoria aumenta la complejidad operativa y los costos de cumplimiento para los productores. Los fabricantes enfrentan desafíos al desarrollar ceras de alto rendimiento que se alineen con los mandatos de sostenibilidad. La disponibilidad limitada de alternativas ecológicas puede restringir la adopción en ciertos sectores. Las empresas deben innovar para equilibrar el rendimiento, el costo y la responsabilidad ambiental. La alineación regulatoria sigue siendo un factor crítico que influye en la expansión del mercado.
Oportunidades de mercado:
Expansión de aplicaciones en sectores industriales emergentes
El mercado de cera de polietileno presenta oportunidades significativas a través de su uso en expansión en sectores industriales emergentes. Apoya la mejora del rendimiento en adhesivos, recubrimientos, masterbatches y tintas, permitiendo a los fabricantes satisfacer las demandas cambiantes de la industria. El crecimiento en las industrias automotriz, de embalaje y electrónica impulsa la adopción incrementada de ceras de alto rendimiento. El aumento del desarrollo de infraestructuras y la industrialización en Asia-Pacífico, América Latina y Medio Oriente crean nuevas vías para la expansión del mercado. Las empresas pueden aprovechar estas tendencias ofreciendo soluciones de cera adaptadas para aplicaciones especializadas. La innovación en la formulación de productos mejora la versatilidad y amplía el potencial de uso final.
Desarrollo de alternativas de cera sostenibles y de base biológica
Las iniciativas de sostenibilidad ofrecen perspectivas de crecimiento considerables para el mercado de cera de polietileno. Permite a los fabricantes producir ceras de base biológica y recicladas que se alinean con las regulaciones ambientales y la demanda de los consumidores por productos ecológicos. La inversión en técnicas de fabricación ecológicas y producción de bajas emisiones fortalece la credibilidad del mercado. Los usuarios finales conscientes del medio ambiente prefieren cada vez más alternativas de cera sostenibles en las industrias de embalaje, plásticos y recubrimientos. Los proveedores que se centran en la investigación y el desarrollo de ceras funcionales y responsables con el medio ambiente ganan una ventaja competitiva. La creciente conciencia sobre el impacto ambiental fomenta una adopción más amplia y un crecimiento sostenido del mercado a largo plazo.
Análisis de segmentación de mercado:
Por producto
El mercado de cera de polietileno se categoriza en cera de polietileno de baja densidad (LDPE), cera de polietileno de alta densidad (HDPE) y cera de polietileno de peso molecular ultra alto (UHMWPE). La cera LDPE domina debido a su excelente dispersabilidad, propiedades de lubricación y compatibilidad con PVC, recubrimientos y adhesivos. La cera HDPE gana tracción en aplicaciones que requieren mayor estabilidad térmica y dureza, incluyendo masterbatches y compuestos de moldeo. La cera UHMWPE sirve aplicaciones especializadas que requieren resistencia superior al desgaste y baja fricción. La segmentación de productos permite a los fabricantes adaptar los grados de cera a requisitos de rendimiento específicos, optimizando la eficiencia de la aplicación.
- Por ejemplo, Licolub PED 1316 de Clariant permite mayores cargas de PVC reciclado con rangos de número de ácido equilibrados para mejorar la adhesión y el acabado de la superficie.
Por Tecnología
Las tecnologías de producción en el mercado de cera de polietileno incluyen la polimerización directa, la descomposición térmica y los métodos de mezcla. La polimerización directa proporciona calidad consistente con peso molecular controlado, apoyando aplicaciones de alto rendimiento. Las técnicas de descomposición térmica ofrecen características de viscosidad y fusión adaptadas, adecuadas para recubrimientos y adhesivos. Los métodos de mezcla combinan diferentes grados de cera para mejorar propiedades funcionales como dispersión, lubricación y resistencia a los arañazos. La elección tecnológica impacta la calidad del producto, la eficiencia del proceso y el rendimiento final, impulsando la adopción en diversas industrias.
- Por ejemplo, un proceso patentado (por ejemplo, Patente de EE.UU. 4,260,548 A) utilizado en equipos de Parr Instrument Co. utiliza la adición incremental de catalizador de radicales libres a altas presiones (por ejemplo, 2000 psi) y temperaturas de 130-150°C para producir cera de polietileno con un rango típico de punto de fusión de 100-130°C y una densidad de aproximadamente 0.91 a 0.94 g/cm³
Por Aplicación
Las aplicaciones del mercado incluyen masterbatches, adhesivos, recubrimientos, tintas y procesamiento de PVC. Los masterbatches y el procesamiento de PVC representan un consumo significativo debido a la demanda de mejor dispersión, brillo y rendimiento de procesamiento. Los adhesivos y recubrimientos se benefician de una mayor estabilidad térmica, propiedades de flujo y resistencia a los arañazos. Las tintas utilizan cera de polietileno para mejorar la suavidad de la superficie y la capacidad de impresión. La creciente demanda industrial en automoción, embalaje y construcción apoya una adopción más amplia en diversas aplicaciones. Juega un papel crítico en la mejora de la calidad del producto y la eficiencia operativa en diversos sectores.
Segmentaciones:
Por Producto
- Cera de Polietileno de Baja Densidad (LDPE)
- Cera de Polietileno de Alta Densidad (HDPE)
- Cera de Polietileno de Peso Molecular Ultra Alto (UHMWPE)
Por Tecnología
- Polimerización Directa
- Descomposición Térmica
- Métodos de Mezcla
Por Aplicación
- Masterbatches
- Adhesivos
- Recubrimientos
- Tintas
- Procesamiento de PVC
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Asia-Pacífico Lidera el Consumo Global
Asia-Pacífico comanda la mayor porción del mercado de cera de polietileno, representando 45% de la demanda global. La alta actividad industrial y manufacturera en los sectores automotriz, de embalaje, electrónica y construcción impulsa este dominio. Países como China, India y Japón contribuyen significativamente a través de la extensa producción de plásticos y recubrimientos. La creciente urbanización y el desarrollo de infraestructuras impulsan aún más el crecimiento. Los fabricantes regionales se centran en introducir grados de cera innovadores para satisfacer diversos requisitos de uso final. Las inversiones en instalaciones de producción avanzadas fortalecen la posición competitiva de la región.
América del Norte Ocupa una Posición Clave
América del Norte captura 30% del mercado global de cera de polietileno, impulsada por una fuerte adopción en adhesivos, recubrimientos, masterbatches y procesamiento de PVC. Estados Unidos y Canadá lideran el consumo debido a bases industriales establecidas y marcos regulatorios estrictos. Los fabricantes priorizan la calidad y el cumplimiento para satisfacer los estándares ambientales y de seguridad. Los esfuerzos de investigación y desarrollo mejoran el rendimiento del producto para aplicaciones especializadas. Las empresas aprovechan estas capacidades para mantener un crecimiento regional constante.
Oportunidades de Crecimiento en Europa y América Latina
Europa y América Latina juntas representan el 25% del mercado global de cera de polietileno. La demanda se expande en las industrias automotriz, de embalaje y construcción, respaldada por la innovación y el cumplimiento de los estándares regulatorios. Alemania, Francia e Italia impulsan el consumo europeo, mientras que Brasil y México lideran en América Latina. Los fabricantes se enfocan en soluciones de cera sostenibles para cumplir con los requisitos ambientales y las preferencias de los consumidores. La expansión de la infraestructura industrial y la adopción de aditivos de alto rendimiento ofrecen oportunidades para un crecimiento a largo plazo.
Análisis de Jugadores Clave:
- Clariant AG
- Eastman Chemical Company
- Honeywell International Inc.
- LyondellBasell Industries N.V.
- BASF SE
- Sinopec Shanghai Petrochemical Co., Ltd.
- Mitsui Chemicals, Inc.
- Adeka Corporation
- Japan Polychem Corporation
- Paramelt N.V.
- Michem Ltd.
- BYK-Chemie GmbH
Análisis Competitivo:
El mercado de cera de polietileno presenta un panorama competitivo con una mezcla de gigantes químicos globales y fabricantes regionales especializados. Los principales actores se enfocan en la innovación de productos, grados de cera de alto rendimiento y soluciones sostenibles para diferenciarse en el mercado. Se enfatiza la investigación y el desarrollo para desarrollar ceras con mejor estabilidad térmica, dispersión y compatibilidad para diversas aplicaciones como adhesivos, recubrimientos y masterbatches. Las asociaciones estratégicas, fusiones y expansiones permiten a las empresas fortalecer la presencia regional y la eficiencia de la cadena de suministro. Las empresas también invierten en alternativas de cera ecológicas y de base biológica para alinearse con los estándares regulatorios y la creciente demanda de sostenibilidad. Los precios competitivos, la calidad constante y las soluciones personalizadas siguen siendo factores críticos para mantener el liderazgo en el mercado. Los actores del mercado aprovechan las tecnologías de producción avanzadas y las aplicaciones personalizadas para abordar los requisitos de la industria en evolución y sostener el crecimiento en mercados regionales y globales dinámicos.
Desarrollos Recientes:
- En noviembre de 2025, Clariant anunció una empresa conjunta con FUHUA para desarrollar nuevos retardantes de llama, avanzando en sistemas de retardantes de llama seguros y libres de halógenos en asociación con empresas como Schneider Electric.
- En octubre de 2025, ADEKA anunció planes para expandir las ventas globales de TRANSPAREX™, apuntando a un aumento del tamaño del mercado a más de 50 mil millones de yenes para el año fiscal 2030 y una participación de mercado superior al 60%, frente al 14% en 2024.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Producto, Tecnología, Aplicación y Región. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos en ITALIA sobre el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- El mercado de cera de polietileno experimentará un crecimiento sostenido impulsado por la expansión de aplicaciones en adhesivos, recubrimientos, masterbatches y procesamiento de PVC.
- Se beneficiará del aumento de la demanda de plásticos de alto rendimiento con propiedades superficiales mejoradas, resistencia a los arañazos y estabilidad térmica.
- Los sectores industriales emergentes en Asia-Pacífico, América Latina y Medio Oriente ofrecerán oportunidades de crecimiento significativas.
- La innovación en grados de cera especial y funcional apoyará la adopción en las industrias automotriz, de embalaje, electrónica y construcción.
- Las soluciones de cera de polietileno sostenibles y de base biológica ganarán terreno debido a las regulaciones ambientales y la preferencia del consumidor por productos ecológicos.
- Desempeñará un papel clave en la mejora de la eficiencia de fabricación, la reducción del consumo de energía y la optimización de los procesos de producción.
- La creciente industrialización y el desarrollo de infraestructuras en economías en desarrollo crearán nueva demanda de aditivos de cera de alto rendimiento.
- Los fabricantes se centrarán cada vez más en I+D para mejorar el rendimiento del producto, la compatibilidad y las propiedades multifuncionales.
- Los actores del mercado expandirán las capacidades de producción y las asociaciones estratégicas para fortalecer la presencia regional y la resiliencia de la cadena de suministro.
- Continuará evolucionando con los avances tecnológicos, la alineación regulatoria y la adopción de soluciones innovadoras de cera específicas para aplicaciones en múltiples industrias.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de cera de polietileno y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de cera de polietileno entre 2024 y 2032?
¿Qué segmento del mercado de cera de polietileno tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de cera de polietileno?
¿Quiénes son las empresas líderes en el mercado de cera de polietileno?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Cera de Polietileno Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Cera de Polietileno Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1087.6 million → 2032: USD 1594.68 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Cera de Polietileno Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Cera de Polietileno Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Cera de Polietileno Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Cera de Polietileno Market Drivers
- 3.3 Mercado de Cera de Polietileno Market Restraints & Challenges
- 3.4 Mercado de Cera de Polietileno Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Cera de Polietileno Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Cera de Polietileno Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Cera de Polietileno category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Cera de Polietileno Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Cera de Polietileno Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Cera de Polietileno market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Cera de Polietileno Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Cera de Polietileno Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Cera de Polietileno Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Cera de Polietileno (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Cera de Polietileno Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Cera de Polietileno Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Cera de Polietileno Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Cera de Polietileno Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Cera de Polietileno Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Cera de Polietileno Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Cera de Polietileno Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Cera de Polietileno Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Cera de Polietileno Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
