
Visión General del Mercado
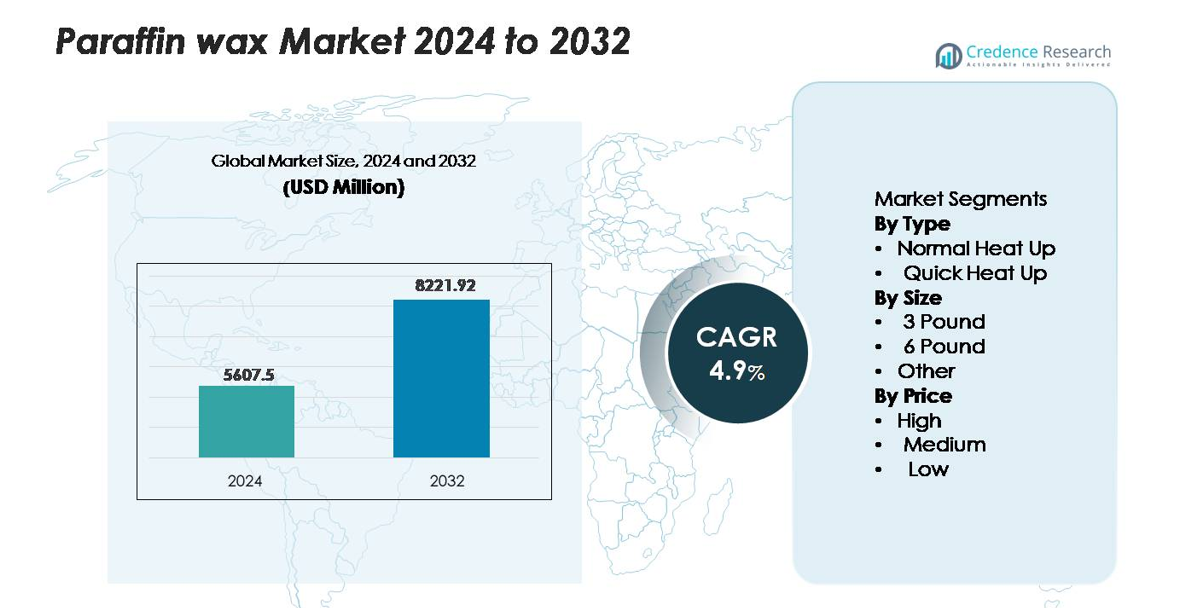
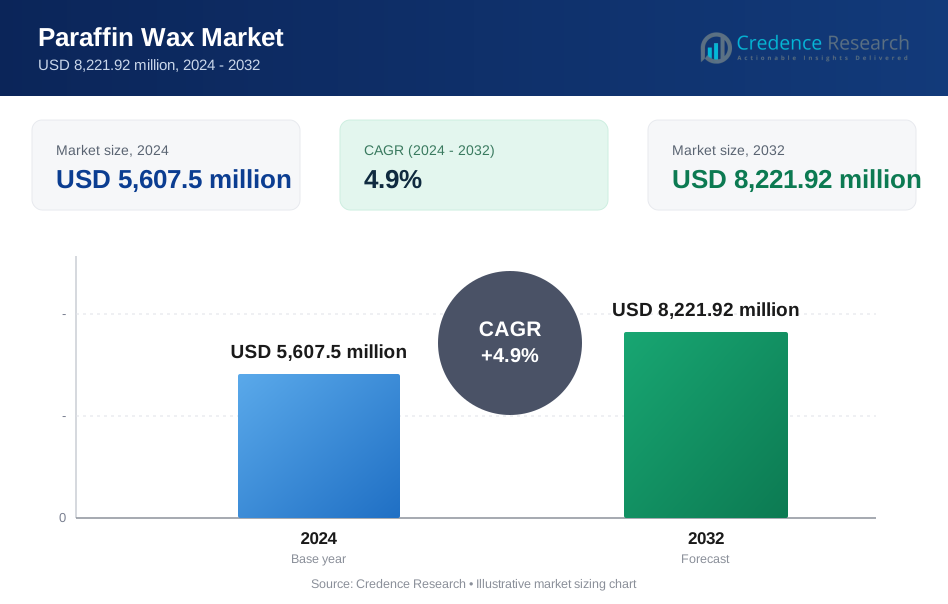
El mercado de cera de parafina fue valorado en USD 5,607.5 millones en 2024 y se anticipa que alcance USD 8,221.92 millones para 2032, registrando un CAGR de 4.9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Cera de Parafina 2024 | USD 5,607.5 millones |
| Cera de Parafina, CAGR | 4.9% |
| Tamaño del Mercado de Cera de Parafina 2032 | USD 8,221.92 millones |
El mercado de equipos de cera de parafina se caracteriza por una mezcla de fabricantes globales de bienestar, proveedores de dispositivos de fisioterapia y marcas de tecnología de cuidado estético que colectivamente moldean la dinámica competitiva a través de la innovación de productos, características de seguridad y fuertes redes de distribución. Asia-Pacífico sigue siendo la región líder con una participación de mercado del 32%, respaldada por grandes bases de consumidores, la expansión de la infraestructura de fisioterapia y la rápida adopción de dispositivos de bienestar para uso doméstico. Los actores clave enfatizan el control digital de temperatura, diseños ergonómicos y soluciones de higiene mejoradas para fortalecer sus posiciones en los segmentos médico, de spa y de consumo. La diferenciación competitiva se centra cada vez más en la fiabilidad, la eficiencia del ciclo de fusión y las mejoras en la seguridad del usuario adaptadas tanto a aplicaciones profesionales como personales.
Perspectivas del Mercado
- El mercado de equipos de cera de parafina alcanzó los USD 5,607.5 millones en 2024 y se proyecta que llegue a USD 8,221.92 millones para 2032, registrando un CAGR del 4.9% durante el período de pronóstico.
- La demanda está impulsada por la creciente adopción de soluciones de terapia de calor en fisioterapia, rehabilitación, dermatología y aplicaciones de bienestar para uso doméstico, con una fuerte preferencia por las unidades de calentamiento normal, que tienen la mayor participación entre los tipos de equipos.
- Las tendencias clave incluyen la rápida digitalización de dispositivos, la creciente penetración de unidades compactas de 3 libras y la expansión de aplicaciones cosméticas y dermatológicas que mejoran la experiencia del usuario y la consistencia del tratamiento.
- La competencia se intensifica a medida que los fabricantes priorizan las características de seguridad, la eficiencia de fusión de la cera y el diseño ergonómico, mientras que las restricciones del mercado incluyen preocupaciones de higiene y la creciente adopción de tecnologías alternativas de terapia de calor.
- Regionalmente, Asia-Pacífico lidera con un 32%, seguido por América del Norte con un 28% y Europa con un 26%, mientras que América Latina y MEA representan colectivamente la participación de mercado restante, reflejando una adopción diversa en entornos profesionales y de cuidado en el hogar.
Análisis de Segmentación del Mercado:
Por Tipo
Las unidades de calentamiento normal representan el segmento dominante debido a su amplia idoneidad para salones profesionales, centros terapéuticos y usuarios domésticos que priorizan la estabilidad de temperatura constante sobre los ciclos de calentamiento rápido. Este segmento tiene la mayor participación de mercado porque los fabricantes posicionan los dispositivos de calentamiento estándar como opciones confiables y eficientes en energía con menores requisitos de mantenimiento. Su compatibilidad con formulaciones de parafina comúnmente usadas y su reducido riesgo de sobrecalentamiento apoyan una adopción generalizada. Los sistemas de calentamiento rápido continúan creciendo, pero los modelos de calentamiento normal siguen siendo preferidos para tratamientos terapéuticos rutinarios donde el calentamiento prolongado y uniforme es esencial.
- Por ejemplo, el baño de parafina HoMedics ParaSpa® PAR-350 utiliza un sistema de calentamiento controlado automáticamente preestablecido para mantener un rango de temperatura de aproximadamente 123–131 grados Fahrenheit (50–55 grados Celsius). La unidad acomoda hasta 3 libras de cera de parafina.
Por Tamaño
La categoría de 3 libras lidera el mercado, manteniendo la mayor participación debido a su fuerte presencia en aplicaciones de bienestar personal y configuraciones profesionales compactas. Su menor tamaño, menor requerimiento de cera y ciclos de fusión más rápidos lo convierten en una opción atractiva para los consumidores que buscan terapia conveniente en casa. Los fabricantes también favorecen este tamaño para la distribución en el mercado masivo debido a la logística más sencilla y precios minoristas más bajos. Aunque las unidades de 6 libras siguen siendo populares entre las clínicas de fisioterapia y los usuarios de alto volumen, el formato de 3 libras mantiene el liderazgo al equilibrar capacidad, portabilidad y eficiencia operativa en la base de usuarios más amplia.
- Por ejemplo, el baño de parafina ParaSpa® PAR-350 de HoMedics está diseñado específicamente para este segmento, con un depósito de cera que contiene 3 libras de parafina y un elemento calefactor de aproximadamente 150 vatios, lo que permite ciclos de fusión controlados adecuados para la terapia rutinaria de manos y pies en casa.
Por Precio
El segmento de precio medio domina el mercado, beneficiándose de un fuerte atractivo tanto entre los usuarios domésticos como entre los compradores profesionales que buscan durabilidad y rendimiento sin precios premium. Este segmento captura la mayor cuota porque las unidades de gama media suelen integrar sistemas de calefacción fiables, controles de temperatura ajustables y características de seguridad que cumplen con los estándares de salones y terapias. Los fabricantes frecuentemente introducen mejoras de productos en este nivel, mejorando la percepción de valor. Mientras que las unidades de alto precio atraen a entornos clínicos especializados y los modelos de bajo precio atraen a usuarios principiantes, los dispositivos de precio medio siguen siendo la opción preferida por su calidad constante, longevidad y ventajas equilibradas de costo-rendimiento.
Principales Impulsores del Crecimiento
Aumento de la Adopción de la Terapia de Calor en Bienestar y Rehabilitación
El creciente énfasis en las terapias de manejo del dolor no invasivas es un impulsor importante de la demanda de equipos de cera de parafina. Las clínicas de fisioterapia, los centros de rehabilitación deportiva y los usuarios de atención domiciliaria están adoptando cada vez más la terapia de calor con parafina para la artritis, la rigidez muscular, el dolor crónico de manos y la mejora circulatoria. Esta creciente integración de modalidades basadas en calor se alinea con tendencias de bienestar más amplias y una población envejecida que busca alivio del dolor rutinario sin fármacos. Los fabricantes se benefician de este cambio ya que los profesionales requieren dispositivos confiables con control de temperatura adecuados para un uso frecuente y con múltiples pacientes. Los usuarios en casa también están expandiendo la base de clientes debido a la accesibilidad de modelos compactos y fáciles de operar. Además, las asociaciones terapéuticas a nivel mundial promueven la terapia de parafina para mejorar la movilidad articular, fortaleciendo su aceptación clínica. Colectivamente, la creciente demanda de alivio del dolor sin medicamentos, el envejecimiento demográfico y la expansión de las redes de fisioterapia refuerzan el crecimiento sostenido del mercado para los sistemas de calefacción de cera de parafina.
- Por ejemplo, la máquina de cera de parafina de Karite integra una olla de metal capaz de derretir una carga completa de cera en 20 minutos y ofrece una capacidad de 4,500 mL, mientras que el ParaSpa® PAR-350 de HoMedics soporta ciclos de terapia repetidos con un sistema de calefacción de 150 vatios y un depósito diseñado para 3 libras de parafina, características que se alinean directamente con los requisitos de rehabilitación clínica y en casa.
Expansión de Dispositivos de Bienestar para Uso en el Hogar
El auge en el consumo de bienestar en el hogar acelera significativamente la adopción de equipos de cera de parafina. Los consumidores prefieren cada vez más los tratamientos de spa en casa para la hidratación de la piel, la relajación y el cuidado terapéutico de manos y pies, aumentando la demanda de dispositivos compactos y asequibles. El crecimiento del comercio electrónico y los modelos de venta directa al consumidor permiten una mayor accesibilidad a los productos, mientras que la publicidad digital acelera la conciencia sobre los beneficios cosméticos y terapéuticos de la terapia de parafina. Los fabricantes están respondiendo diseñando unidades ligeras y eficientes en energía con controles de temperatura ajustables, apagados de seguridad y mecanismos simplificados de recarga de cera adecuados para el uso diario en el hogar. Las rutinas de bienestar personal ganaron impulso tras los cambios globales hacia el autocuidado en casa, fortaleciendo la demanda a largo plazo. Además, los profesionales de dermatología respaldan los tratamientos de parafina por sus probados beneficios de suavizado de la piel y retención de humedad, haciéndolos una adición atractiva a los regímenes de belleza del consumidor. Esta creciente convergencia de bienestar, cuidado de la piel y accesibilidad continúa posicionando a los dispositivos para uso en el hogar como un pilar importante de crecimiento.
- Por ejemplo, la máquina de cera de parafina de EasyinBeauty cuenta con un tanque de capacidad de 3,000 mL y un sistema de calentamiento digital capaz de derretir la parafina en aproximadamente 30 minutos, mientras que los paquetes de recarga de parafina para uso doméstico de Toyar suministran bloques de cera con aroma a lavanda de 2 libras diseñados específicamente para unidades compactas en casa, demostrando cómo los fabricantes están creando soluciones amigables para el consumidor con especificaciones de rendimiento precisas y medibles.
Innovación de Productos y Características de Seguridad Mejoradas
Los avances tecnológicos sirven como un motor clave de crecimiento en el mercado de equipos de cera de parafina, transformando la confiabilidad del dispositivo y la confianza del usuario. Las unidades modernas incorporan termostatos digitales precisos, monitoreo de temperatura en tiempo real, funciones de apagado automático y zonas de calentamiento dual para asegurar una consistencia uniforme de la cera. Estas mejoras abordan problemas de larga data relacionados con el sobrecalentamiento, el derretimiento desigual y los resultados de tratamiento inconsistentes. El cumplimiento mejorado de la seguridad también hace que los dispositivos sean más aceptables en entornos profesionales, incluidos clínicas de fisioterapia, centros de dermatología y spas donde la estandarización es esencial. Además, el desarrollo de formulaciones de cera de bajo punto de fusión, revestimientos desechables y variantes controladas por olor mejora la usabilidad y la higiene. Los fabricantes buscan cada vez más diseños ergonómicos y materiales duraderos para reducir los ciclos de mantenimiento. Colectivamente, estas innovaciones fortalecen la competitividad del mercado al ofrecer sistemas confiables y eficientes que satisfacen las preferencias en evolución por comodidad, seguridad y rendimiento, impulsando la adopción tanto en segmentos de consumo como profesionales.
Tendencias y Oportunidades Clave
Preferencia Creciente por Unidades Digitales y de Control Inteligente
Una tendencia clave del mercado es el cambio hacia equipos de cera de parafina controlados digitalmente, impulsado por las crecientes expectativas de precisión, seguridad y facilidad de uso. Las unidades inteligentes equipadas con configuraciones de temperatura programables, indicadores de pantalla LED y funciones de ciclo automatizado atraen tanto a consumidores domésticos como a profesionales que buscan resultados terapéuticos consistentes. Esta tendencia de digitalización abre oportunidades para que los fabricantes se diferencien a través de interfaces de usuario intuitivas, monitoreo remoto y funciones habilitadas por aplicaciones. A medida que los dispositivos de salud conectados ganan terreno a nivel mundial, los sistemas de cera de parafina con sensores integrados o integración digital de salud podrían emerger como un nicho fuerte. La tendencia también apoya una mayor longevidad del dispositivo a través de la gestión inteligente de energía y la distribución optimizada del calor, ampliando el valor para los usuarios y aumentando la demanda de reemplazo en clínicas que están en transición desde modelos analógicos más antiguos.
- Por ejemplo, el sistema digital de parafina de EasyinBeauty integra un panel de control táctil con una capacidad de tanque de 3,000 mL y cuenta con dos modos de velocidad para el derretimiento, mientras que la unidad de control inteligente de Karite utiliza un sistema avanzado de control de temperatura NTC que derrite una carga de cera de 4,500 mL en 20 minutos, demostrando cómo los fabricantes están incorporando mejoras digitales medibles en los dispositivos de terapia de parafina de próxima generación.
Expansión de la Terapia de Parafina en los Segmentos de Estética y Dermatología
Las clínicas estéticas y las prácticas dermatológicas adoptan cada vez más los tratamientos de parafina por sus efectos hidratantes, exfoliantes y suavizantes de la piel, creando nuevas oportunidades más allá del alivio terapéutico del dolor. La terapia de cera de parafina está ganando aceptación como tratamiento complementario para condiciones de piel seca, mejora cosmética antes de manicuras y pedicuras, y acondicionamiento de la piel antes de procedimientos. Esta tendencia se alinea con la expansión más amplia del sector de belleza y bienestar, donde los consumidores valoran los tratamientos con múltiples beneficios. Los fabricantes están respondiendo desarrollando unidades de grado profesional con ciclos de derretimiento más rápidos, características de higiene mejoradas y tanques de mayor capacidad adaptados para un uso de alto volumen. La creciente convergencia entre aplicaciones terapéuticas y cosméticas amplía el mercado accesible e incentiva a los proveedores de servicios a integrar sistemas de parafina en ofertas de tratamientos combinados.
- Por ejemplo, la unidad profesional de parafina de Karite acomoda un depósito de cera de 4,500 mL y logra estar lista para derretir completamente en 20 minutos, mientras que el ParaSpa® PAR-350 de HoMedics utiliza un sistema de calefacción de 150 vatios capaz de mantener temperaturas estables para tratamientos estéticos repetidos, permitiendo a los proveedores de dermatología y cuidado de uñas soportar una demanda de servicio continua y de alto rendimiento.
Aumento de la Penetración en Mercados Emergentes
La expansión del acceso a clínicas de fisioterapia, salones de belleza y servicios ortopédicos en economías emergentes presenta una oportunidad notable. El aumento del ingreso disponible, la mejora de la infraestructura sanitaria y la creciente concienciación sobre los beneficios terapéuticos y cosméticos de la terapia de parafina están fomentando su adopción. Los distribuidores locales y las plataformas de comercio electrónico apoyan esta tendencia al ofrecer dispositivos a precios competitivos adecuados al poder adquisitivo regional. Los fabricantes que invierten en marketing localizado, soporte postventa y modelos portátiles compactos están posicionados para capturar un rápido crecimiento. Además, los programas de formación profesional para terapeutas en mercados en desarrollo crean una mayor familiaridad con la terapia de parafina, apoyando una demanda sostenida.
Desafíos Clave
Competencia de Terapias Alternativas y Tecnologías de Calefacción
El mercado de equipos de cera de parafina enfrenta una creciente competencia de nuevas tecnologías de terapia de calor como calentadores infrarrojos, almohadillas eléctricas de calor, unidades de hidroterapia y sistemas avanzados de compresión-calor. Estas alternativas a menudo ofrecen tiempos de calentamiento más rápidos, mayor cobertura corporal y más características de control digital, atrayendo a clínicas que buscan equipos multifuncionales. Además, algunos consumidores perciben la terapia de parafina como menos conveniente debido al manejo de la cera, el tiempo de derretimiento y la limpieza posterior al tratamiento. Esta presión competitiva requiere que los fabricantes innoven continuamente, mejoren la facilidad de mantenimiento y destaquen los beneficios clínicos para mantener la relevancia. Si las modalidades alternativas superan las mejoras tecnológicas en los sistemas de parafina, la erosión de la cuota de mercado podría intensificarse.
Gestión de Higiene y Preocupaciones de Control de Infecciones
Mantener la higiene en los sistemas compartidos de cera de parafina presenta un desafío constante, especialmente en entornos clínicos y salones de alto volumen donde los estándares de control de infecciones son estrictos. Las preocupaciones sobre la contaminación cruzada, las impurezas de la cera y las prácticas de limpieza inadecuadas pueden desalentar la adopción, especialmente en comparación con las alternativas de terapia de calor desechables o de un solo uso. Las instalaciones deben invertir en protocolos de sanitización estrictos, revestimientos desechables y reemplazo rutinario de cera para garantizar el cumplimiento, lo que aumenta los costos operativos. Los fabricantes necesitan mejorar el diseño del equipo para facilitar la limpieza, integrar características de prevención de contaminación y promover pautas de uso estandarizadas. Sin avances continuos en soluciones de higiene y seguridad, los usuarios institucionales pueden limitar la adopción o cambiar a terapias sustitutivas.
Análisis Regional
América del Norte
América del Norte representa aproximadamente el 28% del mercado de equipos de cera de parafina, respaldada por la alta adopción de tratamientos de calor terapéutico en clínicas de fisioterapia, centros de bienestar y prácticas dermatológicas. El fuerte compromiso del consumidor en rutinas de alivio del dolor y cuidado de la piel en el hogar también contribuye a una demanda minorista constante. La región se beneficia de la disponibilidad avanzada de productos, una fuerte penetración del comercio electrónico y un ecosistema de salud maduro que frecuentemente integra la terapia de parafina para la artritis y la rehabilitación musculoesquelética. Los fabricantes ganan tracción adicional a través de respaldos profesionales y estándares de cumplimiento de seguridad estrictos que fomentan una transición más rápida de unidades convencionales a sistemas digitalmente controlados y energéticamente eficientes.
Europa
Europa posee aproximadamente el 26% del mercado, impulsada por el uso clínico generalizado de modalidades de terapia de calor y una fuerte demanda de salones de belleza, spas y centros de rehabilitación. La población envejecida de la región impulsa una adopción constante para la mejora de la movilidad articular y el alivio del dolor crónico. Las clínicas dermatológicas en toda Europa Occidental integran cada vez más tratamientos de parafina para la hidratación de la piel y el acondicionamiento previo a procedimientos. El énfasis regulatorio en la seguridad y la higiene de los dispositivos también fomenta la compra de unidades premium con control de temperatura avanzado y características de esterilización. Las robustas redes de distribución y la popularidad de los servicios de bienestar profesional apoyan aún más la posición de mercado estable y diversificada de Europa.
Asia-Pacífico
Asia-Pacífico lidera el mercado global con aproximadamente un 32% de participación, impulsada por la rápida expansión de clínicas de fisioterapia, el aumento de los ingresos disponibles y el creciente interés del consumidor en rutinas de bienestar en el hogar. Países como China, Japón y Corea del Sur muestran una fuerte demanda de aplicaciones terapéuticas y cosméticas de parafina, mientras que India y el sudeste asiático experimentan una adopción acelerada gracias a la disponibilidad de dispositivos asequibles. La expansión de las industrias de belleza y spa, combinada con la penetración del comercio minorista digital, impulsa la adopción de unidades compactas y de precio medio. Los fabricantes se benefician de oportunidades de ventas de alto volumen y la creciente aceptación de la terapia de parafina como tratamiento complementario en los ecosistemas médicos y de belleza.
América Latina
América Latina captura alrededor del 8% del mercado, respaldada por la expansión de redes de spa, servicios de fisioterapia y una creciente conciencia sobre soluciones de terapia de calor no invasivas para el alivio musculoesquelético. Brasil y México representan los mayores centros de demanda debido a sus bien desarrolladas industrias de belleza y bienestar. El equipo de cera de parafina de precio medio domina las compras regionales, ya que clínicas y consumidores buscan soluciones rentables. El creciente interés en dermatología y mejoras cosméticas también contribuye a la adopción, especialmente en áreas urbanas. Sin embargo, el crecimiento del mercado se ve moderado por la dependencia de importaciones y el acceso desigual a la atención médica, lo que hace que la asequibilidad y las asociaciones con distribuidores sean esenciales para una penetración más amplia.
Oriente Medio y África
La región de Oriente Medio y África posee aproximadamente el 6% del mercado global, con la demanda concentrada en los países del Consejo de Cooperación del Golfo, donde los centros de bienestar premium, clínicas de dermatología y centros de fisioterapia utilizan cada vez más la terapia de parafina. La inversión mejorada en infraestructura de rehabilitación médica y la expansión de cadenas de spa de lujo apoyan una adopción modesta pero constante. En África, el uso sigue siendo limitado pero está aumentando gradualmente a través de la adquisición hospitalaria y el interés del consumidor en dispositivos de cuidado en el hogar accesibles. El crecimiento del mercado está limitado por la sensibilidad a los precios y la limitada conciencia, lo que hace que las iniciativas educativas y las redes de distribución localizadas sean cruciales para la expansión a largo plazo.
Segmentaciones del Mercado:
Por Tipo
- Calentamiento Normal
- Calentamiento Rápido
Por Tamaño
- 3 Libras
- 6 Libras
- Otro
Por Precio
- Alto
- Medio
- Bajo
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de equipos de cera de parafina está definido por una mezcla de fabricantes de dispositivos de bienestar establecidos, proveedores de equipos de fisioterapia y marcas emergentes enfocadas en el consumidor que enfatizan la innovación, la fiabilidad y la seguridad del usuario. Las empresas compiten mejorando la precisión de la temperatura, reduciendo los tiempos de fusión e integrando controles digitales que ofrecen resultados terapéuticos consistentes en entornos clínicos, de spa y de cuidado en el hogar. Los modelos de precio medio dominan el posicionamiento competitivo, ya que equilibran la durabilidad con la asequibilidad tanto para profesionales como para consumidores. La diferenciación de productos gira cada vez más en torno al diseño ergonómico, componentes amigables con la higiene como forros desechables y sistemas de calefacción energéticamente eficientes. Los principales actores también fortalecen la distribución a través de la expansión del comercio electrónico, asociaciones con salones y clínicas, y marketing dirigido dentro de los sectores de bienestar y dermatología. A medida que la digitalización y la adopción de terapias en el hogar se aceleran, se espera que la intensidad competitiva aumente, motivando a los fabricantes a priorizar las actualizaciones tecnológicas, un soporte postventa más sólido y la personalización de productos específica para cada región.
Análisis de Jugadores Clave
- Conair
- Mediwax
- Duomishu Kiticute
- EasyinBeauty
- K KORKUAN
- REVLON
- Toyar
- HoMedics
- Bona
- Karite
Desarrollos Recientes
- En 2025, Saudi Aramco, con sede en Dhahran, se asoció con Sinopec y SABIC para establecer un complejo de refinería y craqueo petroquímico en China y Arabia Saudita, con el objetivo de mejorar las capacidades colectivas.
- En julio de 2024, la Máquina de Cera de Parafina Karite para manos y pies cuenta con una "olla de metal para derretimiento rápido en 20 minutos" y otras características tecnológicas.
- En noviembre de 2022, Eneos Corporation, una empresa con sede en Japón, y Niigata Public Corporation of Agriculture and Forestry se asociaron para lograr una sociedad descarbonizada a través de la conservación forestal, con el objetivo de reducir las emisiones de CO₂ del Alcance 1 y 2 en un 46% para 2030.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Tamaño, Precio y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La adopción de equipos de cera de parafina crecerá de manera constante a medida que los centros de fisioterapia, dermatología y bienestar integren la terapia de calor en los protocolos de tratamiento de rutina.
- Los dispositivos para uso doméstico se expandirán rápidamente, impulsados por la creciente preferencia del consumidor por terapias convenientes, no invasivas para el alivio del dolor y el cuidado de la piel.
- El control digital de temperatura, los ciclos de fusión más rápidos y las características de seguridad inteligente se convertirán en estándar en la mayoría de los nuevos lanzamientos de productos.
- Las unidades compactas de 3 libras continuarán dominando debido a su portabilidad, menores requisitos de cera y adecuación para entornos domésticos y profesionales ligeros.
- Los fabricantes apuntarán cada vez más a los mercados emergentes a través de precios localizados, asociaciones de distribución y programas de concienciación.
- Las aplicaciones cosméticas y de acondicionamiento de la piel ofrecerán un fuerte potencial de crecimiento a medida que los spas y salones mejoren los menús de tratamiento.
- Las características mejoradas centradas en la higiene, como los revestimientos desechables y las mezclas de cera purificada de bajo punto de fusión, verán una adopción más amplia.
- La competencia se intensificará a medida que nuevas marcas de bienestar del consumidor ingresen al mercado con innovaciones centradas en el diseño.
- El enfoque regulatorio en la seguridad de los dispositivos y los estándares de higiene clínica influirá en la ingeniería y certificación de productos.
- Las tendencias de sostenibilidad fomentarán el desarrollo de sistemas de calefacción energéticamente eficientes y formulaciones de cera responsables con el medio ambiente.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de equipos de cera de parafina y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de equipos de cera de parafina entre 2025 y 2032?
¿Quiénes son las empresas líderes en el mercado de equipos de cera de parafina?
¿Quiénes son los principales actores en el mercado global de cera de parafina?
¿Cuáles son los principales impulsores del mercado de la industria de la cera de parafina?
¿Cuáles son las principales restricciones del mercado de la industria de la cera de parafina?
¿Cuáles son las principales oportunidades de mercado de la industria de la cera de parafina?
¿Qué región comandó la mayor parte del mercado de equipos de cera de parafina en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Cera de Parafina Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Cera de Parafina Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,607.5 million → 2032: USD 8,221.92 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Cera de Parafina Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Cera de Parafina Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Cera de Parafina Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Cera de Parafina Market Drivers
- 3.3 Mercado de Cera de Parafina Market Restraints & Challenges
- 3.4 Mercado de Cera de Parafina Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Cera de Parafina Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Cera de Parafina Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Cera de Parafina category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Cera de Parafina Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Cera de Parafina Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Cera de Parafina market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Cera de Parafina Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Cera de Parafina Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Cera de Parafina Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Cera de Parafina (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Cera de Parafina Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Cera de Parafina Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Cera de Parafina Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Cera de Parafina Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Cera de Parafina Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Cera de Parafina Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Cera de Parafina Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Cera de Parafina Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Cera de Parafina Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
