
Visión General del Mercado:
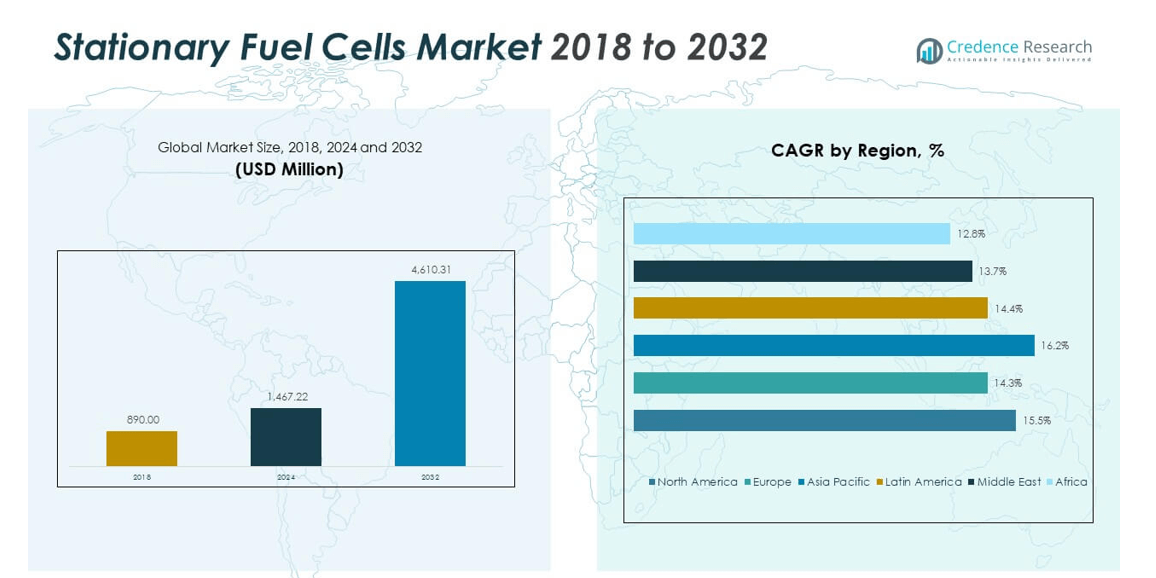
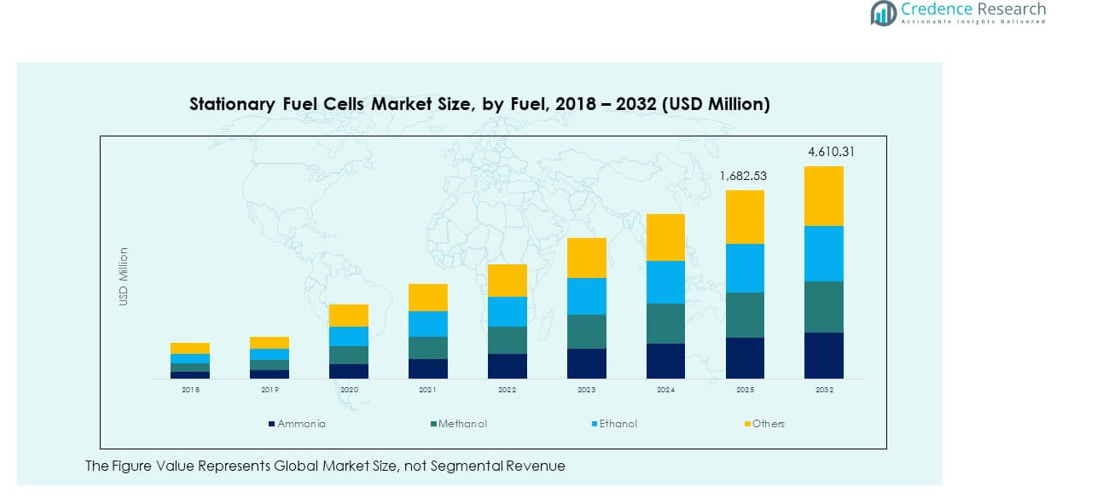
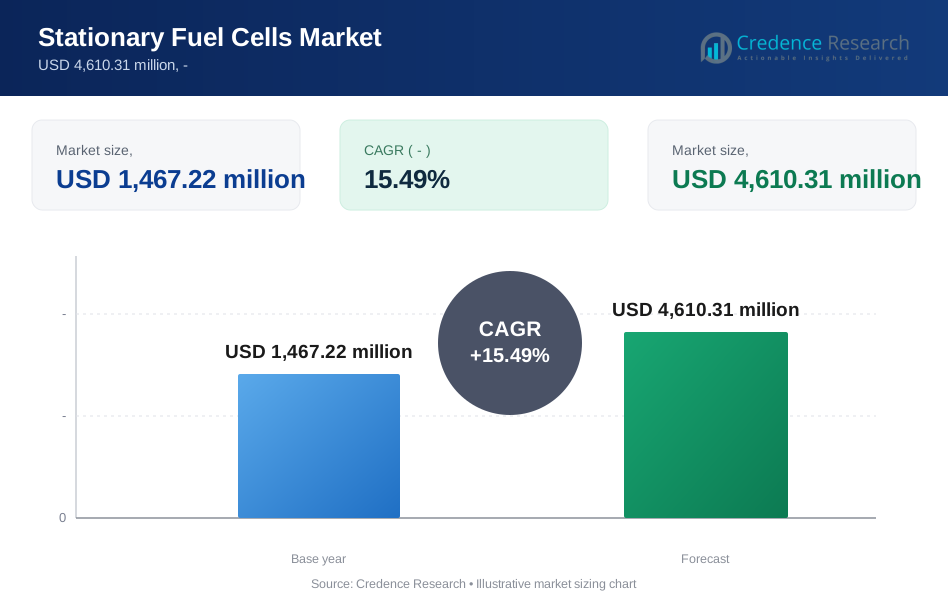
El tamaño del mercado global de celdas de combustible estacionarias se valoró en USD 890.00 millones en 2018, alcanzando USD 1,467.22 millones en 2024 y se anticipa que llegará a USD 4,610.31 millones para 2032, con un CAGR del 15.49% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Celdas de Combustible Estacionarias 2024 | USD 1,467.22 millones |
| Mercado de Celdas de Combustible Estacionarias, CAGR | 15.49% |
| Tamaño del Mercado de Celdas de Combustible Estacionarias 2032 | USD 4,610.31 millones |
El crecimiento del mercado está impulsado por la demanda de generación de energía confiable y de bajas emisiones. Las industrias adoptan celdas de combustible estacionarias para necesidades de energía continua y de respaldo. Las empresas de servicios públicos implementan sistemas para apoyar la estabilidad de la red y el recorte de picos. Los centros de datos prefieren las celdas de combustible por su alta disponibilidad y objetivos de energía limpia. Las políticas gubernamentales fomentan la adopción de hidrógeno y energía limpia. El aumento de la demanda de electricidad fortalece el interés en la generación distribuida. Los avances en la eficiencia de las celdas de combustible mejoran el rendimiento del sistema. La caída de los costos de los componentes apoya una implementación comercial más amplia.
América del Norte lidera debido a la adopción temprana de tecnología y el fuerte apoyo político. Estados Unidos impulsa la demanda en centros de datos y servicios públicos. Europa sigue con un enfoque en la descarbonización y la seguridad energética. Países como Alemania y el Reino Unido invierten en infraestructura de hidrógeno. Asia Pacífico emerge rápidamente debido al crecimiento industrial. Japón y Corea del Sur expanden las instalaciones de celdas de combustible. China incrementa el enfoque en energía distribuida limpia. Las regiones emergentes adoptan sistemas para mejorar la confiabilidad de la red.
Perspectivas del Mercado:
- El mercado creció de USD 890.00 millones en 2018 a USD 1,467.22 millones en 2024 y alcanzará USD 4,610.31 millones para 2032, con un CAGR del 15.49%, impulsado por la demanda de energía limpia y confiable.
- Asia Pacífico lidera con aproximadamente un 52.33% de participación debido a fuertes programas gubernamentales, seguido por América del Norte con un 20.81% por la demanda de centros de datos y Europa con un 16.48% apoyada por políticas de descarbonización.
- Asia Pacífico sigue siendo la región de más rápido crecimiento con un 52.33% de participación, apoyada por la expansión industrial, necesidades de seguridad energética y programas de despliegue a gran escala de células de combustible.
- Por tipo de combustible, otros y etanol dominan la mezcla, representando juntos casi el 65% de participación, reflejando flexibilidad en el abastecimiento de combustible y una adopción regional más amplia.
- Metanol y amoníaco contribuyen con la participación restante de aproximadamente el 35%, apoyados por cadenas de suministro establecidas y un creciente interés en opciones de combustible bajo en carbono.
Impulsores del Mercado:
Aumento de la Demanda de Sistemas de Generación de Energía Confiables y de Baja Emisión
El Mercado de Células de Combustible Estacionarias se beneficia del aumento de la demanda de suministro de energía estable. Las industrias requieren electricidad ininterrumpida para operaciones críticas. Las células de combustible apoyan el suministro continuo de energía con bajas emisiones. Los centros de datos dependen de sistemas de energía de alta disponibilidad. Los hospitales valoran la confiabilidad para equipos críticos para la vida. Las plantas de manufactura buscan soluciones que reduzcan los riesgos de interrupciones. Las células de combustible se alinean con los objetivos de sostenibilidad. Esta demanda apoya la expansión constante del mercado.
- Por ejemplo, Bloom Energy ha desplegado sistemas de células de combustible de óxido sólido que superan 1 GW de instalaciones acumuladas en todo el mundo, ofreciendo un tiempo de actividad superior al 99.9% para centros de datos y hospitales.
Políticas Gubernamentales de Apoyo y Marcos de Incentivos para Energía Limpia
Los gobiernos promueven la energía limpia a través de programas de incentivos estructurados. Los subsidios reducen la presión de capital inicial para los adoptantes. Los beneficios fiscales atraen inversiones privadas en proyectos de células de combustible. Las estrategias energéticas nacionales apoyan tecnologías bajas en carbono. Las regulaciones urbanas favorecen soluciones de energía in situ más limpias. La adquisición del sector público permite despliegues tempranos. La claridad política mejora la confianza en la planificación a largo plazo. El apoyo regulatorio acelera la adopción.
- Por ejemplo, el programa ENE-FARM de Japón ha apoyado más de 500,000 instalaciones de células de combustible residenciales y comerciales pequeñas, impulsado por objetivos nacionales de descarbonización.
Crecimiento de la Energía Distribuida y Requisitos de Resiliencia de la Red
Las empresas de servicios públicos se centran en mejorar la confiabilidad y resiliencia de la red. La generación distribuida reduce la dependencia de las redes centrales. Las células de combustible apoyan la producción de energía localizada. Los usuarios industriales despliegan sistemas in situ para necesidades de respaldo. Las microrredes integran células de combustible para una salida constante. Los eventos climáticos extremos aumentan las prioridades de resiliencia. Las células de combustible funcionan durante fallos de la red. Este impulsor apoya la adopción de energía descentralizada.
Avances Tecnológicos que Mejoran la Eficiencia y Durabilidad del Sistema
Los fabricantes mejoran la eficiencia de los stacks de células de combustible. Los diseños mejorados reducen los costos operativos con el tiempo. Los ciclos de vida extendidos aumentan el retorno de la inversión. Los materiales avanzados mejoran el rendimiento térmico. La automatización mejora la precisión del control del sistema. La ingeniería modular simplifica la instalación. El monitoreo digital apoya el mantenimiento predictivo. El progreso tecnológico sostiene el crecimiento del mercado.
Tendencias del Mercado:
Integración Creciente de Celdas de Combustible Estacionarias con Sistemas de Energía Inteligente
Los operadores de energía adoptan plataformas de gestión de energía inteligentes. Las celdas de combustible se integran con arquitecturas de redes inteligentes. Los controles digitales optimizan el equilibrio de carga. Los datos en tiempo real mejoran las decisiones operativas. El análisis predictivo reduce los riesgos de inactividad. La supervisión remota apoya la gestión de activos. Los sistemas inteligentes mejoran la eficiencia energética. Esta tendencia redefine las estrategias de implementación.
- Por ejemplo, Mitsubishi Heavy Industries integra sistemas de celdas de combustible con plataformas de gestión de energía digital que permiten la supervisión del rendimiento en tiempo real y la detección de fallos en sitios industriales.
Cambio Hacia Configuraciones de Celdas de Combustible Modulares y Escalables
Los usuarios finales prefieren soluciones de energía escalables. Los sistemas modulares permiten la expansión de capacidad por fases. Los diseños compactos se adaptan a ubicaciones con espacio limitado. Las unidades estandarizadas reducen el tiempo de instalación. La escalabilidad apoya la variabilidad de la demanda. Los operadores ganan flexibilidad en la planificación. Los diseños modulares reducen los riesgos del proyecto. Esta tendencia apoya una adopción más amplia.
- Por ejemplo, Plug Power ofrece sistemas de celdas de combustible estacionarias modulares que escalan desde cientos de kilovatios hasta despliegues de varios megavatios utilizando diseños de pilas estandarizadas.
Aumento de la Adopción en Centros de Datos e Instalaciones de Infraestructura Crítica
Los centros de datos buscan fuentes de energía limpias y confiables. Las celdas de combustible cumplen con los objetivos de tiempo de actividad y emisiones. Las instituciones financieras valoran la disponibilidad continua de energía. Las instalaciones de salud adoptan sistemas para necesidades de respaldo. Los sitios de telecomunicaciones requieren energía distribuida estable. La infraestructura crítica prioriza la resiliencia. Las celdas de combustible abordan estas necesidades operativas. Esta tendencia fortalece la demanda.
Creciente Enfoque en Fuentes de Combustible Basadas en Hidrógeno y Bajas en Carbono
Las transiciones energéticas fomentan entradas de combustible más limpias. El hidrógeno gana atención por los objetivos de descarbonización. La flexibilidad de combustible mejora el atractivo del sistema. Los combustibles bajos en carbono reducen las emisiones del ciclo de vida. La investigación mejora los métodos de almacenamiento de hidrógeno. El desarrollo de infraestructura apoya la adopción. Los combustibles más limpios se alinean con los objetivos de políticas. Esta tendencia apoya el crecimiento a largo plazo.
Análisis de Desafíos del Mercado:
Alta Inversión de Capital Inicial y Complejidad de Infraestructura
El mercado global de celdas de combustible estacionarias enfrenta barreras relacionadas con los costos. Los altos costos iniciales del sistema limitan la adopción. Los componentes de balance de planta añaden gastos. La instalación requiere experiencia técnica especializada. La infraestructura de suministro de combustible sigue siendo limitada. Los desafíos de financiamiento afectan a los usuarios más pequeños. Los largos períodos de recuperación generan preocupaciones. La sensibilidad a los costos ralentiza las aprobaciones de proyectos.
Restricciones Operativas y de Cadena de Suministro que Afectan el Despliegue
La disponibilidad de combustible varía entre regiones. La logística del hidrógeno requiere un manejo cuidadoso. El mantenimiento necesita personal capacitado. La disponibilidad de repuestos impacta el tiempo de actividad. Las interrupciones en la cadena de suministro afectan la entrega de componentes. La estandarización sigue siendo limitada entre los proveedores. Las aprobaciones regulatorias toman tiempo. Estos desafíos restringen la penetración del mercado.
Oportunidades de Mercado:
Expansión de Proyectos de Energía Limpia en Sectores Industriales y Comerciales
El Mercado Global de Celdas de Combustible Estacionarias puede beneficiarse de las inversiones en energía limpia. Las industrias buscan soluciones de energía de bajas emisiones. Las instalaciones comerciales adoptan sistemas de generación in situ. Los objetivos de sostenibilidad corporativa apoyan la adopción. Los proyectos público-privados amplían el alcance de la implementación. La financiación de la transición energética abre nuevos proyectos. Las celdas de combustible se ajustan a los planes de descarbonización a largo plazo. Esta oportunidad apoya el crecimiento.
Demanda Emergente de Regiones en Desarrollo y Aplicaciones de Microredes
Las regiones en desarrollo buscan acceso confiable a la energía. La infraestructura de red débil aumenta la demanda de sistemas in situ. Las celdas de combustible apoyan ubicaciones remotas y fuera de la red. Las microredes integran celdas de combustible para la estabilidad. Los parques industriales adoptan modelos de energía descentralizada. La expansión urbana aumenta las necesidades de confiabilidad energética. La transferencia de tecnología apoya la adopción. Los mercados emergentes ofrecen un fuerte potencial.
Análisis de Segmentación del Mercado:
Por Tipo
Las Celdas de Combustible de Membrana de Intercambio de Protones tienen una fuerte adopción debido a su rápido arranque y diseño compacto. Estos sistemas se adaptan a las necesidades comerciales y de energía de respaldo. Las Celdas de Combustible de Ácido Fosfórico apoyan instalaciones estacionarias a gran escala con durabilidad comprobada. Las Celdas de Combustible de Óxido Sólido ganan atención por su alta eficiencia y flexibilidad de combustible en entornos industriales. Las Celdas de Combustible de Carbonato Fundido sirven para proyectos a escala de servicios públicos y de cogeneración. Otros tipos de celdas de combustible abordan requisitos de energía de nicho y despliegues piloto. El Mercado Global de Celdas de Combustible Estacionarias refleja una demanda equilibrada entre estas tecnologías. Cada tipo apoya prioridades específicas de rendimiento y costo.
- Por ejemplo, la tecnología de óxido sólido de Ceres Power logra una eficiencia eléctrica superior al 60% en aplicaciones estacionarias industriales.
Por Aplicación
Las aplicaciones estacionarias dominan debido a la demanda continua de energía en las industrias. Los centros de datos, hospitales y plantas de fabricación dependen de las celdas de combustible para electricidad estable. Las empresas de servicios públicos implementan sistemas para fortalecer las redes de energía distribuida. Las aplicaciones de transporte y portátiles muestran una adopción selectiva para usos auxiliares y de energía remota. Estos segmentos se centran en la flexibilidad y la salida compacta. La diversidad de aplicaciones apoya una penetración constante en el mercado. Los usuarios finales valoran la confiabilidad y las bajas emisiones.
- Por ejemplo, Ballard Power Systems ha desplegado históricamente miles de módulos de respaldo alimentados por hidrógeno y metanol para redes de telecomunicaciones a nivel mundial, aunque recientemente la compañía ha transferido esta tecnología a socios como SFC Energy y CHEM para centrarse en energía estacionaria a escala de megavatios para centros de datos.
Por Combustible
El amoníaco gana interés por sus ventajas de almacenamiento y transporte más fáciles. El metanol sigue siendo ampliamente utilizado debido a las cadenas de suministro establecidas. El etanol apoya a las regiones con fuerte producción de biocombustibles. Otros combustibles proporcionan flexibilidad en diversos ecosistemas energéticos. La elección del combustible depende de la disponibilidad y la infraestructura. Apoya la personalización regional de los despliegues de celdas de combustible.
Segmentación:
- Por Tipo
- Pila de Combustible de Membrana de Intercambio de Protones
- Pila de Combustible de Ácido Fosfórico
- Pila de Combustible de Óxido Sólido
- Pila de Combustible de Carbonato Fundido
- Otros
- Por Aplicación
- Estacionario
- Transporte y Portátil
- Por Combustible
- Amoníaco
- Metanol
- Etanol
- Otros
- Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Análisis Regional:
América del Norte
El tamaño del mercado de pilas de combustible estacionarias en América del Norte se valoró en USD 189.57 millones en 2018 a USD 306.05 millones en 2024 y se anticipa que alcanzará USD 959.41 millones para 2032, con un CAGR del 15.5% durante el período de pronóstico. América del Norte representa aproximadamente el 20.81% de la cuota de mercado. Estados Unidos lidera la demanda regional debido a la fuerte expansión de centros de datos. Las empresas de servicios públicos implementan pilas de combustible para mejorar la resiliencia de la red. Los incentivos gubernamentales apoyan la adopción de energía limpia. Las instalaciones industriales invierten en soluciones de energía in situ. Los hospitales prefieren las pilas de combustible para energía de respaldo confiable. La madurez tecnológica respalda la confianza comercial. Los objetivos de sostenibilidad corporativa fortalecen la adopción. Canadá contribuye a través de proyectos piloto y comerciales.
Europa
El tamaño del mercado de pilas de combustible estacionarias en Europa se valoró en USD 168.21 millones en 2018 a USD 262.30 millones en 2024 y se anticipa que alcanzará USD 759.56 millones para 2032, con un CAGR del 14.3% durante el período de pronóstico. Europa posee casi el 16.48% de la cuota de mercado. Alemania lidera debido a fuertes estrategias de hidrógeno. El Reino Unido apoya las pilas de combustible para energía distribuida. Francia invierte en infraestructura de energía limpia. La descarbonización industrial impulsa la adopción. Las preocupaciones sobre la seguridad energética apoyan la generación in situ. Los programas de investigación mejoran la eficiencia del sistema. La colaboración regional fortalece el despliegue. La alineación de políticas apoya un crecimiento constante.
Asia Pacífico
El tamaño del mercado de pilas de combustible estacionarias en Asia Pacífico se valoró en USD 432.54 millones en 2018 a USD 728.98 millones en 2024 y se anticipa que alcanzará USD 2,412.58 millones para 2032, con un CAGR del 16.2% durante el período de pronóstico. Asia Pacífico comanda aproximadamente el 52.33% de la cuota de mercado. Japón lidera a través de programas de pilas de combustible a largo plazo. Corea del Sur expande instalaciones en diversas industrias. China incrementa el enfoque en energía limpia distribuida. El rápido crecimiento industrial impulsa la demanda. La seguridad energética sigue siendo una prioridad clave. El respaldo gubernamental apoya el despliegue a gran escala. La capacidad de fabricación fortalece las cadenas de suministro. La urbanización apoya el crecimiento sostenido.
América Latina
El tamaño del mercado de celdas de combustible estacionarias globales en América Latina se valoró en USD 52.42 millones en 2018 a USD 85.52 millones en 2024 y se anticipa que alcanzará USD 247.90 millones para 2032, con un CAGR del 14.4% durante el período de pronóstico. América Latina representa aproximadamente el 5.38% de la cuota de mercado. Brasil lidera debido a la demanda de energía industrial. Los problemas de confiabilidad de energía respaldan soluciones in situ. La integración de renovables fomenta la adopción de celdas de combustible. La minería y la manufactura impulsan la demanda. Los programas gubernamentales apoyan pruebas de energía limpia. Las brechas de infraestructura crean oportunidades. La inversión privada sigue siendo selectiva. El crecimiento se mantiene constante en las economías clave.
Oriente Medio
El tamaño del mercado de celdas de combustible estacionarias globales en Oriente Medio se valoró en USD 28.48 millones en 2018 a USD 43.42 millones en 2024 y se anticipa que alcanzará USD 120.35 millones para 2032, con un CAGR del 13.7% durante el período de pronóstico. Oriente Medio posee alrededor del 2.61% de la cuota de mercado. Los países del CCG lideran la adopción regional. Las estrategias de diversificación energética apoyan las celdas de combustible. Los clústeres industriales demandan energía confiable. Las iniciativas de hidrógeno ganan tracción. Las instalaciones remotas requieren un suministro de energía estable. Los proyectos respaldados por el gobierno apoyan el despliegue temprano. La adopción de tecnología sigue siendo gradual. Los planes a largo plazo impulsan el interés.
Visión General del Mercado Regional de África
El tamaño del mercado de celdas de combustible estacionarias globales en África se valoró en USD 18.78 millones en 2018 a USD 40.94 millones en 2024 y se anticipa que alcanzará USD 110.51 millones para 2032, con un CAGR del 12.8% durante el período de pronóstico. África representa casi el 2.40% de la cuota de mercado. Sudáfrica lidera a través de proyectos piloto. La inestabilidad de la red aumenta la demanda de energía in situ. Las operaciones mineras adoptan celdas de combustible por su confiabilidad. Las comunidades remotas buscan soluciones fuera de la red. Los objetivos de energía limpia apoyan la adopción gradual. La sensibilidad al costo afecta el ritmo de despliegue. Las asociaciones internacionales ayudan en la transferencia de tecnología. El crecimiento sigue emergiendo pero prometedor.
Análisis de Jugadores Clave:
- Horizon Fuel Cell Technologies
- Mitsubishi Heavy Industries
- ElringKlinger
- Hydrogenics
- SOLIDpower Italia
- Ceres Power
- Ballard Power Systems
- AVL
- Bosch
- Pragma Industries
- L. Gore & Associates
- Nedstack Fuel Cell Technology
- Proton Motor Fuel Cell GmbH
- Bloom Energy
- ITM Power
- Plug Power
- Nuvera Fuel Cells, LLC
Análisis Competitivo:
El mercado global de celdas de combustible estacionarias presenta competencia entre fabricantes establecidos y proveedores de tecnología emergentes. Las empresas líderes se centran en la eficiencia, durabilidad y escalabilidad del sistema. Las carteras de productos cubren diversas capacidades de energía y opciones de combustible. Las empresas compiten a través de actualizaciones tecnológicas y contratos de servicio a largo plazo. Las asociaciones estratégicas apoyan la expansión regional y el acceso al cliente. La optimización de costos sigue siendo una palanca competitiva clave. Las fuertes posiciones de propiedad intelectual protegen las tecnologías centrales. Recompensa a los jugadores con experiencia probada en despliegue. La competencia en el mercado permanece moderadamente consolidada.
Desarrollos Recientes:
- En agosto de 2025, Horizon Fuel Cell Technologies ejecutó una adquisición estratégica de propiedad intelectual de Hyzon Motors relacionada con camiones de Clase 8 y de residuos impulsados por hidrógeno, marcando una transición crucial de proveedor de componentes a proveedor de soluciones integradas. La empresa aseguró un importante acuerdo comercial en julio de 2025 con Shanghai Wuliu Automotive Technology para suministrar 100 sistemas avanzados de celdas de combustible para camiones pesados de 42 toneladas con más de 1,500 km de autonomía. Durante el mismo período, Horizon firmó un memorando de entendimiento con Methanol Reformer para integrar su tecnología de celdas de combustible con sistemas reformadores de metanol, apuntando a aplicaciones en sectores marinos y de energía fuera de la red. En septiembre de 2025, la empresa selló un acuerdo de asociación exclusiva de 10 años con Bharat Heavy Electrical Ltd (BHEL) para co-desarrollar y comercializar locomotoras impulsadas por celdas de combustible de hidrógeno para el mercado ferroviario indio. Horizon lanzó formalmente su último sistema integrado de celdas de combustible diseñado para camiones pesados y soluciones de energía estacionaria en la 9ª Exposición Internacional de Hidrógeno y Celdas de Combustible (CHFE 2025) en Foshan, China, del 22 al 24 de octubre de 2025. La empresa había presentado previamente su celda de combustible PEM VLS-IV de 400kW en noviembre de 2024 y lanzó un sistema electrolizador de Membrana de Intercambio Aniónico (AEM) de 5MW en diciembre de 2024.
- Mitsubishi Heavy Industries demostró una diversificación estratégica significativa en tecnología de hidrógeno durante 2025. En agosto de 2025, la empresa lanzó un proyecto conjunto con Honda y Tokuyama para alimentar un centro de datos utilizando celdas de combustible automotrices reutilizadas e hidrógeno como subproducto, creando una nueva oportunidad de economía circular. Conjuntamente, Mitsubishi colaboró con Fuji Electric para desarrollar un sistema de celdas de combustible de hidrógeno utilizando metanol como fuente de hidrógeno, resolviendo desafíos críticos de distribución de hidrógeno para aplicaciones de energía estacionaria. La empresa alcanzó un hito crítico en abril de 2024 al lanzar un módulo de prueba de 400 kW para su Celda de Electrólisis de Óxido Sólido (SOEC), demostrando una impresionante eficiencia electrolítica de 3.5 kWh/Nm³. Mitsubishi Fuso inició discusiones con Iwatani Corporation para desarrollar tecnología de recarga de hidrógeno líquido subenfriado (sLH2), señalando el compromiso de la empresa para abordar los desafíos de transporte de hidrógeno para movilidad pesada.
- En junio de 2025, Pragma Industries firmó un acuerdo estratégico con HPQ y Novacium para evaluar la integración de estaciones de producción de hidrógeno verde METAGENE en sus ecosistemas de movilidad. La tecnología METAGENE permite la producción autónoma de hidrógeno a alta presión utilizando una aleación de aluminio-silicio no explosiva, generando 1.25 m³ de hidrógeno por kilogramo sin requerir electricidad o infraestructura de almacenamiento costosa. Se planea una fase piloto entre finales de 2025 y principios de 2026, con pruebas operativas destinadas a validar una capacidad de producción de 10 kilogramos de hidrógeno por día para alimentar flotas de vehículos y drones de hidrógeno. Pragma Industries también está involucrada en el proyecto MANGABHY, que tiene como objetivo desarrollar tecnología especializada de celdas de combustible para aplicaciones de drones.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en segmentos de Tipo, Aplicación, Combustible y Región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- El mercado se expandirá a medida que las industrias adopten sistemas de energía in situ más limpios y confiables.
- Los centros de datos aumentarán el uso de celdas de combustible para apoyar los objetivos de tiempo de actividad y sostenibilidad.
- Las políticas gubernamentales seguirán fomentando tecnologías de generación de energía de bajas emisiones.
- El desarrollo de infraestructura de hidrógeno fortalecerá la disponibilidad de combustible a largo plazo.
- Las empresas de servicios públicos desplegarán celdas de combustible para mejorar la resiliencia de la red y las redes de energía distribuida.
- Las mejoras tecnológicas aumentarán la eficiencia del sistema y la vida útil operativa.
- El aumento de la escala de fabricación ayudará a reducir los costos generales del sistema.
- Las economías emergentes adoptarán celdas de combustible estacionarias para abordar las brechas de confiabilidad energética.
- Las asociaciones estratégicas acelerarán el despliegue regional y el acceso al mercado.
- El mercado se beneficiará del creciente interés de inversión privada y pública.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de celdas de combustible estacionarias y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de pilas de combustible estacionarias entre 2025 y 2032?
¿Cuál segmento del mercado de pilas de combustible estacionarias tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de pilas de combustible estacionarias?
¿Quiénes son las empresas líderes en el mercado de pilas de combustible estacionarias?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Celdas de Combustible Estacionarias Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Celdas de Combustible Estacionarias Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (the forecast period) (base year: USD 1,467.22 million → forecast year: USD 4,610.31 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Celdas de Combustible Estacionarias Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Celdas de Combustible Estacionarias Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Celdas de Combustible Estacionarias Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Celdas de Combustible Estacionarias Market Drivers
- 3.3 Mercado de Celdas de Combustible Estacionarias Market Restraints & Challenges
- 3.4 Mercado de Celdas de Combustible Estacionarias Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Celdas de Combustible Estacionarias Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Celdas de Combustible Estacionarias Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Celdas de Combustible Estacionarias category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Celdas de Combustible Estacionarias Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Celdas de Combustible Estacionarias Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Celdas de Combustible Estacionarias market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Celdas de Combustible Estacionarias Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Celdas de Combustible Estacionarias Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Celdas de Combustible Estacionarias Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Celdas de Combustible Estacionarias (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Celdas de Combustible Estacionarias Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Celdas de Combustible Estacionarias Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Celdas de Combustible Estacionarias Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Celdas de Combustible Estacionarias Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Celdas de Combustible Estacionarias Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Celdas de Combustible Estacionarias Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Celdas de Combustible Estacionarias Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Celdas de Combustible Estacionarias Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Celdas de Combustible Estacionarias Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
