
Visión General del Mercado:
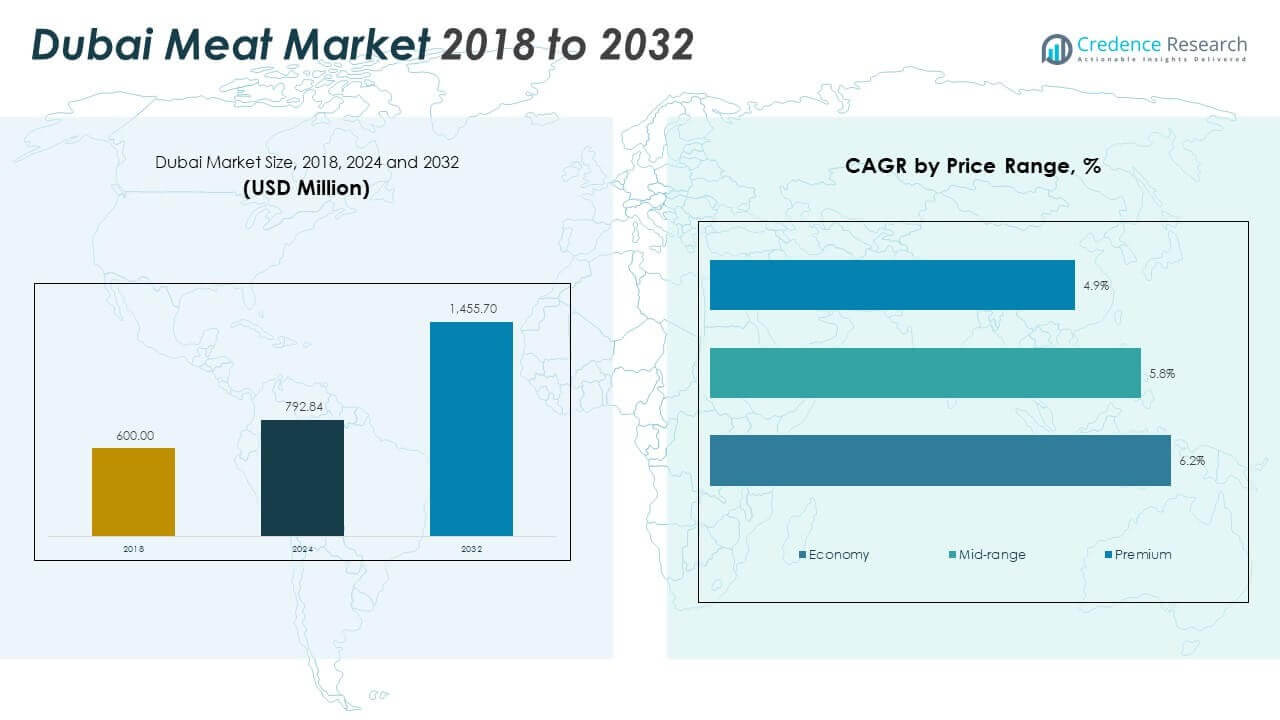
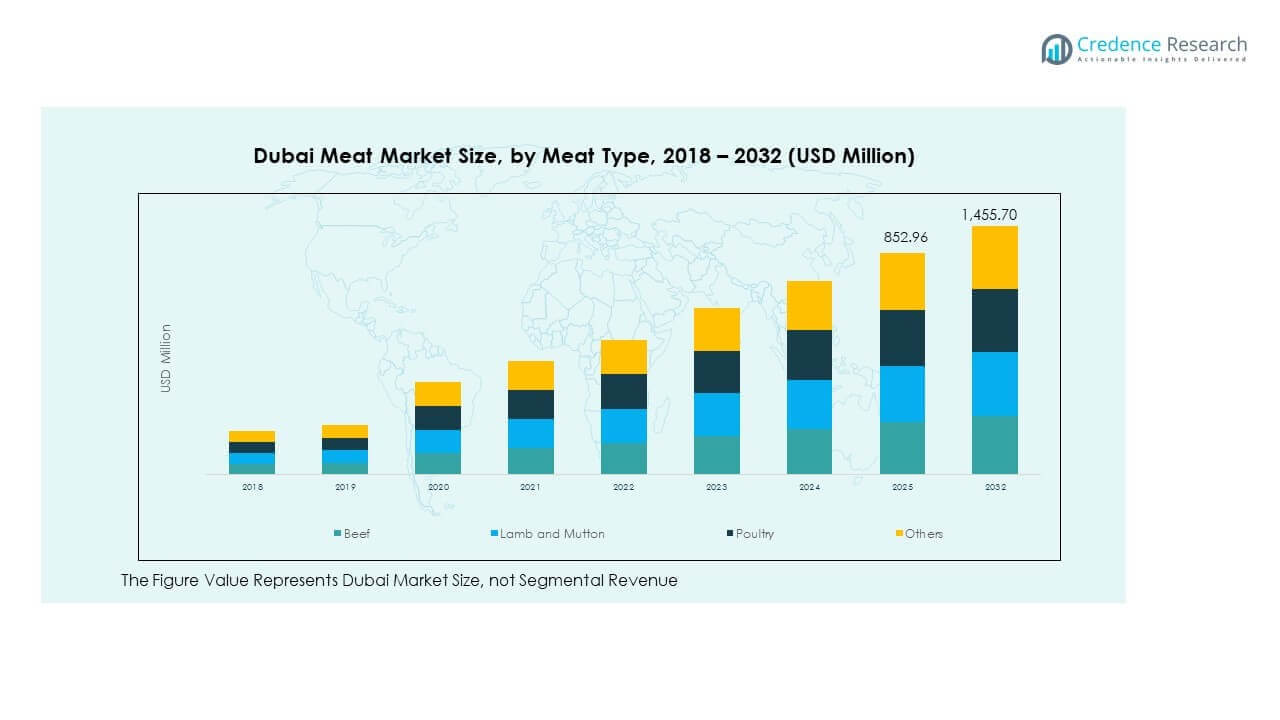
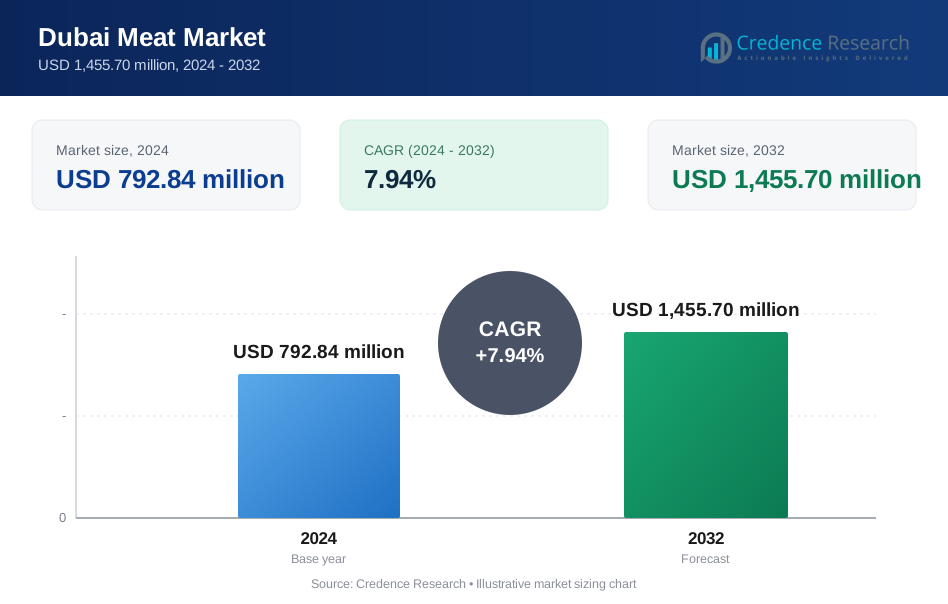
El tamaño del Mercado de Carne de Dubái fue valorado en USD 600.00 millones en 2018 y alcanzó USD 792.84 millones en 2024, y se anticipa que llegará a USD 1,455.70 millones para 2032, con un CAGR de 7.94% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Carne de Dubái 2024 | USD 792.84 Millones |
| Mercado de Carne de Dubái, CAGR | 7.80% |
| Tamaño del Mercado de Carne de Dubái 2032 | USD 1,455.70 Millones |
El fuerte crecimiento poblacional, un sector turístico robusto y el alto consumo per cápita de carne son los principales impulsores de la demanda. El mercado prospera gracias a la creciente preferencia por productos cárnicos certificados como halal y rastreables entre diversas comunidades de expatriados. La demanda de restaurantes, hoteles y cadenas de comida rápida ha aumentado significativamente. La expansión minorista y las plataformas de pedidos digitales han mejorado el acceso a carne fresca y congelada. Las estrategias de seguridad alimentaria lideradas por el gobierno y la diversificación de importaciones han estabilizado las cadenas de suministro. Los segmentos de carne premium y orgánica también están ganando terreno. El papel central de Dubái en el comercio de carne del CCG sigue atrayendo a proveedores globales. El mercado se beneficia de una mezcla equilibrada de demanda doméstica y potencial de reexportación.
La ciudad de Dubái posee la mayor cuota de mercado debido a su densidad poblacional, hogares de altos ingresos e infraestructura minorista. Los distritos costeros y las zonas centrales de negocios impulsan la demanda a través de canales de hospitalidad y servicios de alimentos. Las áreas del norte, incluyendo Deira y Al Qusais, apoyan el consumo de valor y gama media a través del comercio minorista tradicional. Las áreas emergentes como Dubái Sur y los suburbios circundantes muestran una creciente demanda doméstica e institucional. Emiratos vecinos como Sharjah y Ajman están contribuyendo gradualmente a la actividad de suministro de carne interconectada. El ecosistema logístico e importador de la ciudad ayuda a mantener una distribución estable a todas las subregiones.
Perspectivas del Mercado
- El tamaño del mercado de carne de Dubái aumentó de 600,00 millones de USD en 2018 a 792,84 millones de USD en 2024 y se proyecta que alcanzará los 1.455,70 millones de USD para 2032, creciendo a una tasa compuesta anual del 7,94%.
- La ciudad de Dubái posee la mayor participación con un 58% debido a los hogares de altos ingresos, la densidad de servicios de alimentos y la infraestructura minorista, seguida por el norte de Dubái con un 24% impulsado por la demanda de la clase trabajadora y el comercio minorista tradicional, y los suburbios emergentes contribuyendo con un 18% con el aumento de la actividad residencial.
- Distritos suburbanos como Dubái Sur y Silicon Oasis son las regiones de más rápido crecimiento, apoyadas por cambios poblacionales, nuevas viviendas y redes de distribución minorista en expansión.
- Entre los segmentos de precios, la carne premium tiene la tasa compuesta anual más rápida con un 6,2%, impulsada por el turismo, el comercio minorista de alta gama y los cortes especiales preferidos en la alta cocina.
- La carne de rango medio sigue con una tasa compuesta anual del 5,8%, apoyada por profesionales urbanos y hogares con doble ingreso que demandan tanto asequibilidad como calidad.
Impulsores del Mercado
Aumento de la Demanda de Carne Certificada Halal Entre Comunidades Locales y Expatriadas
Dubái alberga una población diversa con fuertes preferencias por la carne certificada halal. Los consumidores de Asia del Sur, Medio Oriente y África del Norte priorizan los estándares halal. El gobierno impone un estricto cumplimiento halal para generar confianza en los compradores. El mercado de carne de Dubái se beneficia de estas regulaciones y preferencias culturales. Los principales proveedores se centran en la trazabilidad halal a lo largo de la cadena de suministro. Hoteles y restaurantes demandan cortes de alta calidad que cumplan con las normas halal. Este segmento apoya tanto a los canales minoristas como de servicios de alimentos. Los programas de certificación construyen valor de marca para los importadores. La variedad de productos se expande en formatos halal congelados, frescos y procesados. Esto posiciona a Dubái como un destino confiable de carne halal.
Aumento del Consumo de Carne Impulsado por el Crecimiento del Turismo y la Hospitalidad
El sólido sector turístico de Dubái impulsa la demanda durante todo el año de carne roja y blanca. Hoteles, restaurantes y empresas de catering compran grandes cantidades de carne de res, cordero y aves. Los turistas de Europa y Asia aumentan las tendencias de consumo estacional. El mercado de carne de Dubái captura este volumen a través de asociaciones de servicios de alimentos. Los eventos y festivales aumentan la demanda a corto plazo de cortes premium. El turismo culinario ha impulsado la demanda de carnes exóticas e importadas. Los proveedores de carne se alinean con cadenas hoteleras para asegurar pedidos recurrentes. La diversificación de menús a través de cocinas crea oportunidades para productos cárnicos de nicho. Se beneficia del crecimiento constante en viajes y recuperación de servicios de alimentos. Las importaciones de carne siguen siendo esenciales para el apoyo de volumen.
- Por ejemplo, en 2023, JBS S.A. expandió sus iniciativas tecnológicas con sistemas avanzados de procesamiento de carne en instalaciones globales seleccionadas, apoyando el control de calidad y las operaciones de exportación que sirven a mercados clave, incluido el Medio Oriente.
Expansión de la Infraestructura Minorista y Cadenas de Supermercados Estimulando el Aumento de Volumen
Los formatos de venta al por menor modernos como Carrefour, Lulu y Spinneys aumentan la accesibilidad a la carne. Estos supermercados ofrecen formatos de carne fresca, refrigerada y lista para cocinar. Las carnicerías en tienda permiten a los consumidores solicitar cortes y empaques específicos. El Mercado de la Carne de Dubái experimenta un crecimiento en valor a través de este canal organizado. Las promociones, descuentos y programas de fidelidad fomentan compras frecuentes. La logística de cadena de frío mantiene la calidad del producto a lo largo de la cadena de suministro. La expansión minorista en áreas residenciales impulsa el consumo a nivel doméstico. El consumo doméstico aumenta debido a cambios en el estilo de vida y al aumento de la riqueza. Se beneficia de la disponibilidad durante todo el año de diversas opciones de productos.
- Por ejemplo, Lulu Hypermarket mejoró sus operaciones minoristas con tecnologías avanzadas de inventario en tiendas clave, mejorando el seguimiento en tiempo real de carne refrigerada y otras categorías perecederas para 2024.
Estrategia Gubernamental de Seguridad Alimentaria Apoyando la Diversificación del Suministro de Carne
Las autoridades de Dubái han priorizado la seguridad alimentaria para reducir la dependencia externa. Las asociaciones público-privadas mejoran la producción ganadera doméstica, aunque a pequeña escala. Las reservas estratégicas de carne ayudan a estabilizar los precios durante las interrupciones. El Mercado de la Carne de Dubái se alinea con estas iniciativas para asegurar un suministro confiable. La diversificación de importaciones mitiga los riesgos asociados a uno o dos países fuente principales. La claridad regulatoria atrae a exportadores internacionales de carne a los EAU. Los procesos de licencias e inspección mantienen los estándares de seguridad e higiene. El apoyo a los subsidios y las zonas de inversión permiten importaciones y distribución más fluidas. Apoya la estabilidad a largo plazo en la cadena de valor de la carne.
Tendencias del Mercado
Creciente Popularidad de Productos Cárnicos Orgánicos y Libres de Antibióticos Entre Consumidores Enfocados en la Salud
Los consumidores urbanos en Dubái eligen cada vez más productos cárnicos con etiquetas limpias. La conciencia sobre la salud impulsa la demanda de carne libre de hormonas, antibióticos y certificada como orgánica. El Mercado de la Carne de Dubái se adapta al obtener artículos de calidad premium de granjas certificadas. Los minoristas dedican estantes a opciones de proteínas enfocadas en el bienestar. Los grupos de altos ingresos muestran interés en el bienestar animal y la trazabilidad. El etiquetado digital ayuda a validar el origen del producto y los métodos de crianza. Las carnicerías y tiendas gourmet responden a esta tendencia con ofertas seleccionadas. Las importaciones de Europa y Australia cumplen con estos estándares. Gana tracción entre compradores jóvenes y educados.
- Por ejemplo, Al Jazira Poultry Farms es uno de los principales productores de huevos de los EAU y opera bajo sistemas de seguridad alimentaria certificados por HACCP. La empresa suministra huevos frescos en todo Dubái y sigue estándares regulados de higiene y producción en sus instalaciones locales.
Plataformas Digitales de Entrega de Carne Expandiendo el Acceso y la Conveniencia para el Consumidor Urbano
Las plataformas de comestibles en línea ofrecen entrega de carne fresca con opciones precisas de corte y peso. Los consumidores prefieren los pedidos digitales por la conveniencia de entrega a domicilio y el ahorro de tiempo. El Mercado de la Carne de Dubái se adapta al integrarse con socios de comestibles de comercio electrónico. Jugadores como Kibsons, Noon y Talabat promueven selecciones refrigeradas y congeladas. Las plataformas específicas de carne ofrecen opciones de compra por suscripción o única vez. La integridad de la cadena de frío se mantiene a través del seguimiento logístico en tiempo real. Los descuentos y paquetes combinados aumentan la retención de compradores. Los profesionales que trabajan dependen de aplicaciones móviles para programar entregas de carne. Abre acceso más allá de las zonas minoristas tradicionales.
Aumento en Productos Cárnicos de Valor Agregado y Procesados en Canales Minoristas y Horeca
Los productos de carne listos para cocinar ganan popularidad debido a los estilos de vida acelerados. Las opciones marinadas, pre-cortadas y sazonadas atraen a los consumidores más jóvenes. Las marcas de servicios de alimentos dependen de las carnes procesadas para la consistencia y eficiencia. El Mercado de Carne de Dubái apoya la adición de valor con innovaciones en embalaje y sabor. Los minoristas introducen salchichas, kebabs y hamburguesas en paquetes listos. La carne procesada congelada también penetra en la restauración institucional y las aerolíneas. Las características que ahorran tiempo impulsan las compras repetidas en los hogares modernos. Los procesadores locales experimentan con mezclas de sabores de Oriente Medio e internacionales. Esto diversifica la oferta y fortalece la lealtad a la marca.
Los Cortes de Carne Étnicos y Gourmet Ven Mayor Aceptación Entre los Entusiastas Culinarios
Las cocinas étnicas aumentan la demanda de partes y cortes específicos de carne. Las cocinas filipina, india y levantina moldean las preferencias de los consumidores. El Mercado de Carne de Dubái refleja esta diversidad con una oferta ampliada de carnicerías. Los restaurantes gourmet introducen carnes de caza importadas y cortes raros. Los chefs caseros experimentan con brisket, costillas cortas y filetes de wagyu. Los minoristas importan carnes especiales de Argentina, Sudáfrica y Nueva Zelanda. Los carniceros personalizan los cortes para adaptarse a estilos de cocina únicos. La concienciación a través de programas de cocina y blogs de alimentos impulsa la aceptación. Esto amplía la variedad de productos tanto en las secciones de carne premium como étnica.
- Por ejemplo, Al Ain Farms Group distribuye cortes de carne premium e importaciones especiales a los principales minoristas de Dubái, apoyando la demanda de productos gourmet y étnicos a través de su red de suministro establecida.
Análisis de Desafíos del Mercado
La Alta Dependencia de las Importaciones Crea Volatilidad en el Costo y la Estabilidad del Suministro
Dubái carece de producción de carne a gran escala debido a las limitaciones climáticas y espaciales. El Mercado de Carne de Dubái depende en gran medida de las importaciones de Australia, Brasil e India. Cualquier interrupción en las cadenas de suministro globales o prohibiciones de exportación afecta directamente la disponibilidad. Las fluctuaciones de divisas y los cargos de flete causan inestabilidad en los precios. La documentación de importación, los retrasos en los puertos y las tensiones geopolíticas aumentan la incertidumbre. También expone al mercado a cambios en las regulaciones sanitarias de las naciones proveedoras. Los actores locales enfrentan desafíos en la previsión y control de inventarios. Mantener una calidad consistente entre lotes sigue siendo complejo. La alta dependencia dificulta la planificación a largo plazo para los pequeños minoristas.
Las Preferencias Cambiantes de los Consumidores Exigen Rápida Adaptación de los Proveedores Tradicionales
Nuevos segmentos de compradores prefieren proteínas vegetales y dietas flexitarianas. Los proveedores de carne tradicionales deben rebranding para seguir siendo relevantes en los ciclos de demanda en evolución. El Mercado de Carne de Dubái enfrenta presiones de margen a medida que aumentan las alternativas enfocadas en la salud. Las demandas de premiumización elevan los costos de las carnes trazables y de origen ético. Los minoristas deben gestionar un inventario diverso sin desperdicios. Los compradores digitales esperan pedidos sin problemas y actualizaciones de stock en tiempo real. Los carniceros enfrentan escasez de mano de obra con habilidades necesarias para la personalización. La capacitación y la digitalización requieren inversión inicial para la modernización. Obliga a los proveedores a renovar estrategias de abastecimiento, marketing y entrega.
Oportunidades del Mercado
La Expansión en los Segmentos de Carne Especializada y Gourmet Ofrece Márgenes Más Altos
Los cortes premium, la carne de res alimentada con pasto y las carnes exóticas atraen a grupos de altos ingresos y turistas. El Mercado de Carnes de Dubái puede expandir sus ingresos a través de ofertas curadas. Las asociaciones con tiendas gourmet y establecimientos de alta cocina apoyan la elevación de la marca. La carnicería personalizada y las carnes añejadas proporcionan diferenciación en un espacio saturado. La innovación en procesos de empaquetado y marinado desbloquea ventas con valor agregado. Abre acceso a segmentos adinerados que buscan exclusividad.
El Potencial de Exportación y Reexportación Regional Fortalece el Papel de Dubái como un Centro de Comercio
La infraestructura portuaria y logística de Dubái apoya la reexportación de carne hacia el CCG y África. El Mercado de Carnes de Dubái puede aprovechar la eficiencia de Jebel Ali para impulsar las ventas transfronterizas. La demanda en regiones vecinas ofrece margen para aumentar el volumen. El cumplimiento de exportaciones y los estándares halal aseguran un acceso fluido a los países islámicos. Crea oportunidades a largo plazo para distribuidores locales y marcas globales.
Análisis de Segmentación de Mercado
Visión General del Segmento por Tipo de Carne
El Mercado de Carnes de Dubái ofrece una amplia gama de productos cárnicos, con el pollo liderando debido a su asequibilidad y uso generalizado en comidas rápidas y caseras. La carne de res mantiene una posición fuerte en hoteles y cadenas de alimentos gourmet, con cortes premium impulsando el valor. El cordero y el carnero siguen siendo esenciales en la cocina tradicional y festiva, especialmente entre las comunidades del sur de Asia y Medio Oriente. Otras carnes, como el pavo y el pato, atienden a segmentos internacionales de nicho y a la alta cocina. El mercado depende en gran medida de las importaciones para satisfacer la demanda en todas las categorías. Continúa apoyando la variedad para servir las diversas preferencias de residentes y turistas.
- Por ejemplo, Al‑Ghurair Foods está desarrollando una instalación de producción de aves de corral a gran escala en las Zonas Económicas Khalifa Abu Dhabi (KEZAD), con el objetivo de expandir la capacidad y apoyar las cadenas de suministro de proteínas en los EAU. El proyecto refleja la inversión continua en infraestructura moderna para satisfacer la creciente demanda de productos avícolas producidos localmente.
Perspectivas del Segmento de Aplicación
Las aplicaciones en el Mercado de Carnes de Dubái abarcan tanto los sectores residenciales como comerciales. El consumo doméstico representa una demanda regular a nivel minorista en todos los grupos de ingresos. Los restaurantes y operadores de servicios de alimentos impulsan las compras al por mayor y mantienen un alto volumen de ventas, especialmente en el centro de Dubái. Las cadenas de comida rápida dependen de cortes estandarizados de pollo y procesados, apoyando las importaciones basadas en volumen. Los servicios de alimentos institucionales, incluidas escuelas y hospitales, se centran en los estándares de seguridad y nutrición. Las industrias turísticas y de hospitalidad demandan una mezcla de carne premium y especial para atender a paladares globales. Esto permite un fuerte rendimiento del mercado tanto en el consumo de carne diario como en el impulsado por ocasiones especiales.
Análisis de Rango de Precios
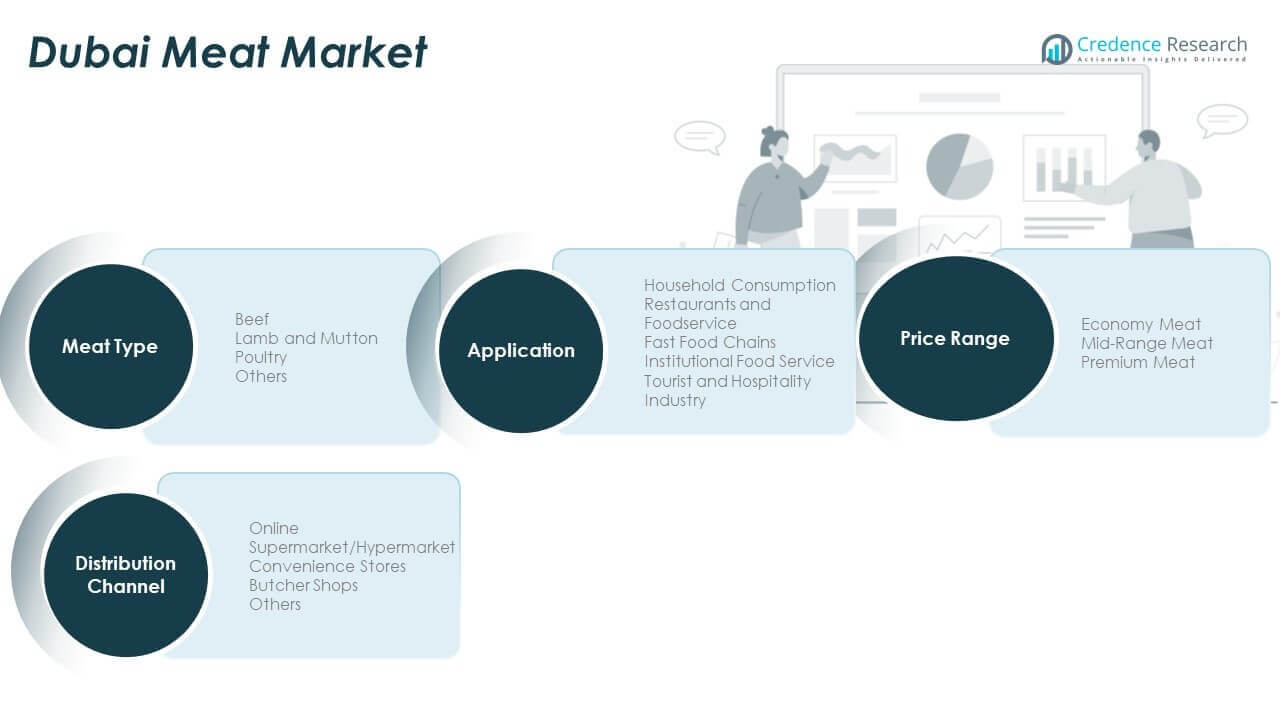
El Mercado de Carnes de Dubái está segmentado en categorías de carne económica, de rango medio y premium. La carne económica atrae a compradores conscientes del precio y compradores institucionales al por mayor. La carne de rango medio está ganando tracción entre los residentes de ingresos medios que buscan un equilibrio entre calidad y precio. La carne premium atiende a consumidores adinerados, turistas y establecimientos de alta cocina. Este segmento incluye carne de res alimentada con pasto, aves de corral orgánicas y cordero añejado. Las ofertas especiales con certificaciones de origen ganan preferencia en el comercio minorista de alta gama y restaurantes gourmet. Esto permite al mercado acceder a múltiples niveles de consumo mientras mantiene la diversidad en precios y calidad.
Dinámica del Canal de Distribución
Los formatos de venta al por menor modernos impulsan la mayor parte de la distribución de carne en Dubái. Los supermercados e hipermercados dominan debido a la conveniencia, la infraestructura de la cadena de frío y la amplia variedad. Las plataformas en línea están ganando terreno a través de la entrega a domicilio y características de personalización de productos. Las carnicerías retienen a clientes leales que buscan cortes frescos y preferencias de carne étnica. Las tiendas de conveniencia sirven para compras rápidas y de último minuto, pero siguen siendo limitadas en variedad de carne. Otros canales incluyen hoteles, empresas de catering y compradores institucionales que operan a través de asociaciones mayoristas. El Mercado de Carne de Dubái aprovecha este enfoque multicanal para llegar a los consumidores de manera eficiente a través de diferentes puntos de contacto.
- Por ejemplo, las mejoras en la cadena de frío en los EAU ayudan a mantener la calidad y seguridad tanto para la producción local de carne como para los suministros importados a lo largo de la distribución. Estas mejoras logísticas apoyan una mayor disponibilidad de carne fresca y congelada a través de los canales de venta al por menor y de servicios de alimentos en 2025.
Segmentación
Por Tipo de Carne
- Carne de Res
- Cordero y Carnero
- Aves
- Otros
Por Aplicación
- Consumo Doméstico
- Restaurantes y Servicios de Alimentos
- Cadenas de Comida Rápida
- Servicio de Alimentos Institucional
- Industria Turística y de Hospitalidad
Por Rango de Precio
- Carne Económica
- Carne de Rango Medio
- Carne Premium
Por Canal de Distribución
- En Línea
- Supermercado/Hipermercado
- Tiendas de Conveniencia
- Carnicerías
- Otros
Análisis Regional
Ciudad de Dubái – Núcleo de Demanda Comercial y Residencial (Aprox. 58% de Cuota de Mercado)
La ciudad de Dubái sigue siendo el principal centro de consumo en el Mercado de Carne de Dubái, contribuyendo con casi el 58% de los ingresos totales del mercado. Los distritos centrales y del sur, incluidos Business Bay, Al Barsha y Downtown, exhiben un alto consumo de carne en hogares, restaurantes y hoteles. Las cadenas minoristas operan redes densas de tiendas en estas zonas, asegurando una fuerte eficiencia de distribución. Zonas con alta afluencia de turistas como Jumeirah y Marina impulsan aún más la demanda de carne premium y gourmet. Los operadores de servicios de alimentos mantienen adquisiciones a granel para formatos de comedor, catering y entrega. Se beneficia de la gran densidad de población de la ciudad, el paisaje culinario diversificado y el creciente poder adquisitivo de la clase media.
Norte de Dubái y Zonas Industriales – Demanda de Rango Medio e Institucional (Aprox. 24% de Cuota de Mercado)
El norte de Dubái, incluyendo áreas como Deira y Al Qusais, posee casi el 24% del mercado, respaldado por residentes de clase trabajadora y restaurantes a pequeña escala. La región muestra una demanda constante de productos cárnicos de gama media y económica. Las zonas industriales y los alojamientos para trabajadores también contribuyen a los requisitos de servicios de alimentación institucional. Los mayoristas y carnicerías son más activos en estas áreas, especialmente cerca de los mercados tradicionales. La distribución se centra en carnes congeladas y en formato a granel para controlar los costos. El Mercado de Carne de Dubái apoya este segmento a través del volumen de importación y cadenas de suministro rentables. Se observa una demanda estable durante todo el año con menores fluctuaciones.
Suburbios Emergentes y Emiratos Exteriores – Demanda Periférica Impulsada por el Crecimiento (Aprox. 18% de Cuota de Mercado)
Distritos suburbanos como Dubái Sur, Silicon Oasis y nuevos desarrollos residenciales contribuyen con alrededor del 18% del mercado. La demanda en estas áreas está en expansión debido a los proyectos de vivienda en curso y la migración de población. Los supermercados y las plataformas de comercio electrónico están aumentando su cobertura en estas localidades. El Mercado de Carne de Dubái ve una oportunidad en escalar la distribución para los grupos de ingresos medios que se mudan a estas zonas. Emiratos adyacentes como Sharjah y Ajman también muestran vínculos con el mercado de carne a través del comercio inter-emiratos. Esto crea espacio para centros logísticos regionales y la expansión de la cadena de frío de última milla para servir a estos territorios emergentes.
Análisis de Jugadores Clave
- JBS S.A. (Brasil)
- Tyson Foods (EE.UU.)
- Cargill Meat Solutions (EE.UU. / Global)
- NH Foods (Japón)
- Teys Australia (Australia)
- Hormel Foods Corporation (Estados Unidos)
- Danish Crown A/S (Dinamarca)
- Minerva Foods (Brasil)
- Thomas Foods International (Australia)
- Marfrig Global Foods (Brasil)
- Alliance Group Ltd. (Nueva Zelanda)
- Silver Fern Farms (Nueva Zelanda)
- ANZCO Foods (Nueva Zelanda)
- JBS Australia (Australia)
- BRF S.A. (Brasil)
- Pilgrim’s Pride Corporation (EE.UU.)
- Charoen Pokphand Foods (CPF) (Tailandia)
- Al Islami Foods (EAU)
- Al Kabeer Group (EAU)
- Midfield Group (Australia)
Análisis Competitivo
El Mercado de Carne de Dubái es altamente competitivo, con una fuerte participación de importadores multinacionales, distribuidores nacionales y marcas especializadas en carnicería. Los principales actores se centran en la variedad de productos, la certificación halal y la frescura para ganar espacio en los estantes minoristas. Las cadenas de supermercados colaboran con exportadores internacionales de Brasil, Australia e India para asegurar un suministro regular. Las marcas premium compiten en ofertas de carne orgánica, alimentada con pasto y trazable. Los canales de comida rápida y servicios de alimentación mantienen contratos a largo plazo con proveedores a granel para asegurar consistencia y eficiencia de costos. Los jugadores digitales también ganan terreno ofreciendo entrega a domicilio y cortes personalizables. Las carnicerías locales retienen cuota de mercado a través del servicio personal y la alineación de productos étnicos. La marca, la fortaleza logística y la confiabilidad de la cadena de frío determinan la ventaja competitiva. El Mercado de Carne de Dubái fomenta la entrada de nuevos participantes a través de la facilitación de importaciones, pero el cumplimiento de las leyes de seguridad alimentaria sigue siendo estricto. Esto impulsa a las empresas a invertir en infraestructura de almacenamiento, embalaje y certificación para cumplir con los estándares regulatorios. Las dinámicas competitivas continúan evolucionando con el aumento de las expectativas de los consumidores y la consolidación minorista.
Desarrollos Recientes
- En agosto de 2025, The Organic Meat Company Limited calificó para suministrar a las redes minoristas de Carrefour en los EAU, expandiendo su distribución de carne de res congelada sin hueso en las principales cadenas de supermercados en Dubái y fortaleciendo la disponibilidad de productos cárnicos en la región.
- En julio de 2025, se anunció una asociación estratégica entre los principales importadores de carne de los EAU y productores de carne africanos para abrir nuevos canales de exportación, permitiendo que productos cárnicos africanos premium ingresen al mercado de Dubái y diversifiquen las fuentes de suministro.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Carne, Aplicación, Rango de Precios y Canal de Distribución. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La creciente demanda de carne premium certificada halal dará forma a las carteras de productos en los sectores minorista y de servicios alimentarios.
- La recuperación del turismo y la expansión continua de hoteles aumentarán el consumo de carne en los canales de hospitalidad y catering.
- Se espera que las plataformas de entrega de carne por comercio electrónico capturen una mayor cuota de mercado con el creciente uso digital.
- La inversión en logística de cadena de frío mejorará la calidad del producto, la vida útil y la penetración geográfica.
- La demanda de productos cárnicos orgánicos, sin antibióticos y con etiquetas limpias se expandirá entre los compradores conscientes de la salud.
- Los formatos de carne procesada y lista para cocinar ganarán tracción entre los hogares urbanos y los profesionales ocupados.
- Las cadenas de comida rápida y restaurantes de servicio rápido seguirán siendo grandes compradores de aves de corral y productos cárnicos procesados.
- Las iniciativas gubernamentales sobre seguridad alimentaria y diversificación de importaciones reducirán los riesgos de dependencia de la cadena de suministro.
- Los distritos suburbanos y emergentes impulsarán nueva demanda debido al desarrollo residencial e infraestructural.
- Las asociaciones estratégicas entre importadores y gigantes minoristas fortalecerán la eficiencia de distribución y la disponibilidad de productos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de carne de Dubái y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de carne de Dubái entre 2024 y 2032?
¿Qué segmento del mercado de carne de Dubái tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de carne en Dubái?
¿Quiénes son las empresas líderes en el mercado de carne de Dubái?
¿Qué región tuvo la mayor participación en el mercado de carne de Dubái en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Carnes de Dubái Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Carnes de Dubái Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 792.84 million → 2032: USD 1,455.70 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Carnes de Dubái Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Carnes de Dubái Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Carnes de Dubái Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Carnes de Dubái Market Drivers
- 3.3 Mercado de Carnes de Dubái Market Restraints & Challenges
- 3.4 Mercado de Carnes de Dubái Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Carnes de Dubái Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Carnes de Dubái Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Carnes de Dubái category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Carnes de Dubái Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Carnes de Dubái Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Carnes de Dubái market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Carnes de Dubái Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Carnes de Dubái Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Carnes de Dubái Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Carnes de Dubái (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Carnes de Dubái Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Carnes de Dubái Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Carnes de Dubái Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Carnes de Dubái Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Carnes de Dubái Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Carnes de Dubái Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Carnes de Dubái Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Carnes de Dubái Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Carnes de Dubái Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
