
Visión General del Mercado
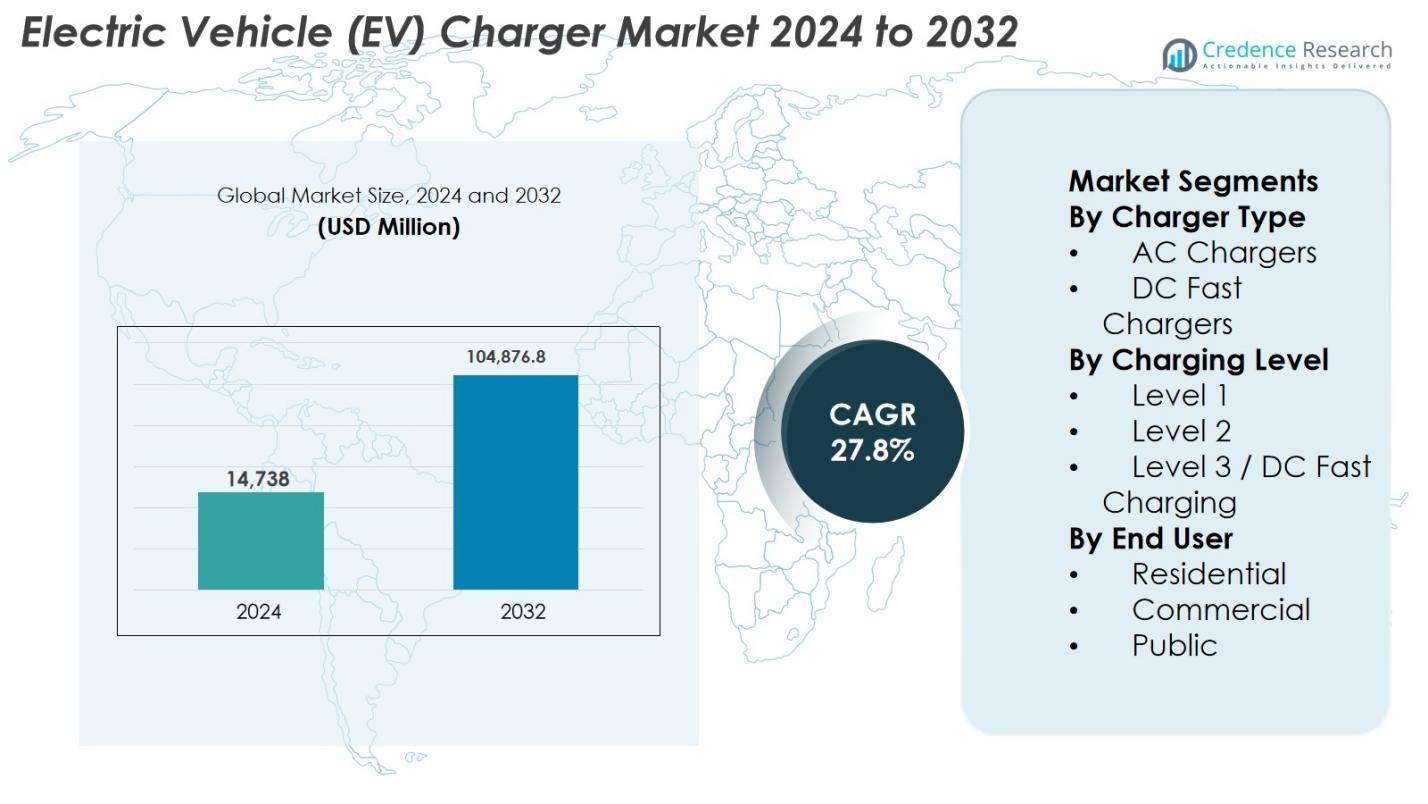
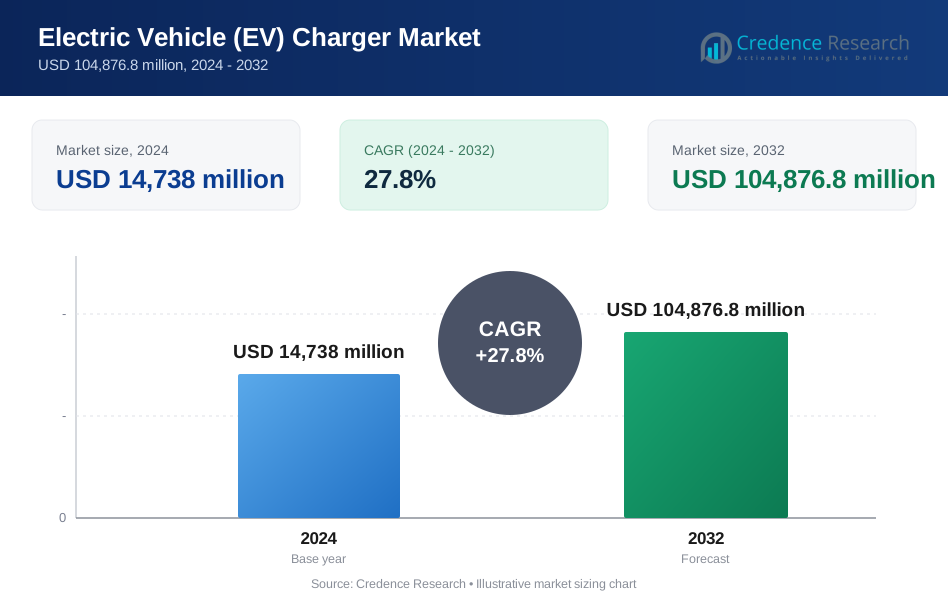
El tamaño del mercado de cargadores de vehículos eléctricos (EV) se valoró en USD 14,738 millones en 2024 y se anticipa que alcanzará los USD 104,876.8 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 27.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Cargadores de Vehículos Eléctricos (EV) 2024 | USD 14,738 Millones |
| Mercado de Cargadores de Vehículos Eléctricos (EV), CAGR | 27.8% |
| Tamaño del Mercado de Cargadores de Vehículos Eléctricos (EV) 2032 | USD 104,876.8 Millones |
El mercado de cargadores de vehículos eléctricos (EV) está impulsado por la fuerte presencia de proveedores de tecnología de energía establecidos y operadores de redes de carga especializados que se centran en soluciones de carga escalables y de alta eficiencia. Jugadores líderes como Tesla, ChargePoint, ABB, Siemens, Schneider Electric, EVBox, Blink Charging, Delta Electronics, Tritium y Webasto compiten a través de la innovación continua en carga rápida AC y DC, software de carga inteligente y sistemas integrados en la red. El mercado demuestra una fuerte concentración regional, con América del Norte liderando con un 34% de participación de mercado, respaldada por despliegues de carga pública a gran escala, electrificación de flotas y programas de infraestructura respaldados por el gobierno. Europa sigue con un sólido apoyo regulatorio y marcos de carga estandarizados, mientras que Asia Pacífico muestra una rápida expansión impulsada por la adopción masiva de vehículos eléctricos e inversiones en carga pública.
Perspectivas del Mercado
- El mercado de cargadores de vehículos eléctricos (EV) se valoró en USD 14,738 millones en 2024 y se anticipa que alcanzará los USD 104,876.8 millones para 2032, creciendo a una CAGR del 27.8% durante el período de pronóstico, respaldado por la rápida electrificación del transporte y la expansión a gran escala de la infraestructura de carga.
- La creciente adopción de vehículos eléctricos, los incentivos gubernamentales y las inversiones a gran escala en redes de carga públicas y comerciales son impulsores clave que aceleran el despliegue de cargadores en aplicaciones residenciales, de flotas y en carreteras.
- El creciente enfoque en la carga rápida DC y las soluciones de carga inteligente representa una tendencia importante del mercado, con los cargadores de Nivel 2 manteniendo alrededor del 55% de participación en el segmento debido a su eficiencia de costos y versatilidad.
- El mercado está moderadamente consolidado, con jugadores globales centrados en la innovación tecnológica, asociaciones estratégicas y expansión geográfica para fortalecer el posicionamiento competitivo y la escala de la red.
- América del Norte lidera el mercado con aproximadamente un 34% de participación regional, seguida por Europa con un 29% y Asia Pacífico con un 27%, reflejando un fuerte apoyo político, tasas de adopción de vehículos eléctricos e inversiones en infraestructura en estas regiones.
 Análisis de Segmentación del Mercado:
Por Tipo de Cargador
El mercado de cargadores de vehículos eléctricos (EV) por tipo de cargador está liderado por los cargadores de CA, que representan el 62% del mercado debido a su adopción generalizada en entornos residenciales y laborales. Los cargadores de CA se benefician de costos de instalación más bajos, compatibilidad con la red eléctrica y adecuación para la carga nocturna o de larga duración. Su dominio se ve reforzado por el aumento de la propiedad de EV en el hogar, los incentivos gubernamentales para la infraestructura de carga residencial y el creciente despliegue en oficinas y complejos de apartamentos. Mientras tanto, los cargadores rápidos de CC continúan ganando terreno en corredores de autopistas y centros urbanos, impulsados por la necesidad de carga rápida y la reducción del tiempo de inactividad del vehículo.
- Por ejemplo, el Wall Connector de Tesla proporciona hasta 11.5 kW (48 A) de potencia de carga de CA, agregando hasta 44 millas de autonomía por hora en vehículos compatibles, lo que lo hace ideal para entornos de carga en el hogar.
Por Nivel de Carga
Por nivel de carga, los cargadores de Nivel 2 dominan el mercado con un 55% de participación, respaldados por su velocidad de carga equilibrada, asequibilidad y versatilidad en entornos residenciales, comerciales y públicos. Los cargadores de Nivel 2 ofrecen una carga significativamente más rápida que los de Nivel 1, evitando los altos costos de infraestructura asociados con los sistemas de Nivel 3. Su adopción está impulsada por la expansión de programas de carga en el lugar de trabajo, instalaciones minoristas y proyectos municipales. La carga rápida de Nivel 3/CC está creciendo rápidamente, impulsada por la demanda de viajes de larga distancia y la electrificación de flotas, mientras que el Nivel 1 sigue limitado a casos de uso residencial básico.
- Por ejemplo, el cargador Terra 360 DC de ABB ofrece hasta 360 kW de salida, permitiendo una carga rápida para corredores de autopistas y centros urbanos de alta utilización.
Por Uso Final
En términos de uso final, el segmento de carga pública posee la mayor participación con un 48%, impulsado por inversiones a gran escala en redes de carga urbanas, autopistas y corredores de tránsito. Los gobiernos y operadores privados están acelerando el despliegue de cargadores públicos para abordar la ansiedad por la autonomía y apoyar la adopción masiva de EV. La carga comercial también muestra un fuerte crecimiento, respaldada por la electrificación de flotas, la carga minorista y las instalaciones en el lugar de trabajo. La carga residencial sigue siendo esencial, impulsada por la propiedad de EV en el hogar, pero su crecimiento es comparativamente moderado debido a la creciente dependencia de la infraestructura compartida y de carga rápida en regiones densamente pobladas.
Impulsores Clave del Crecimiento
Rápida Expansión de la Adopción de Vehículos Eléctricos
La aceleración de la adopción de vehículos eléctricos a nivel mundial es un impulsor fundamental del crecimiento del mercado de cargadores de vehículos eléctricos (EV). Los gobiernos están imponiendo normas de emisión más estrictas, regulaciones de eficiencia de combustible y objetivos de eliminación de ICE, alentando a los consumidores y flotas a hacer la transición hacia los EV. El aumento de las ventas de EV incrementa directamente la demanda de infraestructura de carga confiable en ubicaciones residenciales, comerciales y públicas. Los fabricantes de automóviles están ampliando la oferta de modelos de EV en múltiples categorías de vehículos, ampliando aún más los requisitos de carga. Además, las mejoras en la tecnología de baterías y el aumento de la autonomía de los vehículos están impulsando las necesidades diarias de carga, obligando a las empresas de servicios públicos, municipios y operadores privados a acelerar el despliegue de cargadores en todo el mundo.
- Por ejemplo, las Normas de Emisiones Múltiples de la Agencia de Protección Ambiental de EE. UU. (2024), que endurecen los límites de emisiones de flotas e incentivan a los fabricantes de automóviles y flotas comerciales a transitar hacia vehículos eléctricos, aumentando la demanda de cargadores en lugares de trabajo y públicos.
Fuerte Apoyo Gubernamental e Inversiones en Infraestructura
Las políticas gubernamentales y las inversiones en infraestructura a gran escala aceleran significativamente el crecimiento del mercado de cargadores para vehículos eléctricos. Los incentivos financieros como subsidios, créditos fiscales y subvenciones para la instalación reducen los costos iniciales para el despliegue de cargadores. Las asociaciones público-privadas apoyan el despliegue de corredores de carga rápida en autopistas, centros de carga urbanos e infraestructura orientada al tránsito. Los mandatos regulatorios requieren cada vez más disposiciones preparadas para vehículos eléctricos en nuevos edificios residenciales y comerciales. Estas iniciativas crean un entorno favorable para los fabricantes de cargadores y operadores de redes, asegurando una expansión sostenida de la infraestructura alineada con las estrategias nacionales de electrificación y descarbonización.
- Por ejemplo, en diciembre de 2024, Texas inauguró su primer sitio NEVI con cuatro cargadores ABB Terra 184 que ofrecen hasta 180 kW por puerto y conectores CCS + J3400 (NACS) para soportar una amplia compatibilidad de vehículos.
Crecimiento de la Electrificación de Flotas y Carga Comercial
La rápida electrificación de flotas comerciales y públicas es un impulsor importante de la demanda de cargadores para vehículos eléctricos. Las empresas de logística, plataformas de transporte compartido, agencias de transporte público y flotas corporativas están cambiando a vehículos eléctricos para reducir costos operativos y cumplir con objetivos de sostenibilidad. Esta transición requiere soluciones de carga de alta capacidad y confiabilidad, particularmente cargadores de Nivel 2 y carga rápida de CC. Los depósitos de flotas, almacenes e instalaciones de carga en lugares de trabajo están expandiéndose rápidamente para apoyar ciclos de carga estructurados. La demanda de optimización del tiempo de actividad, escalabilidad y gestión de energía fortalece aún más el crecimiento del mercado.
Tendencias y Oportunidades Clave
Expansión de Redes de Carga Rápida de CC
La expansión de la infraestructura de carga rápida de CC es una tendencia destacada que crea fuertes oportunidades de mercado. El aumento de la penetración de vehículos eléctricos incrementa la demanda de soluciones de carga rápida que minimicen el tiempo de inactividad del vehículo y apoyen los viajes de larga distancia. Los gobiernos y actores privados están priorizando cargadores de alta potencia a lo largo de las autopistas y en centros urbanos. Los avances tecnológicos en electrónica de potencia y sistemas de enfriamiento permiten capacidades de carga más altas. Esta tendencia ofrece oportunidades de crecimiento para fabricantes que proporcionan soluciones de carga rápida de alto rendimiento, modulares e integradas a la red.
- Por ejemplo, el Sicharge D de Siemens, que soporta una carga escalable de hasta 300 kW con electrónica de potencia avanzada y gestión de carga dinámica, permitiendo un despliegue eficiente en depósitos de carga urbanos y centros de tránsito.
Integración de Carga Inteligente y Gestión de Energía
Las soluciones de carga inteligente están emergiendo como una oportunidad clave en el mercado de cargadores para vehículos eléctricos. Las plataformas de software avanzadas permiten el monitoreo en tiempo real, el equilibrio de carga, la fijación de precios dinámicos y las capacidades de respuesta a la demanda. Estas características ayudan a las empresas de servicios públicos a gestionar las cargas de la red mientras reducen los costos de energía para los usuarios. La integración con fuentes de energía renovable y sistemas de almacenamiento de energía mejora la resiliencia y sostenibilidad de la red. Los proveedores que ofrecen ecosistemas de carga interoperables y basados en software están posicionados para beneficiarse de la creación de valor a largo plazo.
- Por ejemplo, EcoStruxure EV Charging Expert de Schneider Electric, que asigna dinámicamente la energía disponible entre múltiples cargadores e integra con sistemas solares en el sitio y de gestión de energía de edificios para reducir los costos de energía.
Desafíos Clave
Altos Costos de Infraestructura y Limitaciones de la Red
Los altos costos de infraestructura e instalación representan un gran desafío para el despliegue de cargadores de vehículos eléctricos. Los sistemas de carga rápida de CC requieren inversiones significativas en mejoras eléctricas, transformadores y conexiones a la red. En muchas regiones, la infraestructura de red existente lucha por soportar cargas de alta potencia, causando retrasos y aumentos de costos. Los procesos complejos de permisos y la preparación del sitio extienden aún más los plazos de despliegue. Estos factores pueden ralentizar la expansión de la red, particularmente en mercados emergentes y rurales.
Problemas de Interoperabilidad, Estandarización y Utilización
Los desafíos de interoperabilidad y estandarización continúan afectando al mercado de cargadores de vehículos eléctricos. Múltiples tipos de conectores, protocolos de carga y plataformas de software crean problemas de compatibilidad y experiencias de usuario fragmentadas. El acceso inconsistente a la red y los sistemas de pago reducen la eficiencia de utilización de los cargadores. Además, la distribución desigual de cargadores conduce a congestión en áreas de alta demanda y subutilización en otros lugares. Abordar estos desafíos requiere colaboración en toda la industria, alineación regulatoria y estándares técnicos armonizados para apoyar redes de carga escalables y fáciles de usar.
Análisis Regional
América del Norte
América del Norte ocupa una posición de liderazgo en el mercado de cargadores de vehículos eléctricos (EV) con un 34% de participación de mercado, impulsada por una fuerte adopción de EV, políticas federales y estatales de apoyo, e inversiones a gran escala en infraestructura. Estados Unidos domina la demanda regional debido al extenso despliegue de redes de carga públicas y comerciales, respaldado por programas de financiamiento gubernamentales e inversiones privadas. La electrificación de flotas en logística, tránsito y movilidad corporativa impulsa aún más las instalaciones de cargadores. La alta conciencia del consumidor, la expansión de corredores de carga rápida y la presencia de importantes operadores de redes de carga continúan fortaleciendo el liderazgo del mercado de América del Norte.
Europa
Europa representa el 29% de la participación de mercado global de cargadores de EV, respaldada por estrictas regulaciones de emisiones y objetivos agresivos de descarbonización. Países como Alemania, los Países Bajos, Francia y la región nórdica lideran el despliegue de cargadores en los segmentos residencial, comercial y público. Fuertes marcos políticos, incentivos para la compra de EV y mandatos para edificios preparados para EV impulsan la expansión de la infraestructura. El enfoque de Europa en la interoperabilidad, conectores estandarizados y redes de carga transfronterizas mejora la conveniencia del usuario y apoya un crecimiento constante del mercado.
Asia Pacífico
Asia Pacífico representa la región de más rápido crecimiento, capturando un 27% de participación de mercado, impulsada por la adopción a gran escala de EV en China, Japón, Corea del Sur y mercados emergentes del sudeste asiático. China lidera las instalaciones de cargadores regionales a través de fuertes mandatos gubernamentales y extensos programas de carga pública. La rápida urbanización, la expansión de la adopción de vehículos eléctricos de dos ruedas y el creciente número de ventas de EV para pasajeros aumentan la demanda de carga. Las fuertes capacidades de fabricación doméstica y las inversiones en infraestructura de carga rápida e inteligente posicionan a la región como un motor clave de crecimiento.
América Latina
América Latina posee el 6% del mercado de cargadores de vehículos eléctricos (EV), respaldado por la adopción gradual de EV y un enfoque creciente en la movilidad sostenible. Brasil, México y Chile están liderando el desarrollo de infraestructura a través de la electrificación del transporte público y proyectos de carga urbana. Aunque el despliegue sigue siendo limitado, el aumento de los costos de combustible y las políticas ambientales están fomentando el uso de EV. Las asociaciones público-privadas y los corredores de carga piloto continúan expandiendo las redes regionales y mejorando la penetración en el mercado.
Oriente Medio y África
La región de Oriente Medio y África representa aproximadamente el 4% del mercado, impulsada por la adopción temprana de EV e iniciativas de sostenibilidad. Los países del Golfo están invirtiendo en proyectos de ciudades inteligentes y centros de carga pública para apoyar los objetivos de movilidad limpia. Las estrategias de diversificación lideradas por el gobierno y la integración de energías renovables apoyan el despliegue de infraestructura. En África, la adopción de cargadores de EV sigue siendo incipiente, pero está emergiendo gradualmente a través de programas piloto e iniciativas de electrificación urbana, lo que indica un potencial de crecimiento a largo plazo.
Segmentaciones del Mercado:
Por Tipo de Cargador
- Cargadores AC
- Cargadores Rápidos DC
Por Nivel de Carga
- Nivel 1
- Nivel 2
- Nivel 3 / Carga Rápida DC
Por Uso Final
- Residencial
- Comercial
- Público
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de cargadores de vehículos eléctricos (EV) presenta un panorama competitivo dinámico caracterizado por una fuerte competencia entre proveedores de tecnología globales, fabricantes de equipos eléctricos y operadores especializados de redes de carga. Jugadores clave como Tesla, ChargePoint, ABB, Siemens, Schneider Electric, EVBox, Blink Charging, Delta Electronics, Tritium y Webasto se centran en expandir las carteras de productos en los segmentos de carga rápida AC y DC para abordar diversos requisitos de uso final. Las empresas enfatizan la innovación en carga de alta potencia, gestión energética inteligente y plataformas impulsadas por software para mejorar la eficiencia de los cargadores, el tiempo de actividad y la experiencia del usuario. Las asociaciones estratégicas con servicios públicos, fabricantes de automóviles y gobiernos son ampliamente adoptadas para acelerar el despliegue de redes y asegurar contratos a largo plazo. Los jugadores también están invirtiendo en la expansión regional, particularmente en mercados de alto crecimiento, mientras fortalecen el servicio postventa y las capacidades de interoperabilidad. Los avances continuos en tecnologías de carga rápida y soluciones integradas en la red siguen siendo centrales para mantener una posición competitiva.
Análisis de Jugadores Clave
- Tesla, Inc.
- ChargePoint Holdings, Inc.
- ABB Ltd.
- Siemens AG
- Schneider Electric SE
- EVBox Group
- Blink Charging Co.
- Tritium DCFC Limited
- Delta Electronics, Inc.
- Webasto Group
Desarrollos Recientes
- En diciembre de 2025, ChargePoint anunció que todo el nuevo hardware ahora admite el estándar de carga de vehículos eléctricos "Plug & Charge", mejorando la experiencia del usuario y la interoperabilidad entre cargadores de vehículos eléctricos.
- En mayo de 2025, Eaton y ChargePoint establecieron una asociación estratégica para simplificar el diseño, implementación y gestión de proyectos de infraestructura de carga de vehículos eléctricos, con el objetivo de reducir costos y mejorar la fiabilidad para los clientes.
- En agosto de 2024, Exicom Tele-Systems adquirió el fabricante de cargadores de vehículos eléctricos Tritium, preservando empleos y ampliando la capacidad de fabricación global de cargadores rápidos de corriente continua.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Tipo de Cargador, Nivel de Carga, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La adopción de vehículos eléctricos continuará acelerándose, impulsando una demanda sostenida de infraestructura de carga residencial, comercial y pública.
- La expansión de redes de carga rápida de corriente continua seguirá siendo una prioridad para apoyar los viajes de larga distancia y aplicaciones de alta utilización.
- Los cargadores de Nivel 2 mantendrán una fuerte adopción debido a su equilibrio entre velocidad de carga, eficiencia de costos y flexibilidad de instalación.
- La carga inteligente y la integración de software optimizarán cada vez más la gestión de energía, la estabilidad de la red y la experiencia del usuario.
- Los gobiernos fortalecerán políticas e incentivos para acelerar el despliegue de cargadores y cumplir con los objetivos de descarbonización.
- La electrificación de flotas creará una demanda constante de soluciones de carga de alta capacidad y fiabilidad.
- La integración de energía renovable y almacenamiento de energía con infraestructura de carga mejorará la sostenibilidad y la resiliencia de la red.
- Los esfuerzos de estandarización e interoperabilidad mejorarán la accesibilidad de la red y la utilización de cargadores.
- La urbanización y las iniciativas de ciudades inteligentes apoyarán instalaciones densas de carga pública en áreas metropolitanas.
- Los mercados emergentes presenciarán un desarrollo más rápido de infraestructura a medida que mejore la asequibilidad de los vehículos eléctricos y el apoyo político.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de cargadores de vehículos eléctricos (EV) y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de cargadores de vehículos eléctricos (EV) entre 2024 y 2032?
¿Qué segmento del mercado de cargadores de vehículos eléctricos (EV) tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de cargadores de vehículos eléctricos (EV)?
¿Quiénes son las empresas líderes en el mercado de cargadores de vehículos eléctricos (EV)?
¿Qué región comandó la mayor parte del mercado de Cargadores de Vehículos Eléctricos (EV) en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Cargadores de Vehículos Eléctricos (EV) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Cargadores de Vehículos Eléctricos (EV) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 14,738 million → 2032: USD 104,876.8 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Cargadores de Vehículos Eléctricos (EV) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Cargadores de Vehículos Eléctricos (EV) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Cargadores de Vehículos Eléctricos (EV) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Cargadores de Vehículos Eléctricos (EV) Market Drivers
- 3.3 Mercado de Cargadores de Vehículos Eléctricos (EV) Market Restraints & Challenges
- 3.4 Mercado de Cargadores de Vehículos Eléctricos (EV) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Cargadores de Vehículos Eléctricos (EV) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Cargadores de Vehículos Eléctricos (EV) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Cargadores de Vehículos Eléctricos (EV) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Cargadores de Vehículos Eléctricos (EV) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Cargadores de Vehículos Eléctricos (EV) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Cargadores de Vehículos Eléctricos (EV) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Cargadores de Vehículos Eléctricos (EV) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Cargadores de Vehículos Eléctricos (EV) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Cargadores de Vehículos Eléctricos (EV) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Cargadores de Vehículos Eléctricos (EV) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Cargadores de Vehículos Eléctricos (EV) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Cargadores de Vehículos Eléctricos (EV) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Cargadores de Vehículos Eléctricos (EV) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Cargadores de Vehículos Eléctricos (EV) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Cargadores de Vehículos Eléctricos (EV) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Cargadores de Vehículos Eléctricos (EV) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Cargadores de Vehículos Eléctricos (EV) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Cargadores de Vehículos Eléctricos (EV) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Cargadores de Vehículos Eléctricos (EV) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
