
Descripción General del Mercado
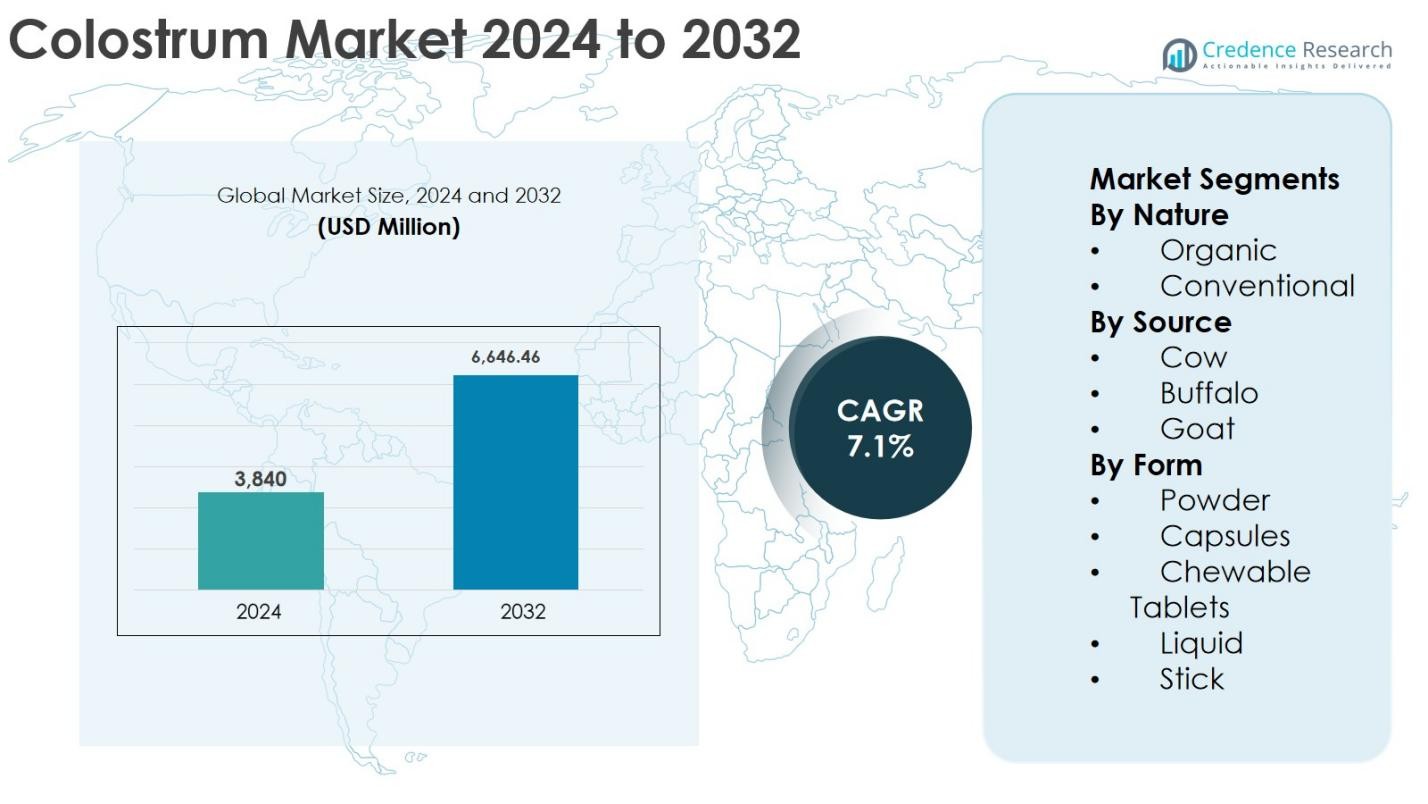
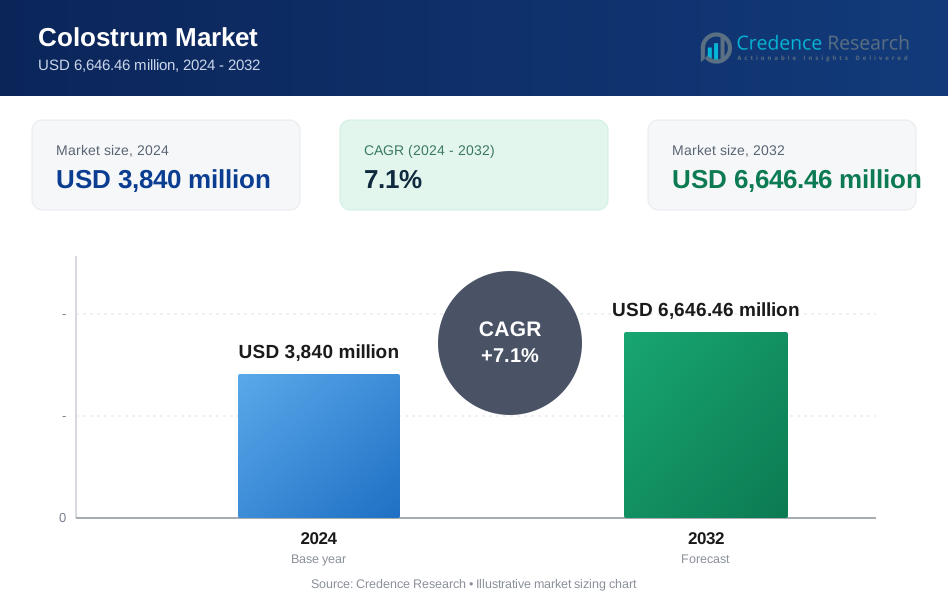
El tamaño del mercado de calostro se valoró en USD 3,840 millones en 2024 y se anticipa que alcanzará USD 6,646.46 millones para 2032, expandiéndose a una CAGR del 7.1% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Calostro 2024 | USD 3,840 Millones |
| Mercado de Calostro, CAGR | 7.1% |
| Tamaño del Mercado de Calostro 2032 | USD 6,646.46 Millones |
El mercado de calostro está impulsado por la presencia de jugadores establecidos como Colostrum BioTec GmbH, Biodane Pharma A/S, Ingredia Nutritional (Ingredia S.A.), Good Health New Zealand, Biotaris B.V., Australian by Nature, Cure Nutraceuticals Pvt. Ltd., Agati Healthcare Pvt. Ltd., Zuche Pharmaceuticals y NIG Nutritionals Limited, que se enfocan en la obtención de alta calidad, procesamiento avanzado y carteras de productos diversificadas. Estas empresas invierten activamente en formulaciones de etiqueta limpia, certificaciones orgánicas y formatos de entrega innovadores para fortalecer su posicionamiento en el mercado. Regionalmente, América del Norte lidera el mercado de calostro con un 38.6% de participación en 2024, respaldada por una fuerte demanda de suplementos dietéticos y nutrición funcional, seguida por Europa con un 29.4%, impulsada por la adopción de productos premium y orgánicos, mientras que Asia Pacífico posee un 21.8% y sigue siendo la región de más rápido crecimiento.
Perspectivas del Mercado
- El tamaño del mercado de calostro se valoró en USD 3,840 millones en 2024 y se proyecta que alcanzará USD 6,646.46 millones para 2032, expandiéndose a una CAGR del 7.1% durante el período de pronóstico.
- El crecimiento está impulsado por la creciente demanda de suplementos que apoyan el sistema inmunológico, el uso creciente en alimentos funcionales, nutrición deportiva, fórmula infantil y la creciente adopción en nutrición animal como un potenciador natural de la inmunidad.
- Las tendencias clave incluyen una creciente preferencia por productos de calostro de etiqueta limpia y orgánicos, innovación en formatos como cápsulas, masticables y sticks, y avances en tecnologías de procesamiento para preservar compuestos bioactivos.
- El mercado incluye jugadores como Colostrum BioTec GmbH, Biodane Pharma A/S, Ingredia Nutritional, Good Health New Zealand y Biotaris B.V., enfocándose en la diferenciación de productos, asociaciones de abastecimiento y expansión de carteras en medio de una fragmentación moderada del mercado.
- América del Norte tuvo una participación del 38.6% en 2024, seguida por Europa con un 29.4% y Asia Pacífico con un 21.8%, mientras que la forma en polvo representó un 56.7% de participación y el calostro convencional dominó con un 68.4% del mercado.
 Análisis de Segmentación del Mercado:
Por Naturaleza
El mercado de calostro por naturaleza está liderado por el segmento convencional, que representó el 68.4% de la cuota de mercado en 2024, impulsado por su rentabilidad, disponibilidad a gran escala y amplia aplicación en suplementos dietéticos, alimentos funcionales y productos farmacéuticos. El calostro convencional se beneficia de cadenas de suministro de lácteos establecidas y mayores rendimientos de producción, lo que permite a los fabricantes satisfacer la creciente demanda global de manera eficiente. Mientras tanto, el segmento orgánico está ganando terreno debido a la creciente preferencia de los consumidores por productos de etiqueta limpia y sin químicos, particularmente en mercados desarrollados; sin embargo, los precios más altos y el suministro certificado limitado continúan restringiendo su participación general en comparación con las ofertas convencionales.
- Por ejemplo, NOW Foods ofrece cápsulas y polvos de calostro bovino convencional a través de importantes canales de venta al por menor y comercio electrónico, posicionándolos como productos accesibles para la salud inmunológica y digestiva para los consumidores comunes.
Por Fuente
Por fuente, el calostro derivado de vaca dominó el mercado de calostro con una participación del 74.9% en 2024, respaldado por su abundante disponibilidad, mayor contenido de inmunoglobulinas y extensa validación clínica para aplicaciones de nutrición humana y animal. La dominancia de la infraestructura de la ganadería lechera a nivel mundial fortalece aún más la posición del calostro de vaca. Los segmentos de calostro de búfalo y cabra están experimentando un crecimiento constante, impulsados por la demanda de nicho de mayor contenido de grasa y mejor digestibilidad, respectivamente. Sin embargo, el suministro limitado de materia prima y los mayores costos de procesamiento restringen su adopción, manteniéndolos secundarios en comparación con los productos de calostro de vaca.
- Por ejemplo, APS BioGroup suministra ingredientes de calostro bovino estandarizados para el contenido de inmunoglobulina G (IgG) para su uso en suplementos dietéticos humanos y productos veterinarios.
Por Forma
En términos de forma, el calostro en polvo emergió como el subsegmento líder, capturando el 56.7% de la cuota de mercado en 2024, debido a su mayor vida útil, facilidad de almacenamiento y amplio uso en suplementos, nutrición infantil y productos de nutrición deportiva. El calostro en polvo permite una dosificación precisa y una integración sin problemas en formulaciones de alimentos funcionales, apoyando su adopción generalizada. Las cápsulas y tabletas masticables están expandiéndose rápidamente debido a la conveniencia y preferencia del consumidor por formatos listos para consumir, mientras que las formas líquidas y en stick permanecen limitadas a aplicaciones clínicas y pediátricas específicas.
Impulsores Clave del Crecimiento
Aumento de la Demanda de Productos de Nutrición Funcional y Refuerzo Inmunológico El mercado de calostro está significativamente impulsado por la creciente conciencia del consumidor sobre la salud inmunológica, la salud digestiva y el bienestar general, particularmente en el período post-pandemia. La alta concentración de inmunoglobulinas, lactoferrina, factores de crecimiento y péptidos bioactivos del calostro lo posiciona como un ingrediente preferido en alimentos funcionales, suplementos dietéticos y productos de nutrición médica. La creciente adopción entre atletas, poblaciones de edad avanzada y segmentos de nutrición pediátrica apoya aún más la demanda. Además, la creciente prevalencia de trastornos digestivos y condiciones relacionadas con el sistema inmunológico ha acelerado el uso de formulaciones basadas en calostro en la atención médica preventiva. La expansión del comercio electrónico y los canales de venta al por menor enfocados en la salud está mejorando la accesibilidad del producto, permitiendo a los fabricantes llegar a una base de consumidores más amplia y reforzando el crecimiento sostenido del mercado.
- Por ejemplo, estudios clínicos publicados en Nutrients y Frontiers in Immunology han informado que la suplementación con calostro bovino puede ayudar a mantener la función de la barrera intestinal y apoyar la defensa inmunológica en atletas bajo entrenamiento intenso.
Expansión de Aplicaciones en Farmacéuticos y Nutrición Animal
Otro impulsor clave para el mercado de calostro es su creciente utilización más allá de la nutrición humana, en formulaciones farmacéuticas y aplicaciones en alimentos para animales. En farmacéuticos, el calostro se utiliza cada vez más en productos dirigidos a la salud gastrointestinal, la modulación inmunológica y la regeneración de tejidos debido a su perfil bioactivo natural. En la nutrición animal, particularmente en la alimentación de terneros, lechones y aves de corral, los suplementos de calostro son ampliamente adoptados para mejorar la inmunidad, reducir las tasas de mortalidad y mejorar el rendimiento general del crecimiento. El creciente enfoque en alternativas a los antibióticos en la ganadería y las regulaciones más estrictas sobre el uso de antibióticos están acelerando la demanda de ingredientes naturales que mejoran la inmunidad, como el calostro, fortaleciendo así el crecimiento del mercado en múltiples industrias de uso final.
- Por ejemplo, PanTheryx suministra ingredientes a base de calostro utilizados en formulaciones de nutrición médica y clínica destinadas a apoyar la integridad intestinal y la función inmunológica.
Crecimiento de los Segmentos de Nutrición Deportiva y Fórmula Infantil
La rápida expansión de los mercados de nutrición deportiva y fórmula infantil está contribuyendo fuertemente al crecimiento del mercado de calostro. Los atletas y los consumidores enfocados en el fitness prefieren cada vez más el calostro por su capacidad para apoyar la recuperación muscular, mejorar la resistencia y fortalecer la defensa inmunológica. Simultáneamente, el calostro está ganando aceptación en productos de nutrición infantil premium debido a su similitud con la leche humana temprana y su papel en el apoyo al desarrollo inmunológico neonatal y la salud intestinal. El aumento de las tasas de natalidad en economías emergentes, junto con el incremento del gasto en productos de nutrición infantil premium, están alentando a los fabricantes a incorporar calostro en formulaciones avanzadas, creando así oportunidades de crecimiento a largo plazo.
Tendencias y Oportunidades Clave
Cambio hacia Productos de Calostro Orgánicos, de Etiqueta Limpia y Trazables
Una tendencia prominente en el mercado de calostro es la creciente preferencia por productos orgánicos, de etiqueta limpia y de origen sostenible. Los consumidores están examinando cada vez más la transparencia de los ingredientes, las prácticas de abastecimiento y los métodos de procesamiento, impulsando la demanda de calostro orgánico y mínimamente procesado. Los fabricantes están respondiendo invirtiendo en granjas lecheras orgánicas certificadas, tecnologías avanzadas de procesamiento en frío y sistemas de trazabilidad completa. Esta tendencia crea oportunidades significativas para el posicionamiento de productos premium, márgenes más altos y diferenciación de marca, particularmente en América del Norte y Europa, donde los estándares regulatorios y la conciencia del consumidor son altos. Las afirmaciones de etiqueta limpia también están mejorando la aceptación del producto en nutrición infantil y aplicaciones clínicas.
- Por ejemplo, Synertek Colostrum destaca el procesamiento a baja temperatura y la trazabilidad a nivel de granja en EE. UU. para atraer a compradores conscientes de la calidad y la etiqueta limpia.
Innovación en Formatos de Producto y Sistemas de Entrega
La innovación en formatos de entrega de calostro representa una oportunidad clave para los actores del mercado. Más allá de las formas tradicionales en polvo, las empresas están introduciendo cápsulas, tabletas masticables, sobres líquidos y paquetes en barra para mejorar la conveniencia y el cumplimiento. Estos formatos novedosos atienden a consumidores en movimiento y grupos demográficos específicos, como niños y personas mayores. Además, los avances en microencapsulación y tecnologías que mejoran la biodisponibilidad están permitiendo una mejor preservación de los componentes bioactivos. Tales innovaciones están ampliando el alcance de aplicación del calostro en alimentos funcionales, nutracéuticos y nutrición médica, apoyando así la diversificación del mercado y el crecimiento a largo plazo.
- Por ejemplo, Sovereign Laboratories ofrece polvos de calostro con sabor diseñados para mezclarse en bebidas, mejorando la palatabilidad y la facilidad de uso para el consumo diario.
Desafíos Clave
Altos Costos de Producción y Disponibilidad Limitada de Materia Prima
El mercado de calostro enfrenta un desafío importante relacionado con los altos costos de producción y la disponibilidad limitada de calostro crudo de alta calidad. El calostro solo se produce en pequeñas cantidades durante el período inicial de lactancia, lo que hace que su obtención sea muy sensible al tiempo y limitada en suministro. Mantener la bioactividad requiere infraestructura especializada de recolección, almacenamiento y procesamiento, lo que aumenta los costos operativos. Estos factores limitan la escalabilidad y contribuyen a precios más altos del producto, restringiendo la adopción en mercados sensibles al precio. Los fabricantes más pequeños, en particular, enfrentan dificultades para asegurar un suministro constante, lo que puede obstaculizar la planificación de la producción y la expansión del mercado.
Complejidad Regulatoria y Problemas de Estandarización de Calidad
La variabilidad regulatoria y la falta de estandarización global presentan otro desafío significativo para el mercado de calostro. Las regulaciones que rigen el uso del calostro difieren entre regiones, especialmente para la nutrición infantil, los productos farmacéuticos y las aplicaciones de alimentación animal. Cumplir con los requisitos de seguridad, etiquetado y declaraciones de salud puede ser complejo y llevar mucho tiempo, retrasando las aprobaciones de productos y aumentando los costos de desarrollo. Además, las inconsistencias en los estándares de calidad, como el contenido de inmunoglobulina y los métodos de procesamiento, crean variabilidad en la eficacia del producto. Estos problemas pueden afectar la confianza del consumidor y complicar la entrada al mercado internacional, planteando barreras para las empresas que buscan expansión global.
Análisis Regional
América del Norte
América del Norte dominó el mercado de calostro con una cuota de mercado del 38.6% en 2024, impulsada por una alta conciencia del consumidor sobre la salud inmunológica, una fuerte demanda de nutrición funcional y una adopción generalizada de suplementos dietéticos. La presencia de fabricantes bien establecidos de nutracéuticos, farmacéuticos y nutrición infantil apoya la innovación y comercialización constante de productos. Estados Unidos lidera la demanda regional debido al alto gasto en atención médica preventiva y nutrición deportiva. La distribución favorable a través de plataformas en línea y tiendas de salud especializadas mejora aún más la accesibilidad. Además, los sólidos marcos regulatorios y estándares de calidad respaldan la confianza del consumidor, manteniendo la posición líder de América del Norte en el mercado global de calostro.
Europa
Europa representó el 29.4% de la cuota de mercado de calostro en 2024, respaldada por la creciente demanda de productos de nutrición orgánica y con etiqueta limpia. Países como Alemania, Francia, el Reino Unido e Italia impulsan el crecimiento a través de una sólida infraestructura láctea y el uso creciente de calostro en fórmulas infantiles y nutrición médica. Las estrictas regulaciones de seguridad alimentaria fomentan la producción de alta calidad y la trazabilidad, beneficiando a los productos de calostro premium. La creciente conciencia sobre la salud intestinal y la inmunidad entre las poblaciones envejecidas aumenta aún más el consumo. La región también se beneficia de iniciativas de investigación activas e innovación en ingredientes lácteos bioactivos, reforzando la expansión constante del mercado.
Asia Pacífico
Asia Pacífico representó el 21.8% del mercado global de calostro en 2024 y es la región de más rápido crecimiento. El crecimiento está impulsado por la expansión de las poblaciones de clase media, el aumento de la conciencia sobre la salud y la creciente adopción de suplementos dietéticos en países como China, India, Japón y Australia. El rápido crecimiento en aplicaciones de nutrición infantil, nutrición deportiva y alimentación animal contribuye significativamente a la demanda regional. La mejora de las prácticas de ganadería lechera y la expansión de las plataformas de comercio electrónico mejoran la disponibilidad del producto. Además, el aumento de inversiones por parte de fabricantes nacionales e internacionales está fortaleciendo las cadenas de suministro, posicionando a Asia Pacífico como un motor clave de crecimiento para el mercado de calostro.
América Latina
América Latina representó el 6.2% del mercado de calostro en 2024, impulsado por el crecimiento gradual en suplementos de salud y aplicaciones de nutrición animal. Brasil, México y Argentina lideran la demanda regional debido a la expansión de las industrias lácteas y al aumento de la conciencia sobre la nutrición de apoyo inmunológico. La región muestra una creciente adopción de calostro en la alimentación del ganado para mejorar la salud y productividad animal. Sin embargo, la limitada conciencia del consumidor y la sensibilidad a los precios restringen un crecimiento más rápido. Se espera que las mejoras continuas en la infraestructura de salud y la creciente penetración de alimentos funcionales apoyen la expansión constante del mercado en toda América Latina.
Oriente Medio y África
La región de Oriente Medio y África capturó el 4.0% del mercado de calostro en 2024, respaldada por el creciente interés en suplementos nutricionales y nutrición pediátrica. Los países del Golfo impulsan la demanda debido a mayores ingresos disponibles y un enfoque creciente en la atención médica preventiva. En África, el crecimiento está principalmente vinculado a la expansión de aplicaciones de nutrición animal y la mejora de las prácticas de ganadería lechera. Sin embargo, la producción local limitada y los niveles más bajos de conciencia restringen una adopción más amplia. Se espera que las mejoras graduales en el acceso a la salud, el aumento de la urbanización y el incremento de importaciones de productos nutracéuticos apoyen un crecimiento moderado a largo plazo en la región.
Segmentaciones del Mercado:
Por Naturaleza
- Orgánico
- Convencional
Por Fuente
- Vaca
- Búfalo
- Cabra
Por Forma
- Polvo
- Cápsulas
- Tabletas Masticables
- Líquido
- Stick
Por Geografía
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de calostro presenta un panorama competitivo moderadamente fragmentado, caracterizado por la presencia de empresas nutracéuticas globales y fabricantes especializados en calostro. Actores clave como Colostrum BioTec GmbH, Biodane Pharma A/S, Ingredia Nutritional (Ingredia S.A.), Good Health New Zealand, Biotaris B.V., y Australian by Nature desempeñan un papel significativo a través de sólidas redes de abastecimiento y capacidades avanzadas de procesamiento. Empresas regionales como Agati Healthcare Pvt. Ltd., Cure Nutraceuticals Pvt. Ltd., Zuche Pharmaceuticals, y NIG Nutritionals Limited fortalecen la penetración en mercados emergentes. Los participantes del mercado se centran en la calidad del producto, la concentración de inmunoglobulinas, la certificación orgánica y formatos de productos diversificados para diferenciar sus ofertas. Se adoptan ampliamente iniciativas estratégicas como la expansión de capacidad, asociaciones con granjas lecheras e inversión en productos de calostro con etiquetas limpias y trazables. La innovación en la formulación y los formatos de entrega sigue siendo central para mantener la posición competitiva y el crecimiento a largo plazo.
Análisis de Jugadores Clave
- Biotaris B.V.
- Good Health New Zealand
- Cure Nutraceuticals Pvt. Ltd.
- Biodane Pharma A/S
- La Belle Inc.
- Agati Healthcare Pvt. Ltd.
- Ingredia Nutritional (Ingredia S.A.)
- Australian by Nature
- Colostrum BioTec GmbH
- NIG Nutritionals Limited
Desarrollos Recientes
- En noviembre de 2025, Lemme, la marca de bienestar y suplementos fundada por Kourtney Kardashian Barker, lanzó dos nuevos suplementos basados en calostro bovino: Lemme Colostrum Gummies y Lemme Colostrum Liposomal Liquid, dirigidos a la salud intestinal y el bienestar general.
- En agosto de 2025, Kroma Wellness lanzó Super Core, un nuevo suplemento de calostro optimizado para humanos y sin lácteos, posicionándolo como un participante innovador en el segmento de salud intestinal e inmunológica del mercado de calostro.
- En julio de 2025, Naked Nutrition introdujo nuevos productos de colágeno y calostro que presentan calostro sin aditivos y de origen sostenible, diseñado para mezclarse fácilmente en bebidas, ampliando su cartera de suplementos funcionales.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Naturaleza, Fuente, Forma y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- Se espera que el mercado de calostro experimente un crecimiento sostenido impulsado por un enfoque creciente en la atención médica preventiva y soluciones de salud inmunológica.
- La demanda de alimentos funcionales y suplementos dietéticos basados en calostro continuará aumentando en todos los grupos de edad.
- La expansión de productos de nutrición deportiva y estilo de vida activo apoyará una adopción más amplia de ingredientes de calostro.
- La creciente incorporación de calostro en formulaciones de nutrición infantil premium fortalecerá las perspectivas del mercado a largo plazo.
- Los avances tecnológicos en procesamiento y preservación mejorarán la calidad del producto y su biodisponibilidad.
- Los productos de calostro orgánicos y con etiqueta limpia ganarán una mayor preferencia del consumidor, particularmente en mercados desarrollados.
- El uso creciente de calostro como alternativa a los antibióticos en la nutrición animal apoyará la demanda entre sectores.
- Las economías emergentes presentarán oportunidades de crecimiento significativas debido al aumento de la conciencia sobre la salud y la expansión de redes de distribución.
- Las asociaciones estratégicas entre fabricantes y granjas lecheras mejorarán la estabilidad del suministro y la trazabilidad.
- La continua innovación en formatos de productos convenientes ampliará el alcance del consumidor y mejorará la penetración en el mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de colostro y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de colostro entre 2024 y 2032?
¿Qué segmento del mercado de calostro tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de colostro?
¿Quiénes son las empresas líderes en el mercado de colostro?
¿Qué región tuvo la mayor participación en el mercado de calostro en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de calostro Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de calostro Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,840 million → 2032: USD 6,646.46 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de calostro Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de calostro Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de calostro Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de calostro Market Drivers
- 3.3 Mercado de calostro Market Restraints & Challenges
- 3.4 Mercado de calostro Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de calostro Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de calostro Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de calostro category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de calostro Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de calostro Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de calostro market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de calostro Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de calostro Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de calostro Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de calostro (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de calostro Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de calostro Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de calostro Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de calostro Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de calostro Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de calostro Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de calostro Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de calostro Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de calostro Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
