
Visión General del Mercado:
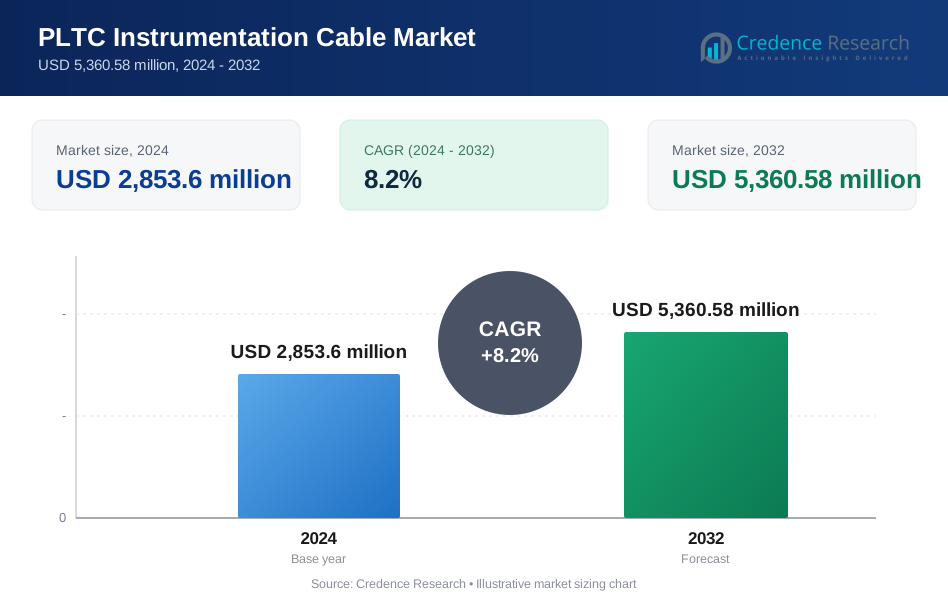
El mercado global de cables de instrumentación PLTC fue valorado en USD 2,853.6 millones en 2024 y se proyecta que alcance USD 5,360.58 millones para 2032, expandiéndose a una CAGR del 8.2% durante el período de pronóstico (2025–2032).
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Cables de Instrumentación PLTC 2024 | USD 2,853.6 millones |
| Mercado de Cables de Instrumentación PLTC, CAGR | 8.2% |
| Tamaño del Mercado de Cables de Instrumentación PLTC 2032 | USD 5,360.58 millones |
El mercado de cables de instrumentación PLTC presenta una fuerte competencia entre los principales actores, incluidos Fujikura, Lapp Group, CommScope, Hellenic Group, Kabelwerk Eupen, Belden, Furukawa Electric, Helukabel, Leoni y Elsewedy Electric, cada uno avanzando en sus carteras con materiales de aislamiento duraderos, mejor protección EMI y soluciones de cables certificadas orientadas al cumplimiento. Estas empresas sirven a diversas aplicaciones de automatización industrial, energía, petróleo y gas, y control de procesos a través de redes de distribución globales y capacidades de fabricación específicas por región. Asia Pacífico lidera el mercado con aproximadamente un 38% de participación, impulsado por la rápida industrialización y expansión de infraestructura, seguido por América del Norte con alrededor del 32%, respaldado por la modernización de activos de automatización y estrictos estándares de seguridad.

Perspectivas del Mercado:
- El mercado de cables de instrumentación PLTC fue valorado en USD 2,853.6 millones en 2024 y se proyecta que alcance USD 5,360.58 millones para 2032, expandiéndose a una CAGR del 8.2% durante 2025–2032.
- El crecimiento está impulsado por el aumento de la automatización industrial, la modernización de plantas de procesos y los requisitos de cableado conforme a la seguridad en entornos peligrosos y críticos en sectores como petróleo y gas, productos químicos, servicios públicos y manufactura.
- La creciente adopción de sensores habilitados para IIoT, sistemas de monitoreo remoto y cables con revestimientos especiales duraderos diseñados para resistir la corrosión, el calor y las interferencias EMI está moldeando la innovación de productos.
- El mercado refleja la participación competitiva de fabricantes de cables globales enfocados en el cumplimiento UL/IEC, materiales de protección mejorados y expansión en regiones industriales de rápido crecimiento.
- Asia Pacífico posee el 38% de la cuota de mercado, liderando la adopción, seguido por América del Norte con un 32%; mientras tanto, los pares/triadas blindados en general dominan por tipo, impulsados por un despliegue rentable y requisitos estándar de bucle de instrumentación.
Análisis de Segmentación del Mercado:
Por Tipo
Dentro de los cables de instrumentación PLTC, los pares/triadas con blindaje general siguen siendo el subsegmento dominante, representando la mayor cuota de mercado debido a su eficiencia de costos, diseño de cable simplificado y adecuación para la transmisión de señales analógicas estándar en entornos industriales. Estas configuraciones son ampliamente adoptadas en aplicaciones de ruido moderado, como el cableado de control y los bucles de instrumentación general, donde el aislamiento completo de pares no es crítico. Mientras tanto, los pares con blindaje individual y general registran un crecimiento constante de la demanda a medida que las industrias operan cerca de variadores de frecuencia, motores de alta potencia y líneas de producción controladas digitalmente que requieren una mejor prevención de diafonía y una mayor supresión de interferencias electromagnéticas (EMI).
- Por ejemplo, el cable de par trenzado con blindaje general 3106A de Belden, clasificado para PLTC, cuenta con un blindaje de lámina de aluminio/poliéster al 100% más una trenza de cobre estañado al 65% con un conductor de 22 AWG diseñado para señales de control de bajo voltaje.
Por Uso Final
En las industrias de uso final, el petróleo y gas representa el segmento de aplicación líder, manteniendo la participación dominante, impulsado por los requisitos de cables certificados para áreas peligrosas y la expansión de inversiones en monitoreo de tuberías, mejoras en refinerías y plataformas offshore. Las instalaciones químicas demuestran una utilización significativa debido a las plantas de proceso continuo que requieren cables de instrumentación resistentes a la corrosión. La automatización de procesos emerge como un adoptante en rápido crecimiento a medida que las industrias implementan arquitecturas de control automatizado basadas en PLC. La manufactura mantiene una demanda constante en líneas de ensamblaje y robótica, pero el impulso de crecimiento favorece fuertemente a los sectores que modernizan activos heredados, apoyando la dependencia a largo plazo en los cables PLTC para una señalización de bajo voltaje segura en entornos críticos para la misión.
- Por ejemplo, el cable de instrumentación resistente al fuego de Nexans utilizado en plataformas offshore está diseñado con aislamiento de cinta de mica capaz de soportar 850°C durante 120 minutos, apoyando los sistemas de apagado de emergencia. Las instalaciones químicas también despliegan cables PLTC debido a los entornos de proceso continuo que requieren resistencia a la corrosión.
Principales Impulsores de Crecimiento:
Expansión de la Infraestructura de Automatización Industrial
El cambio hacia entornos de producción habilitados digitalmente impulsa fuertemente la demanda de cables de instrumentación PLTC, particularmente a medida que las industrias expanden las capas de automatización para mejorar la precisión, reducir la mano de obra manual y optimizar la utilización de recursos. Los controladores lógicos programables (PLC), los sistemas de control distribuido (DCS) y la maquinaria integrada con sensores dependen de una comunicación de bajo voltaje confiable, donde los cables PLTC aseguran una transmisión resistente al ruido. La adopción creciente de monitoreo habilitado por IoT en la manufactura, los servicios públicos y las industrias de proceso fortalece este requisito, particularmente para diagnósticos en tiempo real, mantenimiento predictivo y gestión del rendimiento de activos. A medida que las plantas heredadas se modernizan para lograr la preparación para la Industria 4.0, estos cables sirven como componentes esenciales de conectividad, permitiendo la integración tanto en entornos de control analógico como digital.
- Por ejemplo, la plataforma PLC SIMATIC S7 de Siemens admite el despliegue de miles de puntos de E/S a través de múltiples sistemas de E/S distribuidos (como la serie ET 200MP), que se conectan al controlador central mediante redes industriales como PROFINET, requiriendo un cableado robusto para mantener la integridad de la señal a lo largo de diseños de planta extendidos.
Normas de Seguridad Rigurosas en Entornos Peligrosos y Críticos
El enfoque regulatorio mejorado en el cumplimiento de la seguridad en los sectores de petróleo y gas, químico y energético apoya el crecimiento del mercado de cables de instrumentación PLTC. Las ubicaciones clasificadas que manejan vapores inflamables, emisiones corrosivas o operaciones a alta temperatura requieren cables PLTC certificados para mitigar riesgos asociados con fallos eléctricos, interferencia EMI o interrupción de señales. La adopción de aislamiento retardante de fuego, revestimiento resistente a químicos y blindaje avanzado se alinea con las directivas en evolución de NEC, ANSI/ISA e IEC. La creciente inversión en sistemas de detección de fugas, mecanismos de cierre y monitoreo de refinerías aumenta la densidad de cables en redes de instrumentación de campo. Los reemplazos impulsados por el cumplimiento en tuberías envejecidas e instalaciones de campo marrón aceleran aún más la demanda, asegurando una continuidad operativa más segura.
- Por ejemplo, Hellenic Cables fabrica cables de instrumentación resistentes al fuego probados para mantener la integridad del circuito durante 120 minutos a 850°C bajo condiciones IEC 60331, asegurando una operación segura durante eventos críticos.
Modernización de Infraestructura de Energía, Servicios Públicos y Procesos
El gasto de capital a gran escala en mejoras de la red de servicios públicos, integración de energías renovables y automatización de aguas residuales continúa impulsando el despliegue de cables PLTC. Los sistemas renovables, incluidos el procesamiento de biocombustibles, plantas térmicas y pilotos de hidrógeno verde, dependen en gran medida de las redes de instrumentación para el control de temperatura, presión y flujo. La transición hacia subestaciones inteligentes y el monitoreo digital de la red refuerza aún más la necesidad de un cableado blindado y resistente a interferencias. Las inversiones emergentes en tratamiento de agua, desalinización y monitoreo ambiental exigen soluciones de cable duraderas capaces de soportar la entrada de humedad, exposición química y operación prolongada al aire libre. A medida que los gobiernos priorizan la sostenibilidad, la modernización de la infraestructura apoya el consumo a largo plazo y diversificado de cables de instrumentación PLTC.
Tendencias y Oportunidades Clave:
Creciente Integración de Cables PLTC con Sensores Inteligentes y Dispositivos de Campo IIoT
La proliferación de sensores inteligentes, módulos de procesamiento en el borde y sistemas de monitoreo de condiciones habilitados para la nube presenta nuevas oportunidades para los fabricantes de cables PLTC. Aunque la adopción de comunicación inalámbrica está en aumento, la conectividad por cable sigue siendo preferida en ubicaciones peligrosas o propensas a EMI donde la fiabilidad de la señal es crítica. Los cables PLTC apoyan cada vez más arquitecturas híbridas analógicas/digitales que coexisten dentro de instalaciones que experimentan modernización por fases. La tendencia hacia diagnósticos remotos y bucles de retroalimentación autónomos de máquinas aumenta la demanda de cables que soporten arquitecturas de blindaje avanzadas e interfaces de comunicación preparadas para el futuro. Los fabricantes que ofrecen líneas de cables compatibles con IIoT con ciclo de vida extendido y mayor integridad de datos se beneficiarán.
- Por ejemplo, las soluciones de instrumentación de campo inteligente de Honeywell apoyan la integración con una amplia gama de puntos de detección conectados a nivel mundial, a menudo utilizando el protocolo HART (Highway Addressable Remote Transducer).
Demanda de Cableado de Alta Resistencia, con Chaqueta Especial y Específico para el Entorno
El mercado está presenciando una demanda acelerada de cables PLTC diseñados para temperaturas extremas, atmósferas industriales corrosivas, sitios cargados de humedad e instalaciones expuestas a los rayos UV. Las unidades de procesamiento químico, las plataformas offshore y las operaciones de tratamiento de residuos requieren chaquetas de cable que resistan la abrasión, la penetración de aceite y la degradación ambiental. Esta tendencia crea oportunidades para polímeros sin halógenos, de baja emisión de humo y reciclables alineados con los mandatos de sostenibilidad. A medida que las industrias buscan ciclos de mantenimiento más largos y una reducción del tiempo de inactividad operativo, el cableado de alta durabilidad premium puede comandar precios basados en el valor. Los fabricantes de cables que desarrollan formulaciones especializadas adaptadas a entornos de nicho están posicionados para capturar el crecimiento en segmentos de alto rendimiento.
- Por ejemplo, el cable MULTIFLEX 512®-PUR de Helukabel está diseñado para soportar altos esfuerzos mecánicos en sistemas de movimiento continuo como entornos robóticos y de transportadores automatizados. La versión blindada, MULTIFLEX 512®-C-PUR, ha sido probada en los propios laboratorios de pruebas de Helukabel para soportar aproximadamente 10 millones de ciclos de flexión alternante bajo condiciones específicas (como un radio de curvatura mínimo de 7.5x el diámetro exterior en aplicaciones móviles), lo que garantiza un rendimiento confiable en operaciones de múltiples turnos.
Desafíos Clave:
Competencia de Tecnologías y Protocolos de Comunicación Alternativos
Aunque los cables PLTC siguen siendo fundamentales para la instrumentación, el mercado enfrenta una creciente competencia de las comunicaciones inalámbricas industriales y las redes de fibra óptica que ofrecen mayor ancho de banda y beneficios de configuración remota. Las instalaciones que adoptan análisis impulsados por IA y agregación en la nube pueden priorizar la conectividad digital de alta velocidad, reduciendo la dependencia de soluciones PLTC basadas en cobre en aplicaciones seleccionadas. Además, los protocolos de comunicación propietarios y los estándares de Ethernet industrial están remodelando los diseños de redes en ecosistemas de fabricación avanzada. Los proveedores de cables deben abordar este desafío a través de características de valor añadido como una mejor protección EMI, compatibilidad digital y ciclos de servicio más largos para mantener la relevancia en el mercado.
Volatilidad de los Precios de las Materias Primas y Presiones de Costos
Las fluctuaciones en el cobre, aluminio, aislamiento de polímeros y materias primas químicas especiales impactan directamente en los costos de producción de los cables de instrumentación PLTC. La inestabilidad de precios afecta los márgenes de ganancia, particularmente en ciclos de adquisición industrial y de servicios públicos a gran escala donde los contratos son sensibles a los costos y a largo plazo. Las interrupciones en la cadena de suministro y las restricciones comerciales geopolíticas intensifican la volatilidad en los materiales basados en metales, lo que lleva a riesgos de inventario y tiempos de entrega extendidos. Los fabricantes deben mitigar estos desafíos optimizando la utilización de materiales, diversificando las bases de proveedores y desarrollando conductores o soluciones de chaqueta alternativas sin comprometer los requisitos de seguridad y rendimiento.
Análisis Regional:
América del Norte
América del Norte posee aproximadamente el 32% del mercado en el sector de cables de instrumentación PLTC, respaldado por una amplia automatización en petróleo y gas, productos químicos, servicios públicos y manufactura avanzada. Estados Unidos lidera la adopción debido a la modernización de las instalaciones de extracción de esquisto, el aumento de los programas de seguridad de oleoductos y la expansión de la infraestructura de redes inteligentes. El cumplimiento regulatorio con los estándares NEC, NFPA y UL refuerza la demanda de cables PLTC certificados en entornos peligrosos y críticos. La inversión de Canadá en la automatización minera y la integración de energías renovables contribuye además al consumo constante, consolidando a América del Norte como un mercado clave para soluciones de cableado de instrumentación de alto rendimiento.
Europa
Europa representa alrededor del 24% del mercado, impulsada por la madurez de la automatización de procesos y estrictos mandatos de seguridad industrial. La fuerte adopción en petroquímicos, producción farmacéutica, tratamiento de agua y plantas piloto de hidrógeno verde respalda la demanda de cables PLTC blindados y resistentes a la corrosión. La agenda de descarbonización de la región acelera las actualizaciones en el monitoreo de distribución de energía y la digitalización industrial. Alemania, Francia y el Reino Unido lideran la implementación, mientras que Europa del Este muestra un consumo creciente a medida que la manufactura se traslada y avanza la modernización de refinerías. El cumplimiento con los estándares IEC y REACH da forma a la selección de materiales y la innovación de productos, posicionando a Europa como un centro para soluciones de cables con revestimientos especiales sostenibles.
Asia Pacífico
Asia Pacífico representa la mayor participación con aproximadamente el 38%, impulsada por la rápida industrialización, la expansión de la infraestructura energética y el crecimiento de los clústeres químicos y de manufactura. China e India lideran las inversiones continuas en automatización de procesos, generación renovable y adiciones de capacidad petroquímica. El sudeste asiático impulsa aún más la adopción a través de terminales de GNL, plantas de fertilizantes y actualizaciones en el tratamiento de aguas residuales. La base de ingeniería optimizada en costos de la región respalda la adquisición de alto volumen, obligando a los proveedores a equilibrar los estándares de rendimiento con la competitividad de precios. Con capital público y privado comprometido a mejorar la seguridad industrial y la resiliencia de la automatización, Asia Pacífico continúa impulsando la demanda de volumen para cables de instrumentación PLTC.
América Latina
América Latina posee casi el 4% del mercado, respaldada principalmente por programas de automatización enfocados en petróleo y gas y minería en Brasil, México y Argentina. El aumento de auditorías de seguridad en operaciones offshore, monitoreo de oleoductos y actividades de refinación impulsa la adopción de cableado PLTC certificado para bucles de control de bajo voltaje. La inversión en instalaciones de tratamiento de agua y procesamiento de alimentos indica una demanda emergente en múltiples industrias. Sin embargo, los ciclos de adquisición siguen siendo sensibles a las fluctuaciones macroeconómicas, lo que requiere que los proveedores compitan a través de soluciones de valor ingenierizado. Las mejoras en operaciones mineras de cobre, plantas de fertilizantes y instalaciones de producción de etanol señalan un potencial de crecimiento moderado a largo plazo.
Oriente Medio y África
Oriente Medio y África representan aproximadamente el 2% del mercado, concentrándose principalmente en grandes megaproyectos de petróleo y gas y petroquímicos en Arabia Saudita, EAU y Qatar. La demanda se centra en cables PLTC resistentes a altas temperaturas y a la corrosión, adecuados para entornos offshore, desérticos y de refinería. La adopción en África sigue siendo incipiente pero aumenta gradualmente a través de iniciativas de generación de energía y automatización minera en Sudáfrica y África Occidental. Las modernizaciones de infraestructura y las agendas nacionales de diversificación energética ofrecen oportunidades incrementales; sin embargo, la dependencia de inversiones cíclicas en hidrocarburos limita el impulso de crecimiento sostenido en comparación con otras regiones globales.
Segmentaciones del Mercado:
Por Tipo
- Pares/triadas totalmente blindados
- Pares individual y totalmente blindados
Por Uso Final
- Petróleo & gas
- Químico
- Automatización de procesos
- Manufactura
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente & África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Panorama Competitivo:
El mercado de cables de instrumentación PLTC se caracteriza por la presencia de fabricantes globales de cables eléctricos establecidos, especialistas regionales y proveedores integrados verticalmente que atienden a industrias de procesos. La competencia se centra en el cumplimiento de certificaciones, el rendimiento del blindaje EMI, la durabilidad del material, la integridad de la señal y la capacidad de apoyar tanto arquitecturas de automatización analógicas como digitales en evolución. Los principales actores se diferencian a través de compuestos resistentes al fuego, revestimientos resistentes a químicos, diseños libres de halógenos y cables diseñados para entornos peligrosos o exteriores severos. Las iniciativas estratégicas incluyen la expansión de la capacidad, asociaciones con OEMs de automatización y el desarrollo de cables compatibles con sensores y sistemas de control habilitados para IIoT. La competitividad de precios sigue siendo esencial en adquisiciones de alto volumen, mientras que el cableado personalizado y de alta resistencia se beneficia de estrategias de precios basadas en el valor en petróleo & gas, químico, servicios públicos e infraestructura renovable. El mercado continúa consolidándose alrededor de proveedores capaces de ofrecer amplios portafolios de productos, cobertura de certificación global y cadenas de suministro receptivas alineadas con las prioridades de modernización y seguridad industrial.
Análisis de Jugadores Clave:
- Fujikura
- Lapp Group
- CommScope
- Hellenic Group
- Kabelwerk Eupen
- Belden
- Furukawa Electric
- Helukabel
- Leoni
- Elsewedy Electric
Desarrollos Recientes:
- En septiembre de 2025, Fujikura publicó un comunicado de prensa (Noticia No. 506) anunciando el primer cable SWR™/WTC™ de 13,824 fibras del mundo, marcando un hito en las ofertas de cables de fibra óptica de alta densidad.
- En 2025, Kabelwerk Eupen Eupen Cable (la división de cables de Kabelwerk Eupen) confirmó su participación en la próxima PMRExpo 2025 (programada para noviembre en Colonia), demostrando su compromiso con los sectores de cableado industrial e infraestructura; la empresa continúa destacando su amplio portafolio de "cables de control e instrumentación" junto con productos de baja y media tensión.
- En 2024, Lapp Group lanzó su catálogo regional completo (Asia-Pacífico 2024), reflejando líneas de productos actualizadas que sugieren una cobertura continua del mercado y una renovación del catálogo para los clientes, aunque no se encontró ninguna noticia específica sobre cables de instrumentación PLTC.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectiva Futura:
- La demanda aumentará a medida que la automatización industrial se expanda en la manufactura, energía y servicios públicos.
- La adopción de instrumentación conectada a IIoT impulsará una mayor dependencia de cables blindados y resistentes a interferencias.
- Los cables certificados para seguridad ganarán prioridad en entornos peligrosos como refinerías, plantas químicas y plataformas offshore.
- La innovación en materiales se centrará en compuestos de cables libres de halógenos, reciclables y de baja emisión de humo.
- El uso incrementado de mantenimiento basado en datos requerirá cables con un rendimiento de ciclo de vida más largo.
- Los proyectos emergentes de energías renovables e hidrógeno crearán nuevas vías de aplicación.
- Las alternativas de fibra e inalámbricas coexistirán pero no reemplazarán completamente las soluciones PLTC en zonas de alto riesgo.
- Las actualizaciones de infraestructura a gran escala apoyarán una demanda sostenida de reemplazo.
- Los proveedores expandirán la fabricación regional para reducir presiones logísticas y de costos.
- Los diseños de cables personalizados y específicos para aplicaciones se convertirán en un diferenciador competitivo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de cables de instrumentación PLTC y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de cables de instrumentación PLTC entre 2024 y 2032?
¿Qué segmento de cable de instrumentación PLTC tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de cables de instrumentación PLTC?
¿Quiénes son las empresas líderes en el mercado de cables de instrumentación PLTC?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de cables de instrumentación PLTC Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de cables de instrumentación PLTC Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,853.6 million → 2032: USD 5,360.58 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de cables de instrumentación PLTC Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de cables de instrumentación PLTC Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de cables de instrumentación PLTC Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de cables de instrumentación PLTC Market Drivers
- 3.3 Mercado de cables de instrumentación PLTC Market Restraints & Challenges
- 3.4 Mercado de cables de instrumentación PLTC Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de cables de instrumentación PLTC Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de cables de instrumentación PLTC Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de cables de instrumentación PLTC category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de cables de instrumentación PLTC Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de cables de instrumentación PLTC Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de cables de instrumentación PLTC market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de cables de instrumentación PLTC Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de cables de instrumentación PLTC Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de cables de instrumentación PLTC Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de cables de instrumentación PLTC (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de cables de instrumentación PLTC Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de cables de instrumentación PLTC Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de cables de instrumentación PLTC Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de cables de instrumentación PLTC Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de cables de instrumentación PLTC Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de cables de instrumentación PLTC Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de cables de instrumentación PLTC Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de cables de instrumentación PLTC Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de cables de instrumentación PLTC Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
