
Visión General del Mercado de Bromadiolona:
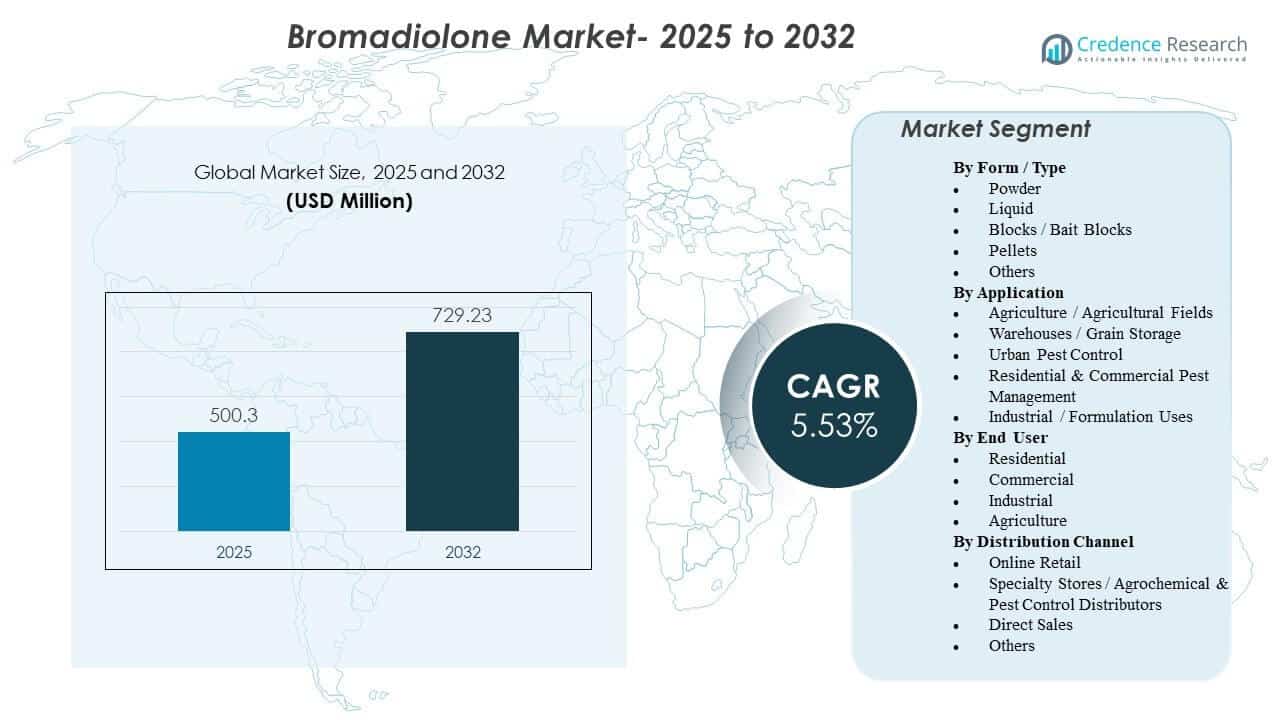
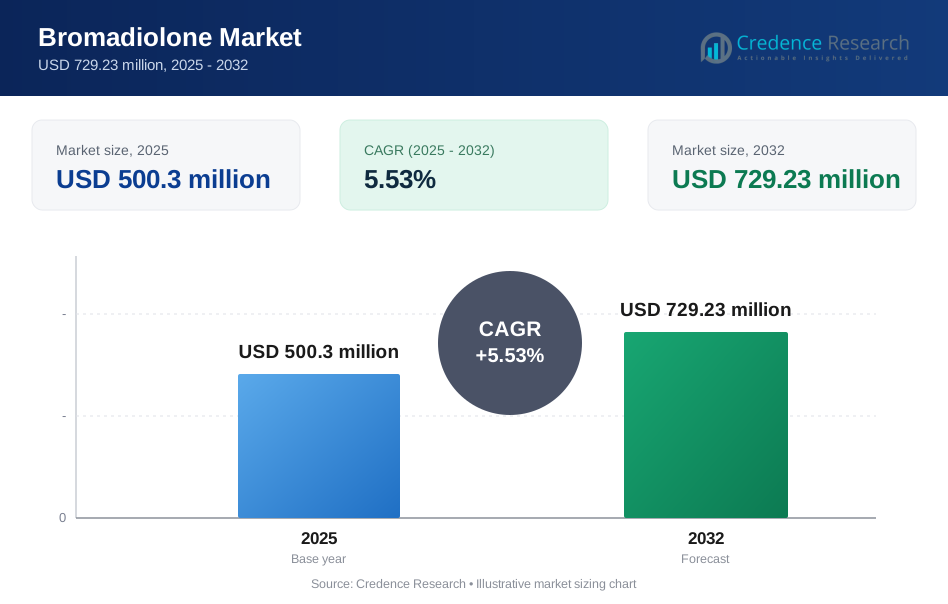
El tamaño del mercado global de Bromadiolona se estimó en USD 500.3 millones en 2025 y se espera que alcance los USD 729.23 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 5.53% de 2025 a 2032. La demanda está principalmente respaldada por la necesidad continua de proteger la producción agrícola y las mercancías almacenadas de la infestación de roedores, donde la bromadiolona sigue siendo ampliamente utilizada dentro de los programas integrados de manejo de roedores. La adopción también se ve reforzada por mayores expectativas de cumplimiento en instalaciones comerciales que requieren resultados de control de plagas auditables y un rendimiento consistente en diversas condiciones del sitio.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Bromadiolona 2025 | USD 500.3 millones |
| Mercado de Bromadiolona, CAGR | 5.53% |
| Tamaño del Mercado de Bromadiolona 2032 | USD 729.23 millones |
Tendencias e Ideas Clave del Mercado
- Se proyecta que el mercado global de Bromadiolona se expanda de USD 500.3 millones (2025) a USD 729.23 millones (2032), reflejando un CAGR del 5.53% (2025–2032).
- El polvo representó la mayor participación del 55.4% en 2025, respaldado por su amplia aplicabilidad en casos de uso agrícola y de almacenamiento.
- Asia Pacífico representó el 44.6% de los ingresos del mercado en 2025, impulsado por una mayor exposición a las necesidades de protección de cultivos y almacenamiento de granos a lo largo de grandes cadenas de suministro.
- América del Norte tuvo una participación del 21.8% en 2025, reflejando una mayor proporción de programas de control de plagas liderados por servicios en entornos comerciales regulados.
- Bloques / Bloques de Cebo capturaron el 18.2% en 2025, destacando la preferencia sostenida por formatos listos para usar en aplicaciones de colocación controlada.
Análisis de Segmentos
La demanda de bromadiolona está determinada por una combinación de protección de mercancías a gran escala y requisitos de control de plagas urbanas liderados por servicios. Los compradores suelen priorizar la eficacia, resultados de control predecibles y facilidad de implementación en diferentes condiciones del sitio, especialmente en instalaciones de almacenamiento y locales comerciales donde los riesgos de infestación pueden crear interrupciones operativas. La selección de productos a menudo refleja expectativas de gestión, donde el control de colocación, la disciplina de monitoreo y las prácticas de documentación influyen en qué formatos son preferidos por los operadores profesionales.
La elección de la formulación también depende del equilibrio entre la conveniencia de aplicación y la sensibilidad del sitio. Los cebos listos para usar se seleccionan comúnmente para colocaciones estructuradas en entornos comerciales y urbanos, mientras que los formatos secos se asocian frecuentemente con una mayor flexibilidad operativa en contextos agrícolas y de almacenamiento. El comportamiento de adquisición se ve además influenciado por restricciones regulatorias, normas de uso profesional y disponibilidad de distribuidores, que juntos configuran la mezcla entre polvo, líquidos, bloques, pellets y formatos de nicho.
Por Formulario / Perspectivas de Tipo
Polvo representó la mayor participación con un 55.4% en 2025. Los formatos en polvo siguen siendo ampliamente preferidos donde los operadores necesitan una flexibilidad de despliegue amplia y un manejo consistente en múltiples tipos de sitios, incluidas instalaciones adyacentes a campos y áreas de almacenamiento. El polvo también respalda patrones de adquisición de alto volumen donde el costo por tratamiento y la eficiencia logística son importantes. El segmento sigue beneficiándose de la familiaridad de uso establecida entre compradores profesionales e institucionales.
Por Perspectivas de Aplicación
La demanda de bromadiolona sigue siendo más fuerte donde la presión de roedores es persistente y el costo económico de la infestación es alto, particularmente en entornos vinculados a la agricultura y ecosistemas de almacenamiento. Los almacenes y sitios de almacenamiento de granos generalmente requieren programas de control continuo para proteger la integridad del inventario y reducir el riesgo de contaminación. El control de plagas urbanas y las instalaciones comerciales también contribuyen a la demanda recurrente a medida que las instalaciones priorizan el cumplimiento, los estándares de higiene y la continuidad operativa. Los usos industriales/formulaciones siguen vinculados a los requisitos de fabricación y del lado de la oferta que respaldan la disponibilidad de productos aguas abajo.
Por Perspectivas de Usuario Final
Los clientes comerciales e industriales a menudo impulsan la adquisición estructurada porque estos entornos requieren prácticas de control de plagas listas para auditoría, resultados confiables y mínima interrupción. Los usuarios vinculados a la agricultura apoyan un consumo significativo donde la prevención de pérdidas de cultivos y la protección de productos básicos son prioridades centrales. La demanda residencial varía más según la disponibilidad, los patrones de uso permitidos y la penetración del servicio, pero sigue siendo relevante donde los servicios de gestión de plagas combinan el uso del producto. La selección del usuario final está determinada por la sensibilidad del sitio, las expectativas de control de ubicación y la necesidad de monitoreo repetible.
Por Perspectivas de Canal de Distribución
La distribución especializada y las ventas directas siguen siendo vías importantes porque los programas profesionales de control de plagas a menudo requieren suministro conforme, orientación técnica y reposición confiable. El comercio minorista en línea expande el alcance donde las regulaciones permiten un acceso más amplio, pero la selección de productos y los formatos de empaque pueden diferir de los canales profesionales. La elección del canal suele estar influenciada por los requisitos de administración, los controles de etiquetado y la necesidad de documentación en entornos comerciales. "Otros" generalmente incluye distribuidores locales, licitaciones y rutas de adquisición institucional que varían según la región.
Impulsores del Mercado de Bromadiolona
Enfoque creciente en la protección de cultivos y productos almacenados
La infestación de roedores sigue siendo un riesgo persistente en granjas, sitios de almacenamiento de granos y cadenas de suministro de alimentos, impulsando una demanda constante de soluciones de control de roedores. La bromadiolona continúa utilizándose dentro de programas de prevención rutinarios que priorizan la protección del rendimiento y el valor del inventario. Los entornos de almacenamiento, en particular, requieren control continuo porque las infestaciones pueden llevar a la contaminación, pérdidas y problemas de cumplimiento aguas abajo. Esto respalda una demanda de reposición constante y compras recurrentes en ecosistemas agrícolas y logísticos.
- Por ejemplo, Liphatech afirma en su guía de productos que el bromadiolona, que identifica como una invención de la empresa, está formulado y es efectivo a 50 ppm, con una DL50 de 7.1 g para una rata adulta y 0.4 g para un ratón adulto, subrayando por qué las formulaciones de anticoagulantes de baja dosis siguen siendo relevantes en los programas de protección de productos almacenados.
Expansión de almacenamiento y logística de cadena de frío
El crecimiento en la capacidad de almacenamiento y las redes de logística alimentaria aumenta el número de entornos controlados que requieren una gestión estructurada de roedores. Las instalaciones de almacenamiento suelen implementar prácticas de monitoreo regular, colocación de cebos y documentación para cumplir con las expectativas de higiene. La demanda de bromadiolona se beneficia de estos ciclos de servicio recurrentes, especialmente en sitios que manejan granos, alimentos empaquetados y materias primas. A medida que las instalaciones se expanden, los programas de control de plagas se escalan en consecuencia, apoyando un consumo estable.
- Por ejemplo, Ecolab informó que en una instalación de distribución de 4 millones de pies cuadrados, su Sistema de Monitoreo Inteligente de Roedores entregó 3 veces más hallazgos de plagas, un aumento del 67% en hallazgos estructurales y de saneamiento resueltos, y una disminución del 80% en la actividad de plagas, mostrando cómo los sitios de almacenes grandes dependen cada vez más de sistemas de control de roedores basados en datos.
Presión de cumplimiento en locales comerciales
Las instalaciones comerciales como el procesamiento de alimentos, la hospitalidad y las cadenas minoristas operan cada vez más bajo requisitos de higiene y auditoría que elevan la disciplina del control de plagas. Estos clientes valoran los resultados predecibles y los procesos repetibles, lo que apoya el uso continuo de productos dentro de programas gestionados. El manejo de plagas a menudo se trata como un requisito de control de riesgos en lugar de un gasto discrecional. Esto refuerza la continuidad de la adquisición incluso cuando los presupuestos operativos generales se ajustan.
Crecimiento de los servicios profesionales de control de plagas
Los operadores profesionales de control de plagas impulsan el consumo de productos a través de contratos de servicio estandarizados, expansión de la densidad de rutas y ciclos de tratamiento programados. Los modelos basados en servicios aumentan la compra repetida porque el uso del producto está integrado en el mantenimiento y monitoreo rutinario del sitio. Los operadores también influyen en la selección de formatos según las restricciones del sitio, las necesidades de control de colocación y las expectativas del cliente. Esta tendencia de profesionalización apoya una demanda constante en los mercados de servicios comerciales, industriales y residenciales.
Desafíos del mercado de bromadiolona
El escrutinio regulatorio en torno a los rodenticidas anticoagulantes continúa influyendo en la disponibilidad de productos, el etiquetado y los entornos de uso permitidos en múltiples geografías. Los requisitos de cumplimiento pueden aumentar la complejidad operativa para fabricantes, distribuidores y proveedores de servicios, particularmente donde las expectativas de gestión y reporte se están endureciendo. Los compradores pueden enfrentar restricciones en entornos sensibles, requiriendo prácticas de despliegue más controladas. Estos factores pueden ralentizar la adopción en algunos canales y desplazar la demanda hacia formatos alineados con controles de colocación más estrictos.
- Por ejemplo, en diciembre de 2025, la APVMA de Australia certificó que todos los rodenticidas anticoagulantes de segunda generación (SGARs) deberían ser declarados Productos Químicos Restringidos, limitando su compra y uso exclusivamente a usuarios con licencia y autorizados, una decisión que siguió a una consulta específica de seis semanas con los titulares de productos y las autoridades estatales y territoriales de todo el país.
Las preocupaciones por la exposición no intencionada y la necesidad de demostrar un uso responsable crean restricciones adicionales para los participantes del mercado. Los operadores profesionales pueden necesitar una disciplina de monitoreo más estricta y documentación para satisfacer las expectativas de los clientes y reguladores. En mercados sensibles al precio, los requisitos impulsados por el cumplimiento pueden aumentar el costo total del programa y reducir el uso de ciertos formatos. La presión competitiva también se intensifica a medida que los compradores comparan la eficacia, el soporte de servicio y el costo por tratamiento entre las alternativas disponibles.
Tendencias y Oportunidades del Mercado de Bromadiolona
Los modelos de productos y servicios están tendiendo hacia programas de control de roedores más estructurados y listos para auditorías que enfatizan el control de colocación, la consistencia en el monitoreo y la calidad de la documentación. Esto apoya oportunidades para los proveedores que alinean formulaciones y empaques con los flujos de trabajo profesionales y los requisitos de sitios sensibles. El mercado también se beneficia de la creciente adopción de prácticas de manejo integrado de plagas donde los rodenticidas se utilizan como parte de estrategias de control más amplias. Los proveedores que ofrecen orientación sobre el uso responsable pueden fortalecer la confianza y retención de los compradores.
Las estrategias de distribución se centran cada vez más en canales profesionales, incluidos distribuidores especializados y ventas directas que pueden apoyar las necesidades de cumplimiento y orientación técnica. A medida que se expanden las huellas de almacenamiento y logística de alimentos, los operadores buscan soluciones escalables que puedan desplegarse en redes de múltiples sitios. Esto crea oportunidades para una amplitud de portafolio en múltiples formatos para adaptarse a diferentes condiciones del sitio. El crecimiento regional también crea aperturas para asociaciones localizadas que mejoran la disponibilidad y cobertura de servicios.
- Por ejemplo, la plataforma PestConnect de Rentokil Initial alcanzó 500,000 dispositivos conectados instalados en las instalaciones de los clientes en febrero de 2025, reflejando un crecimiento del 36% en dispositivos instalados solo durante 2024 y generando 1.7 millones de mensajes de datos por día con cuentas conectadas que ahora representan aproximadamente el 25% del portafolio total de plagas comerciales de Rentokil, demostrando cómo las soluciones de monitoreo integradas en IoT se están escalando sistemáticamente a través de redes de servicios profesionales.
Perspectivas Regionales
Norteamérica
Norteamérica representó el 21.8% de los ingresos en 2025, respaldada por programas de manejo de plagas liderados por servicios y mayores expectativas de cumplimiento en entornos comerciales. Las instalaciones de procesamiento de alimentos, cadenas minoristas y almacenes generalmente requieren programas de control estructurados con resultados confiables. La adquisición a menudo favorece el suministro constante, el soporte de documentación y los formatos adecuados para el sitio. La demanda se refuerza con contratos de servicio recurrentes y redes de operadores profesionales establecidos.
Europa
Europa tuvo una participación del 19.1% en 2025, reflejando estándares de higiene estructurados y una fuerte implementación de prácticas preventivas de manejo de plagas en muchos sitios comerciales. Las instalaciones frecuentemente enfatizan procedimientos operativos estandarizados y la preparación para auditorías, lo que respalda el uso repetido de productos bajo programas gestionados. La dinámica del mercado está influenciada por la postura regulatoria y las expectativas de gestión que moldean la mezcla de productos y las prácticas de implementación. Los proveedores que alinean sus ofertas con los requisitos de cumplimiento tienden a mantener una adopción más fuerte.
Asia Pacífico
Asia Pacífico lideró con una participación del 44.6% en 2025, respaldada por grandes ecosistemas agrícolas, una infraestructura de almacenamiento de granos en expansión y una alta densidad urbana en múltiples países. Las necesidades de protección de productos básicos y las redes logísticas a gran escala aumentan el volumen de sitios que requieren control continuo de roedores. La adopción también se beneficia de la ampliación de servicios organizados de control de plagas en los principales centros urbanos. La mezcla regional sigue siendo amplia, abarcando la demanda vinculada a la agricultura así como las instalaciones comerciales.
América Latina
América Latina representó el 8.3% de los ingresos en 2025, respaldada por necesidades impulsadas por la agricultura y requisitos de protección de almacenamiento en corredores clave de productos básicos. Los programas de control de plagas a menudo varían según la madurez del mercado y la intensidad de la aplicación, lo que lleva a una adopción desigual entre países. La demanda se mantiene donde los almacenes y las cadenas de suministro de alimentos requieren medidas de control continuas. La expansión de servicios profesionales puede mejorar la consistencia de uso y fortalecer el desarrollo del canal con el tiempo.
Oriente Medio y África
Oriente Medio y África representaron el 6.2% de participación en 2025, reflejando la demanda vinculada al control de plagas urbanas, la protección de almacenamiento y la logística alimentaria en los principales centros. La madurez del mercado varía ampliamente, y las estructuras de adquisición pueden diferir entre países y grupos de clientes. Las instalaciones comerciales con expectativas formales de higiene apoyan la demanda recurrente en ciertos submercados. Las oportunidades de crecimiento a menudo dependen de la capacidad del distribuidor, la penetración del servicio y la alineación con el cumplimiento.
Panorama Competitivo
La competencia en el mercado de Bromadiolona está determinada por la amplitud del portafolio, la fortaleza de la distribución y la capacidad de apoyar los flujos de trabajo de control de plagas profesional. Las empresas se diferencian a través de formatos de formulación, empaques diseñados para colocación controlada y asociaciones de canal que mejoran la disponibilidad en entornos regulados. Los operadores profesionales y los distribuidores especializados influyen en las decisiones de compra al priorizar el rendimiento confiable, el suministro constante y la alineación con la gestión. Los movimientos estratégicos a menudo incluyen ciclos de renovación de productos, acuerdos de licencia y expansión de la huella de servicio que impulsa la adquisición descendente.
BASF SE mantiene una presencia a través de una posición de control de plagas profesional que alinea productos con los requisitos de sitios comerciales y sensibles. BASF SE se enfoca en la relevancia del portafolio en formatos listos para usar y la usabilidad operativa para operadores de servicio, apoyando el despliegue consistente en diversos sitios de clientes. BASF SE también se beneficia del alcance del canal respaldado por la marca y la capacidad de apoyar flujos de trabajo orientados al cumplimiento. Este enfoque fortalece la participación de BASF SE donde la preparación para auditorías y la confiabilidad del servicio moldean el comportamiento de compra.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- BASF SE
- Syngenta Group
- Bayer AG
- Liphatech Inc.
- PelGar International Ltd
- Rentokil Initial plc
- Neogen Corporation
- Bell Laboratories, Inc.
- Anticimex
- JT Eaton & Co., Inc.
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En enero de 2026, BASF SE anunció que BASF Agricultural Solutions había llegado a un acuerdo para adquirir AgBiTech, un especialista en control biológico de insectos, con el objetivo de fortalecer el portafolio de BioSolutions y manejo integrado de plagas de BASF.
- En mayo de 2025, Syngenta Group firmó un acuerdo estratégico de licencia y suministro con Neogen bajo el cual Neogen recibió derechos exclusivos para comercializar y vender los rodenticidas Talon-G y Talon Weatherblok XT en los Estados Unidos y Canadá.
- En julio de 2025, Bayer AG expandió su asociación estratégica con M2i Group para distribuir productos de protección de cultivos biológicos basados en feromonas a nivel mundial, extendiendo la colaboración más allá de Europa y África hacia mercados que incluyen Asia-Pacífico, América Latina y los Estados Unidos.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 500.3 millones |
| Previsión de ingresos en 2032 | USD 729.23 millones |
| Tasa de crecimiento (CAGR) | 5.53% (2025–2032) |
| Año base | 2025 |
| Período de previsión | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Forma / Tipo; Por Aplicación; Por Usuario Final; Por Canal de Distribución |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente & África |
| Empresas clave perfiladas | BASF SE, Syngenta Group, Bayer AG, Liphatech Inc., PelGar International Ltd, Rentokil Initial plc, Neogen Corporation, Bell Laboratories, Inc., Anticimex, JT Eaton & Co., Inc. |
| Número de páginas | 333 |
Segmentación
Por Forma / Tipo
- Polvo
- Líquido
- Bloques / Bloques de Cebo
- Pellets
- Otros
Por Aplicación
- Agricultura / Campos Agrícolas
- Almacenes / Almacenamiento de Granos
- Control de Plagas Urbanas
- Manejo de Plagas Residenciales & Comerciales
- Usos Industriales / Formulación
Por Usuario Final
- Residencial
- Comercial
- Industrial
- Agricultura
Por Canal de Distribución
- Venta al por menor en línea
- Tiendas Especializadas / Distribuidores de Agroquímicos & Control de Plagas
- Ventas Directas
- Otros
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de Bromadiolona en 2025 y el valor pronosticado para 2032?
¿Cuál es la Tasa de Crecimiento Anual Compuesta (CAGR) para el mercado de Bromadiolona durante 2025–2032?
¿Cuál es el segmento más grande por forma/tipo en 2025?
¿Qué factores están impulsando el crecimiento en el mercado de Bromadiolona?
¿Quiénes son las principales empresas que operan en el mercado de bromadiolona?
¿Qué región liderará el mercado de Bromadiolona en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Bromadiolona Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Bromadiolona Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 500.3 million → 2032: USD 729.23 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Bromadiolona Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Bromadiolona Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Bromadiolona Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Bromadiolona Market Drivers
- 3.3 Mercado de Bromadiolona Market Restraints & Challenges
- 3.4 Mercado de Bromadiolona Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Bromadiolona Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Bromadiolona Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Bromadiolona category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Bromadiolona Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Bromadiolona Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Bromadiolona market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Bromadiolona Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Bromadiolona Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Bromadiolona Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Bromadiolona (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Bromadiolona Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Bromadiolona Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Bromadiolona Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Bromadiolona Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Bromadiolona Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Bromadiolona Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Bromadiolona Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Bromadiolona Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Bromadiolona Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
