
Visión General del Mercado
El tamaño del mercado de botellas de vidrio para licores premium se valoró en USD 7,361.38 millones en 2024 y se anticipa que alcanzará los USD 10,388.74 millones para 2032, con un CAGR del 4.4% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Botellas de Vidrio para Licores Premium 2024 | USD 7,361.38 millones |
| Mercado de Botellas de Vidrio para Licores Premium, CAGR | 4.4% |
| Tamaño del Mercado de Botellas de Vidrio para Licores Premium 2032 | USD 10,388.74 millones |
El mercado de botellas de vidrio para licores premium cuenta con líderes como Saverglass, AGI Glaspac, Gallo Glass, Estal Packaging, Roetell, Deco Glas, Blueglass of Sweden, Sklarny Moravia, Rawlings & Son (Bristol), y PGP Glass, todos los cuales se centran en el diseño premium, la personalización y la producción sostenible para satisfacer las necesidades cambiantes de las marcas. Estas empresas fortalecen su presencia mediante técnicas avanzadas de decoración y fabricación flexible para licores de lotes pequeños y grandes volúmenes. Regionalmente, América del Norte lideró el mercado con una participación del 34.2% en 2024, respaldada por un fuerte consumo de licores premium, destilerías establecidas y una creciente demanda de envases de vidrio de alta estética en canales minoristas y de comercio.
Perspectivas del Mercado
- El mercado de botellas de vidrio para licores premium se valoró en USD 7,361.38 millones en 2024 y crecerá a USD 10,388.74 con un CAGR del 4.4% hasta 2032.
- El crecimiento del mercado está impulsado por la creciente premiumización en categorías de whisky, vodka, ginebra y tequila, con fabricantes adoptando envases de vidrio de alta estética para mejorar la identidad de marca y el atractivo del consumidor.
- La transparencia sigue siendo el segmento dominante con una participación del 62.7% en 2024, respaldada por una fuerte demanda de marcas que destacan pureza, claridad y artesanía en licores premium.
- Los actores clave fortalecen su presencia mediante diseños personalizados de botellas, acabados decorativos y prácticas de producción sostenible, atendiendo las necesidades de destilerías artesanales en expansión y líneas de productos premium.
- América del Norte lideró el mercado con una participación del 34.2% en 2024, mientras que Europa tuvo el 29.6% y Asia-Pacífico alcanzó el 24.8%, reflejando un fuerte consumo de licores de lujo y una creciente inversión en envases premium en las principales regiones.
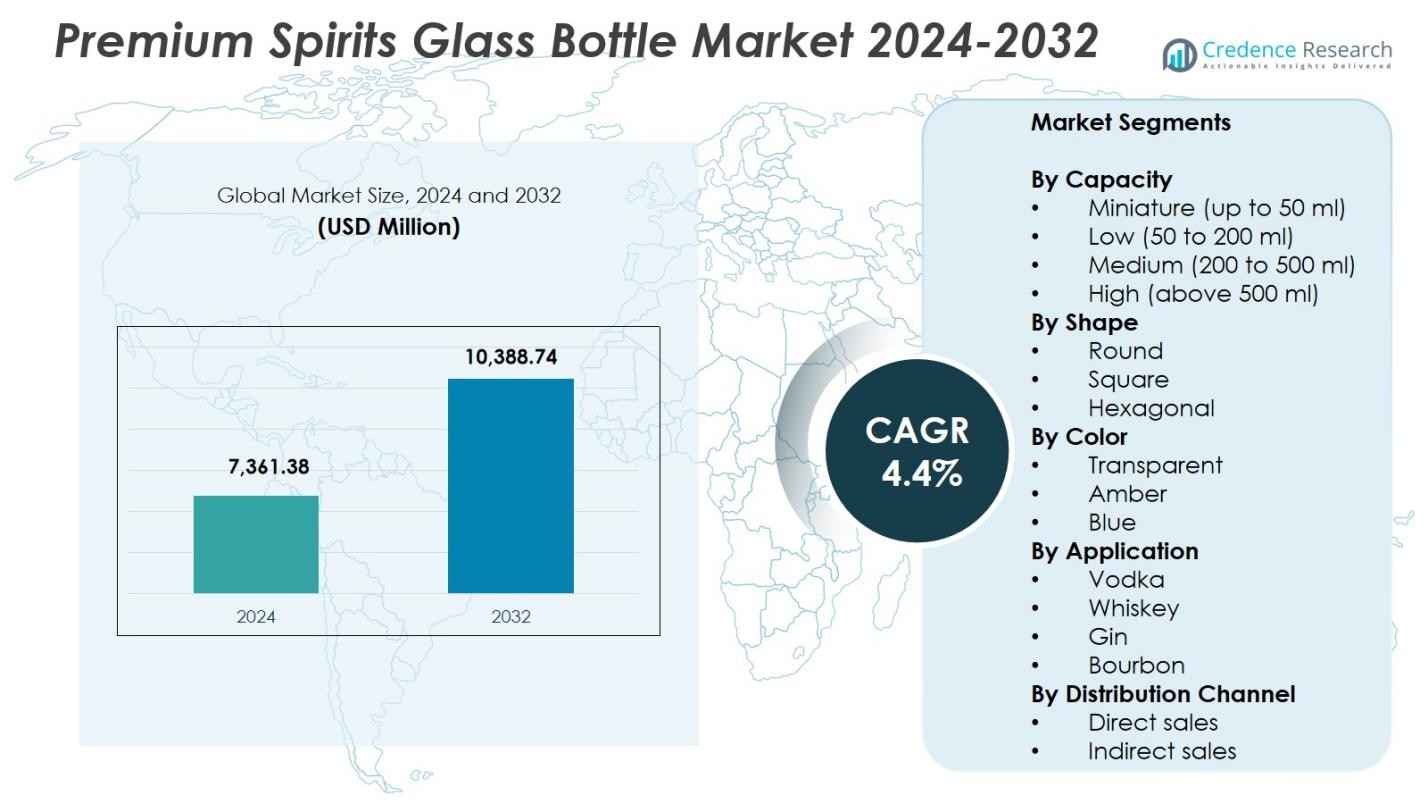 Análisis de Segmentación del Mercado:
Por Capacidad
En el mercado de botellas de vidrio para licores premium, el segmento Medio (200–500 ml) dominó la categoría con una participación del 41.6% en 2024, impulsado por su fuerte adopción en whisky premium, vodka, ginebra y licores artesanales que priorizan la presencia premium en estantería y el manejo ergonómico. Las marcas prefieren cada vez más esta capacidad para equilibrar el atractivo visual con la conveniencia del consumidor, apoyando las tendencias de premiumización a nivel mundial. El segmento Alto (más de 500 ml) también muestra una demanda constante debido a regalos y lanzamientos de ediciones limitadas, mientras que las capacidades Miniatura y Baja ganan tracción en paquetes de degustación y formatos de venta al por menor para viajes.
- Por ejemplo, Diageo introdujo el Johnnie Walker Blue Label Ultra en una botella de vidrio soplado a mano en forma de lágrima de 70cl (700 ml) que pesa solo 180g sin el cierre, avanzando en el embalaje premium ligero para whisky.
Por Forma
El segmento de forma Redonda mantuvo la posición líder con una participación del 58.3% en 2024, respaldado por su resistencia estructural, fabricación rentable y versatilidad en múltiples categorías de bebidas espirituosas premium. Los destiladores prefieren botellas redondas por su superior compatibilidad con las líneas de llenado y su amplia aceptación por parte de los consumidores, lo que permite una marca consistente en las líneas de productos principales. Las botellas cuadradas continúan ganando atención en licores de lujo y etiquetas artesanales que buscan una estética diferenciada, mientras que los formatos hexagonales siguen siendo nicho pero atractivos para lanzamientos ultra-premium que enfatizan la exclusividad, la artesanía artesanal y la distinción en el estante en entornos minoristas competitivos.
- Por ejemplo, Johnnie Walker históricamente utiliza un diseño de botella cuadrada icónica, reinventada en el Blue Label Ultra como una variante ligera de 180g en forma de lágrima mientras conserva influencias angulares.
Por Color
La categoría de botellas Transparentes dominó el mercado con una participación del 62.7% en 2024, impulsada por una fuerte preferencia entre las marcas premium de vodka, ginebra y tequila que confían en la visibilidad clara para mostrar pureza, claridad y artesanía del producto. El embalaje transparente mejora la narración de la marca y atrae a los consumidores que buscan autenticidad y señales premium. Las botellas ámbar mantienen una posición sólida en bebidas espirituosas añejadas debido a su capacidad de bloqueo UV que protege la integridad del sabor, mientras que las botellas azules atraen a lanzamientos de nicho premium enfocados en la diferenciación visual y el posicionamiento de lujo contemporáneo en los mercados globales.
Principales Impulsores del Crecimiento
Aumento de la Premiumización en Categorías de Bebidas Espirituosas
La premiumización sigue siendo una fuerza importante que impulsa el crecimiento en el Mercado de Botellas de Vidrio para Bebidas Espirituosas Premium a medida que los consumidores se desplazan cada vez más hacia segmentos de whisky, vodka, ginebra y tequila de alto valor. Las marcas adoptan envases de vidrio sofisticados para reforzar la artesanía, autenticidad y posicionamiento de lujo. La demanda de formatos de regalo premium y lanzamientos de edición limitada acelera aún más la adopción de botellas diseñadas a medida. Los destiladores se centran en mejorar la sensación táctil, el grabado y las formas innovadoras que elevan la identidad de la marca, permitiendo a los fabricantes de botellas de vidrio asegurar contratos a largo plazo con productores de bebidas espirituosas premium y super-premium en todo el mundo.
- Por ejemplo, O-I introdujo su Colección Contemporánea con botellas de vidrio flint de 70cl en formas LUX, ATTENUA y NOBLE, con puntos de llenado altos, fondos empujados y paneles de protección de etiquetas junto con opciones de personalización como grabado y efectos táctiles.
Diferenciación de Marca a Través del Diseño de Botellas Personalizadas
Las botellas de vidrio personalizadas apoyan una narración de marca mejorada, lo que lleva a los fabricantes de bebidas espirituosas a colaborar estrechamente con especialistas en embalaje para formas a medida, grabados y acabados decorativos. Este énfasis en la identidad visual fortalece el atractivo en el estante e influye en las decisiones de compra de los consumidores, particularmente en entornos minoristas competitivos y duty-free. Las tecnologías avanzadas de formación y las líneas de producción flexibles permiten a los proveedores ofrecer lotes más cortos con alta precisión de diseño. A medida que los destiladores premium y artesanales expanden sus carteras de productos, la demanda de envases de vidrio personalizados sigue aumentando, creando oportunidades de crecimiento constantes para los productores de botellas especializadas.
- Por ejemplo, Ponfeigh Distillery seleccionó la botella "Edinburgh" de 750 ml de Stoelzle de su colección estándar, la cual fue serigrafiada localmente en Pensilvania para coincidir perfectamente con el arte y la estética de la marca.
Innovación en Materiales Impulsada por la Sostenibilidad
Los compromisos de sostenibilidad de las marcas globales de licores impulsan una demanda sustancial de botellas de vidrio ligeras, con contenido reciclado y bajas en carbono. Los fabricantes integran cada vez más altos porcentajes de casco y adoptan hornos energéticamente eficientes para cumplir con los objetivos de sostenibilidad de las marcas sin comprometer la estética premium. La presión regulatoria para reducir los desechos de embalaje y las emisiones de carbono acelera aún más la transición hacia soluciones de vidrio eco-ingenierizadas. Los consumidores también prefieren envases responsables con el medio ambiente, reforzando la necesidad de botellas de licores premium reciclables y reutilizables. Estos desarrollos posicionan la fabricación de vidrio sostenible como un motor central que apoya la expansión del mercado a largo plazo y el aumento del valor de la marca.
Tendencias Clave y Oportunidades
Expansión de Tecnologías de Vidrio Inteligente y Decorativo
Una tendencia creciente en el mercado de botellas de vidrio para licores premium es la integración de tecnologías decorativas avanzadas, incluidas gráficas impresas con UV, acabados metalizados, texturas esmeriladas y grabados táctiles que realzan la identidad premium. Las características inteligentes como etiquetas habilitadas para NFC y códigos QR escaneables apoyan el compromiso digital, la autenticación de la marca y la trazabilidad. Estas innovaciones desbloquean oportunidades para que los destiladores creen envases experienciales que atraigan a consumidores jóvenes y conocedores de la tecnología. A medida que las marcas priorizan la diferenciación y la protección contra la falsificación, la adopción de soluciones de vidrio inteligente y decorativo continúa expandiéndose en las categorías de licores premium.
- Por ejemplo, Rémy Martin fue pionero en la integración de NFC en su Club Connected Bottle para Fine Champagne Cognac, incorporando una etiqueta NFC a prueba de manipulaciones en la cápsula que permite a los consumidores verificar la autenticidad y detectar si la botella ha sido abierta a través de una aplicación para teléfonos inteligentes.
Aumento de la Demanda de Destilerías Artesanales y Ediciones Limitadas
Las destilerías artesanales contribuyen cada vez más al crecimiento del mercado al enfatizar la calidad artesanal y el diseño impulsado por el embalaje. Su enfoque en la producción de pequeños lotes, formas de botellas únicas y narrativas premium crea fuertes oportunidades para los fabricantes de vidrio que ofrecen flexibilidad de personalización y producciones de bajo volumen. Las ediciones limitadas de temporada y coleccionista aumentan la demanda de botellas de vidrio especializadas con formas distintivas y elementos decorativos. Esta tendencia refuerza el cambio del mercado hacia la personalización y la estética premium, permitiendo a los proveedores fortalecer asociaciones con marcas de licores emergentes de alto crecimiento a nivel mundial.
- Por ejemplo, Silent Pool Distillers utiliza llamativas botellas de vidrio azul con detallados patrones florales y litografía en cobre, diseñadas por Croxsons para mostrar la claridad del licor y reflejar los botánicos locales.
Desafíos Clave
Altos Costos de Producción y Energía en la Fabricación de Vidrio
La fabricación de vidrio sigue siendo intensiva en energía, exponiendo a los productores a fluctuaciones en los costos de combustible y electricidad que afectan directamente los precios y la rentabilidad. El cumplimiento de las regulaciones de emisiones aumenta los gastos operativos, especialmente para los fabricantes que actualizan hornos o hacen la transición hacia tecnologías bajas en carbono. Mantener estándares de diseño premium como grabados, coloración o formas personalizadas agrega aún más complejidad a la producción y requisitos de capital. Estas presiones de costos pueden restringir los márgenes para los proveedores y limitar la flexibilidad para marcas pequeñas y medianas, haciendo que la eficiencia operativa y la modernización tecnológica sean esenciales para la competitividad sostenida del mercado.
Disrupciones en la Cadena de Suministro y Restricciones de Materias Primas
La industria enfrenta desafíos continuos debido a irregularidades en la disponibilidad de materias primas, incluyendo arena de sílice, sosa y casco, que afectan los plazos de producción y los compromisos de entrega. Las disrupciones logísticas, la escasez de contenedores y las tensiones geopolíticas han intensificado la volatilidad en las cadenas de suministro globales, impactando los tiempos de entrega de envíos de botellas premium. Los destiladores que dependen de formas especializadas y acabados decorativos permanecen particularmente vulnerables a los retrasos. Estas restricciones obligan a los fabricantes a diversificar estrategias de abastecimiento, expandir capacidades de producción regionales y fortalecer la planificación de inventarios para mantener la continuidad del suministro para marcas de licores premium.
Análisis Regional
Norteamérica
Norteamérica tuvo una participación del 34.2% en 2024, impulsada por la fuerte demanda de productores de whisky premium, bourbon, tequila y licores artesanales. La región se beneficia del alto gasto del consumidor en bebidas alcohólicas de lujo y la rápida expansión de destilerías artesanales que buscan diseños de botellas diferenciados. Las marcas líderes invierten cada vez más en envases de vidrio personalizados para reforzar la autenticidad y la posición premium. Las iniciativas de sostenibilidad, incluyendo vidrio ligero y mayor uso de contenido reciclado, apoyan aún más el crecimiento del mercado. EE.UU. sigue siendo el mercado dominante a nivel de país, respaldado por destilerías a gran escala y un ecosistema maduro de venta al por menor de licores premium.
Europa
Europa representó una participación del 29.6% en 2024, apoyada por su larga herencia en licores y fuerte presencia de marcas de whisky, ginebra y vodka premium. Los fabricantes de vidrio de la región se centran intensamente en la innovación, ofreciendo acabados decorativos de alta calidad que atienden a líneas de productos de lujo y ediciones limitadas. La creciente preferencia del consumidor por licores artesanales y de autor también estimula la demanda de envases de vidrio distintivos. La sostenibilidad sigue siendo un motor importante, con fabricantes integrando producción de vidrio de bajo carbono y prácticas de economía circular. Mercados clave como Francia, el Reino Unido, Italia y Alemania anclan la demanda regional a través de sus fuertes tradiciones de licores premium.
Asia-Pacífico
Asia-Pacífico registró una participación del 24.8% en 2024, impulsada por el aumento de ingresos disponibles, la adopción de productos premium y patrones de consumo urbano acelerados. Mercados como China, Japón, India y Corea del Sur impulsan una fuerte demanda de whisky de alta gama, brandy y licores importados, aumentando la necesidad de botellas de vidrio premium. Las marcas internacionales expanden asociaciones de producción localizadas para satisfacer las crecientes preferencias regionales por la estética premium y formatos de regalo. La región también ve un aumento en la tracción por soluciones de embalaje habilitadas digitalmente. El crecimiento continuo en canales de hospitalidad de lujo y comercio electrónico fortalece la demanda a largo plazo de envases de vidrio premium.
América Latina
América Latina capturó una participación del 7.3% en 2024, apoyada por la demanda de categorías de tequila, ron, cachaça y licores artesanales emergentes. Las tendencias de premiumización ganan impulso a medida que los consumidores se inclinan hacia marcas de licores locales e internacionales de mayor calidad. Los fabricantes de botellas de vidrio se benefician del énfasis cultural de la región en envases inspirados en la herencia, especialmente para licores a base de agave. México y Brasil siguen siendo mercados centrales debido a la expansión de la producción de exportación. Sin embargo, la volatilidad de la cadena de suministro y los costos fluctuantes de materias primas plantean desafíos, lo que lleva a los productores a optimizar operaciones y mejorar la flexibilidad de diseño para satisfacer los requisitos de marca en evolución.
Oriente Medio y África
La región de Oriente Medio y África tuvo una participación del 4.1% en 2024, impulsada por el creciente consumo de licores importados premium en centros urbanos de hospitalidad y canales de venta minorista libres de impuestos. La demanda de envases premium se ve reforzada por la expansión impulsada por el turismo en los EAU, Sudáfrica y destinos seleccionados del Mediterráneo. Las marcas internacionales continúan introduciendo formatos especiales y ediciones limitadas adaptadas a consumidores orientados al lujo. A pesar de las restricciones regulatorias en varios países, la región experimenta una demanda constante de envases para licores premium, apoyada por poblaciones de expatriados de altos ingresos y la creciente modernización minorista. Las inversiones en lugares de venta de alta gama fortalecen aún más las oportunidades de mercado.
Segmentaciones del Mercado:
Por Capacidad
- Miniatura (hasta 50 ml)
- Baja (50 a 200 ml)
- Media (200 a 500 ml)
- Alta (más de 500 ml)
Por Forma
- Redonda
- Cuadrada
- Hexagonal
Por Color
- Transparente
- Ámbar
- Azul
Por Aplicación
- Vodka
- Whisky
- Ginebra
- Bourbon
Por Canal de Distribución
- Ventas directas
- Ventas indirectas
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del Mercado de Botellas de Vidrio para Licores Premium cuenta con actores clave como Saverglass, AGI Glaspac, Gallo Glass, Estal Packaging, Roetell, Deco Glas, Blueglass of Sweden, Sklarny Moravia, Rawlings & Son (Bristol) y PGP Glass. Estas empresas se centran en ofrecer botellas de alta calidad y diseño personalizado que mejoran la identidad de marca para whisky, vodka, ginebra, tequila y licores artesanales premium. Los fabricantes enfatizan cada vez más las técnicas avanzadas de decoración, incluyendo el grabado, la metalización y la impresión UV, para apoyar las tendencias de premiumización. La sostenibilidad también da forma a la estrategia competitiva, con los principales actores integrando contenido reciclado, aligeramiento y hornos de bajo carbono para cumplir con los objetivos ambientales. Las colaboraciones estratégicas con destilerías, la expansión de líneas de producción flexibles para la personalización de lotes pequeños y las inversiones en tecnologías de embalaje inteligente fortalecen la presencia en el mercado. A medida que crece la demanda de diseños diferenciados y estéticas de lujo, las empresas continúan expandiendo sus huellas de fabricación global y mejorando las capacidades de diseño para apoyar los requisitos de marca en evolución en el sector de licores premium.
Análisis de Jugadores Clave
- Roetell
- Rawlings & Son (Bristol)
- Saverglass
- Estal Packaging
- Blueglass de Suecia
- Sklarny Moravia
- Gallo Glass
- Deco Glas
- AGI glaspac
- PGP Glass
Desarrollos Recientes
- En junio de 2025, AGI Glaspac se asoció con Glass Futures, con sede en el Reino Unido, para impulsar el desarrollo de la producción de vidrio con bajo contenido de carbono para envases sostenibles de licores.
- En agosto de 2024, Saverglass añadió la botella de vidrio “MALTY” a su cartera de licores, ampliando su gama para licores premium.
- En junio de 2024, Saverglass presentó “SO TONIC” y una botella clásica rediseñada “OSLO (SOLO)” con peso optimizado mientras preserva la estética premium.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Capacidad, Forma, Color, Aplicación, Canal de Distribución y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectiva Futura
- El mercado experimentará una demanda constante a medida que la premiumización se fortalezca en las categorías de whisky, vodka, ginebra y tequila.
- Los fabricantes ampliarán las capacidades de diseño personalizado de botellas para apoyar la diferenciación de marca y el posicionamiento de lujo.
- Las iniciativas de sostenibilidad acelerarán la adopción de producción de vidrio ligero, con contenido reciclado y bajo en carbono.
- Las características de embalaje inteligente, incluidas las etiquetas NFC y la autenticación basada en QR, ganarán una integración más amplia entre las marcas premium.
- Las destilerías artesanales impulsarán la demanda de soluciones de embalaje de vidrio para lotes pequeños y diseño flexible.
- Las tecnologías decorativas como el grabado, la metalización y los acabados esmerilados verán un aumento en la inversión.
- La expansión de la producción regional ayudará a reducir los riesgos de la cadena de suministro y a abordar las preferencias de diseño localizadas.
- Los lanzamientos de licores de edición limitada y enfocados en coleccionistas aumentarán la demanda de botellas especializadas de alta estética.
- El crecimiento de las ventas de alcohol en comercio electrónico impulsará a las marcas a adoptar embalajes duraderos y visualmente distintivos.
- Las asociaciones entre destilerías y fabricantes de vidrio se intensificarán para apoyar la innovación y la planificación de diseño a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de botellas de vidrio para licores premium y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de botellas de vidrio de licores premium entre 2025 y 2032?
¿Qué segmento del mercado de botellas de vidrio de licores premium tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de botellas de vidrio para licores premium?
¿Quiénes son las empresas líderes en el mercado de botellas de vidrio para licores premium?
¿Qué región comandó la mayor parte del mercado de botellas de vidrio de licores premium en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Botellas de Vidrio para Licores Premium Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Botellas de Vidrio para Licores Premium Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7,361.38 Million → 2032: USD 10,388.74 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Botellas de Vidrio para Licores Premium Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Botellas de Vidrio para Licores Premium Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Botellas de Vidrio para Licores Premium Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Botellas de Vidrio para Licores Premium Market Drivers
- 3.3 Mercado de Botellas de Vidrio para Licores Premium Market Restraints & Challenges
- 3.4 Mercado de Botellas de Vidrio para Licores Premium Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Botellas de Vidrio para Licores Premium Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Botellas de Vidrio para Licores Premium Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Botellas de Vidrio para Licores Premium category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Botellas de Vidrio para Licores Premium Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Botellas de Vidrio para Licores Premium Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Botellas de Vidrio para Licores Premium market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Botellas de Vidrio para Licores Premium Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Botellas de Vidrio para Licores Premium Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Botellas de Vidrio para Licores Premium Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Botellas de Vidrio para Licores Premium (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Botellas de Vidrio para Licores Premium Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Botellas de Vidrio para Licores Premium Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Botellas de Vidrio para Licores Premium Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Botellas de Vidrio para Licores Premium Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Botellas de Vidrio para Licores Premium Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Botellas de Vidrio para Licores Premium Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Botellas de Vidrio para Licores Premium Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Botellas de Vidrio para Licores Premium Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Botellas de Vidrio para Licores Premium Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
