
Visión General del Mercado
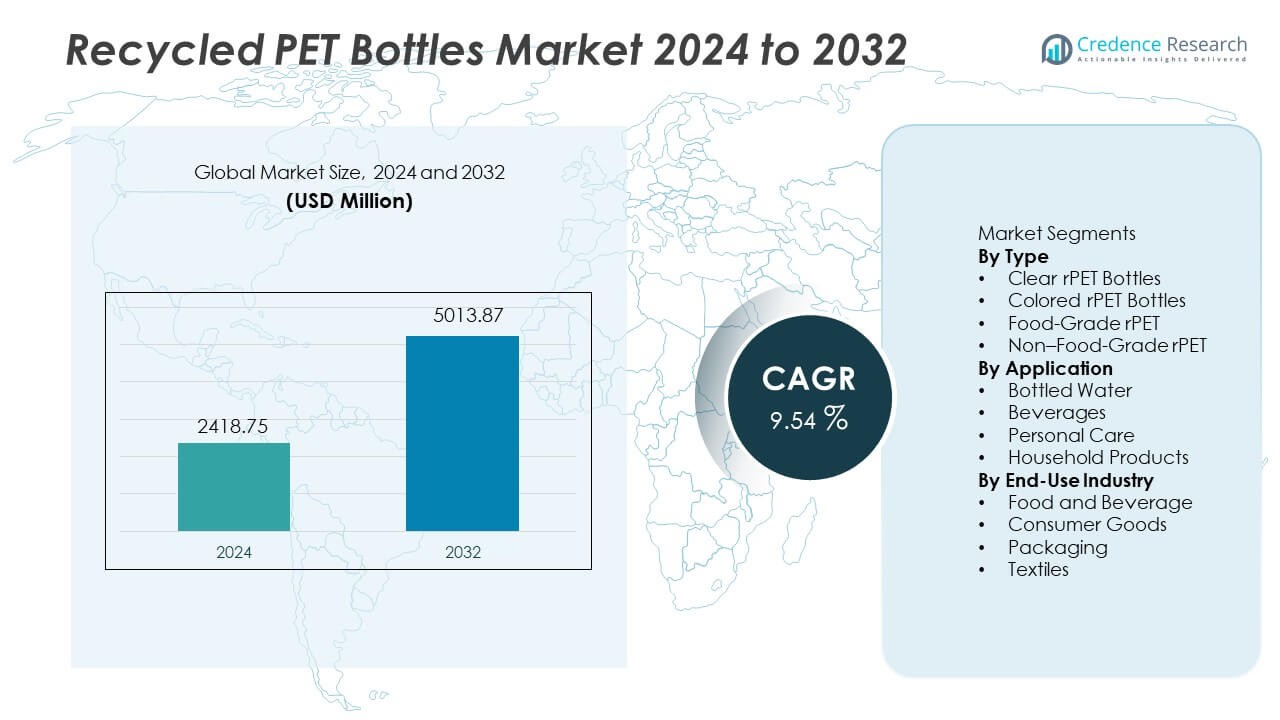
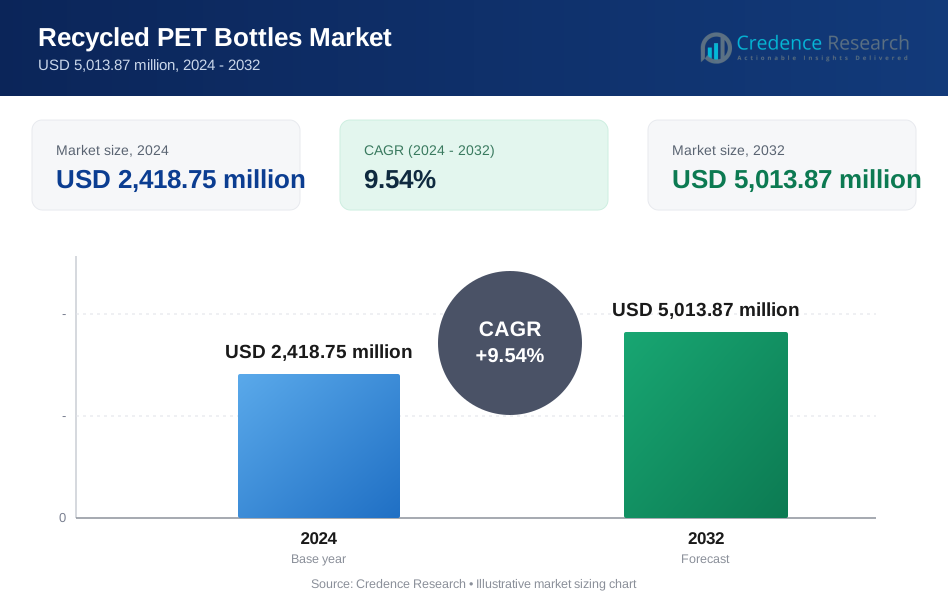
El mercado de botellas de PET reciclado alcanzó los USD 2,418.75 millones en 2024 y se espera que llegue a los USD 5,013.87 millones para 2032, expandiéndose a una CAGR del 9.54% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Botellas de PET Reciclado 2024 | USD 2,418.75 Millones |
| Mercado de Botellas de PET Reciclado, CAGR | 9.54% |
| Tamaño del Mercado de Botellas de PET Reciclado 2032 | USD 5,013.87 Millones |
Los principales actores en el mercado de botellas de PET reciclado incluyen Plastipak Holdings Inc., Indorama Ventures Public Company Limited, ALPLA Group, Far Eastern New Century Corporation, Phoenix Technologies International LLC, CarbonLITE Industries LLC, DAK Americas LLC, Evergreen Plastics, PolyQuest Inc., y Clear Path Recycling LLC. Estas empresas invierten en capacidad de reciclaje de botella a botella, mejoras de pellets de grado alimenticio y acuerdos de suministro a largo plazo con marcas globales de bebidas. América del Norte lidera el mercado con una participación del 33%, respaldada por un fuerte consumo de agua embotellada y sistemas de reciclaje avanzados, seguida por Europa con un 30%, impulsada por estrictos mandatos de contenido reciclado y altas tasas de recolección. Asia Pacífico tiene un 27%, respaldada por la creciente demanda de bebidas y la expansión de la infraestructura de reciclaje en las principales economías.
Perspectivas del Mercado
- El mercado alcanzó los USD 2,418.75 millones en 2024 y se proyecta que llegue a los USD 5,013.87 millones para 2032 con una CAGR del 9.54%, respaldado por una adopción más amplia de contenido reciclado en las líneas de envasado de bebidas y cuidado personal.
- El aumento del consumo de agua embotellada y los objetivos de sostenibilidad impulsan las botellas de rPET transparente que tienen una participación del 52%, con un uso creciente de pellets de grado alimenticio en bebidas y agua embotellada debido a compromisos de marca y aprobaciones regulatorias en mercados desarrollados.
- Las tendencias clave incluyen la expansión de la capacidad de reciclaje de botella a botella, el aumento de las inversiones en tecnología de descontaminación y el creciente uso de rPET en productos de cuidado personal y del hogar, respaldado por iniciativas de marca sostenible en múltiples canales minoristas.
- La actividad competitiva sigue siendo fuerte a medida que los principales recicladores se asocian con empresas de bebidas, expanden el procesamiento de grado alimenticio y desarrollan programas de abastecimiento rastreable; las mejoras tecnológicas mejoran la calidad y ayudan a los actores globales a asegurar acuerdos de suministro a largo plazo.
- América del Norte tiene una participación del 33%, seguida por Europa con un 30% y Asia Pacífico con un 27%, respaldada por sistemas de reciclaje avanzados, fuertes redes de recolección y una creciente demanda de envases sostenibles en bebidas y bienes de consumo.
 Análisis de Segmentación del Mercado:
Por Tipo
Las botellas de rPET transparentes lideran este segmento con cerca del 52% de participación, respaldadas por su alta transparencia y fuerte demanda en aplicaciones de bebidas y agua embotellada. El rPET de grado alimenticio sigue con cerca del 28% de participación, impulsado por aprobaciones regulatorias que apoyan a grandes marcas de bebidas a adoptar materiales reciclados. El rPET de color tiene cerca del 14% de participación, utilizado principalmente en productos de cuidado personal y del hogar que requieren tonos específicos de marca. El rPET de grado no alimenticio captura cerca del 6% de participación, respaldado por aplicaciones industriales y textiles. El crecimiento depende de procesos de reciclaje mejorados y tecnología de pellets de grado alimenticio que aumentan la adopción en líneas de envasado de alto volumen en mercados globales.
- Por ejemplo, Coca-Cola utiliza botellas de rPET que pueden incluir una cantidad significativa de contenido reciclado, respaldadas por sólidos esfuerzos en la cadena de suministro. Coca-Cola también opera numerosas asociaciones de reciclaje en todo el mundo para mejorar el suministro de rPET de grado alimenticio.
Por Aplicación
El agua embotellada lidera con cerca del 43% de participación, respaldada por un gran consumo y fuertes objetivos de sostenibilidad entre las marcas de bebidas. Las bebidas capturan cerca del 32% de participación, impulsadas por marcas de bebidas carbonatadas y jugos que cambian a formatos de envases reciclados. El cuidado personal tiene cerca del 15% de participación, donde las marcas de cosméticos e higiene promueven envases reciclados para respaldar afirmaciones ecológicas. Los productos del hogar representan cerca del 10% de participación, respaldados por marcas de limpieza y detergentes que utilizan envases de PET reciclado. Un fuerte enfoque en el consumo circular alienta a los fabricantes a integrar el rPET en envases de consumo masivo. El crecimiento continúa a medida que las principales compañías de bebidas adoptan mandatos de contenido reciclado en operaciones globales.
- Por ejemplo, PepsiCo ahora utiliza rPET en más de 20 líneas de bebidas embotelladas en Europa, y algunas marcas locales alcanzaron el 100 por ciento de envases de rPET.
Por Industria de Uso Final
Los alimentos y bebidas lideran con cerca del 46% de participación, respaldados por un alto uso reciclado en envases de agua y refrescos. El envasado tiene cerca del 29% de participación, debido a la fuerte adopción en bienes minoristas de marca, paquetes de recarga y soluciones de catering sostenibles. Los bienes de consumo capturan cerca del 15% de participación, liderados por productos de higiene y cosméticos que introducen formatos de PET reciclado. Los textiles tienen cerca del 10% de participación, respaldados por la producción de fibra de poliéster a partir de escamas de botellas recicladas. Los crecientes objetivos de sostenibilidad y las normas regulatorias sobre contenido reciclado fomentan una adopción más amplia en categorías de uso final. Las marcas globales continúan invirtiendo en PET reciclado para reducir la huella ambiental y asegurar el suministro a largo plazo.
Principales Impulsores del Crecimiento
Aumento del Consumo de Bebidas y Agua Embotellada
La creciente demanda global de agua embotellada y bebidas listas para beber aumenta la necesidad de botellas de PET reciclado en líneas de envasado de alimentos y bebidas. Las principales marcas de bebidas adoptan objetivos de contenido reciclado más altos para alinearse con los objetivos de sostenibilidad. Varios gobiernos apoyan mandatos reciclados que alientan a los productores de bebidas a usar rPET en lugar de PET virgen. El crecimiento de los bienes de consumo con etiquetas ecológicas también impulsa la demanda de rPET transparente y de grado alimenticio. Tasas de recolección más altas e inversión en reciclaje de botella a botella fortalecen la disponibilidad de materia prima, apoyando la expansión del mercado a largo plazo en regiones desarrolladas y en desarrollo.
- Por ejemplo, Nestlé está trabajando activamente para aumentar su uso de plásticos reciclados a nivel mundial y en sus marcas de agua en Europa y América del Norte para reducir su dependencia del plástico nuevo.
Compromisos de Sostenibilidad Corporativa y Empaques Circulares
Las marcas de consumo global invierten en iniciativas de embalaje circular que reducen los desechos plásticos y aumentan el uso de botellas de PET recicladas en gamas de productos convencionales. Los compromisos de las marcas incluyen promesas para aumentar el contenido reciclado en envases de bebidas y carteras de cuidado personal. Los minoristas apoyan formatos de embalaje reciclado para cumplir con las expectativas de sostenibilidad y promover productos ecológicos. Estas iniciativas amplían la adopción de rPET apto para alimentos en bebidas y agua embotellada. Los fuertes compromisos de las empresas multinacionales aceleran la penetración en el mercado a gran escala, apoyando una adopción más amplia en categorías de embalaje de alto volumen con vías claras de reciclaje.
- Por ejemplo, Unilever confirmó el uso de material reciclado en una cantidad significativa de envases plásticos en toda su gama de productos e invierte en tecnología e infraestructura para expandir la capacidad de plástico reciclado de alta calidad.
Apoyo Regulatorio e Inversiones en Reciclaje
Las normas de reciclaje fomentan el uso de rPET apto para alimentos en bebidas y bienes de consumo de rápido movimiento. Muchas regiones implementan mandatos de contenido reciclado para envases plásticos, acelerando la adopción en los segmentos de agua embotellada y bebidas. La inversión en tecnología de reciclaje mejora los procesos de limpieza y descontaminación, permitiendo una certificación más amplia de calidad alimentaria. La acción gubernamental apoya los sistemas de recolección de botellas y los programas de recuperación costera, aumentando la disponibilidad de materia prima. La financiación regional promueve la expansión de plantas de reciclaje de botella a botella, mejorando la estabilidad del suministro a largo plazo. Estos desarrollos crean un entorno regulatorio favorable para el crecimiento sostenido del mercado de rPET.
Tendencias y Oportunidades Clave
Adopción de Tecnología de Reciclaje de Botella a Botella
Los sistemas de botella a botella aumentan el porcentaje de PET recuperado reutilizado en nuevas botellas sin degradar la claridad o la resistencia. Las nuevas tecnologías de limpieza y descontaminación apoyan los estándares de contacto con alimentos y amplían el uso reciclado en envases de bebidas premium. Los productores se benefician de una menor dependencia del PET virgen y de los beneficios de una menor huella de carbono. El rPET de alta calidad de sistemas de circuito cerrado desbloquea oportunidades para que las grandes empresas de bebidas alcancen sus objetivos de sostenibilidad. Esta tendencia fomenta la inversión a largo plazo en infraestructura de reciclaje avanzada y apoya la expansión global de la capacidad de botella a botella.
- Por ejemplo, Indorama Ventures opera más de 20 instalaciones de reciclaje de botella a botella y procesó más de 342,000 toneladas métricas de PET a través de unidades avanzadas de despolimerización y peletización en 2022.
Creciente Uso de rPET en Productos de Cuidado Personal y del Hogar
Las marcas de cosméticos y del hogar adoptan envases de rPET como parte de las afirmaciones de sostenibilidad y el posicionamiento de productos ecológicos. Las empresas de cuidado personal rediseñan las botellas para apoyar el contenido reciclado mientras mantienen la estética de la marca. El etiquetado digital y los mensajes ecológicos también fomentan la aceptación del consumidor de los envases reciclados. Las marcas de limpieza del hogar amplían el uso de envases de rPET coloreados en limpiadores líquidos y detergentes. Estos cambios crean oportunidades en los segmentos de gama media y premium. La creciente demanda de envases sostenibles permite una adopción más amplia de productos de rPET en las categorías de cuidado personal y bienes del hogar.
- Por ejemplo, L’Oréal utilizó plásticos reciclados en más de 209 millones de unidades cosméticas durante 2022 y mejoró los diseños de envases que integran hasta un 97 por ciento de resina post-consumo en ciertos productos para el cuidado del cabello.
Desafíos Clave
Variación de Calidad y Limitaciones de Certificación de Calidad Alimentaria
Las botellas de PET reciclado deben cumplir con estrictos estándares de higiene y calidad para aplicaciones de contacto con alimentos. Las variaciones en la calidad de la materia prima aumentan los requisitos de procesamiento y limitan las aprobaciones de grado alimenticio en ciertas regiones. La contaminación durante la recolección y clasificación eleva los costos y afecta la consistencia del suministro. Las marcas de alimentos y bebidas necesitan material certificado que cumpla con los requisitos de claridad y seguridad para agua embotellada y bebidas. La variación de calidad sigue siendo una barrera importante para la adopción a gran escala de rPET en mercados regulados, lo que impulsa a los proveedores a invertir en tecnologías mejoradas de descontaminación y actualización.
Infraestructura de Recolección Limitada y Escasez de Suministro
Las regiones carecen de sistemas adecuados de recolección de botellas, lo que resulta en un suministro insuficiente de materia prima de PET de alta calidad. Muchos mercados en desarrollo presentan altos niveles de residuos post-consumo, pero la infraestructura limitada restringe la capacidad de reciclaje. Las fluctuaciones estacionales de la demanda también tensan las cadenas de suministro y aumentan la volatilidad de los precios. La escasez de material de grado alimenticio limita la adopción en aplicaciones de bebidas de alto volumen y hace que las marcas dependan de redes de suministro globales. Desarrollar sistemas de recolección eficientes sigue siendo esencial para la expansión del mercado a largo plazo y condiciones de suministro estables.
Análisis Regional
Norteamérica
Norteamérica posee cerca del 33% de participación respaldada por un fuerte consumo de bebidas, altas tasas de reciclaje y una capacidad establecida de procesamiento de botella a botella. Estados Unidos lidera la adopción de rPET de grado alimenticio en agua embotellada y bebidas carbonatadas debido a los fuertes compromisos de sostenibilidad entre las principales marcas. Canadá invierte en redes de recolección mejoradas y una capacidad de reciclaje ampliada que mejora la disponibilidad de rPET para los productores de envases. Los consumidores prefieren cada vez más botellas con etiquetas ecológicas, lo que alienta a los fabricantes a expandir el contenido reciclado en líneas de productos convencionales. Un fuerte enfoque regulatorio en la reducción de plásticos apoya la adopción a largo plazo de PET reciclado en categorías de bebidas y productos de consumo.
Europa
Europa captura cerca del 30% de participación impulsada por estrictas regulaciones de embalaje, mandatos de contenido reciclado y sistemas de recolección avanzados en las principales economías. Alemania, Francia y el Reino Unido lideran la adopción de botellas de rPET en el embalaje de bebidas debido a fuertes objetivos de sostenibilidad y reglas de responsabilidad extendida del productor. La Unión Europea fomenta la infraestructura de reciclaje de botella a botella y apoya las inversiones en embalajes circulares. Muchas empresas de bebidas y cuidado personal promueven un alto contenido reciclado en las etiquetas de los productos para fortalecer la reputación de la marca. La creciente conciencia ambiental fomenta el uso a largo plazo de PET reciclado en múltiples aplicaciones de embalaje en los sectores minorista y de bienes de consumo.
Asia Pacífico
Asia Pacífico posee cerca del 27% de participación respaldada por un gran consumo de bebidas y una capacidad de reciclaje en expansión en China, Japón e India. China invierte en plantas de reciclaje de botellas nacionales que mejoran el suministro de rPET de grado alimenticio para marcas de bebidas. Japón lidera el consumo de materiales reciclados debido a una fuerte cultura de reciclaje y redes de recolección avanzadas. India desarrolla sistemas de recolección urbana pero sigue enfrentando restricciones de suministro en material de grado alimenticio. El fuerte crecimiento en el embalaje de agua embotellada y cuidado personal incrementa el uso de rPET en los mercados minoristas. Los compromisos de sostenibilidad regionales apoyan la adopción a largo plazo de PET reciclado en productos de consumo y bebidas.
América Latina
América Latina tiene una participación cercana al 6% influenciada por el creciente enfoque regulatorio en la reducción de residuos plásticos y el aumento del consumo de bebidas. Brasil promueve el uso de PET reciclado en el envasado de agua embotellada y refrescos debido a sus fuertes políticas ambientales. México invierte en redes de recolección y procesamiento de botellas que expanden el suministro de contenido reciclado para los productores de envases. La infraestructura limitada en varios países ralentiza la adopción generalizada, pero los programas de sostenibilidad apoyan la expansión gradual de la capacidad de reciclaje de botella a botella. Las marcas minoristas promueven el contenido reciclado en productos de cuidado personal y del hogar. El crecimiento continúa a medida que los consumidores muestran un interés creciente en el embalaje sostenible.
Oriente Medio y África
Oriente Medio y África representan una participación cercana al 4%, impulsada por programas de reciclaje en etapas iniciales y la creciente demanda de agua embotellada y bebidas. Sudáfrica desarrolla iniciativas de reciclaje que apoyan el suministro de calidad alimentaria para marcas regionales. Los países del Golfo lanzan proyectos piloto para la recolección de botellas y el procesamiento de rPET para apoyar los objetivos de sostenibilidad. La infraestructura de reciclaje limitada sigue siendo una barrera para la adopción generalizada, pero el interés del consumidor en el embalaje ecológico crece en los mercados urbanos. Las empresas internacionales de bebidas introducen botellas con contenido reciclado primero en segmentos premium. El crecimiento a largo plazo depende de una mayor capacidad de reciclaje y sistemas consistentes de recolección de botellas en los principales centros urbanos.
Segmentaciones del Mercado:
Por Tipo
- Botellas de rPET Transparente
- Botellas de rPET de Color
- rPET de Calidad Alimentaria
- rPET No de Calidad Alimentaria
Por Aplicación
- Agua Embotellada
- Bebidas
- Cuidado Personal
- Productos del Hogar
Por Industria de Uso Final
- Alimentos y Bebidas
- Bienes de Consumo
- Embalaje
- Textiles
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo incluye Plastipak Holdings Inc., Indorama Ventures Public Company Limited, ALPLA Group, Far Eastern New Century Corporation, Phoenix Technologies International LLC, CarbonLITE Industries LLC, DAK Americas LLC, Evergreen Plastics, PolyQuest Inc., y Clear Path Recycling LLC. Los principales productores se centran en expandir la capacidad de reciclaje de botella a botella y mejorar el suministro de rPET de calidad alimentaria para marcas de bebidas y agua embotellada. Muchas empresas invierten en tecnologías avanzadas de descontaminación y limpieza que permiten un uso más amplio en envases regulados. Las asociaciones estratégicas con empresas globales de bebidas ayudan a asegurar acuerdos de suministro a largo plazo e incrementan el contenido reciclado en las principales marcas. Algunos productores integran programas de sostenibilidad que apoyan la recolección y la logística inversa para botellas de PET en áreas urbanas. La expansión en regiones de alto crecimiento, incluyendo Asia Pacífico y América Latina, mejora el acceso al suministro y apoya el creciente consumo de bebidas. Las inversiones en tecnología y la actividad de fusiones fortalecen la presencia regional y la competitividad a largo plazo en el mercado global de botellas de PET reciclado.
Análisis de Jugadores Clave
- Plastipak Holdings Inc.
- Indorama Ventures Public Company Limited
- ALPLA Group
- Far Eastern New Century Corporation
- Phoenix Technologies International LLC
- CarbonLITE Industries LLC
- DAK Americas LLC
- Evergreen Plastics
- PolyQuest Inc.
- Clear Path Recycling LLC
Desarrollos Recientes
- En agosto de 2025, Indorama Ventures Public Company Limited anunció que había reciclado 150 mil millones de botellas de PET desde 2011.
- En octubre de 2023, Phoenix Technologies International LLC (junto con Indorama Ventures) expresó optimismo de que los crecientes compromisos de sostenibilidad de las marcas y la evolución de las leyes de responsabilidad extendida del productor impulsarían una mayor demanda de PET reciclado, a pesar de un crecimiento de la demanda más lento de lo esperado en ese momento.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Tipo, Aplicación, Industria de Uso Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectiva Futura
- Las marcas de bebidas aumentarán los objetivos de contenido reciclado en agua embotellada y refrescos.
- La capacidad de botella a botella se expandirá a través de nuevas inversiones en descontaminación.
- Las aprobaciones de grado alimenticio aumentarán en las líneas de envasado de bebidas a nivel mundial.
- El uso de rPET crecerá en productos de cuidado personal y limpieza del hogar.
- Los programas de recuperación costera fortalecerán el suministro regional de materia prima.
- La trazabilidad digital apoyará las afirmaciones de las marcas vinculadas al contenido reciclado.
- Las regulaciones globales fomentarán un mayor contenido reciclado en botellas de plástico.
- Los minoristas promoverán etiquetas recicladas que mejoren la aceptación del consumidor.
- Las asociaciones con empresas de bebidas asegurarán la demanda a largo plazo de rPET.
- La expansión en mercados emergentes apoyará el crecimiento en el suministro y consumo regional.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de botellas de PET reciclado y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de botellas de PET recicladas entre 2024 y 2032?
¿Qué segmento del mercado de botellas de PET reciclado tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de botellas de PET reciclado?
¿Quiénes son las empresas líderes en el mercado de botellas de PET reciclado?
¿Qué región comandó la mayor parte del mercado de botellas de PET recicladas en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Botellas de PET Reciclado Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Botellas de PET Reciclado Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,418.75 million → 2032: USD 5,013.87 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Botellas de PET Reciclado Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Botellas de PET Reciclado Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Botellas de PET Reciclado Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Botellas de PET Reciclado Market Drivers
- 3.3 Mercado de Botellas de PET Reciclado Market Restraints & Challenges
- 3.4 Mercado de Botellas de PET Reciclado Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Botellas de PET Reciclado Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Botellas de PET Reciclado Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Botellas de PET Reciclado category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Botellas de PET Reciclado Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Botellas de PET Reciclado Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Botellas de PET Reciclado market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Botellas de PET Reciclado Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Botellas de PET Reciclado Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Botellas de PET Reciclado Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Botellas de PET Reciclado (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Botellas de PET Reciclado Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Botellas de PET Reciclado Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Botellas de PET Reciclado Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Botellas de PET Reciclado Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Botellas de PET Reciclado Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Botellas de PET Reciclado Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Botellas de PET Reciclado Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Botellas de PET Reciclado Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Botellas de PET Reciclado Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
