
Visión General del Mercado:
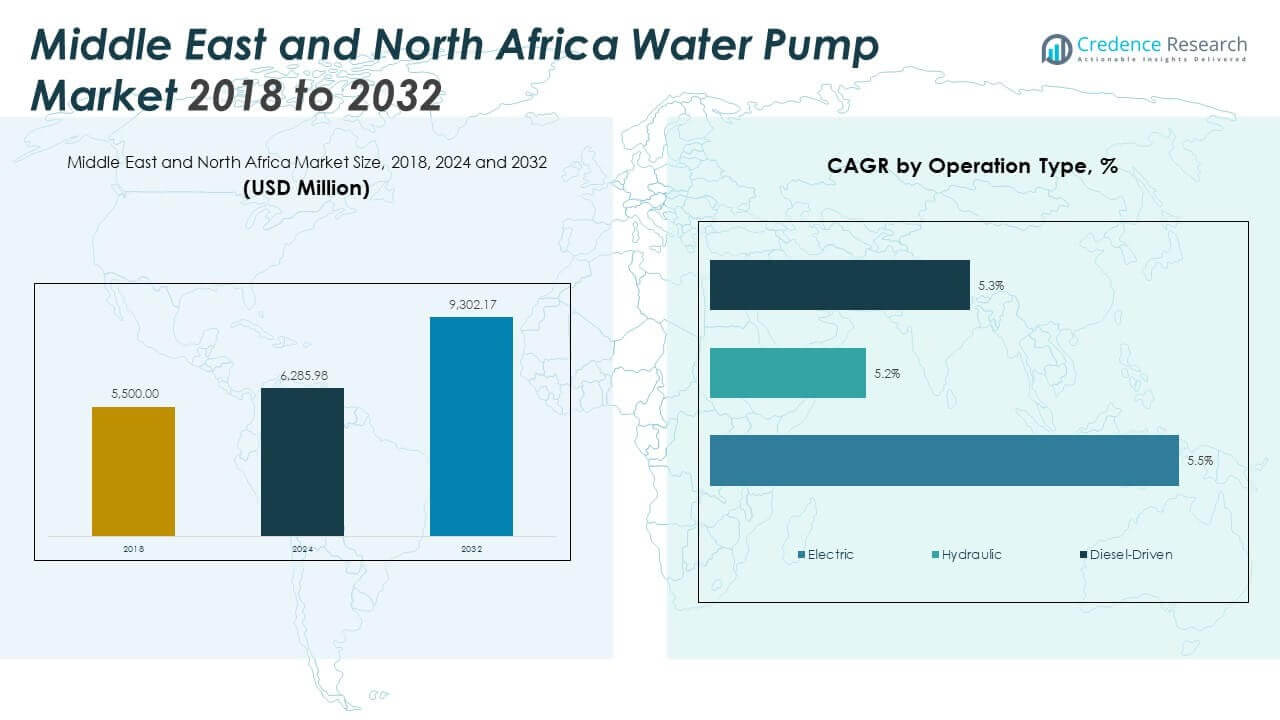
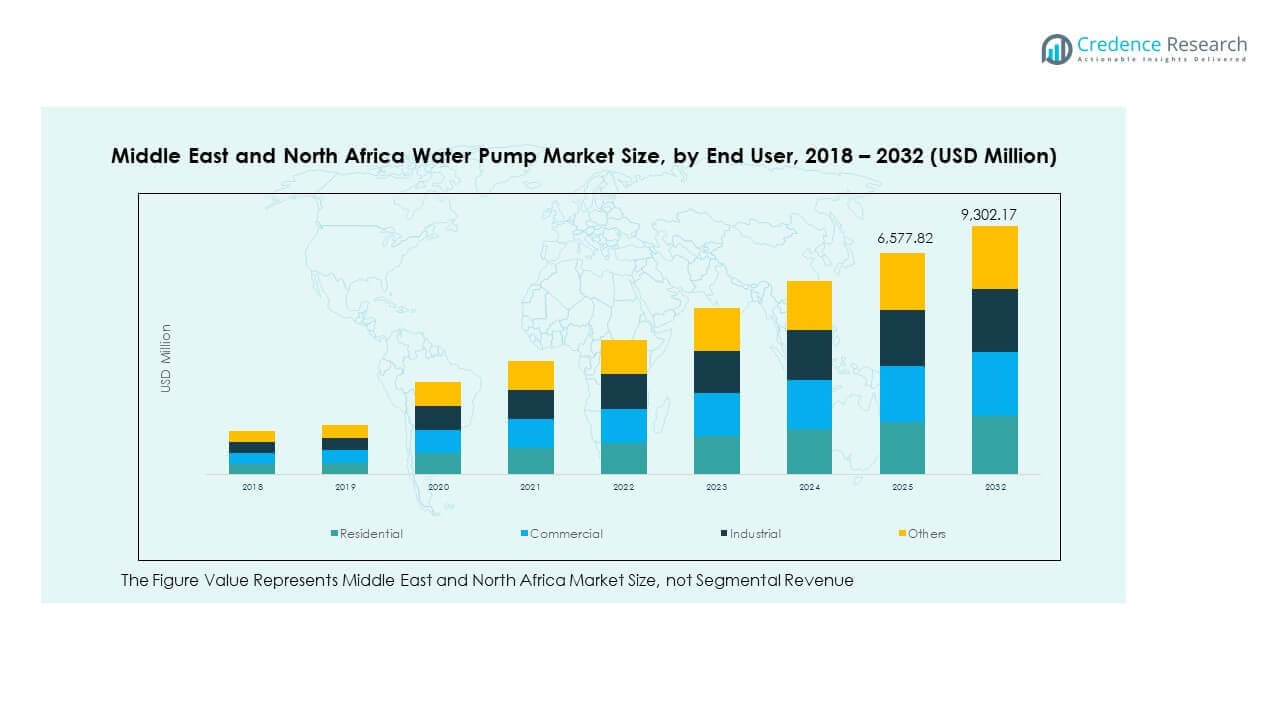
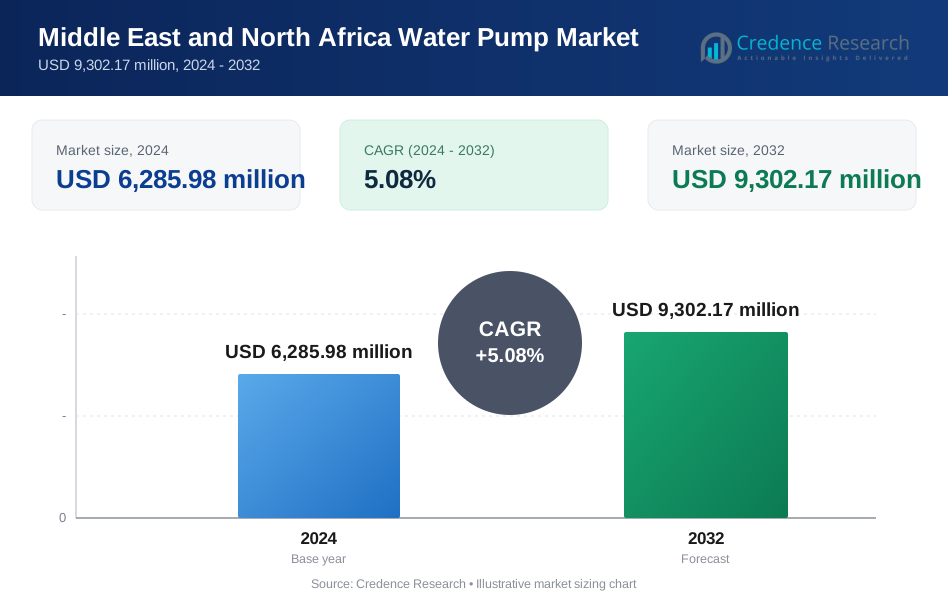
El tamaño del mercado de bombas de agua en Oriente Medio y África del Norte fue valorado en USD 5,500.00 millones en 2018, alcanzando USD 6,285.98 millones en 2024 y se anticipa que llegará a USD 9,302.17 millones para 2032, con un CAGR del 5.08% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Bombas de Agua en Oriente Medio y África del Norte 2024 | USD 6,285.98 millones |
| Mercado de Bombas de Agua en Oriente Medio y África del Norte, CAGR | 5.08% |
| Tamaño del Mercado de Bombas de Agua en Oriente Medio y África del Norte 2032 | USD 9,302.17 millones |
El mercado crece debido al aumento del estrés hídrico en climas áridos. Los gobiernos expanden la infraestructura de desalinización y transferencia de agua. El crecimiento de la población urbana incrementa la demanda de sistemas de distribución confiables. La agricultura depende de las bombas para asegurar el riego ante la incertidumbre de las precipitaciones. La actividad industrial aumenta la demanda de agua para procesos y utilidades. Los proyectos energéticos requieren sistemas de enfriamiento y circulación estables. Las empresas de servicios públicos reemplazan activos de bombeo envejecidos. Los estándares de eficiencia influyen en la selección de equipos. La planificación a largo plazo de la seguridad hídrica sostiene la demanda.
El mercado muestra un claro liderazgo regional y zonas de crecimiento emergente. Los países del Golfo lideran debido a la fuerte inversión en desalinización. Arabia Saudita y los EAU dominan los programas de infraestructura a gran escala. Estos países se centran en la seguridad hídrica a largo plazo. África del Norte muestra una fuerte demanda de la agricultura y redes municipales. Egipto lidera a través de proyectos de riego y agua urbana. Marruecos y Argelia emergen con mejoras en infraestructura. Las regiones costeras impulsan la adopción de bombas avanzadas. Las regiones del interior apoyan la demanda de volumen a través de la agricultura.
Perspectivas del Mercado
- El mercado se expandió de USD 5,500.00 millones en 2018 a USD 6,285.98 millones en 2024 y se proyecta que alcance USD 9,302.17 millones para 2032, reflejando un CAGR del 5.08% impulsado por la inversión sostenida en infraestructura hídrica.
- Los países del Golfo lideran con aproximadamente un 48% de participación debido a su gran capacidad de desalinización, seguidos por el norte de África con alrededor del 34% apoyado por redes agrícolas y municipales, mientras que el resto de MENA mantiene cerca del 18% impulsado por mejoras graduales en infraestructura.
- El norte de África emerge como la región de más rápido crecimiento con casi un 34% de participación, apoyado por la modernización del riego, proyectos urbanos de agua e inversión pública en sistemas de tratamiento de aguas residuales.
- Por tipo de operación, las bombas eléctricas muestran el impulso más fuerte con un CAGR del 5.5%, reflejando el acceso creciente a la red, el enfoque en la eficiencia y la preferencia en redes municipales e industriales.
- Las bombas impulsadas por diésel crecen a un CAGR del 5.3% mientras que las bombas hidráulicas se expanden al 5.2%, apoyadas por operaciones remotas, uso agrícola y aplicaciones industriales de alta resistencia.
Impulsores del Mercado:
Escasez de Agua en Aumento y Dependencia a Largo Plazo de Sistemas de Transferencia de Agua Ingenierizados
El Mercado de Bombas de Agua de Medio Oriente y Norte de África crece debido a la escasez crónica de agua dulce. Las fuentes naturales de agua siguen siendo desiguales y limitadas entre los países. Los gobiernos dependen de sistemas de transferencia ingenierizados para la continuidad del suministro. Los centros urbanos dependen de bombas para el movimiento de agua a larga distancia. Esto apoya el equilibrio de presión en zonas de alta densidad poblacional. Las comunidades rurales también dependen de las bombas para el acceso básico. La volatilidad climática aumenta la dependencia del flujo de agua controlado. Los programas nacionales de seguridad hídrica priorizan la fiabilidad mecánica. Las autoridades de infraestructura enfatizan el rendimiento ininterrumpido del sistema.
- Por ejemplo, la planta desalinizadora Ras Al-Khair en Arabia Saudita utiliza bombas de admisión de alta capacidad para manejar 1,036,000 metros cúbicos por día desde el Golfo Pérsico.
Expansión de la Infraestructura de Desalinización y Reutilización de Agua Tratada en Regiones Costeras e Interiores
El Mercado de Bombas de Agua de Medio Oriente y Norte de África se beneficia de grandes programas de desalinización. Las naciones costeras invierten fuertemente en instalaciones de tratamiento de agua de mar. Las bombas de alta capacidad gestionan las operaciones de admisión y descarga. La reutilización de aguas residuales tratadas se expande en ciudades e industrias. Apoya el suministro no potable para paisajismo y servicios públicos. Los marcos de políticas fomentan la adopción de la reutilización a gran escala. Las bombas aseguran la estabilidad y eficiencia del proceso. La resistencia a la corrosión se convierte en un requisito fundamental. Las largas duraciones de los proyectos sostienen la demanda de reemplazo.
Demanda Sostenida de Riego Agrícola Bajo Políticas de Seguridad Alimentaria y Eficiencia Hídrica
El Mercado de Bombas de Agua de Medio Oriente y Norte de África sigue vinculado a las necesidades de riego. La agricultura tiene una importancia estratégica para la estabilidad del suministro alimentario. Las granjas dependen de bombas para la distribución de agua subterránea y de canales. Permite el riego controlado bajo la incertidumbre de las precipitaciones. Los gobiernos apoyan las mejoras de riego a través de programas rurales. Los agricultores adoptan sistemas que mejoran la eficiencia del agua. El control de presión ayuda a reducir las pérdidas en el campo. La estabilidad del rendimiento de los cultivos impulsa el uso de equipos. Los planes de resiliencia agrícola refuerzan la demanda.
Expansión de la Infraestructura del Sector Industrial y Energético que Requiere Sistemas de Agua de Servicios Públicos Confiables
El mercado de bombas de agua en Oriente Medio y África del Norte se alinea con el crecimiento industrial. Las instalaciones de manufactura requieren una circulación de agua estable. Los proyectos energéticos dependen de bombas para refrigeración y servicios públicos. Asegura la continuidad operativa bajo condiciones de alta carga. Los clústeres industriales se expanden cerca de zonas urbanas. Los planificadores de infraestructura especifican sistemas de bombas de alta capacidad. Los estándares de fiabilidad influyen en la selección de proveedores. La diversificación energética apoya la demanda auxiliar de agua. La modernización industrial sostiene el uso a largo plazo.
- Por ejemplo, el complejo industrial Ras Al-Khair en Arabia Saudita opera sistemas de bombas de enfriamiento e ingreso de agua de mar a gran escala para suministrar agua de enfriamiento confiable a la generación de energía y las instalaciones industriales asociadas.
Tendencias del Mercado:
Preferencia Creciente Por Diseños de Bombas Energéticamente Eficientes Para Controlar Costos Operativos
El mercado de bombas de agua en Oriente Medio y África del Norte muestra un enfoque creciente en la eficiencia. Las empresas de servicios públicos buscan reducir el consumo de electricidad. Los motores energéticamente eficientes ganan prioridad en la adquisición. Apoya costos operativos más bajos durante el ciclo de vida. Las licitaciones públicas incluyen estándares de eficiencia. Las actualizaciones de equipos siguen los resultados de auditorías energéticas. Los proveedores destacan el rendimiento por unidad de energía. La transparencia de costos influye en las decisiones de compra. Las métricas de eficiencia influyen en los ciclos de reemplazo.
Integración De Control Digital Y Monitoreo Remoto A Través De Grandes Redes De Agua
El mercado de bombas de agua en Oriente Medio y África del Norte refleja la adopción digital. Los operadores despliegan sensores para el control de flujo y presión. Mejora la precisión en la detección de fallos. El acceso remoto reduce la necesidad de intervención manual. Los paneles centralizados apoyan la supervisión de la red. Las grandes empresas de servicios públicos prefieren sistemas habilitados por datos. La planificación de mantenimiento se vuelve más predictiva. La continuidad del servicio mejora a través de alertas. La preparación digital define el valor del proveedor.
- Por ejemplo, DEWA de los EAU desplegó un monitoreo remoto basado en SCADA en sus redes de bombas de agua en Dubái, permitiendo una detección de fallos más rápida, control centralizado y una menor dependencia de la intervención manual en campo.
Innovación De Materiales Para Abordar Condiciones Operativas De Alta Salinidad, Calor Y Abrasión
El mercado de bombas de agua en Oriente Medio y África del Norte se adapta a entornos hostiles. El agua salina estresa los materiales convencionales. El calor extremo acelera el desgaste de los componentes. Impulsa el uso de aleaciones y recubrimientos especializados. El uso de acero inoxidable se expande en activos costeros. Los materiales compuestos ganan atención por su durabilidad. Los compradores evalúan cuidadosamente la resistencia a la corrosión. La longevidad supera el costo inicial. El rendimiento del material define la confianza en la marca.
- Por ejemplo, KSB despliega bombas sumergibles Amarex en instalaciones de desalinización en Catar, utilizando impulsores de acero inoxidable dúplex diseñados para resistir condiciones de alta salinidad y apoyar la fiabilidad operativa a largo plazo.
Crecimiento De La Ensamblaje Regional Y Localización Para Mejorar La Fiabilidad Del Suministro
El mercado de bombas de agua en Oriente Medio y África del Norte apoya las tendencias de localización. Los gobiernos fomentan la capacidad industrial doméstica. El ensamblaje regional acorta los plazos de entrega. Mejora la capacidad de respuesta postventa. La presencia local apoya la elegibilidad en licitaciones. El acceso a repuestos se vuelve más fácil. La disponibilidad de mano de obra calificada mejora los resultados de mantenimiento. El riesgo de la cadena de suministro se reduce. La localización redefine la dinámica de la competencia.
Análisis de Desafíos del Mercado:
Presión de Costos de Capital y Restricciones Presupuestarias entre Compradores Públicos y de Servicios Públicos
El Mercado de Bombas de Agua en Medio Oriente y África del Norte enfrenta sensibilidad en los precios. Las empresas de servicios públicos operan bajo estrictos límites presupuestarios. Las bombas de alta capacidad requieren una gran inversión de capital. Esto retrasa la sustitución de sistemas envejecidos. Los procesos de aprobación extienden los plazos de adquisición. El enfoque en los costos restringe las actualizaciones tecnológicas. Las importaciones de bajo precio intensifican la competencia. La evaluación del ciclo de vida varía entre los compradores. La planificación financiera influye en las decisiones de compra.
Estrés Operacional por Extremos Climáticos e Infraestructura de Mantenimiento Desigual
El Mercado de Bombas de Agua en Medio Oriente y África del Norte opera bajo condiciones adversas. Las temperaturas extremas tensionan los componentes mecánicos. La arena y el polvo afectan los sellos y cojinetes. Aumenta la frecuencia y el costo del mantenimiento. La variación en la calidad del agua impacta la vida útil de los materiales. La disponibilidad de técnicos calificados es desigual. Los sitios remotos complican el acceso al servicio. El riesgo de inactividad preocupa a los propietarios de activos. La exposición ambiental pone a prueba la resiliencia del sistema.
Oportunidades del Mercado:
Desarrollo de Ciudades Inteligentes y Programas Integrados de Gestión Urbana del Agua
El Mercado de Bombas de Agua en Medio Oriente y África del Norte obtiene oportunidades de las ciudades inteligentes. Los proyectos urbanos integran sistemas de agua digitales desde el principio. Esto crea demanda de bombas avanzadas. El control automatizado apoya una distribución eficiente. Los planificadores urbanos prefieren infraestructuras escalables. La integración de datos mejora la visibilidad del sistema. Los horizontes de proyectos largos aseguran una demanda constante. La alineación tecnológica beneficia a los proveedores premium.
Sistemas de Agua Rurales Descentralizados y Expansión de Infraestructura Fuera de la Red
El Mercado de Bombas de Agua en Medio Oriente y África del Norte se beneficia de los programas rurales. Los gobiernos apuntan a mejorar el acceso en áreas remotas. Los sistemas descentralizados dependen de unidades de bombeo compactas. Esto apoya el suministro comunitario y la agricultura. Las bombas compatibles con energía solar atraen el apoyo de políticas. La financiación para el desarrollo ayuda en la implementación. Los modelos de servicio local mejoran la adopción. La expansión rural amplía el alcance del mercado.
Análisis de Segmentación del Mercado
Por Tipo de Bomba
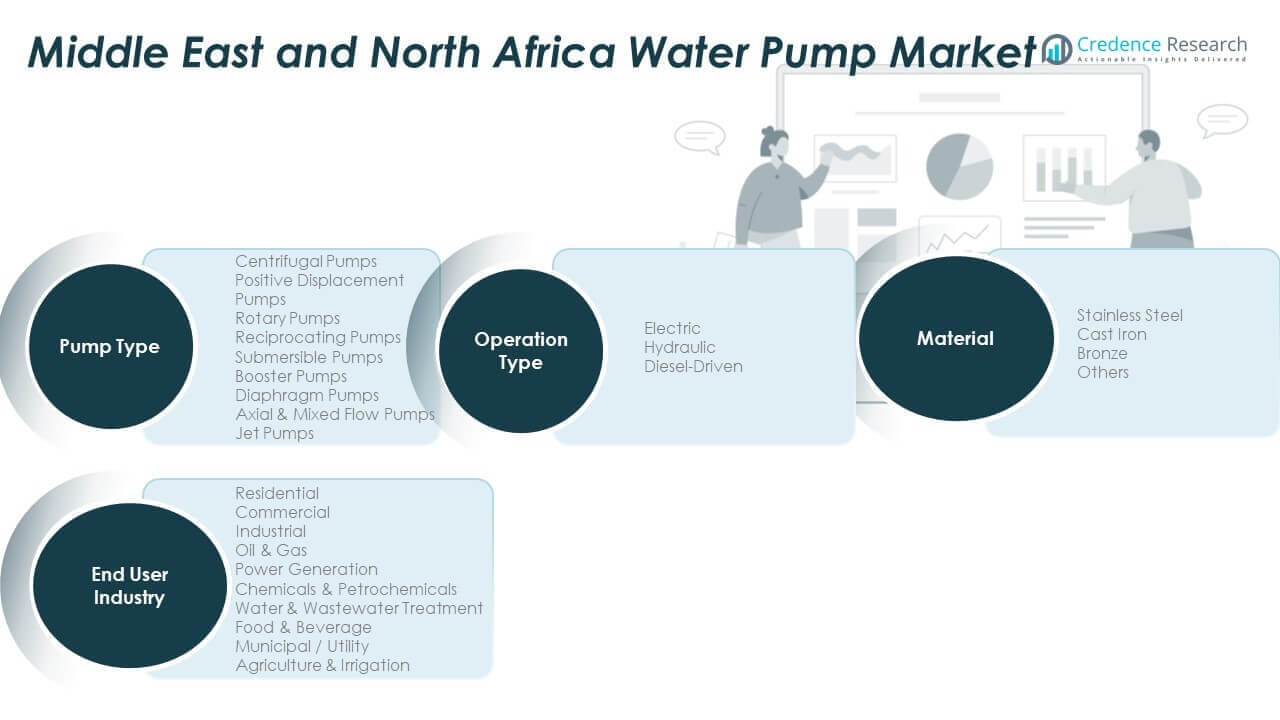
El Mercado de Bombas de Agua en Medio Oriente y África del Norte muestra una amplia adopción de tipos de bombas según las necesidades de aplicación. Las bombas centrífugas dominan debido a su diseño simple y adecuación para grandes volúmenes de agua. Las bombas de desplazamiento positivo y rotativas sirven aplicaciones que requieren flujo constante y control de presión. Las bombas reciprocantes apoyan tareas de alta presión en entornos industriales. Las bombas sumergibles tienen una fuerte demanda en la extracción de aguas subterráneas. Las bombas de refuerzo apoyan la estabilización de presión en redes urbanas. Las bombas de diafragma manejan fluidos corrosivos y sensibles. Las bombas axiales, de flujo mixto y de chorro abordan requisitos específicos de alto flujo y elevación.
- Por ejemplo, la serie Lifter de Kirloskar Brothers Limited apoya aplicaciones agrícolas y de servicios públicos con capacidad de elevación de hasta 38 metros, descarga de hasta 5,115 litros por hora y capacidad de succión de hasta 8.5 metros.
Por Tipo de Operación
El mercado de bombas de agua de Oriente Medio y África del Norte refleja una fuerte preferencia por la operación eléctrica. Las bombas eléctricas son adecuadas para redes municipales, residenciales e industriales con acceso a la red. Las bombas hidráulicas apoyan el uso industrial pesado y especializado. Las bombas impulsadas por diésel siguen siendo relevantes en ubicaciones remotas. La agricultura y la construcción dependen de sistemas diésel donde el acceso a la energía es limitado. La transferencia de agua de emergencia también favorece las unidades impulsadas por diésel. El costo del combustible y las emisiones influyen en los cambios graduales hacia sistemas eléctricos.
Por Material
El mercado de bombas de agua de Oriente Medio y África del Norte muestra que la selección de materiales está impulsada por las condiciones de operación. El acero inoxidable lidera en aplicaciones de desalinización y aguas residuales. El hierro fundido sigue siendo común en sistemas municipales y agrícolas. El bronce se utiliza en nichos que requieren resistencia a la corrosión en entornos marinos. Otros materiales incluyen plásticos y aleaciones de ingeniería. La elección del material afecta el costo del ciclo de vida y la frecuencia de mantenimiento. Los climas adversos elevan la demanda de opciones de materiales duraderos.
Por Industria de Usuario Final
El mercado de bombas de agua de Oriente Medio y África del Norte atiende a diversos usuarios finales. Los sectores municipales y de servicios públicos lideran la demanda debido a las necesidades de distribución de agua. La agricultura y el riego dependen de bombas para la seguridad alimentaria. Los edificios residenciales y comerciales utilizan bombas para el suministro y control de presión. Los usuarios industriales requieren bombas para agua de proceso. El petróleo y gas y la generación de energía dependen de bombas para servicios públicos. El tratamiento de agua y aguas residuales impulsa una demanda constante de infraestructura. Los sectores de alimentos, bebidas y químicos requieren sistemas de bombeo controlados e higiénicos.
- Por ejemplo, Alkhorayef Water and Power Technologies aseguró un contrato vinculado a la expansión de una planta de tratamiento de aguas residuales en Dammam, donde las mejoras del sistema de bombas apoyan una mayor capacidad de tratamiento y eficiencia operativa.
Segmentación
Por Tipo de Bomba
- Bombas Centrífugas
- Bombas de Desplazamiento Positivo
- Bombas Rotativas
- Bombas Reciprocantes
- Bombas Sumergibles
- Bombas de Refuerzo
- Bombas de Diafragma
- Bombas de Flujo Axial y Mixto
- Bombas de Chorro
Por Tipo de Operación
- Eléctrica
- Hidráulica
- Impulsada por Diésel
Por Material
- Acero Inoxidable
- Hierro Fundido
- Bronce
- Otros
Por Industria de Usuario Final
- Residencial
- Comercial
- Industrial
- Petróleo & Gas
- Generación de Energía
- Químicos & Petroquímicos
- Tratamiento de Agua & Aguas Residuales
- Alimentos & Bebidas
- Municipal / Servicios Públicos
- Agricultura & Irrigación
Análisis Regional
El mercado de bombas de agua en Oriente Medio y África del Norte presenta una estructura competitiva moldeada por fabricantes globales y fuertes proveedores regionales. Las empresas multinacionales lideran a través de amplios portafolios de productos y confianza de marca establecida. Estos actores compiten en confiabilidad de rendimiento, eficiencia energética y larga vida útil. Las empresas regionales fortalecen su presencia mediante la fabricación local y un soporte de servicio más rápido. Esto beneficia a los compradores que buscan ciclos de entrega más cortos y cumplimiento local. La competitividad de precios sigue siendo importante en las licitaciones de infraestructura pública. Las empresas globales a menudo aseguran proyectos a gran escala a través de credenciales técnicas y referencias a largo plazo.
La diferenciación de productos juega un papel central en la competencia en el mercado de bombas de agua en Oriente Medio y África del Norte. Las empresas líderes se centran en motores de alta eficiencia, materiales resistentes a la corrosión y características de monitoreo digital. Esto permite a los proveedores abordar condiciones climáticas adversas y ciclos de trabajo intensos. La estandarización a través de las líneas de productos ayuda a gestionar el control de costos. Las capacidades de ingeniería personalizada fortalecen las ofertas para proyectos de desalinización e industriales. La integración tecnológica apoya el posicionamiento del valor del ciclo de vida. Los proveedores alinean sus ofertas con las políticas regionales de agua y energía.
La capacidad de servicio influye fuertemente en la posición competitiva en el mercado de bombas de agua en Oriente Medio y África del Norte. Las empresas invierten en centros de servicio regionales y equipos técnicos capacitados. Esto mejora la respuesta de mantenimiento y la garantía de tiempo de actividad. Los contratos de servicio a largo plazo apoyan los ingresos recurrentes. Las asociaciones con distribuidores locales amplían el alcance del mercado. Los compradores públicos e industriales prefieren a los proveedores con una sólida fuerza postventa comprobada. La intensidad competitiva sigue siendo de moderada a alta, impulsada por la escala de inversión en infraestructura. La localización estratégica y la confiabilidad técnica definen el éxito a largo plazo.
Análisis de Jugadores Clave
- Grundfos
- Xylem Inc.
- Grupo KSB
- Sulzer Ltd.
- Wilo SE
Análisis Competitivo
El mercado de bombas de agua de Oriente Medio y África del Norte muestra una fuerte competencia entre fabricantes globales y proveedores regionales establecidos. Las empresas internacionales lideran a través de amplios portafolios de productos, estándares de ingeniería probados y referencias de proyectos prolongados. Estas firmas compiten en fiabilidad, eficiencia y durabilidad bajo condiciones climáticas adversas. Los jugadores regionales fortalecen su posición mediante el control de costos, la fabricación local y tiempos de respuesta más rápidos. Esto permite una alineación más cercana con los requisitos de servicios públicos y normas de licitación. La sensibilidad al precio sigue siendo alta, especialmente en proyectos de infraestructura financiados por el gobierno. La capacidad tecnológica define la diferenciación, con énfasis en motores energéticamente eficientes y diseños resistentes a la corrosión. Las características de monitoreo digital apoyan el posicionamiento premium en sistemas grandes. El alcance del servicio juega un papel crítico en la selección de proveedores. Los vendedores invierten en centros de servicio regionales y disponibilidad de repuestos. Los contratos de servicio a largo plazo mejoran la retención de clientes y la garantía de tiempo de actividad. Las asociaciones locales apoyan la distribución y el cumplimiento normativo. Los compradores prefieren proveedores con una fuerte capacidad de posventa y soporte técnico. La competencia se mantiene intensa en los segmentos municipales, agrícolas y de servicios públicos.
Desarrollos Recientes
- En enero de 2025, Wilo SE completó la duplicación de la capacidad de su planta de fabricación en Dubái. Esta expansión posiciona a la empresa para servir mejor la creciente demanda regional y establece un centro de exportación para los mercados de Oriente Medio y África.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Bomba, Tipo de Operación, Material e Industria de Usuario Final. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La inversión en infraestructura mantendrá una demanda constante en los sistemas de agua municipales, industriales y de servicios públicos.
- Los proyectos de desalinización y reutilización de aguas residuales seguirán siendo pilares de demanda a largo plazo para soluciones de bombeo.
- La expansión urbana aumentará los requisitos de gestión de presión y distribución de agua en las ciudades.
- La modernización agrícola apoyará la adopción de sistemas de bombeo enfocados en riego eficiente.
- Las expectativas de eficiencia energética influirán en el diseño de productos y las preferencias de adquisición.
- La integración de monitoreo y control digital ganará importancia en redes a gran escala.
- La localización de la fabricación y el ensamblaje mejorará la seguridad del suministro y el alcance del servicio.
- Las condiciones climáticas adversas impulsarán la demanda de materiales duraderos y resistentes a la corrosión.
- Las licitaciones públicas seguirán favoreciendo a los proveedores con fuerte capacidad de servicio postventa.
- El enfoque político en la seguridad hídrica mantendrá a las bombas como elementos centrales en la planificación de infraestructura regional.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de bombas de agua en Oriente Medio y África del Norte, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de bombas de agua en Oriente Medio y África del Norte entre 2024 y 2032?
¿Qué segmento del mercado de bombas de agua en Oriente Medio y África del Norte tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de bombas de agua en Oriente Medio y África del Norte?
¿Quiénes son las empresas líderes en el mercado de bombas de agua en Oriente Medio y África del Norte?
¿Qué región comandó la mayor parte del mercado de bombas de agua en Oriente Medio y África del Norte en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Bombas de Agua de Oriente Medio y Norte de África Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Bombas de Agua de Oriente Medio y Norte de África Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,285.98 million → 2032: USD 9,302.17 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Bombas de Agua de Oriente Medio y Norte de África Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Bombas de Agua de Oriente Medio y Norte de África Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Bombas de Agua de Oriente Medio y Norte de África Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Bombas de Agua de Oriente Medio y Norte de África Market Drivers
- 3.3 Mercado de Bombas de Agua de Oriente Medio y Norte de África Market Restraints & Challenges
- 3.4 Mercado de Bombas de Agua de Oriente Medio y Norte de África Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Bombas de Agua de Oriente Medio y Norte de África Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Bombas de Agua de Oriente Medio y Norte de África Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Bombas de Agua de Oriente Medio y Norte de África category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Bombas de Agua de Oriente Medio y Norte de África Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Bombas de Agua de Oriente Medio y Norte de África Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Bombas de Agua de Oriente Medio y Norte de África market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Bombas de Agua de Oriente Medio y Norte de África Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Bombas de Agua de Oriente Medio y Norte de África Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Bombas de Agua de Oriente Medio y Norte de África Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Bombas de Agua de Oriente Medio y Norte de África (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Bombas de Agua de Oriente Medio y Norte de África Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Bombas de Agua de Oriente Medio y Norte de África Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Bombas de Agua de Oriente Medio y Norte de África Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Bombas de Agua de Oriente Medio y Norte de África Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Bombas de Agua de Oriente Medio y Norte de África Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Bombas de Agua de Oriente Medio y Norte de África Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Bombas de Agua de Oriente Medio y Norte de África Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Bombas de Agua de Oriente Medio y Norte de África Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Bombas de Agua de Oriente Medio y Norte de África Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
